


Nordamerika Wasserstoffspeicher Marktsegmentierung, nach Form (Physical and Material Based), Typ (Cylinder, Merchant, On-Site, und On-Board), Anwendung (Stationäre Leistung, Portable Power und Transportation), End-User (Chemicals, Öl Refining, Transportation, Industrial, Metall Working, and Others), Verteilung (Pipelines, On-Site Production, and Road Transport)- Industrietrends und Prognosen bis 2033
Was ist die Nordamerika Wasserstoffspeicher Markt Größe und Wachstum Rate
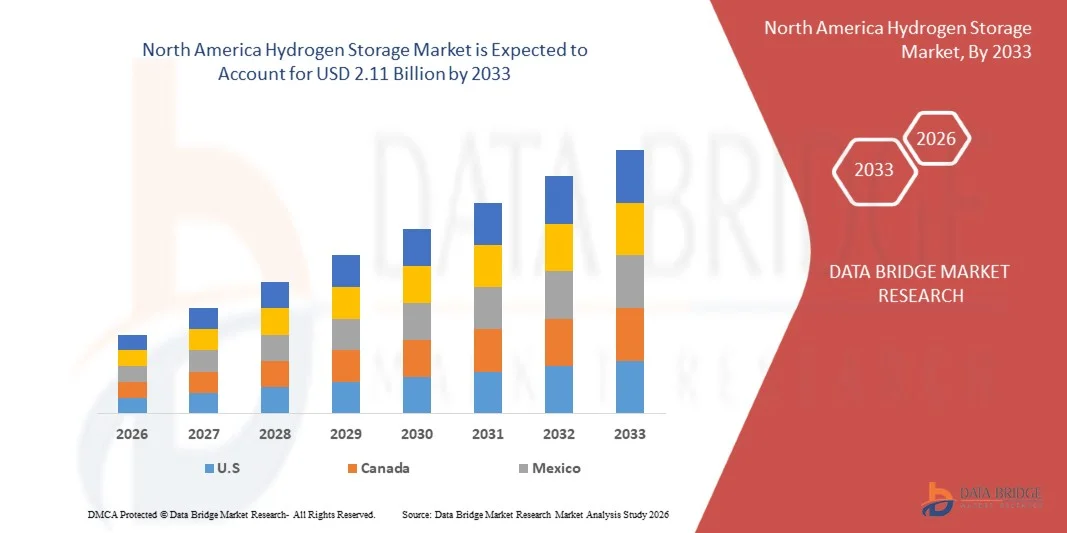
- Wie bei der Data Bridge Market Research Analyse wurde der Markt für Wasserstoffspeicher in Nordamerika geschätzt1,72 Mrd. USD im Jahr 2025und wird zu erreichen2,1 Mrd. USD bis 2033, in einemCAGR von 2,60% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das durch Investitionen in Wasserstoff-Infrastruktur, unterstützende Regierungspolitiken und Anreize und steigende Nachfrage nach Wasserstoffspeicherlösungen in Industrie-, Gewerbe- und Schwellen-Reinigungsanwendungen getrieben wird.
- Die Erweiterung sauberer Wasserstoffnaben und Investitionen in großräumige Wasserstoffinfrastruktur in den USA und Kanada beschleunigen die Nachfrage nach zuverlässigen Speichertechnologien. Komprimierte und andere physikalische Speicherlösungen unterstützen die industrielle Wasserstoffversorgung, während die zunehmende Integration von Wasserstoff mit erneuerbaren Energiesystemen zusätzliche Nachfrage nach skalierbaren Speicherkapazitäten schafft.
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 1.72 Milliarden
- Voraussichtlicher Marktwert (2033):USD 2.11 Milliarden
- Wettervorhersage CAGR (2026–2033):2.60%
- Führendes Land im Jahr 2025:Vereinigte Staaten
- Schnellster Anbauland:Kanada
Was sind die großen Takeaways des Nordamerika Wasserstoffspeichermarktes
- Die Vereinigten Staaten dominierten den nordamerikanischen Wasserstoffspeichermarkt mit dem größten Umsatzanteil von 84% im Jahr 2025, unterstützt durch erhebliche Investitionen in saubere Wasserstoffproduktion, Speicherinfrastruktur, Regierungsinitiativen und industrielle Nachfrage.
- Kanada wird voraussichtlich das am schnellsten wachsende Land bei einem CAGR von 6,7% von 2026 bis 2033 sein, das von staatlichen sauberen Wasserstoffinitiativen, Investitionen in Wasserstoffinfrastruktur und der Entwicklung von erneuerbaren Wasserstoffprojekten betrieben wird.
- Das physische Segment führte den Markt mit einem Anteil von 60% im Jahr 2025, angetrieben durch den etablierten Einsatz von komprimierten und verflüssigten Wasserstoffspeichertechnologien in Industrie-, Transport- und stationären Anwendungen
- Materialbasiert sind die am schnellsten wachsende Form, projiziert, um eine CAGR von 8% zu registrieren, was den Anstieg der Fortentwicklung von fortgeschrittenen Hydriden, Adsorbentien und chemischen Wasserstoffträgern widerspiegelt.
- Das Zylindersegment dominierte die Typkategorie mit einem Umsatzanteil von 37 % im Jahr 2025, was durch den weit verbreiteten Einsatz von Hochdruckzylindern für industrielle Wasserstoffspeicher-, Transport- und Kraftstoffanwendungen führte.
- Im Jahr 2025 entfielen 30 % des Marktanteils, bevorzugt durch die zunehmende Nutzung von Wasserstoffspeichersystemen in Brennstoffzellenfahrzeugen und Mobilitätsanwendungen
- Das stationäre Leistungssegment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 7%, angetrieben durch steigendes Interesse an Wasserstoff als lang anhaltende Energiespeicher- und Backup-Power-Lösung.
Bericht Scope und Nordamerika Wasserstoffspeichermarktsegmentierung
|
Attribute |
Nordamerika Wasserstoffspeicher Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Nordamerika Wasserstoffspeichermarkt
- Die großflächige Wasserstoffspeicherung bewegt sich zunehmend in Richtung unterirdischer Salzhöhlen und geologischer Bildungen, was eine Massenspeicherung, ein wiederholtes Radfahren und einen langfristigen Ausgleich der erneuerbaren Wasserstoffversorgung in Nordamerika und der Netzsicherheit ermöglicht.
- So veröffentlichte das Pacific Northwest National Laboratory im Januar 2025 eine Bewertung des unterirdischen Wasserstoffspeicherpotenzials in Alaskas Cook Inlet, wobei festgestellt wurde, dass verarmte Kohlenwasserstoffspeicher theoretisch bis zu 286 TWh Wasserstoff speichern und sieben besonders potenzielle Speicherpools identifizieren konnten, die die Entwicklung der großen geologischen Wasserstoffspeicherung in Nordamerika unterstützen.
- Wasserstoffspeicherprojekte werden zunehmend mit erneuerbarer Energieerzeugung integriert, um versandbare Energie bereitzustellen und die Netzflexibilität zu verbessern.
- Industrielle Wasserstoff-Hubs setzen zunehmend Speicherinfrastruktur ein, um Produzenten, Pipelines, große Verbraucher und Stromerzeugungsanlagen über Wasserstoff-Reinigungsnetze zu verbinden.
- So untersuchte das Pacific Northwest National Laboratory im April 2025 die Wasserstoffspeicherung in einem tiefen Saline-Aquifer im südlichen Illinois, bewertete Wasserstoff-methan-Interaktionen und geochemische und mikrobielle Effekte, um die Machbarkeit und Risiken der unterirdischen Wasserstoffspeicherung in nicht-salten geologischen Formationen zu bewerten.
- Da die Wasserstoffproduktion neben erneuerbarem Strom und industrieller Nachfrage skaliert, wird die unterirdische Speicherung und die integrierte Hubinfrastruktur für den Ausgleich von Angeboten, die Verbesserung der Zuverlässigkeit und die Unterstützung langfristiger, sauberer Energieanwendungen auf regionaler Ebene effizienter werden.
Was sind die Haupttreiber des Nordamerika Wasserstoffspeichermarktes
- Die staatlichen Fördermittel und regionale saubere Wasserstoff-Hub-Programme erhöhen die Nachfrage nach Speicherinfrastrukturen, die in der Lage sind, Wasserstoffproduktion, Transport, Industrieverbrauch und langfristige Energieanwendungen in Nordamerika und aufstrebenden Sektoren effektiv zu verbinden.
- So hat das US-Abteilungsministerium im Januar 2025 eine erste Finanzierung an die Heartland- und Mid-Atlantic Regional Clean Hydrogen Hubs vergeben, die die Entwicklung der kommerziellen Wasserstoffproduktion und der Endverwendungsinfrastruktur unterstützt, die die Notwendigkeit einer assoziierten Wasserstoffspeicherkapazität in den USA erhöhen wird.
- Die zunehmende Nutzung erneuerbarer Energien erhöht den Bedarf an Wasserstoffspeichern, um überschüssigen Strom zu absorbieren und Energie zu liefern, wenn die erneuerbaren Energien nicht verfügbar sind und das Netz ausgleicht.
- So veröffentlichte die US-Abteilung für Energie im Dezember 2024 ihren aktualisierten Hydrogen-Programmplan, der die Wasserstoffproduktion, den Transport, die Lagerung und die Nutzung als koordinierte Prioritäten identifizierte und regionale Wasserstoffnaben und Speichermöglichkeiten hervorgehobene, die Weiterentwicklung der Wasserstoffspeicherinfrastruktur in Nordamerika unterstützte.
- Mit den Bundesprogrammen, der Erweiterung der erneuerbaren Energien und der industriellen Dekarbonisierung, die die Wasserstoffentsorgung beschleunigen, bleibt die Speicherinfrastruktur für zuverlässige Versorgung, Systemflexibilität und großräumige saubere Energieintegration in ganz Nordamerika unerlässlich.
Welche Faktoren fordern das Wachstum des nordamerikanischen Wasserstoffspeichermarkts auf
- Wasserstoffspeicher steht vor erheblichen Kapitalanforderungen, da große Anlagen spezialisierte Kavernen, Kompressionssysteme, Rohrleitungen, Überwachungseinrichtungen und Sicherheitsinfrastruktur und Oberflächenausrüstung benötigen.
- So berichtete die US-Abteilung für Energie im Juni 2024, dass die Sicherstellung der sicheren und effektiven Speicherung von Wasserstoff eine zentrale Herausforderung bleibt, wobei nicht alle Regionen der Vereinigten Staaten geeignete geologische Bedingungen für die Salz-Covern-Speicherung haben und dass Wasserstoffleckage, gute Integrität und Sub-Oberflächen-Wechselwirkungen zusätzliche Risikomitigationstechnologien erfordern.
- Geologische Verfügbarkeit beschränkt auch den Einsatz, da geeignete Salzbildungen regional uneinheitlich über Nordamerika verteilt sind.
- So berichtete die US-Abteilung für Energie im August 2024, dass die Wasserstoffspeicherkosten weiterhin ein bedeutendes Hindernis seien, mit fortwährender Innovation, die erforderlich ist, um die planmäßigen Lagerkosten sowohl für überirdische als auch für unterirdische Wasserstoffsysteme zu reduzieren, was die wirtschaftliche Herausforderung des Einsatzes großer Speicherinfrastrukturen hervorhebt.
- Diese Infrastrukturkosten und geologische Zwänge stellen die Projektökonomie weiterhin in Frage, insbesondere dort, wo geeignete Untergrundbildungen in der Nähe von Wasserstoffproduktions- oder Nachfragezentren nicht verfügbar sind. Darüber hinaus können umfangreiche technische Validierungs-, Genehmigungs- und Sicherheitsanforderungen die Entwicklungszeiträume verlängern und das Investitionsrisiko für Großlagerprojekte erhöhen und die Projektfinanzierungsanforderungen erhöhen.
Wie wird der Nordamerika Wasserstoffspeichermarkt segmentiert
Der Markt für Wasserstoffspeicher in Nordamerika wird auf der Grundlage von Form, Art, Anwendung, Endverbraucher und Verteilung segmentiert.
- nach Form
Auf der Grundlage der Form wird der Markt für Wasserstoffspeicher in Nordamerika in physische und materialbasierte Lagerung segmentiert. Das physische Speichersegment dominierte den Markt mit 60% Anteil im Jahr 2025, unterstützt durch den etablierten Einsatz von komprimierten und verflüssigten Wasserstoffspeichertechnologien in Industrie-, Transport- und stationären Anwendungen. Physikalische Speichertechnologien bieten käuflich reife Lösungen zum Umgang mit Wasserstoff in unterschiedlichen Maßstäben. Hochdruck-Zylinder und Tanks sind weit verbreitet für Wasserstoffspeicher und Transport. Diese Systeme sind auch mit etablierter Wasserstoffverteilungsinfrastruktur kompatibel. Die Verfügbarkeit bewährter Druckbehälter-Technologien unterstützt die Übernahme von Industriegaslieferanten und Wasserstoffnutzern.
Das stoffbasierte Speichersegment soll das schnellste Wachstum von 2026 bis 2033 bei 8% CAGR registrieren, das durch die Weiterentwicklung fortschrittlicher Hydride, Adsorbentien und chemischer Wasserstoffträger angetrieben wird. Diese Technologien können gegenüber herkömmlichen Ansätzen eine höhere volumetrische Speicherdichte bieten. Die Forschung konzentriert sich auf die Verbesserung der Wasserstoffabsorptions- und Freisetzungseigenschaften und die Verringerung des Speichersystems Gewicht und Komplexität. Materialbasierte Systeme können möglicherweise bei niedrigeren Drücken arbeiten und bieten Vorteile für ausgewählte stationäre und tragbare Anwendungen. Die zunehmende Forschungsinvestition in fortgeschrittene Wasserstoffspeichermaterialien erweitert ihr kommerzielles Potenzial. Besonders wichtig für Anwendungen, in denen Raum eingeschränkt ist, ist ihre Fähigkeit, Speicherdichte zu begrenzen.
- Typ
Auf Basis des Typs wird der nordamerikanische Wasserstoffspeichermarkt in Zylinder, Händler, Vor-Ort und On-Board-Speicher segmentiert. Das Zylindersegment dominierte den Markt mit 37 % Anteil im Jahr 2025, unterstützt durch den weit verbreiteten Einsatz von Hochdruckzylindern für industrielle Wasserstoffspeicher-, Transport- und Kraftstoffanwendungen. Zylinder bieten eine flexible Speicherlösung für Anwender, die relativ kompakte Wasserstoffvorräte benötigen. Sie werden weit verbreitet in chemischen, Fertigungs-, Metall- und Transportanwendungen eingesetzt. Gegründete Fertigungs- und Sicherheitsstandards unterstützen ihren Einsatz in ganz Nordamerika. Zylinderbasierte Systeme können auch in Schlauchanhänger und Wasserstoffabgabeinfrastruktur integriert sein.
Das On-Board-Segment soll das schnellste Wachstum mit einem 6% CAGR von 2026 bis 2033, angetrieben durch die zunehmende Übernahme von Wasserstoff-Brennstoffzellenfahrzeugen und die Erweiterung der Wasserstoff-Mobilitätsinfrastruktur, registrieren. Mit der On-Board-Speicherung kann Wasserstoff direkt von Fahrzeugen getragen und im Betrieb an Brennstoffzellensysteme geliefert werden. Hochdruck-Verbundbehälter werden zunehmend entwickelt, um eine größere Speicherkapazität bei der Begrenzung des Fahrzeuggewichts bereitzustellen. Das wachsende Interesse an wasserstoffbetriebenen Nutzfahrzeugen, Bussen, Lkw und anderen Schwerlastanwendungen schafft zusätzliche Nachfrage. Die Erweiterung der Wasserstofftankinfrastruktur unterstützt den Einsatz von On-Board-Speichersystemen.
- Anwendung
Auf Basis der Anwendung wird der Markt für Wasserstoffspeicher in Nordamerika in stationäre Leistung, tragbare Leistung und Transport segmentiert. Das Transportsegment dominierte den Markt mit 30 % Anteil im Jahr 2025, unterstützt durch die zunehmende Nutzung von Wasserstoffspeichersystemen in Brennstoffzellenfahrzeugen und Mobilitätsanwendungen. Wasserstoff muss an Bord von Fahrzeugen mit ausreichendem Druck gespeichert werden, um den praktischen Fahrbereich bereitzustellen. Hochdruckspeicher sind für Wasserstofftransportanwendungen weit verbreitet. Die Nachfrage steigt auch aus Bussen, Lkw, Material-Handling-Ausrüstung und anderen kommerziellen Mobilitätsplattformen. Die zunehmende Investition in die Wasserstofftankinfrastruktur unterstützt den Einsatz von Transportspeichersystemen.
Das stationäre Leistungssegment soll das schnellste Wachstum bei einer 7% CAGR von 2026 bis 2033 registrieren, die von zunehmendem Interesse an Wasserstoff als lang anhaltende Energiespeicher- und Backup-Power-Lösung angetrieben wird. Wasserstoff kann Energie für längere Zeit speichern und anschließend Strom liefern, wenn erforderlich. Diese Eigenschaft macht sie für Anwendungen im Bereich der erneuerbaren Energien und der Netz-Resilienz relevant. Wasserstoffspeicher kann auch Backup-Power für kritische Infrastruktur und verteilte Energiesysteme unterstützen. Der zunehmende Einsatz von Elektrolyseuren schafft Möglichkeiten für integrierte Wasserstoffproduktions-, Speicher- und Stromerzeugungssysteme. Große unterirdische Lagerprojekte erweitern die potenzielle Rolle von Wasserstoff in stationären Energieanwendungen weiter.
- Von End-User
Auf Basis des Endverbrauchers wird der Markt für Wasserstoffspeicher in Nordamerika in Chemikalien, Ölraffinierung, Transport, Industrie, Metallbearbeitung und andere segmentiert. Das Segment Ölraffinierung dominierte den Markt mit 24% Anteil im Jahr 2025, unterstützt durch den umfangreichen Einsatz von Wasserstoff in Raffinationsprozessen wie Hydrotreating und Hydrocracking. Refineries erfordern zuverlässige Wasserstoffversorgung, um die Anforderungen an die Kraftstoffverarbeitung und Produktqualität zu unterstützen. Die bestehende Raffinerieinfrastruktur bietet etablierte Wasserstoffproduktions-, Handling- und Lagerfähigkeiten. Die Wasserstoffspeicherung ermöglicht die Verwaltung von Schwankungen zwischen Wasserstoffproduktion und Prozessverbrauch. Die Konzentration der wasserstoffintensiven Raffinationsbetriebe in Nordamerika unterstützt die anhaltende Nachfrage nach Lagerinfrastrukturen.
Das Transportsegment soll das schnellste Wachstum von 2026 bis 2033 bei 7% CAGR registrieren, das durch die zunehmende Übernahme von Wasserstoffkraftstoffzellenfahrzeugen und die Erweiterung der Mobilitätsinfrastruktur angetrieben wird. Transportanwendungen erfordern zuverlässige Speichersysteme, die in der Lage sind, eine ausreichende Fahrzeugpalette bereitzustellen. Die Nachfrage nach Wasserstoffspeichern steigt neben der Entwicklung von Tankstellen und Wasserstoffkorridoren. Schwerlastfahrzeuge und Busse stellen aufgrund ihrer hohen Energieanforderungen wichtige Einsatzmöglichkeiten dar. Fortgeschrittene Verbundspeichergefäße helfen, das Fahrzeuggewicht zu reduzieren und gleichzeitig die Hochdruckfähigkeit zu erhalten. Das zunehmende Interesse an emissionsarmen kommerziellen Transporten verursacht zusätzlichen Bedarf an Wasserstoffspeicher.
- Durch die Verteilung
Auf der Grundlage der Verteilung wird der Markt für Wasserstoffspeicher in Nordamerika in Rohrleitungen, Vor-Ort-Produktion und Straßenverkehr segmentiert. Das Segment Pipelines dominierte den Marktanteil von 40 % im Jahr 2025, unterstützt durch etablierte Wasserstoffpipeline-Infrastruktur, die großen Industrie- und Raffinationsverbrauchern diente. Pipelines liefern kontinuierliche Wasserstofflieferung zwischen Produktionsanlagen und hochvolumigen Anwendern. Sie eignen sich besonders für industrielle Cluster, in denen sich der Wasserstoffbedarf geographisch konzentriert. Die bestehende Infrastruktur bietet einen etablierten Verteilungsweg für industrielle Wasserstoff. Die Pipeline-Lieferung kann die Notwendigkeit eines wiederholten Straßentransports über hochvolumige Strecken reduzieren. Wasserstoffnaben fördern auch die Entwicklung der vernetzten Produktions-, Lager- und Vertriebsinfrastruktur.
Das Vor-Ort-Produktionssegment soll das schnellste Wachstum bei 8% CAGR von 2026 bis 2033 registrieren, was durch eine zunehmende Dezentralisierung der Wasserstoffproduktion in der Nähe von Endverbrauchern bedingt ist. Die Vor-Ort-Produktion kann die Abhängigkeit vom Fernwasserstofftransport und externen Lieferungen reduzieren. Elektrolyte können neben erneuerbaren Energiesystemen installiert werden, um Wasserstoff zu erzeugen, wo es erforderlich ist. Dieser Ansatz ist zunehmend relevant für Tankstellen, Industrieanlagen und stationäre Kraftwerke. Auch die Vor-Ort-Produktion kann die Versorgungsflexibilität verbessern und die Logistikanforderungen für kleinere Wasserstoffnutzer reduzieren. Die zunehmende Investition in verteilte Wasserstoffinfrastruktur unterstützt die Entwicklung integrierter Produktions- und Lagersysteme.
Welches Land hält den größten Teil des Nordamerika Wasserstoffspeichermarktes
- Die Vereinigten Staaten dominierten den nordamerikanischen Wasserstoffspeichermarkt mit dem größten Umsatzanteil von 84% im Jahr 2025, unterstützt durch erhebliche Investitionen in saubere Wasserstoffproduktion, Speicherinfrastruktur, Regierungsinitiativen und industrielle Nachfrage.
- Das Land profitiert auch von einer starken staatlichen Unterstützung für Wasserstoffinfrastruktur, umfangreiche Raffinerie- und chemische Industrien sowie von wachsenden Investitionen in Großprojekten zur Wasserstofferzeugung und -speicherung. Die Präsenz großer Wasserstoffproduzenten, industrielle Cluster und etablierte Pipelinenetze unterstützt die Marktentwicklung weiter. Der zunehmende Einsatz von Wasserstoff-Hubs und Speicheranlagen sowie die wachsende Nachfrage aus Transport- und stationären Stromanwendungen verstärkt die Position der Vereinigten Staaten im nordamerikanischen Wasserstoffspeichermarkt weiter.
Kanada Wasserstoffspeichermarkt Einblick
Der Markt für Wasserstoffspeicher in Kanada wird ein stetiges Wachstum erwarten, das durch die Erhöhung der Investitionen in saubere Wasserstoffproduktion, Energieinfrastruktur und kohlenstoffarmen Transport in verschiedenen Provinzen wie Alberta, British Columbia und Quebec getrieben wird. Die wachsende Entwicklung von Wasserstoffnaben, industriellen Anwendungen und erneuerbaren Energien unterstützt die Nachfrage nach skalierbaren Speicherlösungen. Darüber hinaus werden die vielfältigen erneuerbaren Energiequellen Kanadas, die etablierte Erdgas-Infrastruktur und die zunehmende Fokussierung auf Wasserstoff-Exporte die Investitionen in fortschrittliche Speichertechnologien für industrielle und Energieanwendungen beschleunigen.
Mexiko Wasserstoffspeichermarkt Einblick
Der mexikanische Wasserstoffspeichermarkt zeigt ein allmähliches Wachstum, das durch zunehmendes Interesse an sauberer Wasserstoffproduktion, industrieller Dekarbonisierung und kohlenstoffarmer Energieinfrastruktur getrieben wird. Die etablierten Ölraffinations-, Chemikalien-, Fertigungs- und Transportindustrien des Landes schaffen potenzielle Anwendungen für Wasserstoffspeichertechnologien. Darüber hinaus unterstützen zunehmende Investitionen in erneuerbare Energien und aufstrebende Wasserstoffprojekte die Nachfrage nach zuverlässigen Speicher- und Vertriebslösungen. Das zunehmende Interesse an Wasserstoff für industrielle Prozesse, Mobilität und Energieanwendungen soll die Weiterentwicklung der Speicherinfrastruktur in ganz Mexiko fördern.
Welche sind die Top-Unternehmen in Nordamerika Wasserstoffspeichermarkt
Die nordamerikanische Wasserstoffspeicherindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Luftprodukte und Chemikalien, Inc(US)
- Linde plc(USK)
- Luftflüssigkeit(Frankreich)
- Plug Power Inc.(US)
- Cummins Inc(US)
- Diagramm Inc. (USA)
- Quantum Fuel Systems (US)
- Steelhead Composites, Inc. (USA)
- Worthington Enterprises, Inc. (USA)
- Ballard Power Systems Inc. (Kanada)
- Bloom Energy, Inc. (USA)
- Nel (Norwegen)
- Hexagon Purus (Norwegen)
- Hexagon Composites ASA (Norwegen)
- Baker Hughes Company (USA)
- Exxon Mobil Corporation (USA)
- Shell plc (USA)
- Nucor Corporation (USA)
- FirstElement Fuel, Inc. (USA)
- ITM Power plc (USA)
Was sind die neuesten Entwicklungen in Nordamerika Wasserstoffspeichermarkt
- Im Januar 2025 veröffentlichte das Pacific Northwest National Laboratory (PNNL) eine Bewertung des unterirdischen Wasserstoffspeicherpotenzials in Alaskas Cook Inlet, die Identifizierung von abgereicherten Kohlenwasserstoffspeichern als potenzielle großräumige Wasserstoffspeicherstandorte und die Schaffung eines Rahmens für die weitere Charakterisierung und Entwicklung von Standorten. Die Studie unterstützt die Ausweitung der geologischen Wasserstoffspeicherung über konventionelle Salz-Covern-Anwendungen in Nordamerika.
- Im April 2024 betonte PNNL Fortschritte im Rahmen des SHASTA-Programms, das Technologien und Methoden für die unterirdische Wasserstoffspeicherung in bestehenden Gasspeicherfeldern entwickelt, darunter Salzhöhlen und Aquifer. Das Programm untersucht das Reservoirverhalten, Wasserstoff-Natur-Gas-Interaktionen, mikrobielle Effekte und operative Überlegungen, um den breiteren Einsatz von Wasserstoff-Suboberflächenspeicher in den Vereinigten Staaten zu unterstützen.
- Im Juli 2023 initiierte die US-Abteilung für Energie ein Projekt zur Bewertung der Siegelintegrität von Wasserstoffspeicherkavernen im Salz der Salado-Formation im permischen Becken. Das Projekt soll prüfen, ob vorhandene Salz-Covern-Bildungen sicher Wasserstoff enthalten können und die Entwicklung der großflächigen Wasserstoffspeicherung in den USA unterstützen.
- Im Januar 2023 begannen PNNL und Sandia National Laboratories mit Seattle City Light und dem Hafen von Seattle, um großformatige Wasserstoffspeichersysteme zu bewerten. Die Arbeiten untersuchten komprimierte Wasserstoff-, flüssiger Wasserstoff- und flüssiger organischer Wasserstoffträgerspeicher für Anwendungen wie Schwerlasttransport, Hafenbetrieb, Energie- und zukünftige maritime Anwendungen.
- Im Juni 2022 hat die US-Abteilung für Energie eine Darlehensgarantie in Höhe von 504,4 Mio. USD für das Projekt Advanced Clean Energy Storage in Delta, Utah, die den Bau einer großräumigen sauberen Wasserstoffspeicheranlage mit unterirdischen Salzhöhlen unterstützt. Das Projekt kombiniert Wasserstoffproduktion mit Langzeitspeicherung und soll Wasserstoff für die Stromerzeugung liefern, was eine wichtige Entwicklung in der Infrastruktur für Wasserstoffspeicher in Nordamerika darstellt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN MARKT FÜR WASSERSTOFFSPEICHERUNG IN NORDAMERIKA
1.4 EINSCHRÄNKUNG
1.5 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 ABGEDECKTE MÄRKTE
2.2 GEOGRAFISCHER UMFANG
2,3 JAHRE FÜR DIE STUDIE
2.4 WÄHRUNG UND PREISE
2.5 DBMR-Dreibeindatenvalidierungsmodell
2.6 LAGERFORM LEBENSLINIENKURVE
2.7 MULTIVARIATE MODELLIERUNG
2.8 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.9 DBMR-Marktpositionsraster
2.1 Markt-Endbenutzer-Abdeckungsraster
2.11 DBMR-MARKT-HERAUSFORDERUNGSMATRIX
2.12 ANALYSE DES LIEFERANTENANTEILS
2.13 IMPORT-EXPORT-DATEN
2.14 SEKUNDÄRQUELLEN
2.15 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMIUM-EINBLICKE
5 Auswirkungen der COVID-19-Pandemie auf den nordamerikanischen Markt für Wasserstoffspeicherung
5.1 ANALYSE DER AUSWIRKUNGEN VON COVID-19 AUF DEN MARKT
5.2 NACHWIRKUNGEN VON COVID-19 UND REGIERUNGSINITIATIVEN ZUR BELEBUNG DES NORDAMERIKANISCHEN WASSERSTOFFSPEICHERMARKTES
5.3 STRATEGISCHE ENTSCHEIDUNGEN FÜR HERSTELLER NACH COVID-19, UM WETTBEWERBSFÄHIGE MARKTANTEILE ZU GEWINNEN
5.4 PREISEINFLÜGE
5.5 AUSWIRKUNGEN AUF DIE NACHFRAGE
5.6 AUSWIRKUNGEN AUF DIE LIEFERKETTE
5.7 SCHLUSSFOLGERUNG
6 MARKTÜBERSICHT
6.1 TREIBER
6.1.1 Steigende Nachfrage nach emissionsarmen Kraftstoffen
6.1.2 STEIGENDE NACHFRAGE NACH AMMONIAK UND METHANOL
6.1.3 Erhöhte Nutzung von Wasserstoffspeichertanks in Transportanwendungen
6.2 EINSCHRÄNKUNGEN
6.2.1 BEGRENZTE VERFÜGBARKEIT VON WASSERSTOFF-TANKINFRASTRUKTUREN IN ENTWICKELTEN LÄNDERN
6.2.2 STRENGE TECHNISCHE ANFORDERUNGEN
6.3 CHANCEN
6.3.1 ENTWICKLUNG NEUER ANWENDUNGEN FÜR WASSERSTOFFBETRIEBENE BRENNSTOFFZELLEN
6.3.2 ENTWICKLUNG EINES GERINGEN LAGERTANKS FÜR TRANSPORTANWENDUNGEN
6.4 HERAUSFORDERUNG
6.4.1 Aufbau der Infrastruktur für Elektroautos in Mexiko
7. Nordamerikanischer Markt für Wasserstoffspeicherung nach Speicherform
7.1 ÜBERSICHT
7.2 PHYSIKALISCHE
7.2.1 DRUCKGAS
7.2.2 KALT ODER KRYOKOMPRIMIERT
7.2.3 FLÜSSIGER WASSERSTOFF
7.3 MATERIALBASIERT
7.3.1 CHEMISCHER WASSERSTOFF
7.3.2 INTERSTITIALES HYDRID
7.3.3 KOMPLEXES HYDRID
7.3.4 FLÜSSIGE ORGANISCHE STOFFE
7.3.5 Adsorbentien
8. Nordamerikanischer Markt für Wasserstoffspeicherung, nach Speichertyp
8.1 ÜBERSICHT
8.2 ZYLINDER
8.3 HÄNDLER
8.4 VOR ORT
8.5 AN BORD
9 Nordamerikanischer Markt für Wasserstoffspeicherung nach Verteilung
9.1 ÜBERSICHT
9.2 PIPELINES
9.3 Produktion vor Ort
9.4 STRASSENTRANSPORT
10 Nordamerikanischer Markt für Wasserstoffspeicherung, nach Anwendung
10.1 ÜBERSICHT
10.2 STATIONÄRE STROMVERSORGUNG
10.2.1 STROMERZEUGUNG
10.2.2 THERMISCHE SYSTEME
10.2.3 ENERGIESYSTEME
10.3 TRAGBARE STROMVERSORGUNG
10.3.1 Brennstoffzellen für den Offroad-Einsatz
10.3.2 BRENNSTOFFZELLEN ZUR HILFSENERGIEERZEUGUNG
10.3.3 BRENNSTOFFZELLEN FÜR UNTERHALTUNGSELEKTRONIKGERÄTE
10.4 TRANSPORTLEISTUNGSANWENDUNG
10.4.1 WASSERSTOFFBETRIEBENE BUSSE
10.4.2 WASSERSTOFFBETRIEBENE KRAFTFAHRZEUGE
10.4.3 WASSERSTOFFBETRIEBENE FAHRRÄDER
10.4.4 SONSTIGES
11 Nordamerikanischer Markt für Wasserstoffspeicherung, nach Endverbraucher
11.1 ÜBERBLICK
11.2 CHEMIKALIEN
11.3 Ölraffination
11.4 TRANSPORT
11.5 INDUSTRIE
11.6 METALLBEARBEITUNG
11.7 SONSTIGES
12 Nordamerikanischer Markt für Wasserstoffspeicherung nach Ländern
12.1 NORDAMERIKA
12.2 USA
12.3 KANADA
12.4 MEXIKO
13 Nordamerikanischer Markt für Wasserstoffspeicherung, Unternehmenslandschaft
13.1 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
13.2 Fusionen und Übernahmen
13.3 ERWEITERUNGEN
13.4 NEUE PRODUKTENTWICKLUNG
13.5 PARTNERSCHAFT
14 SWOT-ANALYSE
15 Nordamerikanischer Markt für Wasserstoffspeicherung, Firmenprofil
15.1 GENERAL MOTORS
15.1.1 UNTERNEHMENSÜBERSICHT
15.1.2 Umsatzanalyse
15.1.3 MARKENPORTFOLIO
15.1.4 NEUESTES UPDATE
15.2 PANASONIC CORPORATION
15.2.1 UNTERNEHMENSÜBERSICHT
15.2.2 Umsatzanalyse
15.2.3 MARKENPORTFOLIO
15.2.4 NEUESTE UPDATES
15.3 AIR PRODUCTS AND CHEMICALS, INC
15.3.1 UNTERNEHMENSÜBERSICHT
15.3.2 Umsatzanalyse
15.3.3 PRODUKTPORTFOLIO
15.3.4 NEUESTE UPDATES
15.4 WORTHINGTON INDUSTRIES, INC.
15.4.1 UNTERNEHMENSÜBERSICHT
15.4.2 Umsatzanalyse
15.4.3 PRODUKTPORTFOLIO
15.4.4 NEUESTES UPDATE
15.5 LUFTFLÜSSIGKEIT
15.5.1 UNTERNEHMENSÜBERSICHT
15.5.2 Umsatzanalyse
15.5.3 PRODUKTPORTFOLIO
15.5.4 NEUESTES UPDATE
15.6 LINDE PLC
15.6.1 UNTERNEHMENSÜBERSICHT
15.6.2 Umsatzanalyse
15.6.3 PRODUKTPORTFOLIO
15.6.4 NEUESTES UPDATE
15.7 STEELHEAD COMPOSITES, INC.
15.7.1 UNTERNEHMENSÜBERSICHT
15.7.2 PRODUKTPORTFOLIO
15.7.3 NEUESTES UPDATE
15.8 HYDROGEN COMPONENTS, INC.
15.8.1 UNTERNEHMENSÜBERSICHT
15.8.2 PRODUKTPORTFOLIO
15.8.3 NEUESTES UPDATE
15.9 FUELCELL ENERGY, INC.
15.9.1 UNTERNEHMENSÜBERSICHT
15.9.2 Umsatzanalyse
15.9.3 PRODUKTPORTFOLIO
15.9.4 NEUESTE UPDATES
15.1 HEXAGON COMPOSITES ASA
15.10.1 UNTERNEHMENSÜBERSICHT
15.10.2 UMSATZANALYSE
15.10.3 PRODUKTPORTFOLIO
15.10.4 NEUESTE UPDATES
15.11 WASSERSTOFFTECHNIK
15.11.1 UNTERNEHMENSÜBERSICHT
15.11.2 PRODUKTPORTFOLIO
15.11.3 NEUESTES UPDATE
15.12 LUXFER GAS CYLINDERS (EINE TOCHTERGESELLSCHAFT VON LUXFER HOLDINGS PLC)
15.12.1 UNTERNEHMENSÜBERSICHT
15.12.2 Umsatzanalyse
15.12.3 PRODUKTPORTFOLIO
15.12.4 NEUESTES UPDATE
15.13 MCPHY ENERGY SA
15.13.1 UNTERNEHMENSÜBERSICHT
15.13.2 Umsatzanalyse
15.13.3 PRODUKTPORTFOLIO
15.13.4 NEUESTES UPDATE
15.14 PROCESS/KANA INC.
15.14.1 UNTERNEHMENSÜBERSICHT
15.14.2 PRODUKTPORTFOLIO
15.14.3 NEUESTES UPDATE
15.15 TOSHIBA ENERGY SYSTEMS & SOLUTIONS CORPORATION (EINE TOCHTERGESELLSCHAFT DER TOSHIBA CORPORATION)
15.15.1 UNTERNEHMENSÜBERSICHT
15.15.2 Umsatzanalyse
15.15.3 PRODUKTPORTFOLIO
15.15.4 NEUESTE UPDATES
16 FRAGEBOGEN
17 VERWANDTE BERICHTE
Tabellenverzeichnis
TABELLENLISTE
TABELLE 1 IMPORTDATEN FÜR WASSERSTOFF; HS-CODE: 280410 (TAUSEND USD)
TABELLE 2 EXPORTDATEN FÜR WASSERSTOFF; HS-CODE: 280410 (TAUSEND USD)
TABELLE 3: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH SPEICHERFORM, 2018–2027 (MIO. USD)
TABELLE 4: NORDAMERIKANISCHES STARRES PRODUKT AUF DEM MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH LÄNDERN, 2018–2027 (TAUSEND EINHEITEN)
TABELLE 5: NORDAMERIKANISCHER MARKT FÜR STARRE PRODUKTE AUF DEM WASSERSTOFFSPEICHERUNGSMARKT, NACH LÄNDERN, 2018–2027 (MILLIONEN USD)
TABELLE 6: NORDAMERIKANISCHER MARKT FÜR PHYSIKALISCHE WASSERSTOFFSPEICHERUNG, NACH PHYSIKALISCHER SPEICHERFORM, 2018–2027 (MIO. USD)
TABELLE 7: NORDAMERIKANISCHES FLEXIBLES PRODUKT AUF DEM MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH LÄNDERN, 2018–2027 (TAUSEND EINHEITEN)
TABELLE 8: NORDAMERIKANISCHER MARKT FÜR FLEXIBLE PRODUKTE ZUR WASSERSTOFFSPEICHERUNG, NACH LÄNDERN, 2018–2027 (MIO. USD)
TABELLE 9: NORDAMERIKANISCHER MARKT FÜR MATERIALBASIERTE WASSERSTOFFSPEICHERUNG, NACH MATERIALBASIERTER SPEICHERFORM, 2018–2027 (MIO. USD)
TABELLE 10: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH SPEICHERART, 2018–2027 (MILLIONEN USD)
TABELLE 11: NORDAMERIKANISCHER MARKT FÜR FLASCHENSPEICHERUNG VON WASSERSTOFF, NACH LÄNDERN, 2018–2027 (MIO. USD)
TABELLE 12: NORDAMERIKANISCHE HÄNDLER AUF DEM MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH LÄNDERN, 2018–2027 (MIO. USD)
TABELLE 13: NORDAMERIKANISCHER MARKT FÜR DIE VOR-ORT-SPEICHERUNG VON WASSERSTOFF, NACH LÄNDERN, 2018–2027 (MIO. USD)
TABELLE 14: NORDAMERIKA: ANBORD IM MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH LÄNDERN, 2018–2027 (MILLIONEN USD)
TABELLE 15: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH VERTEILUNG, 2018–2027 (MIO. USD)
TABELLE 16: PIPELINETYPEN IN NORDAMERIKA IM MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH LAND, 2018–2027 (MILLIONEN USD)
TABELLE 17: VOR-ORT-PRODUKTIONSARTEN IM MARKT FÜR WASSERSTOFFSPEICHERUNG IN NORDAMERIKA, NACH LÄNDERN, 2018–2027 (MIO. USD)
TABELLE 18: STRASSENVERKEHRSARTEN IN NORDAMERIKA AUF DEM MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH LÄNDERN, 2018–2027 (MILLIONEN USD)
TABELLE 19: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD)
TABELLE 20: NORDAMERIKANISCHER MARKT FÜR STATIONÄRE STROMVERSORGUNG IN DER WASSERSTOFFSPEICHERUNG, NACH LÄNDERN, 2018–2027 (MIO. USD)
TABELLE 21: FÜLLSTOFFE IM MARKT FÜR WASSERSTOFFSPEICHERUNG IN NORDAMERIKA, NACH ROHSTOFFEN FÜR FÜLLSTOFFE, 2018–2027 (MIO. USD)
TABELLE 22: NORDAMERIKANISCHER MARKT FÜR TRAGBARE STROMVERSORGUNG IN DER WASSERSTOFFSPEICHERUNG, NACH LÄNDERN, 2018–2027 (MIO. USD)
TABELLE 23: NORDAMERIKANISCHER MARKT FÜR TRAGBARE STROMVERSORGUNGEN IM WASSERSTOFFSPEICHERUNGSBEREICH, NACH ANWENDUNG DER TRAGBARE STROMVERSORGUNG, 2018–2027 (MILLIONEN USD)
TABELLE 24: ANWENDUNG VON TRANSPORTENERGIE IM MARKT FÜR WASSERSTOFFSPEICHERUNG IN NORDAMERIKA, NACH LÄNDERN, 2018–2027 (MIO. USD)
TABELLE 25: NORDAMERIKANISCHER MARKT FÜR DIE SPEICHERUNG VON WASSERSTOFF FÜR DEN TRANSPORT, NACH ANWENDUNG IM TRANSPORT, 2018–2027 (MILLIONEN USD)
TABELLE 26: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH ENDVERBRAUCHER, 2018–2027 (MILLIONEN USD)
TABELLE 27: NORDAMERIKANISCHER MARKT FÜR CHEMIKALIEN ZUR WASSERSTOFFSPEICHERUNG, NACH LÄNDERN, 2018–2027 (MIO. USD)
TABELLE 28: NORDAMERIKANISCHER MARKT FÜR ÖLRAFFINIERUNG IM WASSERSTOFFSPEICHERUNGSMARKT, NACH LÄNDERN, 2018–2027 (MIO. USD)
TABELLE 29: NORDAMERIKANISCHER TRANSPORTMARKT FÜR DIE WASSERSTOFFSPEICHERUNG, NACH LÄNDERN, 2018–2027 (MIO. USD)
TABELLE 30: NORDAMERIKANISCHER INDUSTRIEMARKT FÜR WASSERSTOFFSPEICHERUNG, NACH LÄNDERN, 2018–2027 (MILLIONEN USD)
TABLE 31 NORTH AMERICA METAL WORKING IN HYDROGEN STORAGE MARKET, BY COUNTRY, 2018-2027 (USD MILLION)
TABLE 32 NORTH AMERICA OTHERS IN HYDROGEN STORAGE MARKET, BY COUNTRY, 2018-2027 (USD MILLION)
TABLE 33 NORTH AMERICA HYDROGEN STORAGE MARKET,2018-2027 (USD MILLION)
TABLE 34 NORTH AMERICA HYDROGEN STORAGE MARKET,2018-2027 (THOUSAND UNITS)
TABLE 35 NORTH AMERICA HYDROGEN STORAGE MARKET, BY STORAGE FORM 2018-2027 (USD MILLION)
TABLE 36 NORTH AMERICA HYDROGEN STORAGE MARKET, BY STORAGE FORM 2018-2027 (THOUSAND UNITS)
TABLE 37 NORTH AMERICA PHYSICAL IN HYDROGEN STORAGE MARKET, BY PHYSICAL STORAGE FORM, 2018-2027 (USD MILLION)
TABLE 38 NORTH AMERICA MATERIAL BASED IN HYDROGEN STORAGE MARKET, BY MATERIAL BASED STORAGE FORM, 2018-2027 (USD MILLION)
TABLE 39 NORTH AMERICA HYDROGEN STORAGE MARKET, BY STORAGE TYPE , 2018-2027 (USD MILLION)
TABLE 40 NORTH AMERICA HYDROGEN STORAGE MARKET, BY DISTRIBUTION,2018-2027 (USD MILLION)
TABLE 41 NORTH AMERICA HYDROGEN STORAGE MARKET, BY APPLICATION, 2018-2027 (USD MILLION)
TABLE 42 NORTH AMERICA STATIONARY POWER IN HYDROGEN STORAGE MARKET, BY STATIONARY POWER APPLICATION, 2018-2027 (USD MILLION)
TABLE 43 NORTH AMERICA PORTABLE POWER IN HYDROGEN STORAGE MARKET, BY PORTABLE POWER APPLICATION, 2018-2027 (USD MILLION)
TABLE 44 NORTH AMERICA TRANSPORTATION POWER IN HYDROGEN STORAGE MARKET, BY TRANSPORTATION POWER APPLICATION, 2018-2027 (USD MILLION)
TABLE 45 NORTH AMERICA HYDROGEN STORAGE MARKET, BY END-USER, 2018-2027 (USD MILLION)
TABLE 46 U.S. HYDROGEN STORAGE MARKET, BY STORAGE FORM, 2018-2027 (USD MILLION)
TABLE 47 U.S. HYDROGEN STORAGE MARKET, BY STORAGE FORM, 2018-2027 (THOUSAND UNITS)
TABLE 48 U.S. PHYSICAL IN HYDROGEN STORAGE MARKET, BY PHYSICAL STORAGE FORM, 2018-2027 (USD MILLION)
TABLE 49 U.S. MATERIAL BASED IN HYDROGEN STORAGE MARKET, BY MATERIAL BASED STORAGE FORM, 2018-2027 (USD MILLION)
TABLE 50 U.S. HYDROGEN STORAGE MARKET, BY STORAGE TYPE , 2018-2027 (USD MILLION)
TABLE 51 U.S. HYDROGEN STORAGE MARKET, BY DISTRIBUTION,2018-2027 (USD MILLION)
TABLE 52 U.S. HYDROGEN STORAGE MARKET, BY APPLICATION, 2018-2027 (USD MILLION)
TABLE 53 U.S. STATIONARY POWER IN HYDROGEN STORAGE MARKET, BY STATIONARY POWER APPLICATION, 2018-2027 (USD MILLION)
TABLE 54 U.S. PORTABLE POWER IN HYDROGEN STORAGE MARKET, BY PORTABLE POWER APPLICATION, 2018-2027 (USD MILLION)
TABLE 55 U.S. TRANSPORTATION POWER IN HYDROGEN STORAGE MARKET, BY TRANSPORTATION POWER APPLICATION, 2018-2027 (USD MILLION)
TABLE 56 U.S. HYDROGEN STORAGE MARKET, BY END-USER, 2018-2027 (USD MILLION)
TABLE 57 CANADA HYDROGEN STORAGE MARKET, BY STORAGE FORM 2018-2027 (USD MILLION)
TABLE 58 CANADA HYDROGEN STORAGE MARKET, BY STORAGE FORM 2018-2027 (THOUSAND UNITS)
TABLE 59 CANADA PHYSICAL IN HYDROGEN STORAGE MARKET, BY PHYSICAL STORAGE FORM, 2018-2027 (USD MILLION)
TABLE 60 CANADA MATERIAL BASED IN HYDROGEN STORAGE MARKET, BY MATERIAL BASED STORAGE FORM, 2018-2027 (USD MILLION)
TABLE 61 CANADA HYDROGEN STORAGE MARKET, BY STORAGE TYPE , 2018-2027 (USD MILLION)
TABELLE 62 KANADISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH VERTEILUNG, 2018–2027 (MIO. USD)
TABELLE 63 KANADISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD)
TABELLE 64: KANADISCHER MARKT FÜR STATIONÄRE STROMVERSORGUNG IM WASSERSTOFFSPEICHERUNGSBEREICH, NACH ANWENDUNG DER STATIONÄREN STROMVERSORGUNG, 2018–2027 (MILLIONEN USD)
TABELLE 65: KANADISCHER MARKT FÜR TRAGBARE STROMVERSORGUNG IM WASSERSTOFFSPEICHERUNGSBEREICH, NACH ANWENDUNG DER TRAGBARE STROMVERSORGUNG, 2018–2027 (MILLIONEN USD)
TABELLE 66 KANADISCHER MARKT FÜR TRANSPORTENERGIE IM WASSERSTOFFSPEICHERUNGSBEREICH, NACH ANWENDUNG DER TRANSPORTENERGIE, 2018–2027 (MILLIONEN USD)
TABELLE 67: KANADISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH ENDVERBRAUCHER, 2018–2027 (MILLIONEN USD)
TABELLE 68 MEXIKO: MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH SPEICHERFORM 2018–2027 (MILLIONEN USD)
TABELLE 69 MEXIKO: MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH SPEICHERFORM 2018–2027 (TAUSEND EINHEITEN)
TABELLE 70 MEXIKO: PHYSIKALISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH PHYSIKALISCHER SPEICHERFORM, 2018–2027 (MIO. USD)
TABELLE 71 MEXIKO – MARKT FÜR MATERIALBASIERTE WASSERSTOFFSPEICHERUNG, NACH MATERIALBASIERTER SPEICHERFORM, 2018–2027 (MILLIONEN USD)
TABELLE 72 MEXIKO: MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH SPEICHERART, 2018–2027 (MILLIONEN USD)
TABELLE 73 MEXIKO: MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH VERTEILUNG, 2018–2027 (MILLIONEN USD)
TABELLE 74 MEXIKO: MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH ANWENDUNG, 2018–2027 (MILLIONEN USD)
TABELLE 75 MEXIKO: MARKT FÜR STATIONÄRE STROMVERSORGUNG IM WASSERSTOFFSPEICHERUNGSBEREICH, NACH ANWENDUNG DER STATIONÄREN STROMVERSORGUNG, 2018–2027 (MILLIONEN USD)
TABELLE 76 MEXIKO: MARKT FÜR TRAGBARE STROMVERSORGUNG IM WASSERSTOFFSPEICHERUNGSBEREICH, NACH ANWENDUNG DER TRAGBARE STROMVERSORGUNG, 2018–2027 (MILLIONEN USD)
TABELLE 77 MEXIKO: TRANSPORTENERGIE IM WASSERSTOFFSPEICHERMARKT, NACH TRANSPORTENERGIEANWENDUNG, 2018–2027 (MILLIONEN USD)
TABELLE 78 MEXIKO: MARKT FÜR WASSERSTOFFSPEICHERUNG, NACH ENDVERBRAUCHER, 2018–2027 (MILLIONEN USD)
Abbildungsverzeichnis
ABBILDUNGSVERZEICHNIS
ABBILDUNG 1: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: SEGMENTIERUNG
ABBILDUNG 2: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: DATENTRIANGULATION
ABBILDUNG 3: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: DROC-ANALYSE
ABBILDUNG 4: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: REGIONALE VS. LÄNDERMARKTANALYSE
ABBILDUNG 5: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: UNTERNEHMENSFORSCHUNGSANALYSE
ABBILDUNG 6: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: DIE FORMLIFE-LINIENKURVE DER SPEICHERUNG
ABBILDUNG 7: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: DEMOGRAFISCHE INTERVIEWS
ABBILDUNG 8: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: DBMR-MARKTPOSITIONSRASTER
ABBILDUNG 9: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: MARKT-ENDBENUTZERABDECKUNGSNETZ
ABBILDUNG 10: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: DIE MARKT-HERAUSFORDERUNGSMATRIX
ABBILDUNG 11 NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: ANALYSE DER ANBIETERANTEILE
ABBILDUNG 12 NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: SEGMENTIERUNG
ABBILDUNG 13: Die zunehmende Nutzung von Wasserstoffspeichertanks im Transportbereich wird den nordamerikanischen Markt für Wasserstoffspeicherung im Prognosezeitraum 2020–2027 voraussichtlich antreiben.
ABBILDUNG 14: DAS PHYSIKALISCHE SEGMENT WIRD IN DEN JAHREN 2020 UND 2027 ERWARTET DEN GRÖSSTEN ANTEIL DES NORDAMERIKANISCHEN WASSERSTOFFSPEICHERMARKTES AUSMACHEN
ABBILDUNG 15: TREIBER, EINSCHRÄNKUNGEN, CHANCEN UND HERAUSFORDERUNGEN DES NORDAMERIKANISCHEN WASSERSTOFFSPEICHERMARKTES
ABBILDUNG 16 NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: NACH SPEICHERFORM, 2019
ABBILDUNG 17 NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: NACH SPEICHERART, 2019
ABBILDUNG 18 NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: NACH VERTEILUNG, 2019
ABBILDUNG 19: NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: NACH ANWENDUNG, 2019
ABBILDUNG 20 NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: NACH HERSTELLUNGSVERFAHREN, 2019
ABBILDUNG 21 FEUERFESTE MARKT IN NORDAMERIKA: ÜBERSICHT (2019)
ABBILDUNG 22 FEUERFESTE MARKT IN NORDAMERIKA: NACH LÄNDERN (2019)
ABBILDUNG 23 FEUERFESTE MARKT IN NORDAMERIKA: NACH LÄNDERN (2020 UND 2027)
ABBILDUNG 24 FEUERFESTE MARKT IN NORDAMERIKA: NACH LÄNDERN (2019 UND 2027)
ABBILDUNG 25 MARKT FÜR FEUERFESTMATERIALIEN IN NORDAMERIKA: NACH TYP (2020–2027)
ABBILDUNG 26 NORDAMERIKANISCHER MARKT FÜR WASSERSTOFFSPEICHERUNG: UNTERNEHMENSANTEIL 2019 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











