


North America Industrial Boilers Market Segmentation, By Tubing Methods (Carrier Fire Tube Boilers, Water Tube Boilers), Steam Pressure (High Pressure Boilers, Medium Pressure Boilers, and Low Pressure Boilers), Steam Usage (Process Boilers, Utility Boilers, and Marine Boilers)
Was ist die North America Industrial Boilers Market Size and Growth Rate
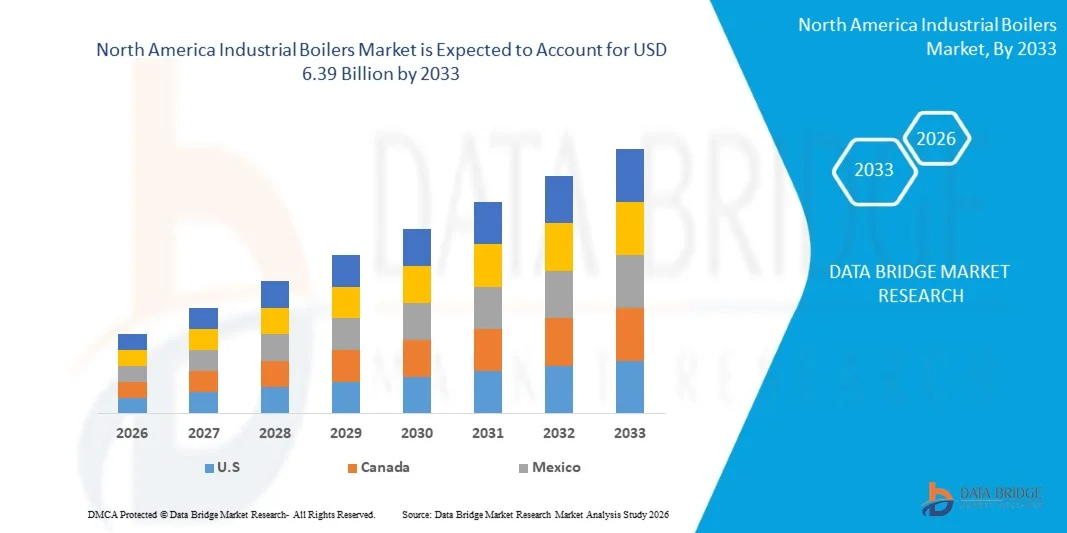
- Nach der Data Bridge Market Research Analyse wurde der Markt für Industriekessel in Nordamerika auf4,04 Milliarden USD in 2025und wird zu erreichen6,39 Milliarden USD bis 2033, in einemCAGR von 5,90% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die steigende Nachfrage nach energieeffizienten industriellen Heizsystemen, den Austausch von alternden Kesselinfrastrukturen und den Ausbau von Anwendungen in der chemischen und petrochemischen Industrie, in der Lebensmittel- und Getränkeindustrie, in der Zellstoff- und Papierindustrie und in der Metallverarbeitung getrieben wird.
- Der zunehmende Fokus auf industrielle Energieeffizienz, strengere Emissionsanforderungen und die Modernisierung von Fertigungsanlagen in den USA, Kanada und Mexiko ist die Förderung von Industriezweigen zur Einführung fortschrittlicher Kesseltechnologien. Nicht kondensierende Kessel dienen weiterhin Hochtemperatur-Industrieanwendungen, während Elektrifizierung, sauberere Brennstoffe und intelligente Kesselsteuerungssysteme Chancen für eine verbesserte betriebliche Effizienz und reduzierte Emissionen schaffen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 4.04 Milliarden
- Voraussichtlicher Marktwert (2033): USD 6.39 Milliarden
- Prognose CAGR (2026–2033): 5,90%
- Führendes Land in 2025: Vereinigte Staaten
- Schnellster Anbauland: Mexiko
Was sind die großen Takeaways des Nordamerika Industrial Boilers Market
- Die Vereinigten Staaten dominierten den Markt für Industriekessel in Nordamerika mit dem größten Umsatzanteil von 82 % im Jahr 2025, unterstützt durch etablierte industrielle Infrastruktur, laufender Kesselersatz und Nachfrage aus der chemischen, Lebensmittelverarbeitung und Produktionsindustrie.
- Mexiko wird von 2026 bis 2033 das am schnellsten wachsende Land bei einem CAGR von 4,2% sein, das durch industrielle Expansion und steigende Nachfrage nach effizienten Dampferzeugungsanlagen getrieben wird.
- Das Segment der Trägerfeuerrohrkessel führte den Markt mit einem Anteil von 47 % im Jahr 2025, angetrieben durch ihre Wirtschaftlichkeit, einfachere Konstruktion und Eignung für industrielle Dampfanwendungen mit geringer bis mittlerer Kapazität.
- Wasserrohrkessel sind der am schnellsten wachsende Rohrverfahren Typ, projiziert, um eine CAGR von 4,5% zu registrieren, was den Bedarf an Hochdruck- und Hochleistungsdampferzeugung widerspiegelt.
- Das Segment Mitteldruckkessel dominierte die Stromdruckkategorie mit einem Umsatzanteil von 42 % im Jahr 2025, was durch seine breite Anwendbarkeit in der Fertigungs- und Prozessindustrie führte.
- Prozesskessel entfielen 2025 auf 58 % des Marktanteils, bevorzugt durch umfangreiche Nachfrage nach kontrolliertem Dampf in industriellen Produktionsprozessen
- Das Segment Biomassekessel ist die am schnellsten wachsende Kraftstoffart, mit einem CAGR von 8,4%, angetrieben durch das wachsende industrielle Interesse an erneuerbaren Brennstoffen und kohlenstoffarmer Prozessheizung.
Report Scope und North America Industrial Boilers Marktsegmentierung
|
Attribute |
Nordamerika Industrie Boilers Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Nordamerika Industriebögenmarkt
- Industrieanlagen in ganz Nordamerika übernehmen zunehmend hocheffiziente und emissionsarme Kesselsysteme, um Kraftstoffverbrauch, Betriebskosten und Luftemissionen zu reduzieren und gleichzeitig eine zuverlässige Dampferzeugung zu gewährleisten.
- So beauftragte Vicinity Energy im November 2024 einen 42 MW Elektrokessel im industriellen Maßstab in Cambridge, Massachusetts, der eine kohlenstofffreie thermische Energieerzeugung ermöglichte und die zunehmende Einführung von elektrifizierter Industriedampferzeugung in Nordamerika demonstrierte.
- Fortgeschrittene Verbrennungssteuerungen, Wärmerückgewinnung, Kondensationstechnologien und automatisierte Überwachung werden zunehmend in Industriekesselanlagen integriert, um die thermische Effizienz zu verbessern und die Kraftstoffausnutzung zu optimieren.
- Auch die Hersteller und Industriebetreiber untersuchen Elektrifizierungs-, Biomasse- und flexible Brennstofftechnologien als Alternative zu konventionellen fossil-kraftstoffbefeuerten Kesseln, insbesondere wenn die Emissionsreduktions- und Energiewendeziele immer wichtiger werden.
- Im Oktober 2024 erhielt die US-Abteilung für Energie Kohler Vikrell Electric Boiler & Microgrid System mehr als 588.000 US-Dollar für Phase 1 und unterstützte die Installation von Elektrokesseln neben einem 21 MW Solar-Array und 20.5 MW Batteriesystem in ihrer Arizona-Produktionsanlage mit geschätzten CO2-Reduktionen von 7,865 Tonnen jährlich.
- Da die Hersteller die Energieeffizienz, die Emissionsreduktion und die Betriebssicherheit priorisieren, wird die Einführung fortschrittlicher Kesseltechnologien erwartet, dass sie hocheffiziente und digital ermöglichte Systeme als wichtige Komponenten der modernen industriellen Dampferzeugung beschleunigen, verstärken.
Was sind die wichtigsten Treiber des Nordamerika Industrie Boilers Markt
- Der Ausbau der Produktions-, Chemie-, Lebensmittel-, Zellstoff- und Papierindustrie und anderer energieintensiver Industrien erhöht die Nachfrage nach zuverlässigen Industriedampf- und Prozessheizsystemen in ganz Nordamerika.
- So hat die US-Abteilung für Energie im Juni 2024 ein Projekt zur Nachrüstung eines Gasdampfkessels in der Produktionsanlage Charleston, West Virginia, von Dow Chemical mit thermochemischer Energiespeichertechnik, zur effizienteren Prozessdampferzeugung und zur Demonstration weiterer Investitionen in die industrielle Dampfsystemmodernisierung vorgeschlagen.
- Der zunehmende regulatorische Schwerpunkt auf der Kontrolle von Partikeln, Stickoxiden, Schwefeldioxid, Quecksilber, Chlorwasserstoff und Kohlenmonoxid ist die Förderung von Industrieanlagen zur Modernisierung von Kesseln und damit verbundenen Emissionskontrollsystemen.
- Im Oktober 2024 erhielt die US-Abteilung für Energie Kohler mehr als 588.000 USD für Phase 1 ihres Vikrell Electric Boiler & Microgrid Systems in Casa Grande, Arizona, mit dem geplanten System, das voraussichtlich die CO2-Emissionen der Prozessheizung um schätzungsweise 7,865 Tonnen jährlich reduzieren und den Einsatz von Erdgaskesseln durch Elektrokessel ersetzen soll.
- Mit der industriellen Produktion, die zuverlässige Prozesswärme und Anlagen erfordert, die gleichzeitig eine höhere Energieeffizienz und Emissionskonformität suchen, wird erwartet, dass Investitionen in moderne, effiziente und emissionsarme Industriekesselsysteme ein wichtiger Markttreiber bleiben
Welche Faktoren erschweren das Wachstum des Marktes für industrielle Kessel Nordamerikas
- Erweiterte Industriekessel benötigen erhebliche Investitionen in den Bereichen Ausrüstungsersatz, Engineering, Installation, Kontrollen, Verbrennungssysteme und Emissionsmanagement-Technologien und schaffen finanzielle Barrieren für kleinere Anlagen.
- So stellte die US-Abteilung für Energie im April 2024 fest, dass die Umrüstung bestehender großer Gebäude mit Kesselelektrifizierungssystemen größere Herausforderungen als neue Konstruktionen darstellt und die technischen und Integrationskosten im Zusammenhang mit der Ersetzung bestehender Infrastruktur für fossile Brennstoffe hervorhebt.
- Die wirtschaftliche Herausforderung wird verstärkt, wenn Anlagen funktionierende Vermächtniskessel vor dem Ende ihres nützlichen Betriebslebens ersetzen müssen, da die Betreiber den Investitionsaufwand gegen langfristige Kraftstoff- und Instandhaltungsersparnisse ausgleichen müssen.
- So hat die US-Abteilung für Energie im Oktober 2024 5 Millionen US-Dollar für fünf industrielle Elektrifizierungsprojekte angekündigt, in denen festgestellt wird, dass die Integration neuer elektrischer Prozess-Heiztechnologien in Einrichtungen rund um konventionelle Heizsysteme eine wichtige Herausforderung bleibt.
- Die hohen Kapitalanforderungen, die langen Installationszeiten und die Komplexität der Integration neuer Kessel mit vorhandener Dampfinfrastruktur stellen weiterhin Ersatzprojekte vor, insbesondere für kleinere Industrieanlagen und kostensensitive Fertigungsbetriebe.
Wie wird der Nordamerika Industrie Boilers Market segmentiert
Der Markt für Industriekessel in Nordamerika wird auf der Grundlage von Schlauchmethoden, Dampfdruck, Dampfverbrauch, Kraftstoffart, Produktart, Kesselpferd und Industrie segmentiert.
- Durch Schlauchverfahren
Auf der Grundlage von Schlauchverfahren wird der Markt für Industriekessel in Nordamerika in Förderkessel und Wasserrohrkessel segmentiert. Das Segment der Trägerfeuerrohrkessel dominierte den Markt mit 47 % Anteil im Jahr 2025 aufgrund ihrer Wirtschaftlichkeit, einfacheren Bauweise und Eignung für industrielle Dampfanwendungen mit geringer bis mittlerer Kapazität. Diese Kessel sind weit verbreitet in der Lebensmittelverarbeitung, Gesundheitsversorgung, Verpackung, Wäschereien und kleinere Fertigungseinrichtungen. Die vergleichsweise einfachen Betriebs- und Wartungsanforderungen machen sie attraktiv für Industrieanlagen, die eine zuverlässige Dampferzeugung suchen. Feuerrohrsysteme können auch als verpackte Einheiten installiert werden, wodurch Installationsaufwand und Ausfallzeiten reduziert werden. Ihre Fähigkeit, moderate Dampfanforderungen zu unterstützen, macht sie für eine breite Palette von Industriebetrieben geeignet.
Das Segment Wasserrohrkessel wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 4,5% in der prognostizierten Periode zu registrieren, die durch steigende Nachfrage nach Hochdruck- und Hochleistungsdampferzeugung angetrieben wird. Diese Kessel zirkulieren Wasser durch Rohre, die heißen Verbrennungsgasen ausgesetzt sind, so dass sie effizient unter anspruchsvollen industriellen Bedingungen arbeiten können. Sie eignen sich besonders für große Fertigungsanlagen, chemische Anlagen, Zellstoff- und Papierbetriebe und andere energieintensive Anwendungen. Wasserrohrsysteme können höhere Dampfleistung bieten und fortschrittliche Verbrennungs- und Emissionskontrolltechnologien unterstützen. Die zunehmende Modernisierung von Industrieanlagen ist ein ermutigender Austausch konventioneller Systeme mit höhereffizienten Kesselkonfigurationen. Ihre Eignung für anspruchsvolle Dampfbelastungen ist eine weitere Stärkung der Akzeptanz bei großen industriellen Anwendern.
- Durch Dampfdruck
Auf Basis des Dampfdrucks wird der Markt für Industriekessel in Nordamerika in Hochdruckkessel, Mitteldruckkessel und Niederdruckkessel segmentiert. Das Segment Mitteldruckkessel dominierte den Markt mit 42 % Anteil im Jahr 2025, unterstützt durch seine breite Anwendbarkeit in der Fertigungs- und Prozessindustrie. Diese Kessel bieten ausreichenden Dampfdruck für die Lebensmittelverarbeitung, Pharmaproduktion, Automobilherstellung, Verpackung und allgemeine industrielle Heizung. Durch ihre Betriebseigenschaften können Anlagen Dampfanforderungen mit Kraftstoffeffizienz und Betriebskosten ausgleichen. Mittlere Drucksysteme sind auch mit einer Vielzahl von Industriedampfverteilungsnetzen kompatibel. Ihre Vielseitigkeit macht sie geeignet für Einrichtungen, die nicht den extrem hohen Druck im Zusammenhang mit spezialisierten schweren industriellen Anwendungen erfordern.
Das Segment Hochdruckkessel wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 4,5% während der Prognosezeit zu registrieren, was durch steigende Anforderungen an Hochtemperatur-Prozessdampf und Großbetrieben bedingt ist. Hochdruckkessel sind in der Lage, anspruchsvolle thermische Prozesse zu unterstützen, während sie erhebliche Dampfleistung liefern. Sie eignen sich insbesondere für chemische Verarbeitung, Zellstoff und Papier, Automobilherstellung und andere energieintensive Anwendungen. Die zunehmende industrielle Automatisierung und Prozessoptimierung fördern den Einsatz von Kesseln, die unter variablen Belastungen stabilen Druck halten können. Moderne Hochdrucksysteme können auch fortschrittliche Verbrennungssteuerungen und Wärmerückgewinnungstechnologien einbeziehen. Industriebetreiber ersetzen zunehmend alternde Geräte durch Systeme, die eine verbesserte Effizienz und Betriebssicherheit bieten.
- Von Steam Nutzung
Auf der Grundlage des Dampfverbrauchs wird der Markt für Industriekessel in Nordamerika in Prozesskessel, Versorgungskessel und Meereskessel segmentiert. Das Segment Prozesskessel dominierte den Markt mit 58 % Anteil im Jahr 2025, aufgrund der umfangreichen Nachfrage nach kontrolliertem Dampf über industrielle Produktionsprozesse. Prozesskessel sind weit verbreitet für Heizung, Trocknung, Sterilisation, Kochen, chemische Verarbeitung und andere Produktionsaktivitäten. Lebensmittelverarbeitung, Pharma-, Zellstoff- und Papierindustrie und chemische Industrie stellen wichtige Anwender von Prozessdampf dar. Diese Systeme bieten eine zuverlässige thermische Energie, die für den kontinuierlichen und kontrollierten industriellen Betrieb benötigt wird. Ihre Fähigkeit, gleichbleibende Dampfqualität zu liefern, unterstützt Produktionseffizienz und Produktqualität.
Das Segment der Stromerzeuger wird voraussichtlich das schnellste Wachstum bei einem CAGR von 4,8% während der Prognosezeit registrieren, unterstützt durch steigende Nachfrage nach zentralisierten Dampferzeugungsanlagen und integrierten Industrieanlagen. Utilitätskessel werden verwendet, wenn Anlagen erhebliche und kontinuierliche thermische Energie für mehrere Operationen benötigen. Ihre Integration mit kombinierten Wärme- und Leistungssystemen kann die Gesamtenergienutzung verbessern und Verluste reduzieren. Industrieanlagen bewerten zunehmend zentralisierte Dampfsysteme im Rahmen breiterer energieeffizienter Modernisierungsprogramme. Fortschritte bei den Verbrennungskontrollen, der Wärmerückgewinnung und der Emissionsmanagement-Technologien verbessern die Leistungsfähigkeit der Kesselsysteme. Die wachsende Investition in große Fertigungsanlagen schafft zusätzliche Anforderungen an eine zuverlässige Dampferzeugung.
- Nach Kraftstoffart
Auf der Grundlage des Brennstofftyps wird der Markt für Industriekessel in Nordamerika in Kohlekessel, Ölkessel, Gaskessel, Biomassekessel und andere segmentiert. Das Segment Gaskessel dominierte den Markt mit einem Anteil von 56,5% im Jahr 2025, unterstützt durch die weit verbreitete Erdgasverfügbarkeit, die etablierte Verteilungsinfrastruktur und vergleichsweise geringere Emissionen als herkömmliche Kohlekraftwerke. Natürliche Gaskessel werden in der Lebensmittelverarbeitung, in der Produktion, in der Pharmaindustrie, in der Automobilindustrie und in der chemischen Industrie eingesetzt. Sie liefern eine zuverlässige Dampferzeugung und können effizient auf wechselnde industrielle Lastanforderungen reagieren. Moderne gasbefeuerte Systeme enthalten zunehmend fortschrittliche Brenner und automatisierte Verbrennungssteuerungen, um die Effizienz zu verbessern. Ihre Kompatibilität mit der bestehenden industriellen Energieinfrastruktur unterstützt auch Ersatz- und Nachrüstprojekte.
Das Segment Biomassekessel wird voraussichtlich das schnellste Wachstum bei einem CAGR von 8,4 % während des Prognosezeitraums erfassen, das durch das wachsende industrielle Interesse an erneuerbaren Brennstoffen und kohlenstoffarmen Prozessheizungen verursacht wird. Biomassekessel können Holzrückstände, landwirtschaftliche Abfälle und andere erneuerbare organische Materialien als Brennstoffquellen verwenden. Ihre Annahme ist besonders relevant für Industrien, die Biomasserückstände innerhalb ihrer eigenen Produktionsprozesse erzeugen. Pulp und Papier, Landwirtschaft, Lebensmittelverarbeitung und Holzindustrie bieten günstige Anwendungen für Biomasse-befeuerte Systeme. Die zunehmenden Dekarbonisierungsinitiativen fördern die Industrieunternehmen, erneuerbare Alternativen zu konventionellen fossilen Brennstoffen zu bewerten. Die Verbesserung der Verbrennungs-, Kraftstoffhandhabungs- und Emissionskontrolltechnologien erhöht die Funktionalität von Biomassesystemen.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der Markt für Industriekessel in Nordamerika in den kondensierenden Warmwasserkessel, den integrierten kondensierenden Warmwasserkessel, den integrierten Kondensationsdampfkessel, den Split-Kondensationsdampfkessel, den elektrischen beheizten Dampfkessel, den elektrischen Warmwasserkessel und andere segmentiert. Das kondensierende Heisswasserkesselsegment dominierte den Markt mit 31 % Anteil im Jahr 2025, unterstützt durch steigende Nachfrage nach energieeffizienten Heiztechnologien. Kondensationskessel erholen zusätzliche Wärme aus Abgasen, die sonst durch den Rauch verloren gehen würden. Diese Technologie kann die Kraftstoffauslastung verbessern und die Betriebskosten in geeigneten Industrieanwendungen senken. Kondensierende Warmwassersysteme werden zunehmend während der Anlagenmodernisierung und Kesselersatzprojekte berücksichtigt. Ihre kompakte Konfiguration und Kompatibilität mit fortschrittlichen Steuerungen unterstützen die Adoption.
Das Segment der elektrischen Heizdampfkessel soll das schnellste Wachstum bei einem CAGR von 6,0 % während der Prognosezeit erfassen, das durch die zunehmende industrielle Elektrifizierung und die Bemühungen zur Verringerung der direkten fossilen Brennstoffverbrennung angetrieben wird. Stromdampfkessel erzeugen Wärmeenergie ohne Verbrennungsemissionen vor Ort und eignen sich für Anlagen, die kohlenstoffarme Heizstrategien verfolgen. Sie können auch hochkontrollierbare Dampfleistung für Anwendungen bereitstellen, die ein präzises Wärmemanagement erfordern. Die zunehmende Verfügbarkeit erneuerbarer Energien verbessert die potenziellen Umweltvorteile der elektrischen Prozessheizung. Ihre kompakte Konfiguration kann für Anlagen vorteilhaft sein, bei denen Raum- und Installationsflexibilität wichtige Überlegungen sind. Industrielle Entkohlungsprogramme fördern die Hersteller, elektrische Alternativen zu herkömmlichen Gas-befeuerten Systemen zu bewerten.
- Von Boiler Horsepower
Auf Basis der Kesselpferde wird der Markt für Industriekessel in Nordamerika in 10–150 BHP, 151–300 BHP und 301–600 BHP segmentiert. Das Segment 10–150 BHP dominierte den Markt mit 32 % Anteil im Jahr 2025 aufgrund seiner weit verbreiteten Anwendung in Anlagen mit moderaten Dampfanforderungen. Diese Kessel werden häufig in der Lebensmittelverarbeitung, Pharmazeutika, Wäschereien, Gesundheitseinrichtungen, Verpackungen und kleineren Fertigungsbetrieben verwendet. Ihre relativ kompakte Konfiguration erleichtert die Installation in bestehenden Industrieanlagen. Geringere Anlagen- und Installationsanforderungen machen dieses Kapazitätsangebot auch für kleinere und mittlere Betreiber attraktiv. Die Systeme bieten ausreichend Dampf für Heizung, Reinigung, Sterilisation und ausgewählte Fertigungsprozesse.
Das Segment 301–600 BHP soll das schnellste Wachstum bei einem CAGR von 4,8 % während des Prognosezeitraums registrieren, das durch steigende Nachfrage nach Hochleistungsdampferzeugung in großen Industrieanlagen getrieben wird. Diese Kessel sind geeignet für Operationen, die eine erhebliche und kontinuierliche Dampfleistung erfordern. Sie werden zunehmend in großen Fertigungsanlagen, Zellstoff- und Papierfabriken, petrochemischen Betrieben und anderen energieintensiven Industrien eingesetzt. Die industrielle Modernisierung ermutigt die Betreiber, ältere Hochleistungssysteme durch effizientere Geräte zu ersetzen. Fortgeschrittene Verbrennungssteuerungen und Wärmerückgewinnungstechnologien können die Leistung dieser größeren Kesselsysteme weiter verbessern. Die Erweiterung der industriellen Produktionskapazität schafft zusätzliche Nachfrage nach einer zuverlässigen Hochleistungsdampferzeugung.
- Von der Industrie
Auf der Grundlage der Industrie wird der Markt für Industriekessel in Nordamerika in Lebensmittelindustrie, Brauereien, Wäschereien und Reinigungsfirmen, Bau, Pharma, Automobil, Zellstoff und Papier, Krankenhäuser, Landwirtschaft, Verpackung und andere segmentiert. Das Segment der Lebensmittelindustrie dominierte den Markt mit 24 % Anteil im Jahr 2025, unterstützt durch umfangreiche Anforderungen an Prozessdampf beim Kochen, Heizen, Sterilisation, Reinigung und Sanitär. Lebensmittelverarbeitende Einrichtungen benötigen eine zuverlässige thermische Energie, um die Produktionsqualität zu erhalten und strenge Hygieneanforderungen zu erfüllen. Industriekessel werden über die Milchverarbeitung, die Fleischverarbeitung, die Bäckereiproduktion, die Getränkeherstellung und die Lebensmittelverarbeitung eingesetzt. Die wachsende Nachfrage nach verarbeiteten und verpackten Lebensmitteln ist eine ermutigende Erweiterung und Modernisierung von Produktionsanlagen. Energieeffiziente Kesselsysteme können auch Lebensmittelherstellern helfen, Betriebskosten und Emissionen zu verwalten.
Das Segment Zellstoff und Papier soll das schnellste Wachstum bei einem CAGR von 5,3 % während der Prognosezeit erfassen, was durch erhebliche Dampfanforderungen in der gesamten Zellstoffverarbeitung und Papierherstellung bedingt ist. Dampf wird weitgehend zum Trocknen, Erhitzen, Verdampfen und anderen energieintensiven Prozessen innerhalb von Papiermühlen verwendet. Moderne Kesselsysteme können den Anlagen helfen, die Kraftstoffauslastung zu verbessern und gleichzeitig kontinuierliche Hochtemperatur-Produktionsanforderungen zu unterstützen. Der Austausch von alternden Dampfinfrastrukturen schafft zusätzlichen Bedarf an effizienten Industriekesseltechnologien. Pulp- und Papierhersteller bewerten auch Biomasse- und Abfallbrennstoffe, um die Nachhaltigkeit der Energie zu verbessern. Die Integration fortschrittlicher Steuerungen und Wärmerückgewinnungstechnologien verbessert die Leistung der Kessel in diesen Anlagen.
Welches Land hält den größten Teil des Nordamerika Industrial Boilers Market
- Die Vereinigten Staaten dominierten den Markt für Industriekessel in Nordamerika mit dem größten Umsatzanteil von 824% im Jahr 2025, unterstützt durch etablierte industrielle Infrastruktur, laufender Kesselersatz und Nachfrage aus der chemischen, Lebensmittelverarbeitung und Produktionsindustrie
- Das Land profitiert auch von erheblichen Investitionen in Chemikalien und Petrochemie, Lebensmittelverarbeitung,Zellstoff und Papier, und andere industrielle Anwendungen, neben der zunehmenden Erneuerung der alternden Kesselinfrastruktur. Die zunehmende Betonung auf Energieeffizienz, emissionsarme Technologien und die Modernisierung von Industrieanlagen unterstützt weiterhin die Führungsposition der USA im Markt für Industriekessel in Nordamerika.
Kanada Industrial Boilers Markt Einblick
Der Markt für Industriekessel in Kanada wird mit einem stetigen Wachstum rechnen, das durch zunehmende Investitionen in die Lebensmittelverarbeitung, Zellstoff und Papier, die chemische Produktion und andere industrielle Tätigkeiten verursacht wird. Die steigende Nachfrage nach effizienten Dampferzeugungssystemen, der Austausch von alternden Kesselinfrastrukturen und die zunehmende Einführung sauberer und Biomasse-basierter Technologien unterstützen die regionale Markterweiterung. Darüber hinaus fördert die Regierung die Reduktion der Industrieemissionen, die Energieeffizienz und nachhaltige Technologien die Hersteller, bestehende Kesselsysteme zu aktualisieren und fortschrittliche Lösungen zu verabschieden.
Marktaufsicht in Mexiko
Der mexikanische Industriekesselmarkt wächst rasant, angetrieben durch die Ausweitung der Produktionsaktivitäten, die Erhöhung der industriellen Investitionen und die steigende Nachfrage nach zuverlässigen Dampferzeugersystemen. Die zunehmende Entwicklung industrieller Anlagen und die zunehmende Tätigkeit in der Produktion, in der Lebensmittelverarbeitung, in der chemischen Industrie und in anderen energieintensiven Industrien erhöhen den Marktbedarf deutlich. Die Modernisierung bestehender Industrieinfrastrukturen, die zunehmende Einführung energieeffizienter Kesseltechnologien und die Notwendigkeit einer zuverlässigen Prozessheizung stellen Mexiko als einer der am schnellsten wachsenden Ländermärkte für Industriekessel in Nordamerika dar.
Welche sind die Top-Unternehmen in Nordamerika Industrial Boilers Market
Die Industriekesselindustrie Nordamerikas wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Babcock & Wilcox Enterprises, Inc(US)
- Die Cleaver-Brooks Company, Inc(US)
- Hurst Boiler and Welding Company, Inc(US)
- Burnham Handelsbögen(US)
- Clayton Industries(US)
- Fulton (USA)
- Miura America Co., LTD. (USA)
- Superior Boiler (USA)
- Johnston Boiler Company (USA)
- Rentech Boiler Systems (US)
- Parker Boiler Co. (USA)
- Vapor Power International, LLC (USA)
- Mitsubishi Heavy Industries, Ltd.
- IHI Corporation (Japan)
- John Cockerill (Belgien)
- Thermax Limited (Indien)
- Sofinter S.p.A. (Italien)
- Doosan Enerbility Co., Ltd. (Südkorea)
- Bosch Industriekessel GmbH (Deutschland)
- GRUPPEE ATLANTIC (Frankreich)
Was sind die neuesten Entwicklungen in Nordamerika Industrial Boilers Market
- Im Dezember 2025 wurde Babcock & Wilcox Canada von Irving Pulp & Paper Limited mit einem mehr als 10 Millionen US-Dollar-Vertrag für die Installation von Kesselanlagen im Rahmen eines 20 Millionen-Dollar-Upgrade-Projekts in der Zellstoff- und Papierfabrik des Unternehmens in Saint John, New Brunswick vergeben. Das Projekt beinhaltet die Modernisierung eines B&W-Herstellers Stirling-Kraftkessel mit Ausrüstung einschließlich eines Überhitzers, niedrigere Ofenwasserwände, Überfeuerungsanlagen, Economizer und Rohrluftheizung. Das Upgrade soll höhere Kesseltemperaturen ermöglichen und eine zukünftige Dampfturbinenanlage unterstützen, die Effizienz und Dampferzeugungsfähigkeit der kanadischen Industrieanlage stärken
- Im Oktober 2024 hat die US-Abteilung für Energie Kohler Co. mehr als 588.000 USD vergeben, um die Phase 1 des Projekts Vikrell Electric Boiler & Microgrid System in seiner Produktionsstätte in Casa Grande, Arizona zu beginnen. Das Projekt plant, zusammen mit einem Solar-Array und einem Batterie-Energiespeichersystem elektrische Heizkessel zu installieren, um Emissionen zu reduzieren, die mit Erdgaskesseln für die industrielle Prozessheizung verbunden sind. Die Entwicklung demonstriert die zunehmende Anwendung elektrifizierter Kesselsysteme und die Integration erneuerbarer Energien für industrielle thermische Prozesse in Nordamerika.
- Im Juni 2024 schlug die US-Abteilung Energie für RedoxBlox eine Finanzierung für die Entwicklung und Feldtest thermochemischer Energiespeichertechnologie für die industrielle Dampferzeugung in der Produktionsanlage von Dow Chemical in Charleston, West Virginia vor. Das Projekt umfasst Pläne, einen bestehenden Gasdampfkessel mit thermochemischer Energiespeichertechnologie umzurüsten, um die Effizienz der Dampferzeugung für die chemische Prozessheizung zu verbessern. Die Entwicklung unterstreicht die zunehmende Integration von Energiespeichern und fortschrittlichen Wärmetechnologien mit der bestehenden Industriekesselinfrastruktur
- Im November 2022 kündigte Babcock & Wilcox einen Vertrag mit einem Wert von mehr als 24 Millionen USD an, um zwei Industriepaketkessel, Hilfsgeräte und fortschrittliche Emissionskontrolltechnologien für eine Erdölraffinerie in Nordamerika zu liefern. B&W Thermal wurde ausgewählt, um die Paketkessel, Brenner, Economizer und zugehörige Ausrüstung zu entwerfen und zu liefern, während B&W Environmental Emissionskontrolltechnologien bereitstellen würde. Das Projekt spiegelt weiterhin Investitionen in zuverlässige Industriedampferzeugungs- und Emissionsmanagementsysteme im Erdölraffineriesektor Nordamerikas wider.
- Im Januar 2022 erhielt Babcock & Wilcox Renewable einen Vertrag im Wert von mehr als 11 Mio. USD für die Planung, Herstellung, Lieferung und Installation von Geräten für ein Biomassekessel-Upgrade in Kanada. Das Projekt umfasst den Austausch von Kesseldruckteilen und Upgrades auf die Holz- und Luftsysteme, wobei Babcock & Wilcox Canada Installationsdienste anbietet. Die Entwicklung unterstützt die Modernisierung der Biomasse-befeuerten Industriekessel-Infrastruktur und zeigt wachsendes Interesse an erneuerbaren Energieträgern innerhalb der kanadischen Zellstoff-, Papier- und Forstwirtschaftsindustrie.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den nordamerikanischen Industriekesselmarkt
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNGEN
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 ABGEDECKTE MÄRKTE
2.2 GEOGRAFISCHER UMFANG
2,3 JAHRE FÜR DIE STUDIE
2.4 DBMR-Dreibeindatenvalidierungsmodell
2.5 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.6 DBMR-Marktpositionsraster
2.7 ANALYSE DES LIEFERANTENANTEILS
2.8 MULTIVARIATE MODELLIERUNG
2.9 ZEITPLANKURVE FÜR SCHLAUCHMETHODEN
2.1 SEKUNDÄRQUELLEN
2.11 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMIUM-EINBLICKE
5 MARKTÜBERSICHT
5.1 TREIBER
5.1.1 Steigende Nachfrage nach emissionsarmen Industriekesseln
5.1.2 Wachsende Nachfrage nach fortschrittlichen Kessellösungen aus Industriezweigen
5.1.3 STEIGENDE NACHFRAGE AUS DER LEBENSMITTEL- UND GETRÄNKEINDUSTRIE
5.1.4 SCHNELLE ÜBERNAHME VON INDUSTRIEKESSELN AUS ASIATISCHEN LÄNDERN
5.2 ZURÜCKHALTUNG
5.2.1 HOHE INVESTITIONSKOSTEN
5.3 CHANCEN
5.3.1 Digitalisierung des Industriekessels zur Effizienzsteigerung
5.3.2 Wachsende Nachfrage nach Biomassekesseln
5.3.3 AUFKOMMEN VON TRAGBAREN, MIET- UND TEMPERATURKESSELN FÜR INDUSTRIE
5.4 HERAUSFORDERUNGEN
5.4.1 TECHNISCHE HERAUSFORDERUNGEN ZUR VERBESSERUNG DER LEISTUNG UND LEBENSDAUER
5.4.2 UNSICHERHEIT DER KUNDEN ÜBER DIE SICHERHEIT VON INDUSTRIEKESSELN IM ANLAGENBETRIEB
6 AUSWIRKUNGSANALYSE VON COVID-19 AUF DEN MARKT
6.1 Auswirkungen auf die verarbeitende Industrie und staatliche Initiativen zur Marktförderung
6.2 STRATEGISCHE ENTSCHEIDUNGEN FÜR MARKTTEILNEHMER NACH COVID-19 ZUR GEWINNUNG WETTBEWERBSFÄHIGER MARKTANTEILE
6.3 AUSWIRKUNGEN AUF DIE NACHFRAGE
6.4 SCHLUSSFOLGERUNG
7. Markt für Industriekessel in Nordamerika, nach Rohrmethoden
7.1 ÜBERSICHT
7.2 Wasserrohrkessel
7.3 Rauchrohrkessel
8. Nordamerikanischer Markt für Industriekessel, nach Dampfdruck
8.1 ÜBERSICHT
8.2 HOCHDRUCKKESSEL
8.3 Mitteldruckkessel
8.4 NIEDERDRUCKKESSEL
9. Nordamerikanischer Markt für Industriekessel, nach Dampfverbrauch
9.1 ÜBERSICHT
9.2 Prozesskessel
9.3 NUTZKESSEL
9.4 Schiffskessel
10. Nordamerikanischer Markt für Industriekessel nach Ofenposition
10.1 ÜBERSICHT
10.2 EXTERN BEFEUERT KESSEL
10.3 INNENBEFEUERTE KESSEL
11. NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH SHELL AXIS
11.1 ÜBERBLICK
11.2 HORIZONTALKESSEL
11.3 VERTIKALE KESSEL
12. Nordamerikanischer Markt für Industriekessel, nach Rohren in Kesseln
12.1 ÜBERSICHT
12.2 MEHRROHRKESSEL
12.3 EINROHRKESSEL
13. Nordamerikanischer Markt für Industriekessel, nach Wasser- und Dampfkreislauf in Kesseln
13.1 ÜBERSICHT
13.2 ZWANGSUMLAUFKESSEL
13.3 Naturumlaufkessel
14. Nordamerikanischer Markt für Industriekessel, nach Brennstoffart
14.1 ÜBERSICHT
14.2 GASBEHEIZTE KESSEL
14.3 Kohlebefeuerte Kessel
14.4 BIOMASSEKESSEL
14.5 ÖLBEHEIZTE KESSEL
14.6 SONSTIGES
15. Nordamerikanischer Markt für Industriekessel, nach Produkttyp
15.1 ÜBERSICHT
15.2 Brennwertkessel
15.3 Integrierter Brennwertkessel
15.4 INTEGRIERTER BRENNWERT-DAMPFKESSEL
15.5 SPLIT-BRENNWERT-DAMPFKESSEL
15.6 ELEKTRISCH BEHEIZTER DAMPFKESSEL
15.7 ELEKTRISCHE WARMWASSERKESSEL
15.8 SONSTIGES
16. Markt für Industriekessel in Nordamerika, nach Kesselleistung
16.1 ÜBERSICHT
16,2–150 PS
16,3 - 300 PS
16,4 – 600 PS
17. Nordamerikanischer Markt für Industriekessel, nach Branchen
17.1 ÜBERSICHT
17.2 LEBENSMITTELINDUSTRIE
17.2.1 Brennwertkessel
17.2.2 INTEGRIERTER BRENNWASSERKESSEL
17.2.3 SPLIT-BRENNWERT-DAMPFKESSEL
17.2.4 INTEGRIERTER BRENNWERT-DAMPFKESSEL
17.2.5 ELEKTRISCH BEHEIZTER DAMPFKESSEL
17.2.6 ELEKTRISCHE WARMWASSERKESSEL
17.2.7 SONSTIGES
17.3 BRAUEREIEN
17.3.1 Brennwertkessel
17.3.2 Integrierter Brennwertkessel
17.3.3 SPLIT-BRENNWERT-DAMPFKESSEL
17.3.4 INTEGRIERTER BRENNWERT-DAMPFKESSEL
17.3.5 ELEKTRISCH BEHEIZTER DAMPFKESSEL
17.3.6 ELEKTRISCHE WARMWASSERKESSEL
17.3.7 SONSTIGES
17.4 Wäschereien und Reinigungsfirmen
17.4.1 SPLIT-BRENNWERT-DAMPFKESSEL
17.4.2 INTEGRIERTER BRENNWERT-DAMPFKESSEL
17.4.3 Brennwertkessel
17.4.4 Integrierter Brennwertkessel
17.4.5 ELEKTRISCH BEHEIZTER DAMPFKESSEL
17.4.6 ELEKTRISCHE WARMWASSERKESSEL
17.4.7 SONSTIGES
17.5 PHARMAZEUTISCHE
17.5.1 Integrierter Brennwertkessel
17.5.2 Brennwertkessel
17.5.3 INTEGRIERTER BRENNWERT-DAMPFKESSEL
17.5.4 ELEKTRISCHE WARMWASSERKESSEL
17.5.5 ELEKTRISCH BEHEIZTER DAMPFKESSEL
17.5.6 SPLIT-BRENNWERT-DAMPFKESSEL
17.5.7 SONSTIGES
17.6 KRANKENHÄUSER
17.6.1 INTEGRIERTER BRENNWERT-DAMPFKESSEL
17.6.2 Brennwertkessel
17.6.3 Integrierter Brennwertkessel
17.6.4 ELEKTRISCHE WARMWASSERKESSEL
17.6.5 ELEKTRISCH BEHEIZTER DAMPFKESSEL
17.6.6 SPLIT-BRENNWERT-DAMPFKESSEL
17.6.7 SONSTIGES
17.7 KONSTRUKTION
17.7.1 INTEGRIERTER BRENNWERT-DAMPFKESSEL
17.7.2 Brennwertkessel
17.7.3 Integrierter Brennwertkessel
17.7.4 ELEKTRISCH BEHEIZTER DAMPFKESSEL
17.7.5 SPLIT-BRENNWERT-DAMPFKESSEL
17.7.6 ELEKTRISCHE WARMWASSERKESSEL
17.7.7 SONSTIGES
17.8 Zellstoff und Papier
17.8.1 Brennwertkessel
17.8.2 SPLIT-BRENNWERT-DAMPFKESSEL
17.8.3 Integrierter Brennwertkessel
17.8.4 ELEKTRISCHE WARMWASSERKESSEL
17.8.5 ELEKTRISCH BEHEIZTER DAMPFKESSEL
17.8.6 INTEGRIERTER BRENNWERT-DAMPFKESSEL
17.8.7 SONSTIGES
17.9 AUTOMOBIL
17.9.1 Brennwertkessel
17.9.2 INTEGRIERTER BRENNWASSERKESSEL
17.9.3 INTEGRIERTER BRENNWERT-DAMPFKESSEL
17.9.4 ELEKTRISCHE WARMWASSERKESSEL
17.9.5 ELEKTRISCH BEHEIZTER DAMPFKESSEL
17.9.6 SPLIT-BRENNWERT-DAMPFKESSEL
17.9.7 SONSTIGES
17.1 LANDWIRTSCHAFT
17.10.1 SPLIT-BRENNWERT-DAMPFKESSEL
17.10.2 Integrierter Brennwertkessel
17.10.3 Brennwertkessel
17.10.4 INTEGRIERTER BRENNWERT-DAMPFKESSEL
17.10.5 ELEKTRISCH BEHEIZTER DAMPFKESSEL
17.10.6 ELEKTRISCHE WARMWASSERKESSEL
17.10.7 SONSTIGES
17.11 VERPACKUNG
17.11.1 ELEKTRISCH BEHEIZTER DAMPFKESSEL
17.11.2 INTEGRIERTER BRENNWERT-DAMPFKESSEL
17.11.3 SPLIT-BRENNWERT-DAMPFKESSEL
17.11.4 INTEGRIERTER BRENNWASSERKESSEL
17.11.5 Brennwertkessel
17.11.6 ELEKTRISCHE WARMWASSERKESSEL
17.11.7 SONSTIGES
17.12 SONSTIGES
18 Nordamerikanischer Markt für Industriekessel, nach geografischer Lage
18.1 NORDAMERIKA
18.1.1 USA
18.1.2 KANADA
18.1.3 MEXIKO
19 Nordamerikanischer Markt für Industriekessel, Unternehmenslandschaft
19.1 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
20. Markt für Industriekessel in Nordamerika, SWOT
21 FIRMENPROFIL
21.1 ALLGEMEINE ELEKTRO
21.1.1 UNTERNEHMENSÜBERSICHT
21.1.2 Umsatzanalyse
21.1.3 UNTERNEHMENSAKTIENANALYSE
21.1.4 PRODUKTPORTFOLIO
21.1.5 JÜNGSTE ENTWICKLUNGEN
21.2 MITSUBISHI HITACHI POWER SYSTEMS, LTD.
21.2.1 UNTERNEHMENSÜBERSICHT
21.2.2 FIRMENPROFIL
21.2.3 PRODUKTPORTFOLIO
21.2.4 JÜNGSTE ENTWICKLUNGEN
21.3 ANDRITZ
21.3.1 UNTERNEHMENSÜBERSICHT
21.3.2 Umsatzanalyse
21.3.3 UNTERNEHMENSAKTIENANALYSE
21.3.4 PRODUKTPORTFOLIO
21.3.5 JÜNGSTE ENTWICKLUNGEN
21.4 ALFA LAVAL
21.4.1 UNTERNEHMENSÜBERSICHT
21.4.2 Umsatzanalyse
21.4.3 UNTERNEHMENSAKTIENANALYSE
21.4.4 PRODUKTPORTFOLIO
21.4.5 JÜNGSTE ENTWICKLUNGEN
21.5 IHI CORPORATION
21.5.1 UNTERNEHMENSÜBERSICHT
21.5.2 Umsatzanalyse
21.5.3 UNTERNEHMENSAKTIENANALYSE
21.5.4 PRODUKTPORTFOLIO
21.5.5 JÜNGSTE ENTWICKLUNGEN
21.6 THERMAX LIMITED
21.6.1 UNTERNEHMENSÜBERSICHT
21.6.2 Umsatzanalyse
21.6.3 PRODUKTPORTFOLIO
21.6.4 JÜNGSTE ENTWICKLUNGEN
21.7 AB&CO-GRUPPE
21.7.1 UNTERNEHMENSÜBERSICHT
21.7.2 PRODUCT PORTFOLIO
21.7.3 RECENT DEVELOPMENT
21.8 BABCOCK & WILCOX ENTERPRISES, INC.
21.8.1 COMPANY SNAPSHOT
21.8.2 REVENUE ANALYSIS
21.8.3 PRODUCT PORTFOLIO
21.8.4 RECENT DEVELOPMENTS
21.9 BHARAT HEAVY ELECTRICALS LIMITED
21.9.1 COMPANY SNAPSHOT
21.9.2 REVENUE ANALYSIS
21.9.3 PRODUCT PORTFOLIO
21.9.4 RECENT DEVELOPMENTS
21.1 BRYAN STEAM
21.10.1 COMPANY SNAPSHOT
21.10.2 PRODUCT PORTFOLIO
21.10.3 RECENT DEVELOPMENTS
21.11 CLEAVER-BROOKS, INC
21.11.1 COMPANY SNAPSHOT
21.11.2 PRODUCT PORTFOLIO
21.11.3 RECENT DEVELOPMENTS
21.12 DEC
21.12.1 COMPANY SNAPSHOT
21.12.2 REVENUE ANALYSIS
21.12.3 PRODUCT PORTFOLIO
21.12.4 RECENT DEVELOPMENTS
21.13 HURST BOILER & WELDING CO, INC.
21.13.1 COMPANY SNAPSHOT
21.13.2 PRODUCT PORTFOLIO
21.13.3 RECENT DEVELOPMENTS
21.14 JOHN WOOD GROUP PLC
21.14.1 COMPANY SNAPSHOT
21.14.2 REVENUE ANALYSIS
21.14.3 PRODUCT PORTFOLIO
21.14.4 RECENT DEVELOPMENTS
21.15 SIEMENS
21.15.1 COMPANY SNAPSHOT
21.15.2 REVENUE ANALYSIS
21.15.3 PRODUCT PORTFOLIO
21.15.4 RECENT DEVELOPMENT
21.16 SOFINTER S.P.A
21.16.1 COMPANY SNAPSHOT
21.16.2 PRODUCT PORTFOLIO
21.16.3 RECENT DEVELOPMENTS
21.17 SUPERIOR BOILER WORKS, INC.
21.17.1 COMPANY SNAPSHOT
21.17.2 PRODUCT PORTFOLIO
21.17.3 RECENT DEVELOPMENTS
21.18 SUZHOU HAILU HEAVY INDUSTRY CO., LTD
21.18.1 COMPANY SNAPSHOT
21.18.2 PRODUCT PORTFOLIO
21.18.3 RECENT DEVELOPMENTS
21.19 VAPOR POWER
21.19.1 COMPANY SNAPSHOT
21.19.2 PRODUCT PORTFOLIO
21.19.3 RECENT DEVELOPMENT
21.2 ZOZEN BOILER CO., LTD.
21.20.1 COMPANY SNAPSHOT
21.20.2 PRODUCT PORTFOLIO
21.20.3 RECENT DEVELOPMENTS
22 QUESTIONNAIRE
23 RELATED REPORTS
Tabellenverzeichnis
TABELLENLISTE
TABELLE 1: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH ROHRMETHODEN, 2018–2027 (MILLIONEN USD)
TABELLE 2: MARKT FÜR WASSERROHRKESSEL IN NORDAMERIKA, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 3: MARKT FÜR FEUERROHRKESSEL IN NORDAMERIKA, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 4: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH DAMPFDRUCK, 2018–2027 (MILLIONEN USD)
TABELLE 5: HOCHDRUCKKESSEL AUF DEM MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 6: MITTELDRUCKKESSEL IN NORDAMERIKA AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 7: MITTELDRUCKKESSEL IN NORDAMERIKA AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 8: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH DAMPFVERBRAUCH, 2018–2027 (MIO. USD)
TABELLE 9: NORDAMERIKANISCHER PROZESSKESSEL AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 10: NUTZKESSEL IN NORDAMERIKA AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 11: MARINEKESSEL IN NORDAMERIKA AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 12: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH OFENPOSITION, 2018–2027 (MILLIONEN USD)
TABELLE 13: EXTERN BEFEUERT KESSEL AUF DEM MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 14: INNENBEFEUCHTETE KESSEL AUF DEM MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 15: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH SHELL AXIS, 2018–2027 (MILLIONEN USD)
TABELLE 16: HORIZONTALE KESSEL AUF DEM MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 17: NORDAMERIKANISCHE VERTIKALE KESSEL AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 18: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH ROHREN IN KESSELN, 2018–2027 (MILLIONEN USD)
TABELLE 19: MEHRROHRKESSEL AUF DEM MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 20: EINROHRKESSEL IN NORDAMERIKA AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 21: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH WASSER- UND DAMPFKREISLAUF IN KESSELN, 2018–2027 (MILLIONEN USD)
TABELLE 22: NORDAMERIKANISCHE ZWANGSUMLAUFKESSEL AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 23: NATURUMLAUFKESSEL IN NORDAMERIKA AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 24: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH BRENNSTOFFART, 2018–2027 (MILLIONEN USD)
TABELLE 25: GASBEFEUERTE KESSEL AUF DEM MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 26: NORDAMERIKANISCHER MARKT FÜR KOHLEBEFEUERTE KESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 27: BIOMASSEKESSEL IN NORDAMERIKA AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 28: ÖLBEHEIZTE KESSEL IN NORDAMERIKA AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 29: ANDERE PARTNER IM MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 30: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 31: NORDAMERIKANISCHER MARKT FÜR BRENNWASSERKESSEL AUF DEM INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 32: NORDAMERIKANISCHER MARKT FÜR INTEGRIERTE BRENNWASSERKESSEL AUF DEM INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 33: NORDAMERIKANISCHER MARKT FÜR INTEGRIERTE BRENNWERTUNGSDAMPFKESSEL AUF DEM INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 34: GESPLITTETER KONDENSATIONSDAMPFKESSEL IM MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 35: NORDAMERIKANISCHER MARKT FÜR ELEKTRISCH BEHEIZTE DAMPFKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 36: ELEKTRISCHE WARMWASSERKESSEL AUF DEM MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 37: ANDERE PARTNER IM MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 38: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH KESSELLEISTUNG, 2018–2027 (MILLIONEN USD)
TABELLE 39: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL MIT 10–150 BHP, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 40: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL MIT 151–300 BHPIN, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 41: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL MIT 301 - 600 BHPIN, NACH REGION, 2018-2027, (MILLIONEN USD)
TABELLE 42: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH BRANCHEN, 2018–2027 (MIO. USD)
TABELLE 43: LEBENSMITTELINDUSTRIE IN NORDAMERIKA AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 44: NORDAMERIKANISCHE LEBENSMITTELINDUSTRIE IM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 45: NORDAMERIKANISCHE BRAUEREIEN AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 46: NORDAMERIKANISCHE BRAUEREIEN AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 47: WÄSCHEREI- UND REINIGUNGSUNTERNEHMEN IN NORDAMERIKA AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 48: NORDAMERIKANISCHE WÄSCHEREI- UND REINIGUNGSUNTERNEHMEN AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 49: NORDAMERIKANISCHER MARKT FÜR PHARMAZEUTIKA IN INDUSTRIEKESSELN, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 50: NORDAMERIKANISCHER MARKT FÜR PHARMAZEUTIKA IN INDUSTRIEKESSELN, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 51: NORDAMERIKANISCHE KRANKENHÄUSER IM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 52: NORDAMERIKANISCHE KRANKENHÄUSER IM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 53: BAU IM MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 54: NORDAMERIKANISCHER BAUMARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 55: NORDAMERIKANISCHER MARKT FÜR ZELLSTOFF UND PAPIER IN INDUSTRIEKESSELN, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 56: NORDAMERIKANISCHER MARKT FÜR ZELLSTOFF UND PAPIER IN INDUSTRIEKESSELN, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 57: NORDAMERIKANISCHER MARKT FÜR AUTOMOBILE IM INDUSTRIEKESSELBAU, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 58: NORDAMERIKANISCHER MARKT FÜR AUTOMOBILE IM INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 59: LANDWIRTSCHAFT IN NORDAMERIKA IM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 60: NORDAMERIKANISCHER MARKT FÜR LANDWIRTSCHAFTLICHE INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 61: NORDAMERIKANISCHER MARKT FÜR VERPACKUNGEN IM INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 62: NORDAMERIKANISCHER MARKT FÜR VERPACKUNGEN IM INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 63: LEBENSMITTELINDUSTRIE IN NORDAMERIKA AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH REGION, 2018–2027, (MILLIONEN USD)
TABELLE 64: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH LÄNDERN, 2018–2027 (MILLIONEN USD)
TABELLE 65: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH ROHRMETHODEN, 2018–2027 (MILLIONEN USD)
TABELLE 66: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH DAMPFDRUCK, 2018–2027 (MILLIONEN USD)
TABELLE 67: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH DAMPFVERBRAUCH, 2018–2027 (MILLIONEN USD)
TABELLE 68: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH OFENPOSITION, 2018–2027 (MILLIONEN USD)
TABELLE 69: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH SHELL AXIS, 2018–2027 (MILLIONEN USD)
TABELLE 70: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH ROHREN IN KESSELN, 2018–2027 (MILLIONEN USD)
TABELLE 71: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH WASSER- UND DAMPFKREISLAUF IN KESSELN, 2018–2027 (MILLIONEN USD)
TABELLE 72: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH BRENNSTOFFART, 2018–2027 (MILLIONEN USD)
TABELLE 73: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 74: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH KESSELLEISTUNG, 2018–2027 (MILLIONEN USD)
TABELLE 75: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL, NACH BRANCHEN, 2018–2027 (MILLIONEN USD)
TABELLE 76: NORDAMERIKANISCHE LEBENSMITTELINDUSTRIE IM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 77: NORDAMERIKANISCHE BRAUEREIEN AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 78: NORDAMERIKANISCHE WÄSCHEREI- UND REINIGUNGSUNTERNEHMEN AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 79: NORDAMERIKANISCHER MARKT FÜR PHARMAZEUTIKA IN INDUSTRIEKESSELN, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 80: NORDAMERIKANISCHE KRANKENHÄUSER AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 81: NORDAMERIKANISCHER BAUMARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 82: NORDAMERIKANISCHER MARKT FÜR ZELLSTOFF UND PAPIER IN INDUSTRIEKESSELN, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 83: NORDAMERIKANISCHER MARKT FÜR AUTOMOBILE IM INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 84: NORDAMERIKANISCHER MARKT FÜR LANDWIRTSCHAFTLICHE INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 85: NORDAMERIKANISCHER MARKT FÜR VERPACKUNGEN IM INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 86 US-MARKT FÜR INDUSTRIEKESSEL, NACH ROHRVERFAHREN, 2018–2027 (MILLIONEN USD)
TABELLE 87 US-MARKT FÜR INDUSTRIEKESSEL, NACH DAMPFDRUCK, 2018–2027 (MILLIONEN USD)
TABELLE 88 US-MARKT FÜR INDUSTRIEKESSEL, NACH DAMPFVERBRAUCH, 2018–2027 (MIO. USD)
TABELLE 89 US-MARKT FÜR INDUSTRIEKESSEL, NACH OFENPOSITION, 2018–2027 (MIO. USD)
TABELLE 90: US-MARKT FÜR INDUSTRIEKESSEL, NACH SHELL AXIS, 2018–2027 (MILLIONEN USD)
TABELLE 91 US-MARKT FÜR INDUSTRIEKESSEL, NACH ROHREN IN KESSELN, 2018–2027 (MIO. USD)
TABELLE 92 US-MARKT FÜR INDUSTRIEKESSEL, NACH WASSER- UND DAMPFKREISLAUF IN KESSELN, 2018–2027 (MIO. USD)
TABELLE 93 US-MARKT FÜR INDUSTRIEKESSEL, NACH BRENNSTOFFART, 2018–2027 (MIO. USD)
TABELLE 94: US-MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MIO. USD)
TABELLE 95: US-MARKT FÜR INDUSTRIEKESSEL, NACH KESSELLEISTUNG, 2018–2027 (MIO. USD)
TABELLE 96 US-MARKT FÜR INDUSTRIEKESSEL, NACH BRANCHEN, 2018–2027 (MIO. USD)
TABELLE 97 US-LEBENSMITTELINDUSTRIE IM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 98 US-BRAUEREIEN AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 99 US-WÄSCHEREI- UND REINIGUNGSUNTERNEHMEN AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 100: US-MARKT FÜR PHARMAZEUTIKA IN INDUSTRIEKESSELN, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 101 US-KRANKENHÄUSER IM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 102 US-MARKT FÜR INDUSTRIEKESSELBAU, NACH PRODUKTTYP, 2018–2027 (MIO. USD)
TABELLE 103 US-MARKT FÜR ZELLSTOFF UND PAPIER IN INDUSTRIEKESSELN, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 104 – US-MARKT FÜR AUTOMOBILE IM INDUSTRIEKESSELBAU, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 105: US-LANDWIRTSCHAFT IM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 106 US-MARKT FÜR VERPACKUNGEN IM INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 107 KANADISCHER MARKT FÜR INDUSTRIEKESSEL, NACH ROHRMETHODEN, 2018–2027 (MILLIONEN USD)
TABELLE 108 KANADISCHER MARKT FÜR INDUSTRIEKESSEL, NACH DAMPFDRUCK, 2018–2027 (MILLIONEN USD)
TABELLE 109 KANADISCHER MARKT FÜR INDUSTRIEKESSEL, NACH DAMPFVERBRAUCH, 2018–2027 (MILLIONEN USD)
TABELLE 110 KANADISCHER MARKT FÜR INDUSTRIEKESSEL, NACH OFENPOSITION, 2018–2027 (MILLIONEN USD)
TABELLE 111: KANADISCHER MARKT FÜR INDUSTRIEKESSEL, NACH SHELL AXIS, 2018–2027 (MILLIONEN USD)
TABELLE 112 KANADISCHER MARKT FÜR INDUSTRIEKESSEL, NACH ROHREN IN KESSELN, 2018–2027 (MILLIONEN USD)
TABELLE 113 KANADISCHER MARKT FÜR INDUSTRIEKESSEL, NACH WASSER- UND DAMPFKREISLAUF IN KESSELN, 2018–2027 (MILLIONEN USD)
TABELLE 114: KANADISCHER MARKT FÜR INDUSTRIEKESSEL, NACH BRENNSTOFFART, 2018–2027 (MILLIONEN USD)
TABELLE 115: KANADISCHER MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 116 KANADISCHER MARKT FÜR INDUSTRIEKESSEL, NACH KESSELLEISTUNG, 2018–2027 (MILLIONEN USD)
TABELLE 117: KANADISCHER MARKT FÜR INDUSTRIEKESSEL, NACH BRANCHEN, 2018–2027 (MILLIONEN USD)
TABELLE 118 KANADISCHE LEBENSMITTELINDUSTRIE AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 119 KANADISCHE BRAUEREIEN AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABELLE 120 KANADISCHE WÄSCHEREI- UND REINIGUNGSUNTERNEHMEN AUF DEM MARKT FÜR INDUSTRIEKESSEL, NACH PRODUKTTYP, 2018–2027 (MILLIONEN USD)
TABLE 121 CANADA PHARMACEUTICAL IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 122 CANADA HOSPITALS IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 123 CANADA CONSTRUCTION IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 124 CANADA PULP AND PAPER IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 125 CANADA AUTOMOTIVE IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 126 CANADA AGRICULTURE IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 127 CANADA PACKAGING IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 128 MEXICO INDUSTRIAL BOILERS MARKET,BY TUBING METHODS, 2018-2027 (USD MILLION)
TABLE 129 MEXICO INDUSTRIAL BOILERS MARKET,BY STEAM PRESSURE, 2018-2027 (USD MILLION)
TABLE 130 MEXICO INDUSTRIAL BOILERS MARKET,BY STEAM USAGE, 2018-2027 (USD MILLION)
TABLE 131 MEXICO INDUSTRIAL BOILERS MARKET,BY FURNACE POSITION, 2018-2027 (USD MILLION)
TABLE 132 MEXICO INDUSTRIAL BOILERS MARKET,BY SHELL AXIS, 2018-2027 (USD MILLION)
TABLE 133 MEXICO INDUSTRIAL BOILERS MARKET,BY TUBES IN BOILERS, 2018-2027 (USD MILLION)
TABLE 134 MEXICO INDUSTRIAL BOILERS MARKET,BY WATER AND STEAM CIRCULATION IN BOILERS, 2018-2027 (USD MILLION)
TABLE 135 MEXICO INDUSTRIAL BOILERS MARKET,BY FUEL TYPE, 2018-2027 (USD MILLION)
TABLE 136 MEXICO INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 137 MEXICO INDUSTRIAL BOILERS MARKET,BY BOILER HORSEPOWER, 2018-2027 (USD MILLION)
TABLE 138 MEXICO INDUSTRIAL BOILERS MARKET,BY INDUSTRY, 2018-2027 (USD MILLION)
TABLE 139 MEXICO FOOD INDUSTRY IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 140 MEXICO BREWERIES IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 141 MEXICO LAUNDRIES AND CLEANING FIRM IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 142 MEXICO PHARMACEUTICAL IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 143 MEXICO HOSPITALS IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 144 MEXICO CONSTRUCTION IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 145 MEXICO PULP AND PAPER IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 146 MEXICO AUTOMOTIVE IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 147 MEXICO AGRICULTURE IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 148 MEXICO PACKAGING IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
Abbildungsverzeichnis
LIST OF FIGURES
FIGURE 1 NORTH AMERICA INDUSTRIAL BOILERS MARKET: SEGMENTATION
FIGURE 2 NORTH AMERICA INDUSTRIAL BOILERS MARKET: DATA TRIANGULATION
FIGURE 3 NORTH AMERICA INDUSTRIAL BOILERS MARKET: DROC ANALYSIS
FIGURE 4 NORTH AMERICA INDUSTRIAL BOILERS MARKET: NORTH AMERICA VS REGIONAL MARKET ANALYSIS
ABBILDUNG 5: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL: UNTERNEHMENSFORSCHUNGSANALYSE
ABBILDUNG 6: MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA: DEMOGRAFISCHE INTERVIEWS
ABBILDUNG 7: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL: DBMR-MARKTPOSITIONSRASTER
ABBILDUNG 8: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL: ANALYSE DER ANBIETERANTEILE
ABBILDUNG 9: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL: SEGMENTIERUNG
ABBILDUNG 10: Die steigende Nachfrage nach emissionsarmen Industriekesseln und die wachsende Nachfrage nach fortschrittlichen Kessellösungen aus Industriezweigen treiben den nordamerikanischen Markt für Industriekessel im Prognosezeitraum von 2020 bis 2027 an.
ABBILDUNG 11: DAS SEGMENT WASSERROHRKESSEL WIRD IN DEN JAHREN 2020 UND 2027 ERWARTET DEN GRÖSSTEN ANTEIL AM MARKTS FÜR INDUSTRIEKESSEL IN NORDAMERIKA AUSMACHEN
ABBILDUNG 12 TREIBER, EINSCHRÄNKUNGEN, CHANCEN UND HERAUSFORDERUNGEN DES NORDAMERIKANISCHEN MARKTES FÜR INDUSTRIEKESSEL
ABBILDUNG 13 THERMODYN-MARKTANTEIL AN KESSELN FÜR DIE LEBENSMITTELINDUSTRIE
ABBILDUNG 14 BRENNSTOFFVERLUST IM KESSEL MIT KALKENABLAGERUNG
ABBILDUNG 15: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL: NACH ROHRVERFAHREN, 2019
ABBILDUNG 16 MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA: DAMPFDRUCK, 2019
ABBILDUNG 17 MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA: NACH DAMPFVERBRAUCH, 2019
ABBILDUNG 18 MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA: NACH OFENPOSITION, 2019
ABBILDUNG 19: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL: NACH SHELL AXIS, 2019
ABBILDUNG 20 NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL: NACH ROHREN IN KESSELN, 2019
ABBILDUNG 21 NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL: NACH WASSER- UND DAMPFKREISLAUF IN KESSELN, 2019
ABBILDUNG 22 MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA: NACH BRENNSTOFFART, 2019
ABBILDUNG 23 NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL: NACH PRODUKTTYP, 2019
ABBILDUNG 24 MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA: NACH KESSELLEISTUNG, 2019
ABBILDUNG 25: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL: NACH BRANCHEN, 2019
ABBILDUNG 26: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL: ÜBERSICHT (2019)
ABBILDUNG 27: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL: NACH LÄNDERN (2019)
ABBILDUNG 28: NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL: NACH LÄNDERN (2020 UND 2027)
ABBILDUNG 29: MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA: NACH LÄNDERN (2019 UND 2027)
ABBILDUNG 30 MARKT FÜR INDUSTRIEKESSEL IN NORDAMERIKA: NACH ROHRMETHODEN (2020–2027)
ABBILDUNG 31 NORDAMERIKANISCHER MARKT FÜR INDUSTRIEKESSEL: UNTERNEHMENSANTEIL 2019 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











