



Marktsegmentierung für Geräte zur plastischen Chirurgie in Nordamerika nach Produkttyp (Instrumente, Verbrauchsmaterialien und Implantate ), Endnutzer (Kliniken, medizinische Spas und Schönheitszentren, Krankenhäuserdermatologische Kliniken und Sonstige), Vertriebskanal (Direktvergabe und Einzelhandel) – Branchentrends und Prognose bis 2033
Was ist die North America Plastic Surgery Devices Marktgröße und Wachstumsrate
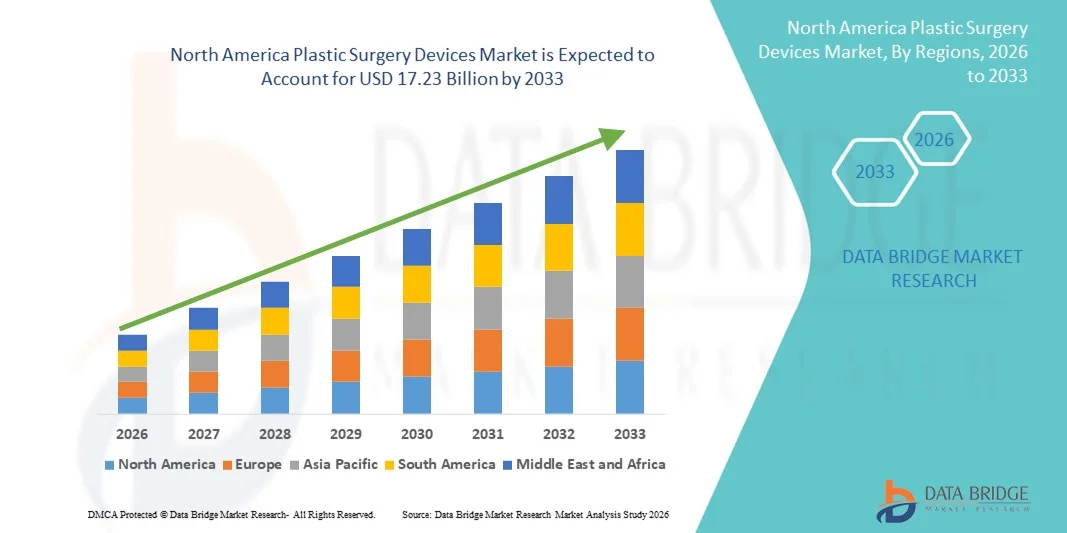
- Nach der Data Bridge Market Research Analyse wurde die globale Marktgröße für Plastische Chirurgie-Geräte geschätzt.8,16 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen17,23 Milliarden USD bis 2033, beiCAGR von 9,80%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch den wachsenden Adoptions- und technologischen Fortschritt in vernetzten Heimgeräten und Smart Home-Technologien gefördert, was zu einer verstärkten Digitalisierung sowohl im Wohn- als auch im Gewerbebereich führt.
- Darüber hinaus stellt die steigende Nachfrage der Verbraucher nach sicheren, benutzerfreundlichen und integrierten Lösungen für ihre Häuser und Unternehmen intelligente Schlösser als modernes Zugangskontrollsystem der Wahl her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Plastic Surgery Devices-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):8,16 Mrd. USD
- Voraussichtlicher Marktwert (2033):17,23 Milliarden USD
- Wettervorhersage CAGR (2026-2033):9.80%
Was sind die großen Takeaways von Nordamerika Kunststoffchirurgie Geräte Markt
- Plastic Surgery Devices, einschließlich implantierbarer und energiebasierter Geräte, sind aufgrund ihrer verbesserten Präzision, Sicherheit und minimalinvasiven Fähigkeiten immer wichtigere Bestandteile moderner kosmetischer und rekonstruktiver Verfahren in Krankenhäusern und spezialisierten Kliniken.
- Die eskalierende Nachfrage nach plastischen Chirurgie-Geräten wird in erster Linie durch das wachsende Bewusstsein für ästhetische Verfahren, steigende Einwegeinkommen und eine Präferenz für minimalinvasive, technologiegetriebene Lösungen bei Patienten weltweit gefördert
- Die USA dominierten den Markt für plastische Chirurgie-Geräte mit dem größten Umsatzanteil von 36,8% im Jahr 2025, unterstützt durch fortschrittliche Gesundheitsinfrastruktur, hohes Patientenbewusstsein und eine starke Präsenz führender Branchenakteure. Das Land hat eine beträchtliche Annahme von plastischen Chirurgie-Geräten über implantierbare, laserbasierte und Körperkonturierung Verfahren, angetrieben durch hohe Prozedur Volumen, technologische Innovation und breite Verfügbarkeit von spezialisierten kosmetischen und rekonstruktiven Kliniken
- Kanada wird voraussichtlich während der Prognosezeit der am schnellsten wachsende Markt in der Kunststoff-Chirurgie-Geräte-Industrie sein, angetrieben durch steigende Einwegeinkommen, zunehmendes Bewusstsein für ästhetische und rekonstruktive Verfahren und erweiterten Zugang zu fortschrittlichen Gesundheitsdienstleistungen. Das Wachstum wird weiter unterstützt durch die zunehmende Nachfrage nach minimalinvasiven Behandlungen, die zunehmende Einführung von Laser- und energiebasierten Geräten und die stetige Expansion privater ästhetischer Kliniken in den Großstädten
- Das Segment Instruments dominierte den größten Marktanteil von 44,5% im Jahr 2025, der von seiner wesentlichen Rolle in invasiven und nicht-invasiven Verfahren angetrieben wird
Report Scope und Plastic Surgery Devices Marktsegmentierung
|
Attribute |
Kunststoffchirurgie Geräte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Markt für Kunststoffchirurgiegeräte in Nordamerika
steigende Nachfrage nach minimal-invasiven und ästhetischen Verfahren
- Ein großer und beschleunigter Trend im globalen Kunststoffchirurgie-Markt ist die wachsende Präferenz für minimalinvasive und nicht-invasive kosmetische Verfahren, wie dermale Füllstoffe, laserbasierte Behandlungen und energiegestützte Konturierungsgeräte
- Diese Verfahren reduzieren Erholungszeiten, minimieren Narben und bieten Patienten mehr Komfort im Vergleich zu herkömmlichen chirurgischen Eingriffen
- So hat sich die Annahme von energiebasierten Körperkonturierungsgeräten wie CoolSculpting und Hochfrequenz-assisted Lipolysis in beiden Kliniken und Medspas weltweit rasch erweitert, was den Trend zu nicht-chirurgischen ästhetischen Lösungen widerspiegelt.
- Hersteller entwickeln immer mehr Geräte mit verbesserter Präzision, Ergonomie und benutzerfreundlichen Schnittstellen, um wachsenden Patienten- und Arztanforderungen gerecht zu werden. Der Trend wird auch durch steigendes Bewusstsein für ästhetische Verfahren durch Social Media und Prominentenbefürwortungen sowie Fortschritte in der Bildgebung und Simulationstechnologien unterstützt, die die präoperative Planung verbessern
- Der zunehmende Fokus auf personalisierte Behandlungspläne, kürzere Erholungszeiten und Sicherheitsinnovationen im Gerätedesign ist die Umgestaltung der Wettbewerbslandschaft. Die Kliniken investieren in Multimodalitätsplattformen, die in der Lage sind, mehrere ästhetische Verfahren durchzuführen, und veranstalten den steigenden Patientenbedarf für umfassende und effiziente Lösungen
- Dieser Trend treibt kontinuierliche Innovation in Kunststoff-Chirurgie-Geräten, mit Unternehmen betonen kompakte, vielseitige und effiziente Werkzeuge, die sowohl therapeutische als auch kosmetische Anwendungen ansprechen
Nordamerika Plastic Surgery Devices Marktdynamik
Fahrer
Wachsende Popularität von kosmetischen und rekonstruktiven Verfahren
- Der weltweite Anstieg der Einwegeinkommen, die Veränderung der Lebensstilpräferenzen und das zunehmende Bewusstsein für ästhetische Verbesserungen sind wichtige Treiber für den Markt für Plastic Surgery Devices. Patienten suchen sowohl kosmetische Verbesserungen als auch rekonstruktive Interventionen, die Nachfrage nach fortschrittlichen Geräten belasten
- Zum Beispiel kündigte Allergan Aesthetics im März 2024 die globale Erweiterung seines Portfolios an Injizier- und Körperkonturiergeräten an, um die steigende Nachfrage nach nicht-invasiven ästhetischen Verfahren in aufstrebenden Märkten wie Indien und Brasilien zu erfüllen.
- Darüber hinaus trägt der Anstieg der rekonstruktiven Operationen nach Trauma, Verbrennungen oder angeborenen Defekten zur Markterweiterung bei, wobei Gesundheitseinrichtungen zunehmend in hochmoderne chirurgische und laserbasierte Geräte investieren
- Technologische Fortschritte in der chirurgischen Navigation, Bildgebung und Präzisionsinstrumente erhöhen die Prozessgenauigkeit, die Patientensicherheit und Ergebnisse, weitere motivierende Kliniken und Krankenhäuser, um ihre vorhandenen Geräte zu aktualisieren
- Die zunehmende Akzeptanz von ästhetischen Behandlungen unter jüngeren Demografien, neben gezielten Marketingkampagnen und dem medizinischen Tourismus, treibt die Adoption in den entwickelten und Entwicklungsregionen weiter voran
Zurückhaltung/Challenge
Hohe Kosten und Regulatorische Barrieren
- Die relativ hohen Kosten für fortgeschrittene plastische Chirurgie-Geräte und damit verbundene Verbrauchsmaterialien stellen eine Herausforderung für eine breitere Annahme dar, insbesondere in Entwicklungsländern oder für kleine Kliniken mit begrenztem Budget. Premium-Geräte wie robotergestützte chirurgische Werkzeuge, Lasersysteme und 3D-Bildgebungsplattformen erfordern oft erhebliche Investitions- und Wartungskosten
- So wurde in den Berichten 2023 betont, dass die kleinere Klinik in Südostasien aufgrund der anfänglichen Investitions- und Ausbildungskosten, die für das Personal erforderlich sind, die Einführung von lasergestützten Liposuktionsanlagen verzögerte.
- Darüber hinaus verlangsamen strenge regulatorische Anforderungen an die Gerätezulassung und Zertifizierung in mehreren Regionen den Markteintritt neuer Technologien. Regulatorische Einhaltung von Agenturen wie FDA, CE oder TGA kann die Produktstart-Timelines verlängern und erhebliche Kosten hinzufügen
- Die Notwendigkeit einer spezialisierten Ausbildung, um komplexe Geräte sicher zu bedienen, kann auch die Annahme in einigen Regionen begrenzen. Kliniken müssen in die medizinische Ausbildung und laufende Schulungsprogramme investieren, um eine ordnungsgemäße Nutzung zu gewährleisten, die als Barriere für kleinere Gesundheitsdienstleister fungieren kann
- Die Überwindung dieser Herausforderungen erfordert Strategien wie das Angebot von modularen Geräten, Leasing-Programmen oder kostengünstige Versionen von fortschrittlichen Systemen, sowie kontinuierliche regulatorische Unterstützung und professionelle Schulungsinitiativen
Wie wird der Markt für Kunststoffchirurgiegeräte in Nordamerika segmentiert
Der Markt wird auf Basis von Typ, Endbenutzer und Vertriebskanal segmentiert.
- Typ
Auf Basis des Typs wird der Markt für Kunststoffchirurgiegeräte in Instrumente, Verbrauchsmaterialien und Implantate segmentiert. Das Segment Instruments dominierte den größten Marktanteil von 44,5% im Jahr 2025, der durch seine wesentliche Rolle bei invasiven und nicht-invasiven Verfahren getrieben wurde. Diese Geräte sind entscheidend für hochpräzise Operationen wie Gesichtsvergrößerung, Körperkonturierung und rekonstruktive Verfahren. Krankenhäuser und Kliniken priorisieren Instrumente aufgrund ihrer Sicherheit, Zuverlässigkeit und Wiederverwendbarkeit, die Kosteneffizienz im Laufe der Zeit gewährleistet. Das Segment profitiert von etablierten Beschaffungskanälen und langfristigen Lieferverträgen, insbesondere in hochvolumigen Krankenhäusern. Technologische Fortschritte in minimalinvasiven Werkzeugen und ergonomischen Designs stärken die Nachfrage weiter. Instrumente sind weit verbreitet in medizinischen Spas, Dermatologie-Kliniken und kosmetische Zentren für chirurgische und nicht-chirurgische Anwendungen. Schulungsprogramme und Zertifizierungen verbessern auch das Vertrauen der Praktizierenden in die Verwendung dieser Werkzeuge. Sensibilisierung für ästhetische Verfahren in entwickelten Märkten ist eine konsequente Annahme. Surgeons bevorzugen standardisierte Instrumente für vorhersehbare Ergebnisse. Das Segment profitiert auch von regulatorischen Zulassungen und Qualitätszertifizierungen, die Vertrauen unter Endnutzern aufbauen. Aufstrebende Märkte investieren zunehmend in moderne chirurgische Instrumente, um die Gesundheitsinfrastruktur zu erweitern und zur Marktführerschaft beizutragen.
Das Segment Implants wird von 2026 bis 2033 am schnellsten CAGR von 11,8% bezeugt, das durch wachsende Nachfrage nach kosmetischen Verbesserungen wie Brustvergrößerung, Gesichtsimplantaten und rekonstruktiven Prozeduren getrieben wird. Steigende Einwegeinkommen und zunehmendes Bewusstsein für ästhetische Behandlungen in Schwellenregionen sind wichtige Wachstumstreiber. Fortgeschrittene Implantatmaterialien und Anpassungsmöglichkeiten ermöglichen es Chirurgen, natürlich aussehende Ergebnisse mit verbesserter Sicherheit zu liefern. Marketing-Kampagnen und soziale Medien beeinflussen die Patientennachfrage, insbesondere bei jungen Erwachsenen. Regulatorische Zulassungen und klinische Studien unterstützen eine breitere Akzeptanz in Krankenhäusern und Kliniken. Der wachsende Trend minimalinvasiver Operationen hat den Implantateinsatz in den ambulanten Kliniken und medizinischen Spas erweitert. Technologische Innovationen, wie 3D-gedruckte Implantate, weiteres Antriebssegmentwachstum. Der Aufstieg des medizinischen Tourismus in Ländern wie Indien und Südkorea erhöht die Implantatverfahren. Ästhetische Vorlieben und Körperbildbewusstsein tragen zur stetigen Adoption bei. Das Segment profitiert von Kooperationen zwischen Implantatherstellern und führenden kosmetischen Chirurgieketten. Kontinuierliche FuE ermöglicht dauerhaftere und biokompatible Implantate und verbessert ihr Marktpotenzial weiter.
- Von End-User
Auf Basis des Endverbrauchers wird der Markt in Kliniken, Medical Spa und Beauty Center, Krankenhäuser, Dermatologie Kliniken und andere segmentiert. Krankenhäuser dominierten den größten Marktanteil von 46,2% im Jahr 2025, da sie sowohl komplexe rekonstruktive als auch elektive kosmetische Verfahren behandeln. Krankenhäuser bieten fortschrittliche chirurgische Suiten, qualifiziertes Personal und umfassende postoperative Pflege, die Unterstützung der hohen Akzeptanz von Instrumenten, Implantaten und Verbrauchsmaterialien. Langfristige Verträge und Massenbeschaffung aus Krankenhäusern sorgen für stetige Nachfrage und Marktstabilität. Das Segment profitiert auch von einer starken Versicherungsdeckung in entwickelten Märkten und ermöglicht mehr Verfahren. Patientenvertrauen, hohes Verfahrensvolumen und umfangreiche Verfahrensangebote stärken die Krankenhausherrschaft. Krankenhäuser sind ausgestattet, um fortgeschrittene Operationen zu behandeln, die spezialisierte Geräte erfordern, im Gegensatz zu kleineren Kliniken. Chirurgische Innovation, Schulungsprogramme und Forschungsaktivitäten bündeln die Führung des Krankenhauses weiter. Hospital-Infrastruktur und regulatorische Compliance unterstützen den kontinuierlichen Einsatz fortschrittlicher plastischer Chirurgie-Geräte. Entwickelte Regionen verlassen sich auf Krankenhäuser für rekonstruktive Operationen post-trauma oder angeborene Störungen. Krankenhäuser dienen auch als Trainingszentren für anstehende Chirurgen, wobei die Instrumentenauslastung beibehalten wird. Konsistente technologische Upgrades in Krankenhäusern halten die Nachfrage stabil. Partnerschaften mit Geräteherstellern sorgen für einen guten Zugang zu den neuesten Geräten.
Das Segment Medical Spa and Beauty Centers wird voraussichtlich die schnellste CAGR von 10,5% von 2026 bis 2033 erleben, die durch steigende Nachfrage nach nicht-invasiven und minimal-invasiven Verfahren angetrieben wird. Urbanisierung, Einweg-Einkommenswachstum und kosmetisches Bewusstsein beschleunigen die Adoption. Verbraucher bevorzugen kürzere Erholungszeiten und Erschwinglichkeit, so dass medizinische Spas ideal für Behandlungen. Das Segment wird durch innovative Geräteangebote wie Laser- und Füllstoffsysteme unterstützt. Der zunehmende Trend der präventiven ästhetischen Behandlungen erhöht die Gerätenutzung. Marketingkampagnen und Social Media beeinflussen Patientenbesuche. Regulatorische Zulassungen für nicht-invasive Geräte reduzieren Barrieren für Kliniken. Die steigende Anzahl an Standalone kosmetischen Zentren bietet einen leichteren Zugang zu Behandlungen. Technologische Verbesserungen erhöhen die Sicherheit und Wirksamkeit der Verfahren. Die Zusammenarbeit mit Dermatologie-Experten und Schulungsworkshops verbessern die Akzeptanz der Praktizierenden. Patientenbequemlichkeit, flexible Planung und konkurrenzfähige Preisvorstellung. Wachsende Gesundheitstourismus zielt auf kosmetische Verfahren in Asien-Pazifik und Lateinamerika Kraftstoffe Segment Expansion.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in Direkt-Tender und Retail-Verkauf segmentiert. Das Segment Direct Tender dominierte 2025 den größten Marktanteil von 52,7%, vor allem aufgrund des Großauftrags von Krankenhäusern und Kliniken. Direkte Vereinbarungen gewährleisten gleichbleibende Versorgung, geringere Kosten pro Einheit und Qualitätssicherung. Krankenhäuser und große Kliniken bevorzugen direkte Beschaffung für kritische chirurgische Instrumente, Implantate und Verbrauchsmaterialien. Gegründete Lieferketten, Verträge mit Herstellern und langfristige Partnerschaften tragen zu einer stabilen Nachfrage bei. Direct Tender ermöglicht auch bessere After-Sales-Support-, Wartungs- und Trainingsprogramme. Der Kauf von Schüttgut reduziert Betriebsstörungen während der Operationen. Darüber hinaus ist die Einhaltung lokaler Regulierungsanforderungen durch direkte Beschaffung einfacher. Größere Gesundheitseinrichtungen vertrauen herstellerautorisierten Kanälen für Authentizität. Direct Tender sorgt für rechtzeitige Lieferung für hochvolumige Verfahren. Krankenhäuser profitieren von ausgehandelten Preisen und Garantien. Herstellergeführte Schulungs- und Demonstrationsprogramme stärken die Adoption. Hochvolumige Endverbraucher in den Regionen tragen zur Marktanteilsdominanz bei.
Das Segment Retail Sales wird voraussichtlich die schnellsten CAGR von 9,8% von 2026 bis 2033 erleben, die von Online-Plattformen für medizinische Geräte und Spezialverteilern angetrieben werden. Kleinere Kliniken, Dermatologiezentren und Beauty-Spas nutzen zunehmend Einzelhandelskanäle für Komfort und Kosteneffizienz. Steigende E-Commerce-Pension, Logistikverbesserungen und umfassende Produktverfügbarkeit unterstützen Segmentwachstum. Retail-Kanäle bieten einfachen Zugang zu sowohl Verbrauchsmaterialien als auch chirurgische Instrumente. Marketing und Online-Werbungen helfen Kliniken, neue Geräte zu entdecken. Die wachsende Zahl von kleinen bis mittleren Kosmetikzentren erhöht den Einzelhandelsbedarf. Flexible Zahlungs- und Lieferoptionen fördern die Annahme in Schwellenländern. Die Einzelhandelsverfügbarkeit erhöht den Wettbewerb und die Produktinnovation. Direkt-zu-Verbraucher-Bewusstsein-Kampagnen sind weitere treibende Nachfrage. Der Einzelhandel ermöglicht zudem eine schnellere Einführung innovativer Geräte auf den Markt. Der Zugang zu professionellen Produkten ohne große Angebote unterstützt kleinere Endbenutzer.
Nordamerika Plastic Surgery Devices Markt Regionale Analyse
- Nordamerika dominierte den Markt für plastische Chirurgie-Geräte mit dem größten Umsatzanteil von 39,5% im Jahr 2025, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, hohes Patientenbewusstsein und eine starke Präsenz von Schlüsselindustrie-Spielern, die auf implantierbare, Laser- und Körperkonturierungsgeräte spezialisiert sind.
- Insbesondere die USA erlebten durch die steigende Nachfrage nach ästhetischen und rekonstruktiven Prozeduren ein erhebliches Wachstum, zusammen mit der Annahme innovativer chirurgischer Werkzeuge und minimalinvasiver Technologien in Krankenhäusern und Kliniken.
- Hohe Gesundheitsausgaben, etablierte Rückerstattungsrahmen und die Verfügbarkeit qualifizierter Kunststoffchirurgen unterstützten die Markterweiterung. Kliniken und Krankenhäuser investierten stark in moderne Geräte, darunter Laserbehandlungssysteme, Fettreduktionsplattformen und implantierbare Geräte für rekonstruktive Operationen. Weit verbreitete Annahme von kosmetischen Verfahren, zunehmende Prävalenz von alternden Bevölkerungen, die Verjüngungsbehandlungen suchen, und wachsendes Bewusstsein für fortgeschrittene minimalinvasive Optionen trug zu einem robusten regionalen Wachstum bei. Darüber hinaus verstärkte die Integration von Multimodalitätsgeräten in Kliniken, die sowohl therapeutische als auch kosmetische Verfahren durchführen können, die Position Nordamerikas als führende Region weltweit
US Plastic Surgery Devices Market Insight
Der US-Markt für plastische Chirurgie entfiel auf die Mehrheit der Nachfrage Nordamerikas und eroberte den größten Umsatzanteil von 36,8% im Jahr 2025 in der Region. Dieses Wachstum wurde durch ein hohes Volumen an ästhetischen und rekonstruktiven Prozeduren, eine signifikante Annahme von lasergestützten und nicht-invasiven Körperkonturierungsgeräten und die Verwendung implantierbaren Systemen zur Gesichts- und Brustrekonstruktion angetrieben. Starke klinische Infrastruktur, umfangreiche medizinische Trainingsprogramme und Kooperationen zwischen Geräteherstellern und führenden Krankenhäusern und akademischen Zentren erleichterten den schnellen Einsatz fortschrittlicher plastischer Chirurgietechnologien. Die steigende Popularität von kosmetischen Verfahren unter Millennials und die zunehmende Anzahl von medizinischen Tourismus-Patienten, die qualitativ hochwertige Behandlungen suchten, trugen weiter zur Markterweiterung bei. Insgesamt bleibt die US das Epizentrum von Innovation und Adoption in Nordamerika und unterstützt die Entwicklung und Vermarktung neuer Geräte und Technologien im Bereich der plastischen Chirurgie.
Kanada Kunststoffchirurgie Geräte Markt Insight
Der Markt für plastische Chirurgie-Geräte in Kanada soll das schnellste Wachstum in Nordamerika während der Prognosezeit registrieren, unterstützt durch steigende Einwegeinkommen, zunehmendes Bewusstsein für ästhetische und rekonstruktive Verfahren und verbessert den Zugang zu fortschrittlichen Gesundheitsdienstleistungen. Das Land beobachtet die wachsende Nachfrage nach minimalinvasiven kosmetischen Behandlungen, die höhere Akzeptanz von laserbasierten, energiegestützten Körperkonturen und nicht-chirurgischen Gesichtsverjüngungsgeräten in Kliniken und Krankenhäusern. Die Ausweitung der privaten ästhetischen Kliniken in großen Stadtzentren wie Toronto, Vancouver und Montreal, zusammen mit günstigen Rückzahlungsstrukturen für rekonstruktive Verfahren, beschleunigt das Marktwachstum. Darüber hinaus verstärkt die zunehmende Akzeptanz von kosmetischen Verbesserungen bei jüngeren und alternden Bevölkerungen, verbunden mit kontinuierlichen Investitionen in die moderne Gesundheitsinfrastruktur, Kanadas Position als ein schnell wachsender Markt für plastische Chirurgie-Geräte in Nordamerika.
Welche sind die Top-Unternehmen in Nordamerika Plastic Surgery Devices Markt
Die Plastic Surgery Devices-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Johnson & Johnson(US)
• AbbVie Inc. (USA)
•Medtronic(Irland)
•Stryker Corporation(US)
• BD (US)
•GC Ästhetik(Irland)
• Mentor Worldwide LLC (USA)
•In den Warenkorb(USK)
• Lumenis Ltd. (Israel)
• Cynosure (US)
• Cutera Inc. (USA)
• Hologic Inc. (USA)
• Venus Concept Inc. (Kanada)
• Alma Laser (Israel)
• Pollogen Ltd. (Israel)
• Machida Company (Japan)
• Hironic Co. Ltd. (Südkorea)
• L’Oreal Medical (Frankreich)
Neueste Entwicklungen in Nordamerika Plastic Surgery Devices Market
- Im September 2023 kündigte Allergan Aesthetics den Start von Revanesse an, einem gezielten dermalen Füllstoff, der speziell für die Rissemulden und nasolabialen Falten entwickelt wurde und fortschrittliche Hyaluronsäuretechnologie nutzt, um länger anhaltende, natürlich aussehende ästhetische Ergebnisse mit weniger Nebenwirkungen zu erzielen. Dieser Start zielte darauf ab, die steigende Nachfrage nach nicht-chirurgischen Verjüngungsverfahren zu bewältigen, insbesondere in affluenten Märkten, in denen Patienten genaue und anpassbare ästhetische Verbesserungen suchen. Die Einführung von Revanesse erweiterte Allergans ästhetisches Portfolio und verstärkte Konkurrenz unter den Herstellern, um verfeinerte, prozessspezifische Lösungen für Gesichtskonturen und Anti-Aging-Behandlungen zu liefern, was einen breiteren Branchenfokus auf Personalisierung und Wirksamkeit in kosmetischen Interventionen widerspiegelt.
- Im April 2025 startete Spectra Medical India Pvt. Ltd. in Zusammenarbeit mit dem Eufoton Italiens EndoliftX in Indien – eine fortschrittliche, nicht-chirurgische Laserbehandlung, die darauf abzielt, die Haut zu straffen, Fett zu reduzieren und Gesicht und Körper mit minimalen Beschwerden und Erholungszeit zu konturieren. Diese Innovation demonstriert den starken Trend zu energiebasierten ästhetischen Geräten, die in aufstrebenden Märkten Traktion erlangen, da Praktizierende Technologien annehmen, die eine effektive Körper- und Gesichtskonturierung ohne invasive Chirurgie ermöglichen. Der Einstieg von EndoliftX in den indischen Markt unterstreicht sowohl die geografische Expansion von hochtechnologischen ästhetischen Geräten als auch die beschleunigte Vorliebe bei Patienten für minimalinvasive Behandlungen, die signifikante kosmetische Verbesserungen bei kürzeren Ausfallzeiten liefern
- Im Juni 2025 absolvierte Lynch Regenerative Medicine eine bedeutende Finanzierungsrunde der Serie A, um eine reine platelet-erived Growth Factor (PDGF)-Technologie für ästhetische Anwendungen zu vermarkten und einen wichtigen Investitions Meilenstein in regenerativen Ansätzen im Bereich der plastischen Chirurgie zu markieren. Das neu finanzierte Ariessence Pure PDGF+ Produkt soll die Ergebnisse von Verfahren wie Mikro-Nedling und Laserbehandlungen durch die Verbesserung der Geweberegeneration und Heilung verbessern. Diese Entwicklung spiegelt das wachsende Vertrauen der Investoren in biologisch angetriebene ästhetische Verbesserungen und die Integration von regenerativen Medizinprinzipien in plastische Chirurgie-Geräte wider, eine Verschiebung, die erwartet wird, Produktpipelines und Behandlungsprotokolle in den kommenden Jahren zu beeinflussen
- Im Juli 2025 erhielt XERF, ein monopolares Hochfrequenzgerät von Cynosure Lutronic, die Health Canada Zulassung für die Behandlung von Gesichtskonturierung und Hautlatität, mit über 100 Einheiten in Korea innerhalb von fünf Monaten nach dem Start. Dieser regulatorische Meilenstein unterstreicht die zunehmende regulatorische Anerkennung und internationale Übernahme moderner ästhetischer Technologien über die traditionellen westlichen Märkte hinaus. Der Eintrag von XERF in kanadische und koreanische klinische Einstellungen zeigt, wie Hochfrequenz- und energiebasierte Geräte der nächsten Generation weltweit nicht-invasive Konturierungs- und Verschärfungsverfahren umgestalten und sowohl die klinische Adoption als auch den Zugang zu fortschrittlichen ästhetischen Optionen treiben
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











