



Nordamerika Virtual Reality Market Segmentation, von Component (Hardware, Software, Content) Von Device Type (Standalone VR Headsets, Tethered VR Headsets, Smartphone-basierte VR) Durch Anwendung (Gaming & Entertainment, Bildung & Training, Healthcare, Retail & E-Commerce, Manufacturing & Design, Tourismus & Travel, Real Estate, Others), Von End-User (Consumer, Enterprise, Commercial) Industrietrends
Was ist die Virtual Reality Market Size und Growth Rate
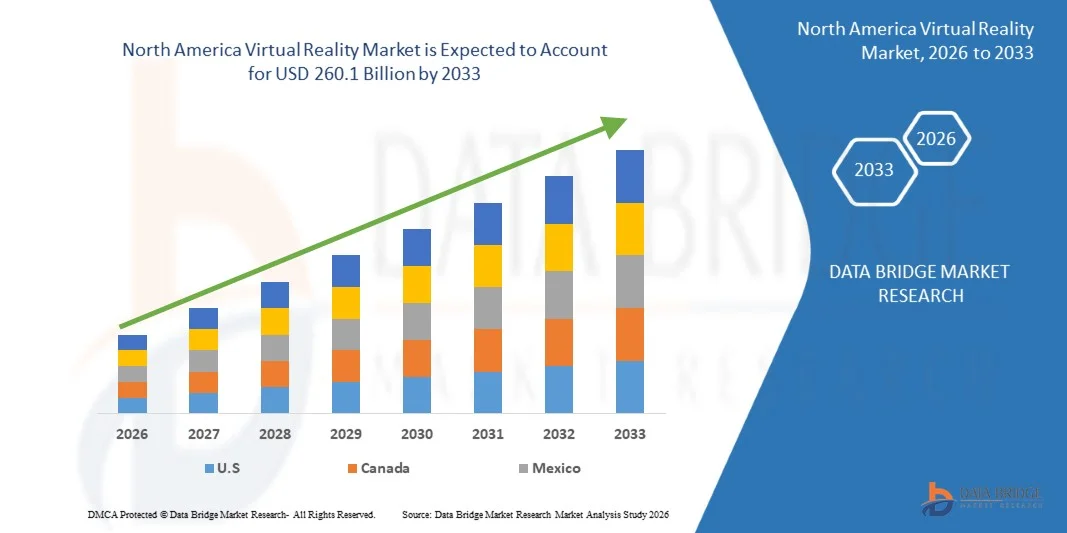
- Wie bei der Data Bridge Market Research Analyse wurde der virtuelle Realitätsmarkt aufUSD 35.2 Milliarden in 2025und wird zu erreichenUSD 260.1 Milliarden von 2033, in einemCAGR von 28.5% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch eine steigende Einführung von immersiven Technologien in Gaming-, Unterhaltungs-, Gesundheits-, Bildungs-, Einzelhandels- und Unternehmensanwendungen sowie zunehmende Investitionen in Virtual Reality-Hardware, Software und Content-Entwicklung getrieben wird. Das starke Technologie-Ökosystem und die zunehmende Einführung fortschrittlicher Virtual Reality-Lösungen für kommerzielle und Verbraucheranwendungen unterstützen die Markterweiterung.
- Die zunehmende Nutzung der virtuellen Realität für Training, Simulation, Produktvisualisierung, Remote Collaboration und Immersive Entertainment, kombiniert mit Fortschritten in Head-mounted Displays, Motion Tracking, Grafikverarbeitung und künstlicher Intelligenz, ermöglicht realistischere und interaktive Erfahrungen. Die Erweiterung von Anwendungen über Unternehmen und Verbraucher beschleunigt die Einführung von Virtual-Reality-Lösungen in Nordamerika weiter.
Marktgröße und Prognose
- Nordamerika Marktwert (2025): USD 35.2 Milliarden
- Voraussichtlicher Marktwert (2033): USD 260.1 Billion
- Prognose CAGR (2026–2033): 28.5%
- Führender Staat in 2025: USA
- Schnellster Anbaustaat: Mexiko
Was sind die großen Takeaways des Virtual Reality Market
- Die USA dominierten den virtuellen Realitätsmarkt mit dem größten Umsatzanteil von 30.00% im Jahr 2025, unterstützt durch starke Technologieinfrastruktur, hohe Einführung von Immersive Technologien, zunehmende Unternehmensdigitalisierung und weit verbreitete Anwendungen in Gaming, Healthcare, Training und Entertainment.
- Mexiko wird bei einem CAGR von 28,87% von 2026 bis 2033 der am schnellsten wachsende Staat sein, der durch schnelle Digitalisierung, Erweiterung von 5g-Konnektivität, zunehmende Investitionen in immersive Technologien, wachsende Gaming- und Entertainment-Branche und steigende Übernahme von Virtual Reality in Unternehmensanwendungen gefördert wird.
- Hardware führte die Komponentenkategorie mit einem Umsatzanteil von 54,55% im Jahr 2025, unterstützt durch die steigende Nachfrage nach Headsets, Sensoren, Controllern und anderen spezialisierten virtuellen Realität Hardware, die benötigt wird, um immersive Erfahrungen zu liefern.
- Software wird voraussichtlich während der Prognosezeit das am schnellsten wachsende Komponentensegment sein, das durch die steigende Nachfrage nach virtuellen Umgebungen, immersiven Anwendungen, Simulationsplattformen, Content Development und Softwarelösungen, die Unternehmen und Consumer VR-Anwendungen unterstützen, angetrieben wird.
- Standalone VR-Headsets dominierten die Gerätetyp-Kategorie mit einem Umsatzanteil von 54,55% im Jahr 2025, unterstützt durch ihre Portabilität, vereinfachte Setup, drahtlose Funktionalität und wachsender Konsument und Unternehmensannahme von ungebundenen virtuellen Realitätserfahrungen.
- Standalone VR-Headsets werden während der Prognoseperiode ein starkes Wachstum erwarten, das durch weitere Verbesserungen in der Displayqualität, der Verarbeitungsfähigkeit, der Batterieleistung, der drahtlosen Vernetzung und der steigenden Nachfrage nach flexiblen VR-Erlebnissen unterstützt wird.
Report Scope und Virtual Reality Market Segmentation
|
Attribute |
Virtuelle Realität Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Virtual Reality Market
- Unternehmen übernehmen zunehmend virtuelle Realität und räumliches Computing in Sektoren wie Gesundheitswesen, Produktion, Luftfahrt, Bildung, Einzelhandel und professionelle Ausbildung, um immersive Arbeitsräume, Simulationen, Produktvisualisierungen und Remote-Assistenz-Lösungen zu schaffen. Apple berichtete, dass Organisationen Apple Vision Pro für Design, Training, Vertrieb, Bildung und andere Unternehmens-Workflows verwenden.
- Künstliche Intelligenz und maschinelles Lernen werden zunehmend in virtuelle Realitätsplattformen integriert, um das räumliche Bewusstsein, die Handverfolgung, die Content-Generierung, die natürliche Sprachinteraktion und personalisierte Immersive-Erfahrungen zu verbessern. Apple hat Apple Intelligence und generative KI-Fähigkeiten in Vision Pro integriert, darunter AI-fähige räumliche Szenen und Produktivitätsmerkmale.
- Zum Beispiel, im März 2025, Apple Intelligence auf Apple Vision Pro durch visionOS 2.4, Hinzufügen von Funktionen wie Schreiben Werkzeuge, Image Playground, und Genmoji, sowie Einführung Spatial Gallery zur Entdeckung von immersiven Inhalten.
- Virtual Reality wird zunehmend für Mitarbeiterschulungen, Simulationen, Produktdesign und Remote Collaboration eingesetzt, da Unternehmen nach immersiven Alternativen zu herkömmlichen Trainings- und Visualisierungsmethoden suchen. Apple hat Anwendungen hervorgehoben, die spezialisierte Mitarbeiterschulung, geführte Arbeit, 3d Design und Remote-Feldarbeit auf Vision Pro.
Was sind die Schlüsseltreiber des Virtual Reality Market
- Starke Übernahme von Virtual Reality in Gaming und Entertainment treibt Marktwachstum in ganz Nordamerika voran, unterstützt durch ein reifes Gaming-Ökosystem, die zunehmende Nachfrage nach immersiven Erfahrungen und die Weiterentwicklung fortschrittlicher VR-Headsets und interaktiver Inhalte.
- Die zunehmende Übernahme von VR für Unternehmensausbildung, Simulation, Design und Remote-Kollaboration schafft neue Nachfrage in der gesamten Industrie, in der Luft- und Raumfahrt, im Gesundheitswesen, im Bildungswesen und in anderen Branchen. Unternehmen nutzen zunehmend Immersive Umgebungen, um simulierte Schulungen zu ermöglichen, Produkte und Prozesse zu visualisieren und kooperative Workflows zu unterstützen.
- So kündigte Apple im Juni 2025 neue Visionos 26 Fähigkeiten für Apple Vision Pro an, die Unternehmensanwendungen im Bereich Design, Schulung, Vertrieb und Bildung hervorheben. Das Unternehmen stellte auch verbesserte Unternehmens-APIs und Gerätemanagement-Funktionen ein, um die organisatorische Bereitstellung von Raumrechnerlösungen zu unterstützen.
- Die zunehmende Integration der virtuellen Realität in das Gesundheitswesen und die medizinische Ausbildung unterstützt die Markterweiterung, da VR und Geo-Computing ein immersives chirurgisches Training, medizinische Visualisierung, Rehabilitation und Bildung ermöglichen. Apple zeigt Anwendungen von Vision Pro in der chirurgischen Planung, Verfahrensausbildung, medizinische Bildgebung und Gesundheitserziehung.
- Die Erweiterung von Bildungs- und Immersive-Learning-Anwendungen trägt ebenfalls zur Nachfrage bei, da VR Studenten und Auszubildenden die Interaktion mit simulierten Umgebungen und komplexen Konzepten durch praktische Erfahrungen ermöglicht. Zum Beispiel, im Februar 2025, Meta machte seine Meta for Education bietet in der Regel verfügbar, Bildungseinrichtungen mit verwalteten gemischten und virtuellen Realität Erfahrungen durch Meta Quest-Geräte.
Welche Faktoren erschweren das Wachstum des Virtual Reality Market
- Hohe Anfangskosten von VR-Hardware und unterstützender Infrastruktur können die Annahme begrenzen, insbesondere für preissensitive Verbraucher und kleine und mittlere Unternehmen. Obwohl eigenständige Geräte immer zugänglicher werden, benötigen fortgeschrittene Headsets und Enterprise-grade VR-Systeme noch erhebliche Investitionen.
- Datenschutz undInternet und InternetBedenken steigen, da VR-Systeme sensible Informationen durch Augenverfolgung, Handbewegungen, Körperbewegungen, Sprachinteraktionen, Verhaltensdaten und andere Sensoreingänge sammeln. Diese Bedenken können für Gesundheits-, Unternehmens- und kommerzielle Anwendungen, bei denen vertrauliche Informationen verarbeitet werden, besonders wichtig sein. Das US-Regierungsamt für Rechenschaftspflicht hat Cybersicherheit und Datenschutz als zentrale Herausforderungen im Zusammenhang mit erweiterten Realitätstechnologien identifiziert.
- Eine begrenzte Verfügbarkeit hochwertiger und anwendungsspezifischer VR-Inhalte kann das Nutzerengagement und die Unternehmensannahme beeinträchtigen. Die Entwicklung von Immersive-Inhalte erfordert spezialisierte Entwickler, 3d-Assets, Tests und kontinuierliche Software-Updates, die Entwicklung Komplexität und Kosten zu erhöhen. Apple erweitert Unternehmens-APIs und räumliche Erfahrungen für Design, Schulung, Bildung und andere Business-Anwendungen und unterstreicht die Notwendigkeit spezialisierter Inhalte und Software-Ökosysteme, um die breitere Annahme zu unterstützen.
- Technische Einschränkungen und Interoperabilitätsprobleme bei Batterieleben, Verarbeitungsanforderungen, Konnektivität, Trackinggenauigkeit, Gerätekompatibilität und Integration mit bestehenden Unternehmenssystemen können die Bereitstellung einschränken. Da VR-Anwendungen sich über die Gesundheits-, Fertigungs-, Bildungs- und Unternehmensausbildung ausweiten, benötigen Unternehmen zunehmend zuverlässige Hardware, Softwarekompatibilität und unterstützende Infrastruktur, um eine gleichbleibende Leistung zu erreichen.
- Datenschutz und regulatorische Anforderungen können die Komplexität der VR-Bereitstellung weiter erhöhen, da immersive Plattformen umfangreiche biometrische und verhaltensbezogene Informationen erfassen können.
Wie wird der Virtual Reality Market segmentiert
Der virtuelle Realitätsmarkt Nordamerikas wird auf Basis von Komponenten, Gerätetyp, Anwendung und Endbenutzer segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der virtuelle Realitätsmarkt Nordamerikas in Hardware, Software und Inhalte segmentiert. Das Hardwaresegment dominierte den Markt mit 54,55% Anteil im Jahr 2025, aufgrund der steigenden Nachfrage nach virtuellen Realitäts-Headsets, Sensoren, Controllern, Displays und anderen physischen Geräten, die benötigt werden, um immersive Erfahrungen zu liefern. Die zunehmende Übernahme von eigenständigen VR-Headsets über Gaming-, Entertainment-, Trainings-, Healthcare- und Enterprise-Anwendungen unterstützt die Hardwarenachfrage weiter. Auch Fortschritte in Displaytechnologien, Verarbeitungsfunktionen, Tracking-Systemen und haptischen Geräten tragen zur Segmenterweiterung bei.
Das Content-Segment soll während der Prognosezeit mit CAGR von 6,54% in 2026 t0 2033 die am schnellsten wachsende Komponente sein, unterstützt durch die zunehmende Nachfrage nach Immersive-Spielen, Simulationen, virtuellen Trainingsumgebungen, digitalen Erfahrungen und interaktiven VR-Anwendungen. Die Integration von künstlicher Intelligenz, Cloud-Technologien und fortschrittlicher 3d-Inhalte-Erstellung erweitert die Chancen für VR-Inhalteanbieter weiter.
- Mit Gerätetyp
Auf Basis des Gerätetyps wird der virtuelle Realitätsmarkt Nordamerikas in eigenständige VR-Headsets, vereinigte VR-Headsets und Smartphone-basierte VR segmentiert. Das eigenständige VR-Headset-Segment dominierte den Markt mit einem Anteil von 54,55% im Jahr 2025, unterstützt durch eine zunehmende Verbraucherpräferenz für drahtlose und tragbare VR-Geräte, die keine kontinuierliche Verbindung zu einem PC oder einer Gaming-Konsole benötigen. Verbesserungen in der Verarbeitungsleistung, Displayqualität, Batterieleistung und Tracking-Funktionen unterstützen die Adoption weiter.
Das eigenständige VR-Headset-Segment wird voraussichtlich in der Prognosezeit von 5.45% im Jahr 2026 bis 2033 ein starkes Wachstum verzeichnen, das von anhaltender Produktinnovation, erweiterten Gaming- und Entertainment-Anwendungen und zunehmender Unternehmensannahme für Schulung, Simulation und Zusammenarbeit geprägt ist.
- Anwendung
Auf Basis der Anwendung wird der virtuelle Realitätsmarkt Nordamerikas in Gaming & Entertainment, Bildung & Training, Healthcare, Einzelhandel & E-Commerce, Produktion & Design, Tourismus & Reisen, Immobilien und andere segmentiert. Das Segment Gaming & Entertainment dominierte den Markt mit 36,74% Anteil im Jahr 2025, unterstützt durch starke Verbrauchernachfrage nach immersiven Gaming-Erlebnissen, interaktive Unterhaltung, VR-native Inhalte und standortbasierte virtuelle Realität. Die Erweiterung der Spielplattformen und die Verfügbarkeit moderner Standalone Headsets unterstützen das Segmentwachstum weiter.
Die Anwendungen im Bildungswesen und im Gesundheitswesen werden erwartet, dass während der Prognosezeit von 5,43% in 2026 bis 2033 starkes Wachstum beobachtet wird, das durch die zunehmende Übernahme von VR für immersive Lernen, Mitarbeiterschulung, medizinische Bildung, Rehabilitation, Simulation und professionelle Fähigkeiten Entwicklung angetrieben wird. Fertigungs- und Designanwendungen erweitern sich auch durch den Einsatz von virtuellen Prototypen, Produktvisualisierung, Engineering-Simulation und kollaborativen Designumgebungen.
- Von End-User
Auf der Grundlage des Endverbrauchers wird der virtuelle Realitätsmarkt Nordamerikas in Konsument, Unternehmen und Gewerbe segmentiert. Das Consumer-Segment umfasst einzelne Nutzer, die VR-Geräte in erster Linie für Spiele, Unterhaltung, soziale Erfahrungen und andere immersive Anwendungen mit einem Anteil von 54.245 in 2025 übernehmen. Das Unternehmenssegment umfasst Anwendungen im Bereich Mitarbeiterschulung, Simulation, Design, Zusammenarbeit, Healthcare, Fertigung und andere Geschäftsfunktionen. Das Geschäftssegment umfasst VR-Anwendungen, die in Unterhaltungsstätten, Einzelhandelsumgebungen, Tourismus, Immobilien und anderen kundenorientierten Einstellungen eingesetzt werden.
Das Unternehmen wird erwartet, dass es während der Prognosezeit von CAGR 7,43% in 2026 bis 2033 stark zunimmt und durch die zunehmende Übernahme von VR für immersives Lernen, Mitarbeiterschulung, medizinische Bildung, Rehabilitation, Simulation und professionelle Fähigkeiten Entwicklung getrieben wird. Fertigungs- und Designanwendungen erweitern sich auch durch den Einsatz von virtuellen Prototypen, Produktvisualisierung, Engineering-Simulation und kollaborativen Designumgebungen.
Welcher Staat hält den größten Teil des Virtual Reality Market
- Die USA dominierten den virtuellen Realitätsmarkt mit dem größten Umsatzanteil von 37.10% im Jahr 2025, unterstützt durch fortschrittliche digitale Infrastruktur, starkes Insurtech-Pension und weit verbreitete Übernahme von nutzungsbasierten Versicherungsprodukten.
- Mexiko wird mit einem CAGR von 28,87% von 2026 bis 2033 der am schnellsten wachsende Zustand sein, der starken Akzeptanz von Verbrauchern für mobile Finanzdienstleistungen und einer großen gig-economy Belegschaft, die eine flexible, aktivierungsbasierte Deckung erfordert. Die Präsenz führender Versicherer und unterstützender Regulierungsrahmen verstärkt die Ausgabe digitaler Politik und personalisierte Versicherungsangebote.
US Virtual Reality Market Insight
Der virtuelle Realitätsmarkt der USA zeigt starkes Wachstum, unterstützt durch eine steigende Adoption in Gaming-, Unterhaltungs-, Gesundheits-, Bildungs-, Automobil-, Einzelhandels- und Unternehmensanwendungen. Das Land profitiert von einem etablierten Technologie-Ökosystem, erheblichen Investitionen in VR-Hardware und -Software sowie von zahlreichen Start- und Technologieunternehmen, die immersive Lösungen entwickeln. Die wachsende Nachfrage nach virtuellem Training, Simulation, Gesundheitsanwendungen und interaktiven digitalen Erfahrungen unterstützt die Markterweiterung.
Mexiko Virtuelle Realität Markt Einblick
Mexikos virtueller Realitätsmarkt expandiert als digitale Infrastruktur, Verbraucherinteresse in immersive Unterhaltung, und Unternehmensannahme weiter zu stärken. Gaming und Unterhaltung bleiben wichtige Anwendungen, während die Fertigung, Automotive, technisches Training, Bildung und Immobilien zusätzliche Anforderungen an VR-Lösungen stellen. Mexikos wachsendes Technologie-Ökosystem und die Verbesserung der Konnektivität unterstützen eine breitere Akzeptanz in Unternehmen und Verbrauchern.
Kanada Virtuelle Realität Markt Einblick
Der Markt für virtuelle Realität in Kanada erlebt stetiges Wachstum, unterstützt durch die zunehmende Einführung von immersiven Technologien in Gaming-, Unterhaltungs-, Gesundheits-, Bildungs-, Ausbildungs-, Einzelhandels- und Unternehmensanwendungen. Wachsende Investitionen in VR-Hardware, Software und Content-Entwicklung verstärken das Markt-Ökosystem, während Fortschritte in eigenständigen Headsets, Motion Tracking und Immersive Computing die Nutzererlebnisse verbessern. Gesundheitseinrichtungen nutzen VR zunehmend für medizinische Bildung, Rehabilitation und Simulation, während Unternehmen die Technologie für die Ausbildung von Arbeitskräften, Produktvisualisierung und virtuelle Zusammenarbeit übernehmen. Das steigende Interesse an immersive Unterhaltung und technologischer Innovation wird voraussichtlich die Markterweiterung in ganz Kanada weiter unterstützen.
Welche sind die Top-Unternehmen im Virtual Reality Market
Die Virtual Reality-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Meta Platforms, Inc.(US)
- Apple Inc.(US)
- Microsoft Corporation(US)
- Google LLC(US)
- NVIDIA Corporation(US)
- Qualcomm Incorporated (USA)
- Unity Software Inc. (USA)
- Magic Leap, Inc. (USA)
- Vuzix Corporation (USA)
- Valve Corporation (USA)
- EON Reality, Inc. (USA)
- HP Inc. (USA)
- HaptX Inc. (USA)
- Immersion Corporation (USA)
- StriVR Labs, Inc. (USA)
Was sind die neuesten Entwicklungen im Virtual Reality Market
- Im Januar 2025 vereinbarte Google, einen Teil des XR-Geschäfts von HTC für 250 Millionen US-Dollar zu erwerben, einschließlich Ingenieurstalent und nicht-exklusive geistige Eigentumsrechte, um die Entwicklung seiner Android XR-Plattform zu beschleunigen.
- Im April 2025 veröffentlichte Meta die Passthrough Camera API für Quest 3 und Quest 3S und ermöglicht es Entwicklern, Anwendungen mit kamerabasierter Objektverfolgung, maschinellem Lernen und Computervision zu erstellen.
- Im Juni 2025 kündigte Apple visionOS 26 für Apple Vision Pro an und fügte räumliche Widgets, generative-AI-powered-Szenen, verbesserte Personas, erweiterte Immersive-Video-Unterstützung und unternehmensorientierte APIs hinzu.
- Im Juni 2025 kündigten Meta und Microsoft die Meta Quest 3S Xbox Edition an, erweiterte die Integration von Xbox Cloud Gaming mit Meta Quest Headsets und kombinierte Mixed-Reality-Funktionen mit Xbox Gaming.
- Im Dezember 2024, Samsung weiter Entwicklung Project Moohan, seine Android XR Headset entwickelt in Zusammenarbeit mit Google und Qualcomm. Die Plattform umfasst Gemini-basierte KI, multimodale Interaktion, Durchgangsfunktionen und immersive Anwendungen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN NORDAMERIKANISCHEN VIRTUAL-REALITY-MARKT
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNGEN
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 ABGEDECKTE MÄRKTE
2.2 GEOGRAFISCHER UMFANG
2,3 JAHRE FÜR DIE STUDIE
2.4 DBMR-Dreibeindatenvalidierungsmodell
2.5 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.6 DBMR-Marktpositionsraster
2.7 ANALYSE DES LIEFERANTENANTEILS
2.8 MULTIVARIATE MODELLIERUNG
2.9 KOMPONENTEN-ZEITPLANKURVE
2.1 VERTIKALE MARKTABDECKUNGSRASTER
2.11 SEKUNDÄRQUELLEN
2.12 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMIUM-EINBLICKE
5 MARKTTRENDS
6 LISTE DER TOP-WETTBEWERBER WELTWEIT
7 VORSCHRIFTEN UND RICHTLINIEN
8 REGIONALE ZUSAMMENFASSUNG
9 MARKTÜBERSICHT
9.1 TREIBER
9.1.1 WACHSENDE NACHFRAGE NACH HMD IN DER GAMING- UND UNTERHALTUNGSBRANCHE
9.1.2 HOHE INVESTITIONEN IM VR-MARKT
9.1.3 Steigende Nachfrage nach VR-Technologie aufgrund der COVID-19-Pandemie
9.1.4 VERFÜGBARKEIT GÜNSTIGER VR-GERÄTE
9.1.5 Steigendes Interesse großer Technologiekonzerne
9.1.6 Zunahme der Verbreitung von Smartphones und Internetdiensten
9.2 EINSCHRÄNKUNGEN
9.2.1 Mangel an effektivem Design für die Benutzererfahrung
9.2.2 GESUNDHEITLICHE BEDENKEN DER BENUTZER
9.2.3 WIRTSCHAFTLICHE VERLANGSAMUNG IN NORDAMERIKA
9.3 CHANCEN
9.3.1 VERSTÄRKTER EINSATZ VON VR-TECHNOLOGIE IN DEN BEREICHEN LUFT- UND RAUMFAHRT & VERTEIDIGUNG SOWIE ARCHITEKTUR & PLANUNG
9.3.2 Erhöhte Durchdringung der VR in der Gesundheitsbranche
9.3.3 Zunahme verschiedener strategischer Entscheidungen wie Partnerschaften und Akquisitionen
9.3.4 ENTWICKLUNG VON HARDWARE MIT HÖHERER VERARBEITUNGSGESCHWINDIGKEIT
9.4 HERAUSFORDERUNGEN
9.4.1 NEUE RISIKEN UND GEFAHREN FÜR DIE DATENINTEGRITÄT
9.4.2 ENTWICKLUNG EINES BENUTZERFREUNDLICHEN VR-SYSTEMS
10 Nordamerikanischer Markt für virtuelle Realität, nach Komponenten
10.1 ÜBERSICHT
10.2 HARDWARE
10.2.1 DISPLAYS UND PROJEKTOREN
10.2.2 VERANTWORTLICHER UND VERARBEITER
10.2.3 POSITIONSTRACKER
10.2.4 KAMERAS
10.2.5 SONSTIGES
10.3 SOFTWARE
10.3.1 ERSTELLUNG VON VR-INHALTEN
10.3.2 Software-Entwicklungskits
10.3.3 CLOUD-BASIERTE DIENSTE
11 Nordamerikanischer Markt für virtuelle Realität, nach Gerätetyp
11.1 ÜBERBLICK
11.2 Head-Mounted-Displays
11.3 PROJEKTOREN & DISPLAYWÄNDE
11.4 GESTENVERFOLGUNGSGERÄTE
12 Nordamerikanischer Markt für virtuelle Realität, nach Technologie
12.1 ÜBERSICHT
12.2 VOLLSTÄNDIG IMMERSIV
12.3 NICHT-IMMERSIV
12.4 SEMI-IMMERSIV
13 Nordamerikanischer Markt für virtuelle Realität, nach Branchen
13.1 ÜBERSICHT
13.2 UNTERHALTUNG & MEDIEN
13.2.1 UNTERHALTUNG UND MEDIEN, NACH TECHNOLOGIE
13.2.1.1 VOLLSTÄNDIG IMMERSIV
13.2.1.2 NICHT-IMMERSIV
13.2.1.3 SEMI-IMMERSIV
13.2.2 UNTERHALTUNG & MEDIEN, NACH ANWENDUNG
13.2.2.1 SPIEL
13.2.2.2 BROADCAST
13.2.2.3 ANIMATION
13.2.2.4 CHARAKTER
13.2.2.5 CARTOON
13.2.2.6 MUSIK
13.2.2.7 MODE
13.3 GESUNDHEITSWESEN
13.3.1 GESUNDHEITSWESEN NACH ART
13.3.1.1 CHIRURGIE
13.3.1.2 PATIENTENVERSORGUNGSMANAGEMENT
13.3.1.3 FITNESSMANAGEMENT
13.3.1.4 APOTHEKENMANAGEMENT
13.3.2 GESUNDHEITSWESEN, NACH TECHNOLOGIE
13.3.2.1 VOLLSTÄNDIG IMMERSIV
13.3.2.2 NICHT-IMMERSIV
13.3.2.3 SEMI-IMMERSIV
13.4 INDUSTRIE
13.4.1 VOLLSTÄNDIG IMMERSIV
13.4.2 NICHT-IMMERSIV
13.4.3 SEMI-IMMERSIV
13.5 GEWERBLICH
13.5.1 GEWERBLICH, NACH ART
13.5.1.1 Einzelhandel und E-Commerce
13.5.1.2 REISEN UND TOURISMUS
13.5.1.3 WERBUNG
13.5.2 KOMMERZIELL, NACH TECHNOLOGIE
13.5.2.1 VOLLSTÄNDIG IMMERSIV
13.5.2.2 NICHT-IMMERSIV
13.5.2.3 SEMI-IMMERSIV
13.6 LUFT- UND RAUMFAHRT & VERTEIDIGUNG
13.6.1 SEMI-IMMERSIV
13.6.2 VOLLSTÄNDIG IMMERSIV
13.6.3 NICHT-IMMERSIV
13.7 AUTOMOBIL
13.7.1 SEMI-IMMERSIV
13.7.2 VOLLSTÄNDIG IMMERSIV
13.7.3 NICHT-IMMERSIV
13.8 BILDUNG
13.8.1 VOLLSTÄNDIG IMMERSIV
13.8.2 NICHT-IMMERSIV
13.8.3 SEMI-IMMERSIV
13.9 SONSTIGES
14 Nordamerikanischer Markt für virtuelle Realität, nach Regionen
14.1 NORDAMERIKA
14.1.1 USA
14.1.2 KANADA
14.1.3 MEXIKO
15 Nordamerikanischer Markt für virtuelle Realität, Unternehmenslandschaft
15.1 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
16 SWOT-ANALYSE
17 FIRMENPROFIL
17.1 SONY CORPORATION
17.1.1 FIRMENPROFIL
17.1.2 Umsatzanalyse
17.1.3 UNTERNEHMENSAKTIENANALYSE
17.1.4 PRODUKTPORTFOLIO
17.1.5 JÜNGSTE ENTWICKLUNGEN
17.2 SAMSUNG ELECTRONICS CO., LTD.
17.2.1 FIRMENPROFIL
17.2.2 Umsatzanalyse
17.2.3 UNTERNEHMENSAKTIENANALYSE
17.2.4 PRODUKTPORTFOLIO
17.2.5 JÜNGSTE ENTWICKLUNGEN
17.3 NINTENDO
17.3.1 FIRMENPROFIL
17.3.2 Umsatzanalyse
17.3.3 UNTERNEHMENSAKTIENANALYSE
17.3.4 PRODUKTPORTFOLIO
17.3.5 JÜNGSTE ENTWICKLUNGEN
17.4 QUALCOMM TECHNOLOGIES, INC.
17.4.1 FIRMENPROFIL
17.4.2 Umsatzanalyse
17.4.3 UNTERNEHMENSAKTIENANALYSE
17.4.4 PRODUKTPORTFOLIO
17.4.5 JÜNGSTE ENTWICKLUNG
17.5 MICROSOFT
17.5.1 FIRMENPROFIL
17.5.2 Umsatzanalyse
17.5.3 UNTERNEHMENSAKTIENANALYSE
17.5.4 PRODUKTPORTFOLIO
17.5.5 JÜNGSTE ENTWICKLUNGEN
17.6 AUTODESK INC.
17.6.1 FIRMENPROFIL
17.6.2 Umsatzanalyse
17.6.3 PRODUKTPORTFOLIO
17.6.4 JÜNGSTE ENTWICKLUNGEN
17.7 BARCO
17.7.1 FIRMENPROFIL
17.7.2 Umsatzanalyse
17.7.3 PRODUKTPORTFOLIO
17.7.4 JÜNGSTE ENTWICKLUNGEN
17.8 BHAPTICS INC.
17.8.1 FIRMENPROFIL
17.8.2 PRODUKTPORTFOLIO
17.8.3 JÜNGSTE ENTWICKLUNG
17.9 FIRSHAND TECHNOLOGY INC.
17.9.1 FIRMENPROFIL
17.9.2 PRODUKTPORTFOLIO
17.9.3 JÜNGSTE ENTWICKLUNGEN
17.1 FOVE, INC.
17.10.1 FIRMENPROFIL
17.10.2 PRODUKTPORTFOLIO
17.10.3 JÜNGSTE ENTWICKLUNGEN
17.11 FXGEAR INC.
17.11.1 FIRMENPROFIL
17.11.2 PRODUKTPORTFOLIO
17.11.3 JÜNGSTE ENTWICKLUNG
17.12 GOOGLE (EINE TOCHTERGESELLSCHAFT VON ALPHABET INC.)
17.12.1 FIRMENPROFIL
17.12.2 UMSATZANALYSE
17.12.3 PRODUKTPORTFOLIO
17.12.4 NEUESTE ENTWICKLUNG
17.13 HP ENTWICKLUNGSUNTERNEHMEN, LP
17.13.1 FIRMENPROFIL
17.13.2 Umsatzanalyse
17.13.3 PRODUKTPORTFOLIO
17.13.4 NEUESTE ENTWICKLUNGEN
17.14 HTC CORPORATION
17.14.1 FIRMENPROFIL
17.14.2 Umsatzanalyse
17.14.3 PRODUKTPORTFOLIO
17.14.4 NEUESTE ENTWICKLUNGEN
17.15 INNOSIMULATION
17.15.1 FIRMENPROFIL
17.15.2 PRODUKTPORTFOLIO
17.15.3 NEUE ENTWICKLUNG
17.16 LENOVO
17.16.1 FIRMENPROFIL
17.16.2 Umsatzanalyse
17.16.3 PRODUKTPORTFOLIO
17.16.4 NEUE ENTWICKLUNG
17.17 LG ELECTRONICS
17.17.1 FIRMENPROFIL
17.17.2 Umsatzanalyse
17.17.3 PRODUKTPORTFOLIO
17.17.4 NEUESTE ENTWICKLUNGEN
17.18 NOVINT
17.18.1 FIRMENPROFIL
17.18.2 PRODUKTPORTFOLIO
17.18.3 NEUE ENTWICKLUNG
17.19 PSICO SMART APPS, SL
17.19.1 FIRMENPROFIL
17.19.2 PRODUKTPORTFOLIO
17.19.3 JÜNGSTE ENTWICKLUNGEN
17.2 SIXENSE ENTERPRISES INC.
17.20.1 FIRMENPROFIL
17.20.2 PRODUKTPORTFOLIO
17.20.3 JÜNGSTE ENTWICKLUNGEN
17.21 SKONEC ENTERTAINMENT CO., LTD.
17.21.1 FIRMENPROFIL
17.21.2 PRODUKTPORTFOLIO
17.21.3 JÜNGSTE ENTWICKLUNGEN
17.22 STARVR CORP
17.22.1 FIRMENPROFIL
17.22.2 PRODUKTPORTFOLIO
17.22.3 JÜNGSTE ENTWICKLUNGEN
17.23 ULTRALEAP LIMITED
17.23.1 FIRMENPROFIL
17.23.2 PRODUKTPORTFOLIO
17.23.3 JÜNGSTE ENTWICKLUNGEN
17.24 VIRTUIX
17.24.1 FIRMENPROFIL
17.24.2 PRODUKTPORTFOLIO
17.24.3 JÜNGSTE ENTWICKLUNG
17.25 WORLDVIZ, INC.
17.25.1 FIRMENPROFIL
17.25.2 PRODUKTPORTFOLIO
17.25.3 JÜNGSTE ENTWICKLUNGEN
18 FRAGEBOGEN
19 VERWANDTE BERICHTE
Tabellenverzeichnis
TABELLE 1: NORDAMERIKANISCHER MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 2: HARDWARE IM VIRTUAL-REALITY-MARKT IN NORDAMERIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 3: HARDWARE IM VIRTUAL-REALITY-MARKT IN NORDAMERIKA, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 4: NORDAMERIKANISCHER SOFTWAREMARKT FÜR VIRTUAL REALITY, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 5: NORDAMERIKANISCHER SOFTWAREMARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 6: NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT, NACH GERÄTETYP, 2020–2029 (MILLIONEN USD)
TABELLE 7: HEAD-MOUNTED DISPLAYS IM VIRTUAL-REALITY-MARKT IN NORDAMERIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 8: PROJEKTOREN UND ANZEIGEWÄNDE IM VIRTUAL-REALITY-MARKT IN NORDAMERIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 9: GESTENVERFOLGUNGSGERÄTE IM VIRTUAL-REALITY-MARKT IN NORDAMERIKA, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 10: NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 11: NORDAMERIKANISCHER MARKT FÜR VOLLSTÄNDIGES IMMERSIVES VIRTUAL-REALITY-GEBIET, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 12: NORDAMERIKANISCHER MARKT FÜR NICHT-IMMERSIVEN VIRTUAL REALITY-BEREICH, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 13: SEMI-IMMERSIVE VIRTUAL-REALITY-MARKT IN NORDAMERIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 14: NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT, NACH VERTIKAL, 2020–2029 (MIO. USD)
TABELLE 15: NORDAMERIKANISCHER MARKT FÜR UNTERHALTUNG UND MEDIEN IM VIRTUAL-REALITY-BEREICH, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 16: NORDAMERIKANISCHER MARKT FÜR UNTERHALTUNG UND MEDIEN IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 17: NORDAMERIKANISCHER MARKT FÜR UNTERHALTUNG UND MEDIEN IM VIRTUAL-REALITY-BEREICH, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 18: NORDAMERIKANISCHER MARKT FÜR GESUNDHEITSWESEN IM VIRTUAL-REALITY-BEREICH, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 19: NORDAMERIKANISCHER MARKT FÜR GESUNDHEITSWESEN IM VIRTUAL-REALITY-BEREICH, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 20: NORDAMERIKANISCHER GESUNDHEITSMARKT IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 21: NORDAMERIKANISCHER INDUSTRIEMARKT FÜR VIRTUAL REALITY, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 22: NORDAMERIKANISCHER INDUSTRIEMARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 23: NORDAMERIKANISCHER MARKT FÜR KOMMERZIELLE VIRTUAL-REALITY-ANWENDUNGEN, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 24: NORD-AMERIKANISCHER MARKT FÜR KOMMERZIELLE VIRTUAL-REALITY-PRODUKTE, NACH TYP, 2020–2029 (MIO. USD)
TABELLE 25: NORDAMERIKANISCHER MARKT FÜR KOMMERZIELLE VIRTUAL-REALITY-ANWENDUNGEN, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 26: NORDAMERIKANISCHER MARKT FÜR LUFT- UND RAUMFAHRT UND VERTEIDIGUNG IM VIRTUAL-REALITY-BEREICH, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 27: NORDAMERIKANISCHER MARKT FÜR LUFT- UND RAUMFAHRT UND VERTEIDIGUNG IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 28: NORDAMERIKANISCHER MARKT FÜR AUTOMOBILE IM VIRTUAL-REALITY-BEREICH, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 29: NORDAMERIKANISCHER MARKT FÜR AUTOMOBILINDUSTRIE IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 30: NORDAMERIKANISCHER MARKT FÜR BILDUNG IM VIRTUELLE-REALITY-BEREICH, NACH REGION, 2020–2029 (MILLIONEN USD)
TABLE 31 NORTH AMERICA EDUCATION IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 32 NORTH AMERICA OTHERS IN VIRTUAL REALITY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 33 NORTH AMERICA VIRTUAL REALITY MARKET, BY COUNTRY, 2020-2029 (USD MILLION)
TABLE 34 NORTH AMERICA VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 35 NORTH AMERICA HARDWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 36 NORTH AMERICA SOFTWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 37 NORTH AMERICA VIRTUAL REALITY MARKET, BY DEVICE TYPE, 2020-2029 (USD MILLION)
TABLE 38 NORTH AMERICA VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 39 NORTH AMERICA VIRTUAL REALITY MARKET, BY VERTICAL, 2020-2029 (USD MILLION)
TABLE 40 NORTH AMERICA ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 41 NORTH AMERICA ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 42 NORTH AMERICA HEALTHCARE IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 43 NORTH AMERICA HEALTHCARE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 44 NORTH AMERICA INDUSTRIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 45 NORTH AMERICA COMMERCIAL IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 46 NORTH AMERICA COMMERCIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2022-2029 (USD MILLION)
TABLE 47 NORTH AMERICA AEROSPACE & DEFENSE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 48 NORTH AMERICA AUTOMOTIVE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 49 NORTH AMERICA EDUCATION IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 50 U.S. VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 51 U.S. HARDWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 52 U.S. SOFTWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 53 U.S. VIRTUAL REALITY MARKET, BY DEVICE TYPE, 2020-2029 (USD MILLION)
TABLE 54 U.S. VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 55 U.S. VIRTUAL REALITY MARKET, BY VERTICAL, 2020-2029 (USD MILLION)
TABLE 56 U.S. ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 57 U.S. ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 58 U.S. HEALTHCARE IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 59 U.S. HEALTHCARE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 60 U.S. INDUSTRIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 61 U.S. COMMERCIAL IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 62 U.S. COMMERCIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2022-2029 (USD MILLION)
TABELLE 63: US-Markt für Luft- und Raumfahrt und Verteidigung im Bereich virtuelle Realität, nach Technologie, 2020–2029 (in Mio. USD)
TABELLE 64: US-AUTOMOBILMARKT IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 65 US-MARKT FÜR BILDUNG IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 66 KANADISCHER MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 67: KANADISCHE HARDWARE IM MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 68 KANADISCHER SOFTWAREMARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 69 KANADISCHER MARKT FÜR VIRTUAL REALITY, NACH GERÄTETYP, 2020–2029 (MILLIONEN USD)
TABELLE 70 KANADISCHER MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 71 KANADISCHER MARKT FÜR VIRTUAL REALITY, NACH VERTIKAL, 2020–2029 (MILLIONEN USD)
TABELLE 72 KANADISCHER MARKT FÜR UNTERHALTUNG UND MEDIEN IM VIRTUAL-REALITY-BEREICH, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 73 KANADISCHER MARKT FÜR UNTERHALTUNG UND MEDIEN IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 74: KANADISCHER MARKT FÜR GESUNDHEITSWESEN IM VIRTUAL-REALITY-BEREICH, NACH ART, 2020–2029 (MIO. USD)
TABELLE 75: KANADISCHER GESUNDHEITSMARKT IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 76: KANADISCHER INDUSTRIEMARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 77: KANADISCHER MARKT FÜR KOMMERZIELLE VIRTUAL-REALITY-PRODUKTE, NACH ART, 2020–2029 (MIO. USD)
TABELLE 78: KANADISCHER MARKT FÜR KOMMERZIELLE VIRTUAL-REALITY-WERTE, NACH TECHNOLOGIE, 2022–2029 (MILLIONEN USD)
TABELLE 79: KANADISCHE LUFT- UND RAUMFAHRT & VERTEIDIGUNG IM MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 80: KANADISCHER AUTOMOBILMARKT IM VIRTUAL-REALITY-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 81 KANADISCHER MARKT FÜR BILDUNG IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 82 VIRTUAL-REALITY-MARKT IN MEXIKO, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 83 MEXIKO: HARDWARE IM MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 84 MEXIKO: SOFTWARE IM MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 85 VIRTUAL-REALITY-MARKT IN MEXIKO, NACH GERÄTETYP, 2020–2029 (MILLIONEN USD)
TABELLE 86 VIRTUAL-REALITY-MARKT IN MEXIKO, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 87 VIRTUAL-REALITY-MARKT IN MEXIKO, NACH VERTIKAL, 2020–2029 (MILLIONEN USD)
TABELLE 88 MEXIKO: UNTERHALTUNG UND MEDIEN IM MARKT FÜR VIRTUAL REALITY, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 89 MEXIKO: UNTERHALTUNG UND MEDIEN IM MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 90: MEXIKO: GESUNDHEITSWESEN IM MARKT DER VIRTUELLEN REALITÄT, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 91 MEXIKO: GESUNDHEITSWESEN IM MARKT DER VIRTUELLEN REALITÄT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 92: INDUSTRIEMARKT FÜR VIRTUAL REALITY IN MEXIKO, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 93 MEXIKO: KOMMERZIELLE VIRTUAL-REALITY-MARKT, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 94: KOMMERZIELLE NUTZUNG DES VIRTUAL-REALITY-MARKTS IN MEXIKO, NACH TECHNOLOGIE, 2022–2029 (MILLIONEN USD)
TABELLE 95: MEXIKO: LUFT- UND RAUMFAHRT & VERTEIDIGUNG IM MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 96 MEXIKO: AUTOMOBILMARKT IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 97 MEXIKO: BILDUNG IM MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
Abbildungsverzeichnis
ABBILDUNG 1: NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: SEGMENTIERUNG
ABBILDUNG 2: NORDAMERIKANISCHER MARKT FÜR VIRTUAL REALITY: DATENTRIANGULATION
ABBILDUNG 3: NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: DROC-ANALYSE
ABBILDUNG 4: NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: NORDAMERIKA VS. REGIONALE MARKTANALYSE
ABBILDUNG 5: NORDAMERIKANISCHER MARKT FÜR VIRTUAL REALITY: UNTERNEHMENSFORSCHUNGSANALYSE
ABBILDUNG 6: NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: DEMOGRAFISCHE INTERVIEWS
ABBILDUNG 7: NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: DBMR-MARKTPOSITIONSRASTER
ABBILDUNG 8: NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: ANALYSE DER ANBIETERANTEILE
ABBILDUNG 9: NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: VERTIKALES MARKTABDECKUNGSRASTER
ABBILDUNG 10 NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: SEGMENTIERUNG
ABBILDUNG 11: DIE STEIGENDE NACHFRAGE NACH HMD IN DER GAMING- UND UNTERHALTUNGSBRANCHE WIRD VORAUSSICHTLICH DAS WACHSTUM DES NORDAMERIKANISCHEN VIRTUAL-REALITY-MARKTES IM PROGNOSEZEITRAUM 2022 BIS 2029 VORANTREIBEN
ABBILDUNG 12: DAS HARDWARE-SEGMENT WIRD 2022 UND 2029 VORAUSSICHTLICH DEN GRÖSSTEN ANTEIL AM NORDAMERIKANISCHEN VIRTUAL-REALITY-MARKT AUSMACHEN
ABBILDUNG 13: ASIEN-PAZIFIK WIRD ERWARTET, DEN MARKT FÜR VIRTUAL REALITY ZU DOMINIEREN UND IM PROGNOSEZEITRAUM VON 2022 BIS 2029 DIE SCHNELLSTE WACHSRATE ZU VERFÜGEN
ABBILDUNG 14 DIE OBIGE ABBILDUNG ZEIGT DAS POTENZIAL VON VIRTUAL-REALITY-ANWENDUNGEN NACH KATEGORIE.
ABBILDUNG 15: TREIBER, EINSCHRÄNKUNGEN, CHANCEN UND HERAUSFORDERUNGEN DES NORDAMERIKANISCHEN VIRTUAL-REALITY-MARKTES
ABBILDUNG 16 SCHÄTZUNG DES VIRTUAL-REALITY-MARKTES IN NORDAMERIKA (2016–2021)
ABBILDUNG 17 NORDAMERIKANISCHER MARKT FÜR VIRTUAL REALITY: NACH KOMPONENTE, 2021
ABBILDUNG 18 NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: NACH GERÄTETYP, 2021
ABBILDUNG 19 NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: NACH TECHNOLOGIE, 2021
ABBILDUNG 20 NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: NACH VERTIKAL, 2021
ABBILDUNG 21 NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: ÜBERSICHT (2021)
ABBILDUNG 22 NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: NACH LÄNDERN (2021)
ABBILDUNG 23 NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 24 NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 25 NORDAMERIKANISCHER MARKT FÜR VIRTUAL REALITY: NACH KOMPONENTE (2022–2029)
ABBILDUNG 26 NORDAMERIKANISCHER VIRTUAL-REALITY-MARKT: UNTERNEHMENSANTEIL 2021 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











