


Segmentación del mercado de recubrimientos antifricción en Asia-Pacífico, por producto (MOS₂, PTFE, grafito, FEP, PFA y disulfuro de tungsteno), naturaleza (base solvente y base agua), aplicación (autopartes, elementos de transmisión de potencia, rodamientos, componentes de municiones, componentes y actuadores de válvulas, entre otros), uso final (automotriz, aeroespacial, marítimo, construcción, atención médica, entre otros): tendencias de la industria y pronóstico hasta 2033.
¿Qué es Asia-Pacífico Anti-Friction Coatings Market Size and Growth Rate
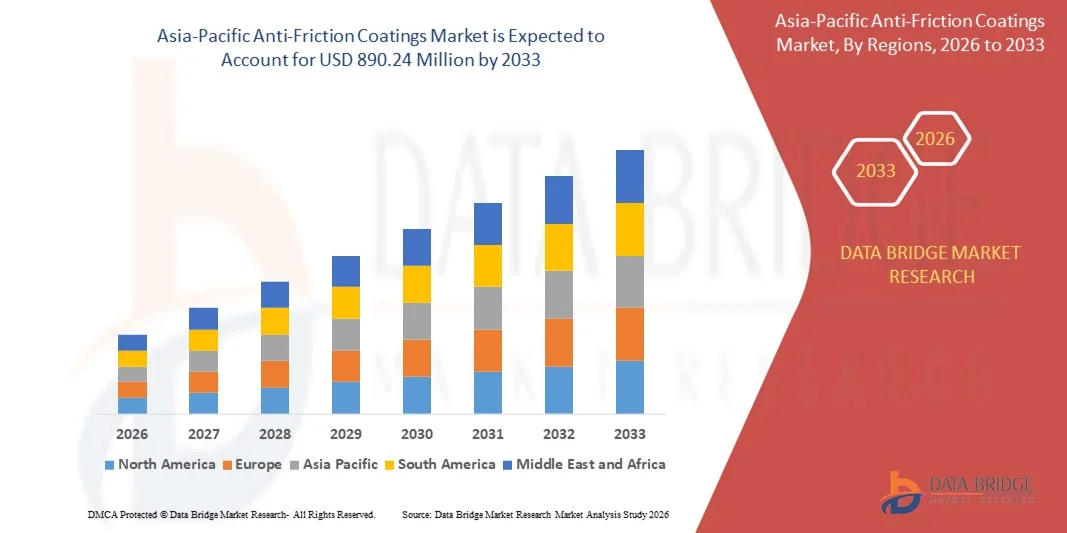
- Según el Análisis de la Investigación del Mercado del Puente de Datos, el tamaño del mercado de recubrimientos antifricción Asia-Pacíficos se valoró enUSD 466,95 millones en 2025y se espera que alcanceUSD 890.24 millones en 2033, aCAGR of 8.4%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente demanda de mayor durabilidad de componentes, eficiencia energética y menor desgaste en los sectores automotriz, industrial, aeroespacial y sanitario, donde los revestimientos antifricción juegan un papel crítico en la minimización de las pérdidas mecánicas y la ampliación de la vida útil del equipo
- Además, el aumento de la atención prestada a la eficiencia operacional, la reducción de los costos de mantenimiento y el cumplimiento de las estrictas normas ambientales y de rendimiento está acelerando la adopción de soluciones avanzadas de recubrimiento antifricción, lo que contribuye considerablemente a la expansión general del mercado
Tamaño del mercado
- Valor de mercado de Asia y el Pacífico (2025): USD 466.95 Billón
- Valor de mercado esperado (2033): USD 890.24 Billion
- Predicción de CAGR (2026–2033): 8.4%
¿Cuáles son los principales Takeaways of Asia-Pacific Anti-Friction Coatings Market
- Los revestimientos antifricción, diseñados para reducir la fricción superficial, el desgaste y la degradación de materiales, se han vuelto esenciales en aplicaciones modernas de fabricación e ingeniería debido a su capacidad para mejorar el rendimiento, la fiabilidad y la vida útil de componentes críticos que operan en condiciones exigentes
- La creciente demanda de estos recubrimientos está impulsada principalmente por el aumento de la automatización industrial, los avances en las tecnologías de recubrimiento, y la ampliación del uso de materiales ligeros y de alto rendimiento en las principales industrias de uso final, reforzando la trayectoria de crecimiento constante del mercado
- China dominaba el mercado de revestimientos antifricción en 2025, debido a su vasta base de fabricación, producción a gran escala de automóviles, y fuerte presencia de maquinaria pesada y fabricación de equipos industriales en múltiples provincias
- Se espera que la India sea la región de mayor crecimiento del mercado de recubrimientos antifricción durante el período previsto debido a la rápida expansión de la fabricación automotriz, la producción de equipos industriales y el desarrollo de la infraestructura
- El segmento PTFE dominaba el mercado 56,22% en 2025, debido a sus excelentes propiedades de baja fricción, resistencia química y amplia aplicabilidad en componentes automotriz, industrial y aeroespacial. Los revestimientos PTFE se prefieren para mejorar el rendimiento, reducir el desgaste y ampliar la vida útil de la maquinaria crítica, especialmente en aplicaciones que requieren lubricación y resistencia constantes a entornos operativos agresivos
Report Scope and Anti-Friction Coatings Market Segmentation
|
Atributos |
Anti-Friction Coatings Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Asia y el Pacífico
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en Asia-Pacífico Anti-Friction Coatings Market
Rising Adoption of Environment-Friendly Anti-Friction Coatings
- Una tendencia significativa en el mercado de recubrimientos antifricción es la creciente adopción de soluciones de recubrimiento ambientalmente amigables y de baja calidad, impulsadas por el endurecimiento de las regulaciones ambientales y el aumento de los compromisos de sostenibilidad en los sectores automotriz, industrial y aeroespacial. Los fabricantes están cambiando activamente hacia formulaciones basadas en el agua, controladas por el PFAS y reducidas por solventes para alinearse con marcos regulatorios manteniendo el rendimiento de recubrimiento y la durabilidad
- Por ejemplo, DuPont ha venido ampliando su cartera de recubrimientos avanzados de baja fricción con perfiles ambientales mejorados que apoyan la reducción de las emisiones y el cumplimiento de normas químicas mundiales en evolución. Estos desarrollos permiten a los usuarios finales cumplir con objetivos de sostenibilidad sin comprometer la resistencia al desgaste y el rendimiento de reducción de fricción
- Los fabricantes de automóviles están integrando cada vez más los recubrimientos antifricción ecológicos para mejorar la eficiencia del combustible y reducir las pérdidas mecánicas, al tiempo que cumplen los mandatos de reducción de las emisiones. Esta tendencia está reforzando el papel de los revestimientos sostenibles en las plataformas de vehículos de próxima generación y los sistemas de transmisión eléctrica
- Los fabricantes de equipos industriales también están priorizando los revestimientos ambientalmente responsables para mejorar la seguridad en el lugar de trabajo y cumplir con requisitos de cumplimiento industrial más estrictos. Esto está acelerando la adopción de recubrimientos de lubricantes sólidos basados en el agua y avanzados en entornos de fabricación a gran escala
- El sector aeroespacial está incorporando progresivamente recubrimientos antifricción favorables al medio ambiente para equilibrar los requisitos de diseño ligero con durabilidad y cumplimiento regulatorio. Este cambio refuerza la demanda de recubrimientos que ofrecen una larga vida útil al reducir el impacto ambiental
- En general, el creciente énfasis en la sostenibilidad, la alineación regulatoria y la optimización del rendimiento es posicionar los revestimientos antifricción favorables para el medio ambiente como una tendencia clave que configura el desarrollo futuro del mercado
Asia-Pacífico Anti-Friction Coatings Market Dynamics
Conductor
Aumentar la demanda para mejorar la sostenibilidad del componente y la eficiencia energética
- La creciente demanda de mayor durabilidad y eficiencia energética de componentes en las aplicaciones automotrices, industriales y aeroespaciales es un importante motor del mercado de recubrimientos antifricción. Estos recubrimientos reducen significativamente el desgaste superficial, las pérdidas friccionales y el consumo de energía, apoyando ciclos de vida de equipo más largos y una mayor eficiencia operacional
- Por ejemplo, Parker Hannifin aplica tecnologías avanzadas de recubrimiento antifricción para mejorar la durabilidad y eficiencia de los componentes de movimiento y control utilizados en equipos industriales y móviles. Estas aplicaciones ayudan a reducir la frecuencia de mantenimiento y las pérdidas energéticas en condiciones de operación de alta carga
- Los fabricantes de automóviles dependen cada vez más de recubrimientos antifricción para mejorar la economía del combustible y ampliar la vida del componente de motor y de transmisión. Esta demanda está directamente vinculada a normas más estrictas de eficiencia y la necesidad de reducir el costo total de la propiedad
- En los sistemas de automatización industrial y transmisión de energía, los revestimientos desempeñan un papel fundamental en la minimización de las horas de inactividad y la mejora de la eficiencia mecánica. Esto conduce a la adopción constante en la fabricación de alta precisión y maquinaria pesada
- Los sectores sanitario y de dispositivos médicos también contribuyen a este controlador, ya que los revestimientos duraderos y de baja fricción aumentan la fiabilidad y el rendimiento de instrumentos quirúrgicos y dispositivos implantables. El enfoque sostenido en la eficiencia, fiabilidad y optimización del ciclo de vida sigue reforzando este controlador, apoyando el crecimiento constante del mercado en múltiples industrias de uso final
Restraint/Challenge
Costos de alta producción y procesos de aplicación complejos
- El mercado de recubrimientos antifricción enfrenta desafíos relacionados con altos costos de producción y procesos complejos de aplicación que requieren equipos especializados, mano de obra cualificada y entornos de procesamiento controlados. Estos factores aumentan los gastos de fabricación y limitan la flexibilidad de costos para los proveedores de revestimiento
- Por ejemplo, CARL BECHEM GMBH utiliza técnicas avanzadas de formulación y aplicación para ofrecer recubrimientos antifricción de alto rendimiento para usos industriales y automotrices. Esos procesos basados en la precisión elevan los costos operacionales y crean obstáculos para la reducción de los costos a gran escala
- Alcanzar el espesor, la adherencia y el rendimiento consistentes implica a menudo procesos de aplicación y curado de múltiples pasos. Estos requisitos amplían los plazos de producción y aumentan la complejidad general de la fabricación
- El uso de materias primas especializadas y lubricantes sólidos contribuye además a la volatilidad de los costos y a los retos de la cadena de suministro. Los fabricantes deben equilibrar el rendimiento material con viabilidad económica
- Colectivamente, los altos costos y la complejidad técnica siguen desafiando la adopción generalizada, obligando a los participantes de la industria a invertir en tecnologías de optimización de procesos y aplicaciones eficientes en función de los costos para mantener el crecimiento a largo plazo
Asia-Pacific Anti-Friction Coatings Market Scope
El mercado se segmenta sobre la base de productos, naturaleza, aplicación y uso final.
- Por producto
Sobre la base del producto, el mercado se segmenta en MOS2, PTFE, Graphite, FEP, PFA y Tungsten Disulfide. El segmento PTFE mantuvo la mayor cuota de ingresos del mercado en 2025, impulsada por sus excelentes propiedades de baja fricción, resistencia química y amplia aplicabilidad en componentes automotriz, industrial y aeroespacial. Los recubrimientos PTFE se prefieren para mejorar el rendimiento, reducir el desgaste y ampliar la vida útil de la maquinaria crítica, especialmente en aplicaciones que requieren lubricación y resistencia constantes a entornos operativos agresivos.
Se espera que el segmento MOS2 sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por su capacidad superior de carga y estabilidad de alta temperatura, lo que lo hace ideal para aplicaciones de carga pesada en motores de automoción, artículos de transmisión de energía y maquinaria industrial. Los recubrimientos MOS2 son especialmente populares para reducir la fricción en condiciones extremas, mejorar la eficiencia operativa y minimizar los costos de mantenimiento en sistemas expuestos a alta presión y fluctuando cargas térmicas.
- Por naturaleza
Sobre la base de la naturaleza, el mercado se segmenta en base a solventes y a base de agua. El segmento basado en el agua mantuvo la mayor parte en 2025, alimentada por la creciente normativa ambiental y la preferencia por soluciones de recubrimiento ecológicas. Los revestimientos basados en agua ofrecen una reducción de las emisiones de COV, una mayor seguridad en el lugar de trabajo y un cumplimiento de las normas de sostenibilidad, lo que hace que sean cada vez más adecuados para las operaciones de recubrimiento industrial y automotriz a gran escala.
Se espera que el segmento de base solvente sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por su fuerte adherencia, alto rendimiento en condiciones duras, y la idoneidad para aplicaciones industriales y automotrices críticas. Los revestimientos basados en solventes siguen siendo favorecidos cuando se requieren durabilidad y resistencia operacional extrema, especialmente en aplicaciones que implican altas temperaturas, cargas pesadas y entornos corrosivos.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en piezas automotrices, artículos de transmisión de energía, rodamientos, componentes de municiones, componentes de válvulas y otros. El segmento de piezas automotrices mantuvo la mayor cuota de mercado en 2025 debido al aumento de la demanda de componentes ligeros, de alto rendimiento y estrictos estándares de eficiencia automotriz. Los revestimientos antifricción mejoran la eficiencia del combustible, reducen el desgaste y aumentan la fiabilidad de los sistemas de automoción, soportando intervalos de servicio más largos y un mejor rendimiento del vehículo.
Se espera que el segmento de artículos de transmisión de energía sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por el aumento de la automatización industrial y la demanda de cajas de cambios y maquinaria de alta eficiencia. Los revestimientos reducen la fricción, mejoran la eficiencia energética y minimizan el tiempo de inactividad, haciéndolos cruciales en las operaciones industriales modernas donde la productividad y la fiabilidad son prioridades clave.
- Por fin de uso
Sobre la base del uso final, el mercado se segmenta en automoción, aeroespacial, marítimo, construcción, salud y otros. El segmento automotriz mantuvo la mayor cuota de ingresos en 2025, impulsada por la producción creciente de vehículos, la adopción de tecnologías eficientes en el combustible, y se centró en reducir los costos de mantenimiento. Los revestimientos antifricción aumentan el rendimiento del motor, la vida útil de los componentes y la eficiencia general del vehículo, lo que contribuye a mejorar la durabilidad y reducir las pérdidas operacionales.
Se espera que el segmento aeroespacial sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por la creciente necesidad de componentes ligeros y de alto rendimiento capaces de soportar temperaturas extremas y tensiones. Los revestimientos proporcionan lubricación superior, resistencia al desgaste y eficiencia energética, que son esenciales para aplicaciones aeroespaciales que requieren alta fiabilidad y ciclos de vida operativos largos.
Asia-Pacific Anti-Friction Coatings Market Regional Analysis
- China dominó el mercado de recubrimientos antifricción con la mayor cuota de ingresos en 2025, impulsado por su vasta base de fabricación, producción automotriz a gran escala, y fuerte presencia de maquinaria pesada y fabricación de equipos industriales en múltiples provincias
- El fuerte crecimiento de la automatización industrial, la rápida expansión de la fabricación de automóviles y vehículos eléctricos y la continua demanda de transmisión de energía, rodamientos y componentes industriales refuerzan el liderazgo de China en el consumo de recubrimientos antifricción en diversas industrias de uso final
- La presencia de grandes fabricantes de revestimientos domésticos, extensas cadenas de suministro industrial y alta adopción en los sectores de la automoción, la electrónica y la maquinaria siguen consolidando la posición dominante de China. Las inversiones en instalaciones de fabricación avanzada, tecnologías de ingeniería de superficies y procesos industriales eficientes en la energía refuerzan aún más la penetración del mercado en los principales grupos industriales
Japón Anti-Friction Coatings Market Insight
Se prevé que el mercado de recubrimientos antifricción de Japón crezca constantemente de 2026 a 2033, con el apoyo de su ecosistema de fabricación avanzado y un fuerte énfasis en la ingeniería de precisión y los estándares de calidad. Los fabricantes japoneses de automoción y electrónica dependen cada vez más de recubrimientos antifricción de alto rendimiento para apoyar sistemas de producción justos a tiempo y componentes de alta fiabilidad. El aumento de la demanda de los sectores automotriz, robótica y maquinaria industrial está sustentando el uso consistente del revestimiento. Los avances continuos en las tecnologías de la ciencia material y el tratamiento superficial refuerzan el crecimiento estable del mercado. El enfoque de Japón en la eficiencia operacional, la durabilidad y la fiabilidad de los productos sustenta su posición regional constante.
India Anti-Friction Coatings Market Insight
Se prevé que la India registrará el mercado de recubrimientos antifricción en Asia Pacífico más rápido durante 2026–2033, alimentado por la rápida expansión de la fabricación automotriz, la producción de equipos industriales y el desarrollo de la infraestructura. Aumentar la adopción de revestimientos antifricción en componentes automotrices, sistemas de transmisión de energía y maquinaria pesada está acelerando la demanda del mercado. Las inversiones en corredores industriales, grupos de fabricación y capacidades avanzadas de ingeniería de superficies están mejorando la penetración del mercado en todas las regiones. Aumentar las exportaciones, centrar la atención en la eficiencia energética y hacer hincapié en reducir los costos de mantenimiento. Estos factores posicionan a la India como el mercado de recubrimientos antifricción de mayor crecimiento en la región de Asia y el Pacífico.
Asia-Pacific Anti-Friction Coatings Market Share
La industria de recubrimientos antifricción está dirigida principalmente por empresas bien establecidas, incluyendo:
- DuPont (U.S.)
- Parker Hannifin Corp (Estados Unidos)
- CARL BECHEM GMBH (Alemania)
- ASV Mutichemie Private Limited (India)
- Whitmore Fabricuring LLC (U.S.)
- FUCHS LUBRITECH GmbH (Alemania)
- Lubrizol Corporation (Estados Unidos)
- Klüber Lubrication (Alemania)
- Royal DSM N.V. (Netherlands)
- Evonik Industries AG (Alemania)
Últimas novedades en Asia-Pacífico Anti-Friction Coatings Market
- En enero de 2026, SSG anunció el establecimiento de un centro de recubrimientos médicos en Costa Rica con una inversión a largo plazo superior a 10 millones de dólares para la adquisición de tierras y la construcción de instalaciones dedicadas, un movimiento que se espera realce significativamente su capacidad de producción para recubrimientos antifricción especializados, al tiempo que fortalece su presencia en el segmento de salud, mejorando la eficiencia de la cadena de suministro y apoyando la creciente demanda de soluciones de recubrimiento biocompatibles y de alta precisión
- En mayo de 2025, PPG Industries introdujo una nueva generación de recubrimientos antifricción ultra-bajos, sin cobre, junto con esfuerzos continuos de expansión de la capacidad de fabricación. Se prevé que el desarrollo reforzará el liderazgo de mercado de la empresa mediante la aplicación de normas ambientales estrictas, el apoyo a los objetivos de sostenibilidad y el cumplimiento de los crecientes requisitos de rendimiento en aplicaciones aeroespaciales, industriales y automotrices
- En abril de 2025, Orion Industries presentó soluciones avanzadas de recubrimiento antifricción diseñadas para aplicaciones aeroespaciales y de defensa, destacando el cambio de la industria hacia tecnologías de alta resistencia y resistencia al desgaste que reducen la fricción bajo condiciones de funcionamiento extremas, prolongan la vida útil de los componentes y mejoran la fiabilidad en entornos críticos y de alta resistencia
- En mayo de 2021, DuPont lanzó MOLYKOTE G-1079 grease, un recubrimiento antifricción reductor de ruido diseñado específicamente para aplicaciones de contacto deslizante en actuadores, incluyendo vehículos eléctricos de próxima generación. La nueva formulación mejora el rendimiento tanto bajo movimientos rápidos de alta carga como movimientos lentos de baja carga, mejorando la eficiencia operacional y la longevidad de componentes. Esta innovación fortalece la cartera de productos de DuPont y se espera que aumente las ventas de mercado satisfaciendo la creciente demanda de lubricantes avanzados de alto rendimiento en los sectores automotriz e industrial
- En abril de 2021, Whitmore Manufacturing, LLC introdujo Lustor, un sistema de almacenamiento y dispensación de lubricación escalable. La unidad compacta y duradera extiende la vida de los lubricantes mientras se adapta a casi cualquier ubicación industrial, ofreciendo una mayor eficiencia y facilidad de uso. Este desarrollo apoya la optimización operativa para clientes industriales y mejora la presencia de mercado de Whitmore Manufacturing, contribuyendo positivamente al crecimiento de ingresos y la adopción de soluciones de lubricación avanzadas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











