


Mercado de pantallas médicas de Asia y el Pacífico, por tecnología (pantalla LCD con retroiluminación LED, pantalla LCD con retroiluminación CCFL, pantalla LCD TFT y pantalla OLED), tamaño del panel (paneles de menos de 22,9", paneles de 23,0" a 32,0", paneles de 27,0 a 41,9 pulgadas y paneles de más de 42 pulgadas), modo de visualización (2D y 3D ), megapíxeles (HASTA 2 MP, 2,1–4 MP, 4,1–8 MP y más de 8 MP), resolución (4K, Ultra Full HD, Full HD y otros), tipo de pantalla (montada en la pared, portátil, modular), tecnología de imágenes (pantalla táctil, vidrio de fuente resistente a rayones, modo a prueba de fallas, opciones de limpieza, Softglow y Spotview y otros), color de la pantalla (color, monocromo), relación de aspecto (16,09, 21,09, 4,03), componente ( hardware y servicios), aplicación (consulta, diagnóstico , Cirugía/intervencionismo, telesalud, enseñanza/práctica, monitoreo fetal, odontología, punto de atención, monitoreo portátil del paciente y otros) Usuario final (hospitales, clínicas , centros de enfermería, laboratorios de diagnóstico, laboratorio de imágenes/radiología, laboratorio, centros de rehabilitación y otros), canal de distribución (licitación directa, ventas minoristas y otros) - Tendencias de la industria y pronóstico hasta 2029.
¿Cuál es la tasa de tamaño y crecimiento del mercado de la pantalla médica Asia-Pacífico
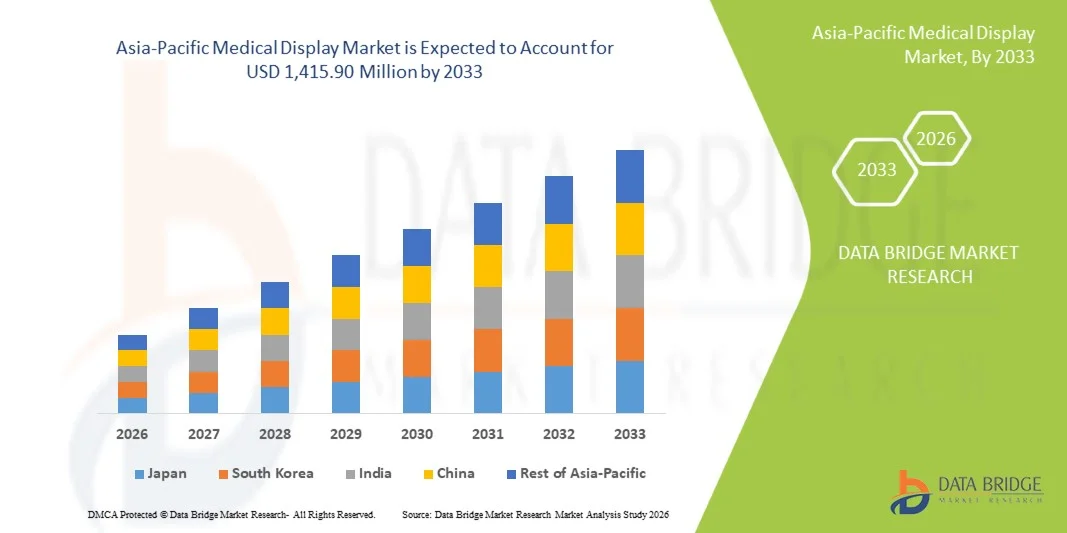
- Según Data Bridge Market Research Analysis, el tamaño del mercado de exposiciones médicas de Asia y el Pacífico fue valoradoUSD 875,06 millones en 2025y se espera que alcanceUSD 1,415,90 millones en 2033, aCAGR of 6.2%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente adopción de sistemas avanzados de diagnóstico por imágenes y los rápidos avances tecnológicos en tecnologías de alta resolución en hospitales, centros de diagnóstico y unidades quirúrgicas en la región
- Además, el aumento del gasto sanitario, la ampliación de la infraestructura sanitaria y la creciente demanda de imágenes precisas en tiempo real en procedimientos mínimamente invasivos están estableciendo exhibiciones médicas como componente crítico de los sistemas modernos de atención de la salud. Estos factores convergentes están acelerando la captación de soluciones de visualización médica, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado y pronóstico:
- Valor de mercado (2025):USD 875,06 million
- Valor de mercado esperado (2033):1.415,90 millones de dólares
- CAGR prefabricado (2026–2033):6.2%
¿Cuáles son los principales Takeaways of Asia-Pacific Medical Display Market
- Las pantallas médicas, que ofrecen una visualización digital de alta resolución para las imágenes diagnósticas y las aplicaciones clínicas, son componentes cada vez más vitales de los sistemas sanitarios modernos tanto en los hospitales como en los centros de diagnósticos debido a su claridad de imagen mejorada, precisión en el diagnóstico y integración perfecta con PACS y modalidades avanzadas de imagen
- La creciente demanda de exhibiciones médicas se alimenta principalmente de la rápida expansión de la infraestructura sanitaria, la creciente adopción de sistemas de radiología digital, y el aumento de la demanda de apoyo preciso a las imágenes en tiempo real en procedimientos complejos de diagnóstico y cirugía
- China dominó el mercado de exhibición médica Asia-Pacífico con la mayor cuota de ingresos del 38,2% en 2025, caracterizada por la modernización hospitalaria a gran escala, fuertes inversiones gubernamentales en salud y el despliegue generalizado de sistemas avanzados de imagen
- Se espera que la India sea el país de más rápido crecimiento en el mercado de exhibición médica durante el período de pronóstico debido a la rápida digitalización de la salud, el aumento del número de centros de diagnóstico y la expansión de redes privadas de hospital
- El segmento de diagnóstico dominaba el mercado de exposición médica Asia-Pacífico con una cuota de mercado del 60,4% en 2025, impulsado por un fuerte uso en radiología, una alta demanda de precisión en escala de grises, y una mayor dependencia en pantallas de alto rendimiento para una interpretación clínica precisa
Informe Scope and Asia-Pacific Medical Display Market Segmentation
|
Atributos |
Asia-Pacific Medical Display Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Asia y el Pacífico
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuáles son las tendencias del mercado de la exhibición médica en Asia y el Pacífico
“Rising Adoption of High-Resolution Imaging and AI-Integrated Diagnostic Displays”
- Una tendencia significativa y aceleradora en el mercado de exposiciones médicas de Asia y el Pacífico es la creciente adopción de pantallas de imágenes de alta resolución integradas con herramientas de diagnóstico impulsadas por IA en radiología, patología y aplicaciones quirúrgicas, mejorando la precisión diagnóstica y la eficiencia del flujo de trabajo en las instalaciones sanitarias
- Por ejemplo, las pantallas médicas Coronis Uniti y Eonis de Barco son ampliamente utilizadas en entornos avanzados de diagnóstico, ofreciendo un alto brillo, precisión en grises y características de calibración asistidas por AI para una calidad de imagen consistente en los flujos de trabajo clínicos
- La integración de la IA en las pantallas médicas permite características tales como la mejora automatizada de la imagen, la reducción inteligente del ruido y el resaltado de anomalías en tiempo real, ayudando a los radiólogos a detectar anomalías de manera más eficiente y mejorando la confianza en los casos complejos
- La integración perfecta de las pantallas médicas con sistemas de información PACS, RIS y hospital permite el acceso centralizado a los datos de imagen, permitiendo a los clínicos comparar los escaneos multimodales y colaborar eficazmente dentro de un ecosistema de salud digital unificado
- Esta tendencia hacia sistemas de visualización de diagnóstico más inteligentes, de alta precisión e interconectados está fundamentalmente remodelando los estándares de imagen clínica, con empresas como EIZO y LG desarrollando monitores médicos avanzados mejorados por IA para aplicaciones radiológicas y quirúrgicas
- La demanda de exhibiciones médicas avanzadas con soporte de imagen impulsado por AI y resolución superior está creciendo rápidamente en Asia-Pacífico debido al aumento de la digitalización sanitaria, el aumento de los volúmenes de imágenes y la expansión de la infraestructura hospitalaria
- La creciente adopción de procedimientos quirúrgicos mínimamente invasivos y guiados por imágenes está impulsando aún más la demanda de exhibiciones médicas de grado quirúrgico que proporcionan visualización en tiempo real y sin distorsión durante operaciones complejas
Dinámicas del mercado de visualización médica de Asia-Pacífico
Conductor
“La demanda de crecimiento debido a la ampliación de la infraestructura de atención de la salud y los procedimientos de levantamiento de imágenes”
- La creciente expansión de la infraestructura sanitaria y el creciente volumen de procedimientos de diagnóstico por imágenes en Asia-Pacífico es un factor importante para la mayor demanda de exhibiciones médicas en hospitales, centros de diagnóstico y clínicas especializadas.
- Por ejemplo, en marzo de 2025, el Ministerio de Salud y Bienestar Familiar de la India amplió sus iniciativas de salud digital en el marco de la Misión Digital Ayushman Bharat, acelerando la adopción de sistemas avanzados de imagen y visualización médica en las instalaciones de salud pública
- A medida que los proveedores de atención médica adoptan cada vez más sistemas de resonancia magnética, tomografía computarizada y radiografía digital, las pantallas médicas se están convirtiendo en esenciales para una visualización precisa, apoyando la detección temprana de enfermedades y mejorando la planificación del tratamiento
- Además, la creciente prevalencia de enfermedades crónicas y poblaciones envejecidas en países como Japón, China e India está impulsando una mayor demanda de imágenes avanzadas de diagnóstico, impulsando aún más la adopción de muestras médicas en entornos clínicos.
- La creciente necesidad de imágenes de alta precisión en cirugías mínimamente invasivas y guiadas por imágenes también impulsa la adopción de exhibiciones médicas de grado quirúrgico en salas de operaciones tanto públicas como privadas de salud
- Aumento de las inversiones gubernamentales en infraestructuras sanitarias digitales y proyectos de modernización hospitalaria en las economías emergentes de Asia y el Pacífico están ampliando significativamente la base instalada de sistemas avanzados de imagen médica
- La creciente penetración de la telemedicina y el diagnóstico remoto también impulsa la demanda de exhibiciones médicas de alta calidad que permiten compartir imágenes y consultas precisas entre profesionales de la salud
Restraint/Challenge
“High Cost of Advanced Displays and Regulatory Compliance Complexity”
- Las preocupaciones relativas al alto costo de los sistemas avanzados de exhibición médica y los estrictos requisitos de cumplimiento reglamentarios plantean un reto importante para una mayor penetración del mercado en las instalaciones sanitarias sensibles a los precios en las economías emergentes de Asia y el Pacífico
- Por ejemplo, las pantallas de alto nivel de diagnóstico con calibración avanzada, características de IA y ultra alta resolución a menudo requieren una inversión sustancial, dificultando la adopción para hospitales más pequeños y centros de diagnóstico independientes
- Para los fabricantes es fundamental abordar normas reglamentarias de cumplimiento, como la calibración de DICOM, las certificaciones de dispositivos médicos y los protocolos de garantía de calidad, aumentando la complejidad del desarrollo y el tiempo de mercado para nuevos productos
- Además, los requisitos frecuentes de calibración y los costos de mantenimiento asociados con pantallas de alta precisión aumentan aún más el costo total de la propiedad, lo que limita la adopción en entornos de atención de salud con costos
- Mientras que fabricantes como LG y Samsung están introduciendo modelos más rentables, la percepción de precios premium de las pantallas de grado médico todavía restringe la adopción generalizada en las instalaciones de salud rurales y semiurbanas
- La superación de estos desafíos mediante la optimización de costos, la racionalización regulatoria y el desarrollo de soluciones de visualización escalables será vital para el crecimiento sostenido del mercado en toda la región de Asia y el Pacífico
- Sensibilización limitada y experiencia técnica entre el personal sanitario en instalaciones médicas más pequeñas también dificultan la utilización óptima de sistemas avanzados de visualización médica
- Además, los desafíos de interoperabilidad entre diferentes sistemas de imagen y plataformas de visualización pueden retrasar la integración y aumentar la complejidad operacional de los proveedores de atención médica
Ámbito del mercado de visualización médica de Asia-Pacífico
El mercado se segmenta sobre la base de la tecnología, tamaño del panel, modo de visualización, megapíxeles, resolución, tipo de visualización, tecnología de imagen, color de visualización, relación de aspecto, componente, aplicación, usuario final y canal de distribución.
- By Technology
Sobre la base de la tecnología, el mercado de visualización médica de Asia-Pacífico se segmenta en pantalla LCD con retroiluminación LED, pantalla LCD con retroiluminación CCFL, pantalla LCD TFT y pantalla OLED. El segmento LCD con retroiluminación LED dominaba el mercado con la mayor cuota de ingresos del mercado del 60% en 2025, impulsado por su eficiencia energética superior, altos niveles de brillo y larga vida útil operativa, lo que lo hace altamente adecuado para uso clínico continuo en hospitales y centros de diagnóstico de imagen. Los LCD retroiluminados LED son ampliamente preferidos en radiología y aplicaciones de diagnóstico general debido a la calidad de imagen consistente y requisitos de mantenimiento menores. El segmento también se beneficia de una fuerte compatibilidad con los sistemas PACS y una amplia disponibilidad en múltiples puntos de precios, apoyando la adopción a gran escala en los mercados de salud desarrollados y emergentes de Asia y el Pacífico.
Se prevé que el segmento de visualización OLED sea testigo de la tasa de crecimiento más rápida del 22% entre 2026 y 2033, alimentada por su relación de contraste superior, la verdadera representación negra y la precisión de color mejorada, que son esenciales para la imagen avanzada de diagnóstico y la visualización quirúrgica. La tecnología OLED se está adoptando cada vez más en aplicaciones quirúrgicas e intervencionales de alta gama donde la imagen de precisión es esencial. El creciente cambio hacia procedimientos mínimamente invasivos y cirugía guiada por imágenes en tiempo real está acelerando aún más la adopción OLED. Además, las mejoras continuas en la durabilidad y reducción de costos de OLED lo hacen más viable para un despliegue clínico más amplio.
- Por tamaño del panel
Sobre la base del tamaño del panel, el mercado se segmenta en paneles de 22,9 pulgadas, paneles de 23,0 a 32,0 pulgadas, paneles de 27,0 a 41,9 pulgadas y sobre paneles de 42 pulgadas. El segmento de paneles de 23,0 a 32,0 pulgadas dominaba el mercado con la mayor cuota de ingresos del 45% en 2025, impulsado por su equilibrio óptimo entre el tamaño de la pantalla, la precisión diagnóstica y la usabilidad ergonómica en entornos de radiología y revisión clínica. Este rango de tamaño es ampliamente adoptado en los hospitales para estaciones de trabajo de diagnóstico estándar debido a su capacidad de mostrar imágenes médicas de alta resolución sin comprometer la eficiencia del espacio de trabajo. También admite imágenes multimodales, lo que lo hace adecuado para los flujos de trabajo de diagnóstico general a través de departamentos.
Se espera que el segmento anterior de paneles de 42 pulgadas sea testigo de la tasa de crecimiento más rápida del 20% de 2026 a 2033, impulsada por el aumento de la demanda de imágenes de gran formato en salas de operaciones, consultas multidisciplinarias y planificación quirúrgica avanzada. Estas pantallas permiten visualizar simultáneamente múltiples conjuntos de datos de imágenes, mejorando la colaboración clínica y la toma de decisiones. La creciente adopción en salas de operaciones híbridas y suites de intervención aumenta aún más la demanda. Además, el aumento de las inversiones en infraestructura hospitalaria inteligente en Asia-Pacífico está acelerando el despliegue de pantallas médicas de gran formato.
- Ver el modo
Sobre la base del modo de visualización, el mercado se segmenta en 2D y 3D. El segmento 2D dominaba el mercado con la mayor cuota de ingresos del 75% en 2025, impulsada por su amplio uso en imágenes de diagnóstico de rutina como rayos X, tomografías computarizadas e interpretaciones de RMN. Las pantallas 2D siguen siendo el estándar en la mayoría de las instalaciones sanitarias debido a su rentabilidad, compatibilidad con los sistemas de imagen existentes y rendimiento confiable en los flujos de trabajo clínicos. Son ampliamente utilizados en departamentos de radiología y centros de diagnóstico en Asia-Pacífico, apoyando requisitos de imagen de alto volumen.
Se espera que el segmento 3D sea testigo de la tasa de crecimiento más rápida del 21% entre 2026 y 2033, impulsada por el aumento de la adopción en la planificación quirúrgica, oncología y procedimientos complejos de diagnóstico. La visualización 3D permite a los clínicos interpretar mejor las estructuras anatómicas y mejorar la precisión procesal. El aumento del uso de modalidades avanzadas de imagen y la creciente demanda de cirugías mínimamente invasivas están apoyando aún más el crecimiento de los segmentos. Además, los avances tecnológicos en la integración de software y pantalla están mejorando la adopción 3D en entornos clínicos.
- Por Megapixel
Sobre la base de megapíxeles, el mercado se segmenta hasta 2MP, 2.1-4MP, 4.1-8MP, y por encima de 8MP. El segmento 2.1-4MP dominaba el mercado con la mayor cuota de ingresos del 50% en 2025, impulsada por su uso generalizado en imágenes de diagnóstico general, donde la resolución moderada a alta es suficiente para una interpretación precisa. Este segmento ofrece un fuerte equilibrio entre la claridad de imagen, la eficiencia de costes y la compatibilidad del sistema, por lo que es la opción preferida en las configuraciones hospitalarias de rango medio. Se utiliza extensamente en flujos de trabajo de radiología, ecografía y diagnóstico de rutina en Asia-Pacífico.
Se espera que el segmento anterior de 8MP sea testigo de la tasa de crecimiento más rápida del 23% entre 2026 y 2033, impulsada por el aumento de la demanda de imágenes de alta resolución en diagnósticos avanzados y aplicaciones especiales. Las pantallas megapíxel altas son esenciales para detectar detalles anatómicos finos en oncología, neurología y casos quirúrgicos complejos. La creciente adopción de medicamentos de imagen y precisión asistidos por AI está acelerando aún más la demanda. Además, la ampliación de los hospitales de atención terciaria e instituciones de investigación está impulsando el despliegue de exhibiciones médicas de alta resolución.
- Resolución
Sobre la base de la resolución, el mercado se segmenta en 4K, ultra HD, HD completo, y otros. El segmento HD completo dominaba el mercado con la mayor cuota de ingresos del 55% en 2025, impulsada por su adopción generalizada en aplicaciones de diagnóstico y clínica de rutina debido a la eficacia en función de costos y suficiente claridad de imagen para la imagen médica estándar. Las pantallas Full HD se utilizan comúnmente en entornos hospitalarios generales donde no siempre se requiere resolución de alta gama. Su compatibilidad con los sistemas de imagen existentes y la reducción de los costos de adquisición apoyan aún más el dominio de la región.
Se espera que el segmento 4K sea testigo de la tasa de crecimiento más rápida del 22% entre 2026 y 2033, impulsada por la creciente demanda de imágenes de alta precisión en radiología, cirugía y procedimientos de intervención. La resolución 4K proporciona mayor visibilidad de los detalles, mejorando la confianza en el diagnóstico y la precisión quirúrgica. La creciente adopción de procedimientos mínimamente invasivos y guiados por imágenes aumenta aún más la demanda. Además, los rápidos avances tecnológicos y los costos de disminución de los paneles 4K están acelerando la penetración del mercado en las instalaciones sanitarias de Asia y el Pacífico.
- Tipo de pantalla
Sobre la base del tipo de visualización, el mercado se segmenta en pared montada, portátil y modular. El segmento montado en la pared dominaba el mercado con la mayor cuota de ingresos de alrededor de 45–50% en 2025, impulsado por su amplio uso en departamentos de radiología, salas de operaciones y centros de diagnóstico donde la instalación fija garantiza una visión estable y una eficiencia optimizada del flujo de trabajo. Las pantallas montadas en la pared son preferidas para su diseño de ahorro de espacio y rendimiento consistente en entornos clínicos de alta demanda. Están ampliamente integrados en la infraestructura hospitalaria de Asia y el Pacífico.
Se espera que el segmento portátil sea testigo de la tasa de crecimiento más rápida del 20% de 2026 a 2033, impulsada por el aumento de la demanda de movilidad en atención de emergencia, diagnósticos de punto de atención y servicios de salud remotos. Las pantallas portátiles permiten el acceso a imágenes flexibles en UCI, ambulancias y entornos de salud rural. La creciente adopción de servicios de telemedicina y atención de la salud en el hogar está apoyando aún más la expansión de segmentos. Además, las mejoras en el diseño ligero y la eficiencia de la batería están mejorando la usabilidad y la adopción.
- Imaging Technology
Sobre la base de la tecnología de imagen, el mercado se segmenta en pantalla táctil, cristal frontal resistente a los arañazos, modo de seguridad, opciones limpiables, Softglow & Spotview y otros. El segmento de vidrio delantero resistente a los rasguños dominaba el mercado con la mayor cuota de ingresos del 40% en 2025, impulsado por su importancia en mantener la durabilidad de la pantalla, la higiene y el rendimiento a largo plazo en entornos clínicos. Es ampliamente utilizado en hospitales y laboratorios de diagnóstico donde se requieren limpieza y esterilización frecuentes. Esta característica garantiza la consistencia de la calidad de la imagen al tiempo que reduce los costos de mantenimiento.
Se espera que el segmento de pantalla táctil sea testigo de la tasa de crecimiento más rápida del 21% entre 2026 y 2033, impulsada por la creciente demanda de interfaces de usuario intuitivas y la navegación más rápida en los flujos de trabajo clínicos. Las pantallas médicas habilitadas para el tacto mejoran la eficiencia operacional permitiendo la interacción directa con los datos de imagen. El aumento de la adopción en suites quirúrgicas y centros de diagnóstico aumenta aún más la demanda. Además, la integración con el software avanzado de imagen es mejorar la usabilidad y la velocidad del flujo de trabajo.
- Color de pantalla
Sobre la base del color de visualización, el mercado se segmenta en color y monocromo. El segmento monocromo dominaba el mercado con la mayor cuota de ingresos del 60% en 2025, impulsada por su amplio uso en aplicaciones radiológicas como la mamografía y la interpretación de la tomografía computarizada, donde la precisión de grayscale es crítica para el diagnóstico. Las pantallas monocromas proporcionan una mayor luminancia y una mejor resolución de contraste, haciéndolos ideales para detectar anomalías sutiles. Siguen siendo ampliamente adoptados en centros de diagnóstico por imágenes en Asia-Pacífico.
Se espera que el segmento de color sea testigo de la tasa de crecimiento más rápida de alrededor del 17-20% de 2026 a 2033, impulsada por el aumento del uso en aplicaciones de ultrasonido, patología y visualización quirúrgica. Las pantallas de color aumentan la visualización de tejidos, el flujo sanguíneo y las estructuras anatómicas, mejorando la precisión diagnóstica. La creciente adopción en los procedimientos de intervención y en los hospitales docentes está respaldando aún más la demanda. Además, los avances en la tecnología de calibración de color están mejorando la fiabilidad clínica.
- Por Aspect Ratio
Sobre la base de la relación de aspecto, el mercado se segmenta en 16:9, 21:9 y 4:3. El segmento 16:9 dominó el mercado con la mayor cuota de ingresos del 65% en 2025, impulsada por su compatibilidad con sistemas de imagen estándar, capacidad de visualización de pantalla amplia y adopción generalizada en toda la infraestructura de TI hospitalaria. Esta relación de aspecto soporta una pantalla multiimagen eficiente, lo que lo hace adecuado para radiología y flujos de trabajo de diagnóstico. También es ampliamente preferido debido a su alineación con los estándares modernos de imagen digital.
Se espera que el segmento 21:9 sea testigo de la tasa de crecimiento más rápida del 18% entre 2026 y 2033, impulsada por el aumento de la demanda de pantallas ultra-ancha en entornos avanzados de diagnóstico y aplicaciones de planificación quirúrgica. La pantalla más amplia permite visualizar simultáneamente múltiples conjuntos de datos de imágenes, mejorando la eficiencia del flujo de trabajo clínico. El aumento de la adopción en las salas de operaciones híbridas e instituciones de investigación está impulsando aún más el crecimiento. Además, las capacidades de visualización mejoradas están apoyando su uso en casos de diagnóstico complejos.
- Por componente
Sobre la base de los componentes, el mercado se divide en hardware y servicios. El segmento de hardware dominaba el mercado con la mayor cuota de ingresos del 85% en 2025, impulsada por una fuerte demanda de unidades de visualización médica, paneles y sistemas de imagen integrados en hospitales y centros de diagnóstico. Hardware forma el núcleo de la infraestructura de visualización médica, contando la mayoría de los gastos de adquisición. Mejoras tecnológicas continuas en paneles de pantalla soportan más dominio del segmento.
Se espera que el segmento de servicios sea testigo de la tasa de crecimiento más rápida del 22% entre 2026 y 2033, impulsada por el aumento de la demanda de servicios de instalación, calibración, mantenimiento y integración de software. Los servicios regulares de calibración son esenciales para garantizar el cumplimiento de las normas de imagen médica como el DICOM. La creciente adopción de servicios gestionados en las grandes redes hospitalarias aumenta aún más el crecimiento. Además, la complejidad cada vez mayor de los sistemas de imagen impulsa la demanda de apoyo técnico especializado.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en consulta, diagnóstico, quirúrgico/intervencional, telesalud, enseñanza/práctica, monitoreo fetal, odontología, punto de atención, monitoreo de pacientes-a cargo y otros. El segmento de diagnóstico dominaba el mercado con la mayor cuota de ingresos del 60,4% en 2025, impulsada por amplio uso en radiología, patología y flujos de trabajo de interpretación de imágenes. Las pantallas diagnósticas son esenciales para la detección precisa de enfermedades y la planificación del tratamiento, haciéndolos un componente central de la infraestructura sanitaria. Los elevados volúmenes de imágenes en Asia y el Pacífico refuerzan aún más el dominio.
Se espera que el segmento quirúrgico/intervencional sea testigo de la tasa de crecimiento más rápida del 21% entre 2026 y 2033, impulsada por la adopción de procedimientos mínimamente invasivos y guiados por imágenes. Estas aplicaciones requieren visualización en tiempo real y de alta precisión para mejorar los resultados quirúrgicos. La expansión de las salas de operaciones híbridas y centros quirúrgicos avanzados aumenta aún más la demanda. Además, el aumento de las inversiones en cardiología intervencionista y procedimientos oncológicos está acelerando el crecimiento del segmento.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en hospitales, clínicas, centros de enfermería, laboratorios de diagnóstico, laboratorios de imágenes/radiología, laboratorios, centros de rehabilitación y otros. El segmento de hospitales dominó el mercado con la mayor cuota de ingresos del 65% en 2025, impulsada por la adopción a gran escala de sistemas avanzados de imagen, alta entrada de pacientes y disponibilidad de departamentos de diagnóstico especializados. Los hospitales son usuarios primarios de pantallas médicas a través de aplicaciones de radiología, cirugía y atención de emergencia. Las fuertes inversiones públicas y privadas apoyan aún más el dominio.
Se espera que el segmento de laboratorios de diagnóstico sea testigo de la tasa de crecimiento más rápida del 20% de 2026 a 2033, impulsada por el aumento de la demanda de diagnósticos de imágenes especializados y la subcontratación de servicios de diagnóstico. Estas instalaciones requieren pantallas de alta precisión para una interpretación precisa de imagen en patología, radiología y diagnóstico de laboratorio. La rápida expansión de cadenas de diagnóstico independientes y centros privados de pruebas en Asia-Pacífico está acelerando aún más la demanda. La atención cada vez mayor en la prevención de la salud y la detección temprana de enfermedades también aumenta los volúmenes de imagen en estas instalaciones. Además, la asequibilidad de pantallas médicas de gama media facilita la adopción para configuraciones de diagnóstico más pequeñas.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en licitación directa, ventas al por menor, y otros. El segmento de licitación directa dominó el mercado con la mayor cuota de ingresos del 75% en 2025, impulsada por la adquisición a granel por hospitales, programas gubernamentales de salud y grandes redes de diagnóstico. Las licitaciones directas garantizan la fijación de precios estandarizados, los acuerdos de suministro a largo plazo y el cumplimiento de las políticas de adquisición sanitaria. Este canal es ampliamente utilizado en la infraestructura de salud pública en Asia-Pacífico.
Se espera que el segmento de ventas minoristas sea testigo de la tasa de crecimiento más rápida del 18% entre 2026 y 2033, impulsada por el aumento de la adopción entre pequeñas clínicas, centros privados de diagnóstico e instalaciones sanitarias emergentes. Los canales minoristas proporcionan una accesibilidad más fácil, una entrega más rápida y opciones de compra flexibles para los usuarios finales con una escala limitada de adquisiciones. La creciente penetración de las plataformas de dispositivos médicos en línea y la distribución del comercio electrónico también está apoyando la expansión del segmento. La creciente demanda de exhibiciones médicas rentables y de gama media en entornos de salud semiurbano y rural está acelerando aún más el crecimiento. Además, el aumento de la participación del sector privado en la prestación de asistencia sanitaria está fortaleciendo la adopción de canales minoristas.
Análisis regional del mercado de visualización médica de Asia-Pacífico
- China dominó el mercado de exhibición médica Asia-Pacífico con la mayor cuota de ingresos del 38,2% en 2025, caracterizada por la modernización hospitalaria a gran escala, fuertes inversiones gubernamentales en salud y el despliegue generalizado de sistemas avanzados de imagen
- Los proveedores de atención médica en China valoran altamente la claridad de imagen superior, la precisión de diagnóstico de alta resolución y la integración perfecta de las pantallas médicas con plataformas de imagen basadas en PACS, RIS y AI, lo que permite flujos de trabajo clínicos eficientes y precisos a través de departamentos de radiología, cirugía y atención especial
- Esta adopción generalizada está respaldada además por una amplia base de pacientes, el aumento de la prevalencia de enfermedades crónicas, el aumento del número de hospitales de atención terciaria y la fuerte presencia de fabricantes de imágenes médicas nacionales e internacionales, estableciendo a China como centro líder para el despliegue de exposiciones médicas en Asia y el Pacífico
The China Medical Display Market Insight
China dominó el mercado de exhibición médica Asia-Pacífico con la mayor cuota de ingresos de alrededor del 38,2% en 2025, impulsado por la expansión hospitalaria a gran escala, la digitalización rápida de la infraestructura sanitaria y fuertes inversiones gubernamentales en tecnologías avanzadas de imagen médica. Proveedores de salud en China exhiben muestras médicas de alto valor para su claridad de imagen superior, precisión diagnóstica e integración perfecta con sistemas de imagen basados en AI y redes de información hospitalaria. Esta adopción generalizada cuenta con el apoyo de una gran población de pacientes, el aumento de la carga de enfermedades crónicas y la mejora continua de los hospitales de atención terciaria. Además, las sólidas capacidades de fabricación nacional y los avances tecnológicos en el equipo de imagen médica refuerzan el liderazgo de China en el mercado regional.
Japan Medical Display Market Insight
El mercado de exhibición médica de Japón está presenciando un crecimiento constante debido a su sistema de salud altamente avanzado, un fuerte énfasis en la precisión diagnóstica y la adopción temprana de tecnologías de imagen avanzada. Los hospitales y centros de diagnóstico en Japón están utilizando cada vez más pantallas médicas de alta resolución integradas con herramientas de diagnóstico asistidas por AI para mejorar la eficiencia radiológica y la toma de decisiones clínicas. La población envejecida del país está impulsando significativamente la demanda de soluciones avanzadas de imagen, especialmente en aplicaciones oncología, cardiología y neurología. Además, el enfoque de Japón en la medicina de precisión y procedimientos mínimamente invasivos está acelerando la adopción de sistemas de pantalla médica de calidad superior en todas las instalaciones sanitarias.
India Medical Display Market Insight
El mercado de exhibición médica de la India registró la tasa de crecimiento más rápida en Asia-Pacífico en 2025, atribuida a la rápida expansión de la infraestructura sanitaria, el aumento de la digitalización de los servicios de diagnóstico y el aumento de las inversiones en hospitales privados y centros de imágenes. La creciente población de clase media de la India, la creciente carga de enfermedades crónicas y las iniciativas gubernamentales que promueven la transformación digital de la salud son factores clave del crecimiento. Cada vez se adoptan más pantallas médicas en laboratorios de radiología, centros de diagnóstico y hospitales para mejorar la exactitud de las imágenes y la eficiencia operacional. Además, el impulso hacia ciudades inteligentes, soluciones sanitarias asequibles y la expansión de la fabricación de dispositivos médicos domésticos están acelerando la penetración del mercado en todo el país.
Corea del Sur Medical Display Market Insight
El mercado de exhibición médica de Corea del Sur está experimentando un crecimiento constante, impulsado por su infraestructura sanitaria altamente avanzada, un fuerte ecosistema de salud digital y una rápida adopción de sistemas de diagnóstico integrados por IA. Los hospitales y clínicas especializadas del país dependen cada vez más de exhibiciones médicas de alta resolución para mejorar la interpretación radiológica, la planificación quirúrgica y la toma de decisiones clínicas en tiempo real. La integración de pantallas médicas con sistemas de información hospitalaria y plataformas PACS está mejorando aún más la eficiencia del flujo de trabajo y la precisión del diagnóstico. Además, la sólida base de fabricación electrónica de Corea del Sur y la innovación continua en tecnologías de visualización están apoyando la disponibilidad de soluciones de imagen médica de alta calidad y premium en todas las instalaciones sanitarias.
¿Cuáles son las mejores empresas en Asia-Pacífico Medical Display Market
La industria de la exhibición médica en Asia y el Pacífico está dirigida principalmente por empresas bien establecidas, incluyendo:
- Barco NV(Bélgica)
- EIZO Corporation(Japón)
- Siemens Healthineers AG(Alemania)
- Koninklijke Philips N.V.(Países Bajos)
- LG Electronics Inc.(Corea del Sur)
- Sony Group Corporation (Japón)
- NEC Corporation (Japón)
- Advantech Co., Ltd. (Taiwan)
- BenQ Medical Technology Corp. (Taiwan)
- FSN Medical Technologies (U.S.)
- NDS Imágenes quirúrgicas (U.S.)
- Double Black Imaging Inc. (U.S.)
- Totoku Electric Co., Ltd. (Japón)
- Jusha Medical (China)
- Onyx Healthcare Inc. (Taiwan)
- Reshin Medical Display (China)
- Axiomtek Co., Ltd.
- Panasonic Corporation (Japón)
- KARL STORZ SE " Co. KG (Alemania)
- Steris plc (U.K.)
¿Cuáles son los desarrollos recientes en Asia-Pacífico Medical Display Market
- En septiembre de 2025, LG Electronics presentó su avanzada pantalla médica quirúrgica 4K de 31,5 pulgadas (32HS710S), diseñada para salas de operaciones y entornos quirúrgicos híbridos. La pantalla cuenta con resolución ultra alta, mejora de la estabilidad del brillo y conmutación de entrada de failover para asegurar la visualización ininterrumpida durante los procedimientos críticos. Está optimizado para cirugías mínimamente invasivas que requieren imágenes de alta precisión. Este lanzamiento fortalece la posición de LG en el mercado de exhibición médica Asia-Pacífico abordando la creciente demanda de soluciones avanzadas de visualización quirúrgica en hospitales modernos
- En agosto de 2024, EIZO lanzó el RadiForce RX670, un monitor de diagnóstico médico de 6MP de 30 pulgadas diseñado para flujos de trabajo radiológicos y teleradiológicos. La pantalla incluye conectividad USB-C, mayor uniformidad de brillo y soporte de calibración DICOM para una interpretación precisa de la imagen. Se optimiza para entornos de lectura clínica de larga duración en hospitales y centros de imagen. Este producto refuerza la presencia de EIZO en los mercados de diagnóstico de imagen de Asia-Pacífico, donde la demanda de pantallas de alta precisión aumenta rápidamente
- En mayo de 2024, Barco amplió su portafolio de visualización de imágenes de diagnóstico impulsado por IA en la región de Asia y el Pacífico, introduciendo monitores de alta resolución mejorados de 8MP para aplicaciones de radiología. Estas pantallas integran el procesamiento inteligente de imágenes para soportar una mejor detección de lesiones y precisión diagnóstica. La actualización también mejora la eficiencia del flujo de trabajo para los radiólogos mediante calibración avanzada y características de consistencia. This development reflects increasing adoption of AI-integrated diagnostic display systems across hospitals in Asia-Pacific
- En abril de 2024, LG Electronics recibió autorización de la FDA para su pantalla médica diagnóstica 21HQ613D 5MP, lo que permitió un despliegue más amplio en entornos regulados de salud. El monitor está diseñado para aplicaciones de radiología, incluyendo tomografía computarizada, resonancia magnética y radiografía con alta precisión en escala de grises. La aprobación aumenta la credibilidad y el potencial de expansión de LG en los mercados de imágenes médicas de Asia y el Pacífico. Apoya la creciente demanda hospitalaria de pantallas de diagnóstico de alto rendimiento certificadas
- En octubre de 2022, EIZO presentó la pantalla médica RadiForce MX243W dirigida a diagnósticos clínicos y flujos de trabajo hospitalarios. El monitor ofrece cumplimiento de DICOM Parte 14 y luminancia estable para una reproducción de imagen precisa. Es ampliamente utilizado en entornos de diagnóstico general y aplicaciones de monitoreo de pacientes. Este lanzamiento contribuyó a la transición hacia la adopción de imágenes digitales en las instalaciones sanitarias de Asia y el Pacífico
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.
Preguntas frecuentes












