


Segmentación del mercado de plastificantes sin ftalatos en Asia-Pacífico, por tipo (plastificantes monoméricos y poliméricos), compatibilidad con PVC (primario y secundario), aplicación (revestimientos para pisos y paredes, alambres y cables, películas y láminas, telas recubiertas, adhesivos y selladores, entre otros), usuario final (construcción, automoción, bienes de consumo, deportes y ocio, atención médica, electricidad y electrónica, alimentos y bebidas, entre otros): tendencias y pronóstico de la industria hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de los plásticos no polilates de Asia y el Pacífico
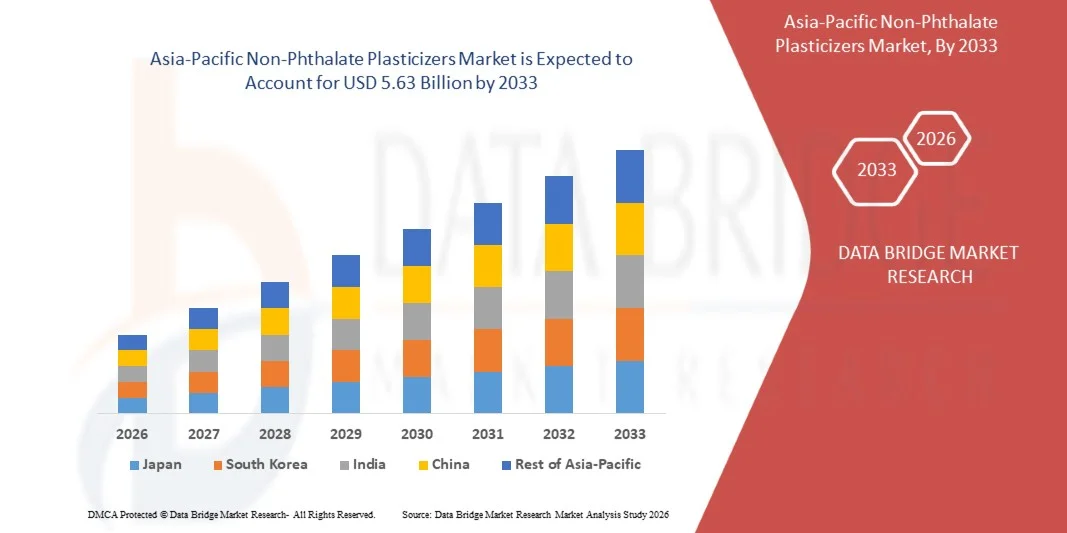
- Según el análisis de Data Bridge Market Research, el tamaño del mercado de los plásticos no ftalatos de Asia y el Pacífico se valoró enUSD 2.58 billion in 2025y se espera que alcanceUSD 5.63 billion en 2033, aCAGR of 10.2%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por el aumento de las restricciones reglamentarias a los plastificantes basados en ftalatos y el creciente énfasis en la seguridad ambiental y la salud humana, lo que lleva a los fabricantes a desplazarse hacia alternativas más seguras de no ftalato en múltiples industrias
- Además, el aumento de la demanda de plásticos sostenibles, de baja toxicidad y bio-basados en las aplicaciones de la construcción, la automoción, la atención de la salud y los bienes de consumo está acelerando la adopción, lo que contribuye significativamente a la expansión general del mercado
Tamaño del mercado
- Valor mundial del mercado (2025):USD 2.58 billion
- Valor de mercado esperado (2033):USD 5.63 billion
- Predicción de CAGR (2026-2033):10.2%
¿Cuáles son los principales Takeaways of Asia-Pacific Non-Phthalate Plasticizers Market
- Los plastificadores no fotalados, utilizados para aumentar la flexibilidad, durabilidad y rendimiento de los polímeros, se están convirtiendo en componentes esenciales en productos flexibles de PVC debido a su perfil de seguridad mejorado y cumplimiento de normas ambientales estrictas
- La demanda cada vez mayor de plásticos no fotalatos está respaldada principalmente por el crecimiento de las actividades de construcción e infraestructura, la expansión de la producción automotriz y el aumento de las aplicaciones sanitarias y de contacto alimentario en las que la seguridad material y el rendimiento a largo plazo son fundamentales
- China dominaba el mercado de plásticos no ftalatos en 2025, debido a su extensa base de fabricación de PVC, actividad de construcción a gran escala, y fuerte presencia de productores químicos y polímeros
- Se espera que la India sea la región de mayor crecimiento en el mercado de plásticos no ftalatos durante el período previsto debido al rápido crecimiento en las aplicaciones de construcción, infraestructura y PVC flexibles
- El segmento de plastificantes monoméricos dominaba el mercado con una cuota de mercado del 55,6% en 2025, debido a su fuerte eficiencia de plástico y uso amplio en aplicaciones flexibles de PVC. Los fabricantes prefieren variantes monoméricas debido a su eficacia en función de costos y capacidad para ofrecer una suavidad deseable, durabilidad y rendimiento de procesamiento. Estos plastificantes son ampliamente utilizados en suelos, cables y películas donde se requiere flexibilidad equilibrada y fuerza mecánica. Su compatibilidad con las formulaciones de PVC existentes apoya aún más la adopción a gran escala en aplicaciones industriales y de consumo
Report Scope and Asia-Pacific Non-Phthalate Plasticizers Market Segmentation
|
Atributos |
Asia-Pacific Non-Phthalate Plasticizers Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Asia y el Pacífico
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado de plásticos no polilates de Asia-Pacífico
“Incremento de la adopción de plásticos biobajados y sostenibles”
- Una tendencia prominente en el mercado de los plásticos no ftalatos es la adopción cada vez mayor de plásticos bio-basados y sostenibles, impulsados por el aumento de la conciencia ambiental y la reglamentación mundial más estricta sobre el uso químico peligroso. Los fabricantes están cambiando activamente hacia alternativas renovables y de baja toxicidad para alcanzar objetivos de sostenibilidad manteniendo al mismo tiempo estándares de rendimiento en aplicaciones flexibles de PVC
- Por ejemplo, BASF ha ampliado su cartera de plastificadores bio-basados no-ftalatos bajo sus gamas Hexamoll y Palatinol, apoyando la reducción de la huella de carbono y el cumplimiento de la seguridad en los productos industriales y de consumo. Estas soluciones se utilizan cada vez más en suelos, cables y materiales interiores donde las certificaciones de sostenibilidad se vuelven obligatorias
- La industria de la construcción es testigo de la creciente adopción de plásticos sostenibles, ya que las normas de construcción verdes enfatizan materiales de baja emisión y reciclables. Esta tendencia está reforzando la demanda de opciones no ftalizadas en revestimientos murales, suelos y membranas de techo utilizadas en infraestructura residencial y comercial
- Los fabricantes automotrices están integrando los plastificadores bio-basados para soportar el peso ligero y el cumplimiento ambiental en componentes interiores. Esto refuerza el papel de los plastificantes no ftalatos en el logro de la durabilidad a largo plazo, a la vez que cumplen parámetros de sostenibilidad cambiantes
- Los sectores de la atención de la salud y los bienes de consumo están favoreciendo cada vez más a los plásticos sostenibles para reducir la exposición a sustancias nocivas. Este cambio está acelerando la innovación en formulaciones bio-derivadas que se alinean con las expectativas de seguridad y regulación
- El creciente interés en las prácticas de economía circular refuerza aún más esta tendencia, ya que los fabricantes invierten en soluciones de plástico sostenible que equilibran el rendimiento, la seguridad y la responsabilidad ambiental en las industrias mundiales de uso final
Asia-Pacific Non-Phthalate Plasticizers Market Dynamics
Conductor
“Growing Demand for Safe, Non-Toxic Materials”
- El aumento de la demanda de materiales seguros y no tóxicos en varias industrias es un motor clave del mercado de plásticos no ftalatos, ya que los organismos reguladores y los consumidores priorizan cada vez más la salud humana y la seguridad ambiental. Esta demanda está remodelando la selección de materiales en aplicaciones que implican un contacto humano cercano y una exposición a largo plazo
- Por ejemplo, Eastman Chemical Company suministra plastificantes no ftalatos como Eastman 168, que son ampliamente adoptados en envases alimenticios, dispositivos médicos y productos de cuidado infantil debido a su perfil de seguridad comprobado. Estos materiales ayudan a los fabricantes a cumplir con los reglamentos establecidos por organizaciones como la FDA estadounidense y la Agencia Europea de Productos Químicos
- El sector sanitario está impulsando significativamente esta demanda como hospitales y fabricantes de dispositivos médicos buscan materiales con mínima lixiviación y toxicidad. Los plastificantes no ftalatos se utilizan cada vez más en tubos médicos, bolsas IV y dispositivos desechables para mejorar la seguridad del paciente
- Los fabricantes de bienes de consumo también están en transición hacia plásticos más seguros para satisfacer las crecientes expectativas de los consumidores para los productos domésticos y personales no tóxicos. Este cambio influye en la adopción a gran escala en juguetes, muebles y artículos de plástico diarios
- En general, el requisito de ampliación de los materiales no tóxicos en las industrias reguladas y orientadas al consumidor es posicionar los plásticos no ftalizados como componentes esenciales en las formulaciones modernas de polímeros
Restraint/Challenge
“High Production Costs and Limited Availability of Raw Materials”
- El mercado de plastificantes no ftalados enfrenta desafíos relacionados con altos costos de producción y disponibilidad limitada de materias primas adecuadas, que pueden restringir la adopción a gran escala en aplicaciones sensibles a los costos. Producir formulaciones avanzadas de no ftalato a menudo requiere materias primas especializadas y técnicas de procesamiento complejas
- Por ejemplo, Evonik Industries se basa en alcoholes de alta pureza y intermediarios especializados para fabricar sus plásticos no ftalatos, aumentando la dependencia de cadenas de suministro de materia prima estables. Las fluctuaciones de la disponibilidad y los precios de estos insumos pueden afectar directamente los costos de fabricación
- La dependencia de las materias primas bio-basadas o especializadas aumenta aún más las presiones de costos, ya que estos recursos suelen estar sujetos a variabilidad agrícola y opciones limitadas de abastecimiento. Esto puede afectar la consistencia de la oferta y la estabilidad de precios para los fabricantes
- Las necesidades estrictas de calidad y rendimiento también aumentan la complejidad de la producción, lo que requiere controles avanzados de procesamiento y estándares de pruebas. Estos factores contribuyen a ciclos de producción más largos y a gastos operacionales más altos
- El desafío de equilibrar el desempeño, el cumplimiento de la reglamentación y la eficiencia en función de los costos sigue limitando la expansión del mercado en regiones sensibles a los precios. Hacer frente a la optimización de la oferta y la producción de materias primas sigue siendo fundamental para mejorar la asequibilidad y la adopción más amplia de los plásticos no ftalatos
¿Cómo es segmentado el mercado de plásticos de Asia-Pacífico no-Phthalate
El mercado está segmentado por tipo, compatibilidad con PVC, aplicación y usuario final.
• Por tipo
Sobre la base del tipo, el mercado de Plásticos No Phthalate se segmenta en plásticos monoméricos y plásticos poliméricos. El segmento de plastificantes monoméricos dominaba el mercado con la mayor cuota de ingresos del 55,6% en 2025, impulsada por su fuerte eficiencia plástica y uso amplio en aplicaciones flexibles de PVC. Los fabricantes prefieren variantes monoméricas debido a su eficacia en función de costos y capacidad para ofrecer una suavidad deseable, durabilidad y rendimiento de procesamiento. Estos plastificantes son ampliamente utilizados en suelos, cables y películas donde se requiere flexibilidad equilibrada y fuerza mecánica. Su compatibilidad con las formulaciones de PVC existentes apoya aún más la adopción a gran escala en aplicaciones industriales y de consumo.
Se prevé que el segmento de plastificantes poliméricos registrará el crecimiento más rápido de 2026 a 2033, apoyado por la creciente demanda de materiales de baja migración y alto rendimiento. Los plásticos poliméricos ofrecen una resistencia superior a la volatilidad, la extracción y el envejecimiento, haciéndolos adecuados para aplicaciones de larga vida y alta temperatura. Aumentar la presión regulatoria sobre la seguridad material y la durabilidad está acelerando su adopción en productos de PVC automotriz, médica y especialidad.
• Compatibilidad de PVC
Sobre la base de la compatibilidad con el PVC, el mercado se segmenta en plásticos primarios y secundarios. El segmento de plastificantes primarios mantuvo la cuota de mercado dominante en 2025, debido a su capacidad de proporcionar el principal efecto de plastificante manteniendo una fuerte compatibilidad con resina de PVC. Estos plastificantes son ampliamente utilizados como componente principal en formulaciones flexibles de PVC para materiales de construcción, cables y telas recubiertas. Su eficiencia para mejorar la elasticidad, la laborabilidad y el rendimiento a largo plazo impulsa una demanda consistente. La disponibilidad de múltiples opciones primarias bio-basadas y no tóxicas refuerza aún más su posición de mercado.
Se espera que el segmento de plastificantes secundarios crezca a la velocidad más rápida durante el período de pronóstico, impulsado por su creciente utilización como potenciadores de rendimiento junto con los plastificantes primarios. Los plastificadores secundarios ayudan a mejorar la resistencia a la llama, la optimización de costos y propiedades mecánicas específicas. La creciente personalización de compuestos de PVC para usos industriales de nicho está apoyando la rápida expansión de este segmento.
• Por aplicación
Sobre la base de la aplicación, el mercado de Plásticos No-Phthalate se segmenta en revestimientos de suelo y pared, alambre y cable, películas y láminas, telas recubiertas, adhesivos y selladores, y otros. El segmento de revestimientos de suelo y pared dominaba el mercado en 2025, apoyado por un alto consumo de PVC flexible en construcción residencial y comercial. En esta aplicación se prefieren cada vez más los plásticos no ftalatos debido a preocupaciones de calidad del aire interior y estándares de seguridad más estrictos. Su capacidad para proporcionar durabilidad, flexibilidad y resistencia a la mancha soporta el uso de gran volumen. Las actividades continuas de desarrollo y renovación de la infraestructura sostienen aún más la demanda.
Se prevé que el segmento de cable y cable será testigo del crecimiento más rápido de 2026 a 2033, impulsado por la expansión de la transmisión de energía, las telecomunicaciones y las instalaciones de energía renovable. Los plasticizadores no ftalatos mejoran el rendimiento de aislamiento, la resistencia al calor y el cumplimiento de seguridad en los cables. El aumento de las inversiones en redes inteligentes y vehículos eléctricos está acelerando aún más el crecimiento en esta aplicación.
• Por Final-User
Sobre la base del usuario final, el mercado se segmenta en la construcción y construcción, automoción, bienes de consumo, deportes y ocio, salud, electricidad y electrónica, alimentos y bebidas, y otros. El segmento de construcción y construcción representó la mayor cuota de mercado en 2025, impulsada por el uso amplio de productos flexibles de PVC en suelos, membranas de techo, tuberías y revestimientos de pared. Cada vez se adoptan más plásticos no ftalatos para cumplir con los estándares de construcción verde y los requisitos reglamentarios. Su larga vida útil y estabilidad de rendimiento apoyan el uso generalizado en proyectos a gran escala.
Se espera que el segmento de salud registre el crecimiento más rápido durante el período previsto, apoyado por la creciente demanda de productos médicos seguros y biocompatibles. Los plastificantes no ftalatos se prefieren en los tubos médicos, bolsas de sangre y dispositivos desechables debido a la baja toxicidad y los riesgos de lixiviación reducidos. El aumento del gasto sanitario y las normas más estrictas de seguridad material están acelerando la adopción en aplicaciones médicas.
Asia-Pacific Non-Phthalate Plasticizers Market Regional Analysis
- China dominaba el mercado de plásticos no ftalatos con la mayor cuota de ingresos en 2025, impulsado por su extensa base de fabricación de PVC, actividad de construcción a gran escala, y fuerte presencia de productores químicos y polímeros
- Las normas ambientales estrictas, las crecientes restricciones al uso de ftalatos y la creciente demanda de materiales más seguros en la construcción, bienes de consumo y aplicaciones eléctricas refuerzan la posición líder de China en el mercado regional
- La presencia de los principales fabricantes nacionales de productos químicos, las continuas expansiones de capacidad y el aumento de la adopción de plásticos no ftalatos en suelos, cables y telas recubiertas siguen consolidando el dominio de China durante el período previsto. La rápida urbanización, el desarrollo de la infraestructura y una fuerte producción orientada a la exportación apoyan aún más el liderazgo sostenido del mercado
Japan Non-Phthalate Plasticizers Market Insight
Se prevé que el mercado del Japón crecerá constantemente de 2026 a 2033, con el apoyo de su ecosistema de fabricación avanzado y un fuerte énfasis reglamentario en la seguridad material y el cumplimiento ambiental. Los fabricantes japoneses adoptan cada vez más plásticos no ftalatos de alto rendimiento para interiores automotrices, productos sanitarios y componentes electrónicos, reflejando el enfoque del país en la calidad y durabilidad. La demanda de plastificadores de baja migración y especialidad está aumentando debido a normas estrictas de seguridad. Las inversiones continuas de R clérigo y la innovación tecnológica de las empresas químicas nacionales refuerzan la expansión constante del mercado. El compromiso de Japón con la fabricación y sostenibilidad de precisión sustenta su posición regional estable.
India Non-Phthalate Plasticizers Market Insight
Se prevé que la India registrará el mercado más rápido de productos de plástico no fotalatos en Asia Pacífico durante 2026–2033, alimentado por un rápido crecimiento en aplicaciones de construcción, infraestructura y PVC flexibles. Aumentar el escrutinio reglamentario sobre productos químicos peligrosos y aumentar la conciencia de la salud y la seguridad ambiental están acelerando el cambio hacia alternativas no ftalizadas. La demanda es particularmente fuerte en el suelo, alambre y cable, y la fabricación de bienes de consumo. Ampliar la producción química nacional, el crecimiento de la fabricación organizada y el aumento de las inversiones extranjeras están mejorando la penetración del mercado. El Gobierno se centra en el desarrollo de la infraestructura y los materiales sostenibles, ya que la India es el mercado más rápido de la región.
¿Cuáles son las mejores empresas en Asia-Pacífico no-Phthalate Plasticizers Market
La industria de los plásticos no ftalatos está dirigida principalmente por empresas bien establecidas, incluyendo:
- Plastics Corp (U.S.)
- Harman Corporation(U.S.)
- Evonik Industries AG (Alemania)
- Eastman Chemical Company (Estados Unidos)
- DIC CORPORATION(Japón)
- Kao Corporation (Japón)
- LG Chem(Corea del Sur)
- Perstorp(Suecia)
- UPC Technology Corporation(Taiwan)
- Kaifeng Jiuhong Chemical Co., Ltd. (China)
- Henan GO Biotech Co.,Ltd (China)
- Valtris Specialty Chemicals (Estados Unidos)
- Velsicol Chemical LLC (U.S.)
- Ferro Corporation (Estados Unidos)
- Mitsubishi Chemical Corporation (Japón)
Últimos desarrollos en Asia-Pacífico Mercado de Plásticos No Phthalate
- En enero de 2024, Evonik Industries amplió su cartera de productos químicos sostenibles con el lanzamiento de un plástico no fotalato de alto rendimiento diseñado para aplicaciones sensibles como tubos médicos y envoltorios alimentarios. Esta innovación se ajusta al compromiso de Evonik con soluciones ecológicas, ofreciendo mayor seguridad y rendimiento al tiempo que reduce la dependencia de los ftalatos tradicionales. El nuevo plastificante garantiza una baja migración y durabilidad, lo que lo hace ideal para industrias que requieren estándares de materiales estrictos
- En enero de 2024, Perstorp presentó Pevalen Pro 100, un revolucionario plástico no ftalato hecho de carbono 100% renovable utilizando principios de equilibrio masivo. Esta innovación mejora significativamente la sostenibilidad de aplicaciones flexibles de PVC, reduciendo la huella de carbono del producto en aproximadamente un 80% en comparación con alternativas basadas en fósiles. Diseñado para mantener alto rendimiento mientras mejora el impacto ambiental, Pevalen Pro 100 redefines tecnología de plástico PVC. Su desarrollo refleja la dedicación de Perstorp a soluciones sostenibles, garantizando durabilidad y eficiencia sin comprometer la seguridad o calidad
- En diciembre de 2023, Aekyung Chemical de Corea del Sur adquirió un 50% de participación en VPCHEM, la subsidiaria basada en Vietnam de LG Chem especializada en producción y ventas de plástico. Este movimiento estratégico tiene como objetivo fortalecer la presencia de Aekyung Chemical en el mercado de los plastificantes, incluyendo alternativas no ftalizadas. Con esta adquisición, Aekyung Chemical amplía su capacidad de producción y se posiciona para satisfacer la creciente demanda mundial de plásticos ecológicamente racionales. El acuerdo aumenta su capacidad para ofrecer soluciones sostenibles a los mercados norteamericanos y europeos, manteniendo al mismo tiempo una fuerte posición en Asia
- En diciembre de 2022, Hanwha Solutions introdujo Eco-DEHCH, un plastificador libre de ftalato diseñado para una resistencia al calor excepcional y al frío, lo que lo hace ideal para aplicaciones al aire libre. Esta innovación se alinea con el compromiso de Hanwha Solutions con materiales sostenibles, ofreciendo una alternativa ecológica a los plásticos tradicionales. Al ampliar su gama de productos, la empresa tiene como objetivo satisfacer la creciente demanda mundial de plásticos más seguros y de alto rendimiento. Eco-DEHCH es reconocido por su durabilidad y beneficios ambientales, reforzando la posición de Hanwha en el mercado
- En abril de 2021, Eastman Chemical Company adquirió 3F Feed & Food, líder europeo en aditivos para alimentos animales y alimentos humanos. Esta adquisición estratégica fortalece el negocio de nutrición animal de Eastman, integrando la experiencia de 3F en su segmento de productos funcionales de Aditivos. El movimiento mejora la capacidad de Eastman para desarrollar soluciones de próxima generación, apoyando las tendencias de sostenibilidad global y mejorando la productividad agrícola. Con los derivados de ácido orgánico y fitogénicos de 3F, Eastman amplía su cartera para satisfacer la creciente demanda de aditivos más seguros y de alto rendimiento
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











