



Segmentación del mercado europeo de dispositivos de artroscopia por tipo de producto (sistemas de gestión de fluidos para artroscopia, sistemas de visualización para artroscopia, implantes para artroscopia, fresas para artroscopia, sistemas de ablación por radiofrecuencia para artroscopia y aplicadores de radiofrecuencia para artroscopia), tipo de procedimiento (procedimientos artroscópicos de hombro, procedimientos artroscópicos de cadera, procedimientos artroscópicos de rodilla y otros), usuario final (hospitales, centros quirúrgicos ambulatorios , clínicas ortopédicas y hospitales comunitarios): tendencias y pronósticos del sector hasta 2033.
¿Qué es la Europa Arthroscopy Dispositivos Tamaño del mercado y tasa de crecimiento
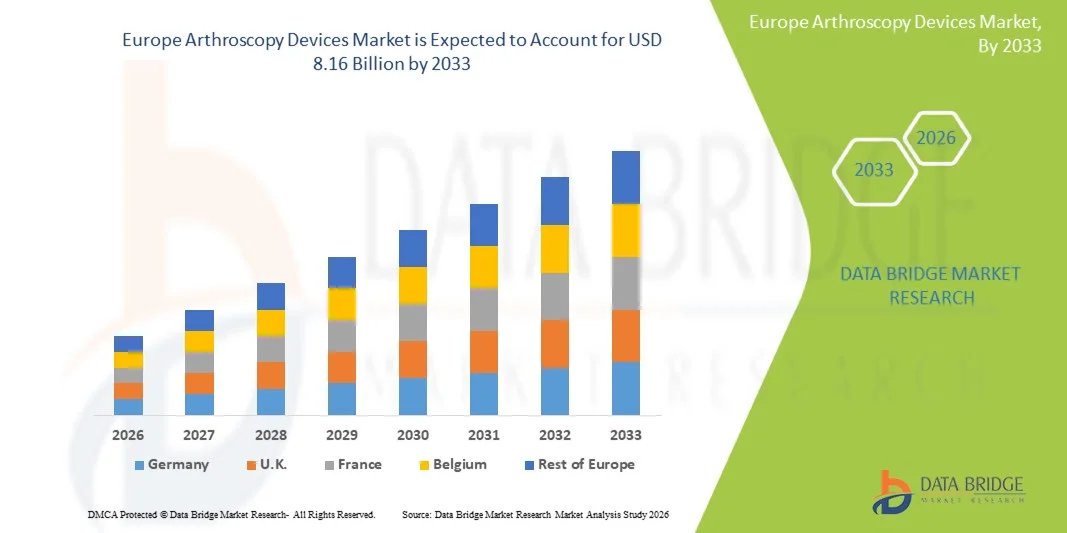
- Según el Análisis de la Investigación del Mercado del Puente de Datos, el tamaño del mercado de Arthroscopy Devices en Europa fue valoradoUSD 5.00 Billón en 2025y se espera que alcanceUSD 8.16 Billion by 2033, aCAGR of 6.32%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente prevalencia de trastornos musculoesqueléticos, el aumento del deporte y las actividades recreativas, y los avances tecnológicos en procedimientos ortopédicos mínimamente invasivos, lo que da lugar a una mayor adopción de procedimientos de artroscopia en hospitales y centros quirúrgicos ambulatorios
- Además, la creciente demanda de recuperación de pacientes más rápida, reducción de complicaciones postoperatorias y sistemas avanzados de imagen y visualización quirúrgica está estableciendo dispositivos de artroscopia como herramientas esenciales en la medicina moderna ortopédica y deportiva. Estos factores convergentes están acelerando la captación de soluciones de dispositivos de artroscopia, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado y pronóstico:
- Valor mundial del mercado (2025):USD 5.00 billón
- Valor de mercado esperado (2033):8.16 millones de dólares
- CAGR prefabricado (2026–2033):6.32%
¿Cómo se analiza el mercado de dispositivos Arthroscopy Europa
- Los dispositivos de artroscopia, incluidos sistemas avanzados de visualización, instrumentos quirúrgicos e implantes, son componentes cada vez más vitales de procedimientos modernos de medicina ortopédica y deportiva tanto en hospitales como en centros quirúrgicos ambulatorios debido a su capacidad para permitir cirugías mínimamente invasivas, reducir los tiempos de recuperación y mejorar la precisión procesal
- La creciente demanda de dispositivos de artroscopia se alimenta principalmente de la creciente prevalencia de trastornos musculoesqueléticos, deportes crecientes y actividades recreativas, y la creciente preferencia de los pacientes por un procedimiento mínimamente invasivo
- El Reino Unido dominó el mercado europeo de dispositivos Arthroscopy con la mayor cuota de ingresos de aproximadamente 39,7% en 2025, apoyado por infraestructuras sanitarias avanzadas, aumentando la adopción de tecnologías quirúrgicas ortopédicas mínimamente invasivas, y una fuerte presencia de actores clave de la industria. Hospitales, centros quirúrgicos ambulatorios y clínicas ortopédicas especializadas están impulsando un crecimiento sustancial en la adopción de dispositivos de artroscopia, particularmente en procedimientos de rodilla, hombro y cadera
- Se espera que Alemania sea la región de más rápido crecimiento en el mercado europeo de dispositivos de artroscopia durante el período previsto, registrando una CAGR de aproximadamente 8,4%, impulsada por el aumento del gasto sanitario, el aumento de la prevalencia de trastornos musculoesqueléticos, la creciente conciencia de procedimientos ortopédicos mínimamente invasivos y la ampliación del acceso a centros quirúrgicos especializados en todo el país
- El segmento Arthroscopy Implants dominó la mayor cuota de ingresos del mercado de 44.8% en 2025, impulsada por su papel crítico en los procedimientos conjuntos de reparación y reconstrucción
Report Scope and Europe Arthroscopy Devices Market Segmentation
|
Atributos |
Arthroscopy Dispositivos clave del mercado |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Europa
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuáles son las tendencias del mercado de Dispositivos Arthroscopy Europa
“Adopción creciente de procedimientos ortopédicos mínimamente invasivos”
- Una tendencia significativa y aceleradora en el mercado mundial de dispositivos Arthroscopy es la preferencia creciente por procedimientos mínimamente invasivos en cirugías ortopédicas y deportivas. Los cirujanos y proveedores de atención médica están adoptando cada vez más técnicas de artroscopia debido a su capacidad para reducir los daños en el tejido, minimizar las complicaciones postoperatorias, acortar las estancias hospitalarias y promover una rehabilitación más rápida
- Estos dispositivos proporcionan una visualización de alta precisión y acceso a articulaciones como rodillas, hombros, caderas y tobillos, mejorando los resultados generales del paciente y satisfacción
- Por ejemplo, en 2025, la Clínica Cleveland en los EE.UU. reportó un aumento del 15% en las cirugías artroscópicas de rodilla en comparación con las cirugías tradicionales abiertas, destacando el cambio hacia métodos de tratamiento mínimamente invasivos. Del mismo modo, el Hospital Charité de Alemania incorporó imágenes de 4K y artroscopia con ayuda de 3D en sus programas ortopédicos, permitiendo a los cirujanos realizar procedimientos complejos con mayor precisión y menor riesgo de infección. En la India, centros ortopédicos especializados en Mumbai y Bengaluru han comenzado a adoptar artroscopios flexibles para ampliar el acceso a cirugías artroscópicas en regiones remotas
- Los avances tecnológicos, como los artroscopios desechables, los sistemas de imágenes ultra-alta definición, las fuentes de luz LED y los dispositivos de gestión de fluidos mejorados están mejorando la eficiencia quirúrgica, permitiendo a los hospitales manejar volúmenes de pacientes mayores con menores riesgos procesales. Combinadas con mejores dispositivos de sutura, moldeadores motorizados e instrumentos específicos para cada una, estas innovaciones están conformando un nuevo estándar para la atención ortopédica a nivel mundial
- La creciente conciencia entre los pacientes acerca de opciones de tratamiento menos invasivas, junto con la creciente demanda de recuperación más rápida de lesiones deportivas o trastornos articulares degenerativos, está impulsando la adopción en las economías desarrolladas y emergentes. Además, se están expandiendo programas de formación y cursos de certificación para cirujanos ortopédicos, asegurando una mayor competencia en el uso de dispositivos avanzados de artroscopia
Europe Arthroscopy Devices Market Dynamics
Conductor
“Incremento de la prevalencia de los trastornos ortopédicos y lesiones relacionadas con los deportes”
- La creciente incidencia mundial de trastornos musculoesqueléticos, lesiones deportivas, osteoartritis y lágrimas de ligamento es un factor importante que impulsa la adopción de dispositivos de artroscopia
- Tanto los hospitales como las clínicas especializadas están invirtiendo en equipos artroscópicos avanzados para satisfacer la creciente demanda clínica y ofrecer una atención más eficiente al paciente
- Por ejemplo, en los Estados Unidos, las reconstrucciones anteriores del ligamento cruzado (ACL) realizaron artroscópicamente aumento significativamente en 2025, lo que refleja una preferencia por soluciones mínimamente invasivas. En Japón, la creciente popularidad de los deportes profesionales y recreativos ha impulsado la demanda de cirugías artísticas de rodilla, hombro y muñeca en centros médicos urbanos. En China, la creciente prevalencia de trastornos conjuntos relacionados con la edad entre la población en edad avanzada ha acelerado las inversiones hospitalarias en tecnologías de la artroscopia
- La disponibilidad de reembolsos gubernamentales para cirugías ortopédicas mínimamente invasivas, junto con el aumento del gasto sanitario, está impulsando la adopción en regiones desarrolladas como América del Norte y Europa Occidental
- Ampliar centros ortopédicos y centros de medicina deportiva en Asia-Pacífico y América Latina también están actuando como habilitadores clave, aumentando la disponibilidad de dispositivos avanzados de artroscopia para pacientes en economías emergentes
Restraint/Challenge
“High Cost of Devices, Training requirements, and Limited Accessibility”
- Uno de los principales desafíos que limitan la adopción más amplia de los dispositivos de artroscopia a nivel mundial es el alto costo de los sistemas avanzados. Los hospitales, en particular en las regiones en desarrollo, pueden luchar por invertir en ámbitos de imágenes HD de alta gama, sistemas de navegación e instrumentos motorizados
- Por ejemplo, en partes de África y Asia sudoriental, la financiación limitada para la infraestructura sanitaria limita la disponibilidad de tecnologías modernas de artroscopia a pesar de la creciente prevalencia del trastorno ortopédico. Del mismo modo, los hospitales más pequeños de América Latina enfrentan limitaciones presupuestarias que dificultan el acceso a dispositivos artroscópicos de alta precisión
- Además, la necesidad de formación quirúrgica especializada y el desarrollo continuo de habilidades para los cirujanos ortopédicos plantea un reto. Los procedimientos artroscópicos complejos requieren precisión y experiencia, limitando la adopción a hospitales y centros con personal debidamente capacitado
- Las preocupaciones por el mantenimiento de dispositivos, los requisitos de esterilización y los costos de sustitución de los componentes desechables también actúan como una moderación, especialmente en las regiones con sistemas de salud subdesarrollados
- Superar estos desafíos mediante el desarrollo de dispositivos rentables, subvenciones gubernamentales, expansión de la infraestructura sanitaria y colaboraciones internacionales para programas de capacitación es esencial para asegurar un crecimiento sostenido y la accesibilidad en los mercados emergentes
Europa Arthroscopy Devices Market Scope
El mercado se segmenta sobre la base del tipo de producto, tipo de procedimiento y usuario final.
• Por tipo de producto
Sobre la base del tipo de producto, el Mercado de Dispositivos Arthroscopy de Europa se segmenta en Arthroscopy Fluid Management Systems, Arthroscopy Visualization Systems, Arthroscopy Implants, Arthroscopy Shavers, Arthroscopy RF Ablation Systems y Arthroscopy RF Wands. El segmento Arthroscopy Implants dominó la mayor cuota de ingresos del mercado de 44.8% en 2025, impulsada por su papel crítico en los procedimientos conjuntos de reparación y reconstrucción. Los hospitales y las clínicas ortopédicas prefieren implantes debido a su eficacia clínica comprobada, biocompatibilidad y durabilidad a largo plazo. Alta prevalencia de osteoartritis, lesiones deportivas y combustibles de degeneración articular relacionados con la edad demandan. Las innovaciones continuas en materiales y diseños de implantes aumentan los resultados del paciente y reducen las tasas de complicación. Las alianzas estratégicas entre fabricantes y hospitales aceleran la adopción. Sensibilizar a los cirujanos sobre procedimientos de implante mínimamente invasivos. Las aprobaciones regulatorias y los protocolos estandarizados garantizan la fiabilidad y la seguridad. Los sólidos marcos de reembolso en los principales mercados apoyan la adopción. Las inversiones en tecnologías avanzadas de esterilización y embalaje mantienen la calidad de los productos. El creciente número de procedimientos artroscópicos refuerza globalmente el dominio de los ingresos de los implantes. Historias clínicas de éxito y avalaciones de sociedades ortopédicas aumentan la confianza del mercado. En general, las implantes de artroscopia siguen siendo el tipo de producto más dominante debido a la eficacia, adopción y validación clínica.
Se espera que el segmento Arthroscopy Visualization Systems sea testigo de la CAGR más rápida del 19,3% del 2026 al 2033, alimentada por la creciente demanda de imágenes de alta definición durante cirugías mínimamente invasivas. Los cirujanos dependen cada vez más de herramientas avanzadas de visualización para la precisión, reducción del tiempo operativo y mejores resultados del paciente. La integración con tecnología de imagen 3D y 4K mejora las capacidades de diagnóstico. El aumento de las inversiones en centros de formación de artroscopia acelera la adopción. Los hospitales y centros quirúrgicos ambulatorios están mejorando los sistemas de próxima generación para mejorar la eficiencia quirúrgica. Los avances tecnológicos, como la superposición de la realidad aumentada, están ampliando la utilidad de los sistemas de visualización. La demanda también está respaldada por el cultivo de medicamentos deportivos y volúmenes de procedimientos ortopédicos. La ergonomía mejorada y los diseños compactos hacen que estos sistemas sean más fáciles de usar. La expansión en mercados emergentes impulsa un crecimiento adicional. La colaboración con startups de dispositivos médicos e institutos de investigación acelera la innovación. La preferencia clínica por enfoques mínimamente invasivos aumenta aún más la adopción. En general, los sistemas de visualización son el segmento de productos de mayor crecimiento debido a la innovación tecnológica y al aumento de los volúmenes de procedimientos.
• Tipo de procedimiento
Sobre la base del tipo de procedimiento, el mercado se segmenta en Procedimientos Artroscópicos de Hombro, Procedimientos Artroscópicos de Hip, Procedimientos Artroscópicos de Knee y Otros. Knee Arthroscope Procedures dominó la mayor cuota de ingresos del mercado de 42.7% en 2025, impulsada por una alta prevalencia de lesiones de rodilla, osteoartritis y traumas relacionados con el deporte. Hospitales y centros ortopédicos adoptan ampliamente la artroscopia de rodilla debido a su naturaleza mínimamente invasiva y tiempos de recuperación más rápidos. La disponibilidad de instrumentos e implantes quirúrgicos avanzados apoya aún más el dominio. Aumentar la participación en deportes y estilos de vida activos contribuye al crecimiento del volumen de procedimientos. Sensibilizar sobre la preservación conjunta entre los pacientes alimenta la adopción. Las iniciativas gubernamentales de atención médica en atención ortopédica aumentan la accesibilidad. Apoyo al reembolso y guías clínicos favorecen enfoques mínimamente invasivos. La preferencia de los cirujanos por la artroscopia de las rodillas para el ligamento y la reparación de meniscos impulsa la adopción procesal. Los avances tecnológicos en las afeitadas de artroscopia y sistemas de visualización apoyan el segmento de la rodilla. Programas de formación y talleres clínicos fortalecen la competencia del cirujano. Las altas tasas de satisfacción de los pacientes contribuyen al liderazgo del mercado. En general, los procedimientos de artroscopia de rodilla siguen siendo los más dominantes debido a la frecuencia de procedimiento, la eficacia clínica y los resultados del paciente.
Se espera que los procedimientos artroscópicos de hombros sean testigos de la CAGR más rápida de 17,8% de 2026 a 2033, alimentada por el aumento de la incidencia de lesiones de los puños rotadores y la inestabilidad de los hombros. Crecimiento de la medicina deportiva y aumento del procedimiento de toma de conciencia ortopédica. La integración de afeitados avanzados, implantes y sistemas de visualización aumenta la precisión quirúrgica. Los centros de cirugía ambulatoria realizan cada vez más artroscopias de hombro debido a técnicas mínimamente invasivas. La adopción de nuevas herramientas de instrumentación y navegación de los cirujanos acelera el crecimiento. El envejecimiento de las poblaciones con condiciones degenerativas del hombro contribuye a aumentar la demanda. Las innovaciones tecnológicas reducen el tiempo operativo y mejoran la recuperación del paciente. Las clínicas ortopédicas están ampliando sus ofertas de servicio para incluir procedimientos de hombro. La preferencia del paciente por cirugías menos invasivas aumenta la absorción. Programas de formación centrados en la artroscopia de hombro apoyo experiencia cirujano. La creciente cobertura de seguros para reparaciones de hombros facilita la penetración del mercado. En general, los procedimientos artroscópicos del hombro son el segmento de mayor crecimiento debido al aumento de la demanda clínica y la adopción tecnológica.
• Por Usuario Final
Sobre la base del usuario final, el mercado se segmenta en hospitales, centros quirúrgicos ambulatorios, clínicas ortopédicas y hospitales comunitarios. Los hospitales dominaron la mayor cuota de ingresos del mercado de 46,1% en 2025, impulsada por el acceso a infraestructura quirúrgica avanzada, cirujanos cualificados y altos volúmenes de pacientes. Los hospitales realizan una amplia gama de procedimientos artroscópicos, que se benefician de economías de escala y protocolos clínicos establecidos. Poder adquisitivo fuerte permite la adquisición de dispositivos e implantes de alta gama. La colaboración con los fabricantes de dispositivos acelera la adopción. Los programas de sensibilización y el entrenamiento del cirujano aumentan la eficiencia procesal. Los hospitales también se benefician de suites de artroscopia integradas que combinan visualización, afeitadas e implantes. Las políticas de reembolso y el apoyo sanitario gubernamental refuerzan el dominio hospitalario. Los establecimientos hospitalarios de múltiples especialidades permiten una adopción de procedimiento más amplia. La continua participación en el ensayo clínico y el tratamiento continuo apoya aún más el liderazgo hospitalario. La confianza de los pacientes y la reputación institucional contribuyen a la cuota de mercado. Las asociaciones con centros de investigación impulsan la innovación y la adopción.
Se espera que los Centros Quirúrgicos Ambulatorios sean testigos de la CAGR más rápida de 18,5% de 2026 a 2033, alimentada por la creciente preferencia por las cirugías mínimamente invasivas ambulatorias debido a menores costos y una recuperación más rápida. El aumento de la demanda de pacientes para un cuidado ortopédico cómodo y rápido impulsa el crecimiento. Los centros están mejorando con sistemas avanzados de visualización de artroscopia y herramientas de gestión de fluidos. La integración con la telemedicina y la vigilancia postoperatoria aumenta la experiencia del paciente. La preferencia de los cirujanos por los ASCs para procedimientos electivos aumenta la adopción. La expansión en los mercados suburbanos y urbanos apoya el crecimiento. Los avances tecnológicos reducen el tiempo de procedimiento y mejoran el rendimiento. La cobertura del seguro para cirugías ambulatorias fomenta la absorción del paciente. La colaboración con las compañías de dispositivos ortopédicos acelera el despliegue de equipos. Aumentar la conciencia de las opciones mínimamente invasivas alimenta la demanda. En general, las ASC son el segmento de usuario final de mayor crecimiento debido a la comodidad, eficiencia y volúmenes de procedimiento en expansión.
Europe Arthroscopy Devices Market Regional Analysis
- Europa dominó el mercado europeo de dispositivos Arthroscopy con la mayor cuota de ingresos en 2025, apoyado por la presencia de infraestructura sanitaria avanzada, un alto volumen de procedimientos quirúrgicos ortopédicos y una fuerte adopción de tecnologías quirúrgicas mínimamente invasivas en hospitales y centros de atención especial. La región se beneficia de una red bien establecida de hospitales, centros quirúrgicos ambulatorios, clínicas ortopédicas y hospitales comunitarios que utilizan activamente tipos avanzados de productos de artroscopia como sistemas de visualización de artroscopia, sistemas de gestión de fluidos de artroscopia, afeitadoras de artroscopia, sistemas de ablación RF, varitas RF y implantes de artroscopia para mejorar la precisión quirúrgica y los resultados de recuperación de pacientes
- Por ejemplo, los principales hospitales y centros quirúrgicos ambulatorios en todo el Reino Unido y Alemania han aumentado considerablemente la adopción de sistemas de visualización de artroscopia de alta definición y tecnologías de gestión de fluidos para procedimientos artroscópicos de rodillas y hombros, lo que permite a los cirujanos realizar reparaciones de ligamentos, restauración de cartílagos y procedimientos de reconstrucción conjunta con mejor visualización y menor tiempo operativo. Esta creciente integración de sistemas avanzados de artroscopia en las instalaciones sanitarias está fortaleciendo la adopción de procedimientos ortopédicos mínimamente invasivos en toda la región
- Esta adopción generalizada se apoya además en la creciente prevalencia de lesiones relacionadas con el deporte, osteoartritis y trastornos musculoesqueléticos, especialmente entre las poblaciones de envejecimiento y los atletas activos. Además, la creciente preferencia por procedimientos de reparación conjunta mínimamente invasivos, que ofrecen tiempos de recuperación más cortos y estancias hospitalarias reducidas, es alentar a hospitales y clínicas ortopédicas a ampliar sus capacidades de artroscopia. Los avances tecnológicos continuos en los afeitados de artroscopia, implantes y sistemas de ablación RF también contribuyen al fuerte crecimiento del mercado en Europa
U.K. Europe Arthroscopy Devices Market Insight
El mercado europeo Arthroscopy Devices dominaba el mercado europeo Arthroscopy Devices con la mayor proporción de ingresos de aproximadamente39.7% en 2025, apoyada por la infraestructura sanitaria avanzada, la adopción creciente de tecnologías quirúrgicas ortopédicas mínimamente invasivas, y la fuerte presencia de los principales jugadores de la industria que desarrollan dispositivos innovadores de artroscopia. Hospitales, centros quirúrgicos ambulatorios y clínicas ortopédicas especializadas están impulsando un crecimiento sustancial en la adopción de dispositivos de artroscopia, especialmente para procedimientos de rodilla, hombro y artroscópicos de cadera. El ecosistema sanitario bien desarrollado del país y el enfoque creciente en tratamientos ortopédicos mínimamente invasivos siguen acelerando la demanda de sistemas avanzados de visualización de artroscopia, dispositivos de gestión de fluidos, afeitados e implantes de artroscopia. Por ejemplo, varios hospitales ortopédicos grandes y centros de medicina deportiva en ciudades como Londres, Manchester y Birmingham han ampliado sus programas quirúrgicos de artroscopia para abordar el creciente número de lesiones de ligamentos de rodilla, lágrimas de puños rotatorios y procedimientos de reparación de cartílagos entre atletas y poblaciones de envejecimiento. La creciente disponibilidad de sistemas de ablación de RF de artroscopia tecnológicamente avanzados e instrumentos quirúrgicos de precisión en centros quirúrgicos ambulatorios está mejorando aún más la eficiencia quirúrgica y los resultados de los pacientes. Además, la tendencia creciente de realizar procedimientos artroscópicos en entornos ambulatorios es alentar a los proveedores de atención médica a adoptar sistemas de dispositivos de artroscopia compactos y eficientes, fortaleciendo aún más la expansión del mercado en todo el Reino Unido.
Alemania Europa Arthroscopy Devices Market Insight
Alemania Europa Arthroscopy Devices Market se espera que sea la región de más rápido crecimiento en el mercado europeo Arthroscopy Devices durante el período de pronóstico, registrando una CAGR de aproximadamente8.4%, impulsado por el aumento del gasto sanitario, el aumento de la prevalencia de trastornos musculoesqueléticos, la creciente conciencia de procedimientos ortopédicos mínimamente invasivos y la ampliación del acceso a centros quirúrgicos especializados en todo el país. Los proveedores de atención médica de Alemania están adoptando cada vez más tecnologías de artroscopia para mejorar los resultados del tratamiento de lesiones conjuntas y condiciones ortopédicas degenerativas. Por ejemplo, hospitales y centros ortopédicos en ciudades como Berlín, Munich y Hamburgo han estado invirtiendo en sistemas avanzados de visualización de artroscopia, sistemas de gestión de fluidos y tecnologías de ablación RF para apoyar la creciente demanda de cirugías artroscópicas de rodilla y hombro. El creciente número de lesiones deportivas, junto con la población envejecida que sufre trastornos articulares como la osteoartritis, está impulsando la demanda de implantes de artroscopia e instrumentos quirúrgicos de precisión en hospitales y centros quirúrgicos ambulatorios. Además, las inversiones en infraestructura sanitaria y los programas de capacitación quirúrgica permiten a los proveedores de atención médica alemanes ampliar los servicios ortopédicos mínimamente invasivos, lo que contribuye al crecimiento continuo del mercado europeo de dispositivos Arthroscopy en el país.
¿Cuáles son las mejores empresas de Europa Arthroscopy Devices Market
La industria Arthroscopy Devices está dirigida principalmente por empresas bien establecidas, incluyendo:
- Stryker(U.S.)
- Smith & Nephew(U.K.)
- Arthrex(U.S.)
- Medtronic(Irlanda)
- ConMed(U.S.)
- DePuy Synthes (U.S.)
- J pluralJ Vision (U.S.)
- B. Braun (Alemania)
- Tornier (U.S.)
- NOVADAQ (Canadá)
- Holonex (Corea del Sur)
- Tornier/Wright Medical (U.S.)
- OrthoSpace (Israel)
- Mitek Sports Medicine (U.S.)
- Paragon 28 (Estados Unidos)
- Invivo (U.S.)
- Flexion Therapeutics (U.S.)
- Medacta (Suiza)
- Hanamkore (Corea del Sur)
- Aesculap (Alemania)
¿Cuáles son los últimos desarrollos en Europa Arthroscopy Devices Market
- En septiembre de 2024, CONMED Corporation lanzó el Anchor Argo Knotless Suture System, ofreciendo a los cirujanos una solución fiable y eficiente para la fijación de tejidos blandos durante los procedimientos de reparación de hombros artroscópicos y rodillas, mejorando el flujo de trabajo quirúrgico y reduciendo el tiempo operativo
- En noviembre de 2024, Stryker Corporation mostró su 1688 AIM 4K Platform con fluorescencia SPY en la conferencia American Academy of Orthopaedic Surgeons (AAOS), un sistema de visualización de próxima generación que mejora la claridad de imagen intraoperatoria y permite evaluar la perfusión de tejido en tiempo real en cirugías conjuntas
- En enero de 2025, Arthrex, Inc. introdujo el sistema NanoNeedle Scope System, una plataforma de artroscopia miniaturizada diseñada para evaluaciones conjuntas en oficina utilizando una incisión tamaño aguja, mejorando el confort del paciente y apoyando diagnósticos mínimamente invasivos fuera de un entorno tradicional de sala de operaciones
- En marzo de 2025, Smith+ Nephew lanzó el Fastseal Werewolf 6.0 Hemostasis Wand, diseñado para mejorar la gestión de tejidos blandos y el control de hemorragias durante los procedimientos artroscópicos de hombro y rodilla, mejorando la visibilidad y eficiencia quirúrgica
- En enero de 2025, Auxein Medical presentó el sistema de imágenes de Asterius 4K Arthroscopy en Arab Health 2025 en Dubai, con imágenes de ultra-alta definición, diseño ergonómico y tecnologías de gestión integrada de fluidos para soportar cirugías ortopédicas precisas, mínimamente invasivas
- En junio de 2025, Arthrex lanzó el sistema de energía sinérgica, una plataforma de artroscopia avanzada propulsada por batería con una amplia gama de accesorios y cuchillas diseñadas para aumentar la flexibilidad procesal, la eficiencia y la precisión en una amplia gama de aplicaciones ortopédicas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











