


Aceite de colibrí, Aceite de colibrí, Aceite de colibrí, Aceite de colibrí, Aceite de colibrí, Aceite de colibrí, etc.
B2B Non-Dairy Creamer (NDC) Market Overview
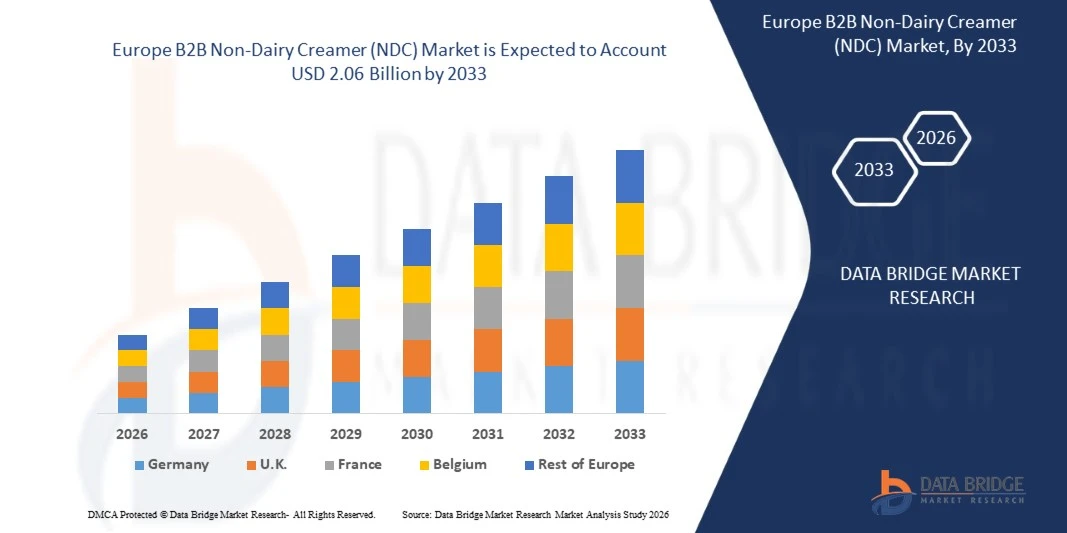
Se valoró el mercado de la Crema No Aéreo de Europa B2B (NDC)USD 1.45 mil millones en 2025y se prevé que alcanceUSD 2.06 billion by 2033, creciendo en unCAGR of 7.17% from 2026 to 2033La creciente demanda de soluciones de bebidas convenientes, el aumento del consumo de café y té, y la ampliación del uso de cremas no peligrosas en aplicaciones de alimentos y bebidas están apoyando el crecimiento del mercado. Los fabricantes de alimentos y bebidas, los productores de premix de café, las empresas de bebidas instantáneas y los operadores de servicios alimentarios están adoptando cada vez más cremadoras no peligrosas para mejorar la cremosidad, la claridad, la textura, el sabor y la estabilidad del producto. La creciente demanda de café instantáneo, bebidas listas para mezclar, productos de máquinas expendedoras y preparaciones de bebidas convenientes contribuye aún más a la expansión del mercado.
Además, la creciente demanda de productos con larga vida útil, formulaciones eficaces en función de los costos y un rendimiento funcional constante es alentar a los fabricantes a desarrollar soluciones de crema no peligrosas innovadoras. Los avances en la tecnología de riego por rociado, el aumento de la disponibilidad de ingredientes basados en plantas y el creciente interés en alternativas libres de lactosa están creando oportunidades para el desarrollo de productos. Se espera que la expansión de cafés, hoteles, restaurantes y servicios de bebidas comerciales, junto con la creciente demanda de premixes de café y té en los canales domésticos e institucionales, apoye el crecimiento del mercado europeo B2B Non-Dairy Creamer (NDC) durante el período previsto.
Tamaño del mercado
- Valor del Mercado de Europa (2025): 1.45 mil millones de dólares
- Valor de mercado esperado (2033): USD 2.06 mil millones
- CAGR prefabricado (2026–2033): 7,17%
- Región líder en 2025: Alemania
- Región de crecimiento más rápida: Francia
Principales tendencias del mercado "
- El estado de Alemania dominaba el mercado de Europa B2B Non-Dairy Creamer (NDC) con la mayor cuota de ingresos de 21.00% en 2025, impulsado por su bien establecida industria de procesamiento de alimentos y bebidas, fuerte demanda de productos de café y té, y uso generalizado de formulaciones de bebidas instantáneas. La presencia de fabricantes de alimentos establecidos, productores de premix de café y operadores comerciales de servicios alimentarios apoya la demanda de cremas no peligrosas en aplicaciones industriales.
- El segmento NDC impulsado por el pulverizador dominaba el mercado con una participación del 63,89% en 2025, debido a su larga vida útil, manejo conveniente, almacenamiento y transporte rentables, y la idoneidad para la fabricación de alimentos y bebidas a gran escala. Su capacidad para proporcionar solubilidad consistente, propiedades de blanqueamiento y textura cremosa lo hace ampliamente adecuado para el café instantáneo, premixes de té, bebidas expendedoras y otras formulaciones de bebidas en polvo.
- Se espera que Francia sea el país de más rápido crecimiento en el mercado europeo B2B Non-Dairy Creamer (NDC), registrando una CAGR de 4,80% durante 2026–2033, impulsada por el aumento de la demanda de soluciones de bebidas convenientes, la expansión de la cultura de café especializada y el creciente consumo de café y té instantáneos. La expansión de cafés, restaurantes, hoteles y otros establecimientos de servicios alimentarios está apoyando la demanda de cremas no peligrosas que proporcionan una cremosidad, textura y estabilidad de productos consistentes.
- Se proyecta que el segmento NDC granulado es el segmento de mayor crecimiento, registrando una CAGR del 17,69% durante el 2026-2033. El crecimiento se ve impulsado por la creciente demanda de manejo conveniente, mejora de la dosificación de productos y fácil incorporación en mezclas de bebidas y formulaciones de alimentos. Los formatos granulados pueden soportar una mezcla y procesamiento eficientes en aplicaciones adecuadas, haciéndolos atractivos para los fabricantes de café instantáneo, premixes de té, productos de venta y otras soluciones de bebidas en polvo.
- El segmento de 28-35% de grasa NDC dominaba el mercado con un 53,93% de participación en 2025, impulsado por su capacidad para proporcionar una combinación equilibrada de cremosidad, bucal, rendimiento de blanqueamiento y versatilidad de formulación. Esta gama de grasas es adecuada para una amplia gama de aplicaciones comerciales de bebidas, incluyendo café instantáneo, premixes de té y bebidas de máquinas expendedoras.
- El segmento de NDC basado en aceite de palma dominaba el mercado con una cuota de 43.67% en 2025, apoyada por las cadenas de suministro establecidas por el ingrediente, la versatilidad de la formulación y la idoneidad para la producción de crema a gran escala no peligrosa. Las formulaciones basadas en aceite de palma pueden contribuir a la boca crema deseada, textura y estabilidad requeridas en bebidas instantáneas y productos alimenticios en polvo.
- El segmento NDC estándar dominaba el mercado con una participación del 59,85% en 2025, debido a su amplia aplicabilidad comercial, eficacia en función de los costos y uso establecido en todas las formulaciones de bebidas convencionales. Las cremas estándar no peligrosas proporcionan el blanqueamiento, la cremosidad y la textura necesarias para los productos diarios de café y té, mezclas de bebidas instantáneas y aplicaciones de servicio de alimentos.
Report Scope and B2B Non-Dairy Creamer (NDC) Market Segmentation
|
Atributos |
B2B Non-Dairy Creamer (NDC) Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Europa
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
B2B Non-Dairy Creamer (NDC) Market Trends
Tendencia: Ampliación de las Fórmulas Basadas en Plantas, Ingredientes de Etiquetas Limpias e Innovación Creativa Funcional
El mercado Europe Non-Dairy Creamer (NDC) está cambiando cada vez más allá de las formulaciones convencionales de cremoso hacia ingredientes vegetales, listas de ingredientes simplificados, sabores innovadores y un rendimiento funcional mejorado. Los fabricantes están ampliando sus carteras de productos para abordar las preferencias dietéticas cambiantes, la demanda creciente de alternativas sin productos lácteos y los requisitos de las aplicaciones comerciales de bebidas. Las mejoras en las tecnologías de formulación y procesamiento también están apoyando el desarrollo de cremas no peligrosas con mayor sabor, textura, solubilidad y estabilidad para café, té, mezclas de bebidas instantáneas y aplicaciones de servicio de alimentos.
Por ejemplo,
- En junio de 2024, Elmhurst 1925 lanzó una gama de cremas de anacardo sin lácteos en sabores como Sweet Cream, Cinnamon Churro, Caramel Brûlée y Unsweetened. Los productos fueron formulados sin aceites, encías o fibras agregadas, lo que refleja el creciente interés en los cremos de planta con composiciones de ingredientes simplificados.
- En marzo de 2024, las granjas de Califia introdujeron cremas de almendras orgánicas, ampliando su cartera de productos de bebidas vegetales. El lanzamiento destacó la creciente demanda de alternativas y formulaciones de crema orgánica diseñadas para satisfacer las preferencias de los consumidores por los ingredientes reconocibles.
- En enero de 2024, MPearlRock completó su adquisición de Nutpods, una marca especializada en cafeteras sin leche y productos relacionados con plantas. La adquisición reflejaba la inversión continua en la categoría de cremoso no deseado y las oportunidades para ampliar la distribución de productos y fortalecer la presencia del mercado.
En general, estos avances indican que la innovación de productos es cada vez más importante en el mercado europeo Non-Dairy Creamer (NDC). Se espera que el enfoque creciente en los ingredientes vegetales, las formulaciones de etiquetas limpias, la diversificación de sabores y el rendimiento funcional alienten a los fabricantes a desarrollar productos diferenciados para productores de bebidas comerciales, operadores de servicios alimentarios y otros clientes de B2B. Se espera que la inversión continua en tecnologías de formulación y aplicaciones en expansión en los productos de café, té y bebidas instantáneas apoyen el desarrollo del mercado durante el período previsto.
Europe B2B Non-Dairy Creamer (NDC) Market Dynamics
Conductor de mercado clave: demanda creciente de bebidas convenientes, ingredientes funcionales y fórmulas rentables
El mercado Europe B2B Non-Dairy Creamer (NDC) es testigo de una creciente demanda, ya que los fabricantes de alimentos y bebidas se centran en el desarrollo de productos de bebidas convenientes, estables y rentables. Los cremadores no peligrosos se utilizan ampliamente en café instantáneo, premixes de té, bebidas expendedoras, bebidas listas para mezclar, y varias aplicaciones alimentarias porque proporcionan cremosidad, propiedades blanqueadoras, textura y rendimiento de producto consistente. La expansión de la producción comercial de bebidas, el creciente consumo de bebidas instantáneas y la creciente demanda de ingredientes que simplifican la fabricación a gran escala son los procesadores de alimentos y las empresas de bebidas para incorporar cremas no peligrosas en sus formulaciones.
Por ejemplo,
- En agosto de 2024, Nestlé siguió ampliando su cartera de café a través de marcas establecidas como NESCAFÉ y Nescafé Dolce Gusto, lo que refleja la importancia constante de formatos de café convenientes en la industria europea de bebidas. El desarrollo de productos de café instantáneo y porción apoya la demanda de ingredientes funcionales que ofrezcan un sabor, textura y comodidad de preparación consistentes.
- En junio de 2025, FrieslandCampina Ingredients ofrece ingredientes especializados para los fabricantes de alimentos y bebidas, incluyendo soluciones diseñadas para apoyar la funcionalidad del producto y el rendimiento de la formulación. El desarrollo más amplio de ingredientes específicos para aplicaciones pone de relieve la importancia de la innovación de ingredientes para satisfacer los requisitos de los fabricantes de calidad consistente, eficiencia de procesamiento y rendimiento de productos finales.
- En mayo de 2026, Kerry Group desarrolla soluciones de gusto y nutrición para aplicaciones de alimentos y bebidas, apoyando a los fabricantes en la respuesta a las preferencias cambiantes del consumidor y los requisitos de formulación de productos. Tal innovación de ingredientes refleja el enfoque más amplio de la industria en la mejora de las características sensoriales, la consistencia de los productos y la conveniencia en aplicaciones comerciales de bebidas.
En general, se espera que la creciente demanda de productos de bebidas convenientes, el rendimiento constante de la formulación y las soluciones de ingredientes eficientes en función de los costos apoyen la expansión del mercado europeo B2B Non-Dairy Creamer (NDC). El aumento del consumo de café y té instantáneos, la expansión de cafés y establecimientos de servicios alimentarios, y la creciente demanda de premixes de bebidas en polvo están creando oportunidades para proveedores de crema no peligrosos. También se espera que las mejoras continuas en la tecnología de riego por pulverización, la versatilidad de la formulación y la funcionalidad de ingredientes fortalezcan el papel de los cremadores no peligrosos en las aplicaciones industriales de alimentos y bebidas.
Resistente clave / desafío: Volatilidad de precio de materia prima, expectativas de la etiqueta limpia, y Sourcing de ingredientes sostenibles
El mercado Europe B2B Non-Dairy Creamer (NDC) enfrenta desafíos cada vez mayores para equilibrar la competitividad de los costos, el rendimiento funcional y la evolución de los requisitos de sostenibilidad. Los fabricantes dependen de ingredientes tales como aceites vegetales, jarabe de glucosa, maltodextrin, emulsionantes, estabilizadores y otros aditivos funcionales para lograr la cremosidad deseada, la blancura, la solubilidad y la estabilidad de estante. Las fluctuaciones de los precios y disponibilidad de estas materias primas pueden aumentar los costos de producción y crear incertidumbre para los compradores a granel, incluyendo fabricantes de premix de café, productores de bebidas y proveedores de servicios alimentarios. Al mismo tiempo, el creciente interés en las formulaciones de etiquetas limpias, los ingredientes basados en plantas y la obtención transparente es alentar a los fabricantes a reconsiderar los métodos de selección y procesamiento de ingredientes.
Por ejemplo,
- En enero de 2025, Organic Valley lanzó su primera gama de crema de avena orgánica en cuatro sabores, incluyendo vainilla, caramelo, galleta de avena y especia de canela. El lanzamiento puso de relieve el creciente interés en las alternativas de cremoso y la adquisición de ingredientes a través de redes de agricultura orgánica establecidas. Para los fabricantes de B2B, satisfacer expectativas similares puede requerir mayor trazabilidad de proveedores, disponibilidad de materias primas fiables y control cuidadoso de los costos de formulación.
- En marzo de 2025, Violife introdujo Cremas de Café Supremo en tres sabores, utilizando una formulación basada en lentejas diseñada para mantener una textura suave y reducir la separación y el curado en el café. Este desarrollo destaca el desafío técnico de reproducir el rendimiento de mezcla y las cualidades sensoriales de los cremos convencionales con ingredientes alternativos. Los requisitos funcionales similares son importantes para los proveedores de ingredientes que sirven a los fabricantes de bebidas comerciales.
- En enero de 2026, MALK lanzó una gama cremosa basada en coco en variedades sin azúcar, vainilla y crema dulce. Los productos se colocaron alrededor de formulaciones simplificadas sin aceites, encías, sabores naturales o rellenos. Este lanzamiento ilustra el creciente énfasis en el desarrollo de productos de marca limpia, que puede crear desafíos de formulación adicionales para los fabricantes que buscan mantener la cremosidad, la consistencia y la estabilidad al tiempo que limita el uso de ingredientes funcionales convencionales.
- En enero de 2026, las granjas de Califia expandieron su cartera simple y orgánica con dos nuevos sabores cremosos, Sweet Crème y Salted Caramel, junto con recetas de cremoso núcleo actualizadas. El desarrollo refleja la innovación continua del producto en la categoría de cremoso basado en plantas y destaca la necesidad de que los fabricantes adapten las formulaciones a las preferencias cambiantes del gusto manteniendo la consistencia del producto.
- En mayo de 2026, Ingredion anunció una asociación estratégica y una empresa conjunta con Sanstar Limited para ampliar el acceso a los mercados de alimentos especializados y ingredientes farmacéuticos en la India. Aunque el anuncio no fue específico para los cremadores no peligrosos, demuestra cómo los proveedores de ingredientes están fortaleciendo las capacidades de abastecimiento, fabricación y formulación para atender necesidades cambiantes de la industria alimentaria. Tales acontecimientos ponen de relieve la importancia de la oferta fiable de ingredientes y la capacidad de producción escalable para los fabricantes que operan en la cadena de valor más amplia de NDC.
En general, estos desafíos ponen de relieve la necesidad de mejorar las estrategias de abastecimiento de materias primas, los procesos de producción eficientes, la innovación en la formulación y una gestión más sólida de la cadena de suministro en el mercado europeo B2B Non-Dairy Creamer (NDC). Los fabricantes que puedan mantener la eficiencia de los costos al mismo tiempo que proporcionan un desempeño funcional coherente y satisfacen los requisitos cambiantes de la etiqueta limpia y la sostenibilidad estarán en mejores condiciones para atender las expectativas cambiantes de los compradores y fortalecer su competitividad durante el período previsto.
Oportunidad de mercado clave: Ampliación de Fórmulas Creativas Funcionales, Ingredientes basados en plantas, y Soluciones de Bebido Personalizado
El mercado Europe B2B Non-Dairy Creamer (NDC) se mueve cada vez más allá de los cremos en polvo convencionales hacia formulaciones especializadas que ofrecen una mejor solubilidad, textura cremosa, flexibilidad de formulación y idoneidad para aplicaciones de bebidas en evolución. Los fabricantes de alimentos y bebidas se centran en la innovación de productos para satisfacer la creciente demanda de café especializado, té de burbujas, bebidas frías, premixes instantáneos y alternativas basadas en plantas. Las oportunidades están surgiendo para los proveedores de crema no peligrosas para desarrollar soluciones de ingredientes personalizados con diferentes contenidos de grasa, perfiles de sabores y propiedades funcionales para productores de bebidas industriales y operadores de servicios alimentarios.
Por ejemplo,
- En junio de 2025, Rich Products introdujo su All-In-One Creamer, un cremoso multifuncional desarrollado principalmente con ingredientes no peligrosos y un derivado de la leche. El producto fue diseñado para bebidas especializadas, incluyendo sodas sucias, té de burbujas, cafés especiales y batidos. Su versatilidad como base de bebidas, espuma y topping azotado pone de relieve las oportunidades para los proveedores de crema para servir categorías de bebidas especializadas en expansión y proporcionar soluciones convenientes a los operadores de servicios de alimentos.
- En septiembre de 2025, Santos Premium Krimer participó en Ingredientes Alimentarios Asia Tailandia 2025, destacando sus esfuerzos por fortalecer la presencia del mercado internacional y conectarse con potenciales clientes empresariales de toda la región de la ASEAN. La empresa hizo hincapié en las oportunidades de colaborar con los compradores de ingredientes y desarrollar relaciones comerciales potenciales, demostrando cómo las exposiciones de la industria pueden apoyar la expansión del mercado, la adquisición de clientes y el desarrollo de negocios para los fabricantes de cremas no peligrosas.
- En mayo de 2026, Ingredion anunció una asociación estratégica y una empresa conjunta con Sanstar Limited, junto con una participación en acciones, para ampliar el acceso a los mercados de alimentos y productos farmacéuticos en la India. Aunque el anuncio no fue específico para los cremadores no peligrosos, la asociación combina las capacidades locales de fabricación con la formulación de ingredientes de Europa y los conocimientos de comercialización. This development illustrates a broader opportunity for ingredient companies to strengthen regional supply chains, expand customer access, and develop differentiated food and drink formulations.
En términos generales, estos desarrollos destacan las oportunidades para el mercado de Europa B2B Non-Dairy Creamer (NDC) a través de la innovación funcional de productos, formulaciones personalizadas y asociaciones comerciales más fuertes. Se espera que el aumento de la demanda de bebidas especiales, premixes convenientes e ingredientes que ofrezcan textura y solubilidad coherentes alienten a los fabricantes a diversificar sus carteras de productos. Es probable que las inversiones en capacidades de formulación, redes regionales de distribución y soluciones específicas de los clientes generen nuevas oportunidades de crecimiento en las aplicaciones de servicios alimentarios, fabricación de bebidas y procesamiento industrial de alimentos.
Europe B2B Non-Dairy Creamer (NDC) Market Scope
El mercado de cremoso de Europa no-dairy se segmenta en siete segmentos notables basados en el tipo de vehículo, salida de potencia, número de pasajeros, tipo de transmisión, tipo de propulsión, tipo de batería y aplicación.
- Por formulario
Sobre la base de la forma, el mercado de cremas no peligrosas de Europa se segmenta en NDC en polvo, NDC líquido, NDC granulado, NDC impulsado por pulverización y otras formas. En 2025, se espera que el segmento NDC impulsado por pulverización dominará el mercado europeo B2B Non-Dairy Creamer (NDC) con una cuota de mercado del 63,89% debido a su larga vida útil, almacenamiento y transporte rentables, y la idoneidad para la producción comercial a gran escala.
Se prevé que el segmento de la NDC Granulado registrará el CAGR más rápido del 7,71% entre 2026 y 2033, debido a la creciente demanda de formatos cremosos convenientes y fáciles de manejar y su idoneidad para las aplicaciones de bebidas instantáneas y alimentos en polvo. Las cremas acolchadas no-dairy ofrecen ventajas en el manejo, la dosificación, la mezcla y el procesamiento, haciéndolos adecuados para fabricantes de premix de café y té, bebidas expendedoras y otras formulaciones de bebidas instantáneas.
- Por contenido de grasa
Sobre la base del contenido de grasas, el mercado de cremas no peligrosos de Europa se segmenta por debajo del 20% de grasa, 20-27% de grasa, 28-35% de grasa, 36–50% de grasa, y por encima del 50% de grasa. En 2025, se espera que el segmento de grasa 28-35% domine el mercado con una proporción de 53,93% debido a su combinación equilibrada de cremosidad, bucal, rendimiento de blanqueamiento y versatilidad de formulación. Los cremadores no peligrosos dentro de esta gama de grasas son ampliamente adecuados para premixes de café y té, bebidas instantáneas, productos de máquina expendedora y otras aplicaciones comerciales de alimentos y bebidas.
Se proyecta que el segmento de grasa 36–50% registre el CAGR más rápido del 6,24% entre 2026 y 2033, debido al aumento de la demanda de cremadoras no peligrosas que ofrecen una crema más rica, una boca mejorada y una textura mejorada en bebidas especiales y aplicaciones alimentarias. Las formulaciones más altas son adecuadas para premixes de café y té, bebidas expendedoras y otras preparaciones comerciales de bebidas donde se prefiere un cuerpo más completo y un perfil sensorial cremoso.
- By Fat / Oil Source
Sobre la base de la fuente de grasas/oil, el mercado de cremas no peligrosos de Europa se segmenta en aceite de palma, aceite de coco, aceite de soja, canola / aceite comprimido, aceite de maíz, aceite de vegetales mezclados y otras fuentes de aceite. En 2025, se espera que el segmento con base en aceite de palma domine el mercado con una proporción de 43,67% debido a su amplia disponibilidad, competitividad de costes y idoneidad para la fabricación de cremas a gran escala no peligrosas. El aceite de palma proporciona propiedades funcionales que contribuyen a la textura cremosa deseada, la boca y la estabilidad de formulaciones cremosas usadas en premixes de café y té, bebidas instantáneas y otras aplicaciones alimentarias.
Se espera que el segmento Blended Vegetable Oil-Based experimente el CAGR más rápido del 8,25% entre 2026 y 2033, debido a la creciente demanda de mezclas de aceite personalizadas que ofrecen una combinación equilibrada de funcionalidad, eficiencia de costes, textura y estabilidad en formulaciones cremosas no peligrosas. La mezcla de diferentes aceites vegetales permite a los fabricantes ajustar la composición de grasa y las propiedades funcionales de los cremadores de acuerdo con los requisitos de premixes de café y té, bebidas instantáneas y otras aplicaciones alimentarias.
- Por Posición de Producto
Sobre la base del posicionamiento de los productos, el mercado de cremas no peligrosos de Europa se segmenta en NDC estándar, NDC premium, y NDC funcional/especialidad. En 2025, se espera que el segmento estándar de NDC domine el mercado con una proporción de 59,85% debido a su eficacia en función de los costos, amplia disponibilidad y uso establecido en todas las aplicaciones convencionales de café, té y bebidas instantáneas. Las cremas estándar no-dairy proporcionan un blanqueamiento consistente, cremosidad, textura y gusto, haciéndolos adecuados para la fabricación de bebidas a gran escala y las operaciones de servicio de alimentos.
Se espera que el segmento Funcional/Especialidad NDC experimente el CAGR más rápido de 10.66% de 2026 a 2033, debido a la creciente demanda de formulaciones de cremas personalizadas con propiedades funcionales mejoradas y rendimiento específico para aplicaciones. Los fabricantes de alimentos y bebidas están buscando cada vez más cremas especiales que ofrecen una mejor solubilidad, estabilidad térmica, capacidades de espuma y textura para aplicaciones como café especial, premixes de té, bebidas listas para mezclar y productos de venta.
- Por Formulación / Certificación
Sobre la base de la formulación/certificación, el mercado de cremas no peligrosas de Europa se segmenta en formulaciones convencionales, limpias, orgánicas, veganas/plantas, sin palma, sin GMO y otras especialidades. En 2025, se espera que el segmento convencional domine el mercado con una proporción del 63,83% debido a su eficacia en función de los costos, disponibilidad generalizada y adopción establecida en todas las aplicaciones comerciales de alimentos y bebidas. Las cremas convencionales no peligrosas ofrecen un blanqueamiento consistente, cremosidad, textura y rendimiento, haciéndolos adecuados para café instantáneo, premixes de té, bebidas expendedoras y procesamiento de alimentos a gran escala.
Se espera que el segmento Vegan / Planta-Based experimente la CAGR más rápida de 11.63% de 2026 a 2033, debido al creciente interés en fuentes de grasa alternativas y la creciente demanda de formulaciones cremadoras no peligrosas que reducen la dependencia del aceite de palma. Los fabricantes de alimentos y bebidas están explorando alternativas libres de palma para diversificar la fuente de ingredientes y atender las preferencias de los clientes relacionadas con la sostenibilidad y la adquisición responsable.
- By Application
Sobre la base de la aplicación, el mercado de crema no peligrosa de Europa se segmenta en café 3-in-1, café instantáneo, premixes de té, té de leche, té de burbujas, mezclas de bebidas instantáneas, bebidas expendedoras, mezclas de chocolate caliente / cacao, panadería, confitería, sopas, salsas y gravies, postres y otras aplicaciones. En 2025, se espera que el segmento de café 3-en-1 domine el mercado con una proporción de 24,51% debido a la creciente demanda de productos de bebidas convenientes y listos para preparar que combinen café, crema y edulcorante en una sola formulación. Las cremas no-dairy proporcionan la blanqueza deseada, la textura cremosa y la boca suave, mejorando la calidad sensorial de los productos de café instantáneo.
Se espera que el segmento de Bubble Tea experimente el CAGR más rápido del 21,51% del 2026 al 2033, debido a la creciente popularidad de las bebidas de té especializadas, la creciente expansión de las tiendas de té de burbujas y la creciente demanda de experiencias de bebidas personalizadas. Los cremadores no peligrosos se utilizan cada vez más en las formulaciones de té de leche y té de burbujas para proporcionar una textura cremosa, una boca suave y un perfil de sabor consistente.
- Por tipo de cliente
Sobre la base del tipo de cliente, el mercado de crema no peligrosa de Europa se segmenta en fabricantes de alimentos y bebidas, fabricantes de premix de café y té, fabricantes de panadería y pastelería, fabricantes de bebidas, servicio de alimentos y HoReCa, operadores de bebidas automatizadas, cadenas de té de burbujas y bebidas especiales, fabricantes de etiquetas privadas y contratos, distribuidores y ingredientes mayoristas, y otros clientes de B2B. En 2025, se espera que el segmento de la panadería domine el mercado europeo B2B Non-Dairy Creamer (NDC) con una cuota de mercado de 19,87% debido al uso amplio de cremas no peligrosas en café instantáneo, premixes de té y formulaciones de bebidas listas para preparar. Estos fabricantes confían en cremas no peligrosas para ofrecer una calidad consistente, cremosidad, textura suave y estabilidad de producto a través de la producción de alto volumen.
Se espera que el segmento de Bubble Tea experimente el CAGR más rápido del 14,55% entre 2026 y 2033, debido a la creciente popularidad de las bebidas especializadas personalizadas, el aumento de la expansión de las tiendas de té de burbujas y la creciente demanda de consumidores de opciones innovadoras de bebidas. Las cremas no peligrosas se utilizan en té de leche, té de burbujas, café especial y otras bebidas mezcladas para proporcionar textura cremosa, boca suave y calidad de producto consistente.
Europe B2B Non-Dairy Creamer (NDC) Market Regional Analysis
Alemania dominaba el mercado de la Europa B2B Non-Dairy Creamer (NDC) y representaba la mayor cuota de ingresos de 21.00% en 2025. La industria de procesamiento de alimentos y bebidas establecida en la región, la demanda constante de productos de café y té, y el uso generalizado de cremas no peligrosas en formulaciones de bebidas instantáneas apoyaron su liderazgo en el mercado. La presencia de fabricantes de premix de café, productores de bebidas comerciales y operadores de servicios alimentarios fortaleció aún más la demanda regional. Además, el creciente consumo de productos de bebidas convenientes y la necesidad de ingredientes que proporcionan una cremosidad, textura y estabilidad de la plataforma contribuyeron al desarrollo del mercado en toda Europa.
Además, se prevé que la región de Francia registre la CAGR más alta del 4,80% durante 2026-2033, impulsada por el aumento del consumo de café y té, la expansión de las industrias de café y hospitalidad, y la creciente demanda de mezclas de bebidas instantáneas. Ampliar urbanización, cambiar los patrones de consumo, y la expansión de hoteles, restaurantes y salidas de servicio rápido están creando oportunidades para los proveedores de crema no dairy. Además, aumentar la demanda de ingredientes de bebidas convenientes, estables y rentables es alentar a los fabricantes de alimentos y bebidas a ampliar sus ofertas de productos. Se espera que la creciente disponibilidad de bebidas envasadas y el desarrollo de canales comerciales de servicios alimentarios apoyen aún más el crecimiento del mercado regional durante el período previsto.
Alemania B2B Non-Dairy Creamer (NDC) Market Insight
El mercado alemán B2B Non-Dairy Creamer (NDC) cuenta con el apoyo de la industria de procesamiento de alimentos y bebidas establecida por el país, la demanda constante de productos de café y té instantáneos y la adopción creciente de soluciones de bebidas convenientes. Los cremadores no peligrosos se utilizan en premixes de café, bebidas expendedoras y aplicaciones de alimentos comerciales para mejorar la cremosidad, la textura y la consistencia del producto. La presencia de proveedores de ingredientes establecidos, fabricantes de bebidas y operadores de servicios alimentarios apoya aún más el desarrollo del mercado. Además, el creciente interés por las alternativas basadas en plantas y las formulaciones especializadas de bebidas está creando oportunidades para la innovación de productos y la expansión del mercado.
U.K. B2B Non-Dairy Creamer (NDC) Market Insight
El mercado U.K. B2B Non-Dairy Creamer (NDC) es testigo de crecimiento impulsado por el aumento de la demanda de productos de bebidas convenientes, la expansión del consumo de café especializado, y la disponibilidad generalizada de premixes de café y té instantáneos. Los fabricantes de bebidas, cafés, operadores de venta y proveedores de servicios alimentarios utilizan cremas no peligrosas para mejorar la cremosidad, la textura y la consistencia de los productos. El creciente interés en las alternativas basadas en plantas, el aumento de la demanda de bebidas listas para preparar, y la innovación continua de productos están creando oportunidades para los proveedores. Además, se espera que las redes establecidas de servicios alimentarios y la ampliación de las tiendas especializadas de bebidas apoyen el crecimiento del mercado en todo el Reino Unido durante el período previsto.
France B2B Non-Dairy Creamer (NDC) Market Insight
El mercado France B2B Non-Dairy Creamer (NDC) está experimentando un crecimiento impulsado por el aumento de la demanda de productos de bebidas convenientes, la expansión de la cultura de café especializada y el aumento del consumo de premixs instantáneos de café y té. Los fabricantes de bebidas, cafés y operadores de servicios alimentarios utilizan cremas no peligrosas para mejorar la cremosidad, la textura y la consistencia en preparaciones comerciales de bebidas. La creciente popularidad de las alternativas basadas en plantas, la innovación de productos y la demanda de ingredientes estables de estantería están creando oportunidades para los proveedores. Además, se espera que la expansión de cafés, hoteles y restaurantes apoye el crecimiento del mercado durante el período previsto.
Europe B2B Non-Dairy Creamer (NDC) Market Share
La industria europea B2B Non-Dairy Creamer (NDC) está dirigida principalmente por empresas bien establecidas, incluyendo:
- Grupo Krüger (Alemania)
- Kerry Group plc (Irlanda)
- Royal FrieslandCampina N.V. (Kievit) (Países Bajos)
- Santho Holland Food (Países Bajos)
- JDE Peet (Super) (Países Bajos)
- DEK (Grandos) (Alemania)
- DMK Group (Turm / DP Supply) (Alemania)
- Mokate Ingredients (Polonia)
- Meggle Group GmbH (Alemania)
- Suzhou Jiahe Foods Industry Co., Ltd. (Cograin) (China)
- Wenhui Food (China)
- Bigtree Group (China)
- Zhucheng Dongxiao Biotechnology Co., Ltd. (China)
- PT Lautan Natural Krimerindo (Indonesia)
- Yearrakarn Co., Ltd. (Tailandia)
- Universal Robina Corporation (Filipinas)
- Asia Saigon Food Ingredients (Vietnam)
- Dong Suh Companies (Frima) (South Korea)
- Custom Food Group (Tailandia)
Novedades en Europa B2B Non-Dairy Creamer (NDC) Market
- En febrero de 2023, el Centro Coreano de Adient recibió el Mejor Premio de Colaboración de En febrero de 2026, Ampliación de cappuccino instantáneo y ofertas de bebidas 3 en-1. KRÜGER introdujo pistachio cappuccino caramelizado en un paquete de 500 g y palos de café pistacho 3 en-1, ampliando su cartera de bebidas instantáneas. Esto es relevante para el mercado de crema no-dairy a través de la demanda de mezclas de café instantáneo cremoso, aunque el anuncio no confirma un nuevo lanzamiento de ingredientes B2B.
- En mayo de 2026, el estudio de caso de Kerry-creamer publicado describe el desarrollo de una crema de avena vegana, sin gluten, sin nuez-alergen libre sin azúcar adicional y capacidad de frothing. El estudio de caso apoya la tendencia del mercado hacia los cremadores basados en plantas con mejor funcionalidad; sin embargo, su fecha de publicación no puede ser confirmada como 2025 o 2026, por lo que debe tratarse como prueba de producto que apoye en lugar de un anuncio de noticias fechado.
- En febrero de 2026, JDE Peet reportó resultados FY2025 y progreso estratégico. La empresa reportó un crecimiento de ventas orgánicas de 15,3% para 2025, impulsado por el crecimiento de precios a pesar de una disminución del volumen y la mezcla. El anuncio también cubrió su estrategia dirigida por la marca y la operación Keurig Dr Pepper propuesta. Esto es relevante para el mercado de café más amplio y la demanda de acompañamientos de café, pero no confirma un nuevo producto de crema súper-marcada no-dairy.
- En agosto de 2026, el Dr. Keurig Pepper anunció un acuerdo para adquirir el JDE Peet. La transacción propuesta tenía por objeto crear un negocio de café de Europa con una cartera más amplia y una escala ampliada. Es relevante para la cadena de suministro de café más amplia, aunque el anuncio no identificó un lanzamiento específico de crema no peligrosa.
- En agosto de 2026, JDE Peet lanzó su Plan de Transición Natural “Rodeado en Naturaleza”. En el plan se esbozan medidas para proteger los ecosistemas, fortalecer la resiliencia de los agricultores y apoyar las cadenas de suministro de café consciente de la deforestación. Esto es relevante para la sostenibilidad y la generación de tendencias en los productos relacionados con el café, pero no es un desarrollo directo de crema no peligrosa.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DEL MERCADO
1.3 Vista general de EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET
1.4 CURRENCY AND PRICING
1.5 LIMITACIÓN
1.6 MARKETS COVERED
2 MARKET SEGMENTATION
2.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: SEGMENTATION
2.2 KEY TAKEAWAYS
2.3 ARRIVING AT THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET SIZE
2.4 MARKETS COVERED
2,5 GEOGRAFÍA
2.5.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: GEOGRAPHIC SCOPE
2.6 AÑOS CONEXOS PARA EL ESTUDIO
2.7 METODOLOGÍA DE INVESTIGACIÓN
2.7.1 APPROBACIÓN DE INVESTIGACIONES: PRIMARÍA Y RECURSOS SEGUNDARIOS
2.7.2 HISTORICAL DATA BUILD-UP
2.7.3 ANÁLISIS DE DROC
2.7.4 MARKET PARENT AND TARGET MARKET
2.7.5 ARRIVING at THE MARKET SIZE
2.8 CURVE DE VIDA DE TECNOLOGÍA
2.9 MULTIVARIATE MODELLING
2.1 PRIMARY INTERVIEW with KEY OPINION LEADERS
2.11 GRID DE POSICIÓN DEL MERCADO
2.12 GRID DE APPLICACIÓN DEL MERCADO
2.12.1 GRID DE COVERAGE: ROUTES TO MARKET EVIDENCED IN PUBLISHED SOURCES
2.13 DBMR MARKET CHALLENGE MATRIX
25 de septiembre
2.15 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: RESEARCH SNAPSHOT
2.15.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: RESEARCH SNAPSHOT
2.16
3 MARKET OVERVIEW
3.1 EUROPE B2B NON-DAIRY CREAMER (NDC): KEY FINDINGs
3.2 DRIVERS
3.2.1 POSICIÓN DEL PRODUCTO: STANDARD NDC - confiar FUNCTIONAL / SPECIALTY NDC: DRIVER IMPACT ANALYSIS
3.2.2 FRANCHISED MILK TEA, BUBBLE TEA AND VALUE COFFEE CHAINS SCALING ACROSS ASIA PACIFIC
3.2.3 CENTRALISED TENDERING AND THE SHIFT of CREAMER VOLUME INTO PRIVATE-LABEL AND CONTRACT MANUFACTURE
3.2.4 POLICY-DRIVEN VEGETABLE OIL VOLATILITY FORCING MULTI-OIL BASES AND FAT-BAND REDESIGN
3.2.5 SEGUIMIENTO DE LA ELIMINACIÓN DE LOS TRABAJOS SEGURO POR FATS SATURADOS Y REFORMACIÓN DE LABELLING SUGAR
3.2.6 DEFORESTATION DUE DILIGENCE AND CASEINATE-FREE CHEMISTRY REWRIDING THE CERTIFICATION STACK
3.2.6.1 PRODUCTO POSITIONING: STANDARD NDC - confianza FUNCTIONAL / SPECIALTY NDC: IMPACT ANALYSIS
3.3 RESTRAINTS
3.3.1 PALM OIL FEEDSTOCK VOLATILITY AND INDONESIAN EXPORT POLICY SET THE CREAMER COST FLOOR
3.3.2 Límites TRANSFAT y SATURATED-FAT han tomado el casco más lindo de la mesa
3.3.3 SodiUM CASEINATE KEEPS NON-DAIRY CREAMER INSIDE THE MILK ALLERGEN DECLARATION
3.3.4 PREMIX BUYER CONCENTRATION AND BACKWARD INTEGRATION CAP MERCHANT CREAMER DEMAND
3.4 OPORTUNIDADES
3.4.1 EJERES DE TEA BUBBLE Y DE MILK EMPRESAS DE CENTRALISING CREAMER PROCUREMENTO
3.4.2 DEFORESTATION-FREE AND PALM-FREE RULES RESETING THE EUROPEAN FAT PHASE
3.4.3 El CREAMER VEGAN DE CASEINATE-FREE está abriendo el TIER
3.4.4 SACHET COFFEE ACROSS AFRICA, THE GULF and SOUTH ASIA REWARDS A LOW-FAT GRANULATED CREAMER
3.4.4.1 APLICACIÓN: COFFEE INSTANT - título 3-IN-1 COFFEE Y PREMIXES TEA: ANÁLISIS IMPACTICO
3.5
3.5.1 COMPETITION PRICE-LED from INTEGRATED REFINERS AND SELF-SUPPLYING BEVERAGE CHAINS
3.5.2 FRAGMENTACIÓN REGULATORIA Y APLICACIÓN QUE ESTA OPERando UN FORMULA DEL TRAVADO
3.5.3 CENTRO DE PRAY-DRY, EMULSIFICATION AND CERTIFICATION SKILLS
3.5.4 CAPITAL DE TRABAJO EN LOS CÍCULOS DE VOLATILIDAD OIL Y LONG CUALIFICACIÓN
3.5.4.1 IMPACT TABLE: IMPACT ANALYSIS
4 TRENDS EMERGANTES EN LA INDUSTRIA
4.1 PALM TRACEABILITY MOVES from A SUSTAINABILITY CLAIM INTO THE CREAMER SPECIFICATION
4.2 MANDATOS DE BIOFUEL ENTRE EL PRIMERA FAT, Y LOS BUYERS REBUILITAN EL FAT LADDER
4.3 MILK TEA AND BUBBLE TEA CHAINS INDUSTRIALISE CREAMER PROCUREMENT
4.4 Las reglas de los LABEL están reviviendo lo que un floreciente no tiene futuro
4.5 DRYING CAPACITY CONSOLIDATES AND BRAND OWNERS MOVE TO CONTRACT MANUFACTURE
RESUMEN EJECUTIVO
5.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2018-2033 (USD MILLION)
5.2 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: SEGMENTATION AT A GLANCE, 2025
6 fotos INSIGHTS
6.1 FIVE FORCES DE PORTER
6.1.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: FIVE FORCES DE PORTER
6.2 ANÁLISIS PESTLE
6.2.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: PESTLE ANALYSIS
7 TRACKER INNOVATION AND STRATEGIC ANALYSIS
7.1 MAJOR DEALS AND STRATEGIC ALLIANCES ANALYSIS
7.1.1 MERGROS Y MEDIDAS
7.1.2 LICENSING AND PARTNERSHIP
7.1.3 COLABORACIONES DE TECNOLOGÍA
7.1.4 Gastos estratégicos
7.2 NUMBER OF PRODUCTS IN DEVELOPMENT
7.2.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: DISCLOSED DEVELOPMENT AND LAUNCH ACTIVITY
7.3 ETAPA DEL DESARROLLO
7.4 timeLINES AND MILESTONES
7.5 ESTRATEGIAS DE INNOVACIÓN Y METODOLOGÍAS
7.6 Asistencia y MITIGACIÓN
7.7 R
7.8 FUTURO
8 ANÁLISIS PRINCIPAL
9 ANALISIS DE ECOSISTEMA INDUSTRIA
9.1 EMPRESAS PROMINADAS
9.1.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: PROMINENT COMPANIES
9.2 EMPRESAS MÁSICAS
9.2.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: SMALL AND MEDIUM SIZE COMPANIES
9.3.
9.3.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: END USERS AND THEIR PURCHASE DRIVERS
10 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2018–2033 (USD MILLION)
10.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM: KEY FINDINGs
10.2 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2025
10.3 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2018-2025 (USD MILLION)
10.4 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2026-2033 (USD MILLION)
10.5 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2018-2025 (METRIC TONS (MT))
10.6 EUROPE B2B NON-DAIRY CREAMER (NDC), BY FORM, 2026-2033 (METRIC TONS (MT))
10.7 Examen general
10.8 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2033 (USD MILLION)
10.9 POWDERED NDC
10.1 LIQUID NDC
10.11 NDC GRANULATED
10.12 SPRAY-DRIED NDC
10.13 OTRAS FORMAS
11 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2018–2033 (USD MILLION)
11.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT: KEY FINDINGs
11.2 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2025
11.3 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2018-2025 (USD MILLION)
11.4 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2026-2033 (USD MILLION)
11.5 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2018-2025 (METRIC TONS (MT))
11.6 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2026-2033 (METRIC TONS (MT))
11.7 Examen general
11.7.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2033 (USD MILLION)
11.8 BELOW 20% FAT
11.9 20-27% FAT
11.1 28-35% FAT
11.11 36-50% FAT
11.12 ABOVE 50% FAT
12 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2018–2033 (USD MILLION)
12.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE: KEY FINDINGs
12.2 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2025
12.3 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2018-2025 (USD MILLION)
12.4 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2026-2033 (USD MILLION)
12.5 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
12.6 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
12.7 Examen general
12.7.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2033 (USD MILLION)
12.8 PALM OIL-BASED
12,9 COCONUT OIL-BASED
12.1 SOY OIL-BASED
12.11 CANOLA/RAPESEED OIL-BASED
12.12 CORN OIL-BASED
12.13 BLENDED VEGETABLE OIL-BASED
12.14 OTRAS CUESTIONES
13 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2018–2033 (USD MILLION)
13.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING: KEY FINDINGs
13.2 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2025
13.3 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2018-2025 (USD MILLION)
13.4 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2026-2033 (USD MILLION)
13.5 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2018-2025 (METRIC TONS (MT))
13.6 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2026-2033 (METRIC TONS (MT))
13.7 Examen general
13.7.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2033 (USD MILLION)
13.8 STANDARD NDC
13.9 PREMIUM NDC
13.1 FUNCTIONAL / SPECIALTY NDC
14 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2018–2033 (USD MILLION)
14.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION: KEY FINDINGs
14.2 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2025
14.3 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2018-2025 (USD MILLION)
14.4 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2026-2033 (USD MILLION)
14.5 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2018-2025 (METRIC TONS (MT))
14.6 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2026-2033 (METRIC TONS (MT))
14.7 Examen general
14.7.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2033 (USD MILLION)
14.8 CONVENTIONAL
14.9 CLEAN-LABEL
14.1 ORGANIC
14.11 VEGAN / PLANT-BASED
14.12 PALM-FREE
14.13 ON-GMO
14.14 Otras formas especiales
15 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2018–2033 (USD MILLION)
15.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION: KEY FINDINGs
15.2 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2025
15.3 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2018-2025 (USD MILLION)
15.4 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
15.5 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2018-2025 (METRIC TONS (MT))
15.6 EUROPE B2B NON-DAIRY CREAMER (NDC), BY APPLICATION, 2026-2033 (METRIC TONS (MT))
15.7 Examen general
15.7.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2033 (USD MILLION)
15,8 3-IN-1
15.9 INSTANT COFFEE
15.1 TEA PREMIXES
15.11 MILK TEA
15.12 BUBBLE TEA
15.13 INSTANT BEVERAGE MIXES
15.14 VENDING BEVERAGEs
15.15 HOT CHOCOLATE / COCOA MIXES
15.16 BAKERY
15.17 CONFECTIONERY
15.18 SOUPS
15.19 SAUCES " GRAVIES
15.2 DESSERTS
15.21 OTRAS APLICACIONES
16 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY CUSTOMER TYPE, 2018–2033 (USD MILLION)
16.1.1 EUROPA
16.1.1.1 EUROPA, POR PAÍSES, 2025
16.1.1.2 EUROPA, POR PAÍSES, 2018-2025 (USD MILLION)
16.1.1.3 EUROPA, POR PAÍSES, 2026-2033 (USD MILLION)
16.1.1.4 EUROPA, POR PAÍS, 2018-2025 (METRIC TONS (MT))
16.1.1.5 EUROPA, POR PAÍSES, 2026-2033 (METRIC TONS (MT))
16.1.1.6 EUROPA, POR FORM, 2018-2025 (USD MILLION)
16.1.1.7 EUROPE, BY FORM, 2026-2033 (USD MILLION)
16.1.1.8 EUROPA, POR FORM, 2018-2025 (METRIC TONS (MT))
16.1.1.9 EUROPA, BY FORM, 2026-2033 (METRIC TONS (MT))
16.1.1.10 EUROPA, POR FAT CONTENT, 2018-2025 (USD MILLION)
16.1.1.11 EUROPA, POR FAT CONTENT, 2026-2033 (USD MILLION)
16.1.1.12 EUROPA, POR FAT CONTENT, 2018-2025 (METRIC TONS (MT))
16.1.1.13 EUROPA, POR FAT CONTENT, 2026-2033 (METRIC TONS (MT))
16.1.1.14 EUROPA, POR FAT / OIL SOURCE, 2018-2025 (USD MILLION)
16.1.1.15 EUROPA, POR FAT / OIL SOURCE, 2026-2033 (USD MILLION)
16.1.1.16 EUROPA, POR FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
16.1.1.17 EUROPA, POR FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
16.1.1.18 EUROPA, POR PRODUCT POSITIONING, 2018-2025 (USD MILLION)
16.1.1.19 EUROPE, BY PRODUCT POSITIONING, 2026-2033 (USD MILLION)
16.1.1.20 EUROPA, POR PRODUCT POSITIONING, 2018-2025 (METRIC TONS (MT))
16.1.1.21 EUROPE, BY PRODUCT POSITIONING, 2026-2033 (METRIC TONS (MT))
16.1.1.22 EUROPE, BY FORMULATION / CERTIFICATION, 2018-2025 (USD MILLION)
16.1.1.23 EUROPE, BY FORMULATION / CERTIFICATION, 2026-2033 (USD MILLION)
16.1.1.24 EUROPE, BY FORMULATION / CERTIFICATION, 2018-2025 (METRIC TONS (MT)
16.1.1.25 EUROPE, BY FORMULATION / CERTIFICATION, 2026-2033 (METRIC TONS (MT))
16.1.1.26 EUROPA, POR APLICACIÓN, 2018-2025 (USD MILLION)
16.1.1.27 EUROPE, BY APPLICATION, 2026-2033 (USD MILLION)
16.1.1.28 EUROPA, POR APLICACIÓN, 2018-2025 (METRIC TONS (MT))
16.1.1.29 EUROPA, POR APLICACIÓN, 2026-2033 (METRIC TONS (MT))
16.1.1.30 EUROPE, BY CUSTOMER TYPE, 2018-2025 (USD MILLION)
16.1.1.31 EUROPE, BY CUSTOMER TYPE, 2026-2033 (USD MILLION)
16.1.1.32 EUROPE, BY CUSTOMER TYPE, 2018-2025 (METRIC TONS (MT))
16.1.1.33 EUROPE, BY CUSTOMER TYPE, 2026-2033 (METRIC TONS (MT))
16.1.1.34 GERMANY
16.1.1.34.1 GERMANY, BY FORM, 2018-2025 (USD MILLION)
16.1.1.34.2 GERMANY, BY FORM, 2026-2033 (USD MILLION)
16.1.1.34.3 ALEMANIA, BY FORM, 2018-2025 (METRIC TONS (MT))
16.1.1.34.4 GERMANIA, BY FORM, 2026-2033 (METRIC TONS (MT))
16.1.1.34.5 GERMANY, BY FAT CONTENT, 2018-2025 (USD MILLION)
16.1.1.34.6 GERMANY, BY FAT CONTENT, 2026-2033 (USD MILLION)
16.1.1.34.7 GERMANY, BY FAT CONTENT, 2018-2025 (METRIC TONS (MT))
16.1.1.34.8 ALEMANIA, POR FAT CONTENT, 2026-2033 (METRIC TONS (MT))
16.1.1.34.9 ALEMANIA, POR FAT / OIL SOURCE, 2018-2025 (USD MILLION)
16.1.1.34.10 GERMANY, BY FAT / OIL SOURCE, 2026-2033 (USD MILLION)
16.1.1.34.11 ALEMANIA, POR FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
16.1.1.34.12 ALEMANIA, POR FAT/OIL SOURCE, 2026-2033 (METRIC TONS (MT))
16.1.1.34.13 GERMANY, BY PRODUCT POSITIONING, 2018-2025 (USD MILLION)
16.1.1.34.14 GERMANY, BY PRODUCT POSITIONING, 2026-2033 (USD MILLION)
16.1.1.34.15 ALEMANIA, POR POSICIÓN DEL PRODUCTO, 2018-2025 (TONS METRIC (MT)
16.1.1.34.16 ALEMANIA, POR POSICIÓN DEL PRODUCTO, 2026-2033 (TONS METRIC (MT))
16.1.1.34.17 GERMANY, BY FORMULATION / CERTIFICATION, 2018-2025 (USD MILLION)
16.1.1.34.18 GERMANY, BY FORMULATION / CERTIFICATION, 2026-2033 (USD MILLION)
16.1.1.34.19 ALEMANIA, POR FORMULACIÓN / CERTIFICACIÓN, 2018-2025 (METRIC TONS (MT))
16.1.1.34.20 ALEMANIA, POR FORMULACIÓN / CERTIFICACIÓN, 2026-2033 (METRIC TONS (MT))
16.1.1.34.21 GERMANY, BY APPLICATION, 2018-2025 (USD MILLION)
16.1.1.34.22 GERMANY, BY APPLICATION, 2026-2033 (USD MILLION)
16.1.1.34.23 ALEMANIA, POR APLICACIÓN, 2018-2025 (METRIC TONS (MT))
16.1.1.34.24 ALEMANIA, POR APLICACIÓN, 2026-2033 (METRIC TONS (MT))
16.1.1.34.25 GERMANY, BY CUSTOMER TYPE, 2018-2025 (USD MILLION)
16.1.1.34.26 GERMANY, BY CUSTOMER TYPE, 2026-2033 (USD MILLION)
16.1.1.34.27 GERMANY, BY CUSTOMER TYPE, 2018-2025 (METRIC TONS (MT))
16.1.1.34.28 GERMANY, BY CUSTOMER TYPE, 2026-2033 (METRIC TONS (MT))
16.1.1.35 U.K.
16.1.1.35.1 U.K., BY FORM, 2018-2025 (USD MILLION)
16.1.1.35.2 U.K., BY FORM, 2026-2033 (USD MILLION)
16.1.1.35.3 U.K., BY FORM, 2018-2025 (METRIC TONS (MT))
16.1.1.35.4 U.K., BY FORM, 2026-2033 (METRIC TONS (MT))
16.1.1.35.5 U.K., BY FAT CONTENT, 2018-2025 (USD MILLION)
16.1.1.35.6 U.K., BY FAT CONTENT, 2026-2033 (USD MILLION)
16.1.1.35.7 U.K., BY FAT CONTENT, 2018-2025 (METRIC TONS (MT))
16.1.1.35.8 U.K., BY FAT CONTENT, 2026-2033 (METRIC TONS (MT))
16.1.1.35.9 U.K., BY FAT/OIL SOURCE, 2018-2025 (USD MILLION)
16.1.1.35.10 U.K., BY FAT/OIL SOURCE, 2026-2033 (USD MILLION)
16.1.1.35.11 U.K., BY FAT/OIL SOURCE, 2018-2025 (METRIC TONS (MT))
16.1.1.35.12 U.K., BY FAT/OIL SOURCE, 2026-2033 (METRIC TONS (MT))
16.1.1.35.13 U.K., BY PRODUCT POSITIONING, 2018-2025 (USD MILLION)
16.1.1.35.14 U.K., BY PRODUCT POSITIONING, 2026-2033 (USD MILLION)
16.1.1.35.15 U.K., BY PRODUCT POSITIONING, 2018-2025 (METRIC TONS (MT)
16.1.1.35.16 U.K., BY PRODUCT POSITIONING, 2026-2033 (METRIC TONS (MT))
16.1.1.35.17 U.K., BY FORMULATION / CERTIFICATION, 2018-2025 (USD MILLION)
16.1.1.35.18 U.K., BY FORMULATION / CERTIFICATION, 2026-2033 (USD MILLION)
16.1.1.35.19 U.K., BY FORMULATION / CERTIFICATION, 2018-2025 (METRIC TONS (MT))
16.1.1.35.20 U.K., BY FORMULATION / CERTIFICATION, 2026-2033 (METRIC TONS (MT))
16.1.1.35.21 U.K., BY APPLICATION, 2018-2025 (USD MILLION)
16.1.1.35.22 U.K., BY APPLICATION, 2026-2033 (USD MILLION)
16.1.1.35.23 U.K., BY APPLICATION, 2018-2025 (METRIC TONS (MT))
16.1.1.35.24 U.K., BY APPLICATION, 2026-2033 (METRIC TONS (MT))
16.1.1.35.25 U.K., BY CUSTOMER TYPE, 2018-2025 (USD MILLION)
16.1.1.35.26 U.K., BY CUSTOMER TYPE, 2026-2033 (USD MILLION)
16.1.1.35.27 U.K., BY CUSTOMER TYPE, 2018-2025 (METRIC TONS (MT))
16.1.1.35.28 U.K., BY CUSTOMER TYPE, 2026-2033 (METRIC TONS (MT))
16.1.1.36 FRANCIA
16.1.1.36.1 FRANCE, BY FORM, 2018-2025 (USD MILLION)
16.1.1.36.2 FRANCE, BY FORM, 2026-2033 (USD MILLION)
16.1.1.36.3 FRANCIA, POR FORM, 2018-2025 (METRIC TONS (MT))
16.1.1.36.4 FRANCIA, BY FORM, 2026-2033 (METRIC TONS (MT))
16.1.1.36.5 FRANCIA, POR FAT CONTENT, 2018-2025 (USD MILLION)
16.1.1.36.6 FRANCIA, POR FAT CONTENT, 2026-2033 (USD MILLION)
16.1.1.36.7 FRANCE, BY FAT CONTENT, 2018-2025 (METRIC TONS (MT))
16.1.1.36.8 FRANCE, BY FAT CONTENT, 2026-2033 (METRIC TONS (MT))
16.1.1.36.9 FRANCIA, POR FAT / OIL SOURCE, 2018-2025 (USD MILLION)
16.1.1.36.10 FRANCIA, POR FAT / OIL SOURCE, 2026-2033 (USD MILLION)
16.1.1.36.11 FRANCIA, POR FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT)
16.1.1.36.12 FRANCIA, POR FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
16.1.1.36.13 FRANCIA, POR PRODUCT POSITIONING, 2018-2025 (USD MILLION)
16.1.1.36.14 FRANCE, BY PRODUCT POSITIONING, 2026-2033 (USD MILLION)
16.1.1.36.15 FRANCIA, POR PRODUCT POSITIONING, 2018-2025 (METRIC TONS (MT))
16.1.1.36.16 FRANCIA, POR POSICIÓN DEL PRODUCTO, 2026-2033 (Tres METRIC (MT))
16.1.1.36.17 FRANCE, BY FORMULATION / CERTIFICATION, 2018-2025 (USD MILLION)
16.1.1.36.18 FRANCIA, POR FORMULACIÓN / CERTIFICACIÓN, 2026-2033 (USD MILLÓN)
16.1.1.36.19 FRANCIA, POR FORMULACIÓN / CERTIFICACIÓN, 2018-2025 (METRIC TONS (MT))
16.1.1.36.20 FRANCIA, POR FORMULACIÓN / CERTIFICACIÓN, 2026-2033 (METRIC TONS (MT))
16.1.1.36.21 FRANCE, BY APPLICATION, 2018-2025 (USD MILLION)
16.1.1.36.22 FRANCE, BY APPLICATION, 2026-2033 (USD MILLION)
16.1.1.36.23 FRANCIA, POR APLICACIÓN, 2018-2025 (METRIC TONS (MT))
16.1.1.36.24 FRANCIA, POR APLICACIÓN, 2026-2033 (METRIC TONS (MT))
16.1.1.36.25 FRANCIA, POR TIPO DE CLIENTE, 2018-2025 (MILIÓN DE USD)
16.1.1.36.26 FRANCE, BY CUSTOMER TYPE, 2026-2033 (USD MILLION)
16.1.1.36.27 FRANCIA, POR TYPE CLIENTE, 2018-2025 (METRIC TONS (MT)
16.1.1.36.28 FRANCIA, POR TYPE CLIENTE, 2026-2033 (METRIC TONS (MT))
16.1.1.37 ITALIA
16.1.1.37.1 ITALIA, BY FORM, 2018-2025 (USD MILLION)
16.1.1.37.2 ITALIA, BY FORM, 2026-2033 (USD MILLION)
16.1.1.37.3 ITALIA, BY FORM, 2018-2025 (METRIC TONS (MT))
16.1.1.37.4 ITALIA, BY FORM, 2026-2033 (METRIC TONS (MT))
16.1.1.37.5 ITALIA, POR FAT CONTENT, 2018-2025 (USD MILLION)
16.1.1.37.6 ITALIA, POR FAT CONTENT, 2026-2033 (USD MILLION)
16.1.1.37.7 ITALIA, POR FAT CONTENT, 2018-2025 (METRIC TONS (MT))
16.1.1.37.8 ITALIA, POR FAT CONTENT, 2026-2033 (METRIC TONS (MT))
16.1.1.37.9 ITALIA, POR FAT / OIL SOURCE, 2018-2025 (USD MILLION)
16.1.1.37.10 ITALIA, POR FAT / OIL SOURCE, 2026-2033 (USD MILLION)
16.1.1.37.11 ITALIA, POR FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT)
16.1.1.37.12 ITALIA, POR FAT/OIL SOURCE, 2026-2033 (METRIC TONS (MT))
16.1.1.37.13 ITALIA, POR PRODUCT POSITIONING, 2018-2025 (USD MILLION)
16.1.1.37.14 ITALIA, POR POSICIÓN DEL PRODUCTO, 2026-2033 (MILIÓN DE USD)
16.1.1.37.15 ITALIA, POR POSICIÓN DEL PRODUCTO, 2018-2025 (Tres METRIC (MT))
16.1.1.37.16 ITALIA, POR POSICIÓN DEL PRODUCTO, 2026-2033 (Tres de METRIC (MT))
16.1.1.37.17 ITALIA, POR FORMULACIÓN / CERTIFICACIÓN, 2018-2025 (USD MILLÓN)
16.1.1.37.18 ITALIA, POR FORMULACIÓN / CERTIFICACIÓN, 2026-2033 (USD MILLÓN)
16.1.1.37.19 ITALIA, POR FORMULACIÓN / CERTIFICACIÓN, 2018-2025 (METRIC TONS (MT))
16.1.1.37.20 ITALIA, POR FORMULACIÓN / CERTIFICACIÓN, 2026-2033 (METRIC TONS (MT))
16.1.1.37.21 ITALIA, POR APLICACIÓN, 2018-2025 (USD MILLION)
16.1.1.37.22 ITALIA, BY APPLICATION, 2026-2033 (USD MILLION)
16.1.1.37.23 ITALIA, POR APLICACIÓN, 2018-2025 (METRIC TONS (MT))
16.1.1.37.24 ITALIA, POR APLICACIÓN, 2026-2033 (METRIC TONS (MT))
16.1.1.37.25 ITALIA, BY CUSTOMER TYPE, 2018-2025 (USD MILLION)
16.1.1.37.26 ITALIA, BY CUSTOMER TYPE, 2026-2033 (USD MILLION)
16.1.1.37.27 ITALIA, POR TYPE CLIENTE, 2018-2025 (ToNS METRIC (MT)
16.1.1.37.28 ITALIA, BY CUSTOMER TYPE, 2026-2033 (METRIC TONS (MT))
16.1.1.38 España
16.1.1.38.1 ESPAÑA, POR FORM, 2018-2025 (USD MILLION)
16.1.1.38.2 ESPAÑA, POR FORM, 2026-2033 (USD MILLION)
16.1.1.38.3 ESPAÑA, POR FORM, 2018-2025 (METRIC TONS (MT))
16.1.1.38.4 ESPAÑA, BY FORM, 2026-2033 (METRIC TONS (MT))
16.1.1.38.5 ESPAÑA, POR FAT CONTENT, 2018-2025 (USD MILLION)
16.1.1.38.6 ESPAÑA, POR FAT CONTENT, 2026-2033 (USD MILLION)
16.1.1.38.7 ESPAÑA, POR FAT CONTENT, 2018-2025 (METRIC TONS (MT))
16.1.1.38.8 ESPAÑA, POR FAT CONTENT, 2026-2033 (METRIC TONS (MT))
16.1.1.38.9 ESPAÑA, POR FAT / OIL SOURCE, 2018-2025 (USD MILLION)
16.1.1.38.10 ESPAÑA, POR FAT / OIL SOURCE, 2026-2033 (USD MILLION)
16.1.1.38.11 ESPAÑA, POR FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT)
16.1.1.38.12 ESPAÑA, POR FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
16.1.1.38.13 ESPAÑA, POR PRODUCT POSITIONING, 2018-2025 (USD MILLION)
16.1.1.38.14 ESPAÑA, POR PRODUCTO POSITIONING, 2026-2033 (USD MILLION)
16.1.1.38.15 ESPAÑA, POR PRODUCTO POSICIÓN, 2018-2025 (METRIC TONS (MT))
16.1.1.38.16 ESPAÑA, POR PRODUCTO POSICIÓN, 2026-2033 (METRIC TONS (MT))
16.1.1.38.17 ESPAÑA, POR FORMULACIÓN / CERTIFICACIÓN, 2018-2025 (USD MILLÓN)
16.1.1.38.18 ESPAÑA, POR FORMULACIÓN / CERTIFICACIÓN, 2026-2033 (USD MILLÓN)
16.1.1.38.19 ESPAÑA, POR FORMULACIÓN / CERTIFICACIÓN, 2018-2025 (METRIC TONS (MT))
16.1.1.38.20 ESPAÑA, POR FORMULACIÓN / CERTIFICACIÓN, 2026-2033 (METRIC TONS (MT))
16.1.1.38.21 ESPAÑA, POR APLICACIÓN, 2018-2025 (USD MILLION)
16.1.1.38.22 ESPAÑA, POR APLICACIÓN, 2026-2033 (USD MILLION)
16.1.1.38.23 ESPAÑA, POR APLICACIÓN, 2018-2025 (METRIC TONS (MT))
16.1.1.38.24 ESPAÑA, POR APLICACIÓN, 2026-2033 (METRIC TONS (MT))
16.1.1.38.25 ESPAÑA, POR CLIENTE TYPE, 2018-2025 (USD MILLION)
16.1.1.38.26 ESPAÑA, POR CLIENTE TYPE, 2026-2033 (USD MILLION)
16.1.1.38.27 ESPAÑA, POR TYPE CLIENTE, 2018-2025 (METRIC TONS (MT))
16.1.1.38.28 ESPAÑA, POR TYPE CLIENTE, 2026-2033 (METRIC TONS (MT))
16.1.1.39 REST OF EUROPE
16.1.1.39.1 REST OF EUROPE, BY FORM, 2018-2025 (USD MILLION)
16.1.1.39.2 REST OF EUROPE, BY FORM, 2026-2033 (USD MILLION)
16.1.1.39.3 REST OF EUROPE, BY FORM, 2018-2025 (METRIC TONS (MT))
16.1.1.39.4 REST OF EUROPE, BY FORM, 2026-2033 (METRIC TONS (MT))
16.1.1.39.5 REST OF EUROPE, BY FAT CONTENT, 2018-2025 (USD MILLION)
16.1.1.39.6 REST OF EUROPE, BY FAT CONTENT, 2026-2033 (USD MILLION)
16.1.1.39.7 REST OF EUROPE, BY FAT CONTENT, 2018-2025 (METRIC TONS (MT))
16.1.1.39.8 REST OF EUROPE, BY FAT CONTENT, 2026-2033 (METRIC TONS (MT))
16.1.1.39.9 REST OF EUROPE, BY FAT / OIL SOURCE, 2018-2025 (USD MILLION)
16.1.1.39.10 REST OF EUROPE, BY FAT / OIL SOURCE, 2026-2033 (USD MILLION)
16.1.1.39.11 REST OF EUROPE, BY FAT/OIL SOURCE, 2018-2025 (METRIC TONS (MT))
16.1.1.39.12 REST OF EUROPE, BY FAT/OIL SOURCE, 2026-2033 (METRIC TONS (MT))
16.1.1.39.13 REST OF EUROPE, BY PRODUCT POSITIONING, 2018-2025 (USD MILLION)
16.1.1.39.14 REST OF EUROPE, BY PRODUCT POSITIONING, 2026-2033 (USD MILLION)
16.1.1.39.15 REST OF EUROPE, BY PRODUCT POSITIONING, 2018-2025 (METRIC TONS (MT))
16.1.1.39.16 REST OF EUROPE, BY PRODUCT POSITIONING, 2026-2033 (METRIC TONS (MT))
16.1.1.39.17 REST OF EUROPE, BY FORMULATION / CERTIFICATION, 2018-2025 (USD MILLION)
16.1.1.39.18 REST OF EUROPE, BY FORMULATION / CERTIFICATION, 2026-2033 (USD MILLION)
16.1.1.39.19 REST OF EUROPE, BY FORMULATION / CERTIFICATION, 2018-2025 (METRIC TONS (MT))
16.1.1.39.20 REST OF EUROPE, BY FORMULATION / CERTIFICATION, 2026-2033 (METRIC TONS (MT))
16.1.1.39.21 REST OF EUROPE, BY APPLICATION, 2018-2025 (USD MILLION)
16.1.1.39.22 REST OF EUROPE, BY APPLICATION, 2026-2033 (USD MILLION)
16.1.1.39.23 REST OF EUROPE, BY APPLICATION, 2018-2025 (METRIC TONS (MT)
16.1.1.39.24 REST OF EUROPE, BY APPLICATION, 2026-2033 (METRIC TONS (MT))
16.1.1.39.25 REST OF EUROPE, BY CUSTOMER TYPE, 2018-2025 (USD MILLION)
16.1.1.39.26 REST OF EUROPE, BY CUSTOMER TYPE, 2026-2033 (USD MILLION)
16.1.1.39.27 REST OF EUROPE, BY CUSTOMER TYPE, 2018-2025 (METRIC TONS (MT))
16.1.1.39.28 REST OF EUROPE, BY CUSTOMER TYPE, 2026-2033 (METRIC TONS (MT))
17 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, COMPANY LANDSCAPE
17.1 COMPANY SHARE ANALISIS: GLOBAL
17.1.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: ESTIMATED COMPANY SHARE, GLOBAL, 2025
17,2 MERGERS " ACQUISITIONS
17.2.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: MERGERS & ACQUISITIONS
17.3 NUEVAS MEDIDAS DE DESARROLLO DE PRODUCTOS
17.3.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: NEW PRODUCT DEVELOPMENT " APPROVALS
17.4 EXPANSIONES
17.4.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: EXPANSIONS
17,5 PARTNERSHIP AND OTHER STRATEGIC DEVELOPMENTs
17.5.1 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: PARTNERSHIP AND OTHER STRATEGIC DEVELOPMENTs
17.6 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, SWOT ANALYSIS
17.6.1 EUROPE B2B NON-DAIRY CREAMER (NDC): SWOT ANALYSIS
18 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, COMPANY PROFILES
18,1 EUROPA
18.1.1 GRUPO KRÜGER
18.1.1.1 KRÜGER GROUP, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.1.2 Examen general de las empresas
18.1.1.2.1 GRUPO KRÜGER: SNAPSHOT DE EMPRESA
18.1.1.3 ANÁLISIS DE REVENUE
18.1.1.4 PRESENCIA GEOGRÁFICA
18.1.1.5 PRODUCTO PORTFOLIO
18.1.1.5.1 GRUPO KRÜGER: PRODUCTO PORTFOLIO
ACONTECIMIENTOS RECIENTES
18.1.1.6.1 GRUPO KRÜGER: ACONTECIMIENTOS RECIENTES
18.1.1.6.2 MAJOR DEALS
18.1.1.6.3 M PulA
18.1.1.6.4 COLABORACIÓN
18.1.1.6.5 ACCIÓN DE PRODUCTOS
18.1.1.6.6. EXPANSIÓN DE CAPACIDAD DE PRODUCCIÓN
18.1.1.6.7 VENTURÍN ÚNETE
18.1.6.8 INNOVACIONES
18.1.1.6.9 PRODUCTOS
18.1.1.7 NOTICIAS RECIENTES
18.1.1.7.1 GRUPO KRÜGER: NOTICIAS RECIENTES
18.1.1.7.2 EVENTOS
18.1.1.7.3 OTROS
18.1.2 PLC
18.1.2.1 PLCGROUP KERRY, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.2.2 Examen general de las empresas
18.1.2.1 PLCGROUP KERRY: SNAPSHOT COMPANY
18.1.2.3 ANÁLISIS DE REVENUE
18.1.2.4
18.1.2.5 PRODUCTO PORTFOLIO
18.1.2.5.1 PLC GRUPO DE KERRY: PRODUCT PORTFOLIO
ACONTECIMIENTOS RECIENTES
PLC: ACONTECIMIENTOS RECIENTES
18.1.2.6.2 MAJOR DEALS
18.1.2.6.3 M PulA
18.1.2.6.4 COLABORACIÓN
18.1.2.6.5 ACCIÓN DE PRODUCTOS
18.1.2.6.6. EXPANSIÓN DE CAPACIDAD DE PRODUCCIÓN
18.1.2.6.7 VENTURÍN ÚNETE
18.1.2.6.8 INNOVACIONES
18.1.2.6.9 PRODUCTOS
18.1.2.7 NOTICIAS RECIENTES
18.1.2.7.1 PLC GRUPO DE KERRY: RECENT NEWS
18.1.2.7.2 EVENTOS
18.1.2.7.3 WEBINARS
18.1.2.7.4
18.1.3 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT)
18.1.3.1 FRIESLANDCAMPINA N.V. (KIEVIT), SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.3.2 Examen general de las empresas
18.1.3.2.1 FRIESLANDCAMPINA N.V. (KIEVIT): COMPANY SNAPSHOT
18.1.3.3 ANÁLISIS DE REVENUE
18.1.3.4.
18.1.3.5 PRODUCTO PORTFOLIO
18.1.3.5.1 FRIESLANDCAMPINA N.V. (KIEVIT): PRODUCT PORTFOLIO
18.1.3.6 ACONTECIMIENTOS RECIENTES
18.1.3.6.1 FRIESLANDCAMPINA N.V. (KIEVIT): ACONTECIMIENTOS RECIENTES
18.1.3.6.2 MAJOR DEALS
18.1.3.6.3 M PulA
18.1.3.6.4 COLABORACIÓN
18.1.3.6.5 EXPANSIÓN DE CAPACIDAD DE PRODUCCIÓN
18.1.3.6.
18.1.3.6.7 INNOVACIONES
18.1.3.6.8 LAUNCHE DE PRODUCTOS
18.1.3.7 NOTICIAS RECIENTES
18.1.3.7.1 FRIESLANDCAMPINA N.V. (KIEVIT): NOTICIAS RECIENTES
18.1.3.7.2 EVENTOS
18.1.3.7.3 CONFERENCIAS
18.1.3.7.4 WEBINARS
18.1.3.7.5
18.1.4 SANTHO HOLLAND FOOD
18.1.4.1 SANTHO HOLLAND FOOD, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.4.2 Examen general de las empresas
18.1.4.2.1 SANTHO HOLLAND FOOD: COMPANY SNAPSHOT
18.1.4.3 ANÁLISIS DE REVENUE
18.1.4.4.
18.1.4.5 PRODUCTO PORTFOLIO
18.1.4.5.1 SANTHO HOLLAND FOOD: PRODUCT PORTFOLIO
18.1.4.5.2 MAJOR DEALS
18.1.4.5.3 M
18.1.4.5.4 COLABORACIÓN
18.1.4.5.5 INNOVACIONES
18.1.4.5.6 LAUNCHE DE PRODUCTOS
18.1.4.5.7 EVENTOS
18.1.4.5.8
18.1.5 JDE PEET'S (SUPER)
18.1.5.1 JDE PEET'S (SUPER), SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.5.2 Examen general de las empresas
18.1.5.2.1 JDE PEET'S (SUPER): COMPANY SNAPSHOT
18.1.5.3 ANÁLISIS REVENIDO
18.1.5.4
18.1.5.5 PRODUCTO PORTFOLIO
18.1.5.1 JDE PEET'S (SUPER): PRODUCT PORTFOLIO
ACONTECIMIENTOS RECIENTES
18.1.5.6.1 ACONTECIMIENTOS RECIENTES
18.1.5.6.2 MAJOR DEALS
18.1.5.6.3 M
18.1.5.6.4 COLABORACIÓN
18.1.5.6.5 ACCIÓN DE PRODUCTOS
18.1.5.6.6. EXPANSIÓN DE CAPACIDAD DE PRODUCCIÓN
18.1.5.6.7 VENTURÍN ÚNETE
18.1.5.6.8 INNOVACIONES
18.1.5.6.9 PRODUCTOS
18.1.5.7 NOTICIAS RECIENTES
18.1.5.7.1 JDE PEET'S (SUPER): NOTICIAS RECIENTES
18.1.5.7.2 EVENTOS
18.1.5.7.3
18.1.5.7.4 SYMPOSIUMS
18.1.5.7.5 WEBINARS
18.1.5.7.6
18.1.6 DEK (GRANDOS)
18.1.6.1 DEK (GRANDOS), SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.6.2 Examen general de las empresas
18.1.6.2.1 DEK (GRANDOS): COMPANY SNAPSHOT
18.1.6.3 ANÁLISIS DE REVENUE
18.1.6.4.
18.1.6.5 PRODUCTO PORTFOLIO
18.1.6.5.1 DEK (GRANDOS): PRODUCT PORTFOLIO
18.1.6.5.2 MAJOR DEALS
18.1.6.5.3 M
18.1.6.5.4 COLABORACIÓN
18.1.6.5.5.5 ACCIÓN DE PRODUCTOS
18.1.6.5.6 EXPANSIÓN DE CAPACIDAD DE PRODUCCIÓN
18.1.6.5.7 VENTURÍN ÚNETE
18.1.6.5.8 INNOVACIONES
18.1.6.5.9 PRODUCTOS
18.1.6.6 NOTICIAS RECIENTES
18.1.6.6.1 DEK (GRANDOS): RECIENTES
18.1.6.6.2
18.1.6.6.3 CONFERENCIAS
18.1.6.6.4 SISTEMAS
18.1.6.6.5 WEBINARS
18.1.6.6.6 OTROS
18.1.7 GRUPO DE DMK (TURM / DP SUPPLY)
18.1.7.1 GRUPO DMK (TURM / DP SUPPLY), SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.7.2 Examen general de las empresas
18.1.7.2.1 GRUPO DE DMK (TURM / DP SUPPLY): SNAPSHOT COMPANY
18.1.7.3 ANÁLISIS DE REVENUE
18.1.7.4
18.1.7.5 PRODUCTO PORTFOLIO
18.1.7.5.1 GRUPO DMK (TURM / DP SUPPLY): PRODUCT PORTFOLIO
ACONTECIMIENTOS RECIENTES
18.1.7.6.1 GRUPO DE DMK (TURM / DP SUPPLY): ACONTECIMIENTOS RECIENTES
18.1.7.6.2 MAJOR DEALS
18.1.7.6.3 M PulA
18.1.7.6.4 COLABORACIÓN
18.1.7.6.5 ACCIÓN DE PRODUCTOS
18.1.7.6.6. EXPANSIÓN DE CAPACIDAD DE PRODUCCIÓN
18.1.7.6.7.
18.1.7.6.8 INNOVACIONES
18.1.7.6.9 PRODUCTOS
18.1.7.7 NOTICIAS RECIENTES
18.1.7.1 GRUPO DE DMK (TURM / DP SUPPLY): NOTICIAS RECIENTES
18.1.7.2 EVENTOS
18.1.7.3 OTROS
18.1.8 MOKATE INGREDIENTS
18.1.8.1 MOKATE INGREDIENTS, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.8.2 Examen general de las empresas
18.1.8.2.1 MOKATE INGREDIENTS: COMPANY SNAPSHOT
18.1.8.3 ANÁLISIS DE REVENUE
18.1.8.4
18.1.8.5 PRODUCTO PORTFOLIO
18.1.8.5.1 MOKATE INGREDIENTS: PRODUCT PORTFOLIO
ACONTECIMIENTOS RECIENTES
18.1.8.6.1 MOKATE INGREDIENTS: RECENT DEVELOPMENTS
18.1.8.6.2 MAJOR DEALS
18.1.8.6.3 M
18.1.8.6.4 COLABORACIÓN
18.1.8.6.5 EXPANSIÓN DE CAPACIDAD DE PRODUCCIÓN
18.1.8.6.6 INNOVACIONES
18.1.8.6.7 LAUNCHE DE PRODUCTOS
18.1.8.7 NOTICIAS RECIENTES
18.1.8.7.1 MOKATE INGREDIENTS: RECENT NEWS
18.1.8.7.2 EVENTOS
18.1.8.7.3
18.1.8.7.4
18.1.9 GMBH GRUPO DE GRUPO MEGLES
18.1.9.1 GMBH GRUPO MEGGLE, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.9.2 Examen general de las empresas
18.1.9.2.1 GMBH GRUPO DE GRUPO DE MEGLESIA: SNAPSHOT DE EMPRESA
18.1.9.3 ANÁLISIS DE REVENUE
18.1.9.4.
18.1.9.5 PRODUCTO PORTFOLIO
18.1.9.5.1 GMBH MEGGLE GROUP: PRODUCT PORTFOLIO
ACONTECIMIENTOS RECIENTES
18.1.9.6.1 GMBH GRUPO DE GRUPO MÉGICO: ACONTECIMIENTOS RECIENTES
18.1.9.6.2 MAJOR DEALS
18.1.9.6.3 M PulA
18.1.9.6.4 COLABORACIÓN
18.1.9.6.5 ACCIÓN DE PRODUCTOS
18.1.9.6.6. CAPACIDAD DE PRODUCCIÓN
18.1.9.6.7 INNOVACIONES
18.1.9.6.8 LAUNCHE DE PRODUCTOS
18.1.9.7 NOTICIAS RECIENTES
18.1.9.7.1 GMBH GRUPO DE GRUPO DE MEGLESOS: RECIENTES
18.1.9.7.2 EVENTOS
18.1.9.7.3 Otros
18.1.10 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN)
18.1.10.1 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN), SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.10.2 Examen general de las empresas
18.1.10.2.1 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN): COMPANY SNAPSHOT
18.1.10.3 ANÁLISIS DE REVENUE
18.1.10.4
18.1.10.5 PRODUCTO PORTFOLIO
18.1.10.5.1 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN): PRODUCT PORTFOLIO
ACONTECIMIENTOS RECIENTES
18.1.10.6.1 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN): RECENT DEVELOPMENTS
18.1.10.6.2 MAJOR DEALS
18.1.10.6.3 M
18.1.10.6.4 COLABORACIÓN
18.1.10.6.5 ACCIÓN DE PRODUCTOS
18.1.10.6.6. EXPANSIÓN DE PRODUCCIÓN
18.1.10.6.7 VENTURÍN ÚNETE
18.1.10.6.8 INNOVACIONES
18.1.10.6.9 PRODUCTOS
18.1.10.7 NOTICIAS RECIENTES
18.1.10.7.1 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN): RECENT NEWS
18.1.10.7.2 EVENTOS
18.1.10.7.3 WEBINARS
18.1.10.7.4
18.1.11 WENHUI FOOD
18.1.11.1 WENHUI FOOD, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.11.2 Examen general de la demanda
18.1.11.2.1 WENHUI FOOD: SNAPSHOT COMPANY
18.1.11.3 ANÁLISIS DE REVENUE
18.1.11.4 PRESENCIA GEOGRÁFICA
18.1.11.5 PRODUCTO PORTFOLIO
18.1.11.5.1 WENHUI FOOD: PRODUCTO PORTFOLIO
18.1.11.6 ACONTECIMIENTOS RECIENTES
18.1.11.6.1 FOOD WENHUI: ACONTECIMIENTOS RECIENTES
18.1.11.6.2 MAJOR DEALS
18.1.11.6.3 COLABORACIÓN
18.1.11.6.4 ACCIÓN DE PRODUCTOS
18.1.11.6.5 EXPANSIÓN DE CAPACIDAD DE PRODUCCIÓN
18.1.11.6.6 VENTURÍN ÚNETE
18.1.11.6.7 INNOVACIONES
18.1.11.6.8 LAUNCHE DE PRODUCTOS
18.1.11.7 NOTICIAS RECIENTES
18.1.11.7.1 FOOD WENHUI: NOTICIAS RECIENTES
18.1.11.7.2 EVENTOS
18.1.11.7.3
18.1.11.7.4 WEBINARS
18.1.11.7.5
18.1.12 GRUPO DE BIGTREE
18.1.12.1 GRUPO DE BIGTREE, ARTÍCULO DE LA EUROPA B2B CREAMER (NDC) MARKET, 2025
18.1.12.2 Examen general de la demanda
18.1.12.2.1 GRUPO DE BIGTREE: SNAPSHOT DE EMPRESA
18.1.12.3 ANÁLISIS DE REVENUE
18.1.12.4
18.1.12.5 PRODUCTO PORTFOLIO
18.1.12.5.1 GRUPO DE BIGTREE: PRODUCTOS PORTFOLIO
ACONTECIMIENTOS RECIENTES
18.1.12.6.1 GRUPO DE BIGTREE: ACONTECIMIENTOS RECIENTES
18.1.12.6.2 MAJOR DEALS
18.1.12.6.3 M
18.1.12.6.4 COLABORACIÓN
18.1.12.6.5 ACCIÓN DE PRODUCTOS
18.1.12.6.6. CAPACIDAD DE PRODUCCIÓN
18.1.12.6.7 VENTURÍN ÚNETE
18.1.12.6.8 INNOVACIONES
18.1.12.6.9 PRODUCTOS
18.1.12.7 NOTICIAS RECIENTES
18.1.12.7.1 GRUPO DE BIGTREE: RECIENTES
18.1.12.7.2 EVENTOS
18.1.12.7.3
18.1.12.7.4 WEBINARS
18.1.12.7.5
18.1.13 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.
18.1.13.1 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD., SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.13.2 Examen general de la empresa
18.1.13.2.1 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: COMPANY SNAPSHOT
18.1.13.3 ANÁLISIS DE REVENUE
18.1.13.4 PRESENCIA GEOGRÁFICA
18.1.13.5 PRODUCTO PORTFOLIO
18.1.13.5.1 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: PRODUCT PORTFOLIO
18.1.13.6 ACONTECIMIENTOS RECIENTES
18.1.13.6.1 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: ACONTECIMIENTOS RECIENTES
18.1.13.6.2 MAJOR DEALS
18.1.13.6.3 M
18.1.13.6.4 COLABORACIÓN
18.1.13.6.5 ACCIÓN DE PRODUCTOS
18.1.13.6.6 EXPANSIÓN DE CAPACIDAD DE PRODUCCIÓN
18.1.13.6.7 VENTURÍN ÚNETE
18.1.13.6.8 INNOVACIONES
18.1.13.6.9 PRODUCTOS
18.1.13.7 NOTICIAS RECIENTES
18.1.13.7.1 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: NOTICIAS RECIENTES
18.1.13.7.2 EVENTOS
18.1.13.7.3
18.1.13.7.4
18.1.13.7.5 WEBINARS
18.1.13.7.6 OTROS
18.1.14 PT SANTOS PREMIUM
18.1.14.1 PT SANTOS PREMIUM KRIMER, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.14.2 Examen general de la demanda
18.1.14.2.1 PT SANTOS PREMIUM KRIMER: SNAPSHOT
18.1.14.3 ANÁLISIS DE REVENUE
18.1.14.4
18.1.14.5 PRODUCTO PORTFOLIO
18.1.14.5.1 PT SANTOS PREMIUM KRIMER: PRODUCTO PORTFOLIO
18.1.14.6 ACONTECIMIENTOS RECIENTES
18.1.14.6.1 PT SANTOS PREMIUM KRIMER: ACONTECIMIENTOS RECIENTES
18.1.14.6.2 MAJOR DEALS
18.1.14.6.3 M
18.1.14.6.4 COLABORACIÓN
18.1.14.6.5 ACCIÓN DE PRODUCTOS
18.1.14.6.6. EXPANSIÓN DE PRODUCCIÓN
18.1.14.6.7 VENTURÍN ÚNETE
18.1.14.6.8 INNOVACIONES
18.1.14.6.9 PRODUCTOS
18.1.14.7 NOTICIAS RECIENTES
18.1.14.7.1 PT SANTOS PREMIUM para modificar la información necesaria
18.1.14.7.2 EVENTOS
18.1.14.7.3 CONFERENCIAS
18.1.14.7.4
18.1.14.7.5 WEBINARS
18.1.14.7.6
18.1.15 PT LAUTAN NATURAL KRIMERINDO
18.1.15.1 PT LAUTAN NATURAL KRIMERINDO, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.15.2 Examen general de la demanda
18.1.15.2.1 PT LAUTAN NATURAL KRIMERINDO: COMPANY SNAPSHOT
18.1.15.3 ANÁLISIS DE REVENUE
18.1.15.4
18.1.15.5 PRODUCTO PORTFOLIO
18.1.15.5.1 PT LAUTAN NATURAL KRIMERINDO: PRODUCTO PORTFOLIO
ACONTECIMIENTOS RECIENTES
18.1.15.6.1 PT LAUTAN NATURAL KRIMERINDO: RECENT DEVELOPMENTS
18.1.15.6.2 MAJOR DEALS
18.1.15.6.3 M
18.1.15.6.4
18.1.15.6.5 MEDIDAS DE PRODUCTO
18.1.15.6.6. EXPANSIÓN DE CAPACIDAD DE PRODUCCIÓN
18.1.15.6.7 VENTURÍN ÚNETE
18.1.15.6.8 INNOVACIONES
18.1.15.6.9 PRODUCTOS
18.1.15.7 NOTICIAS RECIENTES
18.1.15.7.1 PT LAUTAN NATURAL KRIMERINDO: NOTICIAS RECIENTES
18.1.15.7.2 EVENTOS
18.1.15.7.3
18.1.15.7.4
18.1.15.7.5 WEBINARS
18.1.15.7.6
18.1.16 YEARRAKARN CO., LTD.
18.1.16.1 YEARRAKARN CO., LTD., SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.16.2 Examen general de la demanda
18.1.16.2.1 YEARRAKARN CO., LTD.: COMPANY SNAPSHOT
18.1.16.3 ANÁLISIS DE REVENUE
18.1.16.4
18.1.16.5 PRODUCTO PORTFOLIO
18.1.16.5.1 YEARRAKARN CO., LTD.: PRODUCT PORTFOLIO
18.1.16.6
18.1.16.6.1 YEARRAKARN CO., LTD.: RECENT DEVELOPMENTS
18.1.16.6.2 MAJOR DEALS
18.1.16.6.3 M PulA
18.1.16.6.4 COLABORACIÓN
18.1.16.6.5 ACCIÓN DE PRODUCTOS
18.1.16.6.6.5.
18.1.16.6.7 VENTURÍN ÚNETE
18.1.16.6.8 INNOVACIONES
18.1.16.6.9 PRODUCTOS
18.1.16.7 NOTICIAS RECIENTES
18.1.16.7.1 YEARRAKARN CO., LTD.: RECENT NEWS
18.1.16.7.2 EVENTOS
18.1.16.7.3
18.1.16.7.4 WEBINARS
18.1.16.7.5 OTROS
18.1.17 UNIVERSAL ROBINA CORPORATION
18.1.17.1 UNIVERSAL ROBINA CORPORATION, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.17.2 Examen general de las empresas
18.1.17.2.1 UNIVERSAL ROBINA CORPORATION: COMPANY SNAPSHOT
18.1.17.3 ANÁLISIS DE REVENUE
18.1.17.4 PRESENCIA GEOGRÁFICA
18.1.17.5 PRODUCTO PORTFOLIO
18.1.17.5.1 UNIVERSAL ROBINA CORPORATION: PRODUCT PORTFOLIO
18.1.17.6 ACONTECIMIENTOS RECIENTES
18.1.17.6.1 UNIVERSAL ROBINA CORPORATION: RECENT DEVELOPMENTS
18.1.17.6.2 MAJOR DEALS
18.1.17.6.3 M PulA
18.1.17.6.4 COLABORACIÓN
18.1.17.6.5 ACCIÓN DE PRODUCTOS
18.1.17.6.6 EXPANSIÓN DE CAPACIDAD DE PRODUCCIÓN
18.1.17.6.7 VENTURÍN ÚNETE
18.1.17.6.8 INNOVACIONES
18.1.17.6.9 PRODUCTOS
18.1.17.7 NOTICIAS RECIENTES
18.1.17.7.1 UNIVERSAL ROBINA CORPORATION: RECENT NEWS
18.1.17.7.2 EVENTOS
18.1.17.7.3
18.1.17.7.4 WEBINARS
18.1.17.7.5 OTROS
18.1.18 ASIA SAIGON FOOD INGREDIENTES
18.1.18.1 ASIA SAIGON FOOD INGREDIENTS, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.18.2 Examen general de la empresa
18.1.18.2.1 ASIA SAIGON FOOD INGREDIENTS: COMPANY SNAPSHOT
18.1.18.3 ANÁLISIS DE REVENUE
18.1.18.4 PRESENCIA GEOGRÁFICA
18.1.18.5 PRODUCTO PORTFOLIO
18.1.18.5.1 ASIA SAIGON FOOD INGREDIENTES: PRODUCTO PORTFOLIO
18.1.18.6 ACONTECIMIENTOS RECIENTES
18.1.18.6.1 ASIA SAIGON FOOD INGREDIENTES: ACONTECIMIENTOS RECIENTES
18.1.18.6.2 MAJOR DEALS
18.1.18.6.3 M PulA
18.1.18.6.4 COLABORACIÓN
18.1.18.6.5 ACCIÓN DE PRODUCTOS
18.1.18.6.6 EXPANSIÓN DE CAPACIDAD DE PRODUCCIÓN
18.1.18.6.7 VENTURÍN ÚNETE
18.1.18.6.8 INNOVACIONES
18.1.18.7 NOTICIAS RECIENTES
18.1.18.7.1 ASIA SAIGON FOOD INGREDIENTES: RECENT NEWS
18.1.18.7.2 EVENTOS
18.1.18.7.3
18.1.18.7.4
18.1.18.7.5 WEBINARS
18.1.18.7.6 Otros
18.1.19 DONG SUH COMPANIES (FRIMA)
18.1.19.1 DONG SUH COMPANIES (FRIMA), SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
18.1.19.2 Examen general de la empresa
18.1.19.2.1 DONG SUH COMPANIES (FRIMA): COMPANY SNAPSHOT
18.1.19.3 ANÁLISIS DE REVENUE
18.1.19.4 PRESENCIA GEOGRÁFICA
18.1.19.5 PRODUCTO PORTFOLIO
18.1.19.5.1 DONG SUH COMPANIES (FRIMA): PRODUCT PORTFOLIO
ACONTECIMIENTOS RECIENTES
18.1.19.6.1 DONG SUH COMPANIES (FRIMA): RECENTOS ACONTECIMIENTOS
18.1.19.6.2 MAJOR DEALS
18.1.19.6.3 M PulA
18.1.19.6.4 COLABORACIÓN
18.1.19.6.5 ACCIÓN DE PRODUCTOS
18.1.19.6.6 EXPANSIÓN DE CAPACIDAD DE PRODUCCIÓN
18.1.19.6.7 VENTURÍN ÚNETE
18.1.19.6.8 INNOVACIONES
18.1.19.6.9 PRODUCTOS
18.1.19.7 NOTICIAS RECIENTES
18.1.19.7.1 DONG SUH COMPANIES (FRIMA): NOTICIAS RECIENTES
18.1.19.7.2 EVENTOS
18.1.19.7.3 OTROS
18.1.20 GRUPO DE TRABAJO DE CLIENTE
18.1.20.1 GRUPO DE FOOD DE LA CLIENTE DE LA CREACIÓN DE LA EUROPA B2B MARKET, 2025
18.1.20.2 Examen general de la empresa
18.1.20.2.1 GRUPO DE FOOD DE LA CLIENTE: SNAPSHOT DE LA COMPANÍA
18.1.20.3 ANÁLISIS DE REVENUE
18.1.20.4
18.1.20.5 PRODUCTO PORTFOLIO
18.1.20.5.1 GRUPO DE FOOD DE CLIENTE: PRODUCTO PORTFOLIO
18.1.20.6 ACONTECIMIENTOS RECIENTES
18.1.20.6.1 GRUPO DE FOOD DE LA CLIENTE: ACONTECIMIENTOS RECIENTES
18.1.20.6.2 MAJOR DEALS
18.1.20.6.3 M PulA
18.1.20.6.4 COLABORACIÓN
18.1.20.6.5 ACCIÓN DE PRODUCTOS
18.1.20.6.6 EXPANSIÓN DE CAPACIDAD DE PRODUCCIÓN
18.1.20.6.7 VENTURÍN ÚNETE
18.1.20.6.8 INNOVACIONES
18.1.20.6.9 PRODUCTOS
18.1.20.7 NOTICIAS RECIENTES
18.1.20.7.1 GRUPO DE FOOD DE LA CLIENTE: RECIENTES
18.1.20.7.2 EVENTOS
18.1.20.7.3
18.1.20.7.4
19 INFORMES CONEXOS
20 CUESTIÓN
Lista de Tablas
CUADRO 1 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET: SEGMENTATION
CUADRO 2 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET: GEOGRAPHIC SCOPE
CUADRO 3 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET: RESEARCH SNAPSHOT
CUADRO 4 PRODUCTO POSITIONING: STANDARD NDC - confianza FUNCTIONAL / SPECIALTY NDC: IMPACT ANALYSIS
CUADRO 5 APLICACIÓN: COFFEE INSTANT: 3-IN-1 COFFEE Y PREMIXES TEA: ANÁLISIS IMPACTICO
CUADRO 6 CUADRO DE IMPACT: ANÁLISIS IMPACT
CUADRO 7 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET: SEGMENTATION AT A GLANCE, 2025
CUADRO 8 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET: FIVE FORCES DE PORTER
CUADRO 9 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET: DISCLOSED DEVELOPMENT AND LAUNCH ACTIVITY
CUADRO 10 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET: PROMINENT COMPANIES
CUADRO 11 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET: SMALL AND MEDIUM SIZE COMPANIES
CUADRO 12 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET: FIN USERS AND THEIR PURCHASE DRIVERS
CUADRO 13 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2018-2025 (USD MILLION)
CUADRO 14 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2026-2033 (USD MILLION)
CUADRO 15 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2018-2025 (METRIC TONS (MT))
CUADRO 16 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2026-2033 (METRIC TONS (MT))
CUADRO 17 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, POR FAT CONTENT, 2018-2025 (USD MILLION)
CUADRO 18 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2026-2033 (USD MILLION)
CUADRO 19 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, POR FAT CONTENT, 2018-2025 (METRIC TONS (MT))
CUADRO 20 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2026-2033 (METRIC TONS (MT))
CUADRO 21 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, POR FAT / OIL SOURCE, 2018-2025 (USD MILLION)
CUADRO 22 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2026-2033 (USD MILLION)
CUADRO 23 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, POR FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
CUADRO 24 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, POR FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
CUADRO 25 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, POR PRODUCT POSITIONING, 2018-2025 (USD MILLION)
CUADRO 26 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2026-2033 (USD MILLION)
CUADRO 27 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, POR PRODUCT POSITIONING, 2018-2025 (METRIC TONS (MT))
CUADRO 28 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2026-2033 (METRIC TONS (MT))
CUADRO 29 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2018-2025 (USD MILLION)
CUADRO 30 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2026-2033 (USD MILLION)
CUADRO 31 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2018-2025 (METRIC TONS (MT))
CUADRO 32 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2026-2033 (METRIC TONS (MT))
CUADRO 33 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2018-2025 (USD MILLION)
CUADRO 34 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
CUADRO 35 EUROPA B2B NON-DAIRY CREAMER (NDC), POR APLICACIÓN, 2018-2025 (METRIC TONS (MT))
CUADRO 36 EUROPA B2B NON-DAIRY CREAMER (NDC), POR APLICACIÓN, 2026-2033 (METRIC TONS (MT))
CUADRO 37 EUROPA, POR PAÍS, 2018-2025 (USD MILLION)
CUADRO 38 EUROPA, POR PAÍS, 2026-2033 (USD MILLION)
CUADRO 39 EUROPA, POR PAÍS, 2018-2025 (METRIC TONS (MT))
CUADRO 40 EUROPA, POR PAÍS, 2026-2033 (METRIC TONS (MT))
CUADRO 41 EUROPA, POR FORM, 2018-2025 (USD MILLION)
CUADRO 42 EUROPA, POR FORM, 2026-2033 (USD MILLION)
CUADRO 43 EUROPA, POR FORM, 2018-2025 (METRIC TONS (MT))
CUADRO 44 EUROPA, POR FORM, 2026-2033 (METRIC TONS (MT))
CUADRO 45 EUROPA, POR FAT CONTENT, 2018-2025 (USD MILLION)
CUADRO 46 EUROPA, POR FAT CONTENT, 2026-2033 (USD MILLION)
CUADRO 47 EUROPA, POR FAT CONTENT, 2018-2025 (METRIC TONS (MT))
CUADRO 48 EUROPA, POR FAT CONTENT, 2026-2033 (METRIC TONS (MT))
CUADRO 49 EUROPA, POR FAT / OIL SOURCE, 2018-2025 (USD MILLION)
CUADRO 50 EUROPA, POR FAT / OIL SOURCE, 2026-2033 (USD MILLION)
CUADRO 51 EUROPA, POR FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
CUADRO 52 EUROPA, POR FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
CUADRO 53 EUROPA, POR PRODUCT POSITIONING, 2018-2025 (USD MILLION)
CUADRO 54 EUROPA, POR PRODUCT POSITIONING, 2026-2033 (USD MILLION)
CUADRO 55 EUROPA, POR PRODUCT POSITIONING, 2018-2025 (METRIC TONS (MT))
CUADRO 56 EUROPA, POR PRODUCTO POSITIONING, 2026-2033 (METRIC TONS (MT))
CUADRO 57 EUROPA, POR FORMULACIÓN / CERTIFICACIÓN, 2018-2025 (USD MILLION)
CUADRO 58 EUROPA, POR FORMULACIÓN / CERTIFICACIÓN, 2026-2033 (USD MILLION)
CUADRO 59 EUROPA, POR FORMULACIÓN / CERTIFICACIÓN, 2018-2025 (METRIC TONS (MT))
CUADRO 60 EUROPA, POR INFORMULACIÓN / CERTIFICACIÓN, 2026-2033 (METRIC TONS (MT))
CUADRO 61 EUROPA, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 62 EUROPA, POR APLICACIÓN, 2026-2033 (USD MILLION)
CUADRO 63 EUROPA, POR APLICACIÓN, 2018-2025 (METRIC TONS (MT))
CUADRO 64 EUROPA, POR APLICACIÓN, 2026-2033 (METRIC TONS (MT))
CUADRO 65 EUROPA, POR CUSTOMER TYPE, 2018-2025 (USD MILLION)
CUADRO 66 EUROPA, POR CLIENTE TYPE, 2026-2033 (USD MILLION)
CUADRO 67 EUROPA, POR CLIENTE TYPE, 2018-2025 (METRIC TONS (MT))
CUADRO 68 EUROPA, POR TYPE DE CLIENTE, 2026-2033 (METRIC TONS (MT))
CUADRO 69 GERMANY, BY FORM, 2018-2025 (USD MILLION)
CUADRO 70 GERMANY, BY FORM, 2026-2033 (USD MILLION)
CUADRO 71 ALEMANIA, POR FORM, 2018-2025 (METRIC TONS (MT))
CUADRO 72 ALEMANIA, POR FORMA, 2026-2033 (METRIC TONS (MT))
CUADRO 73 ALEMANIA, POR FAT CONTENT, 2018-2025 (USD MILLION)
CUADRO 74 ALEMANIA, POR FAT CONTENT, 2026-2033 (USD MILLION)
CUADRO 75 ALEMANIA, POR FAT CONTENT, 2018-2025 (METRIC TONS (MT))
CUADRO 76 ALEMANIA, POR FAT CONTENT, 2026-2033 (METRIC TONS (MT))
CUADRO 77 ALEMANIA, POR FAT / OIL SOURCE, 2018-2025 (USD MILLION)
CUADRO 78 ALEMANIA, POR FAT / OIL SOURCE, 2026-2033 (USD MILLION)
CUADRO 79 ALEMANIA, POR FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
CUADRO 80 ALEMANIA, POR FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
CUADRO 81 ALEMANIA, POR PRODUCT POSITIONING, 2018-2025 (USD MILLION)
CUADRO 82 ALEMANIA, POR PRODUCTO POSITIONING, 2026-2033 (USD MILLION)
CUADRO 83 ALEMANIA, POR PRODUCT POSITIONING, 2018-2025 (METRIC TONS (MT))
CUADRO 84 ALEMANIA, POR PRODUCTO POSITIONING, 2026-2033 (METRIC TONS (MT))
CUADRO 85 ALEMANIA, POR FORMULACIÓN / CERTIFICACIÓN, 2018-2025 (USD MILLION)
CUADRO 86 ALEMANIA, POR FORMULACIÓN / CERTIFICACIÓN, 2026-2033 (USD MILLION)
CUADRO 87 ALEMANIA, POR FORMULACIÓN / CERTIFICACIÓN, 2018-2025 (METRIC TONS (MT)
CUADRO 88 ALEMANIA, POR INFORMULACIÓN / CERTIFICACIÓN, 2026-2033 (METRIC TONS (MT))
CUADRO 89 ALEMANIA, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 90 ALEMANIA, POR APLICACIÓN, 2026-2033 (USD MILLION)
CUADRO 91 ALEMANIA, POR APLICACIÓN, 2018-2025 (METRIC TONS (MT))
CUADRO 92 ALEMANIA, POR APLICACIÓN, 2026-2033 (METRIC TONS (MT))
CUADRO 93 ALEMANIA, POR CLIENTE TYPE, 2018-2025 (USD MILLION)
CUADRO 94 ALEMANIA, POR TIPO DE CLIENTE, 2026-2033 (MILIÓN DE USD)
CUADRO 95 ALEMANIA, POR TYPE DE CLIENTE, 2018-2025 (METRIC TONS (MT))
CUADRO 96 ALEMANIA, POR TYPE CLIENTE, 2026-2033 (METRIC TONS (MT))
CUADRO 97 U.K., BY FORM, 2018-2025 (USD MILLION)
CUADRO 98 U.K., BY FORM, 2026-2033 (USD MILLION)
CUADRO 99 U.K., BY FORM, 2018-2025 (METRIC TONS (MT))
CUADRO 100 U.K., BY FORM, 2026-2033 (METRIC TONS (MT))
CUADRO 101 U.K., POR FAT CONTENT, 2018-2025 (USD MILLION)
CUADRO 102 U.K., POR FAT CONTENT, 2026-2033 (USD MILLION)
CUADRO 103 U.K., POR FAT CONTENT, 2018-2025 (METRIC TONS (MT))
CUADRO 104 U.K., POR FAT CONTENT, 2026-2033 (METRIC TONS (MT))
CUADRO 105 U.K., POR FAT / OIL SOURCE, 2018-2025 (USD MILLION)
CUADRO 106 U.K., POR FAT / OIL SOURCE, 2026-2033 (USD MILLION)
CUADRO 107 U.K., POR FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
CUADRO 108 U.K., POR FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
CUADRO 109 U.K., POR PRODUCT POSITIONING, 2018-2025 (USD MILLION)
CUADRO 110 U.K., POR PRODUCT POSITIONING, 2026-2033 (USD MILLION)
CUADRO 111 U.K., POR PRODUCT POSITIONING, 2018-2025 (METRIC TONS (MT))
CUADRO 112 U.K., POR PRODUCT POSITIONING, 2026-2033 (METRIC TONS (MT))
CUADRO 113 U.K., POR FORMULACIÓN / CERTIFICACIÓN, 2018-2025 (USD MILLION)
CUADRO 114 U.K., BY FORMULATION / CERTIFICATION, 2026-2033 (USD MILLION)
CUADRO 115 U.K., POR INFORMULACIÓN / CERTIFICACIÓN, 2018-2025 (METRIC TONS (MT)
CUADRO 116 U.K., FOR FORMULATION / CERTIFICATION, 2026-2033 (METRIC TONS (MT))
CUADRO 117 U.K., POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 118 U.K., POR APLICACIÓN, 2026-2033 (USD MILLION)
CUADRO 119 U.K., POR APLICACIÓN, 2018-2025 (METRIC TONS (MT))
CUADRO 120 U.K., POR APLICACIÓN, 2026-2033 (METRIC TONS (MT))
CUADRO 121 U.K., POR TYPE CLIENTE, 2018-2025 (MILLION USD)
CUADRO 122 U.K., POR TYPE CLIENTE, 2026-2033 (USD MILLION)
CUADRO 123 U.K., POR TYPE CLIENTE, 2018-2025 (METRIC TONS (MT))
CUADRO 124 U.K., POR TYPE CLIENTE, 2026-2033 (METRIC TONS (MT))
CUADRO 125 FRANCE, POR FORM, 2018-2025 (USD MILLION)
CUADRO 126 FRANCE, BY FORM, 2026-2033 (USD MILLION)
CUADRO 127 FRANCE, BY FORM, 2018-2025 (METRIC TONS (MT))
Cuadro 128
CUADRO 129 FRANCE, POR FAT CONTENT, 2018-2025 (USD MILLION)
CUADRO 130 FRANCIA, POR FAT CONTENT, 2026-2033 (USD MILLION)
CUADRO 131 FRANCIA, POR FAT CONTENT, 2018-2025 (METRIC TONS (MT))
CUADRO 132 DE FAT CONTENT, 2026-2033 (METRIC TONS (MT))
CUADRO 133 FRANCE, POR FAT / OIL SOURCE, 2018-2025 (USD MILLION)
CUADRO 134 FRANCE, POR FAT / OIL SOURCE, 2026-2033 (USD MILLION)
CUADRO 135 FRANCE, POR FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
CUADRO 136 FRANCIA, POR FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
CUADRO 137 FRANCIA, POR PRODUCT POSITIONING, 2018-2025 (USD MILLION)
CUADRO 138 FRANCIA, POR PRODUCTO POSITIONING, 2026-2033 (USD MILLION)
CUADRO 139 FRANCIA, POR PRODUCTO POSITIONING, 2018-2025 (METRIC TONS (MT))
CUADRO 140 FRANCIA, POR POSICIÓN DEL PRODUCTO, 2026-2033 (TONS METRIC (MT))
CUADRO 141 FRANCIA, POR INFORMACIÓN / CERTIFICACIÓN, 2018-2025 (USD MILLION)
CUADRO 142 FRANCIA, POR INFORMACIÓN / CERTIFICACIÓN, 2026-2033 (US$ MILLÓN)
CUADRO 143 DE FRANCIA, POR FORTALECIMIENTO / CERTIFICACIÓN, 2018-2025 (METRIC TONS (MT))
CUADRO 144 FRANCIA, POR INFORMACIÓN / CERTIFICACIÓN, 2026-2033 (METRIC TONS (MT))
CUADRO 145 FRANCIA, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 146 FRANCIA, POR APLICACIÓN, 2026-2033 (USD MILLION)
CUADRO 147 FRANCIA, POR APLICACIÓN, 2018-2025 (METRIC TONS (MT))
CUADRO 148 FRANCE, POR APLICACIÓN, 2026-2033 (METRIC TONS (MT))
CUADRO 149 FRANCIA, POR CLIENTE TYPE, 2018-2025 (USD MILLION)
CUADRO 150 FRANCIA, POR TYPE CLIENTE, 2026-2033 (US$ MILLION)
CUADRO 151 FRANCIA, POR TYPE CLIENTE, 2018-2025 (METRIC TONS (MT))
CUADRO 152 DE FRANCIA, POR TIPOS DE CLIENTE, 2026-2033 (TONS DE METRIC (MT))
CUADRO 153 ITALIA, POR FORM, 2018-2025 (USD MILLION)
CUADRO 154 ITALIA, POR FORM, 2026-2033 (USD MILLION)
CUADRO 155 ITALIA, POR FORMA, 2018-2025 (TONS METRIC (MT))
CUADRO 156 DE ITALIA, POR FORMA, 2026-2033 (METRIC TONS (MT))
CUADRO 157 ITALIA, POR FAT CONTENT, 2018-2025 (USD MILLION)
CUADRO 158 ITALIA, POR FAT CONTENT, 2026-2033 (USD MILLION)
CUADRO 159 ITALIA, POR FAT CONTENT, 2018-2025 (METRIC TONS (MT))
CUADRO 160 ITALIA, POR FAT CONTENT, 2026-2033 (METRIC TONS (MT))
CUADRO 161 ITALIA, POR FAT / OIL SOURCE, 2018-2025 (USD MILLION)
CUADRO 162 ITALIA, POR FAT / OIL SOURCE, 2026-2033 (USD MILLION)
CUADRO 163 ITALIA, POR FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
CUADRO 164 ITALIA, POR FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
CUADRO 165 ITALIA, POR PRODUCT POSITIONING, 2018-2025 (USD MILLION)
CUADRO 166 ITALIA, POR PRODUCTO POSITIONING, 2026-2033 (USD MILLION)
CUADRO 167 ITALIA, POR PRODUCTO POSITIONING, 2018-2025 (METRIC TONS (MT))
CUADRO 168 ITALIA, POR PRODUCTO POSITIONING, 2026-2033 (METRIC TONS (MT))
CUADRO 169 ITALIA, POR INFORMULACIÓN / CERTIFICACIÓN, 2018-2025 (US$ MILLÓN)
CUADRO 170 ITALIA, POR FORMULACIÓN / CERTIFICACIÓN, 2026-2033 (USD MILLION)
CUADRO 171 ITALIA, POR FORMULACIÓN / CERTIFICACIÓN, 2018-2025 (METRIC TONS (MT)
CUADRO 172 ITALIA, POR FORMULACIÓN / CERTIFICACIÓN, 2026-2033 (METRIC TONS (MT))
CUADRO 173 ITALIA, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 174 ITALIA, POR APLICACIÓN, 2026-2033 (USD MILLION)
CUADRO 175 ITALIA, POR APLICACIÓN, 2018-2025 (METRIC TONS (MT))
CUADRO 176 ITALIA, POR APLICACIÓN, 2026-2033 (METRIC TONS (MT))
CUADRO 177 ITALIA, POR TIPO DE CLIENTE, 2018-2025 (US$ MILLION)
CUADRO 178 ITALIA, POR TIPO DE CLIENTE, 2026-2033 (MILLÓN DE USD)
CUADRO 179 ITALIA, POR TIPO DE CUSTOMER, 2018-2025 (METRIC TONS (MT))
CUADRO 180 ITALIA, POR TIPOS CLIENTES, 2026-2033 (METRIC TONS (MT))
CUADRO 181 ESPAÑA, POR FORM, 2018-2025 (USD MILLION)
CUADRO 182 ESPAÑA, POR FORM, 2026-2033 (USD MILLION)
CUADRO 183 ESPAÑA, POR FORM, 2018-2025 (METRIC TONS (MT))
CUADRO 184 ESPAÑA, POR FORMA, 2026-2033 (METRIC TONS (MT))
CUADRO 185 ESPAÑA, POR FAT CONTENT, 2018-2025 (USD MILLION)
CUADRO 186 ESPAÑA, POR FAT CONTENT, 2026-2033 (USD MILLION)
CUADRO 187 ESPAÑA, POR FAT CONTENT, 2018-2025 (METRIC TONS (MT))
CUADRO 188 ESPAÑA, POR FAT CONTENT, 2026-2033 (METRIC TONS (MT))
CUADRO 189 ESPAÑA, POR FAT / OIL SOURCE, 2018-2025 (USD MILLION)
CUADRO 190 ESPAÑA, POR FAT / OIL SOURCE, 2026-2033 (USD MILLION)
CUADRO 191 ESPAÑA, POR FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT))
CUADRO 192 ESPAÑA, POR FAT / OIL SOURCE, 2026-2033 (METRIC TONS (MT))
CUADRO 193 ESPAÑA, POR PRODUCT POSITIONING, 2018-2025 (USD MILLION)
CUADRO 194 ESPAÑA, POR PRODUCT POSITIONING, 2026-2033 (USD MILLION)
CUADRO 195 ESPAÑA, POR PRODUCT POSITIONING, 2018-2025 (METRIC TONS (MT))
CUADRO 196 ESPAÑA, POR PRODUCTO POSITIONING, 2026-2033 (METRIC TONS (MT))
CUADRO 197 ESPAÑA, POR FORMULACIÓN / CERTIFICACIÓN, 2018-2025 (USD MILLION)
CUADRO 198 ESPAÑA, POR FORMULACIÓN / CERTIFICACIÓN, 2026-2033 (USD MILLÓN)
CUADRO 199 ESPAÑA, POR FORMULACIÓN / CERTIFICACIÓN, 2018-2025 (METRIC TONS (MT)
CUADRO 200 ESPAÑA, POR FORMULACIÓN / CERTIFICACIÓN, 2026-2033 (METRIC TONS (MT))
CUADRO 201 ESPAÑA, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 202 ESPAÑA, POR APLICACIÓN, 2026-2033 (USD MILLION)
CUADRO 203 ESPAÑA, POR APLICACIÓN, 2018-2025 (METRIC TONS (MT))
CUADRO 204 ESPAÑA, POR APLICACIÓN, 2026-2033 (METRIC TONS (MT))
CUADRO 205 ESPAÑA, POR CLIENTE TYPE, 2018-2025 (USD MILLION)
CUADRO 206 ESPAÑA, POR CLIENTE TYPE, 2026-2033 (USD MILLION)
CUADRO 207 ESPAÑA, POR CLIENTE TYPE, 2018-2025 (METRIC TONS (MT))
CUADRO 208 ESPAÑA, POR TYPE DE CLIENTE, 2026-2033 (METRIC TONS (MT))
CUADRO 209 REST OF EUROPE, BY FORM, 2018-2025 (USD MILLION)
CUADRO 210 REST OF EUROPE, BY FORM, 2026-2033 (USD MILLION)
CUADRO 211 REST OF EUROPE, BY FORM, 2018-2025 (METRIC TONS (MT))
CUADRO 212 REST OF EUROPE, BY FORM, 2026-2033 (METRIC TONS (MT))
CUADRO 213 REST OF EUROPE, BY FAT CONTENT, 2018-2025 (USD MILLION)
CUADRO 214 REST OF EUROPE, BY FAT CONTENT, 2026-2033 (USD MILLION)
CUADRO 215 REST OF EUROPE, POR FAT CONTENT, 2018-2025 (METRIC TONS (MT))
CUADRO 216 REST OF EUROPE, BY FAT CONTENT, 2026-2033 (METRIC TONS (MT))
CUADRO 217 REST OF EUROPE, BY FAT / OIL SOURCE, 2018-2025 (USD MILLION)
CUADRO 218 REST OF EUROPE, BY FAT / OIL SOURCE, 2026-2033 (USD MILLION)
CUADRO 219 REST OF EUROPE, POR FAT / OIL SOURCE, 2018-2025 (METRIC TONS (MT)
CUADRO 220 REST OF EUROPE, BY FAT/OIL SOURCE, 2026-2033 (METRIC TONS (MT))
CUADRO 221 REST OF EUROPE, POR PRODUCT POSITIONING, 2018-2025 (USD MILLION)
CUADRO 222 REST OF EUROPE, BY PRODUCT POSITIONING, 2026-2033 (USD MILLION)
CUADRO 223 REST OF EUROPE, POR PRODUCT POSITIONING, 2018-2025 (METRIC TONS (MT)
CUADRO 224 REST OF EUROPE, BY PRODUCT POSITIONING, 2026-2033 (METRIC TONS (MT))
CUADRO 225 REST OF EUROPE, BY FORMULATION / CERTIFICATION, 2018-2025 (USD MILLION)
CUADRO 226 REST OF EUROPE, BY FORMULATION / CERTIFICATION, 2026-2033 (USD MILLION)
CUADRO 227 REST OF EUROPE, BY FORMULATION / CERTIFICATION, 2018-2025 (METRIC TONS (MT))
CUADRO 228 REST OF EUROPE, BY FORMULATION / CERTIFICATION, 2026-2033 (METRIC TONS (MT))
CUADRO 229 DE EUROPA, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 230 REST OF EUROPE, POR APLICACIÓN, 2026-2033 (USD MILLION)
CUADRO 231 REST OF EUROPE, POR APLICACIÓN, 2018-2025 (METRIC TONS (MT))
CUADRO 232 REST OF EUROPE, POR APLICACIÓN, 2026-2033 (METRIC TONS (MT))
TABLE 233 REST OF EUROPE, BY CUSTOMER TYPE, 2018-2025 (USD MILLION)
CUADRO 234 REST OF EUROPE, POR TYPE CLIENTE, 2026-2033 (USD MILLION)
CUADRO 235 REST OF EUROPE, POR TYPE CLIENTE, 2018-2025 (METRIC TONS (MT)
CUADRO 236 REST OF EUROPE, POR TYPE CLIENTE, 2026-2033 (METRIC TONS (MT))
CUADRO 237 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET: ESTIMATED COMPANY SHARE, GLOBAL, 2025
CUADRO 238 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET: MERGERS & ACQUISITIONS
CUADRO 239 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET: NUEVA EVOLUCIÓN DE PRODUCTOS
CUADRO 240 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET: EXPANSIONS
CUADRO 241 EUROPA B2B NON-DAIRY CREAMER (NDC) MARKET: PARTNERSHIP AND OTHER STRATEGIC DEVELOPMENTs
CUADRO 242 EUROPA B2B NON-DAIRY CREAMER (NDC): SWOT ANALYSIS
CUADRO 243 KRÜGER GROUP: PRODUCT PORTFOLIO
CUADRO GRUPO 244 KRÜGER: ACONTECIMIENTOS RECIENTES
CUADRO 245 KRÜGER GROUP: RECENT NEWS
CUADRO 246 KERRY GROUP PLC: PRODUCT PORTFOLIO
TABLE 247 KERRY GROUP PLC: RECENT DEVELOPMENTS
CUADRO 248 KERRY GROUP PLC: RECENT NEWS
CUADRO 249 FRIESLANDCAMPINA N.V. (KIEVIT): COMPANY SNAPSHOT
TABLE 250 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT): PRODUCT PORTFOLIO
CUADRO 251 FRIESLANDCAMPINA N.V. (KIEVIT): ACONTECIMIENTOS RECIENTES
CUADRO 252 FRIESLANDCAMPINA N.V. (KIEVIT): NOTICIAS RECIENTES
CUADRO 253 SANTHO HOLLAND FOOD: SNAPSHOT COMPANY
CUADRO 254 SANTHO HOLLAND FOOD: PRODUCTO PORTFOLIO
CUADRO 255 JDE PEET'S (SUPER): COMPANY SNAPSHOT
CUADRO 256 JDE PEET'S (SUPER): PRODUCT PORTFOLIO
CUADRO 257 JDE PEET'S (SUPER): ACONTECIMIENTOS RECIENTES
CUADRO 258 JDE PEET'S (SUPER): RECIENTE NOTICIAS
CUADRO 259 DEK (GRANDOS): COMPANY SNAPSHOT
CUADRO 260 DEK (GRANDOS): PRODUCTO PORTFOLIO
CUADRO 261 DEK (GRANDOS): RECIENTES
TABLE 262 DMK GROUP (TURM / DP SUPPLY): COMPANY SNAPSHOT
CUADRO 263 DMK GROUP (TURM / DP SUPPLY): PRODUCT PORTFOLIO
CUADRO 264 GRUPO DE DMK (TURM / DP SUPPLY): ACONTECIMIENTOS RECIENTES
CUADRO 265 DMK GROUP (TURM / DP SUPPLY): RECENT NEWS
CUADRO 266 MOKATE INGREDIENTS: COMPANY SNAPSHOT
CUADRO 267 MOKATE INGREDIENTES: PRODUCT PORTFOLIO
CUADRO 268 MOKATE INGREDIENTS: RECENT DEVELOPMENTS
CUADRO 269 MOKATE INGREDIENTS: RECENT NEWS
CUADRO DE GRUPO 270 MEGGLE GMBH: SNAPSHOT COMPANY
CUADRO 271 GMBH MEGGLE GROUP: PRODUCT PORTFOLIO
CUADRO GMBH 272 MEGGLE GROUP: ACONTECIMIENTOS RECIENTES
CUADRO 273 GMBH GRUPO DE GRUPO MEGLES: RECIENTES
CUADRO 274 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN): COMPANY SNAPSHOT
CUADRO 275 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN): PRODUCT PORTFOLIO
CUADRO 276 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN): RECENT DEVELOPMENTS
CUADRO 277 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN): RECENT NEWS
CUADRO 278 WENHUI FOOD: SNAPSHOT COMPANY
CUADRO 279 WENHUI FOOD: PRODUCTO PORTFOLIO
CUADRO 280 WENHUI FOOD: ACONTECIMIENTOS RECIENTES
CUADRO 281 WENHUI FOOD: NOTICIAS RECIENTES
CUADRO 282 GRUPO DE BIGTREE: SNAPSHOT DE EMPRESA
CUADRO 283 GRUPO DE BIGTREE: PRODUCTOS PORTFOLIO
CUADRO 284 GRUPO DE BIGTREE: ACONTECIMIENTOS RECIENTES
CUADRO 285 GRUPO DE BIGTREE: RECIENTES
CUADRO 286 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: COMPANY SNAPSHOT
CUADRO 287 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: PRODUCT PORTFOLIO
CUADRO 288 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: ACONTECIMIENTOS RECIENTES
CUADRO 289 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD.: NOTICIAS RECIENTES
TABLE 290 PT SANTOS PREMIUM KRIMER: COMPANY SNAPSHOT
TABLE 291 PT SANTOS PREMIUM KRIMER: PRODUCTO PORTFOLIO
TABLE 292 PT SANTOS PREMIUM KRIMER: RECENT DEVELOPMENTS
TABLE 293 PT SANTOS PREMIUM KRIMER: RECENT NEWS
CUADRO 294 PT LAUTAN NATURAL KRIMERINDO: SNAPSHOT COMPANY
TABLE 295 PT LAUTAN NATURAL KRIMERINDO: PRODUCTO PORTFOLIO
CUADRO LAUTAN NATURAL KRIMERINDO: ACONTECIMIENTOS RECIENTES
CUADRO LAUTAN NATURAL KRIMERINDO: NOTICIAS RECIENTES
CUADRO 298 YEARRAKARN CO., LTD.: COMPANY SNAPSHOT
CUADRO 299 YEARRAKARN CO., LTD.: PRODUCT PORTFOLIO
CUADRO 300 YEARRAKARN CO., LTD.: ACONTECIMIENTOS RECIENTES
CUADRO 301 YEARRAKARN CO., LTD.: NOTICIAS RECIENTES
CUADRO 302 UNIVERSAL ROBINA CORPORATION: COMPANY SNAPSHOT
CUADRO UNIVERSAL ROBINA CORPORATION: PRODUCT PORTFOLIO
CUADRO 304 UNIVERSAL ROBINA CORPORATION: RECENT DEVELOPMENTS
CUADRO 305 UNIVERSAL ROBINA CORPORATION: RECENT NEWS
CUADRO 306 ASIA SAIGON FOOD INGREDIENTES: COMPANY SNAPSHOT
CUADRO 307 ASIA SAIGON FOOD INGREDIENTES: PRODUCTO PORTFOLIO
CUADRO 308 ASIA SAIGON FOOD INGREDIENTES: ACONTECIMIENTOS RECIENTES
CUADRO 309 ASIA SAIGON FOOD INGREDIENTES: RECENT NEWS
CUADRO 310 DONG SUH COMPANIES (FRIMA): COMPANY SNAPSHOT
CUADRO 311 DONG SUH COMPANIES (FRIMA): PRODUCT PORTFOLIO
CUADRO 312 DONG SUH COMPANIES (FRIMA): ACONTECIMIENTOS RECIENTES
CUADRO 313 DONG SUH COMPANIES (FRIMA): RECIENTES
CUADRO 314 CUSTOM FOOD GRUPO: SNAPSHOT COMPANY
CUADRO DE FOOD DE 315 CLIENTES: PRODUCTO PORTFOLIO
CUADRO 316 FOOD DE LA CLIENTE: ACONTECIMIENTOS RECIENTES
CUADRO 317 CUSTOM FOOD GRUPO: RECIENTES NOTICIAS
Lista de figuras
FIGURE 1 AÑOS CONSIDERADOS PARA EL ESTUDIO
FIGURE 2 RESEARCH APPROACH: PRIMARY AND SECONDARY RESOURCES
FIGURE 3 HISTORICAL DATA BUILD-UP
FIGURE 4 ANALISIS DROC
FIGURE 5 PARENT MARKET AND TARGET MARKET
FIGURE 6 ARRIVING EN EL TALLO DEL MERCADO
FIGURE 7 MARKET COVERAGE GRID: ROUTES TO MARKET EVIDENCED IN PUBLISHED SOURCES
FIGURE 8 EUROPE B2B NON-DAIRY CREAMER (NDC): KEY FINDINGs
FIGURE 9 PRODUCT POSITIONING: STANDARD NDC - confianza FUNCTIONAL / SPECIALTY NDC: DRIVER IMPACT ANALYSIS
FIGURE 10 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2018-2033 (USD MILLION)
FIGURE 11 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET: PESTLE ANALYSIS
FIGURE 12 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM: KEY FINDINGs
FIGURE 13 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2025
FIGURE 14 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORM, 2033 (USD MILLION)
FIGURE 15 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT: KEY FINDINGs
FIGURE 16 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2025
FIGURE 17 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT CONTENT, 2033 (USD MILLION)
FIGURE 18 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE: KEY FINDINGs
FIGURE 19 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2025
FIGURE 20 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FAT / OIL SOURCE, 2033 (USD MILLION)
21 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING: KEY FINDINGs
FIGURE 22 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2025
FIGURE 23 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY PRODUCT POSITIONING, 2033 (USD MILLION)
FIGURE 24 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION: KEY FINDINGs
FIGURE 25 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2025
FIGURE 26 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY FORMULATION / CERTIFICATION, 2033 (USD MILLION)
FIGURE 27 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION: KEY FINDINGs
FIGURE 28 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2025
FIGURE 29 EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, BY APPLICATION, 2033 (USD MILLION)
30 EUROPA, POR PAÍS, 2025
FIGURE 31 KRÜGER GROUP, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 32 KRÜGER GROUP: COMPANY SNAPSHOT
FIGURE 33 KERRY GROUP PLC, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 34 KERRY GROUP PLC: COMPANY SNAPSHOT
FIGURE 35 ROYAL FRIESLANDCAMPINA N.V. (KIEVIT), SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 36 SANTHO HOLLAND FOOD, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 37 JDE PEET'S (SUPER), SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 38 DEK (GRANDOS), SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 39 DMK GROUP (TURM / DP SUPPLY), SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 40 MOKATE INGREDIENTS, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 41 MEGGGLE GROUP GMBH, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 42 SUZHOU JIAHE FOODS INDUSTRY CO., LTD. (COGRAIN), SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 43 WENHUI FOOD, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 44 BIGTREE GROUP, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 45 ZHUCHENG DONGXIAO BIOTECHNOLOGY CO., LTD., SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 46 PT SANTOS PREMIUM KRIMER, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 47 PT LAUTAN NATURAL KRIMERINDO, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 48 YEARRAKARN CO., LTD., SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 49 UNIVERSAL ROBINA CORPORATION, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 50 ASIA SAIGON FOOD INGREDIENTS, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 51 DONG SUH COMPANIES (FRIMA), SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025
FIGURE 52 CUSTOM FOOD GROUP, SHARE OF THE EUROPE B2B NON-DAIRY CREAMER (NDC) MARKET, 2025

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











