



Segmentación del mercado europeo de inyectores de medios de contraste, por producto (sistemas de inyección y consumibles), tipo (inyectores de un solo cabezal, inyectores de dos cabezales e inyectores sin jeringa), aplicación (radiología, cardiología intervencionista y radiología intervencionista), uso final (hospitales, centros de diagnóstico y centros de cirugía ambulatoria): tendencias del sector y pronóstico hasta 2033.
¿Qué es la Europa Contrast Media Inyectores Mercado Tamaño y tasa de crecimiento
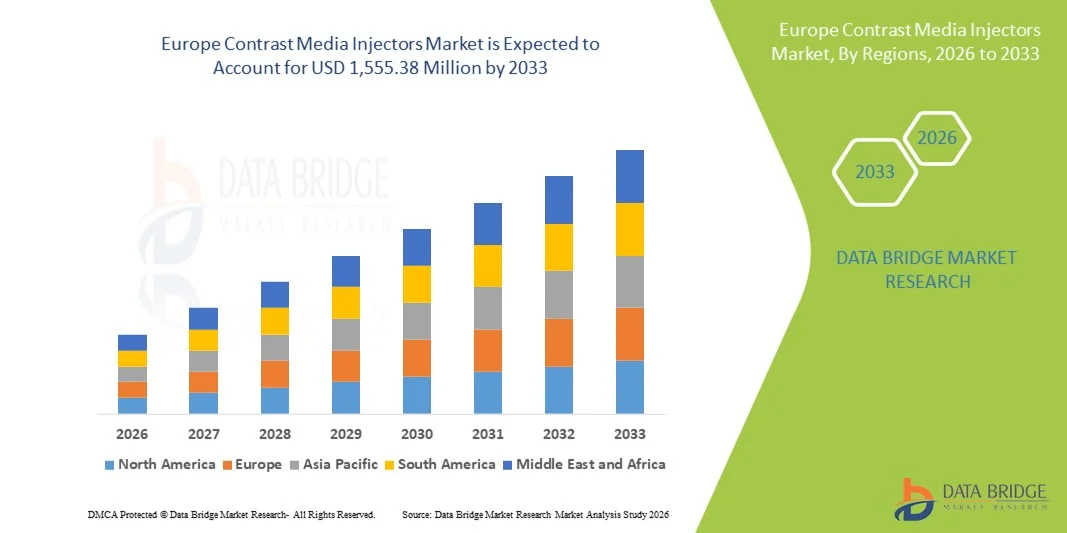
- Según Data Bridge Market Research Analysis, el tamaño del mercado de los inyectores de medios de contraste en Europa fue valoradoUSD 925.81 million in 2025y se espera que alcanceUSD 1.555,38 millones en 2033, aCAGR of 6.70%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por la creciente prevalencia de enfermedades crónicas, comocardiovasculartrastornos, cáncer y condiciones neurológicas, lo que da lugar a una mayor demanda de procedimientos de diagnóstico por imágenes incluyendo TC,MRI,y angiografía en las instalaciones sanitarias europeas
- Además, los avances tecnológicos en marcha en sistemas de inyección duales y automatizados, la adopción creciente de técnicas de diagnóstico mínimamente invasivas y la ampliación de la infraestructura sanitaria en Europa occidental y oriental están fortaleciendo la penetración de los productos, lo que contribuye significativamente a la expansión del mercado en la región
Tamaño del mercado
- Valor mundial del mercado (2025):USD 925,81 million
- Valor de mercado esperado (2033):1.555,38 millones de dólares
- CAGR prefabricado (2026–2033):6.70%
Europe Contrast Media Injectors Market Analysis
- Los inyectores de medios de contraste, los dispositivos esenciales utilizados en las imágenes de diagnóstico para ofrecer agentes de contraste precisos durante los procedimientos de TC, RM y intervención, son cada vez más vitales en los hospitales y centros de imágenes de Europa debido a la creciente demanda de diagnósticos de alta calidad, la creciente prevalencia de enfermedades crónicas y el cambio hacia procedimientos mínimamente invasivos que requieren una entrega precisa y automatizada de contraste
- La creciente demanda de inyectores de medios de contraste en Europa se alimenta principalmente de sistemas sanitarios bien establecidos, marcos regulatorios estrictos que enfatizan la seguridad y el rendimiento, aumentando las inversiones sanitarias y aumentando la conciencia de la detección temprana de enfermedades mediante tecnologías avanzadas de imagen, todo lo cual impulsa la adopción de sistemas de inyección y consumibles
- Alemania dominaba el mercado de inyectores de medios de contraste en Europa en 2025, con una cuota de ingresos estimada del 31,3%, respaldada por volúmenes de procedimiento elevados, infraestructura avanzada de imágenes y una fuerte presencia de fabricación de dispositivos médicos
- Se espera que el Reino Unido sea el país de mayor crecimiento en el mercado europeo de inyectores de contraste durante el período previsto debido a la rápida adopción de instalaciones modernas de imágenes, las iniciativas gubernamentales para mejorar la eficiencia hospitalaria y el aumento del uso de tipos avanzados de inyector en procedimientos de diagnóstico e intervención
- Inyectores de doble cabeza dominaron el mercado en 2025 con una proporción de 44.9% impulsado por su capacidad para ofrecer inyección precisa y simultánea de agentes de contraste y salina, reduciendo el tiempo de procedimiento, minimizando el error humano, mejorando la eficiencia del flujo de trabajo, y apoyando complejo diagnóstico yimagen intervencionalprocedimientos en hospitales y centros de diagnóstico
Report Scope and Europe Contrast Media Injectors Market Segmentation
|
Atributos |
Europa Contrast Media Injectors Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Europa
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de productos de contraste de Europa
Automatización e integración digital Mejorando la precisión diagnóstica
- Una tendencia significativa y aceleradora en el mercado europeo de inyectores de medios de contraste es la integración de plataformas de automatización y digitales con sistemas de inyección, potenciando la eficiencia del flujo de trabajo, precisión de dosificación y seguridad de los pacientes en procedimientos de diagnóstico e intervención
- Por ejemplo, los inyectores de doble cabeza equipados con software automatizado pueden ofrecer volúmenes precisos de contraste y salino simultáneamente, reduciendo el tiempo de procedimiento y minimizando el error humano en los departamentos de radiología de alto volumen
- La integración digital permite a los inyectores interactuar con el hospital PACS (PACS)Archivo de imágenes y sistemas de comunicación) y sistemas de información de radiología, permitiendo monitorización centralizada, seguimiento de dosis y alertas en tiempo real para parámetros de inyección anormales
- La conectividad ininterrumpida de los sistemas de inyección con infraestructura digital hospitalaria facilita protocolos estandarizados y mejora el cumplimiento de las normas de seguridad, racionalizando las operaciones en múltiples modalidades de imagen
- Esta tendencia hacia la automatización, la conectividad y la precisión está remodelando las expectativas para el equipo de imágenes, con empresas como MEDRAD desarrollando sistemas de inyección que ofrecen protocolos programables, monitoreo en tiempo real y compatibilidad con software avanzado de imagen
- La demanda de sistemas de inyección que combinan la automatización y la integración digital está creciendo rápidamente en hospitales, centros de diagnóstico y centros de cirugía ambulatoria, ya que los proveedores de atención médica priorizan cada vez más la eficiencia, exactitud y seguridad de los pacientes
- La adopción de inyectores asistidos por AI capaces de analizar datos históricos de inyección para optimizar el flujo de contraste y el tiempo está surgiendo como una tendencia a mejorar aún más los resultados diagnósticos y la seguridad del paciente
Europe Contrast Media Injectors Market Dynamics
Conductor
Aumentar la demanda debido al aumento de los procedimientos de imagen y las inversiones en salud
- El creciente volumen de procedimientos de diagnóstico por imágenes en toda Europa, junto con las crecientes inversiones enSaludinfraestructura, es un impulsor significativo para la mayor demanda de inyectores de medios de contraste
- Por ejemplo, en marzo de 2025, Bracco Imaging anunció la ampliación de su cartera de inyección automatizada a los hospitales europeos, con el objetivo de apoyar la TC de alto volumen y los flujos de trabajo de imágenes intervencionales de manera eficiente
- A medida que aumenta la prevalencia de enfermedades crónicas, los hospitales y los centros de diagnóstico requieren cada vez más una entrega precisa y fiable de contraste para una imagen precisa, conduciendo la adopción de sistemas de inyección de doble cabeza y sin jeringas
- Además, las iniciativas gubernamentales para modernizar hospitales e implementar protocolos estandarizados de imagen están haciendo inyectores automatizados e integrados digitalmente esenciales para la eficiencia clínica y la seguridad de los pacientes
- Características tales como protocolos de inyección programables, monitoreo en tiempo real y seguimiento de dosis proporcionan a los proveedores de atención médica un control mejorado, precisión y optimización del flujo de trabajo, adopción del sistema de inyección de impulsor
- Aumentar la preferencia por procedimientos mínimamente invasivos en la cardiología intervencional y la radiología aumenta la demanda de sistemas de inyección de alta precisión
- Las alianzas estratégicas entre fabricantes de inyección y proveedores de equipos de imágenes están ampliando la disponibilidad y adopción de soluciones avanzadas de inyección en hospitales europeos y centros de diagnóstico
Restraint/Challenge
Complejidad operacional y inversiones de alto capital
- El costo inicial relativamente alto de los sistemas avanzados de inyección, incluidas las plataformas de doble cabeza y digitalmente integradas, puede limitar la adopción entre hospitales con perspectiva presupuestaria y centros de diagnóstico más pequeños
- Por ejemplo, la integración de los sistemas de inyección con la infraestructura de TI hospitalaria puede requerir capacitación especializada para el personal de radiología, aumento de la complejidad operacional y costos de ejecución a corto plazo
- El tiempo de inactividad operacional debido al mantenimiento del sistema o las actualizaciones de software puede interrumpir los horarios de imagen de alto volumen, planteando un desafío para los proveedores de atención médica que dependen de la fiabilidad del inyector
- Si bien se producen reducciones de costos, la prima percibida para los inyectadores automatizados e integrados digitalmente puede dificultar la adopción rápida en ciertos mercados europeos con presupuestos sanitarios limitados
- Superar estos desafíos mediante la capacitación del personal, opciones de despliegue escalable y soluciones de inyección rentables será vital para el crecimiento sostenido en hospitales, centros de diagnóstico y centros de cirugía ambulatoria
- El cumplimiento regulatorio y la necesidad de una validación periódica del rendimiento de los inyectores pueden retrasar la adopción, especialmente en centros de imágenes más pequeños con recursos técnicos limitados
- Sensibilización limitada de las características avanzadas del inyector entre los profesionales de la salud puede reducir el valor percibido, requiriendo iniciativas educativas y programas de demostración por los fabricantes
Europa Contrast Media Injectors Market Scope
El mercado se segmenta sobre la base del producto, tipo, aplicación y uso final.
- Por producto
Sobre la base del producto, el mercado europeo de inyectores de medios de contraste se segmenta en sistemas de inyección y consumibles. El segmento de sistemas de inyección dominó el mercado en 2025 con la mayor cuota de ingresos del 67%, impulsado por hospitales y centros de diagnóstico priorizando la entrega de contraste precisa, fiable y automatizada para procedimientos de TC, RM y intervención. Los sistemas de inyección se prefieren debido a su capacidad de estandarizar protocolos de inyección, reducir el error humano e integrarse con los sistemas hospitalarios de información PACS y radiología. Los proveedores de atención de salud adoptan cada vez más sistemas duales y programables para gestionar volúmenes de procedimiento altos de manera eficiente. El segmento también se beneficia de actualizaciones frecuentes y ciclos de sustitución, ya que las instituciones invierten en tecnologías digitales y automatizadas de imagen. Además, los sistemas avanzados de inyección con monitoreo en tiempo real aumentan la seguridad del paciente y la productividad del flujo de trabajo, apoyando su fuerte presencia en el mercado.
Se espera que el segmento consumibles sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por el creciente uso de jeringas desechables, líneas de medios de contraste y conectores en hospitales y centros de cirugía ambulatoria. El aumento de las preocupaciones relativas a la contaminación cruzada y el control de las infecciones está acelerando la adopción de consumibles de uso único. Los consumados también experimentan una demanda constante debido a las necesidades recurrentes en los procedimientos de imagen de alto volumen. Su eficacia en función de los costos y compatibilidad con múltiples sistemas de inyección fomentan aún más la absorción. La creciente preferencia por los procedimientos de imagen ambulatoria y ambulatoria, que dependen en gran medida de los consumibles desechables, también contribuye al crecimiento de los segmentos.
- Por tipo
Sobre la base del tipo, el mercado se segmenta en inyectores de cabeza sola, inyectores de doble cabeza e inyectores sin jeringa. El segmento de inyectores de doble cabeza dominaba el mercado en 2025 con una proporción de 44.9%, impulsado por su capacidad para ofrecer con precisión el contraste simultáneo y las inyecciones salinas, reduciendo el tiempo de procedimiento y mejorando la eficiencia operacional en los centros de imágenes de alto volumen. Los inyectores de doble cabeza son altamente valorados en hospitales y centros de diagnóstico para cardiología y radiología intervencionista, donde la dosificación precisa es crítica. Su compatibilidad con sistemas de automatización y monitoreo digital permite una integración perfecta con flujos de trabajo de imagen hospitalaria. Además, los inyectores de doble cabeza minimizan los errores asociados con inyecciones manuales, mejorando la seguridad del paciente. Su creciente adopción cuenta con el apoyo de inversiones gubernamentales e institucionales en tecnologías avanzadas de imagen, estableciendolas como el tipo de inyección dominante en Europa.
Se espera que el segmento de inyectores sin jeringas sea testigo del crecimiento más rápido durante 2026–2033 debido al aumento de la adopción en centros de diagnóstico ambulatorios y centros de cirugía ambulatoria, donde se prefieren sistemas compactos y fáciles de usar. Los inyectores sin jeringa reducen el tiempo de preparación procesal y permiten un rendimiento más rápido de los pacientes, haciéndolos ideales para instalaciones más pequeñas. También minimizan las necesidades de mantenimiento y reducen los costos operacionales en comparación con los sistemas tradicionales. El aumento de la conciencia sobre el control de las infecciones y los beneficios de la sostenibilidad ambiental de la reducción del manejo de los desechos también impulsa el crecimiento. Además, su integración con sistemas digitales de seguimiento de dosis garantiza la precisión y el cumplimiento, aumentando su popularidad en entornos clínicos emergentes.
- By Application
Sobre la base de la aplicación, el mercado europeo de inyectores de contraste se segmenta en radiología, cardiología intervencionista y radiología intervencionista. El segmento de radiología dominaba el mercado en 2025 con una proporción del 55%, impulsado por altos volúmenes de procedimiento en hospitales y centros de diagnóstico que realizaban tomografías y resonancia magnética. Los departamentos de radiología priorizan la exactitud, la eficiencia del flujo de trabajo y la seguridad de los pacientes, que se facilitan mediante sistemas automatizados de inyección de doble cabeza. El segmento se beneficia de la demanda recurrente debido a la imagen rutinaria para el monitoreo de enfermedades crónicas y diagnóstico preventivo. La integración con PACS y sistemas de información radiológica aumenta la eficiencia operacional. Además, los departamentos de radiología son los primeros adoptadores de inyectadores asistidos por AI que optimizan el tiempo de inyección y la dosis, fortaleciendo el dominio del segmento.
Se espera que el segmento de cardiología intervencionista sea testigo del crecimiento más rápido durante 2026–2033 debido al aumento de los procedimientos mínimamente invasivos y al aumento de la prevalencia de enfermedades cardiovasculares en toda Europa. Los sistemas de inyección en este segmento deben ofrecer volúmenes de contraste precisos en tiempo real, mejorando la exactitud de las imágenes durante intervenciones basadas en catéter. El aumento de las inversiones en laboratorios de catequería especializados y el alto rendimiento de los pacientes están impulsando la adopción. Los inyectores compactos de doble cabeza y sin jeringa se prefieren cada vez más para procedimientos de cardiología intervencionista, especialmente en entornos ambulatorios y ambulatorios. La conciencia de la reducción de la dosis de radiación y la optimización del flujo de trabajo también impulsa el crecimiento en este segmento.
- Por fin de uso
Sobre la base del uso final, el mercado se segmenta en hospitales, centros de diagnóstico y centros de cirugía ambulatoria (ASCs). El segmento de hospitales dominó el mercado en 2025 con una proporción del 61%, impulsado por sus altos volúmenes de procedimiento, amplia infraestructura de diagnóstico por imágenes, y la necesidad de sistemas de inyección fiables, automatizados y digitalmente integrados. Los hospitales invierten en inyectores de doble cabeza y con ayuda de IA para estandarizar protocolos de imagen, mejorar la seguridad del paciente y aumentar la eficiencia del flujo de trabajo. Los sistemas avanzados de inyección también soportan aplicaciones intervencionarias de cardiología y radiología dentro de los entornos hospitalarios, consolidando aún más su dominio. El segmento se beneficia de la demanda recurrente y las actualizaciones frecuentes a medida que los hospitales modernizan los departamentos de imagen.
Se espera que el segmento de centros de cirugía ambulatoria sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por la tendencia creciente de los procedimientos ambulatorios mínimamente invasivos y el aumento de la preferencia por el diagnóstico de imágenes del mismo día. Los ASC favorecen sistemas de inyección compactos, fáciles de usar y rentables que reducen el tiempo de configuración y la complejidad operacional. Los inyectores sin jeringa y de doble cabeza son especialmente adecuados para estas instalaciones, lo que permite un rendimiento eficiente del paciente. La creciente demanda de comodidad y procedimientos rápidos, junto con los requisitos de control de infecciones, está acelerando la adopción en las ASCs. Además, la integración con plataformas de monitoreo digital aumenta la precisión y el cumplimiento en entornos ambulatorios, impulsando un crecimiento rápido.
Europe Contrast Media Injectors Market Regional Analysis
- Alemania dominaba el mercado de inyectores de medios de contraste en Europa en 2025, con una cuota de ingresos estimada del 31,3%, respaldada por volúmenes de procedimiento elevados, infraestructura avanzada de imágenes y una fuerte presencia de fabricación de dispositivos médicos
- Proveedores de salud en la región de alta precisión de valor, eficiencia del flujo de trabajo y seguridad de los pacientes ofrecidos por sistemas de inyección modernos, junto con la integración perfecta con sistemas de información hospitalario PACS y radiología
- Esta adopción generalizada cuenta además con una sólida inversión en salud pública, programas avanzados de radiología intervencionista y cardiología, y una mayor conciencia de los beneficios de las soluciones automatizadas e integradas digitalmente, estableciendo Europa como un mercado clave tanto para hospitales como centros de diagnóstico
The Germany Contrast Media Injectors Market Insight
El mercado de inyectores de medios de contraste de Alemania dominaba Europa en 2025, capturando la mayor parte de ingresos del 31,3%, alimentada por infraestructuras hospitalarias avanzadas, volúmenes elevados de imagen y fuerte adopción de sistemas de inyección automatizados y de doble cabeza. El énfasis de Alemania en la innovación, la integración digital y la seguridad de los pacientes promueve la adopción tanto en las instalaciones sanitarias públicas como privadas. Hospitales y centros de diagnóstico favorecen los sistemas de inyección con monitorización en tiempo real y protocolos programables para estandarizar la entrega de contraste. Aumentar los procedimientos de intervención en cardiología y radiología, junto con actualizaciones frecuentes de los departamentos de imágenes, apoyan el crecimiento sostenido del mercado.
France Contrast Media Injectors Market Insight
El mercado de inyectores de medios de contraste de Francia representó el 26% de los ingresos de Europa en 2025, impulsado por la modernización de las instalaciones de imágenes hospitalarias, centros de diagnóstico ambulatorios y la adopción de inyectores de doble cabeza y sin jeringuillas. Los proveedores de atención médica franceses están invirtiendo en sistemas automatizados para mejorar la eficiencia procesal y mejorar la seguridad de los pacientes. La demanda está respaldada por iniciativas gubernamentales que fomentan la digitalización y estandarización de protocolos de diagnóstico. Tanto la radiología como los procedimientos de intervención están viendo una mayor adopción de sistemas de inyección de precisión.
United Kingdom Contrast Media Injectors Market Insight
Se espera que el mercado de inyectores de medios de contraste del Reino Unido crezca en una CAGR notable durante el período previsto, impulsada por la expansión de las redes hospitalarias, el aumento de los procedimientos de intervención y la creciente adopción del centro de cirugía ambulatoria y ambulatoria. El aumento de la prevalencia de enfermedades cardiovasculares y el énfasis en la optimización del flujo de trabajo están promoviendo la adopción automatizada de los inyectantes. La fuerte infraestructura sanitaria del Reino Unido, la integración de los inyectores con sistemas de TI hospitalarios y la preferencia por los inyectores con ayuda de doble cabeza y AI están apoyando el crecimiento sostenido. El país también está surgiendo como el mercado de inyección de más rápido crecimiento en Europa debido a programas gubernamentales que mejoran la eficiencia hospitalaria y la exactitud de las imágenes.
Italia Contrast Media Injectors Market Insight
El mercado de los inyectores de medios de contraste de Italia está ganando tracción debido al aumento de los volúmenes de imágenes, especialmente en los procedimientos de radiología intervencionista y cardiología. Las inversiones en la modernización hospitalaria, la digitalización de los departamentos de radiología y la adopción de sistemas de inyección de doble cabeza y sin jeringas son factores clave de crecimiento. Los proveedores de atención médica italianos prefieren cada vez más sistemas automatizados para optimizar la dosificación de contrastes, mejorar la seguridad y reducir el tiempo de procedimiento. Las iniciativas regionales que promueven centros de diagnóstico ambulatorios e instalaciones de cirugía ambulatoria apoyan aún más la expansión del mercado.
Europa Contrast Media Injectors Market Share
La industria de los Inyectores de Medios de Contraste Europeo está dirigida principalmente por empresas bien establecidas, incluyendo:
- ulrich medical (Alemania)
- MEDTRON AG (Alemania)
- Guerbet AG (Francia)
- GE HealthCare (Estados Unidos)
- Nemoto Kyorindo Co., Ltd. (Japón)
- Mallinckrodt Pharmaceuticals (U.S.)
- Medtron AG (Alemania)
- Lantheus Holdings, Inc. (U.S.)
- AngioDynamics, Inc. (U.S.)
- APOLLO RT Co. Ltd (U.S.)
- Magnus Health (Estados Unidos)
- TAEJOON PHARM (Corea del Sur)
- Spago Nanomedical AB (Suecia)
- MedWrench, LLC (U.S.)
- Anaecon India Health Care Pvt. Ltd. (India)
- Shenzhen Anke High-Tech Co., Ltd. (China)
- Bayer AG (Alemania)
- Bracco Imaging S.p.A (Italia)
- ACIST Medical Systems (U.S.)
¿Cuáles son los avances recientes en Europa Contrast Media Injectors Market
- En abril de 2025, University College London Hospitals (UCLH) añadió bombas de inyección médica de ulrich para mejorar la administración de contrastes, informando que las nuevas bombas simplificaron el flujo de trabajo reduciendo el uso consumible, permitiendo que una sola bolsa salina dure un día completo, y mejorando la seguridad con modos de inyección ajustables para estudios dinámicos en imágenes de RM
- En marzo de 2025, en el Congreso Europeo de Radiología (ECR 2025), Bracco Imaging mostró innovaciones en medios de contraste y sostenibilidad, destacando los avances para mejorar la eficiencia del contraste, reducir el impacto ambiental y mejorar la seguridad de los pacientes, reafirmando su liderazgo en tecnologías avanzadas de imagen
- En septiembre de 2024, los inyectores de medios de contraste sin jeringa adquirieron más usuarios en toda Europa, con información médica ulrich sobre el crecimiento de ventas de promedio en los inyectores de medios de contraste para CT y MRI, especialmente en Francia, donde se recibieron sistemas de tuberías flexibles para mejorar la eficiencia y mayor rendimiento de los pacientes
- En julio de 2024, Ulrich Medical anunció un crecimiento extraordinario en el segmento de inyectores de medios de contraste de Europa, impulsado por una fuerte adopción de los inyectores SPICY y MRI Max 3 que apoyan flujos de trabajo eficientes y uso multipaciente, ayudando a la empresa a aumentar su cuota de mercado europeo
- En mayo de 2023, ulrich Medical’s CT motion Spicy contrast media injector received enhanced funcionalidad introductions, including increased pressure and flow performance and digital interfaces to streamline workflow and enable automated injection protocols demonstrated at major European radiology forums
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











