



Segmentación del mercado europeo de dispositivos de neurología intervencionista por tipo de producto (dispositivos de embolización y bobinado de aneurismas, sistemas de angioplastia cerebral con balón y colocación de stents, dispositivos de soporte y dispositivos de neurotrombectomía), patología (ictus isquémico, aneurismas cerebrales, malformaciones arteriovenosas y fístulas, entre otros), procedimiento (embolización, angioplastia, neurotrombectomía, entre otros), usuario final (hospitales, clínicas de neurología, centros de atención ambulatoria, entre otros): tendencias del sector y pronóstico hasta 2033.
¿Qué es la Neurología Intervencional Europa Dispositivos Tamaño y tasa de crecimiento del mercado
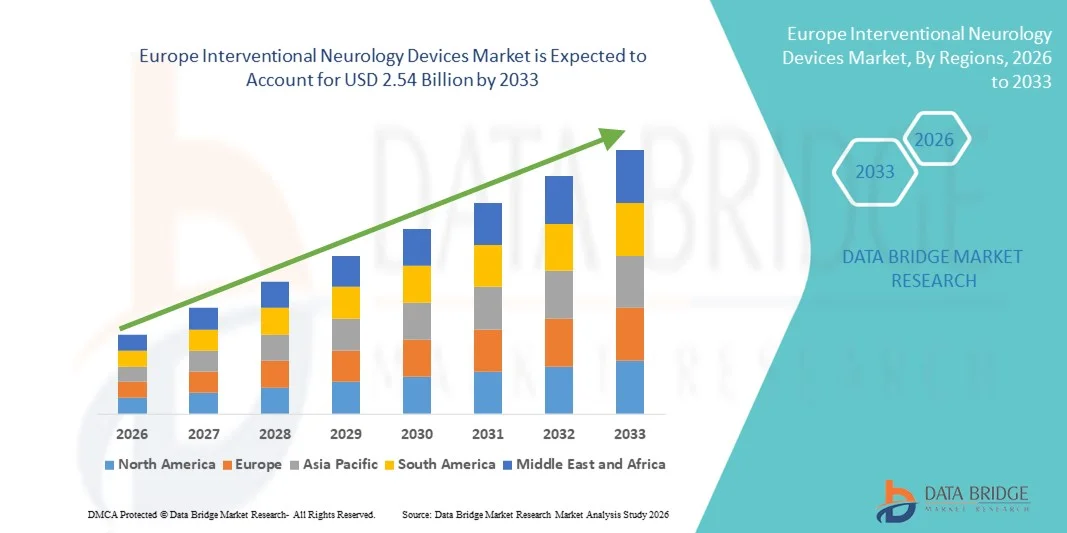
- Según el análisis de Data Bridge Market Research, los dispositivos de neurología intervencionista de Europa valoraron el tamaño del mercadoUSD 1,35 mil millones en 2025y se espera que alcanceUSD 2.54 billion en 2033, aCAGR of 8.25%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente prevalencia de trastornos neurológicos como el trazo, los aneurismas y las enfermedades vasculares intracraneales, junto con la creciente adopción de procedimientos de intervención mínimamente invasivos y guiados por imágenes tanto en hospitales como en neurocentros especializados
- Además, el aumento de la preferencia del paciente por tratamientos de recuperación más seguros, precisos y rápidos, junto con avances tecnológicos continuos en dispositivos neurológicos como stents, bobinas embolicas, catéteres y sistemas de trombectomía, está estableciendo dispositivos de neurología intervencional como herramientas esenciales en el cuidado neurovascular moderno. Estos factores convergentes están acelerando la captación de soluciones de Dispositivos Intervencionales de Neurología, lo que aumenta significativamente el crecimiento general del mercado
Tamaño del mercado
- Valor mundial del mercado (2025):USD 1,35 mil millones
- Valor de mercado esperado (2033):USD 2.54 billion
- Predicción de CAGR (2026-2033):8.25%
¿Cuáles son los principales Takeaways of Europe Interventional Neurology Devices Market
- Los dispositivos de neurología intervencionista, incluyendo stents neurovasculares, bobinas embolicadas, dispositivos de trombectomía y microcatéteres, son componentes cada vez más vitales de la atención neurológica moderna en hospitales y neurocentros especializados debido a su capacidad para permitir un tratamiento mínimamente invasivo, preciso y eficaz de accidentes cerebrovasculares, aneurismas y otros trastornos cerebrovasculares.
- La creciente demanda de dispositivos de neurología intervencionista se alimenta principalmente por la creciente prevalencia de enfermedades cerebrovasculares, la adopción creciente de procedimientos guiados por imágenes y mínimamente invasivos, la creciente conciencia del paciente y los avances tecnológicos continuos en dispositivos neurovasculares que mejoran la seguridad, el éxito procesal y el tiempo de recuperación
- El Reino Unido dominó el mercado europeo de dispositivos de neurología intervencionista con la mayor cuota de ingresos del 28,5% en 2025, caracterizada por infraestructuras sanitarias avanzadas, alta adopción de procedimientos neurovasculares mínimamente invasivos, fuertes políticas de reembolso, y la presencia de hospitales líderes y centros neurointervencionales de utilización de dispositivos
- Se espera que Alemania sea el país de mayor crecimiento en el mercado europeo de dispositivos de neurología intervencionista durante el período previsto, impulsado por el aumento de la incidencia de accidentes cerebrovasculares y aneurismas, el aumento de las inversiones en tecnologías neurointervencionales, la adopción de sistemas innovadores de trombectomía y bobina, y la ampliación del gasto sanitario centrado en tratamientos mínimamente invasivos
- El segmento Ischemic Strokes mantuvo la mayor cuota de ingresos del 52,1% en 2025, atribuida a la alta prevalencia del derrame cerebral entre los ancianos y a una mayor detección a través de imágenes avanzadas
Report Scope and Interventional Neurology Devices Market Segmentation
|
Atributos |
Dispositivos de Neurología Intervencional |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Europa
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de dispositivos de neurología intervencionista de Europa
Adopción creciente de procedimientos mínimamente invasivos y guiados por imágenes
- Una tendencia importante y acelerante en el mercado europeo de dispositivos de neurología intervencionista es la adopción generalizada de intervenciones neurovasculares mínimamente invasivas y guiadas por imágenes
- Estos procedimientos, incluyendo la trombectomía endovascular, el coiling aneurisma y la neurostentación, ofrecen un trauma quirúrgico reducido, estancias hospitalarias más cortas y mejores resultados del paciente en comparación con la cirugía abierta tradicional. A medida que los hospitales buscan optimizar la eficiencia y la satisfacción de los pacientes, estas técnicas avanzadas son cada vez más preferidas
- Por ejemplo, los principales centros neurovasculares de Alemania están implementando sistemas de navegación guiados por imágenes de alta precisión que permiten a los médicos posicionar con precisión microcatéteres durante la reparación del aneurisma, reduciendo el riesgo de complicaciones. Los primeros datos clínicos indican que los pacientes tratados con estas técnicas de intervención avanzada experimentan una recuperación más rápida y menos déficits neurológicos post-procedimiento, aumentando la confianza en estos dispositivos
- Además, la integración de salas de operaciones híbridas equipadas con fluoroscopia en tiempo real, angiografía 3D y sistemas de imágenes de navegación está creando nuevas oportunidades para la adopción de sofisticados dispositivos de intervención. Los hospitales de Francia y los Países Bajos están invirtiendo cada vez más en estas configuraciones híbridas para realizar neurointervenciones complejas de manera más segura y eficiente
- La tendencia también está respaldada por el aumento de la demanda de neurointervenciones ambulatorias, donde los enfoques mínimamente invasivos permiten una rotación más rápida y reducen los costos de los sistemas sanitarios
Europe Interventional Neurology Devices Market Dynamics
Conductor
Prevalencia creciente de trastornos neurológicos e incidencia de troque
- El principal impulsor del mercado es la creciente prevalencia de trastornos neurológicos, especialmente trazos isquémicos y hemorrágicos, aneurismas y malformaciones arteriovenosas. Con la población envejecida en Europa, la carga de las enfermedades cerebrovasculares sigue aumentando, necesitando soluciones de intervención avanzadas
- Por ejemplo, un informe de 2024 European Stroke Organisation destacó más de 1,2 millones de casos de accidentes cerebrovasculares en Alemania y el Reino Unido, con tasas de supervivencia crecientes que conducen a una mayor demanda de procedimientos de intervención de seguimiento para prevenir la recurrencia
- Las iniciativas de atención de la salud orientadas a la detección y gestión tempranas de accidentes cerebrovasculares y trastornos neurovasculares también promueven el crecimiento del mercado. Las campañas de sensibilización pública y la adopción generalizada de programas de detección de neuroimagen han dado lugar a mayores tasas de remisión para los procedimientos de intervención
- Los marcos de reembolso favorables en los países clave, incluidos el Reino Unido y Alemania, están facilitando la adopción hospitalaria de dispositivos de intervención de alto costo, como los stents de flujo, las bobinas de embolización y los sistemas de trombectomía. Estas políticas reducen las barreras financieras y alientan a los hospitales a invertir en tecnologías de vanguardia
- Los avances tecnológicos en los dispositivos son otro conductor significativo. Las mejoras en el diseño del catéter, la flexibilidad del microcatéter, los sistemas de entrega de bajo perfil y una mayor visibilidad en el marco de las imágenes están aumentando las tasas de éxito procesal y la seguridad, lo que acelera la adopción del mercado
- La integración de las plataformas de navegación asistidas por AI y las plataformas de navegación asistidas por robots está mejorando aún más la precisión y eficiencia de las neurointervenciones, creando un ciclo positivo de adopción de dispositivos y validación clínica
Restraint/Challenge
Altos costos de dispositivos, obstáculos regulatorios y cortos de mano de obra hábil
- A pesar del potencial del mercado, varios desafíos dificultan el crecimiento rápido. El alto costo de los dispositivos avanzados de neurología intervencionista, como los stents compatibles con RMN, los inversores de flujo neurovascular y los sistemas de navegación habilitados por IA, limita la adopción en hospitales más pequeños o regiones con presupuesto
- Los estrictos requisitos reglamentarios europeos, incluyendo el marcado CE y el cumplimiento del Reglamento de Dispositivos Médicos (MDR), pueden retrasar las aprobaciones de productos y aumentar los costos de desarrollo y ensayo clínico
- Por ejemplo, en 2023, un fabricante líder de stents de dispersión de flujo experimentó un retraso de 12 meses en la aprobación de CE debido a los requisitos de evidencia clínica, posponer la entrada de mercado en varios países de la UE. Estos factores a veces limitan la introducción oportuna de dispositivos innovadores al mercado
- Otra restricción clave es la escasez de especialistas neurointervencionales capacitados. Si bien los centros urbanos tienen acceso a neurocirujanos calificados y radiólogos intervencionistas, las regiones rurales y semiurbanas a menudo carecen de personal debidamente capacitado, lo que limita el alcance de dispositivos avanzados
- La dependencia de programas de formación continua para médicos y técnicos añade costos operativos para hospitales, lo que puede frenar la adopción de nuevas tecnologías
- Además, los desafíos incluyen los riesgos de procedimiento asociados con neurointervenciones complejas, preocupaciones relativas a la durabilidad de dispositivos a largo plazo, y la necesidad de pruebas clínicas post-mercado robustas para tranquilizar a los proveedores de atención médica
- La superación de estos desafíos requiere iniciativas estratégicas como programas de formación de médicos colaborativos, desarrollo de dispositivos rentables, asociaciones con instituciones académicas y de investigación, y vías regulatorias simplificadas para la aprobación más rápida. Esto será vital para el crecimiento sostenido e inclusivo del mercado en toda Europa
¿Cómo se aumenta el mercado de dispositivos de neurología intervencionista de Europa
El mercado se segmenta sobre la base del tipo de producto, patología, procedimiento y usuario final.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de dispositivos de neurología intervencionista se segmenta en dispositivos de cobertura y embolización aneurisma, angioplastia cerebral y sistemas de stent, dispositivos de soporte y dispositivos de neurotrombectomía. El segmento Aneurysm Coiling and Embolization Devices dominaba la mayor cuota de ingresos del mercado del 47,5% en 2025, impulsada por su uso generalizado en el tratamiento de aneurismas cerebrales y la prevención de rupturas. Los hospitales y clínicas de neurología dependen de estos dispositivos debido a su naturaleza mínimamente invasiva, precisión y capacidad para reducir el tiempo de recuperación de pacientes. Las innovaciones tecnológicas como las bobinas desmontables y el mejoramiento de los materiales embolicos han mejorado la seguridad procesal y los resultados. La creciente prevalencia de aneurismas cerebrales en las poblaciones de envejecimiento, junto con la creciente conciencia de los procedimientos endovasculares, apoya aún más la adopción. Las iniciativas gubernamentales que promueven dispositivos avanzados de neurocuidad, planes de reembolso y una creciente infraestructura de suites neurointervencionales también impulsan la demanda. La disponibilidad de dispositivos en toda Europa y América del Norte contribuye al liderazgo del mercado.
Se espera que el segmento de Dispositivos de Neurotrombectomía sea testigo de la CAGR más rápida del 13,2% entre 2026 y 2033, alimentada por el aumento de la incidencia de accidentes cerebrovasculares isquémicos en todo el mundo y la creciente adopción de procedimientos de recuperación rápida de coágulos. Los hospitales y centros de trazo prefieren cada vez más dispositivos neurotrombectomía para su eficacia en la restauración del flujo sanguíneo y la mejora de los resultados funcionales. Aumentar la conciencia de las directrices para el tratamiento de accidentes cerebrovasculares, una mayor inversión en instalaciones preparadas para accidentes cerebrovasculares y la adopción de imágenes avanzadas apoyan la trayectoria del crecimiento. La expansión del mercado también se ayuda por mejoras en el diseño de dispositivos, incluyendo catéteres más pequeños, sistemas de navegación mejorados y características de seguridad, haciéndolos más adecuados para casos neurovasculares complejos.
- Por patología de enfermedades
Sobre la base de la patología de la enfermedad, el mercado se segmenta en Strokes isquémicos, aneurismas cerebrales, malformaciones arteriovenosas y fístulas, y otros. El segmento Ischemic Strokes mantuvo la mayor cuota de ingresos del 52,1% en 2025, atribuida a la alta prevalencia del derrame cerebral entre los ancianos y a una mayor detección a través de imágenes avanzadas. Los hospitales y centros de trazo especializados dependen en gran medida de dispositivos para la trombectomía mecánica y la reperfusión basada en catéter. La intervención temprana y los procedimientos mínimamente invasivos reducen la duración de la discapacidad y la estancia hospitalaria, reforzando la adopción. Aumentar la conciencia de los pacientes, la disponibilidad de neurólogos cualificados y las iniciativas gubernamentales de salud aumentan aún más el crecimiento. La integración tecnológica con imágenes y monitoreo digital optimiza la planificación del tratamiento y el seguimiento post-procedural.
Se proyecta que el segmento de Malformaciones Arteriovenas y Fístulas es testigo de la CAGR más rápida del 12,5% entre 2026 y 2033, impulsada por el aumento de la conciencia y el diagnóstico precoz. Las técnicas de embolización mínimamente invasivas para las MV y las fístulas son preferidas debido a un riesgo reducido y una recuperación más rápida en comparación con la cirugía abierta. Las inversiones en infraestructura neurointervencional y clínicas especializadas, junto con la innovación en microcáteres y agentes embolicos, apoyan la adopción rápida. La creciente incidencia de malformaciones vasculares en poblaciones pediátricas y adultas también impulsa el crecimiento del mercado.
- Por procedimiento
Sobre la base del procedimiento, el mercado se segmenta en Embolización, Angioplastia, Neurotrombectomía y Otros. El segmento de Embolization dominó la mayor cuota de ingresos del 49,8% en 2025, ya que es el método preferido para tratar aneurismas cerebrales, AVMs y fistulas. Los hospitales y las clínicas neurológicas priorizan la embolización debido a su enfoque mínimamente invasivo, la mejora de la seguridad del paciente y la reducción del tiempo de recuperación. Aumentar la conciencia de los tratamientos de enfermedades cerebrovasculares, los marcos de reembolso de apoyo y la disponibilidad de dispositivos de embolización avanzados impulsan el dominio. La adopción de modalidades avanzadas de imagen, como la angiografía 3D y la planificación asistida por AI, aumenta la exactitud procesal. Las aprobaciones reguladoras para bobinas innovadoras y materiales embolicos en toda Europa refuerzan aún más la cuota de mercado.
Se espera que el segmento de Neurotrombectomía sea testigo de la CAGR más rápida de 13,6% de 2026 a 2033, alimentada por el aumento de los casos de trazo isquémico y la adopción clínica más amplia de dispositivos de recuperación de coágulos mecánicos. Los hospitales están adoptando dispositivos de neurotrombectomía debido a su eficacia probada para restaurar el flujo sanguíneo cerebral y mejorar la supervivencia y los resultados funcionales. El aumento de la inversión en instalaciones preparadas para el accidente cerebrovascular, directrices actualizadas de tratamiento y mejoras tecnológicas como catéteres más pequeños y navegables aceleran el crecimiento. Las campañas de intervención temprana y los programas de sensibilización pública también contribuyen a la expansión de segmentos, especialmente en los países desarrollados con redes establecidas de atención de accidentes cerebrovasculares.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en hospitales, clínicas de neurología, centros de atención ambulatoria y otros. El segmento de Hospitales mantuvo la mayor cuota de ingresos del 56,3% en 2025, impulsada por altos volúmenes de pacientes, infraestructura avanzada y disponibilidad de suites intervencionistas. Los hospitales prefieren carteras de dispositivos integrales que cubren el aneurisma, el trazo y los tratamientos AVM. Las iniciativas gubernamentales, los reembolsos y los neurólogos cualificados refuerzan aún más la adopción. Los grandes hospitales también se benefician de economías de escala e integración de imágenes multimodales, lo que respalda el dominio constante.
Se espera que el segmento de centros de atención ambulatoria sea testigo de la CAGR más rápida de 12,9% de 2026 a 2033, impulsada por la creciente preferencia por los procedimientos neurointervencionales ambulatorios. Los tratamientos mínimamente invasivos y los tiempos de recuperación más cortos son ideales para la configuración ambulatoria. Las innovaciones tecnológicas que permiten procedimientos ambulatorios seguros y eficientes, junto con una mayor disponibilidad de dispositivos portátiles de imagen y tratamiento, apoyan el crecimiento. La adopción por prácticas neurológicas privadas y centros de atención especializada acelera aún más la expansión del mercado. La expansión en regiones urbanas y semiurbanas con alta demanda de pacientes también contribuye al rápido crecimiento.
Europe Interventional Neurology Devices Market Regional Analysis
- Se proyecta que el mercado de los dispositivos de neurología intervencionista de Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por la creciente prevalencia de trastornos neurovasculares, como el trazo, los aneurismas cerebrales y las malformaciones arteriovenosas, junto con la creciente demanda de opciones de tratamiento mínimamente invasivas
- Los avances en la tecnología de dispositivos, incluidos los dispositivos de trombectomía, los sistemas de bobina, los desviadores de flujo y las plataformas de navegación con ayuda de inteligencia artificial, están mejorando la exactitud procesal y los resultados de los pacientes, fomentando el crecimiento del mercado. Las crecientes inversiones en plataformas neuro-intervencionales digitales, junto con la creciente conciencia entre los proveedores de atención médica en cuanto a intervención temprana y atención preventiva, también están apoyando la expansión del mercado
- Además, las iniciativas gubernamentales que promueven la atención de accidentes cerebrovasculares, el envejecimiento de la población y el aumento de la infraestructura hospitalaria en toda Europa están contribuyendo a la adopción generalizada de estos dispositivos en entornos de salud públicos y privados
U.K. Interventional Neurology Devices Market Insight
Se prevé que el mercado de los dispositivos intervencionistas de neurología de los Estados Unidos crezca en un CAGR notable durante el período de previsión, impulsado en gran medida por la infraestructura sanitaria avanzada, la adopción elevada de procedimientos neurovasculares mínimamente invasivos y fuertes marcos de reembolso. La presencia de hospitales líderes y centros especializados neuro-intervencionales garantiza la utilización constante de dispositivos innovadores, incluyendo sistemas de trombectomía, bobinas neurovasculares y desviadores de flujo. Además, el aumento de la conciencia sobre la intervención temprana en el apoplejismo y la gestión del aneurisma, junto con programas de formación robustos para los neuro-intervencionistas, soporta volúmenes de procedimiento más altos. Se espera además que las políticas de salud proactivas de los Estados Unidos, junto con la creciente adopción de sistemas de imagen y navegación asistidos por AI, aceleren el crecimiento del mercado.
Alemania Interventional Neurology Devices Market Insight
Se espera que el mercado de los dispositivos de neurología intervencionista de Alemania sea el más rápido crecimiento en Europa durante el período previsto, impulsado por la creciente incidencia de derrames cerebrales y aneurismas, el aumento del gasto sanitario y las inversiones sustanciales en tecnologías neurointervencionales avanzadas. Los hospitales y centros especializados están adoptando cada vez más dispositivos innovadores, incluidos sistemas de embolia de bobina, dispositivos de trombectomía asistida por stent y plataformas de navegación guiadas por IA, mejorando la eficiencia procesal y la seguridad de los pacientes. Alemania se centra en enfoques de tratamiento mínimamente invasivos, junto con una población envejecida y una infraestructura sanitaria en expansión, está fomentando la adopción generalizada de estos dispositivos en regiones urbanas y semiurbanas. Además, se espera que las políticas de reembolso de apoyo, los ensayos clínicos en curso y las inversiones en programas de capacitación para especialistas neurointervencionales mantengan un crecimiento a largo plazo en el país.
¿Cuál es el Mercado de Dispositivos Intervencionales de las mejores empresas de Europa
La industria de dispositivos de neurología intervencional está dirigida principalmente por empresas bien establecidas, incluyendo:
- Medtronic plc(Irlanda)
- Stryker Corporation (Estados Unidos)
- Boston Scientific Corporation(U.S.)
- Siemens Healthineers AG (Alemania)
- Penumbra, Inc.(U.S.)
- Terumo Corporation(Japón)
- MicroVention, Inc. (U.S.)
- Johnson & Johnson (Estados Unidos)
- Cerenovus (U.S.)
- Balt Extrusion (Francia)
- Phenox GmbH (Alemania)
- Kaneka Corporation (Japón)
- Asahi Intecc Co., Ltd. (Japón)
- NeuroIntervention AG (Suiza)
- Pulse Medical Devices Ltd. (Reino Unido)
¿Cuáles son los desarrollos recientes en Europa Mercado de dispositivos intervencionales de neurología
- En junio de 2025, InspireMD anunció que su sistema de prevención embolica de CGuard (EPS) recibió la aprobación de CE Mark bajo el Reglamento Europeo de Dispositivos Médicos (MDR) para su uso en prevención de accidentes cerebrovasculares. La marca CE permite una adopción más amplia de este dispositivo de protección embolicada en los sistemas sanitarios europeos, ofreciendo a los clínicos una nueva herramienta para reducir el riesgo de accidente cerebrovascular durante las intervenciones carótidas
- En mayo de 2025, Terumo Interventional Systems lanzó comercialmente su ROADSAVER Carotid Stent System aprobado por la FDA en mercados europeos selectos. Diseñado para su uso con el Sistema de Protección Embólico Nanoparasol, el Sistema ROADSAVER Stent proporciona una solución mínimamente invasiva para el tratamiento de la estenosis arterial carótida y la ampliación de opciones terapéuticas para pacientes con alto riesgo quirúrgico
- En marzo de 2025, Boston Scientific lanzó un sistema actualizado de protección embolicada FilterWire EZ en mercados europeos selectos. El sistema actualizado cuenta con una punta filtrante de 110 grados centígrados diseñada para capturar escombros embolicos mientras mantiene el flujo sanguíneo, mejorando el rendimiento de protección embolica en el procedimiento neurovascular
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











