



Segmentación del mercado europeo de instrumental quirúrgico mínimamente invasivo, por producto (instrumentos portátiles, dispositivos de infladoendoscopios quirúrgicos , instrumentos de corte, dispositivos de guía, instrumentos electroquirúrgicos y de electrocauterio, y otros instrumentos), tipo de cirugía (cirugía cardiotorácica, cirugía gastrointestinal, cirugía ortopédica, cirugía ginecológica, cirugía estética y bariátrica, cirugía urológica y otras cirugías), usuario final (hospitales, centros de cirugía ambulatoria y clínicas): tendencias del sector y pronóstico hasta 2033.
¿Qué es la Europa Minimally Invasive Surgical Instruments Market Size and Growth Rate
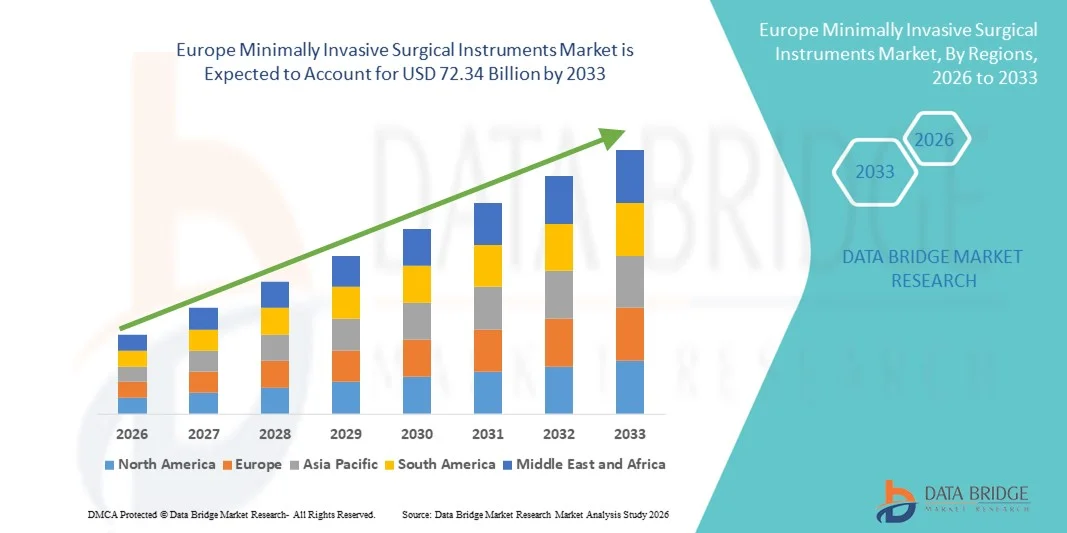
- Según el análisis de Data Bridge Market Research, el tamaño del mercado de instrumentos quirúrgicos mínimamente invasivos fue valorado en EuropaUSD 38.8 billion in 2025y se espera que alcanceUSD 72.34 billion by 2033, aCAGR of 8.10%durante el período previsto
- El crecimiento del mercado está impulsado principalmente por la creciente adopción de procedimientos mínimamente invasivos en hospitales y centros quirúrgicos ambulatorios, ya que los pacientes y proveedores prefieren técnicas que reducen los tiempos de recuperación, estancias hospitalarias y costos generales de salud
- Los avances tecnológicos continuos en instrumentos quirúrgicos, incluida la integración de la robótica, las imágenes mejoradas y las herramientas de precisión, están acelerando aún más la digitalización y la innovación en las prácticas quirúrgicas
Tamaño del mercado
- Valor mundial del mercado (2025):USD 38.8 billion
- Valor de mercado esperado (2033):USD 72.34 billion
- Predicción de CAGR (2026-2033):8.10%
¿Cuáles son los principales Takeaways of Europe
- Los instrumentos quirúrgicos mínimamente invasivos (MIS) son cada vez más vitales en los entornos de salud modernos debido a su papel en la reducción del tiempo de recuperación de pacientes, la reducción de los riesgos de complicación, y los procedimientos ambulatorios eficaces en función de los costos y el mismo día.
- La demanda europea de instrumentos de MIS se alimenta principalmente por la creciente prevalencia de enfermedades crónicas, una población envejecida, avances tecnológicos continuos (ayuda romántica, imagen avanzada, herramientas de mano ergonómicas) y marcos de reembolso favorables en mercados desarrollados
- El Reino Unido dominó el mercado de instrumentos quirúrgicos mínimamente invasivos con la mayor proporción de ingresos del 29,4% en 2025, apoyado por infraestructuras sanitarias avanzadas, aumentando la adopción de sistemas quirúrgicos asistidos por robot y guiados por imágenes, un alto volumen de procedimientos mínimamente invasivos y una fuerte presencia de fabricantes líderes de dispositivos médicos. La creciente preferencia por las cirugías laparoscópicas, endoscópicas y robóticas en el NHS y los hospitales privados sigue fortaleciendo la posición líder del país en el mercado
- Se prevé que Alemania sea el país de mayor crecimiento en el mercado de instrumentos quirúrgicos mínimamente invasivos durante el período previsto, expandiéndose en un CAGR estimado del 8,9% entre 2026 y 2033, impulsado por el aumento de la adopción de tecnologías quirúrgicas de precisión, el aumento de las inversiones en la modernización hospitalaria, la creciente población geriátrica que requiere intervenciones quirúrgicas y el firme apoyo gubernamental para la integración avanzada de la tecnología médica
- El segmento Handheld Instruments dominaba el mercado con la mayor cuota de ingresos del 25,1% en 2025. Este liderazgo se atribuye a su papel esencial en casi todos los procedimientos mínimamente invasivos, que abarcan cirugías ortopédicas, ginecológicas, gastrointestinales y urológicas
Report Scope and Minimally Invasive Surgical Instruments Market Segmentation
|
Atributos |
Instrumentos quirúrgicos mínimamente invasivos |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Europa
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de instrumentos quirúrgicos mínimamente invasivos de Europa
Conveniencia mejorada a través de la robótica e integración digital
- Una tendencia significativa y aceleradora en el mercado europeo de instrumentos quirúrgicos mínimamente invasivos es la profundización de la integración con robótica avanzada, navegación asistida por computadora y plataformas de imagen digital. Esta fusión de tecnologías mejora significativamente la precisión del cirujano, reduciendo los tiempos de funcionamiento y mejorando los resultados del paciente
- Por ejemplo, las plataformas MIS asistidas por robótica se integran perfectamente con sistemas de imagen y navegación de alta definición, permitiendo a los cirujanos realizar procedimientos altamente complejos con mayor destreza y control. Del mismo modo, los sistemas laparoscópicos de próxima generación están siendo diseñados con interfaces digitales que ofrecen orientación en tiempo real a los cirujanos durante intervenciones críticas
- La integración del aprendizaje automático y el análisis de datos en las plataformas MIS permite características como la optimización del flujo de trabajo quirúrgico, el mantenimiento predictivo de instrumentos y la retroalimentación inteligente sobre el uso de instrumentos. Por ejemplo, algunos sistemas de MIS robóticos son capaces de aprender de datos de procedimiento para mejorar la precisión y mejorar el apoyo a las decisiones de los cirujanos
- La integración ininterrumpida de los instrumentos de la MIS con sistemas de información hospitalaria y salas de operaciones digitales facilita el control centralizado sobre diversos aspectos de los flujos de trabajo quirúrgicos. A través de una única interfaz, los equipos quirúrgicos pueden gestionar instrumentos, imágenes y datos de pacientes simultáneamente, creando un entorno quirúrgico unificado y más eficiente.
- Esta tendencia hacia soluciones MIS más inteligentes, intuitivas e interconectadas está reestructurando fundamentalmente las expectativas para la eficiencia de las salas de operaciones y la seguridad de los pacientes. En consecuencia, empresas como Intuitive Surgical, Medtronic y Johnson & Johnson están desarrollando sistemas avanzados de MIS con capacidades robóticas mejoradas, ergonomía mejorada y mayor conectividad digital
- La demanda de instrumentos mínimamente invasivos que ofrecen una integración perfecta con robótica, plataformas digitales y soporte basado en datos está creciendo rápidamente en hospitales y centros de cirugía ambulatoria, ya que los proveedores de atención médica priorizan cada vez más la precisión, eficiencia y mejores resultados clínicos
Europa Minimally Invasive Surgical Instruments Market Dynamics
Conductor
Necesidad creciente Debido a la preferencia creciente para procedimientos mínimamente invasivos
- La creciente prevalencia de enfermedades crónicas y la creciente demanda de intervenciones quirúrgicas con traumas reducidos, tiempos de recuperación más rápidos y estancias hospitalarias más cortas son los principales factores que alimentan el crecimiento del mercado de instrumentos quirúrgicos mínimamente invasivos
- Por ejemplo, en abril de 2024, Medtronic plc anunció la ampliación de su cartera de productos quirúrgicos mínimamente invasivos con instrumentos laparoscópicos avanzados diseñados para mejorar la precisión y mejorar la seguridad del paciente. Se espera que esas iniciativas de empresas líderes aceleren el crecimiento del mercado durante el período previsto
- A medida que los pacientes y los proveedores de atención médica se vuelven más conscientes de los beneficios de las técnicas mínimamente invasivas, como la reducción del dolor postoperatorio, los riesgos de infección más bajos y el regreso más rápido a las actividades diarias, la adopción de instrumentos quirúrgicos avanzados sigue aumentando
- Además, la integración de la robótica, los sistemas de imagen mejorados y los dispositivos basados en energía está remodelando las prácticas quirúrgicas, haciendo que los instrumentos mínimamente invasivos sean parte integrante de las modernas salas de operaciones
- La conveniencia de reducir las complicaciones quirúrgicas, aumentar la eficiencia de los cirujanos y mejorar la satisfacción de los pacientes son factores clave que impulsan la toma de instrumentos quirúrgicos mínimamente invasivos en hospitales, centros de cirugía ambulatoria y clínicas especializadas. La creciente disponibilidad de dispositivos quirúrgicos mínimamente invasivos fáciles de utilizar y rentables contribuye aún más a la expansión del mercado
Restraint/Challenge
High Costs of Instruments and Limited Accessibility in Emerging Regions
- El costo relativamente alto de los instrumentos quirúrgicos mínimamente invasivos avanzados, en particular los sistemas con asistencia robótica y basados en la energía, plantea un reto importante para una adopción más amplia. Los hospitales y las clínicas de las regiones en desarrollo a menudo luchan con limitaciones presupuestarias, limitando la penetración de esas tecnologías
- Por ejemplo, muchas instalaciones sanitarias de países de bajos y medianos ingresos siguen dependiendo de enfoques quirúrgicos abiertos tradicionales debido a la inversión inicial prohibitiva necesaria para sistemas avanzados de MIS
- Hacer frente a estos desafíos mediante innovaciones rentables de productos, políticas de reembolso favorables y programas de capacitación para cirujanos es esencial para garantizar una adopción generalizada. Empresas como Stryker y Johnson & Johnson se centran en desarrollar carteras de instrumentos asequibles y ampliar iniciativas de capacitación para mejorar la accesibilidad
- Además, la falta de profesionales cualificados capacitados en técnicas mínimamente invasivas sigue siendo una barrera, ya que estos procedimientos requieren conocimientos especializados y manejo de equipos
- Si bien los costos de los instrumentos disminuyen gradualmente con los avances tecnológicos, la accesibilidad y la accesibilidad siguen siendo preocupaciones urgentes para los proveedores de atención médica en entornos con recursos limitados. Superar estas barreras mediante el apoyo gubernamental, las asociaciones entre los sectores público y privado y los programas de capacitación escalables será crucial para mantener el crecimiento del mercado a largo plazo
¿Cómo se aumenta el mercado de instrumentos quirúrgicos mínimamente invasivos en Europa
El mercado se segmenta sobre la base de Producto, Tipo de Cirugía y Usuario Final.
- Por producto
Sobre la base del producto, el mercado de Instrumentos Quirúrgicos Minimally Invasivos se segmenta en Instrumentos Handheld, Dispositivos de Inflación, Alcances Quirúrgicos, Instrumentos de Cortamiento, Dispositivos Guitantes, Instrumentos Electroquirúrgicos y Otros. El segmento Handheld Instruments dominaba el mercado con la mayor cuota de ingresos del 25,1% en 2024. Este liderazgo se atribuye a su papel esencial en casi todos los procedimientos mínimamente invasivos, que abarcan cirugías ortopédicas, ginecológicas, gastrointestinales y urológicas. Su popularidad se deriva de una alta versatilidad, diseños ergonómicos y capacidad para ofrecer un control preciso durante intervenciones quirúrgicas críticas. Los instrumentos portátiles también son rentables en comparación con los sistemas robóticos, haciéndolos accesibles tanto para entornos de salud desarrollados como para desarrollo. Su fiabilidad y facilidad demostradas de esterilización apoyan aún más la adopción a gran escala en hospitales y centros ambulatorios. Los cirujanos prefieren instrumentos portátiles para su retroalimentación táctil y compatibilidad con sistemas quirúrgicos avanzados, lo que los hace indispensables en operaciones complejas. Además, innovaciones continuas de productos, como materiales ligeros y diseños mejorados de agarre, impulsan aún más su uso. El aumento de los volúmenes de pacientes a nivel mundial y la creciente demanda de cirugías ambulatorias garantizan que los instrumentos portátiles mantengan su posición dominante.
Se proyecta que el segmento Electroquirúrgico " Instrumentos Electrocauterios sea testigo de la CAGR más rápida del 10,3% de 2025 a 2033. El crecimiento en este segmento es impulsado por su capacidad para realizar tanto el corte como la coagulación con alta precisión, reduciendo la pérdida de sangre y minimizando las complicaciones quirúrgicas. Las herramientas electroquirúrgicas se adoptan cada vez más en procedimientos complejos a través de cardiología, ortopédicos y gastroenterología, donde el control mejorado de la disección del tejido y la hemostasis es crítico. Su integración con tecnologías basadas en la energía proporciona a los cirujanos una mejor precisión, mejorando las tasas de seguridad y recuperación de los pacientes. La tendencia hacia procedimientos mínimamente invasivos que exigen una entrega eficiente de energía está impulsando una mayor dependencia de los sistemas electroquirúrgicos. Además, los avances continuos como dispositivos bipolares, el aislamiento mejorado y la integración con plataformas robóticas están mejorando la eficacia de estos instrumentos. Los hospitales y las ASC están invirtiendo cada vez más en sistemas electroquirúrgicos como parte de las actualizaciones de las salas de operaciones digitales. Con el aumento de los volúmenes de procedimientos a nivel mundial y la demanda de un trauma operativo reducido, se espera que este segmento se expanda rápidamente en los próximos años.
- Por tipo de cirugía
Sobre la base del tipo de cirugía, el mercado de instrumentos quirúrgicos mínimamente invasivos se segmenta en cirugía cardiovascular, cirugía gastrointestinal, cirugía ortopédica, cirugía ginecológica, cirugía cosmética " , cirugía urológica y otras. El segmento de Cirugía Ortopédica dominaba el mercado con una proporción del 24,1% en 2025. Esta dominación se debe en gran medida a la creciente prevalencia de trastornos musculoesqueléticos, la creciente población geriátrica y una mayor incidencia de lesiones relacionadas con el deporte. Los procedimientos ortopédicos mínimamente invasivos, como la artroscopia, los reemplazos de rodilla y cadera, y las cirugías vertebrales, son ampliamente adoptados debido a su capacidad para reducir los tiempos de recuperación de pacientes, reducir los riesgos de infección y reducir al mínimo la cicatrización. La demanda de procedimientos conjuntos de sustitución está aumentando considerablemente en las economías desarrolladas y emergentes, lo que contribuye a un crecimiento segmentado sólido. Los hospitales y centros ortopédicos especializados prefieren cada vez más los instrumentos MIS para mejorar la precisión quirúrgica al tiempo que reducen la duración de la estancia hospitalaria. Además, el aumento de los avances tecnológicos en las herramientas de la MIS ortopédica, incluidos los dispositivos portátiles asistidos por el poder y los sistemas de navegación, refuerza aún más la adopción. Las políticas de reembolso favorables y la creciente preferencia de los pacientes por procedimientos ortopédicos menos invasivos también aumentan este segmento. Juntos, estos factores aseguran la cirugía ortopédica sigue siendo el principal contribuyente a la demanda general de instrumentos MIS.
Se espera que el segmento de Cirugía Cardiotóraca registre la CAGR más rápida del 9,1% entre 2025 y 2033. El crecimiento en este segmento se ve alimentado por la creciente carga europea de enfermedades cardiovasculares, que sigue siendo la principal causa de mortalidad en todo el mundo. El cambio de los procedimientos tradicionales de corazón abierto a intervenciones cardiotóracas mínimamente invasivas se está acelerando debido a los beneficios de un trauma reducido, tiempos de recuperación más cortos y menores costos hospitalarios. Los cirujanos están adoptando cada vez más técnicas de MIS para reemplazos de válvulas, cirugías de bypass y tratamientos de fibrilación auricular. La integración de los instrumentos MIS con sistemas de navegación robóticos y guiados por imágenes aumenta la seguridad procesal y la precisión. El aumento de la conciencia de los pacientes sobre opciones de tratamiento menos invasivas contribuye además a esta tendencia, especialmente en regiones con mayor acceso a la atención médica. Las principales empresas de dispositivos médicos están invirtiendo fuertemente en desarrollar herramientas avanzadas de MIS cardiotórax para satisfacer esta creciente demanda. Con los gobiernos y sistemas sanitarios priorizando intervenciones tempranas para pacientes cardíacos, se espera que este segmento vea una fuerte expansión global.
- Por Usuario final
Sobre la base del usuario final, el mercado de Instrumentos Quirúrgicos Minimally Invasivos se segmenta en Hospitales y Centros de Cirugía Ambulatorios & ClínicasEl segmento de Hospitales representó la mayor proporción de ingresos del 69,5% en 2025. Los hospitales dominan ya que son los centros primarios para cirugías de alta complejidad que requieren herramientas mínimamente invasivas avanzadas. Su infraestructura permite la integración de sistemas robóticos, imágenes de alta definición y suites de operación digital, creando condiciones favorables para la adopción a gran escala de instrumentos MIS. Los hospitales también tienen acceso a cirujanos especializados capacitados para llevar a cabo procedimientos mínimamente invasivos avanzados, lo que refuerza su papel como usuarios principales. Además, los hospitales se benefician de mecanismos de financiación sólidos, apoyo al reembolso y mayores entradas de pacientes para condiciones crónicas y de emergencia que requieren cirugía. Su capacidad para realizar procedimientos multi-especialistas —ortopédicos, cardíacos, ginecológicos y bariátricos— depende de su fuerte cuota de mercado. Además, las asociaciones con empresas de dispositivos médicos para ensayos clínicos e innovación refuerzan aún más la adopción hospitalaria de sistemas MIS. Estos factores aseguran colectivamente la posición dominante del segmento hospitalario en el mercado europeo.
Se espera que el segmento de Centros Quirúrgicos Ambulatorios (ASC) " crezca en la CAGR más rápida del 8,7% de 2025 a 2033. Los ASC están ganando importancia debido a su capacidad de ofrecer cirugías ambulatorias rentables, lo que hace que los procedimientos mínimamente invasivos sean más accesibles para los pacientes. La creciente demanda de cirugías de un mismo día, tiempos de recuperación más cortos y menores costos de hospitalización está impulsando el cambio hacia las ASCs. Los avances tecnológicos permiten ahora una amplia gama de procedimientos de MIS, incluyendo cirugías gastrointestinales, ortopédicas y ginecológicas, que se realizarán de forma segura fuera de los entornos hospitalarios. La cobertura de seguro favorable y el apoyo gubernamental en muchas regiones fomentan aún más esta transición. Los pacientes también prefieren cada vez más las ASCs para su comodidad, tiempos de espera reducidos y entornos de atención centrados en el paciente. La tendencia creciente de descentralizar la prestación de asistencia sanitaria y ampliar las redes ASC en todo el mundo contribuye significativamente al crecimiento segmentado. Con el aumento de los volúmenes de procedimientos quirúrgicos y los esfuerzos de optimización de costos sanitarios, se espera que las ASCs ser el grupo de usuarios finales de mayor crecimiento en el mercado de instrumentos MIS.
Europa Minimally Invasive Surgical Instruments Market Regional Analysis
- Europa dominó el mercado de instrumentos quirúrgicos mínimamente invasivos con la mayor proporción de ingresos del 32,1% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, la adopción temprana de tecnologías quirúrgicas con ayuda robótica y guiadas por imágenes, y altos volúmenes de procedimientos mínimamente invasivos en las principales economías europeas
- El mercado representaba la participación mayoritaria en la región, impulsada por una fuerte absorción de las cirugías laparoscópicas, endoscópicas y asistidas por robots en los hospitales nacionales y privados
- Los marcos de reembolso favorables, el aumento de la prevalencia de enfermedades crónicas, la expansión de la población geriátrica, y las inversiones continuas de los fabricantes líderes de dispositivos médicos refuerzan aún más el liderazgo del mercado europeo
U.K. Minimally Invasive Surgical Instruments Market Insight
El mercado de instrumentos quirúrgicos mínimamente invasivos dominaba el mercado europeo con la mayor cuota de ingresos del 29,4% en 2025, respaldada por infraestructuras sanitarias avanzadas, aumentando la adopción de sistemas quirúrgicos asistidos por robot y guiados por imágenes, un alto volumen de procedimientos mínimamente invasivos y una fuerte presencia de fabricantes líderes de dispositivos médicos. La creciente preferencia por las cirugías laparoscópicas, endoscópicas y robóticas en todo el NHS y los hospitales privados sigue fortaleciendo la posición líder del país. Las vías quirúrgicas estructuradas, la integración tecnológica en las salas de operaciones y el énfasis en mejorar los resultados de recuperación de pacientes contribuyen aún más a la dominación sostenida del mercado.
Alemania Minimally Invasive Surgical Instruments Market Insight
Alemania se proyecta que el mercado de instrumentos quirúrgicos mínimamente invasivos es el país de más rápido crecimiento de Europa, expandiéndose en un CAGR estimado del 8,9% entre 2026 y 2033, impulsado por la adopción creciente de tecnologías quirúrgicas de precisión, el aumento de las inversiones en modernización hospitalaria, la creciente población geriátrica que requiere intervenciones quirúrgicas, y el fuerte apoyo gubernamental para la integración avanzada de la tecnología médica. Se espera que la expansión de centros quirúrgicos de alta tecnología y una mayor demanda de sistemas laparoscópicos y robóticos avanzados aceleren el crecimiento del mercado en todo el país.
¿Cuál es el mercado de instrumentos quirúrgicos mínimamente invasivos en Europa
La industria de instrumentos quirúrgicos mínimamente invasivos está dirigida principalmente por empresas bien establecidas, incluyendo:
- Medtronic(Irlanda)
- Johnson & Johnson Services, Inc.(U.S.)
- Stryker (Estados Unidos)
- Smith+ Nephew(U.K.)
- Abbott(U.S.)
- B. Braun SE (Alemania)
- CONMED Corporation(U.S.)
- Boston Scientific Corporation o sus afiliados. (U.S.)
- Zimmer Biomet (Estados Unidos)
- HOYA Corporation (Japón)
- KARL STORZ SE " Co. KG (Alemania)
- Applied Medical Resources Corporation (U.S.)
¿Cuál es el mercado de instrumentos quirúrgicos mínimamente invasivos en Europa
- En abril de 2023, Orthofix Medical Inc. anunció el lanzamiento comercial completo de dos sistemas de retractores de acceso diseñados para procedimientos de columna mínimamente invasivos (MIS), mejorando el acceso quirúrgico y la precisión en las operaciones de espina dorsal
- En agosto de 2023, Orthofix presentó el módulo percutáneo 7D FLASH para cirugía mínimamente invasiva, completando exitosamente sus primeros casos de EE.UU. y ampliando las capacidades de navegación de la columna MIS con la planificación integrada de implantes y herramientas navegadas
- En febrero de 2024, Virtual Incision Corporation recibió autorización de la FDA para el MIRA Surgical System, el primer dispositivo de cirugía robótica miniaturizada del mundo (miniRAS), despejado para procedimientos de colectomía adultos, un avance en plataformas robóticas compactas para MIS
- En junio de 2023, Rob Surgical and Hospital Clínic completó la primera serie de operaciones de pacientes utilizando la plataforma robótica Bitrack, marcando un hito clave en la adopción de nuevos sistemas robóticos dentro de cirugía urológica mínimamente invasiva
- En julio de 2025, SurGenTec lanzó el INSITE Sterile Surgery-Ready Kit, diseñado para procedimientos de fusión articular SI mínimamente invasivos. El sistema pretende reducir el riesgo de infección al tiempo que proporciona una solución racional y rentable para los cirujanos
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











