


Segmentación del mercado europeo de plastificantes sin ftalatos, por tipo (plastificantes monoméricos y poliméricos), compatibilidad con PVC (primario y secundario), aplicación (revestimientos para suelos y paredes, cables, películas y láminas, tejidos recubiertos, adhesivos y selladores, entre otros), usuario final (construcción, automoción, bienes de consumo, deportes y ocio, sanidad, electricidad y electrónica, alimentación y bebidas, entre otros): tendencias del sector y pronóstico hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de los plásticos no politalizados de Europa
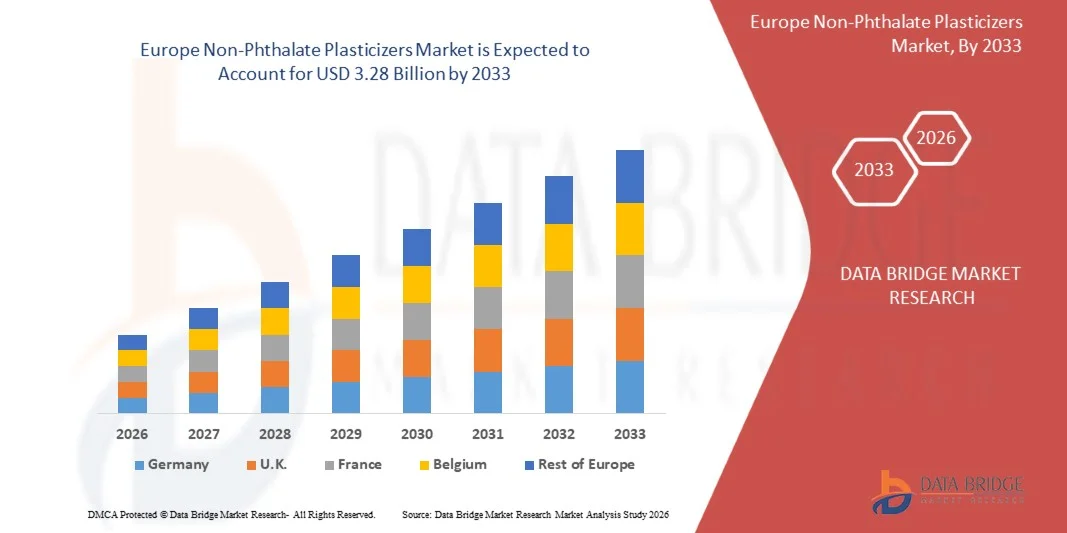
- Según el análisis de Data Bridge Market Research, el tamaño del mercado europeo de plásticos no polilates fue valorado enUSD 1.51 billion in 2025y se espera que alcanceUSD 3.28 mil millones en 2033, aCAGR of 10.1%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por el aumento de las restricciones reglamentarias a los plastificantes basados en ftalatos y el creciente énfasis en la seguridad ambiental y la salud humana, lo que lleva a los fabricantes a desplazarse hacia alternativas más seguras de no ftalato en múltiples industrias
- Además, el aumento de la demanda de plásticos sostenibles, de baja toxicidad y bio-basados en las aplicaciones de la construcción, la automoción, la atención de la salud y los bienes de consumo está acelerando la adopción, lo que contribuye significativamente a la expansión general del mercado
Tamaño del mercado
- Valor mundial del mercado (2025):USD 1.51 billion
- Valor de mercado esperado (2033):3.28 millones de dólares
- Predicción de CAGR (2026-2033):10.1%
¿Cuáles son los principales Takeaways of Europe Non-Phthalate Plasticizers Market
- Los plastificadores no fotalados, utilizados para aumentar la flexibilidad, durabilidad y rendimiento de los polímeros, se están convirtiendo en componentes esenciales en productos flexibles de PVC debido a su perfil de seguridad mejorado y cumplimiento de normas ambientales estrictas
- La demanda cada vez mayor de plásticos no fotalatos está respaldada principalmente por el crecimiento de las actividades de construcción e infraestructura, la expansión de la producción automotriz y el aumento de las aplicaciones sanitarias y de contacto alimentario en las que la seguridad material y el rendimiento a largo plazo son fundamentales
- Alemania dominaba el mercado europeo de plásticos no politalizados en 2025, debido a su fuerte base de fabricación química, la industria avanzada del procesamiento del PVC y la adopción temprana de estrictas normas de seguridad química
- Se espera que el Reino Unido sea la región de más rápido crecimiento en el mercado europeo de productos de plástico no fitalato durante el período previsto debido al creciente énfasis en la seguridad química, la sostenibilidad y el cumplimiento reglamentario en múltiples industrias
- El segmento de plastificantes monoméricos dominaba el mercado con una cuota de mercado del 55,6% en 2025, debido a su fuerte eficiencia de plástico y uso amplio en aplicaciones flexibles de PVC. Los fabricantes prefieren variantes monoméricas debido a su eficacia en función de costos y capacidad para ofrecer una suavidad deseable, durabilidad y rendimiento de procesamiento. Estos plastificantes son ampliamente utilizados en suelos, cables y películas donde se requiere flexibilidad equilibrada y fuerza mecánica. Su compatibilidad con las formulaciones de PVC existentes apoya aún más la adopción a gran escala en aplicaciones industriales y de consumo
Report Scope and Europe Non-Phthalate Plasticizers Market Segmentation
|
Atributos |
Plásticores no polilatos Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Europa
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado europeo de plásticos no polilatos
“Incremento de la adopción de plásticos biobajados y sostenibles”
- Una tendencia prominente en el mercado europeo de plásticos no polilates es la creciente adopción de plásticos bio-basados y sostenibles, impulsados por el aumento de la conciencia ambiental y regulaciones globales más estrictas sobre el uso químico peligroso. Los fabricantes están cambiando activamente hacia alternativas renovables y de baja toxicidad para alcanzar objetivos de sostenibilidad manteniendo al mismo tiempo estándares de rendimiento en aplicaciones flexibles de PVC
- Por ejemplo, BASF ha ampliado su cartera de plastificadores bio-basados no-ftalatos bajo sus gamas Hexamoll y Palatinol, apoyando la reducción de la huella de carbono y el cumplimiento de la seguridad en los productos industriales y de consumo. Estas soluciones se utilizan cada vez más en suelos, cables y materiales interiores donde las certificaciones de sostenibilidad se vuelven obligatorias
- La industria de la construcción es testigo de la creciente adopción de plásticos sostenibles, ya que las normas de construcción verdes enfatizan materiales de baja emisión y reciclables. Esta tendencia está reforzando la demanda de opciones no ftalizadas en revestimientos murales, suelos y membranas de techo utilizadas en infraestructura residencial y comercial
- Los fabricantes automotrices están integrando los plastificadores bio-basados para soportar el peso ligero y el cumplimiento ambiental en componentes interiores. Esto refuerza el papel de los plastificantes no ftalatos en el logro de la durabilidad a largo plazo, a la vez que cumplen parámetros de sostenibilidad cambiantes
- Los sectores de la atención de la salud y los bienes de consumo están favoreciendo cada vez más a los plásticos sostenibles para reducir la exposición a sustancias nocivas. Este cambio está acelerando la innovación en formulaciones bio-derivadas que se alinean con las expectativas de seguridad y regulación
- El creciente interés en las prácticas de economía circular refuerza aún más esta tendencia, ya que los fabricantes invierten en soluciones de plástico sostenible que equilibran el rendimiento, la seguridad y la responsabilidad ambiental en las industrias mundiales de uso final
Europe Non-Phthalate Plasticizers Market Dynamics
Conductor
“Growing Demand for Safe, Non-Toxic Materials”
- La creciente demanda de materiales seguros y no tóxicos en varias industrias es un motor clave del mercado europeo de plásticos no peditalizados, ya que los organismos reguladores y los consumidores priorizan cada vez más la salud humana y la seguridad ambiental. Esta demanda está remodelando la selección de materiales en aplicaciones que implican un contacto humano cercano y una exposición a largo plazo
- Por ejemplo, Eastman Chemical Company suministra plastificantes no ftalatos como Eastman 168, que son ampliamente adoptados en envases alimenticios, dispositivos médicos y productos de cuidado infantil debido a su perfil de seguridad comprobado. Estos materiales ayudan a los fabricantes a cumplir con los reglamentos establecidos por organizaciones como la FDA estadounidense y la Agencia Europea de Productos Químicos
- El sector sanitario está impulsando significativamente esta demanda como hospitales y fabricantes de dispositivos médicos buscan materiales con mínima lixiviación y toxicidad. Los plastificantes no ftalatos se utilizan cada vez más en tubos médicos, bolsas IV y dispositivos desechables para mejorar la seguridad del paciente
- Los fabricantes de bienes de consumo también están en transición hacia plásticos más seguros para satisfacer las crecientes expectativas de los consumidores para los productos domésticos y personales no tóxicos. Este cambio influye en la adopción a gran escala en juguetes, muebles y artículos de plástico diarios
- En general, el requisito de ampliación de los materiales no tóxicos en las industrias reguladas y orientadas al consumidor es posicionar los plásticos no ftalizados como componentes esenciales en las formulaciones modernas de polímeros
Restraint/Challenge
“High Production Costs and Limited Availability of Raw Materials”
- El Mercado de Plásticos No Populares de Europa enfrenta desafíos relacionados con altos costos de producción y disponibilidad limitada de materias primas adecuadas, lo que puede restringir la adopción a gran escala en aplicaciones sensibles a los costos. Producir formulaciones avanzadas de no ftalato a menudo requiere materias primas especializadas y técnicas de procesamiento complejas
- Por ejemplo, Evonik Industries se basa en alcoholes de alta pureza y intermediarios especializados para fabricar sus plásticos no ftalatos, aumentando la dependencia de cadenas de suministro de materia prima estables. Las fluctuaciones de la disponibilidad y los precios de estos insumos pueden afectar directamente los costos de fabricación
- La dependencia de las materias primas bio-basadas o especializadas aumenta aún más las presiones de costos, ya que estos recursos suelen estar sujetos a variabilidad agrícola y opciones limitadas de abastecimiento. Esto puede afectar la consistencia de la oferta y la estabilidad de precios para los fabricantes
- Las necesidades estrictas de calidad y rendimiento también aumentan la complejidad de la producción, lo que requiere controles avanzados de procesamiento y estándares de pruebas. Estos factores contribuyen a ciclos de producción más largos y a gastos operacionales más altos
- El desafío de equilibrar el desempeño, el cumplimiento de la reglamentación y la eficiencia en función de los costos sigue limitando la expansión del mercado en regiones sensibles a los precios. Hacer frente a la optimización de la oferta y la producción de materias primas sigue siendo fundamental para mejorar la asequibilidad y la adopción más amplia de los plásticos no ftalatos
¿Cómo se segmenta el mercado europeo de plásticos no politalizados
El mercado está segmentado por tipo, compatibilidad con PVC, aplicación y usuario final.
• Por tipo
Sobre la base del tipo, el mercado europeo de plásticos no polimetálicos se segmenta en plásticos monoméricos y plásticos poliméricos. El segmento de plastificantes monoméricos dominaba el mercado con la mayor cuota de ingresos del 55,6% en 2025, impulsada por su fuerte eficiencia plástica y uso amplio en aplicaciones flexibles de PVC. Los fabricantes prefieren variantes monoméricas debido a su eficacia en función de costos y capacidad para ofrecer una suavidad deseable, durabilidad y rendimiento de procesamiento. Estos plastificantes son ampliamente utilizados en suelos, cables y películas donde se requiere flexibilidad equilibrada y fuerza mecánica. Su compatibilidad con las formulaciones de PVC existentes apoya aún más la adopción a gran escala en aplicaciones industriales y de consumo.
Se prevé que el segmento de plastificantes poliméricos registrará el crecimiento más rápido de 2026 a 2033, apoyado por la creciente demanda de materiales de baja migración y alto rendimiento. Los plásticos poliméricos ofrecen una resistencia superior a la volatilidad, la extracción y el envejecimiento, haciéndolos adecuados para aplicaciones de larga vida y alta temperatura. Aumentar la presión regulatoria sobre la seguridad material y la durabilidad está acelerando su adopción en productos de PVC automotriz, médica y especialidad.
• Compatibilidad de PVC
Sobre la base de la compatibilidad con el PVC, el mercado se segmenta en plásticos primarios y secundarios. El segmento de plastificantes primarios mantuvo la cuota de mercado dominante en 2025, debido a su capacidad de proporcionar el principal efecto de plastificante manteniendo una fuerte compatibilidad con resina de PVC. Estos plastificantes son ampliamente utilizados como componente principal en formulaciones flexibles de PVC para materiales de construcción, cables y telas recubiertas. Su eficiencia para mejorar la elasticidad, la laborabilidad y el rendimiento a largo plazo impulsa una demanda consistente. La disponibilidad de múltiples opciones primarias bio-basadas y no tóxicas refuerza aún más su posición de mercado.
Se espera que el segmento de plastificantes secundarios crezca a la velocidad más rápida durante el período de pronóstico, impulsado por su creciente utilización como potenciadores de rendimiento junto con los plastificantes primarios. Los plastificadores secundarios ayudan a mejorar la resistencia a la llama, la optimización de costos y propiedades mecánicas específicas. La creciente personalización de compuestos de PVC para usos industriales de nicho está apoyando la rápida expansión de este segmento.
• Por aplicación
Sobre la base de la aplicación, el mercado europeo de plásticos no polilates se segmenta en revestimientos de suelo y pared, alambre y cable, películas y láminas, telas recubiertas, adhesivos y selladores, y otros. El segmento de revestimientos de suelo y pared dominaba el mercado en 2025, apoyado por un alto consumo de PVC flexible en construcción residencial y comercial. En esta aplicación se prefieren cada vez más los plásticos no ftalatos debido a preocupaciones de calidad del aire interior y estándares de seguridad más estrictos. Su capacidad para proporcionar durabilidad, flexibilidad y resistencia a la mancha soporta el uso de gran volumen. Las actividades continuas de desarrollo y renovación de la infraestructura sostienen aún más la demanda.
Se prevé que el segmento de cable y cable será testigo del crecimiento más rápido de 2026 a 2033, impulsado por la expansión de la transmisión de energía, las telecomunicaciones y las instalaciones de energía renovable. Los plasticizadores no ftalatos mejoran el rendimiento de aislamiento, la resistencia al calor y el cumplimiento de seguridad en los cables. El aumento de las inversiones en redes inteligentes y vehículos eléctricos está acelerando aún más el crecimiento en esta aplicación.
• Por Final-User
Sobre la base del usuario final, el mercado se segmenta en la construcción y construcción, automoción, bienes de consumo, deportes y ocio, salud, electricidad y electrónica, alimentos y bebidas, y otros. El segmento de construcción y construcción representó la mayor cuota de mercado en 2025, impulsada por el uso amplio de productos flexibles de PVC en suelos, membranas de techo, tuberías y revestimientos de pared. Cada vez se adoptan más plásticos no ftalatos para cumplir con los estándares de construcción verde y los requisitos reglamentarios. Su larga vida útil y estabilidad de rendimiento apoyan el uso generalizado en proyectos a gran escala.
Se espera que el segmento de salud registre el crecimiento más rápido durante el período previsto, apoyado por la creciente demanda de productos médicos seguros y biocompatibles. Los plastificantes no ftalatos se prefieren en los tubos médicos, bolsas de sangre y dispositivos desechables debido a la baja toxicidad y los riesgos de lixiviación reducidos. El aumento del gasto sanitario y las normas más estrictas de seguridad material están acelerando la adopción en aplicaciones médicas.
Europe Non-Phthalate Plasticizers Market Regional Analysis
- Alemania dominaba el mercado europeo de plásticos no polilates con la mayor cuota de ingresos en 2025, impulsado por su fuerte base de fabricación química, la industria avanzada del procesamiento de PVC y la adopción temprana de estrictas regulaciones de seguridad química
- La infraestructura industrial bien desarrollada del país y el estricto cumplimiento de las regulaciones REACH de la UE siguen apoyando la adopción generalizada de plásticos no ftalizados en aplicaciones de construcción, automoción, salud y bienes de consumo
- La creciente concentración en materiales sostenibles, la fuerte demanda de plásticos de baja toxicidad y alto rendimiento, el aumento de las inversiones en la fabricación ecológica, y la presencia de empresas químicas mundiales líderes refuerzan la posición líder de Alemania. La innovación continua en plásticos bio-basados, la alineación con las directivas ambientales de la UE y los contratos de suministro a largo plazo con los fabricantes de aguas abajo garantizan el dominio de Alemania en el mercado europeo de plásticos no-patalados
U.K. Europe Non-Phthalate Plasticizers Market Insight
Se prevé que el Reino Unido registrará el CAGR más rápido en el mercado europeo de plásticos no fitalato de 2026 a 2033, apoyado por el creciente énfasis en la seguridad química, la sostenibilidad y el cumplimiento regulatorio en múltiples industrias. Por ejemplo, el aumento de la adopción de plásticos no ftalatos por compuestos de PVC basados en el Reino Unido que suministran sectores de construcción y salud, apoyados por proveedores como INEOS, está mejorando la seguridad material y el rendimiento ambiental. La creciente concentración en materiales de construcción verdes, la expansión de la fabricación de dispositivos médicos y sanitarios y el aumento de la conciencia de los riesgos de salud relacionados con el ftalato están acelerando la adopción del mercado. La firme supervisión reglamentaria, las inversiones en innovación material sostenible y la alineación con las normas químicas nacionales y de la UE refuerzan aún más la posición del Reino Unido como el mercado de mayor crecimiento en la región.
Francia Europa no-Phthalate Plasticizers Market Insight
Se espera que Francia experimente un crecimiento constante durante el 2026-2033, impulsado por la creciente demanda de materiales plásticos más seguros en la construcción, bienes de consumo y aplicaciones sanitarias. Aumentar el énfasis en la protección ambiental, la modernización de los procesos industriales y la adopción más amplia de plásticos no ftalatos en productos flexibles de PVC apoyan la expansión del mercado. La colaboración entre los fabricantes franceses y los proveedores internacionales de productos químicos, junto con la preferencia por formulaciones compatibles con la reglamentación y sostenibles, alienta la adopción constante. El enfoque del país en las iniciativas de eco-diseño, economía circular y el cumplimiento de los marcos de seguridad química de la UE refuerza el crecimiento estable de Francia dentro del mercado europeo de plásticos no-patalados.
¿Cuál es el Mercado de Plásticos No Populares de Europa
La industria de los plásticos no ftalatos está dirigida principalmente por empresas bien establecidas, incluyendo:
- Plastics Corp (U.S.)
- Harman Corporation (Estados Unidos)
- Evonik Industries AG(Alemania)
- Eastman Chemical Company(U.S.)
- DIC CORPORATION(Japón)
- Kao Corporation (Japón)
- LG Chem(Corea del Sur)
- Perstorp (Suecia)
- UPC Technology Corporation (Taiwan)
- Kaifeng Jiuhong Chemical Co., Ltd. (China)
- Henan GO Biotech Co.,Ltd (China)
- Valtris Specialty Chemicals (Estados Unidos)
- Velsicol Chemical LLC (U.S.)
- Ferro Corporation (Estados Unidos)
- Mitsubishi Chemical Corporation (Japón)
Últimos desarrollos en Europa Mercado de Plásticos No Phthalate
- En enero de 2024, Evonik Industries amplió su cartera de productos químicos sostenibles con el lanzamiento de un plástico no fotalato de alto rendimiento diseñado para aplicaciones sensibles como tubos médicos y envoltorios alimentarios. Esta innovación se ajusta al compromiso de Evonik con soluciones ecológicas, ofreciendo mayor seguridad y rendimiento al tiempo que reduce la dependencia de los ftalatos tradicionales. El nuevo plastificante garantiza una baja migración y durabilidad, lo que lo hace ideal para industrias que requieren estándares de materiales estrictos
- En enero de 2024, Perstorp presentó Pevalen Pro 100, un revolucionario plástico no ftalato hecho de carbono 100% renovable utilizando principios de equilibrio masivo. Esta innovación mejora significativamente la sostenibilidad de aplicaciones flexibles de PVC, reduciendo la huella de carbono del producto en aproximadamente un 80% en comparación con alternativas basadas en fósiles. Diseñado para mantener alto rendimiento mientras mejora el impacto ambiental, Pevalen Pro 100 redefines tecnología de plástico PVC. Su desarrollo refleja la dedicación de Perstorp a soluciones sostenibles, garantizando durabilidad y eficiencia sin comprometer la seguridad o calidad
- En diciembre de 2023, Aekyung Chemical de Corea del Sur adquirió un 50% de participación en VPCHEM, la subsidiaria basada en Vietnam de LG Chem especializada en producción y ventas de plástico. Este movimiento estratégico tiene como objetivo fortalecer la presencia de Aekyung Chemical en el mercado de los plastificantes, incluyendo alternativas no ftalizadas. Con esta adquisición, Aekyung Chemical amplía su capacidad de producción y se posiciona para satisfacer la creciente demanda mundial de plásticos ecológicamente racionales. El acuerdo aumenta su capacidad para ofrecer soluciones sostenibles a los mercados norteamericanos y europeos, manteniendo al mismo tiempo una fuerte posición en Asia
- En diciembre de 2022, Hanwha Solutions introdujo Eco-DEHCH, un plastificador libre de ftalato diseñado para una resistencia al calor excepcional y al frío, lo que lo hace ideal para aplicaciones al aire libre. Esta innovación se alinea con el compromiso de Hanwha Solutions con materiales sostenibles, ofreciendo una alternativa ecológica a los plásticos tradicionales. Al ampliar su gama de productos, la empresa tiene como objetivo satisfacer la creciente demanda mundial de plásticos más seguros y de alto rendimiento. Eco-DEHCH es reconocido por su durabilidad y beneficios ambientales, reforzando la posición de Hanwha en el mercado
- En abril de 2021, Eastman Chemical Company adquirió 3F Feed & Food, líder europeo en aditivos para alimentos animales y alimentos humanos. Esta adquisición estratégica fortalece el negocio de nutrición animal de Eastman, integrando la experiencia de 3F en su segmento de productos funcionales de Aditivos. El movimiento mejora la capacidad de Eastman para desarrollar soluciones de próxima generación, apoyando las tendencias de sostenibilidad global y mejorando la productividad agrícola. Con los derivados de ácido orgánico y fitogénicos de 3F, Eastman amplía su cartera para satisfacer la creciente demanda de aditivos más seguros y de alto rendimiento
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











