



Segmentación del mercado europeo de imágenes quirúrgicas por tecnología (arcos en C con intensificador de imagen, arcos en C con detector de pantalla plana), aplicación (cirugías ortopédicas y traumatológicas, neurocirugías, cirugías cardiovasculares, cirugías gastrointestinales y otras aplicaciones), producto (arcos en C móviles, miniarcos en C, endoscopia, laparoscopia, angiografía, sistemas de navegación quirúrgica y otros), modalidad ( resonancia magnética , rayos X, tomografía computarizada, imágenes ópticas, nucleares y ecografía), usuario final (hospitales, clínicas y otros): tendencias del sector y pronóstico hasta 2033.
Europa Surgical Imaging Market Size
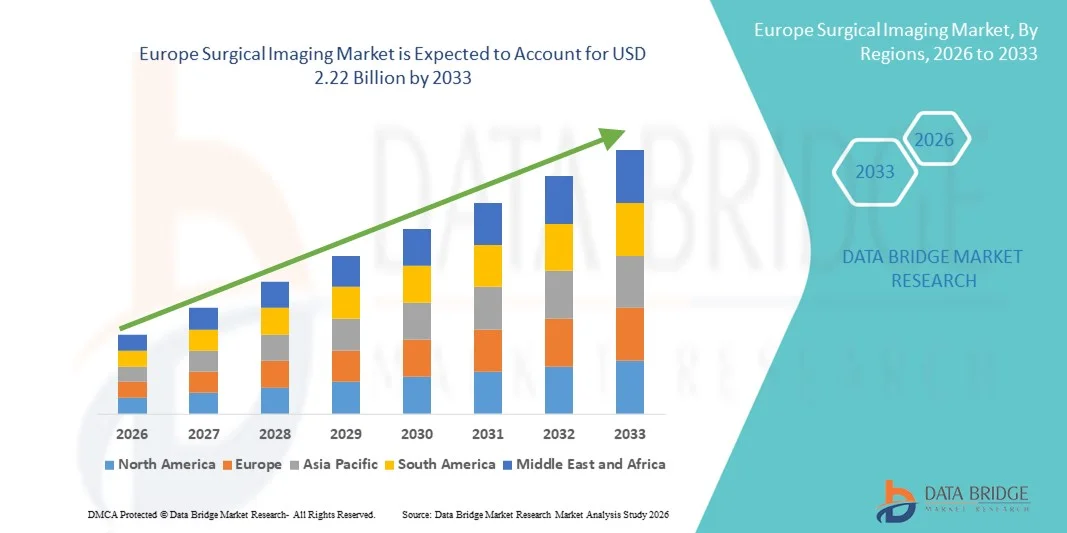
- Según Data Bridge Market Research Analysis the Europe Surgical Imaging market size was valued atUSD 1.55 billion in 2025y se espera que alcanceUSD 2.22 mil millones en 2033, aCAGR of 4.60%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente adopción de tecnologías avanzadas de imagen e innovaciones tecnológicas en procedimientos quirúrgicos, lo que da lugar a una mayor precisión, una reducción de los tiempos de funcionamiento y mejores resultados de los pacientes
- Además, el aumento de la demanda de cirugías mínimamente invasivas, las crecientes inversiones en infraestructura sanitaria moderna, y la necesidad de imágenes intraoperatorias en tiempo real están acelerando la captación de soluciones de imágenes quirúrgicas, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 1.55 billion
- Valor de mercado esperado (2033):USD 2.22 billion
- CAGR prefabricado (2026–2033):4.60%
Europe Surgical Imaging Market Analysis
- Los sistemas de imágenes quirúrgicas, que proporcionan visualización en tiempo real y orientación intraoperatoria durante los procedimientos quirúrgicos, son cada vez más esenciales para mejorar la precisión, reducir los tiempos de funcionamiento y mejorar los resultados de los pacientes en hospitales y centros quirúrgicos especializados
- La creciente demanda de imágenes quirúrgicas se alimenta principalmente por la creciente adopción de procedimientos mínimamente invasivos, el aumento de las inversiones en infraestructura sanitaria y la creciente preferencia por soluciones avanzadas de imagen que permiten cirugías más seguras y eficientes
- El Reino Unido dominó el mercado de imágenes quirúrgicas con la mayor cuota de ingresos del 28,9% en 2025, impulsado por la alta adopción de tecnologías avanzadas de imágenes intraoperatorias, infraestructura sanitaria bien establecida y una fuerte presencia de fabricantes líderes de dispositivos médicos. El país representó una parte significativa de los ingresos regionales debido al uso generalizado de sistemas intraoperatorios de resonancia magnética, tomografía computarizada y fluoroscopia avanzada en hospitales terciarios y centros quirúrgicos especializados
- Se espera que Canadá sea el país de más rápido crecimiento en el mercado de imágenes quirúrgicas durante el período previsto, expandiéndose en un CAGR de 8,7% de 2026 a 2033, apoyado por el aumento de las inversiones en modernización hospitalaria, el aumento de la adopción de cirugías mínimamente invasivas, la expansión de la infraestructura avanzada de los quirófanos y las iniciativas de salud gubernamentales favorables que promueven la integración de la tecnología médica
- El segmento de las armas C de intensificación de la imagen dominó la mayor cuota de ingresos del mercado del 46,3% en 2025, debido a su presencia de larga data en los hospitales y la confiabilidad establecida para las imágenes intraoperatorias
Report Scope and Surgical Imaging Market Segmentation
|
Atributos |
Imágenes quirúrgicas del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Europa
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
Europa Surgical Imaging Market Trends
Conveniencia mejorada a través de sistemas avanzados de imágenes quirúrgicas
- Una tendencia significativa y aceleradora en el mercado europeo de imágenes quirúrgicas es la creciente adopción de tecnologías de imagen de alta resolución, visualización intraoperatoria en tiempo real y plataformas de imagen integradas
- Estas innovaciones están mejorando la precisión quirúrgica, reduciendo el tiempo de operación y mejorando los resultados de los pacientes en múltiples especialidades, incluyendo neurocirugía, ortopédicos y cirugía cardiovascular
- Por ejemplo, hospitales como la Clínica Mayo y la Clínica Cleveland han implementado sistemas intraoperatorios de TC y RM, permitiendo a los cirujanos visualizar la anatomía en tiempo real y tomar decisiones más precisas durante procedimientos complejos
- Los sistemas de imagen modernos permiten ahora una integración perfecta de múltiples modalidades de imagen, como resonancia magnética, tomografía computarizada y fluoroscopia, en un solo flujo de trabajo quirúrgico, mejorando la precisión y eficiencia en las salas de operaciones
- La tendencia hacia la imagen multimodal y la integración digital está remodelando las expectativas quirúrgicas, lo que lleva a una adopción más amplia de plataformas avanzadas de imagen en todas las instituciones de salud públicas y privadas
- En consecuencia, empresas como Siemens Healthineers y GE Healthcare están desarrollando soluciones de imagen quirúrgica de próxima generación que combinan visualización de alta definición, análisis avanzado de software y diseños ergonómicos adaptados para salas de operaciones
- La demanda de sistemas avanzados de imágenes quirúrgicas está creciendo rápidamente en hospitales, centros quirúrgicos especializados e institutos de investigación, ya que los proveedores de atención médica priorizan cada vez más la seguridad del paciente, la eficiencia operacional y la precisión clínica
Europe Surgical Imaging Market Dynamics
Conductor
Demanda creciente de cirugía de precisión y procedimientos mínimamente invasivos
- La creciente preferencia por las cirugías mínimamente invasivas y guiadas por imágenes, junto con el aumento de los volúmenes quirúrgicos y los procedimientos complejos, es un importante motor del crecimiento del mercado
- Por ejemplo, en 2025, Johns Hopkins Hospital integró imágenes laparoscópicas de alta definición y sistemas de navegación 3D en sus suites quirúrgicas, mejorando los resultados en oncología y cirugías cardiovasculares
- Hospitales y centros quirúrgicos están invirtiendo en sistemas avanzados de imagen para reducir errores intraoperatorios, acortar los tiempos de procedimiento y mejorar la recuperación postoperatoria
- Aumentar la adopción de cirugías con ayuda digital y robótica, junto con el enfoque de los proveedores de atención médica en precisión y eficiencia, continúa impulsando el mercado de imágenes quirúrgicas hacia adelante
- Ampliar la infraestructura quirúrgica, la financiación gubernamental para la modernización de los hospitales y aumentar la conciencia de los beneficios avanzados de las imágenes entre los médicos están impulsando el crecimiento del mercado
Restraint/Challenge
High Capital Investment and Operational Complexity
- Los altos costos iniciales de inversión para el equipo avanzado de imágenes, junto con los gastos operacionales y de mantenimiento, pueden plantear retos para los hospitales y centros quirúrgicos más pequeños, limitando la adopción en ciertas regiones
- Por ejemplo, el costo de instalar una sala de operaciones híbrida equipada con sistemas intraoperatorios de TC y angiografía en un hospital de tamaño mediano en Canadá superó los 5 millones de dólares, lo que dificulta que las instalaciones más pequeñas adopten esas tecnologías
- Además, la complejidad de operar e integrar múltiples modalidades de imagen requiere técnicos especializados y cirujanos capacitados en flujos de trabajo avanzados, lo que puede retrasar la implementación
- Las políticas limitadas de reembolso de ciertos procedimientos de diagnóstico por imágenes de alta gama en las regiones en desarrollo también pueden obstaculizar la adopción, en particular para sistemas costosos o altamente especializados
- Superar estos desafíos mediante diseños de sistemas eficaces en función de los costos, programas de formación integral e iniciativas de financiación gubernamentales o privadas será esencial para asegurar una adopción más amplia y un crecimiento sostenido de las tecnologías de imagen quirúrgica
Europa Surgical Imaging Market Scope
El mercado se segmenta sobre la base de tecnología, aplicación, producto, modalidad y usuario final.
- By Technology
Sobre la base de la tecnología, el mercado se segmenta en anillos C de intensificadores de imágenes y paneles planos detectores de alarmas C. El segmento de las armas C de intensificación de imagen dominó la mayor parte de ingresos del mercado del 46,3% en 2025, debido a su presencia de larga data en los hospitales y la fiabilidad establecida para la imagen intraoperatoria. Estos sistemas proporcionan fluoroscopia de alta resolución adecuada para cirugías ortopédicas, traumáticas y cardiovasculares. La familiaridad física y la facilidad de integración con las suites quirúrgicas existentes mejoran la adopción. El segmento se beneficia de la eficacia en función de los costos en relación con las nuevas tecnologías. La compatibilidad con flujos de trabajo quirúrgicos de múltiples especialidades fortalece la demanda. Programas de capacitación para cirujanos mejoran la confianza clínica. Las fuertes políticas de reembolso apoyan la adquisición de hospitales. La simplicidad de mantenimiento y la disponibilidad de unidades renovadas aumentan la adopción. Ampliar los volúmenes de cirugía ortopédica y traumatológica sustentan la utilización. Las aprobaciones reglamentarias facilitan el despliegue. La integración con herramientas de navegación quirúrgica amplía las aplicaciones clínicas. Mejoras digitales continuas mejora la calidad de imagen. El segmento sigue siendo preferido tanto en hospitales privados como públicos.
Se espera que el segmento C de detector de paneles planos sea testigo de la CAGR más rápida de 12,9% de 2026 a 2033, impulsada por resolución de imagen superior y menor exposición a la radiación. El aumento de la adopción en procedimientos mínimamente invasivos alimenta el crecimiento. Los hospitales invierten cada vez más en sistemas de paneles planos para cirugías guiadas por precisión. La integración con imágenes 3D y navegación soporta intervenciones complejas. Mejoras tecnológicas en la sensibilidad del detector realzan la precisión clínica. La expansión de centros quirúrgicos especializados acelera la adopción. Políticas de reembolso favorables para las compras de unidades de alta tecnología. Aumentar la conciencia entre los cirujanos acerca de la adopción de beneficios por imágenes avanzadas. Unidades de panel plana móvil proporcionan flexibilidad en ORs. Continuo R distante en algoritmos de software e imagen mejora el rendimiento. Los cirujanos prefieren sistemas de paneles planos para la visualización en tiempo real. La demanda de pacientes para procedimientos mínimamente invasivos apoya el crecimiento. Las asociaciones entre hospitales y fabricantes facilitan un despliegue más rápido.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en cirugías ortopédicas y traumatológicas, neurocirugías, cirugías cardiovasculares, cirugías gastrointestinales y otras aplicaciones. El segmento de cirugías ortopédicas y traumatológicas dominaba la mayor parte de ingresos del mercado del 42,7% en 2025, debido a la alta prevalencia de fracturas, reemplazos articulares y trastornos musculoesqueléticos en América del Norte. Los hospitales utilizan ampliamente las armas C para las imágenes intraoperatorias durante la fijación de fracturas y los procedimientos espinal. Los altos volúmenes quirúrgicos en los departamentos ortopédicos sostienen la adopción. La cobertura de reembolso apoya la adquisición. Los cirujanos prefieren imágenes en tiempo real para intervenciones complejas. Ampliar los centros ortopédicos ambulatorios aumenta la penetración del mercado. Las mejoras tecnológicas en las armas C aumentan la precisión. Los programas de capacitación mejoran la competencia clínica. La integración con herramientas de navegación fortalece los resultados. Los hospitales de múltiples especialidades se benefician de aplicaciones de imagen flexibles. La demanda es impulsada por un envejecimiento de la población y lesiones deportivas. Las armas portátiles aumentan la usabilidad de punto de cuidado.
Se espera que el segmento de neurocirugias sea testigo de la CAGR más rápida del 13,5% entre 2026 y 2033, impulsada por la creciente demanda de cirugías cerebrales y espinacas mínimamente invasivas. La imagen de alta resolución proporciona una visualización precisa de estructuras neuronales. Los centros neuroquirúrgicos especializados se están expandiendo, alimentando la adopción. La integración con la navegación y la IRM intraoperatoria mejora la precisión quirúrgica. Los avances tecnológicos reducen las tasas de complicación. Los programas de capacitación aumentan la adopción entre neurocirujanos. El reembolso del Gobierno por los procedimientos avanzados contribuye al crecimiento. La preferencia del paciente por técnicas mínimamente invasivas acelera la absorción. Los hospitales invierten en imágenes de vanguardia para mejorar los resultados. La compatibilidad con paneles planos y sistemas móviles aumenta la flexibilidad. El aumento de la prevalencia de trastornos neurológicos apoya la demanda. La colaboración entre fabricantes e instituciones académicas facilita la innovación.
- Por producto
Sobre la base del producto, el mercado se segmenta en brazos C móviles, mini brazos C, endoscopia, laparoscopia, angiografía, sistemas de navegación quirúrgica y otros. El segmento C-armas móviles dominaba la mayor cuota de ingresos del mercado de 44.1% en 2025, debido a la portabilidad, facilidad de uso e integración con múltiples procedimientos quirúrgicos. Los hospitales se benefician del despliegue flexible en las salas de operaciones. La eficacia en función de los costos en comparación con los sistemas fijos fortalece la adopción. La aplicabilidad multiespecial aumenta la penetración del mercado. El mantenimiento y el apoyo a los servicios están ampliamente disponibles. La expansión de centros quirúrgicos ambulatorios impulsa la adopción. Los altos volúmenes de procedimiento en cirugías ortopédicas, traumáticas y cardiovasculares sostienen la demanda. Las interfaces fáciles de usar mejoran la eficiencia del flujo de trabajo. Las aprobaciones regulatorias apoyan la adquisición. Las unidades móviles renovadas amplían el acceso en hospitales más pequeños. La integración con herramientas de navegación aumenta la precisión. Mejoras tecnológicas de calidad de imagen. Los hospitales siguen favoreciendo unidades móviles para la flexibilidad.
Se espera que el segmento de sistemas de navegación quirúrgica sea testigo de la CAGR más rápida del 13,2% entre 2026 y 2033, impulsada por el aumento de la preferencia por cirugías guiadas por precisión. La adopción es acelerada por procedimientos ortopédicos complejos, neuroquirúrgicos y cardiovasculares. La integración con imágenes intraoperatorias mejora la precisión. Las políticas de reembolso favorables apoyan las compras. El entrenamiento de cirujanos y la familiaridad mejoran la adopción. La expansión de centros especializados fomenta la absorción. Las colaboraciones entre fabricantes y hospitales facilitan el despliegue. Los avances tecnológicos aumentan la usabilidad del software. La demanda de pacientes para procedimientos más seguros y mínimamente invasivos promueve el uso. Los hospitales invierten en sistemas de navegación para mejorar los resultados. La integración con cirugías con ayuda robótica apoya el crecimiento del mercado. Actualizaciones continuas de software y hardware aumentan la funcionalidad. Aumentar la conciencia de los beneficios clínicos impulsa la adopción.
- Por modalidad
Sobre la base de la modalidad, el mercado se segmenta en resonancia magnética, radiografía, tomografía computarizada, imagen óptica, nuclear y ultrasonido. El segmento de rayos X dominó la mayor cuota de ingresos del mercado del 45,6% en 2025, debido a su eficacia en función de los costos, amplia disponibilidad y versatilidad intraoperatoria. Los hospitales utilizan ampliamente las armas de rayos X para procedimientos ortopédicos, de trauma y cardiovasculares. La compatibilidad con los sistemas móviles y fijos aumenta la adopción. Los fuertes reembolsos y las aprobaciones regulatorias apoyan la penetración. Los volúmenes altos de pacientes impulsan la demanda. Los programas de capacitación mejoran la competencia. Las mejoras tecnológicas aumentan la resolución y reducen la radiación. La integración con flujos de trabajo quirúrgicos garantiza eficiencia. Las unidades renovadas aumentan la accesibilidad. La expansión de los departamentos quirúrgicos sostiene el crecimiento. La imagen fiable refuerza la preferencia clínica. Los hospitales invierten continuamente en armas de rayos X para soportar altas cargas de procedimiento.
Se espera que el segmento de RM sea testigo de la CAGR más rápida del 12,8% de 2026 a 2033, impulsada por la adopción creciente en intervenciones neuroquirúrgicas y cardiovasculares. Los sistemas de imagen compatibles con IRM permiten una visualización detallada del tejido blando. La expansión de los hospitales especializados acelera el despliegue. La integración con herramientas de navegación y planificación mejora la precisión. La preferencia de procedimiento mínimamente invasiva alimenta el crecimiento. La financiación y el reembolso del Gobierno fomentan la adquisición. Los avances tecnológicos aumentan la claridad de la imagen y la eficiencia operacional. La conciencia del cirujano apoya la adopción. La colaboración con los proveedores facilita el despliegue de OR. La RM avanzada reduce las complicaciones, promoviendo el uso. Los programas de capacitación aseguran un funcionamiento eficaz. Aumentar la demanda de un crecimiento preciso de las imágenes intraoperatorias.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en hospitales, clínicas y otros. El segmento de los hospitales dominaba la mayor parte de los ingresos del mercado del 48,2% en 2025, debido a grandes volúmenes quirúrgicos y a la infraestructura establecida. Los hospitales implementan múltiples modalidades de imagen para cirugías ortopédicas, cardiovasculares y neurocirugias. El poder de compra permite la adquisición de armas C de alta gama. Los centros quirúrgicos multiespecialmente mejoran la utilización. Las políticas de reembolso apoyan las adquisiciones. La disponibilidad de personal capacitado garantiza un funcionamiento eficaz. Mejoras continuas de los resultados clínicos. La expansión de la unidad de trauma y ortopedia sostiene la demanda. La integración con los sistemas de navegación mejora la precisión. La investigación y los ensayos clínicos promueven la adopción. Las asociaciones con fabricantes apoyan el acceso a las innovaciones. El rendimiento de alta paciente justifica múltiples instalaciones.
Se espera que los centros quirúrgicos ambulatorios sean testigos de la CAGR más rápida del 13,7% entre 2026 y 2033, impulsada por procedimientos ambulatorios y mínimamente invasivos. Soluciones de imagen móviles y compactas se adaptan al espacio OR limitado. Aumentar los procedimientos ortopédicos, cardiovasculares y neuroquirúrgicos de atención diurna aumentan la adopción. El reembolso favorable es compatible con las adquisiciones. La integración con las armas C portátiles mejora la eficiencia procesal. El entrenamiento del personal mejora la competencia por imágenes. Ampliación de redes ambulatorias impulsa el despliegue del equipo. Preferencia del paciente para una recuperación más rápida y estancias más cortas demanda de combustibles. Los avances tecnológicos reducen la huella y mejoran la usabilidad. Las asociaciones de fabricantes permiten mejoras oportunas. La conciencia de los beneficios avanzados de la imagen promueve la adopción. Los volúmenes de procedimientos crecientes sostienen la expansión continua del mercado.
Europe Surgical Imaging Market Regional Analysis
- Europa dominó el mercado de imágenes quirúrgicas con la mayor cuota de ingresos del 41,5% en 2025, impulsada por infraestructuras sanitarias avanzadas, la adopción creciente de procedimientos quirúrgicos mínimamente invasivos y una fuerte presencia de fabricantes líderes de dispositivos médicos. Los hospitales y centros quirúrgicos especializados de toda la región están invirtiendo cada vez más en sistemas intraoperatorios de alta resolución, herramientas de navegación quirúrgica y plataformas de imagen integradas para mejorar la precisión quirúrgica y mejorar los resultados del paciente
- Por ejemplo, los hospitales líderes en el Reino Unido han implementado sistemas avanzados de TC intraoperatorio y RM para mejorar la precisión en neurocirugía, ortopédica y procedimientos cardiovasculares, fortaleciendo la posición de liderazgo del país dentro de Europa
- El crecimiento de la región está respaldado además por inversiones de alto nivel R.D, apoyo regulatorio para tecnologías innovadoras de imagen, y un marco de reembolso bien establecido, facilitando la rápida adopción de soluciones de imagen quirúrgica de próxima generación.
U.K. Surgical Imaging Market Insight
El mercado de imágenes quirúrgicas del Reino Unido dominaba el mercado europeo de imágenes quirúrgicas en 2025, con un 28,9% del total de ingresos regionales. El crecimiento es impulsado por la alta adopción de tecnologías avanzadas de imagen intraoperatoria, infraestructura sanitaria bien establecida y fuerte presencia de fabricantes líderes de dispositivos médicos. El uso amplio de sistemas intraoperatorios de resonancia magnética, tomografía computarizada y fluoroscopía avanzada en hospitales terciarios y centros quirúrgicos especializados está mejorando significativamente la exactitud procesal. El aumento de la integración de los sistemas de imágenes multimodales y las salas de operaciones digitales está apoyando aún más el dominio sostenido del mercado en el Reino Unido.
Canada Surgical Imaging Market Insight
Se espera que el mercado de imágenes quirúrgicas de Canadá sea el país de más rápido crecimiento durante el período de previsión, expandiéndose en un CAGR de 8,7% de 2026 a 2033, apoyado por el aumento de las inversiones en modernización hospitalaria, el aumento de la adopción de cirugías mínimamente invasivas, la expansión de la infraestructura avanzada de los quirófanos y las iniciativas de salud gubernamentales favorables que promueven la integración de la tecnología médica. Se espera que el aumento del gasto sanitario, el aumento del acceso a sistemas avanzados de imagen en hospitales públicos y la inversión continua en tecnologías quirúrgicas de precisión aceleren el crecimiento del mercado en todo el Canadá.
Europa Surgical Imaging Market Share
La industria de imágenes quirúrgicas está dirigida principalmente por empresas bien establecidas, incluyendo:
- Siemens Healthineers (Alemania)
- GE Healthcare (Estados Unidos)
- Philips Healthcare (Países Bajos)
- Cannon Medical Systems (Japón)
- Imágenes de Ziehm (Alemania)
- Hologic (Estados Unidos)
- Shimadzu Corporation (Japón)
- Planmed (Finlandia)
- OrthoScan (U.S.)
- Medtronic (Irlanda)
- Brainlab (Alemania)
- Invivo (U.S.)
- KV Technologies (Francia)
- Stryker (Estados Unidos)
- DePuy Synthes (Suiza)
- Samsung Medison (Corea del Sur)
- Braun (Alemania)
- Fujifilm Holdings (Japón)
- Toshiba Medical Systems (Japón)
- Carestream Health (Estados Unidos)
Últimas novedades en Europa Mercado de imágenes quirúrgicas
- En marzo de 2023, Philips anunció el lanzamiento de su sistema de imágenes quirúrgicas C-arm móvil de Zenition 10, diseñado para ofrecer imágenes fluoroscópicas de alta calidad y ergonomía mejorada para una amplia gama de especialidades quirúrgicas, incluyendo ortopédicos, trauma y procedimientos de columna. Este lanzamiento amplió la cartera de imágenes móviles de la empresa con un sistema destinado a mejorar la visualización intraoperatoria y la eficiencia del flujo de trabajo
- En marzo de 2024, Siemens Healthineers recibió la autorización de la FDA para su plataforma C-arma móvil CIARTIC Move, un sistema de imagen de próxima generación con funcionalidad de conducción autónoma. La tecnología pretende simplificar los flujos de trabajo de imágenes intraoperatorias automatizando ciertas funciones, mejorando la consistencia de la captura de imágenes y reduciendo los tiempos de operación a través de procedimientos quirúrgicos ortopédicos, traumas y columnas
- En abril de 2024, Karl Storz SE & Co. KG presentó su plataforma de visualización 3D IMAGE1 S 4U, con imágenes 3D nativas para procedimientos endoscópicos. Diseñado para mejorar la calidad de imagen y la percepción de profundidad durante cirugías mínimamente invasivas, el sistema apoya una mejor precisión procesal y la ergonomía del cirujano
- En mayo de 2024, Intuitive Surgical anunció la integración de capacidades avanzadas de imagen 3D en su plataforma quirúrgica robótica da Vinci, mejorando la percepción de profundidad y la diferenciación de tejido para cirujanos que realizan procedimientos complejos con asistencia robótica, especialmente en urología, ginecología y cirugía general.
- En junio de 2024, Brainlab AG recibió la aprobación de la FDA para su sistema de navegación quirúrgica de Realidad Mixta, permitiendo que los cirujanos interactúen con modelos anatómicos 3D usando controles de gestos y visualización holográfica durante las operaciones, un paso significativo hacia una cirugía guiada por imagen aumentada
- En julio de 2025, X‐EIZO Corporation lanzó el sistema de cámara de campo quirúrgico CuratOR SC431, con captura de imágenes de 4K 60p y estabilización avanzada de imagen para una visualización intraoperatoria superior integrada con monitores y grabadores quirúrgicos, permitiendo una imagen más clara para los equipos cirujanos durante procedimientos complejos
- En mayo de 2025, **GE HealthCare Technologies introdujo CleaRecon DL, una tecnología de reconstrucción 3D basada en AI para la imagen cone-beam CT (CBCT), que mejora la calidad de imagen y el detalle durante los procedimientos de intervención, apoyando la navegación quirúrgica y la toma de decisiones más precisas
- En mayo de 2025, Philips se asoció con Polarean para integrar imágenes avanzadas hiperpolarizadas de Xenon MRI (XENOVIEW) en las plataformas de RM de Philips 3.0 T, posicionando la tecnología para mejorar la imagen funcional en la planificación quirúrgica, especialmente para procedimientos pulmonares y torácicos
- En abril de 2025, **Canon Medical Systems Corporation lanzó una plataforma integrada de imágenes híbridas y de navegación que combina módulos 3D C-arma y fluoroscopia adaptados a procedimientos mínimamente invasivos, ofreciendo a los cirujanos unificados soporte de imagen que mejora la precisión procesal y reduce los tiempos operativos
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











