


Segmentación del mercado global de empaquetado de semiconductores 3D por tecnología (interconexiones 3D a través de silicio, empaquetado 3D sobre empaquetado, encapsulado 3D tipo fan-out, encapsulado 3D mediante unión por hilo), material (sustrato orgánico, hilo de unión, marco de conexión, resina de encapsulado, encapsulado cerámico, material de fijación del chip) y sector vertical (electrónica, industria, automoción y transporte, sanidad, TI y telecomunicaciones, aeroespacial y defensa): tendencias del sector y previsiones hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de empaquetado de semiconductores 3D
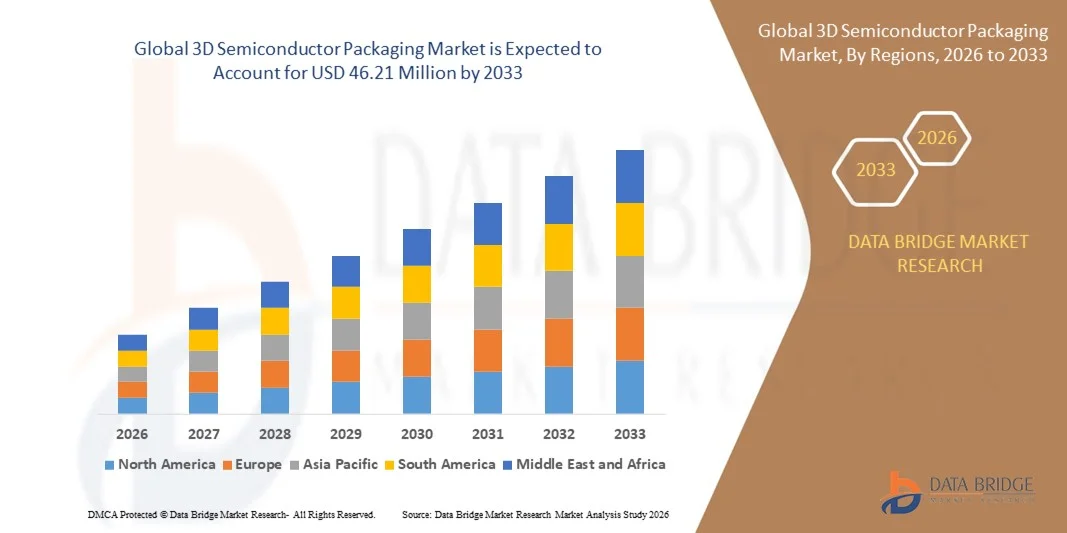
- De acuerdo con Data Bridge Market Research Analysis, se valoró el tamaño del mercado mundial 3D Semiconductor Packaging MarketUSD 14.39 millones en 2025y se espera que alcance46.21 millones de dólares en 2033, en unaCAGR of 15.70%durante el período previsto.
- El crecimiento del mercado está impulsado principalmente por la creciente demanda de dispositivos electrónicos miniaturizados, computadoras de alto rendimiento y soluciones de memoria avanzadas, que requieren tecnologías innovadoras de embalaje para mejorar la eficiencia y funcionalidad.
- Además, la creciente adopción de la computación AI, IoT y de alto rendimiento en diversas industrias alimenta la necesidad de paquetes semiconductores fiables, de alta densidad y de baja potencia. Estos factores impulsan colectivamente la expansión del mercado de envases semiconductores 3D, contribuyendo así significativamente a su crecimiento robusto.
Tamaño del mercado
Valor mundial del mercado (2025):USD 14.39 millones
Valor de mercado esperado (2033):46.21 millones de dólares
CAGR prefabricado (2026–2033):15.70%
¿Cuáles son los principales Takeaways of 3D Semiconductor Packaging Market
- El empaque semiconductor 3D, que permite el apilado vertical de chips y soluciones avanzadas de interconexión, se está convirtiendo en una tecnología crítica en electrónica moderna debido a su capacidad para mejorar el rendimiento, reducir el factor de forma y mejorar la eficiencia energética a través de los dispositivos informáticos, de memoria y móviles.
- La creciente adopción de informática de alto rendimiento, AI, IoT y tecnologías avanzadas de memoria está impulsando la demanda de envases semiconductores 3D, ya que estas aplicaciones requieren mayor ancho de banda, menor latencia y soluciones de integración más compactas.
- Asia-Pacífico dominó el mercado mundial de embalaje semiconductores 3D con la mayor cuota de ingresos del 32,2% en 2025, apoyado por un fuerte ecosistema de la industria semiconductora, la adopción temprana de tecnologías avanzadas de embalaje, e inversiones sustanciales de fabricantes de chips líderes enfocadas en aplicaciones de computación de alto rendimiento y AI.
- Se espera que América del Norte sea la región de más rápido crecimiento en el mercado mundial de empaquetado de semiconductores 3D durante el período previsto, impulsado por la rápida urbanización, la expansión de la fabricación electrónica, el aumento de la adopción de teléfonos inteligentes y electrónicos de consumo, y las crecientes inversiones en soluciones de embalaje avanzadas.
- El segmento 3D TSV dominaba el mercado con la mayor cuota de ingresos del 45,6% en 2025, impulsada por su capacidad de proporcionar interconexiones de alta densidad, rendimiento térmico superior, e integridad de señal mejorada para aplicaciones de computación de alto rendimiento, IA y memoria.
Report Scope and Global 3D Semiconductor Packaging Market Segmentation
|
Atributos |
Semiconductor 3D Embalaje de entradas clave del mercado |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado de embalaje de semiconductores 3D
Rendimiento mejorado A través de la integración 3D y el diseño optimizado AI
- Una tendencia significativa y aceleradora en el mercado mundial de embalaje de semiconductores 3D es la creciente integración de las tecnologías de embalaje 3D con diseños de chip optimizados por IA y arquitecturas de computación de alto rendimiento. Esta combinación mejora significativamente el rendimiento del dispositivo, la eficiencia energética y la gestión térmica.
- Por ejemplo, las soluciones de embalaje 3D de TSMC (Chip-on-Wafer-on-Substrate) e InFO (Integrated Fan-Out) permiten interconexión de alta densidad y mejora de la integridad de la señal, permitiendo que los aceleradores de IA y GPU alcancen un rendimiento de computación superior en factores de forma compacta. Del mismo modo, la tecnología de apilación 3D de Foveros de Intel permite que las capas lógicas y de memoria estén verticalmente integradas, proporcionando mayor eficiencia de procesamiento y menor latencia.
- Las herramientas de diseño impulsadas por AI están permitiendo diseños de paquetes 3D más inteligentes, optimizando el rendimiento térmico, el enrutamiento de señales y la distribución de energía. Por ejemplo, el software avanzado de modelado de Cadence y Synopsys ayuda a los fabricantes de semiconductores a predecir la disipación de calor y mejorar la eficiencia de interconexión en chips apilados 3D, permitiendo un mayor rendimiento para aplicaciones tales como centros de datos, computación AI y dispositivos de borde.
- La integración perfecta de los envases 3D con diseños de chips optimizados para IA facilita la creación de dispositivos más compactos, eficientes en energía y de alta ancho de banda. A través de este enfoque, las empresas semiconductoras pueden ofrecer mayores capacidades de computación manteniendo huellas más pequeñas, beneficiando aplicaciones en dispositivos móviles, sistemas HPC y plataformas IoT.
- Esta tendencia hacia soluciones de embalaje más inteligentes, eficientes y compactas es fundamentalmente remodelando las expectativas para el rendimiento y escalabilidad de chips. En consecuencia, empresas como Intel, Samsung y ASE están desarrollando paquetes avanzados de semiconductores 3D que combinan interconexiones de alta densidad con optimización impulsada por AI para satisfacer las crecientes demandas de electrónica moderna.
- La demanda de soluciones de envasado semiconductores en 3D que apoyen diseños optimizados por IA está creciendo rápidamente tanto en los sectores de la electrónica de consumo como de la informática empresarial, ya que los fabricantes priorizan cada vez más el rendimiento, la eficiencia energética y la miniaturización.
Global 3D Semiconductor Packaging Market Dynamics
Conductor
Aumentar la necesidad impulsada por la demanda de electrónica de alto rendimiento y miniaturizado
- La creciente demanda de computadoras de alto rendimiento, aplicaciones de IA y dispositivos electrónicos compactos es un factor importante para la adopción más elevada de soluciones de embalaje semiconductores 3D.
- Por ejemplo, en 2025, el TSMC amplió su producción de envases 3D CoWoS e InFO para satisfacer las necesidades crecientes de aceleradores avanzados de IA y módulos de memoria de alta ancho de banda. Se prevé que esas iniciativas estratégicas de las empresas líderes impulsarán el crecimiento del mercado durante todo el período previsto.
- A medida que los fabricantes de electrónica pretenden mejorar el rendimiento de los chips al reducir la huella y el consumo de energía, el empaque semiconductor 3D ofrece características avanzadas como interconexiones de alta densidad, mejora de la gestión térmica y reducción de la demora de la señal, proporcionando una alternativa convincente al embalaje 2D tradicional.
- Además, la creciente adopción de soluciones de IoT, electrónica de consumo y centro de datos está haciendo que el embalaje 3D sea una tecnología esencial para el diseño moderno de semiconductores, permitiendo la integración perfecta de la memoria, la lógica y las capas de potencia en un solo paquete compacto.
- La necesidad de dispositivos más rápidos y eficientes en la energía, junto con la tendencia hacia la electrónica de consumo minimizada y los sistemas HPC, está impulsando la adopción de envases 3D en varios sectores. El aumento de las inversiones en R plagaD y la disponibilidad de opciones modulares de embalaje 3D contribuyen aún más al crecimiento del mercado.
Restraint/Challenge
Complejidad técnica y costos de fabricación alta
- La complejidad técnica y los costos de fabricación relativamente elevados de los envases semiconductores 3D plantean retos importantes para una adopción más amplia del mercado. Apilación avanzada, vias a través de silicon (TSVs), y requisitos precisos de alineación aumentan la dificultad de producción y los costos comparados con los métodos de embalaje tradicionales.
- Por ejemplo, los pequeños fabricantes de semiconductores pueden encontrar dificultades para implementar Foveros o embalaje 3D CoWoS debido a la necesidad de equipo especializado y experiencia.
- Para reducir los costos y mejorar la adopción es fundamental abordar estos problemas mediante la normalización de procesos, la automatización y la mejora de la gestión del rendimiento. Empresas como Intel, Samsung y ASE están invirtiendo en técnicas de fabricación optimizadas y herramientas de diseño impulsadas por AI para mitigar estas barreras.
- Además, mientras que los paquetes 3D de alta gama ofrecen beneficios significativos de rendimiento, su costo premium puede ser una barrera para los mercados sensibles a precios o aplicaciones de electrónica de consumo de baja altura. Las soluciones básicas de embalaje siguen siendo más económicas, pero no pueden satisfacer los requisitos de rendimiento de los dispositivos AI y HPC de próxima generación.
- Superar estos desafíos mediante innovaciones de fabricación eficaces en función de los costos, estrategias de diseño para la fabricación y una colaboración más amplia de la industria será vital para el crecimiento sostenido del mercado de embalaje semiconductores 3D.
¿Cómo se aumenta el mercado de empaquetado semiconductor 3D
El mercado de embalaje semiconductores 3D se segmenta sobre la base de la tecnología, el material y la industria vertical.
- By Technology
Sobre la base de la tecnología, el Global 3D Semiconductor Packaging Market se segmenta en 3D Through-Silicon Via (TSV), 3D Package-on-Package (PoP), 3D Fan-Out Based y 3D Wire Bonded. El segmento 3D TSV dominaba el mercado con la mayor cuota de ingresos del 45,6% en 2025, impulsada por su capacidad de proporcionar interconexiones de alta densidad, rendimiento térmico superior, e integridad de señal mejorada para aplicaciones de computación de alto rendimiento, IA y memoria. La tecnología TSV es ampliamente preferida para la integración avanzada de memoria lógica y ofrece escalabilidad para los diseños semiconductores de próxima generación.
Se espera que el segmento 3D Fan-Out Based sea testigo de la CAGR más rápida de 22,1% de 2026 a 2033, alimentada por la creciente demanda de electrónica móvil compacta, de alto rendimiento y de consumo. Sus ventajas incluyen un tamaño reducido de paquete, una mayor densidad de I/O y una mejor eficiencia energética, lo que lo convierte en una solución ideal para teléfonos inteligentes, dispositivos IoT y electrónica utilizable donde la optimización del espacio y la gestión térmica son críticos.
- Por material
Sobre la base del material, el Global 3D Semiconductor Packaging Market se segmenta en sustrato orgánico, alambre de enlace, marco de plomo, resina de encapsulación, paquete cerámico y material de fijación de mora. El segmento de sustratos orgánicos dominaba el mercado con una cuota de ingresos del 41,8% en 2025, debido a su eficacia en función de los costos, fiabilidad mecánica y compatibilidad con los procesos avanzados de embalaje 3D. Sustratos orgánicos son ampliamente adoptados en electrónica móvil, informática y de consumo para su capacidad de soportar interconexiones de alta densidad y estabilidad térmica.
Se espera que el segmento de resina de encapsulación registre la CAGR más rápida del 20,7% de 2026 a 2033, impulsada por la creciente necesidad de una protección fiable de los dies apilados, una mejor conductividad térmica y un mayor aislamiento eléctrico. Las resinas también permiten un embalaje robusto para condiciones de funcionamiento duras y son críticas en aplicaciones que requieren integridad mecánica, como electrónica automotriz y dispositivos industriales.
- Por Industria Vertical
Sobre la base de la industria vertical, el Global 3D Semiconductor Packaging Market se segmenta en electrónica, transporte industrial, automotriz, salud, telecomunicaciones IT y defensa aeroespacial. El segmento electrónico dominó el mercado con la mayor cuota de ingresos del 46,3% en 2025, alimentada por la demanda de chips de computación de alto rendimiento, dispositivos móviles, módulos de memoria y electrónica de consumo que requieren soluciones compactas, eficientes y optimizadas térmicamente. El aumento de la penetración de los teléfonos inteligentes, la adopción de AI y el crecimiento de los dispositivos IoT son factores clave para este segmento.
Se espera que el segmento de transporte automotriz sea testigo de la CAGR más rápida de 21.5% de 2026 a 2033, impulsada por la creciente necesidad de sistemas avanzados de asistencia de conductor (ADAS), vehículos eléctricos y sistemas de infotenimiento en el automóvil. Estas aplicaciones requieren paquetes semiconductores robustos y de alta densidad capaces de operar de forma fiable bajo condiciones térmicas y mecánicas duras.
¿Qué región posee la mayor parte del mercado de embalaje de semiconductores 3D
- Asia-Pacífico dominaba el mercado mundial de embalaje de semiconductores 3D con la mayor cuota de ingresos del 32,2% en 2025, impulsado por la fuerte presencia de los principales fabricantes de semiconductores, la adopción temprana de tecnologías avanzadas de embalaje y la alta demanda de computadoras de alto rendimiento y dispositivos habilitados para IA.
- Las empresas de la región, incluyendo Intel, AMD y GlobalFoundries, están invirtiendo fuertemente en soluciones de embalaje 3D como Through-Silicon Via (TSV), Package-on-Package (PoP), y Fan-Out Wafer-Level Packaging para satisfacer las crecientes necesidades de centros de datos, electrónica de consumo y dispositivos móviles.
- Esta adopción generalizada se ve respaldada además por importantes inversiones de R plagaD, robusta infraestructura semiconductora y una población tecnológicamente segura, estableciendo a América del Norte como un centro clave para la innovación en los envases semiconductores 3D. El enfoque en la miniaturización, la mejora de la gestión térmica y el mayor rendimiento de ancho de banda continúa impulsando el crecimiento del mercado tanto en aplicaciones empresariales como de consumo.
U.S. 3D Semiconductor Embalaje Market Insight
El mercado de envases semiconductores 3D de EE.UU. captó la mayor parte de ingresos del 38% en 2025 dentro de Norteamérica, impulsado por la presencia de fabricantes de semiconductores líderes, la adopción temprana de tecnologías avanzadas de embalaje y la alta demanda de computadoras de alto rendimiento, AI y aplicaciones de memoria. Empresas como Intel, AMD y GlobalFoundries están invirtiendo fuertemente en soluciones a través de Silicon Via (TSV), Fan-Out Wafer-Level Packaging y Package-on-Package (PoP) para satisfacer los requisitos en centros de datos, dispositivos móviles y electrónica de consumo. El creciente énfasis en la miniaturización, mayor ancho de banda y mejor gestión térmica es impulsar el crecimiento del mercado. Adicionalmente, el robusto ecosistema de R ágil y la sólida infraestructura semiconductora de EE.UU. apoyan la rápida adopción de soluciones innovadoras de embalaje 3D tanto en aplicaciones empresariales como de consumo.
Europa 3D Semiconductor Empaquetado de mercado
Se prevé que el mercado de envasado semiconductor en Europa 3D se expanda en un CAGR sustancial durante el período previsto, impulsado por normas de calidad estrictas, una demanda creciente de dispositivos electrónicos eficientes y compactos de energía, y la creciente adopción de aplicaciones IoT y AI habilitadas. Alemania, Francia y los Países Bajos son contribuyentes clave debido a la fuerte capacidad de fabricación de electrónica y semiconductores. Los fabricantes europeos están integrando soluciones de embalaje 3D para optimizar el rendimiento del dispositivo y reducir el consumo de energía. El enfoque de la región en soluciones semiconductoras sostenibles y fiables está fomentando el crecimiento en los sectores de la electrónica industrial, automotriz y consumidor.
U.K 3D Semiconductor Embalaje del mercado
Se espera que el mercado de embalaje semiconductores U.K. crezca en un CAGR notable, apoyado por la creciente demanda de computadoras de alto rendimiento, centros de datos y aplicaciones de IA. La creciente inversión en investigación y diseño electrónico, junto con la adopción de tecnologías avanzadas de embalaje como TSV y PoP, están impulsando la expansión del mercado. Además, el fuerte ecosistema tecnológico del Reino Unido, el énfasis en la innovación semiconductora y el apoyo del gobierno para la fabricación de electrónica están fomentando el despliegue de soluciones de embalaje 3D en aplicaciones comerciales e industriales.
Alemania 3D Semiconductor Mercado de empaquetado
Se prevé que el mercado de envases semiconductores 3D de Alemania se expanda en un CAGR considerable, alimentado por la creciente demanda de electrónica automotriz, automatización industrial y dispositivos IoT. La infraestructura semiconductora bien establecida de Alemania y el enfoque en la ingeniería de precisión promueven la adopción de tecnologías de embalaje 3D de alta fiabilidad. Los principales controladores incluyen estándares de calidad estrictos, preferencia por sistemas electrónicos eficientes y compactos de energía, y la integración de embalaje 3D en aplicaciones industriales y automotrices avanzadas. La región sigue enfatizando la innovación en las soluciones de gestión térmica, miniaturización y interconexión de alta densidad.
Asia-Pacífico 3D semiconductor Mercado de embalaje
El mercado de envases semiconductores en Asia-Pacífico 3D está destinado a crecer en la CAGR más rápida del 23% durante 2026–2033, impulsado por la urbanización rápida, el aumento de los ingresos desechables, y la electrónica fuerte y la fabricación semiconductora en países como China, Japón, Corea del Sur y Taiwán. La región es un importante centro para la producción de electrónica de memoria, móvil y de consumo, y las soluciones de embalaje 3D se adoptan cada vez más para dispositivos de alto rendimiento y compactos. Las iniciativas gubernamentales que apoyan el semiconductor R pactoD y la fabricación local, junto con la presencia de grandes jugadores como TSMC, Samsung y ASE, están acelerando el crecimiento del mercado.
Japón 3D Semiconductor Empaquetado de mercado
El mercado de envases semiconductores de Japón está cobrando impulso debido a que el país se centra en tecnologías avanzadas de electrónica, robótica y AI. La rápida adopción de computación de alto rendimiento y dispositivos IoT demandan soluciones de embalaje 3D minimizadas y térmicamente eficientes. Los fabricantes japoneses priorizan la calidad, fiabilidad y eficiencia energética, fomentando la integración de las tecnologías TSV, Fan-Out y PoP en electrónica de consumo, automotriz y aplicaciones industriales. El mercado cuenta además con un fuerte apoyo de la infraestructura de R plagaD y las iniciativas dirigidas por el gobierno que promueven la innovación semiconductora.
China 3D Semiconductor Empaquetado de la vista del mercado
El mercado de embalaje semiconductores de China 3D representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, impulsada por la urbanización rápida, la fabricación de electrónica creciente, y la creciente demanda interna de teléfonos inteligentes, chips AI y dispositivos de memoria. El enfoque de China en el desarrollo de un ecosistema semiconductor autosuficiente, junto con incentivos gubernamentales para el embalaje avanzado y la creciente capacidad de fabricación local, está impulsando la adopción de soluciones TSV, Fan-Out y PoP. La producción asequible, junto con la demanda de grandes consumidores y electrónica industrial, hace de China un mercado clave para el empaque semiconductor 3D en la región APAC.
¿Cuáles son las mejores empresas del mercado de empaquetado de semiconductores 3D
La industria 3D Semiconductor Packaging está dirigida principalmente por empresas bien establecidas, incluyendo:
- Intel Corporation(U.S.)
- TSMC – Taiwan Semiconductor Manufacturing Company(Taiwan)
- Samsung Electronics(Corea del Sur)
- ASE Technology Holding Co., Ltd.(Taiwan)
- Amkor Technology, Inc. (U.S.)
- JEDEC Solid State Technology Association Members (Estados Unidos)
- GlobalFoundries (Estados Unidos)
- STMicroelectronics (Suiza)
- NXP Semiconductors (Países Bajos)
- Hynix Semiconductor (Corea del Sur)
- Cadence Design Systems (Estados Unidos)
- Micron Technology (U.S.)
- En Semiconductor (U.S.)
- Siliconware Precision Industries Co., Ltd. (SPIL) (Taiwan)
- JEOL Ltd. (Japón)
- Powertech Technology Inc. (PTI) (Taiwan)
- Taiyo Yuden Co. (Japón)
- ChipMOS Technologies Inc. (Taiwan)
- Unimicron Technology Corporation (Taiwan)
- Advanced Micro Devices, Inc. (AMD) (U.S.)
¿Cuáles son los últimos desarrollos en 3D Semiconductor Packaging Market
- En abril de 2024, Intel Corporation, líder mundial en la fabricación de semiconductores, anunció el lanzamiento de su programa piloto de embalaje 3D avanzado en Arizona, Estados Unidos, destinado a mejorar el rendimiento de los chips de alto rendimiento (HPC) y AI. Esta iniciativa subraya el compromiso de Intel de desarrollar tecnologías de vanguardia 3D Through-Silicon Via (TSV) y Package-on-Package (PoP) que satisfagan la creciente demanda de soluciones semiconductoras miniaturizadas y de alta banda. Al aprovechar su experiencia global y sus métodos de embalaje innovadores, Intel está fortaleciendo su liderazgo en el mercado mundial de envases semiconductores en 3D.
- En marzo de 2024, TSMC (Taiwan Semiconductor Manufacturing Company) presentó su plataforma de embalaje 3D Fan-Out a nivel de wafer de próxima generación, dirigida a procesadores AI y dispositivos móviles. Esta solución de embalaje avanzada ofrece mayor densidad de interconexión, mayor rendimiento térmico y menor consumo de energía. La innovación de TSMC pone de relieve el enfoque de la empresa en permitir semiconductores más pequeños, más rápidos y más eficientes en energía para las industrias electrónicas y automotrices globales.
- En marzo de 2024, Samsung Electronics desplegó sus avanzadas soluciones de embalaje 3D para los chips de memoria de próxima generación en su nueva instalación de Pyeongtaek, con el objetivo de impulsar la producción de AI, centro de datos y aplicaciones móviles. La iniciativa demuestra el compromiso de Samsung de aprovechar las tecnologías de embalaje 3D de alta densidad, como TSV y Fan-Out, para satisfacer la creciente demanda mundial de dispositivos compactos y de alto rendimiento.
- En febrero de 2024, ASE Technology Holding Co., Ltd., proveedor líder de soluciones de montaje y pruebas semiconductores, anunció una colaboración estratégica con un fabricante europeo de automoción para integrar soluciones 3D Package-on-Package (PoP) para sistemas avanzados de asistencia al conductor (ADAS). Esta asociación subraya el enfoque de ASE en mejorar el rendimiento, la fiabilidad y la eficiencia térmica para la electrónica automotriz, abordando la creciente demanda de vehículos inteligentes y conectados.
- En enero de 2024, Amkor Technology, Inc. presentó su solución de empaquetado de alambre 3D de próxima generación en SEMICON West 2024, diseñada para soportar aplicaciones semiconductoras de alta velocidad y alta densidad en electrónica de consumo y dispositivos industriales. La innovadora plataforma de embalaje muestra la dedicación de Amkor para ofrecer soluciones semiconductoras 3D compactas, rentables y optimizadas para el rendimiento, reforzando su posición como líder mundial en tecnologías avanzadas de embalaje.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











