


Segmentación del mercado global de drones agrícolas por tipo (drones de ala fija, drones multirrotor y drones híbridos), producto (software y hardware), duración de la batería ( 100 minutos), componentes (controladores de vuelo, sistemas de propulsión, sistema de cámara, baterías y sistema de posicionamiento global), modo de operación (totalmente autónomo, semiautónomo y operado remotamente), alcance (línea de visión extendida, más allá de la línea de visión y línea de visión), tecnología (GNSS, detección de obstáculos y tecnología de prevención de colisiones, análisis de drones y otros), aplicación (pulverización, mapeo de campos, exploración, análisis de suelos y campos, monitoreo de cultivos, evaluación de la salud, riego, fumigación de cultivos, siembra aérea, agricultura de precisión, monitoreo de ganado, fotografía agrícola, piscicultura de precisión y otros): tendencias y pronóstico de la industria hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado seco de la agricultura
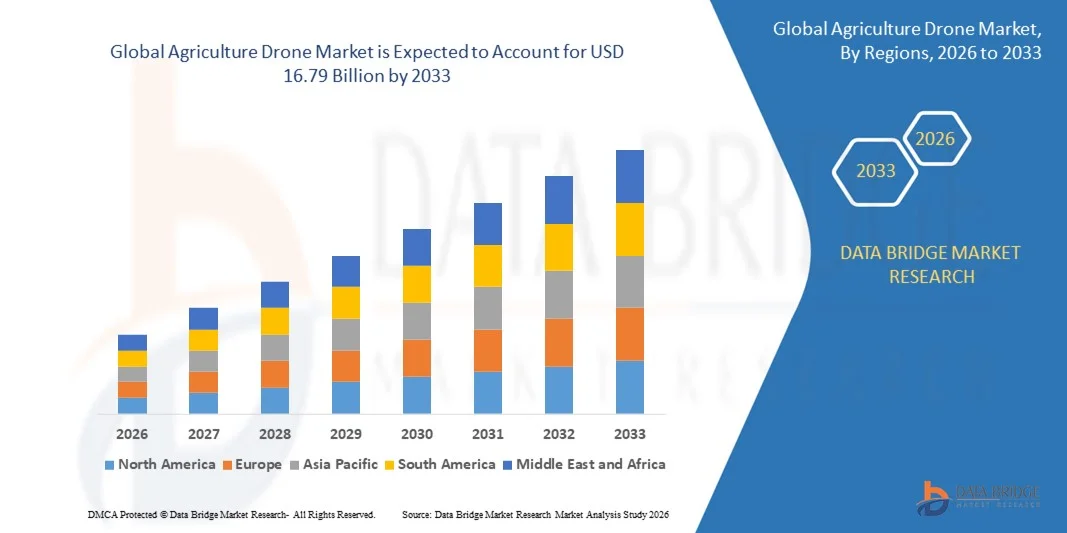
- Según el Análisis de la Investigación del Mercado del Puente de Datos, el tamaño del mercado mundial de drones agrícolas se valoró enUSD 3.88 mil millones en 2025y se espera que alcanceUSD 16.79 billion by 2033, aCAGR of 20.10%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la adopción cada vez mayor de prácticas agrícolas de precisión y la rápida integración de tecnologías avanzadas como AI, GNSS y análisis de datos en las operaciones agrícolas, lo que da lugar a una mayor digitalización en las actividades agrícolas.
- Además, el aumento de la demanda de mayores rendimientos de cultivos, la aplicación eficiente de plaguicidas y la reducción de los costos laborales es el establecimiento de drones agrícolas como herramientas esenciales para la gestión agrícola moderna. Estos factores convergentes están acelerando el despliegue de soluciones basadas en drones, lo que aumenta considerablemente el crecimiento general del mercado agrícola de drones
Tamaño del mercado
- Valor mundial del mercado (2025):USD 3.88 Billion
- Valor de mercado esperado (2033):USD 16.79 Billion
- CAGR prefabricado (2026–2033): 20.10%
¿Cuáles son los principales Takeaways of Agriculture Drone Market
- Los drones agrícolas, equipados con sensores avanzados de imagen, sistemas de pulverización y capacidades de transmisión de datos en tiempo real, se están convirtiendo en componentes críticos de ecosistemas agrícolas inteligentes en pequeñas, medianas y grandes operaciones agrícolas debido a su capacidad de mejorar la eficiencia operacional, supervisar la salud de los cultivos y optimizar la utilización de los recursos
- La creciente demanda de drones agrícolas se ve impulsada principalmente por el aumento de la demanda mundial de alimentos, la reducción de las tierras cultivables, el aumento de la escasez de mano de obra en las zonas rurales, y el creciente cambio hacia prácticas agrícolas basadas en datos y automatizadas encaminadas a mejorar la productividad y la sostenibilidad
- América del Norte dominaba el mercado de drones agrícolas con una parte de34% en 2025, debido a la rápida adopción de tecnologías agrícolas de precisión y fuerte presencia de infraestructura agrícola avanzada
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado agrícola de drones durante el período previsto debido a la rápida urbanización, la expansión de las actividades agrícolas y el aumento de las iniciativas gubernamentales que apoyan la agricultura digital en países como China, Japón e India
- El segmento de drones multi-rotor dominaba el mercado con una cuota de mercado del 62,9% en 2025, debido a su maniobrabilidad superior, capacidad vertical de despegue y aterrizaje, y idoneidad para pequeñas y medianas granjas. Los agricultores prefieren ampliamente drones multi-rotor para la pulverización de precisión, el monitoreo de cultivos y el scout de campo debido a su capacidad para desplazarse constantemente sobre áreas específicas
Report Scope and Agriculture Drone Market Segmentation
|
Atributos |
Agricultura Drone Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado agrícola Drone
Rising Adoption of AI-Enabled Precision Agriculture Drones
- Una tendencia significativa en el mercado agrícola de drones es el creciente despliegue de drones habilitados para la IA equipados con sensores multiespectrales y analítica avanzada para mejorar el monitoreo de cultivos y la toma de decisiones agrícolas. Esta integración está fortaleciendo el papel de los drones como instrumentos esenciales dentro de sistemas agrícolas de precisión encaminados a maximizar el rendimiento y optimizar la utilización de los recursos
- Por ejemplo, DJI ha introducido drones agrícolas avanzados como la serie Agras integrados con planificación de vuelo inteligente y análisis de datos en tiempo real para mejorar la precisión de pulverización y la eficiencia operacional. Estos sistemas permiten a los agricultores automatizar tareas de pulverización a gran escala al minimizar el desperdicio químico y mejorar la coherencia de la cobertura
- La adopción de soluciones de imagen impulsadas por AI se está expandiendo a medida que los agricultores recurren cada vez más a índices de vegetación y análisis predictivos para detectar el estrés de los cultivos, las infestaciones de plagas y las deficiencias de nutrientes en las primeras etapas. Esto está posicionando a los drones agrícolas como herramientas proactivas de gestión agrícola en lugar de sólo equipos de vigilancia
- Grandes agronegocios están incorporando datos de drones en plataformas integradas de gestión agrícola donde las ideas aéreas apoyan la planificación del riego, el análisis del suelo y la previsión del rendimiento. Esta creciente dependencia del cultivo basado en datos está reforzando la transformación de la agricultura convencional en la agricultura de precisión que permite la tecnología
- Los gobiernos de las principales economías agrícolas promueven iniciativas agrícolas digitales que fomentan la adopción de drones para hacer frente a la escasez de mano de obra y mejorar la productividad. Este apoyo normativo contribuye a una mayor penetración del mercado y a un despliegue estructurado en las explotaciones comerciales
- El mercado está presenciando la innovación acelerada en la navegación autónoma, la evitación de obstáculos y la analítica basada en la nube que aumentan la fiabilidad operacional y la escalabilidad. Esta creciente integración de la IA y la automatización refuerza la transición más amplia hacia ecosistemas agrícolas inteligentes, eficientes y sostenibles
Dinámicas del mercado de la agricultura
Conductor
Aumento de la demanda de rendimiento mejorado de cultivos y eficiencia operacional
- La creciente demanda mundial de mayor productividad agrícola está impulsando la adopción de drones capaces de pulverización precisa, monitoreo de cultivos y mapeo de campo en tiempo real. Estas tecnologías permiten a los agricultores optimizar la aplicación de fertilizantes y plaguicidas reduciendo al mismo tiempo la mano de obra manual y las deficiencias operacionales
- Por ejemplo, Yamaha Motor Co., Ltd. ha desplegado sus sistemas de helicópteros no tripulados RMAX para la pulverización agrícola en todo el Japón y otros países para aumentar la eficiencia en la gestión de cultivos a gran escala. Estas plataformas UAV apoyan la aplicación uniforme y reducen los procesos manuales intensivos de tiempo en extensas tierras agrícolas
- Los agricultores están utilizando cada vez más drones para vigilar la salud de los cultivos mediante imágenes aéreas de alta resolución, lo que permite identificar tempranamente los factores de estrés y reducir las posibles pérdidas de rendimiento. Esta capacidad proactiva contribuye directamente a mejorar los resultados de las cosechas y mejorar la asignación de recursos
- La creciente presión para alimentar a una creciente población mundial mientras se gestionan tierras cultivables limitadas es fomentar las inversiones en tecnologías agrícolas de precisión. Drones proporcionan soluciones escalables que ayudan a maximizar la productividad sin ampliar significativamente el uso de la tierra
- El énfasis continuo en la mejora de la productividad y la optimización operacional está reforzando este impulsor tanto en mercados agrícolas desarrollados como emergentes. La necesidad de prácticas agrícolas eficientes, respaldadas por datos y automatizadas sigue acelerando la expansión del mercado de los drones agrícolas
Restraint/Challenge
Altas barreras de inversión inicial y cumplimiento regulatorio
- El mercado de drones agrícolas enfrenta desafíos relacionados con el alto costo inicial asociado con sistemas avanzados de drones, sensores y plataformas de análisis de datos. Los pequeños y medianos agricultores a menudo tropiezan con limitaciones financieras que limitan la adopción a gran escala a pesar de los beneficios operacionales
- Por ejemplo, la Administración Federal de Aviación impone requisitos operativos y de certificación estrictos para el uso de drones agrícolas en los EE.UU., lo que aumenta la complejidad del cumplimiento para los operadores de granjas comerciales. Estos procedimientos reglamentarios pueden ampliar los plazos de despliegue y añadir cargas administrativas a las estrategias de aplicación de drones
- El requisito de los pilotos autorizados, la capacitación operacional y la adhesión a las restricciones del espacio aéreo aumenta aún más los costos operacionales y limita la accesibilidad en determinadas regiones. El cumplimiento de las normas de aviación en evolución sigue siendo un obstáculo fundamental para los nuevos participantes en el mercado
- Los drones agrícolas avanzados equipados con análisis de IA y sensores multiespectral implican mayores gastos de adquisición y mantenimiento, lo que impacta la asequibilidad en mercados sensibles a los precios. Este factor de costo limita la penetración generalizada entre los pequeños agricultores de las economías en desarrollo
- Los marcos reglamentarios incongruentes en todos los países crean incertidumbre para los fabricantes y proveedores de servicios que buscan una expansión mundial. Estos desafíos reglamentarios y financieros limitan colectivamente la adopción más rápida del mercado a pesar de los avances tecnológicos y las ventajas de la productividad fuertes
¿Cómo se Segmentó el Mercado de Drone Agricultura
El mercado se segmenta sobre la base de tipo, producto, batería, componentes, modo de operación, rango, tecnología y aplicación.
- Por tipo
Sobre la base del tipo, el mercado de drones agrícolas se segmenta en drones de punta fija, drones multi-rotor y drones híbridos. El segmento de drones multi-rotor dominaba el mercado con la mayor cuota de ingresos del 62,9% en 2025, impulsada por su maniobrabilidad superior, despegue vertical y capacidad de aterrizaje, y la idoneidad para granjas pequeñas a medianas. Los agricultores prefieren ampliamente drones multi-rotor para la pulverización de precisión, el monitoreo de cultivos y el scout de campo debido a su capacidad para desplazarse constantemente sobre áreas específicas. Su menor complejidad operacional y precios comparativamente asequibles refuerzan aún más la adopción entre los agricultores y las empresas agrícolas. El segmento sigue beneficiándose de las mejoras en la capacidad de carga útil y la integración de sensores que aumentan la eficiencia operacional.
Se prevé que el segmento de drones híbridos sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la creciente necesidad de una mayor resistencia al vuelo combinado con la capacidad vertical de despegue. Los modelos híbridos integran las ventajas de la resistencia fija y la flexibilidad de varios rotores, haciéndolos adecuados para granjas a gran escala que requieren una amplia cobertura de campo. El aumento de las inversiones en tecnologías agrícolas avanzadas y la demanda de soluciones de cartografía aérea de alta eficiencia están acelerando la adopción. Su capacidad para cubrir vastos acreages con menor consumo de energía los hace cada vez más atractivos para las operaciones agrícolas comerciales.
- Por producto
Sobre la base del producto, el mercado de drones agrícolas se segmenta en software y hardware. El segmento de hardware dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por una fuerte demanda de plataformas de drones, sensores, cámaras, sistemas de propulsión y baterías. La creciente adopción de sistemas de imágenes de alta resolución y mecanismos avanzados de pulverización contribuye significativamente a las ventas de hardware. Los agricultores y proveedores de servicios invierten fuertemente en estructuras de drones duraderas y componentes de precisión para mejorar la productividad del campo. Los avances tecnológicos continuos en materiales ligeros y sistemas mejorados de baterías soportan aún más el dominio del hardware.
Se espera que el segmento de software sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la dependencia en el análisis de datos, la vigilancia de cultivos basados en AI y las plataformas de gestión agrícola basadas en la nube. Las soluciones avanzadas de software permiten la cartografía de campo en tiempo real, la evaluación de la salud de los cultivos y la predicción de rendimiento mejorando la exactitud de la toma de decisiones. La integración de la analítica de drones con sistemas de gestión agrícola aumenta la transparencia operacional y la optimización de recursos. La creciente conciencia de las prácticas agrícolas de precisión está acelerando la demanda de plataformas de software basadas en la suscripción y basadas en datos.
- Por la vida de la batería
Sobre la base de la vida de la batería, el mercado de drones agrícolas se segmenta en 30 minutos, 30-60 minutos, 60–100 minutos, y 100 minutos de ventaja. El segmento de 30 a 60 minutos dominó el mercado con la mayor cuota de ingresos en 2025, impulsada por su equilibrada combinación de resistencia operacional y eficiencia de costes. La mayoría de los drones agrícolas comerciales están diseñados dentro de este rango de duración del vuelo para apoyar tareas de pulverización y cartografía eficientemente. El segmento cumple con los requisitos de granjas de tamaño mediano manteniendo el peso de la batería manejable y el tiempo de carga. Los fabricantes siguen optimizando los sistemas de batería basados en litio para mejorar la confiabilidad dentro de esta gama.
Se prevé que el segmento de 100 minutos de duración será testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento de la demanda de vigilancia sobre el terreno a gran escala y las operaciones de cartografía ampliadas. Los drones de larga duración reducen la necesidad de reemplazos frecuentes de baterías, mejorando la productividad en tierras agrícolas expansivas. El progreso tecnológico en las farmacias de baterías de alta densidad y soluciones de energía híbrida apoya la expansión de este segmento. Los agronegocios comerciales están invirtiendo cada vez más en drones de vuelo ampliado para maximizar la eficiencia operacional.
- Por componentes
Sobre la base de componentes, el mercado de drones agrícolas se segmenta en controladores de vuelo, sistemas de propulsión, sistema de cámaras, baterías y sistema de posicionamiento global. El segmento del sistema de cámaras dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por el aumento de la demanda de imágenes multiespectrales y térmicas para evaluar la salud de los cultivos y las condiciones del suelo. Los sistemas de imágenes de alta resolución permiten a los agricultores detectar plagas, deficiencias de nutrientes y problemas de riego en etapas tempranas. La innovación continua en la precisión del sensor y las capacidades de imagen aumenta significativamente la adopción. La creciente importancia de las prácticas agrícolas basadas en datos fortalece aún más el dominio de los sistemas de cámaras.
Se prevé que el segmento de controladores de vuelo sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por avances en tecnologías autónomas de navegación y estabilización de vuelo de precisión. Los controladores de vuelo modernos integran algoritmos de inteligencia artificial y procesamiento de datos en tiempo real para mejorar la planificación de rutas y evitar obstáculos. El creciente énfasis en la automatización en la agricultura aumenta la demanda de sistemas de control inteligente. La mayor compatibilidad con GNSS y plataformas de análisis acelera aún más la expansión del segmento.
- Por modo de operación
Sobre la base del modo de operación, el mercado de drones agrícolas se segmenta en totalmente autónomo, semiautónomo y operado remotamente. El segmento totalmente autónomo dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por el aumento de la adopción de sistemas automatizados de planificación de vuelos y de intervención humana mínima. Los agricultores prefieren drones totalmente autónomos para pautas de pulverización consistentes y mapeo eficiente del campo reduciendo la dependencia laboral. La integración con la analítica impulsada por AI aumenta la precisión operacional y la productividad. La expansión de la transformación digital en la agricultura apoya aún más el liderazgo de los segmentos.
Se prevé que el segmento semiautónomo será testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la necesidad de un control flexible combinado con la automatización. Los drones semiautónomos permiten que los operadores intervengan cuando sea necesario y se beneficien de sistemas de navegación automatizados. Este equilibrio operativo los hace adecuados para las granjas que transitan hacia la automatización avanzada. El aumento de los programas de capacitación y las interfaces fáciles de utilizar están acelerando la adopción en las economías agrícolas en desarrollo.
- Por rango
Sobre la base de la gama, el mercado agrícola de drones se segmenta en una línea visual ampliada, más allá de la línea de visión y de la línea visual. La línea visual del segmento de visión dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por requisitos de cumplimiento regulatorio en varios países y facilidad de aprobación operacional. La mayoría de los pequeños y medianos agricultores operan drones dentro del rango visible para garantizar la seguridad y el control. La menor complejidad técnica y la reducción de las barreras reglamentarias refuerzan aún más la adopción. El segmento sigue siendo ampliamente preferido para las actividades localizadas de monitoreo y pulverización de cultivos.
Se prevé que el segmento más allá de la línea de visión será testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por los avances reglamentarios y la creciente demanda de cobertura de gran superficie. Las operaciones de BVLOS permiten un monitoreo eficiente de las áreas agrícolas expansivas reduciendo el tiempo operativo. Las mejoras tecnológicas en los sistemas de comunicación y la evitación de colisiones aumentan la seguridad y la fiabilidad. La creciente actividad agrícola comercial está impulsando la inversión en capacidades de drones de largo alcance.
- By Technology
Sobre la base de la tecnología, el mercado de drones agrícolas se segmenta en GNSS, tecnología de detección de obstáculos y evitación de colisiones, análisis de drones y otros. El segmento GNSS dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por su función crítica para asegurar un posicionamiento y navegación precisos durante las operaciones de pulverización y cartografía. La agricultura de precisión depende en gran medida de los sistemas de orientación basados en satélites para optimizar la aplicación de los insumos. La integración fiable de los GNSS mejora la estabilidad de los vuelos y la exactitud de la cobertura sobre el terreno. Aumentar el despliegue de módulos GPS de alta precisión fortalece el dominio del segmento.
Se prevé que el segmento de análisis de drones será testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la creciente demanda de percepciones agrícolas viables derivadas de datos aéreos. Las plataformas de análisis avanzadas convierten imágenes de drones crudos en índices de salud de cultivos y pronósticos de rendimiento que apoyan la gestión estratégica de granjas. La integración con las tecnologías de IA y aprendizaje automático aumenta las capacidades predictivas. Ampliar la adopción de modelos agrícolas centrados en datos acelera el crecimiento dentro de este segmento.
- By Application
Sobre la base de la aplicación, el mercado agrícola de drones se centra en la pulverización, la cartografía de campo, la exploración, el suelo y el análisis de campo, la vigilancia de cultivos, la evaluación de la salud, el riego, la pulverización de cultivos, la plantación aérea, la agricultura de precisión, la vigilancia del ganado, la fotografía agrícola, la agricultura de peces de precisión y otros. El segmento de pulverización de cultivos dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por la creciente necesidad de una aplicación eficaz de plaguicidas y fertilizantes con mínimas precipitaciones. Los doctores permiten una distribución química uniforme reduciendo los costos laborales y el impacto ambiental. Aumentar el enfoque en la gestión de insumos de precisión aumenta significativamente la adopción en este segmento. Las mejoras continuas en los sistemas de carga de sueldos aumentan aún más la eficacia operacional.
Se prevé que el segmento agrícola de precisión sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento del énfasis mundial en la agricultura sostenible y la optimización de los recursos. La agricultura de precisión integra analítica basada en drones, cartografía de GNSS y toma de decisiones automatizada para maximizar el rendimiento y reducir al mínimo los costos de entrada. El aumento del apoyo gubernamental a las tecnologías agrícolas inteligentes fortalece la expansión del mercado. La creciente conciencia entre los agricultores acerca de la gestión de los cultivos basada en datos sigue acelerando la adopción en las economías desarrolladas y emergentes.
¿Qué región posee la mayor parte del mercado agrícola Drone
- América del Norte dominaba el mercado de drones agrícolas con la mayor cuota de ingresos del 34% en 2025, impulsado por la rápida adopción de tecnologías agrícolas de precisión y la fuerte presencia de infraestructura agrícola avanzada
- Farmers in the region highly value drone-based crop monitoring, field mapping, and spraying solutions to improve yield efficiency and reduce operational costs
- Esta adopción generalizada está respaldada por marcos regulatorios favorables, una alta conciencia sobre prácticas agrícolas inteligentes y una fuerte inversión en innovación agrotecnológica, estableciendo drones agrícolas como componente crítico de la gestión agrícola moderna
U.S. Agriculture Drone Market Insight
El mercado de drones agrícolas estadounidense capturó la mayor cuota de ingresos en 2025 dentro de América del Norte, alimentada por la adopción temprana de herramientas agrícolas de precisión y el aumento de la consolidación agrícola en grandes tierras agrícolas. Los agricultores están priorizando cada vez más la gestión de cultivos basados en datos y los sistemas automatizados de pulverización para mejorar la productividad y optimizar el uso de insumos. Fuerte apoyo gubernamental para iniciativas agrícolas inteligentes, junto con la presencia de fabricantes líderes de drones como DJI y AeroVironment que operan en el mercado, acelera aún más la expansión de la industria.
Europe Agriculture Drone Market Insight
Se prevé que el mercado de drones agrícolas en Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por el aumento del énfasis en la agricultura sostenible y las estrictas normas ambientales relativas al uso de plaguicidas. Aumentar la demanda de herramientas de agricultura de precisión para mejorar el rendimiento de los cultivos y minimizar el impacto ambiental fomenta la adopción de drones. La región está presenciando un crecimiento constante en todos los países que invierten en la transformación de la agricultura digital y en tecnologías avanzadas de vigilancia agrícola.
U.K. Agriculture Drone Market Insight
Se prevé que el mercado de drones agrícolas de los Estados Unidos crezca en un CAGR notable durante el período previsto, impulsado por el aumento de la digitalización de las operaciones agrícolas y la demanda de sistemas eficientes de vigilancia de cultivos. Los agricultores están adoptando análisis basados en drones para mejorar la evaluación del suelo y la vigilancia de la salud de los cultivos. Se espera que las políticas agrícolas de apoyo y el creciente interés en el equipo agrícola autónomo sigan estimulando el crecimiento del mercado en el país.
Alemania Agricultura Drone Market Insight
Se espera que el mercado de drones agrícolas de Alemania se amplíe en un considerable CAGR durante el período previsto, alimentado por un fuerte enfoque en la innovación tecnológica y las prácticas agrícolas sostenibles. Las capacidades avanzadas de fabricación de Alemania y el énfasis en la ingeniería de precisión promueven la integración de drones en el monitoreo de cultivos y la gestión ganadera. El aumento de la inversión en soluciones agrícolas inteligentes e infraestructura digital refuerza aún más el desarrollo del mercado.
Asia-Pacific Agriculture Drone Market Insight
El mercado de drones agrícolas de Asia y el Pacífico está destinado a crecer en la CAGR más rápida durante el período previsto de 2026 a 2033, impulsado por la rápida urbanización, la expansión de las actividades agrícolas y el aumento de las iniciativas gubernamentales que apoyan la agricultura digital en países como China, Japón y la India. El aumento de la demanda de alimentos y la escasez de mano de obra alienta a los agricultores a adoptar soluciones aéreas automatizadas para una gestión eficiente de las explotaciones agrícolas. Además, el creciente papel de la región como centro de fabricación de componentes de drones está mejorando la asequibilidad y la accesibilidad en las economías emergentes.
Japan Agriculture Drone Market Insight
El mercado de drones agrícolas de Japón está cobrando impulso debido a la escasez de mano de obra en las zonas rurales y a la fuerte adopción de tecnologías avanzadas de robótica y automatización. Los agricultores japoneses están implementando cada vez más drones para la pulverización de cultivos y la vigilancia de precisión para aumentar la productividad y reducir el esfuerzo manual. La integración de sistemas de drones con plataformas agrícolas inteligentes y herramientas de gestión agrícola basadas en IoT contribuye aún más al crecimiento del mercado.
China Agricultura Drone Market Insight
El mercado de drones de la agricultura china representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2025, atribuida a la rápida modernización de las prácticas agrícolas y a la fuerte capacidad de fabricación nacional. El país ha sido testigo del despliegue generalizado de drones de rociado de cultivos en granjas a gran escala para mejorar la eficiencia y reducir el desperdicio químico. La presencia de importantes fabricantes de drones como DJI y políticas gubernamentales de apoyo que promueven la mecanización agrícola son factores clave que impulsan la expansión del mercado en China.
¿Cuáles son las mejores empresas en el mercado de Drone Agricultura
La industria de drones agrícolas está dirigida principalmente por empresas bien establecidas, incluyendo:
- AeroVironment Inc. (U.S.)
- AGCO Corporation (U.S.)
- AgEagle Aerial Systems Inc. (U.S.)
- Delair (Francia)
- DroneDeploy (U.S.)
- Trimble Inc. (U.S.)
- Parrot Drone SAS (Francia)
- Yamaha Motor Co., Ltd. (Japón)
- OPTiM Corp. (Japón)
- Sentera (Estados Unidos)
- Insitu Pacific Pty Ltd (Australia)
- ALTI UAS (PTY) LTD (Sudáfrica)
- senseFly (Suiza)
- AgEagle Sensor Systems Inc. (U.S.)
- Pix4D SA (Suiza)
- DJI (China)
¿Cuáles son los últimos desarrollos en el mercado agrícola Drone
- En diciembre de 2025, Jyoti Global Plast introdujo el drone agrícola AeroCrop UAS para mejorar la precisión, seguridad operacional y eficiencia de pulverización para los agricultores de toda la India. Este lanzamiento marca la expansión estratégica de la empresa desde el moldeo de plástico y FRP en el segmento de sistemas aéreos no tripulados, fortaleciendo las capacidades de fabricación nacional. Se espera que el desarrollo acelere la adopción de tecnologías agrícolas de precisión en la India abordando la escasez de mano de obra, reduciendo el desperdicio químico y mejorando la productividad de los cultivos, contribuyendo así al crecimiento general del mercado de drones agrícolas
- En diciembre de 2025, Connecticut, Estados Unidos, promulgó la Ley Pública 25-152 que permite el uso ampliado de drones agrícolas para actividades de siembra, pulverización y reconocimiento de cultivos. El marco reglamentario actualizado simplifica los requisitos de cumplimiento en consonancia con las normas de la Administración Federal de Aviación, lo que permite a las explotaciones agrícolas integrar las tecnologías UAV de manera más eficiente. Se prevé que este apoyo legislativo aumente el despliegue de drones comerciales en todo el estado, fomentando la inversión y la innovación en el mercado regional de drones agrícolas
- En agosto de 2025, Terra Drone Corporation entró en una asociación de ventas con PT. Yanmar Diesel Indonesia, subsidiaria de Yanmar Co., Ltd., para distribuir sus drones agrícolas G20 y E16 a los agricultores de arroz y cultivos de campo en Indonesia. Esta colaboración fortalece la huella de Terra Drone en el sudeste asiático aprovechando la red de distribución agrícola establecida de Yanmar. Se espera que la asociación amplíe la accesibilidad de los drones entre los agricultores locales, impulsando la adopción regional y reforzando la penetración del mercado en las economías agrícolas emergentes
- En abril de 2024, DJI anunció el lanzamiento global de los drones agrícolas Agras T50 y T25, dirigidos tanto a grandes como a pequeños campos de cultivo. El T50 ofrece un rendimiento de alta eficiencia para una amplia cobertura agrícola, mientras que el T25 enfatiza la portabilidad y flexibilidad operativa. La integración con la aplicación SmartFarm mejora la gestión de pulverización aérea y la toma de decisiones basadas en datos, fortaleciendo la posición competitiva de DJI y promoviendo los estándares tecnológicos dentro del mercado mundial de drones agrícolas
- En julio de 2023, Pix4D SA lanzó PIX4Dfields 2.4 con un flujo de trabajo mejorado diseñado para simplificar aplicaciones agrícolas de precisión. La introducción de operaciones dirigidas permite a los usuarios generar mapas de prescripción personalizados de manera más eficiente, mejorando la optimización de los recursos y la exactitud de la gestión de cultivos. Esta innovación mejora el valor impulsado por software dentro de los ecosistemas de drones, apoyando una adopción más amplia de soluciones agrícolas centradas en datos y reforzando el crecimiento en el segmento de análisis de drones agrícolas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











