



Segmentación del mercado global de registros médicos electrónicos (RME) ambulatorios, por modo de entrega (soluciones en la nube y soluciones locales), aplicación (gestión de consultorios, gestión de pacientes, prescripción electrónica, gestión de derivaciones, gestión de la salud poblacional, apoyo a la toma de decisiones y análisis de salud), tipo de consultorio (grandes consultorios, consultorios pequeños y medianos, y consultorios individuales), usuarios finales (centros ambulatorios propiedad de hospitales y centros independientes), componente (hardware, software y registros médicos electrónicos basados en la web): tendencias y pronósticos de la industria hasta 2033.
¿Qué es Ambulatory Electronic Medical Records (EMR) Market Size and Growth Rate
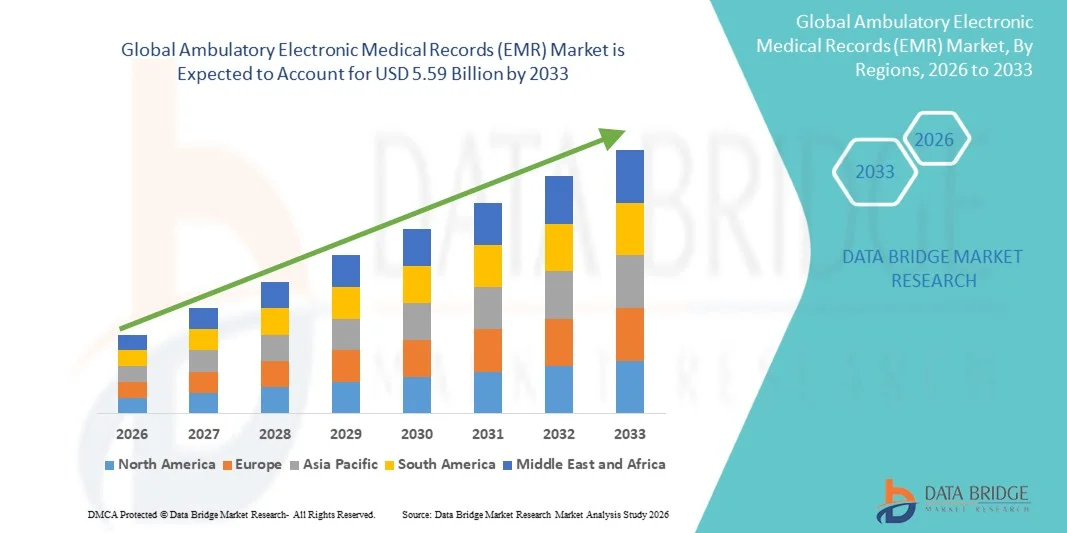
- Según Data Bridge Market Research Analysis Se valoró el tamaño del mercado de los registros médicos electrónicos ambulatorios mundiales (EMR)USD 3.28 billion in 2025y se espera que alcanceUSD 5.59 billion en 2033, aCAGR of 6.90%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente adopción de tecnologías sanitarias digitales y el avance continuo de los sistemas de información sanitaria, lo que da lugar a una mayor eficiencia y gestión de datos en los entornos de atención ambulatoria.
- Además, la creciente demanda de soluciones precisas, fáciles de usar e integradas de gestión de datos de pacientes entre los proveedores de atención médica está estableciendo registros médicos electrónicos ambulatorios (EMR) como componente crítico de la atención moderna ambulatoria. Estos factores convergentes están acelerando la captación de soluciones EMR ambulatorias, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025): USD 3.28 billón
- Valor de mercado esperado (2033): USD 5.59 billón
- Predicción de CAGR (2026–2033): 6.90%
¿Cuáles son los principales Takeaways of Ambulatory Electronic Medical Records (EMR) Market
- Registros médicos electrónicos ambulatorios (EMR), que ofrecen plataformas digitales para gestionar registros de pacientes, flujos de trabajo clínicos y tareas administrativas en entornos ambulatorios, son componentes cada vez más vitales de los sistemas sanitarios modernos en clínicas y centros de atención ambulatoria debido a su capacidad para mejorar la eficiencia, exactitud y continuidad de la atención
- La creciente demanda de EMR ambulatorio se alimenta principalmente por la adopción generalizada de soluciones de TI sanitaria, la creciente necesidad de racionalizar la documentación clínica, el aumento de los volúmenes de pacientes y la creciente preferencia por sistemas sanitarios integrados e interoperables
- América del Norte dominaba el mercado de registros médicos electrónicos ambulatorios (EMR) con la mayor cuota de ingresos del 39,8% en 2025, caracterizada por infraestructuras sanitarias avanzadas, alta adopción de tecnologías de salud digital, y una fuerte presencia de actores clave de la industria, con el crecimiento sustancial de Estados Unidos en la adopción EMR a través de instalaciones ambulatorias impulsadas por innovaciones continuas en soluciones de informática, interoperabilidad y salud habilitadas por IA
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en el mercado de registros médicos electrónicos ambulatorios (EMR) durante el período previsto debido al aumento de las inversiones sanitarias, la digitalización rápida, la ampliación de los servicios de atención ambulatoria y el aumento de la concienciación sobre sistemas eficientes de gestión de datos de pacientes
- El segmento de soluciones basadas en la nube dominó la mayor cuota de ingresos del mercado del 67,4% en 2025, impulsada por el aumento de la adopción de la infraestructura sanitaria digital y la necesidad de soluciones de TI escalables y rentables
Report Scope and Ambulatory Electronic Medical Records (EMR) Market Segmentation
|
Atributos |
Ambulatory Electronic Medical Records (EMR) Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de registros médicos electrónicos abultadores
“Aumentar la adopción de sistemas EMR basados en la nube e interoperables”
- Una tendencia significativa y aceleradora en el mercado mundial de registros médicos electrónicos ambulatorios (EMR) es la creciente adopción de plataformas basadas en la nube y sistemas interoperables que permiten el intercambio de datos sin problemas entre los proveedores de atención médica. Este cambio mejora la accesibilidad, escalabilidad y eficiencia en los ajustes de atención ambulatoria
- Por ejemplo, los centros de atención ambulatoria están implementando cada vez más soluciones EMR basadas en la nube que permiten a los profesionales de la salud acceder remotamente a los registros de pacientes, simplificar los flujos de trabajo clínicos y mejorar la coordinación en múltiples instalaciones
- El creciente énfasis en la interoperabilidad permite la integración de los sistemas EMR con sistemas de información de laboratorio, plataformas de clasificación electrónica y software de facturación, facilitando un ecosistema sanitario unificado y mejorando la toma de decisiones clínicas
- Además, los avances en las tecnologías de la salud digital están permitiendo la captura de datos en tiempo real, la integración remota de pacientes y una mejor precisión de la documentación en entornos ambulatorios
- El creciente uso de plataformas EMR habilitadas para móviles aumenta la flexibilidad de los proveedores de atención médica, permitiendo el acceso a la información de los pacientes en cualquier momento y lugar, mejorando así la productividad y la capacidad de respuesta
- Esta tendencia hacia sistemas EMR conectados, escalables y fáciles de usar está remodelando la prestación de atención ambulatoria, con un fuerte enfoque en mejorar los resultados de los pacientes y la eficiencia operacional
- La demanda de soluciones EMR avanzadas está aumentando a través de clínicas, oficinas médicas y centros quirúrgicos ambulatorios, impulsados por la necesidad de flujos de trabajo simplificados y la mejora de la gestión de datos de pacientes
Ambulatory Electronic Medical Records (EMR) Market Dynamics
Conductor
“Growing Demand Driven by Digital Healthcare Transformation and Need for Efficient Data Management”
- La rápida transformación digital de los sistemas sanitarios y la creciente necesidad de una gestión eficiente de los datos de los pacientes son los principales impulsores del crecimiento del mercado de los Registros Médicos Electrónicas Ambulatorios (EMR)
- Por ejemplo, las iniciativas gubernamentales en varios países que promueven la adopción de registros electrónicos de salud, junto con programas de incentivos para los proveedores de atención médica, han acelerado significativamente la implementación de sistemas EMR en entornos de atención ambulatoria
- El creciente volumen de pacientes en las instalaciones ambulatorias está creando una fuerte necesidad de documentación simplificada, acceso rápido a historias médicas y gestión eficiente del flujo de trabajo, con lo que la adopción de EMR
- Los sistemas EMR ayudan a reducir las cargas administrativas mediante tareas de automatización como el registro de pacientes, la programación, la facturación y la documentación clínica, mejorando la eficiencia operacional general
- Además, el enfoque cada vez mayor en los modelos de atención basada en el valor y de atención centrada en el paciente es alentar a los proveedores a adoptar soluciones EMR que mejoran la coordinación de la atención y mejoren los resultados clínicos
- Aumentar la demanda de acceso a datos preciso y en tiempo real también está apoyando una mejor toma de decisiones clínicas y reduciendo errores médicos
- La integración de los sistemas EMR con plataformas de telesalud y herramientas de monitoreo remoto está ampliando aún más su papel en la prestación de atención médica moderna
- Además, la necesidad de mejorar la gestión del ciclo de ingresos y minimizar las negaciones de reclamaciones es alentar a los proveedores de atención médica a invertir en soluciones avanzadas de EMR
Restraint/Challenge
“Preocupaciones por la seguridad de los datos y costos de alta aplicación”
- Las preocupaciones relativas a la seguridad de los datos y la privacidad de los pacientes siguen siendo un reto importante en el mercado de Registros Médicos Electrónicos Ambulatorios (EMR), ya que estos sistemas almacenan y gestionan información sanitaria confidencial
- Por ejemplo, el aumento de los casos de infracciones de los datos sanitarios y ciberataques dirigidos a bases de datos hospitalarias y sistemas EMR ha suscitado preocupación entre los proveedores por la seguridad de los registros de salud digitales
- La necesidad de cumplir estrictamente los requisitos reglamentarios y las leyes de protección de datos aumenta la complejidad de la aplicación y la gestión del sistema en curso
- Además, el elevado costo inicial del despliegue del sistema EMR —incluida la adquisición de software, la infraestructura de hardware, la integración del sistema y la capacitación del personal— puede ser una barrera para los proveedores de atención de salud pequeños y medianos
- Los gastos de mantenimiento, mejoras y suscripción continuos se suman a la carga financiera, en particular para las clínicas con presupuestos limitados
- La resistencia a la transición de sistemas basados en papel o heredados a plataformas digitales también puede frenar la adopción, especialmente en regiones con conocimientos técnicos limitados
- Los desafíos de interoperabilidad entre diferentes sistemas de TI de salud pueden conducir a ineficiencias y obstaculizar el intercambio de datos sin problemas
- Además, la necesidad de capacitación continua del personal y la optimización del sistema puede aumentar la complejidad operacional
- Hacer frente a estos desafíos mediante medidas de ciberseguridad sólidas, soluciones eficaces en función de los costos, mejores normas de interoperabilidad y programas de capacitación integrales será esencial para un crecimiento sostenido en el mercado de Registros Médicos Electrónicas Ambulatorios (EMR)
Ambulatory Electronic Medical Records (EMR) Market Scope
El mercado se segmenta sobre la base del modo de entrega, aplicación, tipo de práctica, usuarios finales y componente.
• Modo de entrega
Sobre la base del modo de entrega, el mercado Ambulatory Electronic Medical Records (EMR) se segmenta en soluciones basadas en la nube y en soluciones de premisa. El segmento de soluciones basadas en la nube dominó la mayor cuota de ingresos del mercado del 67,4% en 2025, impulsada por la creciente adopción de infraestructuras sanitarias digitales y la necesidad de soluciones informáticas escalables y rentables. Los sistemas EMR basados en la nube permiten a los proveedores de atención médica acceder de forma remota a los datos de los pacientes, mejorando la coordinación de la atención y la toma de decisiones clínicas. La disminución de los recursos necesarios para sufragar los gastos de infraestructura y mantenimiento de la tecnología de la información aumenta aún más la adopción entre los centros de atención ambulatoria. Además, las plataformas de nube apoyan el intercambio de datos en tiempo real, la interoperabilidad y la integración con otros sistemas de salud como las plataformas de facturación y telesalud. La creciente demanda de telemedicina y control remoto de pacientes también contribuye al crecimiento del segmento. Los proveedores de atención médica están cambiando cada vez más hacia modelos basados en la suscripción ofrecidos por los proveedores de nubes. Además, las medidas de seguridad de datos mejoradas y el cumplimiento de las normas de salud están fortaleciendo la confianza en las soluciones cloud. La flexibilidad y la facilidad de despliegue apoyan aún más la adopción generalizada. En general, las soluciones basadas en la nube siguen siendo dominantes debido a su eficiencia y escalabilidad.
Se espera que el segmento de soluciones de premisas sea testigo de un CAGR de 17,9% de 2026 a 2033, impulsado por la necesidad de un mayor control y personalización de datos entre las grandes organizaciones sanitarias. Los sistemas prematuros proporcionan mayor privacidad y seguridad de los datos, lo que es crucial para manejar información sensible de los pacientes. Los proveedores de atención de salud con infraestructura de tecnología de la información establecida suelen preferir el despliegue de premisas para mantener el control sobre las operaciones del sistema. Además, estos sistemas permiten configuraciones adaptadas para satisfacer necesidades específicas de organización. A pesar de los costos iniciales más altos, ofrecen fiabilidad a largo plazo y menor dependencia de la conectividad de Internet. Los requisitos normativos en ciertas regiones también fomentan el uso de soluciones de premisa. Los modelos de despliegue híbrido están apoyando aún más el crecimiento del segmento. Además, las organizaciones con altos volúmenes de pacientes se benefician de una infraestructura específica. El aumento de las preocupaciones relativas a la ciberseguridad también impulsa la demanda. En general, mientras que la nube domina, las soluciones de premisa siguen creciendo constantemente en casos específicos de uso.
• Por aplicación
Sobre la base de la aplicación, el mercado de Registros Médicos Electrónicos Ambulatorios (EMR) se centra en la gestión de la práctica, la gestión de pacientes, la prescripción electrónica, la gestión de la remisión, la gestión de la salud de la población, el apoyo a las decisiones y la analítica de la salud. El segmento de gestión de la práctica mantuvo la mayor cuota de ingresos del mercado del 29,8% en 2025, impulsada por la necesidad de simplificar funciones administrativas como la programación de nombramientos, la facturación y la gestión de reclamaciones. Estos sistemas ayudan a los proveedores de atención médica a mejorar la eficiencia operacional y reducir la carga administrativa. El aumento de los volúmenes de pacientes y la complejidad de los flujos de trabajo sanitarios son factores importantes que impulsan la adopción. Además, la integración con otros módulos EMR aumenta la funcionalidad y la coordinación del flujo de trabajo. Las organizaciones de atención de la salud se centran en mejorar la gestión del ciclo de ingresos, apoyando aún más el crecimiento de los segmentos. La adopción de herramientas digitales y de automatización también contribuye a aumentar la eficiencia. Además, la necesidad de reducir al mínimo las negaciones de reclamaciones y optimizar el rendimiento financiero está impulsando la demanda. El segmento se beneficia del aumento de las iniciativas de digitalización sanitaria. La capacidad de mejorar la experiencia del paciente es otro factor clave. En general, la gestión de la práctica sigue siendo dominante debido a su papel central en las operaciones sanitarias.
Se espera que el segmento de análisis de salud sea testigo de la CAGR más rápida del 23,6% entre 2026 y 2033, impulsada por el creciente enfoque en la toma de decisiones basada en datos en la salud. Las herramientas de análisis de salud permiten a los proveedores analizar grandes volúmenes de datos de pacientes, identificar tendencias y mejorar los resultados clínicos. La creciente adopción de modelos de cuidado basados en el valor es un factor clave para este segmento. Además, los avances en la IA y el aprendizaje automático están mejorando las capacidades de análisis. Las organizaciones de atención médica están aprovechando cada vez más la analítica predictiva para la gestión de enfermedades y la optimización de recursos. La creciente necesidad de gestión de la salud de la población también está apoyando el crecimiento. Además, las herramientas de análisis ayudan a mejorar el compromiso del paciente y la eficacia del tratamiento. Las iniciativas gubernamentales que promueven la utilización de datos en la atención de la salud contribuyen aún más a la adopción. La integración con plataformas de nube aumenta la escalabilidad y la accesibilidad. En general, este segmento está creciendo rápidamente debido a la creciente importancia de la información de datos en la prestación de atención médica.
• Tipo de práctica
Sobre la base del tipo de práctica, el mercado de Registros Médicos Electrónicos Ambulatorios (EMR) se segmenta en grandes prácticas, prácticas pequeñas a medianas y prácticas individuales. El segmento de las grandes prácticas dominaba la mayor cuota de ingresos del mercado del 48,6% en 2025, impulsada por una mayor capacidad financiera y la necesidad de sistemas avanzados de TI de salud. Las grandes prácticas manejan grandes volúmenes de pacientes, requiriendo sistemas EMR robustos para gestionar flujos de trabajo complejos. Estas organizaciones tienen más probabilidades de invertir en soluciones integradas que mejoren la eficiencia y la atención de los pacientes. Además, las grandes prácticas se benefician de economías de escala, lo que les permite adoptar tecnologías avanzadas. La necesidad de interoperabilidad e intercambio de datos sin fisuras apoya aún más el crecimiento del segmento. Además, los requisitos de cumplimiento reglamentarios son más estrictos para las prácticas grandes, lo que impulsa la adopción de sistemas sofisticados. La presencia de equipos de TI dedicados también facilita la ejecución. El aumento de la atención en la mejora de los resultados de los pacientes es otro factor que contribuye. En general, las grandes prácticas siguen siendo dominantes debido a sus recursos y su complejidad operacional.
Se espera que el segmento de prácticas pequeñas a medianas sea testigo de la CAGR más rápida del 21,8% de 2026 a 2033, impulsada por la adopción creciente de soluciones EMR asequibles y escalables. Los sistemas basados en la nube facilitan la implementación de soluciones digitales de salud para prácticas más pequeñas. Los incentivos gubernamentales y los mandatos reglamentarios también fomentan la adopción. Además, estas prácticas se centran en mejorar la eficiencia y la experiencia de los pacientes. La disponibilidad de soluciones fáciles de utilizar y rentables es un factor clave. Además, el aumento de la competencia en el sector sanitario está impulsando prácticas más pequeñas para adoptar tecnologías avanzadas. La creciente conciencia de las herramientas digitales está apoyando aún más el crecimiento. La integración con los servicios de telesalud es otro factor que contribuye. La necesidad de reducir el volumen de trabajo administrativo es también la demanda impulsora. En general, este segmento se está expandiendo rápidamente a medida que las prácticas más pequeñas abarcan la transformación digital.
• Por usuarios finales
Sobre la base de los usuarios finales, el mercado de Registros Médicos Electrónicos Ambulatorios (EMR) se divide en centros ambulatorios de propiedad hospitalaria y centros independientes. El segmento de los centros ambulatorios de propiedad hospitalaria dominaba la mayor parte de los ingresos del mercado del 62,7% en 2025, impulsada por el fuerte respaldo financiero y el acceso a infraestructuras sanitarias avanzadas. Estos centros se benefician de la integración con los sistemas hospitalarios, facilitando el intercambio de datos sin fisuras y la atención coordinada del paciente. El número cada vez mayor de hospitales ambulatorios está apoyando el crecimiento de los segmentos. Además, estos centros tienen más probabilidades de adoptar sistemas avanzados de EMR debido a requisitos regulatorios. La disponibilidad de personal calificado y de recursos de tecnología de la información facilita aún más la aplicación. Además, el enfoque en la mejora de los resultados de los pacientes y la eficiencia operacional está impulsando la adopción. La capacidad de gestionar grandes volúmenes de pacientes es otro factor clave. La integración con otros servicios hospitalarios aumenta la eficiencia general. En general, los centros de propiedad hospitalaria siguen siendo dominantes debido a sus recursos y capacidades.
Se espera que el segmento de centros independientes sea testigo de la CAGR más rápida del 22,9% de 2026 a 2033, impulsada por el creciente número de centros de pacientes externos independientes. Estos centros están adoptando cada vez más sistemas EMR para mejorar la eficiencia y la competitividad. La disponibilidad de soluciones basadas en la nube hace que la implementación sea más accesible. Además, los centros independientes se centran en mejorar la experiencia del paciente y la calidad del servicio. La necesidad de racionalizar los procesos administrativos es un factor clave. Además, el aumento de la preferencia de los pacientes por cuidados ambulatorios está apoyando el crecimiento. La ampliación de los servicios sanitarios en las zonas rurales y subsidiadas es otro factor que contribuye. Las iniciativas gubernamentales que promueven la adopción digital de la salud también impulsan la demanda. Las soluciones eficaces en función de los costos son más alentadoras para la adopción. En general, este segmento está creciendo rápidamente debido al aumento de la independencia y la adopción tecnológica.
• Por componente
Sobre la base del componente, el mercado de Registros Médicos Electrónicos Ambulatorios (EMR) se segmenta en hardware, software y registros médicos electrónicos basados en la web. El segmento de software dominó la mayor cuota de ingresos del mercado del 55,9% en 2025, impulsada por la creciente demanda de plataformas EMR avanzadas que simplifican los flujos de trabajo clínicos y administrativos. Las soluciones de software forman el núcleo de los sistemas EMR, permitiendo el almacenamiento de datos, la recuperación y el análisis. La creciente adopción de soluciones sanitarias digitales es un factor importante que apoya el crecimiento. Además, los avances continuos en las capacidades de software están mejorando la funcionalidad y la usabilidad. La integración con otros sistemas de salud aumenta aún más la adopción. El cambio hacia soluciones basadas en la nube también contribuye al crecimiento de segmentos. Además, las actualizaciones de software y los modelos de suscripción generan ingresos recurrentes. El enfoque para mejorar la atención del paciente y la eficiencia operacional es otro factor clave. En general, el software sigue siendo dominante debido a su papel central en los sistemas EMR.
Se espera que el segmento de registros médicos electrónicos basados en la web sea testigo de la CAGR más rápida del 24,5% entre 2026 y 2033, impulsada por la adopción creciente de soluciones sanitarias basadas en Internet. Los sistemas EMR basados en la web ofrecen flexibilidad, acceso remoto y facilidad de implementación. Los proveedores de atención médica están optando cada vez más por estas soluciones debido a menores costos y necesidades mínimas de infraestructura. Además, los avances en la informática en la nube están mejorando el rendimiento del sistema. La creciente demanda de servicios de telesalud también está apoyando el crecimiento. Además, los sistemas basados en la web permiten compartir y colaborar datos en tiempo real. El creciente enfoque en la interoperabilidad es otro factor clave. Las iniciativas gubernamentales que promueven la adopción de la sanidad digital contribuyen aún más al crecimiento. Aumentar la conciencia sobre los beneficios de los sistemas basados en la web está impulsando la demanda. En general, este segmento se está expandiendo rápidamente debido a su conveniencia y escalabilidad.
Ambulatory Electronic Medical Records (EMR) Market Regional Analysis
- América del Norte dominaba el mercado de registros médicos electrónicos ambulatorios (EMR) con la mayor cuota de ingresos del 39,8% en 2025, caracterizada por una infraestructura sanitaria avanzada, una alta adopción de tecnologías de salud digital y una fuerte presencia de actores clave de la industria. La región ha sido testigo de la implementación generalizada de sistemas EMR en entornos de atención ambulatoria, permitiendo una gestión eficiente de datos de pacientes y flujos de trabajo clínicos simplificados
- Los proveedores de atención de salud de la región priorizan la interoperabilidad, el acceso a datos en tiempo real y la eficiencia operacional, lo que lleva a una mayor adopción de plataformas EMR basadas en la nube e integradas. Por ejemplo, grandes redes ambulatorias en Estados Unidos están implementando cada vez más sistemas interoperables de EMR que se integran con plataformas de telesalud, sistemas de laboratorio y soluciones de facturación para mejorar la coordinación de la atención y reducir la carga administrativa
- Esta adopción generalizada cuenta con el apoyo de iniciativas gubernamentales favorables, un alto gasto sanitario y avances continuos en tecnologías de salud digital, estableciendo sistemas EMR como componente fundamental de la atención ambulatoria moderna
Registros médicos electrónicos abultados (EMR)
El mercado de registros médicos electrónicos ambulatorios de Estados Unidos (EMR) capturó la mayor cuota de ingresos en 2025 dentro de América del Norte, impulsada por la rápida adopción de soluciones sanitarias digitales en instalaciones ambulatorias. Las innovaciones continuas en los sistemas de computación, interoperabilidad y salud habilitados para IA están mejorando significativamente las capacidades EMR. Los proveedores de atención médica están aprovechando cada vez más las plataformas EMR para mejorar la exactitud de los datos de los pacientes, simplificar los flujos de trabajo y apoyar iniciativas de atención basadas en el valor. Además, los sólidos programas de apoyo regulatorio e incentivos que promueven la adopción de registros electrónicos de salud están acelerando el crecimiento del mercado en oficinas médicas, clínicas y centros quirúrgicos ambulatorios.
Europe Ambulatory Electronic Medical Records (EMR) Market Insight
Se prevé que el mercado de los registros médicos electrónicos ambulatorios de Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por el aumento de la digitalización sanitaria y marcos regulatorios sólidos que apoyan la estandarización de datos y la interoperabilidad. Los gobiernos y las organizaciones sanitarias de toda la región están invirtiendo en sistemas EMR modernos para mejorar la atención de los pacientes, mejorar la exactitud de los datos y simplificar los procesos administrativos. La creciente demanda de sistemas sanitarios integrados y servicios eficientes de atención ambulatoria contribuye aún más a la expansión del mercado.
U.K. Ambulatory Electronic Medical Records (EMR) Market Insight
Se prevé que el mercado de registros médicos electrónicos ambulatorios (EMR) de los EE.UU. crezca en un CAGR notable durante el período de previsión, impulsado por esfuerzos continuos para digitalizar los servicios de salud y mejorar el acceso de los pacientes en entornos ambulatorios. Aumentar los volúmenes de pacientes y la necesidad de reducir los tiempos de espera es alentar a los proveedores de atención médica a adoptar sistemas avanzados de EMR. Además, el énfasis en mejorar la coordinación de la atención, mejorar la experiencia de los pacientes y optimizar la eficiencia operacional es apoyar el crecimiento del mercado.
Germany Ambulatory Electronic Medical Records (EMR) Market Insight
Se espera que el mercado alemán de registros médicos electrónicos ambulatorios (EMR) se amplíe en un CAGR considerable durante el período previsto, alimentado por fuertes iniciativas gubernamentales que promueven la adopción de tecnologías de la salud y la transformación digital. La infraestructura sanitaria bien establecida de Alemania y el énfasis en la seguridad de los datos y la eficiencia están impulsando la demanda de sistemas EMR fiables. Los proveedores de atención médica están implementando cada vez más plataformas digitales para simplificar los flujos de trabajo, mejorar la exactitud de los registros de pacientes y asegurar un intercambio seguro de datos.
Asia-Pacific Ambulatory Electronic Medical Records (EMR) Market Insight
Se espera que el mercado de registros médicos electrónicos ambulatorios de Asia y el Pacífico sea la región de más rápido crecimiento durante el período previsto, impulsado por el aumento de las inversiones sanitarias, la digitalización rápida, la ampliación de los servicios de atención ambulatoria y el aumento de la sensibilización sobre sistemas eficientes de gestión de datos de pacientes. Los gobiernos de países como China, el Japón y la India están promoviendo activamente la adopción de soluciones de tecnología de la salud para mejorar la accesibilidad y la eficiencia en la prestación de asistencia sanitaria. La creciente demanda de flujos de trabajo clínicos aerodinámicos y mejores resultados de los pacientes aumenta significativamente la adopción de EMR en toda la región.
Japan Ambulatory Electronic Medical Records (EMR) Market Insight
El mercado de registros médicos electrónicos ambulatorios (EMR) de Japón está cobrando impulso debido al avanzado sistema sanitario del país, el envejecimiento de la población y el fuerte enfoque en la innovación tecnológica. La creciente necesidad de gestionar los datos de los pacientes de manera eficiente y apoyar la prestación de cuidados de alta calidad está impulsando la adopción de sistemas EMR en entornos ambulatorios. Además, la integración de las tecnologías de la salud digital y el énfasis en la precisión y la eficiencia están apoyando el crecimiento continuo del mercado.
China Ambulatory Electronic Medical Records (EMR) Market Insight
El mercado de registros médicos electrónicos ambulatorios de China (EMR) representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida al rápido desarrollo de la infraestructura sanitaria, una gran población de pacientes y el aumento de las iniciativas gubernamentales para la digitalización de la salud. La expansión de los servicios ambulatorios y la creciente demanda de sistemas eficientes de gestión de datos de pacientes están impulsando la adopción EMR. Además, las crecientes inversiones en tecnología de la salud, junto con el aumento de la conciencia de las soluciones sanitarias digitales, están fortaleciendo el crecimiento del mercado en China.
Ambulatory Electronic Medical Records (EMR) Market Share
La industria de Registros Médicos Electrónicos Ambulatorios (EMR) está dirigida principalmente por empresas bien establecidas, incluyendo:
- Epic Systems Corporation (Estados Unidos)
- Oracle Health (Estados Unidos)
- Allscripts Healthcare Solutions (U.S.)
- NextGen Healthcare (Estados Unidos)
- Athenahealth (EE.UU.)
- eClinicalWorks (U.S.)
- Cerner Corporation (Estados Unidos)
- MEDITECH (Estados Unidos)
- Greenway Health (Estados Unidos)
- CareCloud (U.S.)
- McKesson Corporation (U.S.)
- GE HealthCare (Estados Unidos)
- Siemens Healthineers (Alemania)
- Optum Inc. (U.S.)
- Conifer Health Solutions (Estados Unidos)
- R1 RCM Inc. (U.S.)
- Cognizant (U.S.)
- Wipro (India)
- Tata Consultancy Services (India)
- Infor (Estados Unidos)
Últimas novedades en el mercado mundial de registros médicos electrónicos abultados
- En diciembre de 2021, Oracle Corporation anunció la adquisición de Cerner Corporation por aproximadamente USD 28.3 billones, marcando una de las mayores ofertas en la historia de la TI sanitaria. Cerner es un proveedor líder de sistemas de registros médicos electrónicos ampliamente utilizados en hospitales y centros de atención ambulatoria. Esta adquisición fortaleció la posición de Oracle en el mercado de la tecnología sanitaria y tuvo como objetivo acelerar el desarrollo de soluciones EMR basadas en la nube y basadas en datos, destacando la creciente consolidación en el ecosistema EMR ambulatorio
- En julio de 2022, Oracle Corporation completó oficialmente su adquisición de Cerner Corporation, integrando Cerner en su división de salud (Oracle Health). Este desarrollo permitió la expansión de soluciones EMR habilitadas por la nube y una mayor interoperabilidad en todos los sistemas sanitarios. La medida refleja una tendencia más amplia de la industria hacia plataformas unificadas que apoyan los flujos de trabajo de atención hospitalaria y ambulatoria, mejorando la accesibilidad de los datos de los pacientes y la coordinación
- En 2023, Epic Systems Corporation siguió ampliando su huella EMR global, con una mayor adopción en hospitales y proveedores de atención ambulatoria. La compañía fortaleció su plataforma MyChart y sus capacidades de interoperabilidad, apoyando un mejor compromiso del paciente y el intercambio de datos. Este desarrollo pone de relieve el dominio de los principales proveedores en el mercado ambulatorio de EMR y la creciente importancia de las herramientas integradas de acceso de los pacientes en la atención ambulatoria
- En agosto de 2025, Oracle Health lanzó su sistema de registro electrónico de salud propulsado por IA de próxima generación para la atención ambulatoria, incorporando agentes avanzados de automatización y IA clínica para mejorar la eficiencia de la documentación y la gestión del flujo de trabajo. El sistema demostró reducciones mensurables en el tiempo de documentación clínica y una mayor capacidad de apoyo a las decisiones. Este lanzamiento subraya la creciente integración de la inteligencia artificial en plataformas EMR ambulatorias para mejorar la productividad y la prestación de cuidados
- En septiembre de 2024, Oracle Corporation introdujo su Oracle Clinical Digital Assistant, una herramienta generativa de IA diseñada para automatizar la documentación clínica y ayudar a los proveedores de atención médica en los procesos de toma de decisiones. La solución se integra con sistemas EMR para reducir la carga administrativa y mejorar la eficiencia en entornos ambulatorios. This development reflects the growing adoption of AI-driven tools in electronic medical records to enhance workflow automatización and clinician productivity
- En enero de 2025, Epic Systems Corporation anunció planes de expansión para sus operaciones internacionales, incluyendo el desarrollo de un nuevo campus de la sede europea, apoyando su creciente presencia en mercados globales de EMR. Esta expansión refleja la creciente demanda de sistemas avanzados de EMR ambulatorios en los sistemas internacionales de salud y destaca la continua dirección de la empresa en el mercado
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











