



Segmentación del mercado global de automatización de lanzamiento de aplicaciones (ARA), por componente (soluciones y servicios), tamaño de la organización (grandes empresas y pymes), tipo de implementación (nube y local), sector vertical (salud, medios y entretenimiento, manufactura, comercio minorista y bienes de consumo, servicios de TI y telecomunicaciones, banca, servicios financieros y seguros, y otros), modelo (prototipado de software, modelo incremental, modelo ágil, modelo en cascada y modelo espiral): tendencias y pronósticos de la industria hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de Global Application Release Automation (ARA)
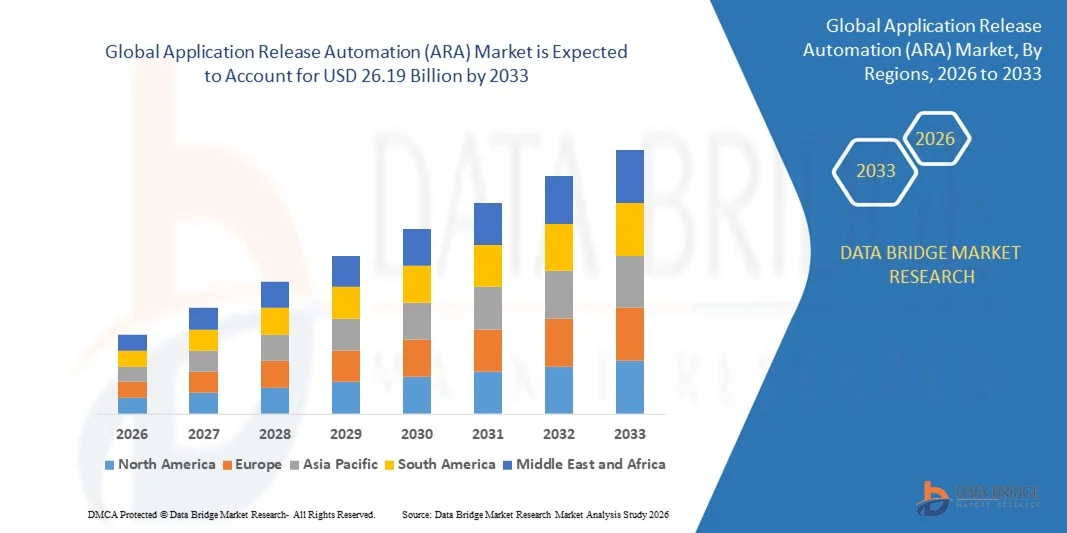
- El tamaño del mercado de la automatización global de la liberación de aplicaciones (ARA) fue valoradoUSD 6.21 mil millones en 2025y se espera que alcanceUSD 26.19 billion by 2033, aCAGR of 19.70%durante el período previsto
- Montar en las numerosas aplicaciones que se ejecutan en dinámica El entorno es un factor crucial para acelerar el crecimiento del mercado, también aumentar la utilización óptima de los recursos, aumentar la demanda de mercado de automatización de aplicaciones, aumentar la participación de los usuarios en plataformas digitales, centrarse cada vez más en la inteligencia competitiva, y aumentar la necesidad de mejorar la experiencia del público son los principales factores entre otros que impulsan el mercado de la automatización de la liberación de aplicaciones (ARA)
Tamaño del mercado
Valor mundial del mercado (2025): 6.21 millones de dólares
Valor de mercado esperado (2033): USD 26.19 mil millones
CAGR prefabricado (2026–2033): 19,70%
¿Cuáles son los principales Takeaways of Application Release Automation (ARA) Market
- La expansión de los avances en la IA y su utilización en el desarrollo de aplicaciones y plataformas basadas en la nube, creando un entorno favorable para el desarrollo de aplicaciones, crearán nuevas oportunidades para el mercado de la automatización de aplicaciones (ARA)
- Sin embargo, la gran dependencia de los procesos heredados actúa como los principales factores, entre otros, que restringen el crecimiento del mercado, y desafiará aún más el mercado de la automatización de la liberación de aplicaciones (ARA)
- América del Norte dominaba el mercado de automatización de la liberación de aplicaciones (ARA) con una cuota de ingresos del 41,6% en 2025, impulsada por la rápida adopción de prácticas DevOps, desarrollo nativa de la nube e iniciativas de transformación digital a gran escala en Estados Unidos y Canadá
- Se prevé que Asia-Pacífico registrará el CAGR más rápido del 9.62% entre 2026 y 2033, alimentado por la expansión de las industrias de servicios de TI, la adopción rápida de la nube y el fuerte crecimiento en la banca digital, el comercio electrónico y la infraestructura de telecomunicaciones en China, Japón, India, Corea del Sur y Asia sudoriental
- El segmento Soluciones dominó el mercado con una participación del 68,5% en 2025, ya que las empresas adoptan cada vez más plataformas integradas de ARA para automatizar los oleoductos de despliegue, gestionar los flujos de trabajo de lanzamiento y asegurar el cumplimiento en entornos híbridos de TI
Report Scope and Application Release Automation (ARA) Market Segmentation
|
Atributos |
Automatización de liberación de aplicaciones (ARA) |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de automatización de lanzamiento de aplicaciones
Acelerating Adoption of Cloud-Native, DevOps-Integrated, and AI-Driven Release Automation Platforms
- El mercado de la automatización de la liberación de aplicaciones es testigo de una fuerte adopción de plataformas de despliegue basadas en la nube, containerizzato y microservicios diseñadas para apoyar las tuberías DevOps, entornos Kubernetes e infraestructuras híbridas de TI
- Los proveedores están introduciendo orquestación impulsada por AI, automatización basada en políticas y capacidades de flujo de trabajo de código bajo que aumentan la velocidad de despliegue, reducen la intervención manual y mejoran la coherencia de liberación en los ecosistemas multicloud
- La creciente demanda de una mayor rapidez de tiempo a mercado, la integración continua y el despliegue continuo (CI/CD), y los lanzamientos de tiempo cero a tiempo libre están acelerando la transición de la gestión de la liberación manual a soluciones automatizadas
- Por ejemplo, empresas como IBM, Microsoft, Red Hat, Inc. y CloudBees, Inc. están mejorando sus plataformas de ARA con la integración de Kubernetes, los flujos de trabajo de GitOps y la analítica avanzada
- Aumentar la complejidad de las aplicaciones distribuidas, las arquitecturas impulsadas por API y los despliegues multiambiente está impulsando la demanda de marcos de automatización escalables y centralizados
- A medida que las empresas prioricen la transformación digital, las plataformas ARA seguirán siendo esenciales para simplificar la entrega de software, la aplicación del cumplimiento y la agilidad operacional
¿Cuáles son los controladores clave de la automatización de la liberación de aplicaciones (ARA) Market
- Aumentar la adopción de prácticas de DevOps, metodologías de desarrollo ágil y tuberías CI/CD está impulsando significativamente la demanda de soluciones automatizadas de gestión de la liberación
- Por ejemplo, en 2025, empresas líderes como VMware, Inc., Digital.ai y Progress Software Corporation ampliaron sus capacidades de automatización con controles de seguridad mejorados, soporte para despliegues multicloud y herramientas de monitoreo en tiempo real
- El creciente despliegue de cloud híbrida, plataformas SaaS y aplicaciones empresariales en los sectores bancario, telecom, sanitario y minorista está acelerando la adopción de ARA a nivel mundial
- Los avances en las pruebas impulsadas por AI, los mecanismos automatizados de retroceso, la gestión de la configuración y el seguimiento del cumplimiento han fortalecido la fiabilidad de la liberación y han reducido los riesgos operacionales
- Aumentar el enfoque en la modernización de aplicaciones, orquestación de contenedores y infraestructura como código (IaC) está creando una fuerte demanda de herramientas de automatización integradas
- Se espera que el mercado de la ARA sea testigo de un crecimiento sostenido a largo plazo, de las iniciativas de innovación digital y de los requisitos de cumplimiento de la ciberseguridad.
¿Qué factor está reforzando el crecimiento del mercado de automatización de lanzamiento de aplicaciones (ARA)
- Los elevados costos de aplicación e integración relacionados con las plataformas ARA de categoría empresarial limitan la adopción entre las organizaciones pequeñas y medianas
- Por ejemplo, durante 2024–2025, las empresas informaron de un aumento del gasto en infraestructura en la nube, cumplimiento de la seguridad cibernética y herramientas DevOps, lo que repercutió en la asignación presupuestaria general de TI para soluciones de automatización
- La complejidad en la integración de las plataformas ARA con sistemas heredados, entornos multicloud y diversas cadenas de herramientas aumenta los desafíos de despliegue
- La escasez de expertos ingenieros y especialistas en automatización de DevOps retrasa la implementación y optimización efectivas
- Competencia de herramientas de código abierto CI/CD y servicios de implementación de nubes nativas crea presión de precios y reduce la diferenciación entre los proveedores
- Para hacer frente a estos desafíos, las empresas se centran en modelos de fijación de precios basados en la suscripción, interfaces de usuario simplificadas, flujos de trabajo de despliegue asistidos por AI y mayor interoperabilidad, mejorando así la accesibilidad y la adopción mundial de soluciones de Automatización de Publicación de Aplicaciones (ARA)
¿Cómo se aumenta el mercado de la automatización de la liberación de aplicaciones
El mercado se segmenta sobre la base decomponente, tamaño de la organización, tipo de despliegue, vertical y modelo.
- Por componente
Sobre la base del componente, el mercado de automatización de la liberación de aplicaciones (ARA) se segmenta en Soluciones y Servicios. El segmento Soluciones dominó el mercado con una participación del 68,5% en 2025, ya que las empresas adoptan cada vez más plataformas integradas de ARA para automatizar los oleoductos de implementación, gestionar los flujos de trabajo de liberación y asegurar el cumplimiento en entornos híbridos de TI. Estas soluciones proporcionan paneles centralizados, capacidades automatizadas de retroceso, provisión de medio ambiente y integración de herramientas DevOps, haciéndolos esenciales para iniciativas de transformación digital a gran escala. La fuerte demanda de orquestación CI/CD, automatización de despliegue de Kubernetes y gestión de lanzamientos multi-cloud refuerza aún más el liderazgo de segmentos.
Se prevé que el segmento de servicios crecerá en el CAGR más rápido de 2026 a 2033, impulsado por la creciente demanda de consultoría, implementación, servicios gestionados y apoyo de capacitación. A medida que las organizaciones modernizan los sistemas heredados y migran a las arquitecturas nativas de la nube, los proveedores de servicios desempeñan un papel crítico en la personalización, la integración y la optimización continua de las plataformas ARA.
- Por tamaño de organización
Sobre la base del tamaño de la organización, el mercado se divide en grandes empresas y PYMES. El segmento de Grandes Empresas dominaba el mercado con una participación del 61,2% en 2025, apoyada por infraestructuras informáticas complejas, entornos de despliegue multiregión y alta frecuencia de lanzamiento de software. Las grandes organizaciones requieren herramientas de automatización avanzadas para gestionar los microservicios, garantizar el cumplimiento de la gobernanza y reducir los riesgos de inactividad. Las fuertes inversiones en la transformación de DevOps y el cumplimiento de la ciberseguridad impulsan aún más la adopción de ARA entre las empresas mundiales.
Se espera que el segmento de las PYMEs crezca en la CAGR más rápida de 2026 a 2033, alimentada por el aumento de la disponibilidad de plataformas ARA basadas en la suscripción y anfitrionas en la nube. El aumento de la concienciación sobre los beneficios de la automatización, los modelos de despliegue eficientes en función del costo de SaaS y la creciente adopción digital entre las empresas de tamaño mediano están acelerando la penetración del mercado en este segmento.
- Por Modo de Despliegue
Sobre la base del modo de implementación, el mercado de automatización de lanzamiento de aplicaciones (ARA) se segmenta en Cloud y On-Premises. El segmento Cloud dominaba el mercado con una participación del 57,8% en 2025, impulsada por la rápida adopción de herramientas de DevOps basadas en SaaS, ventajas de escalabilidad, menores costos iniciales y una integración perfecta con infraestructuras de nube pública e híbrida. El despliegue en la nube permite una implementación más rápida, actualizaciones automatizadas y accesibilidad remota, lo que lo convierte en la opción preferida para las empresas modernas.
Se prevé que el segmento de los locales crecerá a un ritmo constante, en particular entre las industrias reguladas que requieren un control estricto de datos y el cumplimiento de la seguridad. Sin embargo, se espera que las plataformas ARA basadas en la nube registren el crecimiento más rápido de 2026 a 2033 debido a la aceleración de las estrategias de migración en la nube empresarial.
- Por Vertical
Sobre la base de la verticalidad, el mercado se segmenta en Salud; Medios de comunicación y entretenimiento; fabricación; retail " Bienes de consumo; ITES y telecomunicaciones; banca, servicios financieros y seguros (BFSI); y otros. El segmento ITES y Telecomunicaciones dominaba el mercado con una cuota del 29,6% en 2025, apoyada por actualizaciones continuas de software, virtualización de red y requisitos de despliegue rápido de servicios. Los operadores de telecomunicaciones y los proveedores de servicios de TI dependen en gran medida de los oleoductos de lanzamiento automatizados para mantener horas de trabajo y gestionar aplicaciones distribuidas a gran escala.
Se espera que el segmento de Bancos, Servicios Financieros y Seguros (BFSI) crezca en el CAGR más rápido de 2026 a 2033, impulsado por la transformación bancaria digital, mandatos de cumplimiento regulatorio, requisitos de seguridad cibernética y actualizaciones de aplicaciones basadas en transacciones.
- Por modelo
Sobre la base del modelo, el mercado de la automatización de la liberación de aplicaciones (ARA) se segmenta en Software Prototyping, Incremental Model, Agile Model, Waterfall Model y Spiral Model. El segmento del modelo ágil dominaba el mercado con una participación del 46,4% en 2025, ya que las organizaciones adoptan cada vez más prácticas ágiles y de DevOps para permitir la integración continua y ciclos de liberación rápida. Las metodologías ágiles requieren mecanismos automatizados de pruebas, despliegues y retrocesos, lo que hace que las herramientas ARA sean indispensables para el desarrollo iterativo.
Se prevé que el segmento de modelo incentivo crezca en la CAGR más rápida de 2026 a 2033, con el apoyo de las empresas que pasan de las estructuras tradicionales de cascada a los enfoques de ejecución de programas modulares graduales y graduales. El aumento de la importancia de la flexibilidad, la reducción del riesgo y el despliegue de funciones más rápido siguen acelerando la adopción en todos los equipos de desarrollo a nivel mundial.
¿Qué región tiene la mayor parte del mercado de automatización de lanzamiento de aplicaciones
- América del Norte dominaba el mercado de automatización de la liberación de aplicaciones (ARA) con una cuota de ingresos del 41,6% en 2025, impulsada por la rápida adopción de prácticas DevOps, desarrollo nativa de la nube e iniciativas de transformación digital a gran escala en Estados Unidos y Canadá. La alta concentración de empresas de TI, proveedores de SaaS, empresas fintech y operadores de telecomunicaciones sigue alimentando la demanda de orquestación de lanzamiento automatizada y optimización de tuberías CI/CD
- Empresas líderes como IBM, Microsoft y Red Hat, Inc. están ampliando la automatización de despliegue impulsada por AI, las herramientas de liberación nativa de Kubernetes y las capacidades de integración multicloud, fortaleciendo el liderazgo tecnológico de la región
- La fuerte financiación del capital de riesgo, el alto gasto de TI empresarial, la infraestructura de nube madura y los marcos avanzados de ciberseguridad refuerzan aún más el dominio del mercado de América del Norte
U.S. Application Release Automation (ARA) Market Insight
Estados Unidos representa al mayor contribuyente de América del Norte, apoyado por la implementación generalizada de tuberías DevOps, entornos de nube híbrida y arquitecturas de microservicios en los sectores de BFSI, salud, retail y telecomunicaciones. El aumento de la adopción de sistemas de vigilancia habilitados por la IA, sistemas automatizados de reabastecimiento y prácticas de infraestructura como código intensifica la demanda de plataformas avanzadas de ARA. La presencia de los principales proveedores de servicios en la nube, innovadores de software empresarial y sólidos ecosistemas de startups acelera la innovación continua y la adopción de automatización de despliegue a gran escala.
Canada Application Release Automation (ARA) Market Insight
El Canadá contribuye significativamente al crecimiento regional, impulsado por el aumento de la inversión en servicios gubernamentales digitales, plataformas fintech y modernización de las telecomunicaciones. La creciente concentración en el despliegue seguro de software, la gestión del cumplimiento y las pruebas automatizadas refuerza la demanda de soluciones ARA. Los marcos regulatorios de apoyo, profesionales cualificados de DevOps y la ampliación de la adopción en la nube aumentan aún más la penetración del mercado entre las empresas y las organizaciones del sector público.
Asia-Pacific Application Release Automation (ARA) Market
Se prevé que Asia-Pacífico registrará el CAGR más rápido del 9.62% entre 2026 y 2033, alimentado por la expansión de las industrias de servicios informáticos, la adopción rápida de la nube y el fuerte crecimiento en la banca digital, el comercio electrónico y la infraestructura de telecomunicaciones en China, Japón, India, Corea del Sur y Asia sudoriental. El aumento de la demanda de ciclos de entrega más rápidos y entornos de despliegue multicloud escalables acelera la adopción de ARA en toda la región.
China Application Release Automation (ARA) Market Insight
China lidera el mercado de Asia y el Pacífico debido a la rápida expansión de las plataformas nacionales de la nube, los ecosistemas fintech y la modernización de software empresarial a gran escala. Las iniciativas de transformación digital respaldadas por el Gobierno y la fuerte inversión en plataformas de desarrollo impulsan la demanda de soluciones avanzadas de automatización de la liberación. La creciente adopción de SaaS y el despliegue de empresas de alto volumen refuerzan aún más el crecimiento del mercado.
Japan Application Release Automation (ARA) Market Insight
El Japón demuestra un crecimiento constante apoyado por la modernización de las empresas, las estrategias de migración en la nube y el aumento de la adopción de metodologías ágiles. Se presta especial atención a la eficiencia operacional, el cumplimiento de la reglamentación y la ciberseguridad, que fomenta la integración de plataformas automatizadas de gestión de la liberación en los sectores de los servicios financieros, la fabricación y las telecomunicaciones.
India Application Release Automation (ARA) Market Insight
India está surgiendo como un mercado de alto crecimiento impulsado por la expansión de la industria de ITES, los ecosistemas de startups y la rápida digitalización de los sectores bancario y minorista. Aumentar la adopción de marcos de DevOps, plataformas SaaS y entornos de desarrollo nativos en la nube acelera la implementación de ARA en todas las empresas.
Sur Korea Application Release Automation (ARA) Market Insight
Corea del Sur contribuye significativamente debido a la fuerte infraestructura de telecomunicaciones, las capacidades avanzadas de servicios de TI y el rápido despliegue de soluciones de nube empresarial. La creciente atención a la innovación digital, el desarrollo de programas basados en la inteligencia artificial y la eficiencia impulsada por la automatización sigue apoyando la expansión sostenida del mercado.
¿Cuáles son las mejores empresas en el mercado de la automatización de la liberación de aplicaciones
La industria de la automatización de la liberación de aplicaciones está dirigida principalmente por empresas bien establecidas, incluyendo:
- IBM(U.S.)
- Microsoft (Estados Unidos)
- FUJITSU(Japón)
- Red Hat, Inc(U.S.)
- VMware, Inc. (U.S.)
- BMC Software, Inc. (U.S.)
- CA Technologies (Estados Unidos)
- Micro Focus (Reino Unido)
- Coforge (India)
- Attunity (Estados Unidos)
- ARCAD Software (Francia)
- Progress Software Corporation (Estados Unidos)
- Clarive (España)
- CloudBees, Inc. (U.S.)
- CollabNet (Estados Unidos)
- Datical (U.S.)
- Flexagon LLC (Estados Unidos)
- Inedo (U.S.)
- MidVision Ltd (U.K.)
- Octopus Deploy (Australia)
- Plutora (U.S.)
- Puppet (U.S.)
- Rocket Software, Inc. (U.S.)
- Digital.ai (U.S.)
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











