


Segmentación del mercado global de deposición de capas atómicas (ALD), por tipo de producto (ALD de metales, ALD de óxido de aluminio, ALD mejorada por plasma, ALD catalítica y otros), aplicación (semiconductores, dispositivos solares, electrónica, equipos médicos, instalaciones de investigación y desarrollo, pilas de combustible, dispositivos ópticos, materiales termoeléctricos, cabezales magnéticos, sensores, capas barrera, capas de imprimación, aplicaciones no relacionadas con circuitos integrados y otros): tendencias y pronósticos de la industria hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado global de la capa atómica
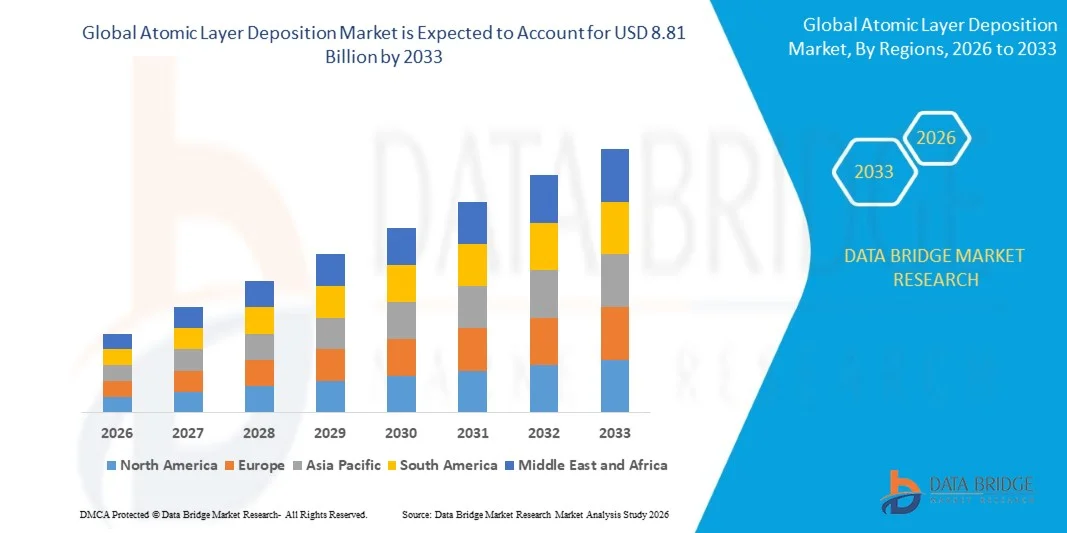
- Según el análisis de Data Bridge Market Research, el tamaño del mercado global de la deposición de capa atómica se valoró enUSD 2.94 billion in 2025y se espera que alcanceUSD 8.81 billion en 2033, aCAGR of 14.7%durante el período previsto
- La microelectrónica es un proceso de fabricación de componentes electrónicos a nivel microscópico. El mercado microelectrónico está creciendo rápidamente debido a la demanda de equipo barato y ligero
- Los componentes microelectrónicos incluyen transistores, capacitores, diodos, resistores, inductores y otros. Todos estos componentes electrónicos se utilizan para fabricar teléfonos móviles, portátiles, juguetes electrónicos y otros
Tamaño del mercado
- Valor mundial del mercado (2025):USD 2.94 billion
- Valor de mercado esperado (2033):USD 8.81 billion
- Predicción de CAGR (2026-2033):14.7%
¿Cuáles son los principales Takeaways of Atomic Layer Deposition Market
- Photovoltaic (PV) se llama comúnmente una tecnología de recolección de energía, y la tecnología se utiliza para convertir la energía solar en energía eléctrica, que es electricidad
- La demanda de células fotovoltaicas ha ido aumentando debido al precio relativamente bajo y a una amplia gama de aplicaciones como luces de tráfico solar, bombas de energía solar, lámparas solares, calculadoras de energía solar y otras
- Asia-Pacífico dominaba el mercado de deposición de capas atómicas con una cuota de ingresos del 43,2% en 2025, impulsada por un fuerte crecimiento en la fabricación de semiconductores, fabricación avanzada de electrónica, producción de paneles de visualización y rápida expansión de fundiciones de chips en China, Japón, Corea del Sur y Taiwán
- Se prevé que América del Norte registrará el CAGR más rápido del 10,84% entre 2026 y 2033, impulsado por el rápido crecimiento en semiconductor R sensibleD, el desarrollo de hardware AI, la computación cuántica y la investigación avanzada de materiales en los EE.UU. y Canadá
- El segmento ALD mejorado de Plasma dominó el mercado con una cuota de 38,6% en 2025, ya que sigue siendo la tecnología preferida para la fabricación avanzada de semiconductores, recubrimientos de alto rendimiento y componentes electrónicos de próxima generación.
Report Scope and Atomic Layer Deposition Market Segmentation
|
Atributos |
Deposición de la capa atómica |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de la deposición de la capa atómica
“Incremento de los sistemas de deposición a la capa atómica de alta precisión, compacta y semiconductora”
- El mercado de deposición de capas atómicas es testigo de una fuerte adopción de sistemas de recubrimiento de láminas finas de alta precisión diseñados para soportar semiconductores avanzados, MEMS, sensores, paneles de visualización y dispositivos de almacenamiento energético
- Los fabricantes están introduciendo sistemas ALD de alto rendimiento, reforzados por plasma y espaciales que ofrecen control de espesor de película atómico, excelente conformidad y compatibilidad con estructuras 3D complejas y arquitecturas de chip de próxima generación.
- La creciente demanda de herramientas de deposición rentables, compactas y de alto rendimiento está impulsando el uso de fabs semiconductores, centros de investigación nanotecnológica, fabricación de células solares y laboratorios electrónicos
- Por ejemplo, empresas como Materiales Aplicados, Lam Research, Tokyo Electron, ASM International y Beneq están ampliando sus carteras de ALD con procesamiento avanzado a nivel de wafer y tecnologías de ejecución de precursores mejoradas
- Aumentar la necesidad de pequeños nodos transistores, embalaje avanzado y recubrimientos dieléctricos de alta tinta está acelerando el cambio hacia plataformas ALD de precisión
- A medida que la electrónica se vuelva más compacta y tecnológicamente avanzada, la deposición de capa atómica seguirá siendo vital para el escalado semiconductor, recubrimientos de alto rendimiento e ingeniería de materiales avanzada
¿Cuáles son los controladores clave del mercado de la deposición de la capa atómica
- Aumentar la demanda de tecnologías de deposición de película ultrafina, uniforme y altamente precisa para apoyar la fabricación avanzada de semiconductores es un importante factor de crecimiento
- Por ejemplo, en 2025, compañías líderes como AIXTRON, ASM International y Oxford Instruments mejoraron sus sistemas ALD para apoyar el control de procesos más fino, mayor rendimiento y compatibilidad avanzada de materiales
- La creciente adopción a través de chips AI, dispositivos de memoria, electrónica de consumo, baterías EV, paneles solares y electrónica médica está impulsando la demanda en todo Estados Unidos, Europa y Asia-Pacífico
- Los avances en la ALD mejorada por plasma, la ALD espacial, la química precursora y la automatización a escala de ondas han fortalecido la eficiencia, la escalabilidad y la precisión del proceso
- El creciente uso de procesadores AI, memoria 3D NAND, pantallas avanzadas y sensores de próxima generación está creando demanda de tecnologías de deposición a escala atómica altamente controladas
- Con el apoyo de inversiones estables en semiconductor R Due, innovación nanotecnológica y infraestructura de fabricación avanzada, se espera que el mercado de la Deposición de Capas Atómicas sea testigo de un fuerte crecimiento a largo plazo
¿Qué factor está desafiando el crecimiento del mercado de la deposición de la capa atómica
- Los elevados costos asociados con cámaras de deposición premium, materiales precursores avanzados y sistemas de control de procesos de precisión restringen la adopción entre pequeñas fábricas e instituciones de investigación
- Por ejemplo, durante 2024–2025, las fluctuaciones de los costos de equipo semiconductor, los precios de los gases especiales y las cadenas de suministro de materiales aumentaron los gastos de fabricación de sistemas para varios proveedores mundiales
- Complejidad en el manejo de control de espesor atómico, secuencias de deposición multicapa y compatibilidad de materiales aumenta la necesidad de ingenieros altamente calificados y especialistas en procesos
- Sensibilización limitada en los mercados emergentes respecto de las aplicaciones de la ALD, la integración de procesos y los beneficios de ingeniería material retrasa la adopción
- Competencia de la deposición de vapor químico (CVD), la deposición de vapor físico (PVD) y otras tecnologías de llenado fino crea presión de precios y reduce la diferenciación de productos
- Para abordar estas cuestiones, las empresas se centran en los diseños de sistemas optimizados en función de los costos, una mejor automatización y una mayor integración de procesos para aumentar la adopción mundial de sistemas de eliminación de capas atómicas
¿Cómo se aumenta el mercado de la deposición de la capa atómica
El mercado se segmenta sobre la base detipo de producto y aplicación.
• Por tipo de producto
Sobre la base del tipo de producto, el mercado de Deposición de Capas Atómicas se segmenta en Metal ALD, Oxido de aluminio ALD, Plasma ALD mejorado, ALD catalítico y otros. El segmento ALD mejorado de Plasma dominó el mercado con una cuota de 38,6% en 2025, ya que sigue siendo la tecnología preferida para la fabricación avanzada de semiconductores, recubrimientos de alto rendimiento y componentes electrónicos de próxima generación. Este segmento es ampliamente adoptado debido a su capacidad para ofrecer uniformidad de película superior, tasas de deposición mejoradas, procesamiento de baja temperatura y control preciso del espesor a escala atómica. Se utiliza extensamente en fabs semiconductores, fabricación de dispositivos de memoria y instalaciones avanzadas de producción de pantalla.
Se espera que el segmento Metal ALD crezca en el CAGR más rápido de 2026 a 2033, impulsado por la creciente demanda de películas delgadas conductivas en fichas avanzadas, procesadores AI, memoria 3D NAND y interconexiones de alta densidad. El aumento de la innovación en los precursores metálicos y la integración de procesos está acelerando aún más la adopción a nivel mundial.
• Por aplicación
Sobre la base de la aplicación, el mercado se segmenta en semiconductores, dispositivos solares, electrónicos, equipos médicos, instalaciones de investigación y desarrollo, células de combustible, dispositivos ópticos, materiales termoeléctricos, cabezas magnéticas, sensores, capas de barrera, capas de introducción, aplicación no científica y otros. El segmento de semiconductores dominaba el mercado con una participación del 42,9% en 2025, apoyada por el rápido crecimiento de la miniaturización de chips, la fabricación avanzada de nodos y la creciente demanda de sistemas de computación de alto rendimiento. Atomic Layer Deposition es ampliamente utilizado en el depósito de capas dieléctricas de alta k, óxidos de puerta, películas de barrera, capas espaciadoras y revestimientos conformales para estructuras complejas 3D como FinFETs y dispositivos de memoria. Su capacidad para proporcionar películas ultrafinales altamente uniformes hace que sea esencial para la fabricación moderna de semiconductores.
Se proyecta que el segmento de sensores crezca en la CAGR más rápida de 2026 a 2033, impulsada por el aumento del despliegue de dispositivos IoT, sistemas automotrices ADAS, automatización industrial y equipos de salud inteligentes. El aumento de la demanda de micro sensores de precisión y dispositivos MEMS sigue fortaleciendo la expansión del mercado a largo plazo.
¿Qué región posee la mayor parte del mercado de la deposición de la capa atómica
- Asia-Pacífico dominaba el mercado de deposición de capas atómicas con una cuota de ingresos del 43,2% en 2025, impulsada por un fuerte crecimiento en la fabricación de semiconductores, fabricación avanzada de electrónica, producción de paneles de visualización y rápida expansión de fundiciones de chips en China, Japón, Corea del Sur y Taiwán. La alta adopción de sistemas ALD para la memoria 3D NAND, nodos lógicos avanzados, sensores y embalaje semiconductor continúa alimentando la demanda en las fabs de wafer, centros R plagaD y instalaciones de fabricación electrónica de precisión
- Las empresas líderes en Asia-Pacífico están introduciendo sistemas ALD mejorados por plasma de alto rendimiento, tecnologías avanzadas de precursores y herramientas de deposición de ondas, fortaleciendo la ventaja tecnológica de la región. La inversión continua en chips AI, electrónica EV, memoria de alta densidad y infraestructura semiconductora impulsa la expansión del mercado a largo plazo
- Los sólidos ecosistemas semiconductores, la producción electrónica de alto volumen y la inversión sostenida en la fabricación de materiales avanzados refuerzan aún más el liderazgo del mercado regional
China Atomic Layer Deposition Market Insight
China es el mayor contribuyente de Asia-Pacífico, apoyado por enormes inversiones semiconductoras, rápida expansión de fundición y fuerte apoyo gubernamental para la fabricación de chips nacionales. Aumentar el desarrollo de procesadores de IA, chips de memoria, sensores y tecnologías de visualización intensifica la demanda de sistemas ALD capaces de recubrimiento preciso a escala atómica. La presencia de grupos de fabricación a gran escala y proveedores locales de equipos impulsa aún más el crecimiento del mercado.
Japan Atomic Layer Deposition Market Insight
El Japón contribuye significativamente al crecimiento regional, impulsado por la investigación avanzada de materiales semiconductores, la fabricación de electrónica de precisión y la adopción fuerte de tecnologías de deposición en los sectores de electrónica industrial y médica. La modernización continua de las instalaciones de fabricación de semiconductores y display refuerza la demanda del mercado.
India Atomic Layer Deposition Market Insight
La India está surgiendo como un importante centro de crecimiento, impulsado por la ampliación de centros de diseño semiconductores, iniciativas de fabricación electrónica e inversiones de fabricación de chips respaldadas por el gobierno. La creciente demanda de sensores, electrónica de consumo y dispositivos industriales alimenta la adopción ALD en entornos de investigación y prototipado.
South Korea Atomic Layer Deposition Market Insight
Corea del Sur contribuye significativamente debido a la fuerte demanda de dispositivos de memoria, procesadores AI, pantallas OLED y electrónica de consumo de alto rendimiento. El rápido desarrollo de fabs semiconductores y tecnologías de visualización impulsa la adopción de sistemas ALD avanzados con mayor precisión y rendimiento de deposición.
North America Atomic Layer Deposition Market
Se prevé que América del Norte registrará el CAGR más rápido del 10,84% entre 2026 y 2033, impulsado por el rápido crecimiento en semiconductor R sensibleD, el desarrollo de hardware AI, la computación cuántica y la investigación de materiales avanzados en Estados Unidos y Canadá. La creciente demanda de deposición de películas ultrafina en arquitecturas avanzadas de chips, dispositivos médicos y electrónica aeroespacial sigue acelerando la expansión del mercado.
US Atomic Layer Deposition Market Insight
Estados Unidos es el mayor contribuyente de América del Norte, apoyado por una fuerte innovación semiconductora, una rápida adopción de tecnologías avanzadas de nodos y una amplia utilización de sistemas ALD en los sectores de fundición, laboratorios de investigación y electrónica de defensa. Aumentar el desarrollo de aceleradores de IA, procesadores de alta velocidad y sensores avanzados intensifica la demanda de soluciones de deposición de precisión.
Canada Atomic Layer Deposition Market Insight
El Canadá contribuye significativamente al crecimiento regional, impulsado por la ampliación de los grupos de investigación nanotecnológica, el aumento de las actividades de diseño semiconductor y la creciente inversión en electrónica sanitaria y materiales avanzados. Las universidades y los centros de innovación utilizan cada vez más sistemas ALD para aplicaciones de recubrimiento de precisión y ingeniería de materiales.
¿Cuál es el mercado de la deposición de capas atómicas
La industria atómica de la deposición de capas está dirigida principalmente por empresas bien establecidas, incluyendo:
- ADEKA CORPORATION(Japón)
- AIXTRON SE (Alemania)
- Applied Materials Inc.(U.S.)
- ASM International N.V. (Países Bajos)
- LAM RESEARCH CORPORATION(U.S.)
- Tokyo Electron Limited (Japón)
- Kurt J. Lesker Company (Estados Unidos)
- Beneq Oy(Finlandia)
- Veeco Instruments Inc.(U.S.)
- ANRIC TECH. (Corea del Sur)
- Encapsulix (Francia)
- SENTECH Instruments GmbH (Alemania)
- Oxford Instruments plc (U.K.)
- Forge Nano Inc. (Estados Unidos)
- Merck KGaA (Alemania)
- HZO, Inc. (U.S.)
- Picosun Oy (Finlandia)
¿Cuáles son los avances recientes en el mercado mundial de la deposición de la capa atómica
- En noviembre de 2025, Beneq Oy lanzó la plataforma Transmute ALD, un avanzado sistema de deposición de próxima generación desarrollado para la fabricación de alta volumen de electrónica de potencia de banda ancha, componentes RF y aplicaciones micro-LED. La plataforma integra las capacidades de pretratamiento de plasma, PEALD y ALD térmica para asegurar una producción de alto rendimiento con un control de interfaz preciso a nivel atómico. En conclusión, este lanzamiento refuerza la posición de Beneq en tecnologías avanzadas de deposición semiconductor y apoya la fabricación electrónica de próxima generación
- In September 2025, Forge Nano Inc. introduced its TEPHRA Una herramienta ALD de 200 mm en SEMICON Taiwan, diseñada para soportar la deposición automatizada de óxidos, nitridos y recubrimientos nanolaminados para la fabricación de semiconductores compuestos. El sistema permite velocidades de recubrimiento más rápidas y una producción escalable de wafer para aplicaciones electrónicas avanzadas. En conclusión, esta innovación mejora la eficiencia de producción y amplía las capacidades de Forge Nano en soluciones semiconductoras ALD
- En febrero de 2025, Lam Research Corporation presentó el sistema de deposición atómica de capas ALTUS Halo, reconocido como la primera solución de molibdeno ALD de la industria para la fabricación de semiconductores de alto volumen. La plataforma ofrece una metalización de baja resistencia y sin vacío esencial para los chips de memoria y lógica avanzados, apoyando el continuo escalado para dispositivos AI y de próxima generación. En conclusión, este desarrollo refuerza el liderazgo de Lam Research en tecnologías de eliminación semiconductores de precisión
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











