



Global Audit Management Software Market Segmentation, By Component (Solution and Services), Deployment Mode (On-Premises, Cloud, and SaaS), Organization Size (Large Enterprises, and Small and Medium Enterprises), Industry Vertical (BFSI, Retail and E-Commerce, Manufacturing, Government and Defence, Energy and Utilities, IT and Telecom, Education, Healthcare, and Trend33)
¿Cuál es la tasa de tamaño y crecimiento del mercado del software de gestión de auditoría
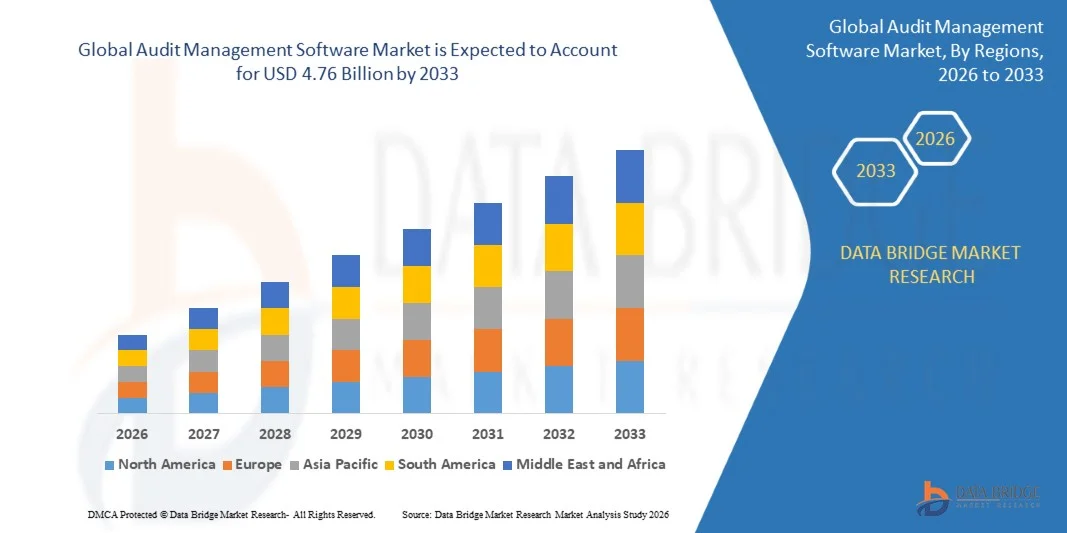
- Según el análisis de Data Bridge Market Research, el mercado de software de gestión de auditorías se valoró enUSD 1.87 mil millones en 2025y se prevé que alcanceUSD 4.76 billion by 2033, creciendo en unCAGR of 12.40% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de los requisitos reglamentarios y de cumplimiento, la creciente demanda de procesos automatizados de auditoría y la necesidad de una planificación de auditoría eficiente, presentación de informes, gestión de riesgos y seguimiento de recomendaciones en todas las organizaciones.
- La creciente complejidad de los marcos regulatorios a nivel mundial, junto con la creciente adopción de iniciativas de transformación digital, es convincente para las empresas adoptar programas informáticos de gestión de auditorías para simplificar los flujos de trabajo de auditoría, mejorar la transparencia y fortalecer el cumplimiento. Las soluciones basadas en Cloud y SaaS están ganando tracción proporcionando plataformas escalables, accesibles e integradas para gestionar auditorías internas, proveedores, calidad, operativas, informáticas y externas.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 1,87 millones
- Valor de mercado esperado (2033): USD 4.76 millones
- CAGR prefabricado (2026–2033): 12,40%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales usuarios del mercado de software de gestión de auditorías
- América del Norte dominó el mercado de software de gestión de auditorías con la mayor cuota de ingresos del 36% en 2025, respaldada por marcos avanzados de gobernanza empresarial, requisitos regulatorios estrictos y adopción fuerte en los sectores de BFSI, salud y tecnología.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 10,2% de 2026 a 2033, alimentada por el aumento de las inversiones en tecnologías de cumplimiento, la transformación digital y la creciente conciencia de las prácticas de gestión de riesgos en las economías emergentes como la India y China
- El segmento de solución llevó al mercado con una cuota del 65% en 2025, impulsada por el aumento de la demanda de plataformas centralizadas que automatizan la planificación de auditorías, la evaluación de riesgos, la gestión del cumplimiento, la gestión del flujo de trabajo y la presentación de informes
- Los servicios son el tipo de componente de mayor crecimiento, proyectado para registrar un CAGR de 10,5%, lo que refleja el aumento de la demanda de servicios de consultoría, implementación, integración, capacitación y apoyo.
- El segmento de la nube dominó la categoría de modo de implementación con una cuota de ingresos del 56% en 2025, liderada por el aumento de la demanda de plataformas de gestión de auditoría flexibles, escalables y remotamente accesibles.
- Las grandes empresas representaron el 70% de la cuota de mercado en 2025, preferida por sus complejas estructuras de auditoría, los amplios requisitos de cumplimiento y la mayor disponibilidad de recursos para la aplicación de la tecnología
- El segmento de gobierno y defensa es la categoría vertical de la industria de más rápido crecimiento, con un CAGR de 11,0%, impulsado por el creciente énfasis en la rendición de cuentas, la transparencia, el cumplimiento regulatorio y normas rigurosas de auditoría.
Segmentación del mercado de software de gestión de informes y auditoría
|
Atributos |
Software de gestión de auditorías |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de software de gestión de auditorías
- Las organizaciones están pasando cada vez más de auditorías periódicas basadas en muestras hacia la supervisión continua de la auditoría y el control continuo, utilizando flujos de trabajo automatizados y datos en tiempo real para determinar las lagunas de control, las anomalías y los riesgos emergentes con mayor rapidez.
- Por ejemplo, en septiembre de 2025, el Instituto de Auditores Internos (IIA) publicó su orientación actualizada de auditoría y supervisión continuas, destacando las evaluaciones en curso de los riesgos y los controles que permitían la tecnología para dar seguridades continuas a las juntas y al personal directivo superior.
- La inteligencia artificial y el aprendizaje automático se están integrando cada vez más en plataformas de gestión de auditorías para automatizar el análisis de pruebas, la evaluación de riesgos, la identificación de cuestiones, las pruebas de control y la presentación de informes de auditoría.
- Los equipos de auditoría también están adoptando cada vez más la IA generativa y la analítica avanzada para mejorar la productividad al tiempo que amplían la cobertura de auditoría y aceleran la adopción de decisiones basadas en el riesgo.
- Por ejemplo, en marzo de 2025, The IIA informó que la proporción de ejecutivos de auditoría principales que utilizaban IA generativa para actividades de auditoría interna había aumentado de 15% a 40%, mientras que más del 90% consideraba que el análisis de datos era esencial para el futuro de la profesión.
- A medida que las organizaciones generan mayores volúmenes de datos financieros, operacionales, de ciberseguridad y de cumplimiento, el software de gestión de auditoría está evolucionando hacia plataformas conectadas impulsadas por inteligencia que integran los flujos de trabajo de riesgo, controles, cumplimiento, análisis y auditoría.
¿Cuáles son los controladores clave del mercado de software de gestión de auditorías
- La creciente complejidad de los requisitos reglamentarios y la creciente exposición al riesgo organizativo están aumentando la demanda de software centralizado de gestión de auditorías que pueda automatizar el seguimiento del cumplimiento, la recopilación de pruebas, las pruebas de control y el seguimiento de la rehabilitación.
- Por ejemplo, en febrero de 2025, la ISACA destacó que la creciente adopción de la IA, la automatización de procesos robóticos, la informática en la nube, y el IoT está creando nuevos riesgos que requieren que las organizaciones fortalezcan las capacidades de auditoría y evaluación de riesgos habilitadas por la tecnología.
- La rápida expansión de la inteligencia artificial, la informática en la nube, la ciberseguridad y los procesos institucionales digitales también aumenta la necesidad de funciones de auditoría habilitadas para la tecnología capaces de evaluar los riesgos y controles relacionados con la tecnología.
- Por ejemplo, en julio de 2025, Deloitte amplió su plataforma global de auditoría basada en la nube de Omnia con las capacidades de GenAI y AI, incluida la revisión automatizada de la documentación de auditoría, demostrando el creciente uso de la IA para mejorar los procesos de auditoría y abordar entornos empresariales cada vez más complejos.
- Con las organizaciones que buscan una mayor cobertura de auditoría al tiempo que controlan las cargas de trabajo administrativas, las plataformas de gestión de auditoría son cada vez más importantes para automatizar los procesos repetitivos, fortalecer la planificación basada en los riesgos y permitir que los auditores se centren en actividades de garantía de mayor valor.
¿Qué factores están afectando el crecimiento del mercado de software de gestión de auditorías
- La aplicación de plataformas avanzadas de gestión de auditorías puede ser difícil porque las organizaciones deben integrar múltiples fuentes de datos, establecer controles fiables de datos, capacitar a los equipos de auditoría y mantener marcos adecuados de ciberseguridad y gobernanza.
- Por ejemplo, en septiembre de 2025, la Encuesta de Análisis de Datos de la Auditoría Interna de Deloitte informó de que el acceso limitado de los datos y la mala calidad de los datos siguen siendo obstáculos importantes para aprovechar plenamente las herramientas digitales y analíticas en la auditoría interna, mientras que las organizaciones también enfrentan desafíos en el desarrollo de equipos con conocimientos digitales
- El acceso limitado a los datos, la mala calidad de los datos y la escasez de profesionales de auditoría con conocimientos digitales pueden restringir a las organizaciones de utilizar plenamente las capacidades avanzadas de análisis, IA y auditoría automatizada.
- La adopción de la AI también plantea problemas relacionados con la rendición de cuentas, la privacidad, el sesgo, la fiabilidad y la supervisión humana, que exigen a las organizaciones establecer una gobernanza más sólida antes de desplegar a escala los flujos de trabajo de auditoría habilitados por la AI.
- For instance, in December 2025, a research article published in the International Journal of Accounting Information Systems found that AI adoption in auditing faces challenges involving transparency and explainability, AI bias, data privacy, robustness and reliability, auditor overreliance, and the need for additional AI guidance.
- Estas limitaciones de tecnología, datos, aptitudes y gobernanza pueden aumentar la complejidad de la aplicación y la adopción lenta, en particular para las organizaciones que carecen de infraestructura digital madura o de recursos suficientes para modernizar sus funciones de auditoría.
¿Cómo se aumenta el mercado de software de gestión de auditorías
El mercado de programas informáticos de gestión de auditoría se segmenta sobre la base de componentes, modo de despliegue, tamaño de organización y vertical de la industria.
- Por componente
Sobre la base de los componentes, el mercado de programas informáticos de gestión de auditoría se divide en soluciones y servicios. El segmento de solución dominó al mercado con un 65% de participación en 2025, debido a la creciente demanda de plataformas centralizadas que automatizan la planificación de auditorías, la evaluación de riesgos, la gestión del cumplimiento, la gestión de flujos de trabajo y la presentación de informes. Las soluciones de gestión de auditoría ayudan a las organizaciones a normalizar los procedimientos de auditoría en varios departamentos y lugares. Proporcionan una visibilidad centralizada en los resultados de las auditorías, los controles, las pruebas y las medidas correctivas, mejorando la eficiencia de los equipos de auditoría interna. La integración con los sistemas institucionales y las capacidades de análisis está fortaleciendo aún más el valor de estas soluciones. Aumentar los requisitos de cumplimiento reglamentario es alentar a las organizaciones a sustituir los procesos de auditoría manual por plataformas automatizadas.
Se prevé que el segmento de servicios registrará el crecimiento más rápido en un CAGR del 10,5% entre 2026 y 2033, impulsado por el aumento de la demanda de servicios de consultoría, ejecución, integración, capacitación y apoyo. Las organizaciones requieren asistencia especializada para configurar el software de auditoría de acuerdo con sus requisitos operativos y reglamentarios. Los servicios de aplicación ayudan a las empresas a integrar las plataformas de auditoría con los sistemas de planificación de los recursos institucionales, el GRC, los sistemas financieros y de cumplimiento. Los servicios de capacitación también son importantes, ya que los equipos de auditoría utilizan cada vez más las capacidades de análisis, automatización y AI. El apoyo técnico continuo ayuda a las organizaciones a mantener el desempeño del sistema y a adaptar plataformas para cambiar los requisitos de cumplimiento. La creciente complejidad de la transformación de la auditoría empresarial es alentar a las organizaciones a depender de los proveedores especializados de servicios.
- Por Modo de Despliegue
Sobre la base del modo de despliegue, el mercado de software de gestión de auditoría se segmenta en locales, nube y SaaS. El segmento de la nube dominaba el mercado con 56% de participación en 2025, apoyado por el aumento de la demanda de plataformas de gestión de auditoría flexibles, escalables y de acceso remoto. El despliegue en la nube reduce la necesidad de que las organizaciones mantengan una amplia infraestructura interna de TI. Permite a los equipos de auditoría de diferentes lugares acceder a documentación de auditoría centralizada, flujos de trabajo, tableros de control e informes. Las plataformas de nube también simplifican las actualizaciones del sistema, el mantenimiento y la integración con otras aplicaciones empresariales. El modelo es particularmente útil para las organizaciones que gestionan equipos de auditoría distribuidos y programas de cumplimiento multilocal
Se prevé que el segmento SaaS registrará el crecimiento más rápido en una CAGR de 9,8% de 2026 a 2033, impulsado por la creciente preferencia de las organizaciones por las plataformas de gestión de auditoría basadas en la suscripción y de fácil acceso. Las soluciones de SaaS reducen los requisitos de infraestructura iniciales y permiten a las organizaciones desplegar las capacidades de auditoría con mayor rapidez. Proporcionan actualizaciones automáticas de software, acceso centralizado de datos y mantenimiento simplificado mediante infraestructura gestionada por proveedores. Las organizaciones más pequeñas también pueden acceder a funciones avanzadas de auditoría sin mantener recursos informáticos dedicados. Las plataformas de SaaS apoyan la colaboración remota entre auditores, administración, equipos de cumplimiento y partes interesadas externas. Sus capacidades de integración permiten a las organizaciones conectar los flujos de trabajo de auditoría con otras aplicaciones empresariales basadas en la nube.
- Por tamaño de organización
Sobre la base del tamaño de la organización, el mercado de programas informáticos de gestión de auditoría se divide en grandes empresas y pequeñas y medianas empresas. El segmento de las grandes empresas dominaba el mercado con una participación del 70% en 2025, debido a sus complejas estructuras de auditoría, sus amplias necesidades de cumplimiento y una mayor disponibilidad de recursos para la aplicación de la tecnología. Las grandes organizaciones suelen realizar auditorías a través de múltiples filiales, dependencias comerciales, emplazamientos y funciones operacionales. El software de gestión de auditorías permite a estas empresas centralizar la planificación de auditorías, pruebas, conclusiones, evaluaciones de riesgos y actividades de rehabilitación. La integración con el GRC y los sistemas empresariales de toda la empresa mejora aún más la visibilidad en estructuras orgánicas complejas. Las grandes empresas también se enfrentan a requisitos reglamentarios y de gobernanza amplios que fomentan la inversión en plataformas de auditoría automatizadas.
Se prevé que el segmento de pequeñas y medianas empresas registrará el crecimiento más rápido en un CAGR de 12,0% de 2026 a 2033, ya que las PYMES reconocen cada vez más la importancia de los procesos estructurados de auditoría, cumplimiento y gestión de riesgos. Los modelos de implementación de Cloud y SaaS están haciendo que el software de auditoría sea más accesible a las organizaciones con infraestructura informática limitada. Las PYME pueden utilizar flujos de trabajo automatizados para gestionar la planificación de auditorías, la reunión de pruebas, las conclusiones y las medidas correctivas sin mantener grandes equipos de auditoría. El aumento de los requisitos reglamentarios también alienta a las organizaciones más pequeñas a fortalecer los controles internos y la documentación. Las soluciones basadas en las suscripciones reducen la necesidad de una inversión tecnológica inicial significativa. El aumento de la conciencia sobre los riesgos de seguridad cibernética, operacional y de cumplimiento alienta aún más a las PYME a adoptar plataformas de auditoría digital
- Por Industria Vertical
Sobre la base de verticales de la industria, el mercado de software de gestión de auditoría se segmenta en BFSI, comercio minorista y electrónico, fabricación, gobierno y defensa, energía y utilidades, IT y telecomunicaciones, educación, salud y otros. El segmento BFSI dominaba el mercado con un 40% de participación en 2025, apoyado por estrictos controles regulatorios, amplios requisitos de presentación de informes financieros y la necesidad crítica de transparencia y gestión de riesgos. Los bancos, aseguradores y otras instituciones financieras realizan auditorías complejas que abarcan controles financieros, cumplimiento reglamentario, ciberseguridad, riesgo operacional y actividades de terceros. El software de gestión de auditorías ayuda a estas organizaciones a centralizar las pruebas, automatizar los flujos de trabajo, rastrear las conclusiones y supervisar las actividades de rehabilitación. Aumentar el escrutinio reglamentario es alentar a las instituciones financieras a fortalecer las vías de auditoría y los procesos de control interno. La digitalización creciente de los servicios financieros también genera mayores volúmenes de datos que requieren monitoreo y análisis automatizados.
Se prevé que el segmento gubernamental y de defensa registrará el crecimiento más rápido en un CAGR de 11,0% de 2026 a 2033, impulsado por un mayor hincapié en la rendición de cuentas, la transparencia, el cumplimiento reglamentario y las rigurosas normas de auditoría. Las organizaciones gubernamentales administran programas complejos y recursos públicos que requieren vías de auditoría integrales y mecanismos de control. El software de gestión de auditorías ayuda a las organizaciones del sector público a normalizar los flujos de trabajo de auditoría, documentar pruebas, rastrear las conclusiones y supervisar las medidas correctivas. Las organizaciones de defensa también requieren una auditoría estructurada en todos los procesos de adquisición, gestión financiera, cadenas de suministro, seguridad cibernética y operacionales. El aumento de la digitalización de los servicios gubernamentales está generando la demanda de sistemas de cumplimiento y vigilancia basados en la tecnología. La mayor atención prestada a la gobernanza y la rendición de cuentas es más alentador que las instituciones públicas modernicen los procesos de auditoría tradicionales.
¿Qué región posee la mayor parte del mercado de software de gestión de auditorías
- América del Norte dominó el mercado de software de gestión de auditorías con la mayor cuota de ingresos del 36% en 2025, respaldada por marcos avanzados de gobernanza empresarial, requisitos regulatorios estrictos y adopción fuerte en los sectores de BFSI, salud y tecnología.
- La región también se beneficia de aumentar las inversiones en plataformas de gobernanza, riesgo y cumplimiento, requisitos estrictos de seguridad cibernética y una creciente adopción de soluciones de gestión de auditoría basadas en la nube. El aumento de la demanda de flujos de trabajo automatizados de auditoría, la vigilancia continua y la información centralizada sobre el cumplimiento sigue fortaleciendo la posición de liderazgo de América del Norte en el mercado mundial.
U.S. Audit Management Software Market Insight
El mercado de software de gestión de auditorías de los Estados Unidos es testigo de un fuerte crecimiento debido al aumento de los requisitos de cumplimiento regulatorio, la adopción creciente de la gobernanza, el riesgo y las soluciones de cumplimiento, y la creciente demanda de procesos de auditoría automatizados. Los sectores financieros, sanitarios, tecnológicos y empresariales maduros del país, junto con la creciente adopción de plataformas de auditoría basadas en la nube y habilitadas para inteligencia artificial, impulsan la demanda en todas las organizaciones. Además, el creciente énfasis en la vigilancia continua, la ciberseguridad, el análisis de datos y controles internos eficientes está acelerando la adopción de programas informáticos de gestión de auditorías en todas las empresas.
Asia-Pacific Audit Management Software Market Insight
Se espera que el mercado de programas informáticos de gestión de auditorías de Asia y el Pacífico sea testigo del rápido crecimiento, impulsado por el aumento de la digitalización, la ampliación de las operaciones institucionales y el aumento de las inversiones en la infraestructura de cumplimiento y gestión de riesgos en países como China, la India y el Japón. Aumentar la concienciación respecto de los procesos de auditoría automatizados, aumentar la adopción de programas informáticos basados en la nube y aumentar la demanda de soluciones de cumplimiento escalables están apoyando la expansión del mercado regional. Además, la creciente presencia de instituciones financieras, empresas tecnológicas y empresas de transformación digital está acelerando la adopción de programas de gestión de auditorías en toda la región.
Japan Audit Management Software Market Insight
El mercado de programas informáticos de gestión de auditorías del Japón es testigo de un crecimiento constante debido al aumento de las inversiones en transformación digital, gobernanza empresarial y tecnologías avanzadas de gestión del cumplimiento. Las instituciones financieras, los fabricantes, las empresas tecnológicas y las grandes empresas están adoptando cada vez más plataformas de gestión de auditoría para controles internos, evaluación de riesgos y cumplimiento reglamentario. Además, el aumento de la integración de las tecnologías de la nube, el análisis de datos y los flujos de trabajo automatizados de auditoría, junto con el enfoque del país en la eficiencia operacional y la gobernanza, contribuye aún más al crecimiento del mercado.
China Audit Management Software Market Insight
El mercado de programas informáticos de gestión de auditorías de China está creciendo rápidamente, impulsado por el aumento de la digitalización de las empresas, la ampliación de los sectores financiero e industrial, y el creciente énfasis en el cumplimiento reglamentario y la gobernanza empresarial. La creciente adopción de plataformas de auditoría basadas en la nube, habilitadas por las IA y basadas en datos a través de las organizaciones financieras, manufactureras, tecnológicas y gubernamentales está aumentando considerablemente la demanda de mercado. Además, el aumento de las inversiones en la gestión de los riesgos institucionales, la atención cada vez mayor en la seguridad cibernética y los controles internos, y los rápidos avances tecnológicos están posicionando a China como uno de los importantes mercados de crecimiento para el software de gestión de auditorías a nivel mundial.
U.K. Audit Management Software Market Insight
El mercado de programas informáticos de gestión de auditorías de los Estados Unidos está experimentando un crecimiento constante, apoyado por el aumento de la adopción de tecnologías de auditoría digital, requisitos estrictos de cumplimiento y la creciente demanda de una gestión eficiente del riesgo y el control. Las instituciones financieras, las organizaciones de servicios profesionales, las empresas sanitarias y otras empresas están implementando cada vez más plataformas de gestión de auditoría para simplificar los flujos de trabajo y mejorar la supervisión reglamentaria. Además, la integración de las tecnologías de computación en la nube, IA, automatización y análisis de datos está mejorando la eficiencia de la auditoría y apoyando el desarrollo continuo del mercado en el Reino Unido.
Alemania Gestión de la auditoría del mercado del software
El mercado de programas informáticos de gestión de auditorías de Alemania se está expandiendo constantemente debido a la sólida base industrial del país, el estricto entorno reglamentario y la creciente adopción de tecnologías de gobernanza empresarial y cumplimiento. Las empresas manufactureras, las instituciones financieras, las empresas tecnológicas y las grandes empresas utilizan cada vez más plataformas de gestión de auditorías para auditorías internas, evaluación de riesgos, vigilancia del cumplimiento y gestión de control. Los avances continuos en la informática en la nube, la automatización, la analítica habilitada para la IA y la gobernanza digital, junto con el creciente énfasis en la transparencia operacional y el cumplimiento reglamentario, están impulsando el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas en el mercado de software de gestión de auditorías
La industria del software de gestión de auditoría está dirigida principalmente por empresas bien establecidas, entre ellas:
- OptroU.S.)
- Workiva Inc(U.S.)
- Diligent Corporation(U.S.)
- Wolters Kluwer(Países Bajos)
- MetricStream(U.S.)
- Ideagen (U.K.)
- Caseware International Inc. (Canadá)
- Onspring Technologies, LLC (Estados Unidos)
- Hyperproof (U.S.)
- SAP SE (Alemania)
- IBM Corporation (Estados Unidos)
- Oracle (U.S.)
- Thomson Reuters (Canadá)
- OneTrust LLC (Estados Unidos)
- Riskonnect, Inc. (U.S.)
- Resolver Inc. (Canadá)
- NAVEX Global, Inc. (U.S.)
- LogicGate, Inc. (U.S.)
- ServiceNow, Inc. (U.S.)
- SAI360 (U.S.)
¿Cuáles son los últimos avances en el mercado de software de gestión de auditorías
- En septiembre de 2025, Workiva anunció una importante expansión de su plataforma inteligente, introduciendo IA, automatización de datos unificada y una experiencia de control modernizada para los equipos de finanzas, gobernanza, riesgo y cumplimiento. The development aimed to streamline complex workflows, improve risk management, and strengthen audit-ready reporting through advanced AI capabilities. Esta expansión pone de relieve la creciente integración de la automatización inteligente en el software de gestión de auditorías y cumplimiento
- En marzo de 2024, Ideagen anunció la adquisición de InPhase para fortalecer sus capacidades de software de cumplimiento para los trabajadores de primera línea. Las aplicaciones basadas en la nube de InPhase apoyan informes de incidentes, auditorías y garantías de calidad en sectores como la salud y el sector público. La adquisición amplió la capacidad de Ideagen para proporcionar soluciones móviles de auditoría y cumplimiento para las organizaciones que operan en entornos altamente regulados.
- En mayo de 2023, Thomson Reuters introdujo Cloud Audit Suite en el Reino Unido, ofreciendo una solución de software de auditoría completamente basada en la nube. La plataforma integra los flujos de trabajo de auditoría con metodología, procesos automatizados, actualizaciones reglamentarias y servicios de confirmación para reducir el trabajo manual y mejorar la eficiencia de la auditoría. Este lanzamiento refleja la creciente adopción de plataformas basadas en la nube diseñadas para apoyar la auditoría basada en el riesgo y el cumplimiento reglamentario.
- En marzo de 2022, Apptega puso en marcha el Administrador de Auditoría para transformar el proceso de auditoría de seguridad cibernética y mejorar los flujos de trabajo de cumplimiento. La solución permite a las organizaciones reunir pruebas, colaborar con auditores, controles de prueba y generar informes de auditoría a través de una plataforma centralizada. Su integración con las evaluaciones del cumplimiento, la asignación de marcos y los instrumentos de gestión de proveedores apoya una preparación y ejecución más racionales de auditoría de la seguridad cibernética.
- En octubre de 2021, Wolters Kluwer presentó CCH AxcessTM Validate, una solución de confirmación y validación de auditoría basada en la nube diseñada para ayudar a las empresas de CPA a simplificar la recopilación de pruebas confidenciales de auditoría de terceros. La solución utiliza tecnología de blockchain para apoyar las confirmaciones bancarias y reducir los procesos manuales o parcialmente automatizados, ayudando a los auditores a mejorar la eficiencia y fortalecer los flujos de trabajo de pruebas de auditoría. El lanzamiento refleja la creciente adopción de soluciones basadas en la nube y habilitadas para la tecnología dentro del mercado de programas de auditoría.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO GLOBAL DE SOFTWARE DE GESTIÓN DE AUDITORÍA
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL MERCADO GLOBAL DE SOFTWARE DE GESTIÓN DE AUDITORÍA
2.3 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.4 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.5 GUÍA DE MERCADO
2.6 MODELADO MULTIVARIADO
2.7 ANÁLISIS DE ARRIBA A ABAJO
2.8 NORMAS DE MEDICIÓN
2.9 ANÁLISIS DE LA PARTICIPACIÓN DE LOS PROVEEDORES
2.1 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.11 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.12 MERCADO GLOBAL DE SOFTWARE DE GESTIÓN DE AUDITORÍA: INSTANTÁNEA DE LA INVESTIGACIÓN
2.13 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 ANÁLISIS DE LAS CINCO FUERZAS DE PORTERS
5.2 NORMAS REGULADORAS
5.3 PANORAMA TECNOLÓGICO
5.4 ANÁLISIS COMPARITIVO DE EMPRESAS
5.5 ANÁLISIS DE PATENTES
5.6 MEJORES ESTRATEGIAS GANADORAS
5.7 NÚMERO DE SOFTWARES/LICENCIAS VENDIDAS EN 2021 (A NIVEL GLOBAL Y NACIONAL)
6 MERCADO GLOBAL DE SOFTWARE DE GESTIÓN DE AUDITORÍA, AL OFRECER
6.1 INFORMACIÓN GENERAL
6.2 SOLUCIÓN
6.2.1 GESTIÓN DEL CUMPLIMIENTO
6.2.2 ANÁLISIS DE DATOS/ANALÍTICA INTEGRADA
6.2.3 SOLUCIONES DE EVALUACIÓN DE RIESGOS
6.2.4 GESTIÓN DEL CONTROL INTERNO
6.2.5 GESTIÓN DE PROBLEMAS
6.2.6 FLUJO DE TRABAJO Y GESTIÓN DE TAREAS
6.2.7 GESTIÓN DE TIEMPO Y GASTOS
6.2.8 SEGUIMIENTO DE ACTIVOS
6.2.9 PLANIFICACIÓN Y SEGUIMIENTO DE AUDITORÍAS
6.2.10 OTROS
6.3 SERVICIOS
6.3.1 SERVICIOS ADMINISTRADOS
6.3.2 SERVICIOS PROFESIONALES
6.3.2.1. CONSULTORÍA
6.3.2.2. INTEGRACIÓN E IMPLEMENTACIÓN
6.3.2.3. SOPORTE Y MANTENIMIENTO
7 MERCADO GLOBAL DE SOFTWARE DE GESTIÓN DE AUDITORÍA, POR TIPO DE AUDITORÍA
7.1 INFORMACIÓN GENERAL
7.2 AUDITORÍA OPERACIONAL
7.3 AUDITORÍA INTERNA
7.4 AUDITORÍA EXTERNA
7.5 AUDITORÍA GUBERNAMENTAL
7.6 AUDITORÍA DE TI
8 MERCADO GLOBAL DE SOFTWARE DE GESTIÓN DE AUDITORÍA, POR MODELO DE IMPLEMENTACIÓN
8.1 DESCRIPCIÓN GENERAL
8.2 EN LAS INSTALACIONES
8.3 NUBE
8.3.1 POR MODELO DE SERVICIO
8.3.1.1. SOFTWARE COMO SERVICIO (SAAS)
8.3.1.2. PLATAFORMA COMO SERVICIO (PAAS)
8.3.1.3. INFRAESTRUCTURA COMO SERVICIO (IAAS)
9 MERCADO GLOBAL DE SOFTWARE DE GESTIÓN DE AUDITORÍA, POR TAMAÑO DE LA ORGANIZACIÓN
9.1 INFORMACIÓN GENERAL
9.2 GRAN EMPRESA
9.2.1 POR MODELO DE IMPLEMENTACIÓN
9.2.1.1. EN LAS INSTALACIONES
9.2.1.2. NUBE
9.3 PEQUEÑAS Y MEDIANAS EMPRESAS (PYMES)
9.3.1 POR MODELO DE DESPLIEGUE
9.3.1.1. EN LAS INSTALACIONES
9.3.1.2. NUBE
10 MERCADO GLOBAL DE SOFTWARE DE GESTIÓN DE AUDITORÍA, POR MODELO DE SUSCRIPCIÓN
10.1 INFORMACIÓN GENERAL
10.2 LICENCIA ÚNICA
10.3 BASADO EN SUSCRIPCIÓN
10.3.1 MENSUAL
10.3.2 ANUAL
11 MERCADO GLOBAL DE SOFTWARE DE GESTIÓN DE AUDITORÍA, POR TIPO DE OPERACIÓN
11.1 INFORMACIÓN GENERAL
11.2 MAC
11.3 VENTANAS
11.4 LINUX
11.5 MÓVIL
11.5.1 ANDROID
11.5.2 IPHONE
11.5.3 iPad
11.6 OTROS
12 MERCADO GLOBAL DE SOFTWARE DE GESTIÓN DE AUDITORÍA, POR USUARIO FINAL
12.1 INFORMACIÓN GENERAL
12.2 BANCA, SERVICIOS FINANCIEROS Y SEGUROS (BFSI)
12.2.1 POR TIPO
12.2.1.1. FIRMA DE CONTABILIDAD DE SERVICIOS COMPLETOS
12.2.1.2. FIRMA DE CONTABILIDAD ESPECIALIZADA
12.2.1.3. FIRMA DE AUDITORÍA
12.2.1.4. EMPRESA DE CONTABILIDAD
12.2.1.5. FIRMA TRIBUTARIA
12.2.1.6. EMPRESA DE ASEGURAMIENTO
12.2.1.7. RIESGO DE LA EMPRESA
12.2.1.8. OTROS
12.3 FABRICACIÓN
12.4 TI Y TELECOMUNICACIONES
12.5 GOBIERNO Y DEFENSA
12.6 VENTA AL POR MENOR Y COMERCIO ELECTRÓNICO
12.7 ENERGÍA Y SERVICIOS PÚBLICOS
12.8 MEDIOS
12.9 TRANSPORTE
12.1 EDUCACIÓN
12.11 SALUD Y BIOTECNOLOGÍA
12.12 ALIMENTOS Y BEBIDAS
12.13 AUTOMOTRIZ
12.14 OTROS
13 MERCADO GLOBAL DE SOFTWARE DE GESTIÓN DE AUDITORÍA, POR PAÍS
13.1 MERCADO GLOBAL DE SOFTWARE DE GESTIÓN DE AUDITORÍA, (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
13.1.1 AMÉRICA DEL NORTE
13.1.1.1. EE. UU.
13.1.1.2. CANADÁ
13.1.1.3. MÉXICO
13.1.2 EUROPA
13.1.2.1. ALEMANIA
13.1.2.2. FRANCIA
13.1.2.3. Reino Unido
13.1.2.4. ITALIA
13.1.2.5. ESPAÑA
13.1.2.6. RUSIA
13.1.2.7. TURQUÍA
13.1.2.8. BÉLGICA
13.1.2.9. PAÍSES BAJOS
13.1.2.10. SUIZA
13.1.2.11. DINAMARCA
13.1.2.12. SUECIA
13.1.2.13. POLONIA
13.1.2.14. RESTO DE EUROPA
13.1.3 ASIA PACÍFICO
13.1.3.1. JAPÓN
13.1.3.2. CHINA
13.1.3.3. COREA DEL SUR
13.1.3.4. INDIA
13.1.3.5. AUSTRALIA Y NUEVA ZELANDA
13.1.3.6. SINGAPUR
13.1.3.7. TAILANDIA
13.1.3.8. MALASIA
13.1.3.9. INDONESIA
13.1.3.10. FILIPINAS
13.1.3.11. TAIWÁN
13.1.3.12. VIETNAM
13.1.3.13. RESTO DE ASIA PACÍFICO
13.1.4 SUDAMÉRICA
13.1.4.1. BRASIL
13.1.4.2. ARGENTINA
13.1.4.3. RESTO DE SUDAMÉRICA
13.1.5 ORIENTE MEDIO Y ÁFRICA
13.1.5.1. SUDÁFRICA
13.1.5.2. EGIPTO
13.1.5.3. ARABIA SAUDITA
13.1.5.4. Emiratos Árabes Unidos
13.1.5.5. ISRAEL
13.1.5.6. CATAR
13.1.5.7. KUWAIT
13.1.5.8. RESTO DE ORIENTE MEDIO Y ÁFRICA
13.2 INFORMACIÓN PRINCIPAL CLAVE: POR PAÍSES PRINCIPALES
14 MERCADO GLOBAL DE SOFTWARE DE GESTIÓN DE AUDITORÍA, PANORAMA EMPRESARIAL
14.1 ANÁLISIS DE ACCIONES DE LA EMPRESA: GLOBAL
14.2 ANÁLISIS DE ACCIONES DE EMPRESAS: AMÉRICA DEL NORTE
14.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
14.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
14.5 FUSIONES Y ADQUISICIONES
14.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
14.7 EXPANSIONES
14.8 CAMBIOS REGULATORIOS
14.9 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
15 MERCADO GLOBAL DE SOFTWARE DE GESTIÓN DE AUDITORÍA, ANÁLISIS FODA
16 MERCADO GLOBAL DE SOFTWARE DE GESTIÓN DE AUDITORÍA, PERFIL DE LA EMPRESA
16.1 IBM
16.1.1 INSTANTÁNEA DE LA EMPRESA
16.1.2 ANÁLISIS DE INGRESOS
16.1.3 PRESENCIA GEOGRÁFICA
16.1.4 PORTAFOLIO DE PRODUCTOS
16.1.5 DESARROLLOS RECIENTES
16.2 SAP SE
16.2.1 INSTANTÁNEA DE LA EMPRESA
16.2.2 ANÁLISIS DE INGRESOS
16.2.3 PRESENCIA GEOGRÁFICA
16.2.4 PORTAFOLIO DE PRODUCTOS
16.2.5 DESARROLLOS RECIENTES
16.3 WORKIVA
16.3.1 INSTANTÁNEA DE LA EMPRESA
16.3.2 ANÁLISIS DE INGRESOS
16.3.3 PRESENCIA GEOGRÁFICA
16.3.4 PORTAFOLIO DE PRODUCTOS
16.3.5 DESARROLLOS RECIENTES
16.4 MASTERCONTROL INC.
16.4.1 INSTANTÁNEA DE LA EMPRESA
16.4.2 ANÁLISIS DE INGRESOS
16.4.3 PRESENCIA GEOGRÁFICA
16.4.4 PORTAFOLIO DE PRODUCTOS
16.4.5 DESARROLLOS RECIENTES
16.5 PLC IDEAGEN
16.5.1 INSTANTÁNEA DE LA EMPRESA
16.5.2 ANÁLISIS DE INGRESOS
16.5.3 PRESENCIA GEOGRÁFICA
16.5.4 PORTAFOLIO DE PRODUCTOS
16.5.5 DESARROLLOS RECIENTES
16.6 WOLTERS KLUWER NV
16.6.1 INSTANTÁNEA DE LA EMPRESA
16.6.2 ANÁLISIS DE INGRESOS
16.6.3 PRESENCIA GEOGRÁFICA
16.6.4 PORTAFOLIO DE PRODUCTOS
16.6.5 DESARROLLOS RECIENTES
16.7 CORPORACIÓN DILIGENTE
16.7.1 INSTANTÁNEA DE LA EMPRESA
16.7.2 ANÁLISIS DE INGRESOS
16.7.3 PRESENCIA GEOGRÁFICA
16.7.4 PORTAFOLIO DE PRODUCTOS
16.7.5 DESARROLLOS RECIENTES
16.8 CONSEJO DE AUDITORÍA INC.
16.8.1 INSTANTÁNEA DE LA EMPRESA
16.8.2 ANÁLISIS DE INGRESOS
16.8.3 PRESENCIA GEOGRÁFICA
16.8.4 PORTAFOLIO DE PRODUCTOS
16.8.5 DESARROLLOS RECIENTES
16.9 ISOROBOT
16.9.1 INSTANTÁNEA DE LA EMPRESA
16.9.2 ANÁLISIS DE INGRESOS
16.9.3 PRESENCIA GEOGRÁFICA
16.9.4 PORTAFOLIO DE PRODUCTOS
16.9.5 DESARROLLOS RECIENTES
16.1 THOMSON REUTERS
16.10.1 INSTANTÁNEA DE LA EMPRESA
16.10.2 ANÁLISIS DE INGRESOS
16.10.3 PRESENCIA GEOGRÁFICA
16.10.4 PORTAFOLIO DE PRODUCTOS
16.10.5 DESARROLLOS RECIENTES
16.11 QUALSYS, INC.
16.11.1 INSTANTÁNEA DE LA EMPRESA
16.11.2 ANÁLISIS DE INGRESOS
16.11.3 PRESENCIA GEOGRÁFICA
16.11.4 PORTAFOLIO DE PRODUCTOS
16.11.5 DESARROLLOS RECIENTES
16.12 SIMBIANTE
16.12.1 INSTANTÁNEA DE LA EMPRESA
16.12.2 ANÁLISIS DE INGRESOS
16.12.3 PRESENCIA GEOGRÁFICA
16.12.4 PORTAFOLIO DE PRODUCTOS
16.12.5 DESARROLLOS RECIENTES
16.13 GESTIÓN DE CALIDAD DE AURA
16.13.1 INSTANTÁNEA DE LA EMPRESA
16.13.2 ANÁLISIS DE INGRESOS
16.13.3 PRESENCIA GEOGRÁFICA
16.13.4 PORTAFOLIO DE PRODUCTOS
16.13.5 DESARROLLOS RECIENTES
16.14 ASSURX, INC.
16.14.1 INSTANTÁNEA DE LA EMPRESA
16.14.2 ANÁLISIS DE INGRESOS
16.14.3 PRESENCIA GEOGRÁFICA
16.14.4 PORTAFOLIO DE PRODUCTOS
16.14.5 DESARROLLOS RECIENTES
16.15 METRICSTREAM
16.15.1 INSTANTÁNEA DE LA EMPRESA
16.15.2 ANÁLISIS DE INGRESOS
16.15.3 PRESENCIA GEOGRÁFICA
16.15.4 PORTAFOLIO DE PRODUCTOS
16.15.5 DESARROLLOS RECIENTES
16.16 TECNOLOGÍAS INTELEX
16.16.1 INSTANTÁNEA DE LA EMPRESA
16.16.2 ANÁLISIS DE INGRESOS
16.16.3 PRESENCIA GEOGRÁFICA
16.16.4 PORTAFOLIO DE PRODUCTOS
16.16.5 DESARROLLOS RECIENTES
16.17 SIMPLERQMS
16.17.1 INSTANTÁNEA DE LA EMPRESA
16.17.2 ANÁLISIS DE INGRESOS
16.17.3 PRESENCIA GEOGRÁFICA
16.17.4 PORTAFOLIO DE PRODUCTOS
16.17.5 DESARROLLOS RECIENTES
16.18 CALIDAD INC.
16.18.1 INSTANTÁNEA DE LA EMPRESA
16.18.2 ANÁLISIS DE INGRESOS
16.18.3 PRESENCIA GEOGRÁFICA
16.18.4 PORTAFOLIO DE PRODUCTOS
16.18.5 DESARROLLOS RECIENTES
16.19 LOGICMANAGER, INC.
16.19.1 INSTANTÁNEA DE LA EMPRESA
16.19.2 ANÁLISIS DE INGRESOS
16.19.3 PRESENCIA GEOGRÁFICA
16.19.4 PORTAFOLIO DE PRODUCTOS
16.19.5 ACONTECIMIENTOS RECIENTES
16.2 SOLUCIONES DE TECNOLOGÍA SOFTBORNE PTE. LTD.
16.20.1 INSTANTÁNEA DE LA EMPRESA
16.20.2 ANÁLISIS DE INGRESOS
16.20.3 PRESENCIA GEOGRÁFICA
16.20.4 PORTAFOLIO DE PRODUCTOS
16.20.5 ACONTECIMIENTOS RECIENTES
16.21 RISKONNECT
16.21.1 INSTANTÁNEA DE LA EMPRESA
16.21.2 ANÁLISIS DE INGRESOS
16.21.3 PRESENCIA GEOGRÁFICA
16.21.4 PORTAFOLIO DE PRODUCTOS
16.21.5 DESARROLLOS RECIENTES
16.22 COMPLIANCEBRIDGE CORPORATION
16.22.1 INSTANTÁNEA DE LA EMPRESA
16.22.2 ANÁLISIS DE INGRESOS
16.22.3 PRESENCIA GEOGRÁFICA
16.22.4 PORTAFOLIO DE PRODUCTOS
16.22.5 DESARROLLOS RECIENTES
16.23 SISTEMAS REFLEXIVOS
16.23.1 INSTANTÁNEA DE LA EMPRESA
16.23.2 ANÁLISIS DE INGRESOS
16.23.3 PRESENCIA GEOGRÁFICA
16.23.4 PORTAFOLIO DE PRODUCTOS
16.23.5 DESARROLLOS RECIENTES
16.24 VIASYST SA
16.24.1 INSTANTÁNEA DE LA EMPRESA
16.24.2 ANÁLISIS DE INGRESOS
16.24.3 PRESENCIA GEOGRÁFICA
16.24.4 PORTAFOLIO DE PRODUCTOS
16.24.5 DESARROLLOS RECIENTES
16.25 CALIDAD
16.25.1 INSTANTÁNEA DE LA EMPRESA
16.25.2 ANÁLISIS DE INGRESOS
16.25.3 PRESENCIA GEOGRÁFICA
16.25.4 PORTAFOLIO DE PRODUCTOS
16.25.5 DESARROLLOS RECIENTES
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
17 INFORMES RELACIONADOS
18 CUESTIONARIO
19 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











