


Mercado mundial de pilas de combustible para automoción, por tipo de electrolito (PEMFC, PAFC), tipo de componente (pila de combustible, procesador de combustible, acondicionador de energía), capacidad de potencia (200 kW de potencia de salida), tipo de vehículo (PC, LCV, autobús, camión), millas de operación (0-250 millas, 251-500 millas y más de 500 millas), país (EE. UU., Canadá, México, Brasil, Argentina, resto de Sudamérica, Alemania, Italia, Reino Unido, Francia, España, Países Bajos, Bélgica, Suiza, Turquía, Rusia, resto de Europa, Japón, China, India, Corea del Sur, Australia, Singapur, Malasia, Tailandia, Indonesia, Filipinas, resto de Asia-Pacífico, Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Egipto, Israel, resto de Oriente Medio y África) Tendencias de la industria y pronóstico hasta 2029.
¿Cuál es la tasa de tamaño y crecimiento de la célula de combustible automotriz
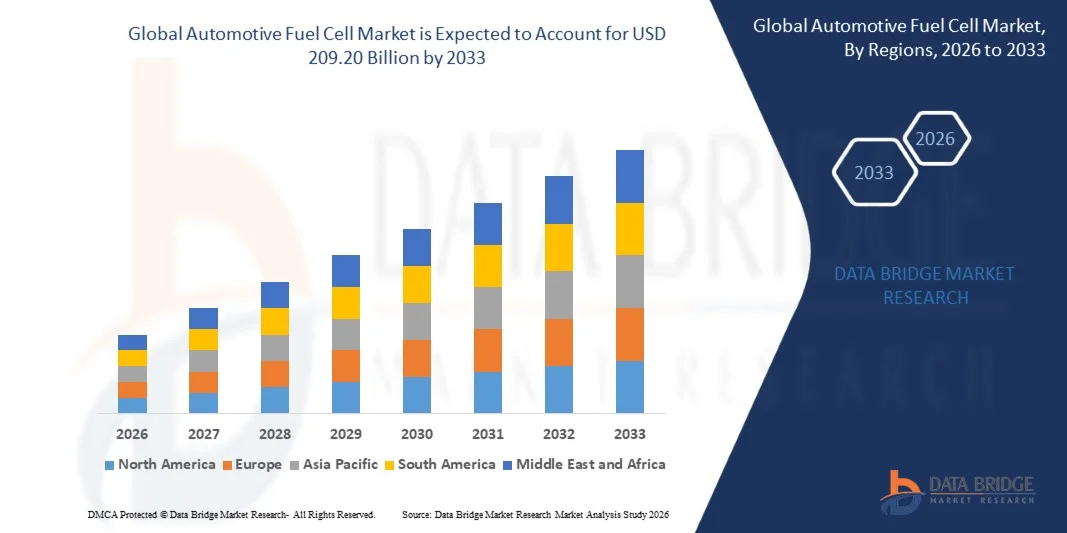
- Según Data Bridge Market Research Analysis, el tamaño global de las células de combustible automotriz fue valorado enUSD 6.71 billion in 2025y se espera que alcanceUSD 209.20 billion by 2033, en unaCAGR of 53.72%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente adopción de vehículos de cero emisiones, el aumento de las iniciativas gubernamentales que apoyan el desarrollo de la infraestructura de hidrógeno y el aumento de las inversiones en tecnologías de transporte sostenible
- El aumento de la demanda de vehículos eléctricos de largo alcance y de rápido consumo, en particular en el transporte comercial y las aplicaciones de movilidad pesada, está acelerando aún más la adopción de tecnologías de células de combustible automotriz a nivel mundial
Tamaño del mercado
- Valor mundial del mercado (2025):USD 6,71 Billion
- Valor de mercado esperado (2033):209.20 millones de dólares
- CAGR prefabricado (2026–2033): 53.72%
¿Cuáles son los principales Takeaways of Automotive Fuel Cell Market
- El mercado de células de combustible automotriz es testigo de un rápido crecimiento debido a la transición mundial hacia soluciones de transporte con bajas emisiones de carbono y al creciente énfasis en la reducción de las emisiones de gases de efecto invernadero en todo el sector automotriz
- Los fabricantes están invirtiendo cada vez más en el desarrollo de vehículos de pila de combustible, la infraestructura de reabastecimiento de hidrógeno y sistemas avanzados de gestión de energía para mejorar la eficiencia, durabilidad y escalabilidad comercial de los vehículos
- América del Norte dominaba el mercado de células de combustible automotriz con la mayor cuota de ingresos en 2025, impulsada por el aumento de las inversiones gubernamentales en infraestructura de hidrógeno y la creciente demanda de soluciones de transporte de cero emisiones en segmentos de pasajeros y vehículos comerciales
- Se espera que la región de Asia y el Pacífico sea testigo de la mayor tasa de crecimiento del mercado mundial de células de combustible automotriz, impulsado por la rápida industrialización, el firme apoyo gubernamental a la movilidad de hidrógeno, la ampliación de la fabricación de vehículos de pila de combustible y el aumento de las inversiones en infraestructura de transporte limpio
- El segmento PEMFC mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por su alta eficiencia energética, estructura compacta y idoneidad para aplicaciones automotrices que requieren una rápida puesta en marcha y bajas temperaturas de funcionamiento. La tecnología PEMFC es ampliamente adoptada en vehículos de pila de combustible de pasajeros y comerciales debido a su mayor rendimiento, diseño ligero y compatibilidad con sistemas de transporte impulsados por hidrógeno
Informe Scope and Automotive Fuel Cell Market Segmentation
|
Atributos |
Automotive Fuel Cell Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de células de combustible automotriz
“Increasing Adoption of Hydrogen-Powered Zero-Emission Vehicles”
- El enfoque cada vez mayor en la reducción de las emisiones de carbono y el logro de objetivos de transporte sostenible está conformando significativamente el mercado de células de combustible automotriz, ya que los gobiernos y los consumidores prefieren cada vez más soluciones de movilidad de emisiones cero. Las células automotrices de combustible están ganando tracción debido a su capacidad de proporcionar un mayor rango de conducción, capacidades de reabastecimiento rápido y una mayor eficiencia energética en comparación con los sistemas convencionales de batería. Esta tendencia está fortaleciendo su adopción en vehículos de pasajeros, autobuses, camiones y flotas comerciales, alentando a los fabricantes a invertir en soluciones avanzadas de movilidad de hidrógeno
- El aumento de la conciencia sobre la sostenibilidad ambiental, la transición energética limpia y la eficiencia del combustible ha acelerado la demanda de vehículos de células de combustible automotriz en las economías desarrolladas y emergentes. Los gobiernos y los consumidores conscientes del medio ambiente apoyan activamente el transporte impulsado por hidrógeno, lo que impulsa a los fabricantes de automóviles y las empresas energéticas a priorizar el desarrollo de infraestructuras de hidrógeno y la innovación de células de combustible. Esto también ha llevado a colaboraciones entre fabricantes de vehículos, proveedores de hidrógeno y proveedores de tecnología para mejorar el rendimiento de las células de combustible y la escalabilidad comercial
- Las tendencias de sostenibilidad y descarbonización influyen en las decisiones de compra e inversión, y los fabricantes hacen hincapié en las tecnologías de baja emisión, la integración de hidrógeno renovable y los sistemas avanzados de células de combustible. Estos factores están ayudando a las empresas a diferenciar productos en un mercado competitivo de automoción, al tiempo que impulsan inversiones en producción de hidrógeno y redes de reabastecimiento. Las empresas utilizan cada vez más asociaciones estratégicas e iniciativas de comercialización para poner de relieve los beneficios ambientales y operacionales de los vehículos de pila de combustible para fortalecer la posición de mercado y la adopción de consumidores
- Por ejemplo, en 2024, Toyota Motor Corporation en Japón y Hyundai Motor Company en Corea del Sur ampliaron sus carteras de vehículos de pila de hidrógeno y aumentaron las inversiones en infraestructura de reabastecimiento de hidrógeno. Estos acontecimientos se introdujeron en respuesta a la creciente demanda de transporte sostenible y apoyo gubernamental a iniciativas de movilidad limpia, con despliegue en flotas comerciales y segmentos de vehículos de pasajeros. Las empresas también hicieron hincapié en los beneficios de la neutralidad del carbono y la eficiencia energética para mejorar la confianza del consumidor y fortalecer la competitividad del mercado a largo plazo
- Si bien la demanda de células de combustible automotriz está creciendo, la expansión sostenida del mercado depende de avances tecnológicos continuos, la producción de hidrógeno eficiente en función de los costos y el desarrollo de una infraestructura generalizada de reabastecimiento. Los fabricantes también se centran en mejorar la durabilidad de las células de combustible, la eficiencia de la cadena de suministro y las capacidades de producción escalables para apoyar una adopción más amplia en todo el sector automotriz mundial
Dinámicas del mercado de células de combustible automotriz
Conductor
“Growing Government Support for Zero-Emission Transportation”
- El aumento de las iniciativas gubernamentales que promueven el transporte con bajas emisiones de carbono y la adopción de energías limpias son los principales impulsores del mercado de células de combustible automotriz. Los gobiernos de diversos países están apoyando cada vez más el despliegue de vehículos de pila de hidrógeno mediante subvenciones, incentivos, reglamentos de emisión e inversiones en infraestructura. Esta tendencia también fomenta la investigación de tecnologías avanzadas de células de combustible y la producción de hidrógeno renovable, apoyando el crecimiento a largo plazo del mercado y la innovación tecnológica
- La expansión de las aplicaciones en vehículos de pasajeros, camiones comerciales, autobuses y transporte industrial influye en el crecimiento del mercado. Las células automotrices de combustible ayudan a mejorar el rango de conducción, reducir el tiempo de reabastecimiento y reducir las emisiones de gases de efecto invernadero, apoyando soluciones de movilidad eficientes y sostenibles. La creciente demanda de alternativas de transporte de carga y larga distancia a nivel mundial refuerza aún más esta tendencia
- Los fabricantes de automóviles y las empresas energéticas están promoviendo activamente la adopción de vehículos de pila de combustible mediante alianzas estratégicas, proyectos piloto e iniciativas de expansión de infraestructura. Estos esfuerzos están respaldados por la creciente preferencia de los consumidores por soluciones de transporte ambientalmente sostenibles, al tiempo que fomentan la colaboración entre productores de hidrógeno, proveedores de movilidad y OEM automotriz para mejorar la eficiencia operacional y reducir las huellas de carbono
- Por ejemplo, en 2023, Honda Motor Co., Ltd. en Japón y BMW Group en Alemania informaron de mayores inversiones en desarrollo de vehículos de pila de hidrógeno y programas de despliegue piloto. Esta expansión siguió a la creciente demanda de soluciones de transporte limpio y un mayor apoyo gubernamental a la infraestructura de movilidad de hidrógeno, impulsando avances tecnológicos y diferenciación de productos. Ambas empresas también hicieron hincapié en las estrategias de sostenibilidad y transición energética para fortalecer la confianza del consumidor y la competitividad del mercado
- Aunque el aumento de las iniciativas de energía limpia apoyan el crecimiento del mercado, la adopción más amplia depende de la disponibilidad de infraestructuras de hidrógeno, la optimización de costos de combustible y los procesos de fabricación de células de combustible escalables. Las inversiones en las redes de distribución de hidrógeno, la integración de las energías renovables y las tecnologías avanzadas de las pilas de combustible serán fundamentales para satisfacer la demanda futura del transporte y mantener una ventaja competitiva
Restraint/Challenge
“High Infrastructure Costs and Limited Hydrogen Refuelling Networks”
- El costo relativamente alto de los sistemas de pilas de combustible de hidrógeno y la infraestructura de reabastecimiento limitado siguen siendo retos fundamentales, lo que limita la adopción entre consumidores y operadores de flotas. Los elevados costos de producción para las células de combustible, los sistemas de almacenamiento de hidrógeno y la infraestructura asociada contribuyen a elevar los precios y los gastos operacionales de los vehículos. Además, la disponibilidad limitada de estaciones de recarga de hidrógeno puede afectar aún más la confianza del consumidor y la penetración del mercado
- La conciencia de los consumidores y la accesibilidad de la infraestructura siguen siendo desiguales, en particular en los mercados en que todavía están surgiendo ecosistemas de movilidad de hidrógeno. La comprensión limitada de los beneficios y preocupaciones de la tecnología de las pilas de combustible en relación con la disponibilidad de hidrógeno restringe la adopción en determinados segmentos de transporte. Esto también conduce a una comercialización más lenta en regiones con insuficiente apoyo gubernamental y limitadas capacidades de distribución de hidrógeno
- Los problemas de la cadena de suministro y la infraestructura también afectan el crecimiento del mercado, ya que los sistemas de pilas de hidrógeno requieren materiales especializados, procesos de fabricación avanzados y instalaciones de producción a gran escala de hidrógeno. Las complejidades logísticas, las necesidades de inversión en infraestructura y los costos de transporte de hidrógeno aumentan los desafíos operacionales. Las empresas deben invertir en un almacenamiento eficiente de hidrógeno, sistemas de distribución y desarrollo de infraestructura colaborativo para mejorar la accesibilidad y fiabilidad del mercado
- Por ejemplo, en 2024, los operadores de flotas y los distribuidores automotrices de la India y el sudeste asiático informaron de una adopción más lenta de vehículos de pila de combustible debido a estaciones limitadas de recarga de hidrógeno y costos elevados de adquisición de vehículos en comparación con las alternativas eléctricas de batería. Las necesidades de inversión en infraestructura y las limitaciones de la cadena de suministro eran obstáculos adicionales que afectaban a las actividades de comercialización. Estos factores también impulsaron a algunos proveedores de transporte a priorizar el despliegue de vehículos eléctricos de batería sobre tecnologías de pilas de hidrógeno en mercados sensibles a los costos
- Para superar estos desafíos será necesario una producción eficiente en función de los costos de las células de combustible, ampliar las redes de reabastecimiento de hidrógeno y fortalecer las asociaciones entre los sectores público y privado para el desarrollo de la infraestructura. La colaboración entre fabricantes de automóviles, empresas energéticas y agencias gubernamentales puede ayudar a desbloquear el potencial de crecimiento a largo plazo del mercado mundial de células de combustible automotriz. Además, será esencial mejorar la accesibilidad al hidrógeno, reducir los costos de producción y fortalecer la conciencia del consumidor respecto de los beneficios de las células de combustible para la adopción generalizada
¿Cómo se aumenta el mercado de células de combustible automotriz
El mercado se segmenta sobre la base del tipo de electrolito, tipo de componente, capacidad de potencia, tipo de vehículo y millas de funcionamiento.
- Por tipo electrolito
Sobre la base del tipo de electrolito, el mercado de células de combustible automotriz se segmenta en PEMFC y PAFC. El segmento PEMFC mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por su alta eficiencia energética, estructura compacta y idoneidad para aplicaciones automotrices que requieren una rápida puesta en marcha y bajas temperaturas de funcionamiento. La tecnología PEMFC es ampliamente adoptada en vehículos de pilas de combustible de pasajeros y comerciales debido a su mayor rendimiento, diseño ligero y compatibilidad con sistemas de transporte impulsados por hidrógeno.
Se espera que el segmento PAFC sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la durabilidad de las células de combustible y la creciente demanda de sistemas energéticos fiables en aplicaciones de transporte pesado. Los sistemas basados en PAFC están adquiriendo atención por su estabilidad operacional y capacidad para apoyar la generación de energía de larga duración en soluciones de movilidad comercial.
- Por tipo de componente
Sobre la base del tipo de componente, el mercado de células de combustible automotriz se segmenta en Fuel Stack, Fuel Processor y Power Conditioner. El segmento Fuel Stack mantuvo la mayor cuota de ingresos del mercado en 2025 impulsado por su papel crítico en la conversión de hidrógeno en electricidad para la propulsión del vehículo. Las pilas de combustible se consideran el componente principal de los sistemas de células de combustible automotriz y están presenciando inversiones crecientes destinadas a mejorar la eficiencia, la durabilidad y la densidad de energía en los vehículos de células de combustible.
Se espera que el segmento Power Conditioner sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la demanda de soluciones avanzadas de gestión de energía que mejoren la eficiencia de conversión de energía y optimizar el rendimiento de los vehículos. Aumentar la integración de sistemas inteligentes de control de energía en los vehículos de pilas de combustible está apoyando aún más la expansión de segmentos a nivel mundial.
- Por Capacidad de Poder
Sobre la base de la capacidad de energía, el mercado de células de combustible automotriz se segmenta en 100 Kw Power Output, 100–200 Kw Power Output y √200 Kw Power Output. El segmento 100–200 Kw Power Output mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por su amplio uso en vehículos de pasajeros, autobuses y aplicaciones de transporte comercial de servicio medio. Esta gama de potencia proporciona un equilibrio eficaz entre el rendimiento del vehículo, el rango de conducción y la eficiencia operacional, apoyando su adopción generalizada entre los fabricantes de automóviles.
Se espera que el segmento de salida de energía de √200 Kw sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la adopción de tecnología de células de combustible en camiones pesados, transporte de larga distancia y aplicaciones de movilidad industrial. Los sistemas de producción de energía más altos están ganando popularidad por su capacidad de apoyar los rangos de conducción ampliados y las operaciones comerciales de alta carga.
- Por tipo de vehículo
Sobre la base del tipo de vehículo, el mercado de células de combustible automotor se segmenta en PC, LCV, Bus y Camión. El segmento PC mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por el aumento de la demanda de consumidores de vehículos de pasajeros de cero emisiones, incentivos gubernamentales de apoyo e inversiones crecientes por fabricantes de automóviles en soluciones de movilidad impulsadas por hidrógeno. Los coches de pasajeros de células de combustible son cada vez más preferidos por sus capacidades de refugiación rápida y el rendimiento de conducción de larga distancia.
Se espera que el segmento del camión sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la creciente demanda de soluciones sostenibles de transporte pesado y la creciente necesidad de reducir las emisiones de carbono en las operaciones logísticas y de flete. Los camiones de células de combustible están ganando fuerte tracción debido a su amplia gama de operaciones, menor tiempo de reabastecimiento y idoneidad para el transporte comercial de larga distancia.
- Por Operar Miles
Sobre la base de millas de operación, el mercado de células de combustible automotriz se segmenta en 0-250 millas, 251-500 millas y más de 500 millas. El segmento de 251-500 millas mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por la creciente preferencia por los vehículos de pila de combustible capaces de ofrecer un rendimiento equilibrado de rango para las actividades diarias de transporte y transporte comercial. Los vehículos que operan dentro de esta gama ofrecen un consumo energético eficiente y una mejor práctica tanto para aplicaciones residenciales como para flotas.
Se espera que el segmento de más de 500 millas sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la demanda de vehículos de células de combustible de largo alcance en logística comercial, transporte interurbano y aplicaciones de movilidad de servicio pesado. Los avances en los sistemas de almacenamiento de hidrógeno y la eficiencia de las células de combustible apoyan aún más la adopción de vehículos capaces de ampliar las distancias de conducción.
¿Qué región posee la mayor parte del mercado de células de combustible automotriz
- América del Norte dominaba el mercado de células de combustible automotriz con la mayor cuota de ingresos en 2025, impulsada por el aumento de las inversiones gubernamentales en infraestructura de hidrógeno y la creciente demanda de soluciones de transporte de cero emisiones en segmentos de pasajeros y vehículos comerciales
- Los consumidores y operadores de flotas de la región valoran altamente el largo rango de conducción, las capacidades de reabastecimiento rápido y las emisiones de carbono reducidas ofrecidas por vehículos de pila de hidrógeno en comparación con los vehículos convencionales de motores de combustión interna
- Esta adopción generalizada está respaldada por políticas de energía limpia sólidas, iniciativas avanzadas de investigación de hidrógeno y asociaciones crecientes entre fabricantes de automóviles y empresas energéticas, estableciendo vehículos de células de combustible como una solución prometedora para la movilidad sostenible en los sectores del transporte comercial y residencial
U.S. Automotive Fuel Cell Market Insight
El mercado de células de combustible automotriz estadounidense captó la mayor cuota de ingresos en 2025 dentro de Norteamérica, alimentada por la rápida expansión de proyectos de infraestructura de hidrógeno y el aumento de las inversiones en tecnologías de transporte limpio. Los consumidores y los operadores de flotas comerciales están priorizando cada vez más soluciones de movilidad de emisiones cero apoyadas por incentivos gubernamentales y objetivos de reducción de emisiones. La creciente demanda de camiones, autobuses y vehículos de pasajeros propulsados por hidrógeno, junto con la creciente colaboración entre OEMs automotriz, proveedores de hidrógeno y proveedores de tecnología, impulsa aún más el mercado de células de combustible automotriz. Además, la integración de las soluciones energéticas de hidrógeno en las redes de transporte público y logística contribuye significativamente a la expansión del mercado.
Europe Automotive Fuel Cell Market Insight
Se espera que el mercado de células de combustible automotriz de Europa sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada principalmente por normas estrictas de emisión e incrementando las inversiones en infraestructura de transporte sostenible. El creciente interés en la descarbonización, la integración de las energías renovables y las iniciativas de movilidad de hidrógeno está fomentando la adopción de vehículos de células de combustible en toda la región. Los consumidores y las industrias europeas también se sienten atraídos por las capacidades de largo alcance y rápida recuperación ofrecidas por los vehículos de pila de combustible. La región está experimentando un crecimiento significativo entre los vehículos de pasajeros, el transporte comercial y las aplicaciones de tránsito público, con soluciones de movilidad impulsadas por hidrógeno cada vez más incorporadas en los sistemas de transporte urbano y de larga distancia.
U.K. Automotive Fuel Cell Market Insight
Se espera que el mercado de células de combustible automotriz de los Estados Unidos sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la creciente transición hacia el transporte con bajas emisiones de carbono y el creciente apoyo gubernamental a las soluciones de movilidad impulsadas por hidrógeno. Además, el aumento de las inversiones en infraestructura de reabastecimiento de hidrógeno y redes logísticas sostenibles alienta a los operadores de flotas y a los fabricantes de automóviles a adoptar tecnologías de células de combustible. Se espera que el enfoque del Reino Unido en la transición energética limpia, junto con la expansión de las actividades de investigación e innovación en la movilidad del hidrógeno, siga estimulando el crecimiento del mercado.
Alemania Automotive Fuel Cell Market Insight
Se espera que el mercado de células de combustible automotriz de Alemania sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la creciente demanda de tecnologías avanzadas de transporte de cero emisiones y el fuerte énfasis del país en la sostenibilidad y la innovación automotriz. La infraestructura industrial bien desarrollada de Alemania, junto con su liderazgo en ingeniería automotriz e investigación de hidrógeno, promueve la adopción de vehículos de pila de combustible, especialmente en los sectores de transporte comercial y pesado. La integración de los sistemas de pilas de combustible en las flotas de transporte público y logística también es cada vez más frecuente, con una fuerte preferencia por soluciones de movilidad eficientes y ecológicamente sostenibles que se ajusten a las expectativas del mercado local.
Asia-Pacific Automotive Fuel Cell Market Insight
Se espera que el mercado de células de combustible automotriz de Asia y el Pacífico sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la rápida urbanización, el aumento de las inversiones en infraestructura de hidrógeno y el firme apoyo gubernamental a las tecnologías de transporte limpio en países como China, Japón y Corea del Sur. La creciente atención de la región a las iniciativas de movilidad sostenible y neutralidad en el carbono está impulsando la adopción de vehículos de pila de combustible en todas las aplicaciones de transporte de pasajeros y comerciales. Además, a medida que la APAC emerge como un importante centro de fabricación de componentes de pilas de combustible y tecnologías de hidrógeno, la accesibilidad y la accesibilidad de los vehículos de pila de combustible se están expandiendo a una base de consumo e industrial más amplia.
Japón Automotive Fuel Cell Market Insight
Se espera que el mercado de células de combustible automotriz de Japón sea testigo de la tasa de crecimiento más rápida de 2026 a 2033 debido a las fuertes iniciativas de la economía de hidrógeno del país, las tecnologías avanzadas de automoción y el creciente interés en los sistemas de transporte neutros en carbono. El mercado japonés pone un énfasis importante en la innovación energética limpia, y la adopción de vehículos de pila de combustible se ve impulsada por el aumento de las inversiones en infraestructura de repostaje de hidrógeno y soluciones de movilidad inteligente. La integración de los vehículos de pila de combustible en los sistemas de transporte público, logística y movilidad de pasajeros está impulsando el crecimiento. Además, el compromiso a largo plazo de Japón con los sistemas energéticos basados en hidrógeno está apoyando aún más la expansión de las tecnologías de células de combustible automotriz en los sectores residencial y comercial del transporte.
China Automotive Fuel Cell Market Insight
El mercado de células de combustible automotriz de China representó la mayor cuota de ingresos del mercado en Asia y el Pacífico en 2025, atribuida a la rápida industrialización del país, la ampliación de la infraestructura de hidrógeno y la adopción creciente de tecnologías de transporte limpio. China es uno de los mayores mercados de vehículos eléctricos e hidrogeno, y los vehículos de pila de combustible son cada vez más populares en autobuses, camiones y operaciones de flota comercial. El impulso hacia la neutralidad del carbono, fuertes subvenciones gubernamentales y la presencia de fabricantes nacionales de automoción e hidrógeno son factores clave que impulsan el mercado de células de combustible automotriz en China.
¿Cuáles son las mejores empresas del mercado de células de combustible automotriz
La industria automotriz de Fuel Cell está dirigida principalmente por empresas bien establecidas, incluyendo:
•Toshiba India Pvt. Ltd. (India)
•Ballard Power Systems (Canadá)
• Hidrogenía (Canadá)
• ITM Power (U.K.)
• PLUG POWER INC. (U.S.)
• Ceres Power Holdings plc (U.K.)
• Nedstack Fuel Cell Technology BV (Países Bajos)
• NUVERA FUEL CELLS, LLC (U.S.)
• Toyota Motor Sales, U.S.A., Inc. (U.S.)
•American Honda Motor Co., Inc. (U.S.)
•Hyundai Motor Company (Corea del Sur)
•Daimler AG (Alemania)
Nissan (Japón)
• TW Horizon Fuel Cell Technologies (China)
• Altergia (EE.UU.)
• Intelligent Energy Limited (U.K.)
• K- Pas Instrunic Engineers India Private Limited (India)
• Fuji Electric Co., Ltd (Japón)
¿Cuáles son los últimos desarrollos en el mercado de células de combustible automotriz
- En febrero de 2026, fabricantes de automoción y proveedores de tecnología de hidrógeno aceleraron las inversiones en sistemas de células de combustible de próxima generación con mayor eficiencia, durabilidad y menor uso de catalizador de platino. Se espera que estos acontecimientos reduzcan los costos de producción, aumenten el rendimiento de los vehículos y apoyen una mayor comercialización de soluciones de transporte propulsadas por hidrógeno. Es probable que la tendencia fortalezca la escalabilidad a largo plazo y la competitividad del mercado mundial de células de combustible automotriz
- En febrero de 2025, Toyota Motor Corporation inició la producción comercial de su sistema de células de combustible de próxima generación diseñado para vehículos comerciales de servicio pesado. El nuevo sistema logró una reducción significativa de costos y una mayor durabilidad mediante la optimización avanzada de catalizadores y las mejoras de fabricación. Se espera que este desarrollo fortalezca la adopción de la movilidad de hidrógeno y mejore la viabilidad comercial de las soluciones de transporte impulsadas por pilas de combustible en todo el mundo
- En enero de 2025, Nikola Corporation completó con éxito una prueba de durabilidad de un millón de millas para sus sistemas de alimentación de células de combustible dirigidos a aplicaciones comerciales de vehículos. Este logro demostró una mayor fiabilidad y rendimiento operativo para vehículos pesados a hidrógeno. Es probable que el desarrollo aumente la confianza del operador de la flota y acelere la adopción de camiones de pila de combustible en los sectores logístico y de transporte a larga distancia
- En agosto de 2024, los desarrolladores de infraestructura de hidrógeno y los OEM automotrices ampliaron las redes de estaciones de recarga de hidrógeno en América del Norte y Europa para apoyar el creciente despliegue de vehículos de células de combustible. Estas inversiones mejoraron la accesibilidad al combustible de hidrógeno y reforzaron el ecosistema de apoyo para soluciones de movilidad de emisiones cero. Se espera que la ampliación acelere la comercialización y la adopción de vehículos de pila de combustible en todas las aplicaciones comerciales y de transporte de pasajeros
- En mayo de 2023, Hyundai Motor Company comercializó su tractor de células de combustible XCIENT para el mercado de vehículos comerciales norteamericanos para fortalecer las iniciativas de movilidad de hidrógeno y apoyar los objetivos de neutralidad de carbono. El lanzamiento del vehículo eléctrico de células de combustible Clase 8 mejoró la presencia de la empresa en el segmento de transporte pesado y mejoró la adopción de soluciones logísticas sostenibles en la región
- En noviembre de 2022, Cummins Inc. firmó un memorando de entendimiento con Tata Motors para colaborar en el desarrollo de tecnologías de propulsión baja y cero emisiones para vehículos comerciales en la India. La asociación se centró en células de combustible, sistemas de vehículos eléctricos de batería y tecnologías de combustión interna impulsadas por hidrógeno para fomentar la adopción de la movilidad verde. Se espera que esta colaboración fortalezca el despliegue de tecnología de hidrógeno y amplíe la base de clientes para soluciones de células de combustible en mercados emergentes
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











