


Segmentación del mercado global de sistemas de visión envolvente para automóviles, por tipo (4 cámaras, 5 cámaras, 6 cámaras y otros), funcionamiento de la cámara (automático y manual), tipo de vehículo (vehículos de pasajeros y vehículos comerciales), mercado de usuarios finales (OEM y posventa), componente (sensores, cámara y ECU): tendencias de la industria y pronóstico hasta 2033.
¿Cuál es la tasa de crecimiento y tamaño del mercado de sistemas de visión de la automoción
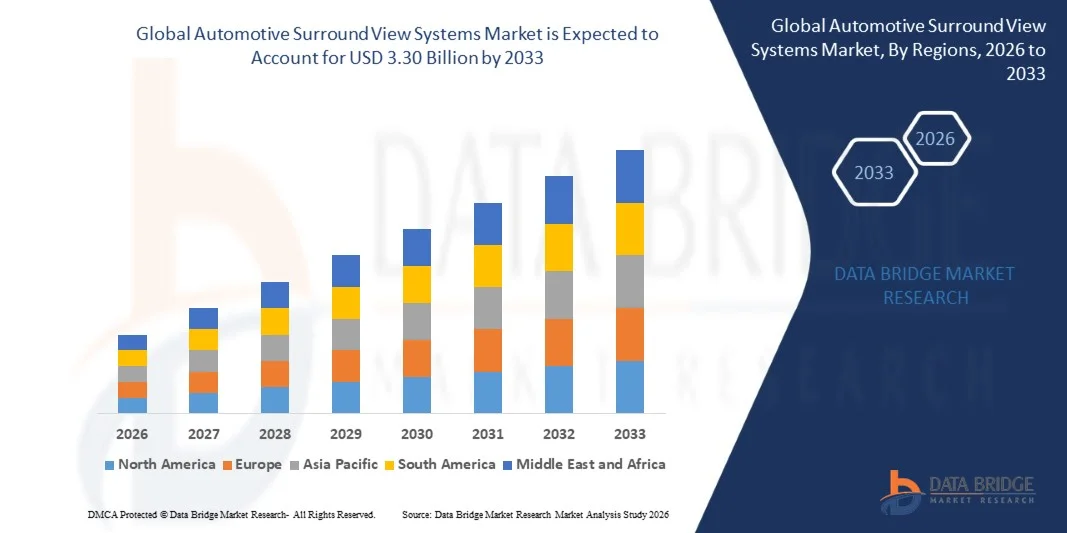
- Según Data Bridge Market Research Analysis, el tamaño del mercado mundial de los sistemas de visión envolvente automotriz fue valoradoUSD 1.22 mil millones en 2025y se espera que alcanceUSD 3.30 billion by 2033, aCAGR of 13.23%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente demanda de mejores características de seguridad de los vehículos y la creciente integración de sistemas avanzados de asistencia para los conductores a fin de mejorar la conciencia de los conductores y reducir los riesgos de accidentes
- El aumento de la adopción de vehículos de primera y lujo, junto con el aumento de la preferencia de los consumidores por la asistencia para el estacionamiento y las tecnologías de conveniencia, está respaldando aún más la ampliación de la integración del sistema de visión envolvente
Tamaño del mercado
- Valor mundial del mercado (2025):USD 1.22 Billion
- Valor de mercado esperado (2033):USD 3.30 billón
- CAGR prefabricado (2026–2033): 13.23%
¿Cuáles son los principales Takeaways of Automotive Surround View Systems Market
- El mercado está presenciando un rápido crecimiento impulsado por el aumento de la atención regulatoria en la seguridad de los vehículos y el creciente énfasis en la integración de sistemas de vigilancia basados en cámaras para aumentar la visibilidad y reducir los puntos ciegos
- Los avances tecnológicos en sensores de cámara, procesamiento de imágenes y monitoreo en tiempo real, junto con la creciente producción de vehículos de pasajeros y vehículos eléctricos, están contribuyendo a una expansión sostenida del mercado
- América del Norte dominaba el mercado de sistemas de visión envolvente automotriz con la mayor cuota de ingresos del 38,75% en 2025, impulsado por la creciente demanda de sistemas avanzados de asistencia al conductor (ADAS), características de seguridad del vehículo y tecnologías de conveniencia del estacionamiento
- Se espera que la región de Asia y el Pacífico sea testigo de la tasa de crecimiento más alta del mundosistemas de visión envolvente automociónmercado, impulsado por el aumento de la urbanización, el aumento de la propiedad de los vehículos y la fuerte adopción de vehículos conectados y mejorados por la seguridad en países como China, el Japón y la India. Además, las capacidades de fabricación regional para cámaras y sensores, junto con iniciativas gubernamentales de apoyo, están ampliando la accesibilidad y la adopción de sistemas de visión envolvente
- El segmento 4 Camera celebró la mayor cuota de ingresos del mercado en 2025, impulsada por su adopción generalizada en vehículos de pasajeros de gama media y premium y su capacidad económica para proporcionar una cobertura completa de 360 grados. Estos sistemas ofrecen suficiente visibilidad para el estacionamiento y maniobra, haciéndoles la opción preferida para la mayoría de los OEM
Report Scope and Automotive Surround View Systems Market Segmentation
|
Atributos |
Automotive Surround View Systems Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de sistemas de visión de entorno automotriz
“La creciente demanda de asistencia a los conductores avanzados y tecnologías de seguridad de estacionamiento”
• El enfoque creciente en la seguridad del vehículo y la comodidad del conductor está formando significativamente el mercado de sistemas de visión envolvente automotriz, ya que los consumidores prefieren cada vez más los vehículos equipados con sistemas de cámara de 360 grados que reducen los puntos ciegos y mejoran la precisión del estacionamiento. Los sistemas de visión en todo el mundo están ganando fuerza debido a su capacidad de dar mayor conciencia de la situación y reducir al mínimo los riesgos de accidentes, fortalecer la adopción en los vehículos de pasajeros y comerciales y alentar a los fabricantes de automóviles a innovar con nuevas tecnologías de cámara y sensores
• Aumentar la conciencia sobre seguridad vial, congestión urbana y sistemas avanzados de asistencia al conductor (ADAS) ha acelerado la demanda de sistemas de visión envolvente en automóviles de pasajeros, vehículos comerciales y vehículos SUV. Los consumidores conscientes de seguridad y los operadores de flotas están buscando activamente vehículos con sistemas de monitoreo mejorados, lo que impulsa a los fabricantes a priorizar la integración de configuraciones multi-camera y soluciones de procesamiento inteligente
• Las tendencias de seguridad, comodidad y avance tecnológico influyen en las decisiones de compra, con los fabricantes de automóviles que enfatizan la imagen de alta definición, la integración perfecta con ADAS y las capacidades de monitoreo en tiempo real. Estos factores ayudan a las marcas a diferenciar vehículos en un mercado competitivo y a crear confianza en el consumidor, al tiempo que impulsa la adopción de paquetes avanzados de seguridad y soluciones de vehículos conectados
• Por ejemplo, en 2024, Toyota en Japón y Ford en los EE.UU. ampliaron sus carteras de vehículos incorporando sistemas de cámara de visión envolvente en SUVs y vehículos de pasajeros premium. Estos lanzamientos se introdujeron en respuesta a la creciente preferencia de los consumidores por las características avanzadas de seguridad y asistencia para el estacionamiento, con distribución entre concesionarios y canales en línea. Los productos también se comercializaron como soluciones orientadas a la comodidad y la seguridad, mejorando la lealtad de la marca y repetindo las compras entre los destinatarios.
• Si bien la demanda de sistemas de visión envolvente está creciendo, la expansión sostenida del mercado depende de la producción continua y eficaz en función de los costos, y el mantenimiento de la fiabilidad del rendimiento comparable a las ayudas tradicionales de estacionamiento. Los fabricantes también se centran en mejorar la escalabilidad, la exactitud de los sensores y desarrollar soluciones innovadoras que equilibran el costo, la calidad y la funcionalidad para una adopción más amplia
Automotive Surround View Systems Market Dynamics
Conductor
“Growing Focus on Vehicle Safety and Parking Assistance”
• Aumentar la demanda de los consumidores para mejorar las características de seguridad y la comodidad del conductor es un importante conductor para el mercado de sistemas de visión envolvente automotriz. Los fabricantes de automóviles están integrando cada vez más soluciones de cámara de 360 grados para reducir los puntos ciegos, apoyar el estacionamiento y aumentar la conciencia situacional, alineando con las regulaciones de seguridad y las expectativas de los clientes
• Ampliar aplicaciones en vehículos SUV, automóviles de pasajeros y vehículos comerciales están influenciando el crecimiento del mercado. Los sistemas de visión general ayudan a mejorar la eficiencia del estacionamiento, reducir al mínimo los riesgos de colisión y apoyar la asistencia de conducción avanzada, permitiendo a los fabricantes satisfacer las expectativas de los consumidores para vehículos tecnológicos avanzados y seguros
• Los fabricantes de vehículos están promoviendo activamente sistemas de cámaras de visión envolvente a través de la innovación de productos, paquetes ADAS agrupados y campañas de marketing. Estos esfuerzos están respaldados por el aumento de la preferencia de los consumidores por vehículos tecnológicos avanzados y orientados a la seguridad, y también alientan las asociaciones entre proveedores de sistemas de cámaras y fabricantes de automóviles para mejorar la funcionalidad y fiabilidad del sistema
• Por ejemplo, en 2023, BMW en Alemania y General Motors en EE.UU. reportaron una mayor incorporación de sistemas de visión envolvente a través de vehículos premium y de gama media. Esta expansión siguió una mayor demanda de consumidores de soluciones integradas de seguridad y asistencia para el estacionamiento, impulsando compras de repetición y diferenciación de productos. Ambas compañías también destacaron la fiabilidad del sistema y la integración de ADAS en campañas de marketing para fortalecer la confianza del consumidor y la lealtad de marca
• Aunque las crecientes tendencias de seguridad y conveniencia apoyan el crecimiento, la adopción más amplia depende de la optimización de costos, la precisión de sensores y los procesos de producción escalables. La inversión en eficiencia de la cadena de suministro, tecnología avanzada de imágenes y sistemas de calibración serán fundamentales para satisfacer la demanda mundial y mantener una ventaja competitiva
Restraint/Challenge
“Complejidad de alto costo e integración comparada con los sistemas de estacionamiento convencionales”
• El costo relativamente más alto de los sistemas de visión envolvente en comparación con las ayudas convencionales de estacionamiento sigue siendo un reto clave, limitando la adopción entre segmentos de vehículos sensibles a los precios. Los elevados costos de componentes de sensores y cámaras, junto con los complejos requisitos de calibración e integración, contribuyen a elevar los precios
• El conocimiento del consumidor y del fabricante de sistemas avanzados de visión envolvente sigue siendo desigual, especialmente en los mercados emergentes donde la adopción de ADAS sigue en desarrollo. La comprensión limitada de los beneficios del sistema restringe la adopción en determinadas categorías de vehículos, lo que da lugar a un aumento más lento de las regiones sensibles a los precios
• Los desafíos de integración y producción también impactan el crecimiento del mercado, ya que los sistemas de visión envolvente requieren calibración precisa, integración de software con ADAS y compatibilidad con la electrónica de vehículos existente. Las necesidades adicionales de complejidad y pruebas de ingeniería aumentan los costos operacionales, y los fabricantes deben invertir en capacitación y desarrollo para mantener el rendimiento de los productos
• Por ejemplo, en 2024, los distribuidores de la India y Tailandia que suministran vehículos de pasajeros y comerciales informaron de una menor absorción de los sistemas de visión envolvente debido a precios más altos y una escasa conciencia de las ventajas funcionales en comparación con las ayudas convencionales de estacionamiento. Los requisitos de calibración y la complejidad de la integración eran barreras adicionales, y algunos fabricantes de automóviles limitaban la inclusión a modelos premium
• La superación de estos desafíos requerirá una producción rentable, procesos de integración simplificados e iniciativas educativas enfocadas para fabricantes y consumidores. La colaboración entre proveedores de sensores, fabricantes de automóviles y organismos de certificación puede ayudar a desbloquear el potencial de crecimiento a largo plazo del mercado mundial de sistemas de visión envolvente de automóviles. Además, el desarrollo de soluciones competitivas en función de los costos y el fortalecimiento de las estrategias de comercialización en torno a los beneficios de seguridad y conveniencia será esencial para la adopción generalizada
¿Cómo se aumenta el mercado de sistemas Automotive Surround View
El mercado se segmenta por tipo, funcionamiento de la cámara, tipo de vehículo, mercado de usuario final y componente.
• Por tipo
Sobre la base del tipo, el mercado de sistemas de visión envolvente automotriz se segmenta en 4 cámaras, 5 cámaras, 6 cámaras y otros. El segmento 4 Camera celebró la mayor cuota de ingresos del mercado en 2025, impulsada por su adopción generalizada en vehículos de pasajeros de gama media y premium y su capacidad económica para proporcionar una cobertura completa de 360 grados. Estos sistemas ofrecen suficiente visibilidad para el estacionamiento y maniobra, por lo que son la opción preferida para la mayoría de los OEM.
Se espera que los segmentos de 5 cámaras y 6 cámaras sean testigos de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la demanda de mayor precisión, mayores características de seguridad e integración con sistemas avanzados de asistencia al conductor (ADAS). Los vehículos equipados con cámaras adicionales proporcionan una detección superior de puntos ciegos, control de curvas y una mejor conciencia de la situación, apoyando la adopción en segmentos de vehículos premium y comerciales.
• Funcionamiento de cámara
Sobre la base del funcionamiento de la cámara, el mercado se segmenta en Automático y Manual. El segmento automático mantuvo la mayor cuota de ingresos del mercado en 2025, alimentada por conveniencia, procesamiento de imágenes en tiempo real e integración con ADAS para evitar colisiones y asistencia para el estacionamiento. Los sistemas automáticos son cada vez más preferidos por los consumidores y operadores de flotas debido a la reducción del error humano y la mejora de la seguridad operacional.
Se espera que el segmento Manual sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la demanda en segmentos de vehículos comerciales y presupuestarios donde se implementan sistemas rentables con activación selectiva del conductor. El funcionamiento manual proporciona flexibilidad y reduce la complejidad del sistema para la funcionalidad básica de la vista envolvente.
• Tipo de vehículo
Sobre la base del tipo de vehículo, el mercado se segmenta en vehículos de pasajeros y vehículos comerciales. El segmento del vehículo de pasajeros celebró la mayor cuota de ingresos del mercado en 2025, con el apoyo de la creciente preferencia de los consumidores por la seguridad, la comodidad del aparcamiento y la integración con las características del ADAS en los vehículos SUV, sedans y vehículos de lujo.
Se espera que el segmento de vehículos comerciales sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la modernización de la flota, las regulaciones gubernamentales sobre seguridad de los conductores, y la necesidad de aumentar la visibilidad durante las operaciones urbanas y de larga duración. Cada vez se despliegan más sistemas de visión general para reducir los puntos ciegos y los accidentes en camiones, autobuses y vehículos de entrega.
• Por Final User Market
Sobre la base del mercado de usuario final, el mercado se segmenta en OEMs y Aftermarket. El segmento OEM celebró la mayor cuota de ingresos del mercado en 2025, ya que los fabricantes de automóviles integran cada vez más sistemas de visión envolvente en nuevos vehículos para mejorar la seguridad, cumplir con las normas reglamentarias y proporcionar características adicionales de conveniencia.
Se espera que el segmento de Aftermarket sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento del interés del consumidor en la adaptación de los vehículos existentes con sistemas de cámara de 360 grados para mejorar la seguridad y la asistencia para el estacionamiento. La adopción después del mercado es particularmente alta en regiones con flotas de vehículos envejecidos.
• Por componente
Sobre la base del componente, el mercado se segmenta en Sensores, Cámara y ECU. El segmento de la cámara mantuvo la mayor cuota de ingresos del mercado en 2025, impulsada por avances en la imagen de alta definición, lentes de gran angular e integración con el software de procesamiento en tiempo real para ofrecer funcionalidad de visión envolvente precisa.
Se espera que los segmentos de Sensores y ECU sean testigos de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento del enfoque en la integración de ADAS, el estacionamiento automatizado y el rendimiento del sistema mejorado. Los sensores y las ECU mejoran la detección de obstáculos, la fiabilidad del sistema y la seguridad general, fomentando la adopción tanto en vehículos de pasajeros como comerciales.
¿Qué región posee la mayor parte del mercado de sistemas de visión de entorno automotriz
• América del Norte dominaba el mercado de sistemas de visión envolvente automotriz con la mayor cuota de ingresos del 38,75% en 2025, impulsado por la creciente demanda de sistemas avanzados de asistencia al conductor (ADAS), características de seguridad del vehículo y tecnologías de conveniencia del estacionamiento
• Los consumidores de la región valoran considerablemente la mayor visibilidad, reducción de accidentes e integración perfecta ofrecida por sistemas de visión envolvente con otras tecnologías de seguridad e información en vehículos
• Esta adopción generalizada está respaldada por la alta producción de vehículos, el aumento de las ventas de vehículos premium y una población tecnológicamente inclinada, estableciendo sistemas de visión envolvente como solución favorable para los vehículos de pasajeros y comerciales
U.S. Automotive Surround View Systems Market Insight
El mercado de sistemas de visión envolvente automotriz estadounidense captó la mayor cuota de ingresos en 2025 dentro de América del Norte, alimentada por la rápida adopción de vehículos conectados y tecnologías avanzadas de seguridad. Los consumidores están priorizando cada vez más la seguridad del vehículo y la asistencia para el estacionamiento a través de sistemas de cámaras de 360 grados. La creciente preferencia por los vehículos equipados con ADAS, junto con la demanda robusta de vehículos SUV, sedans y vehículos premium con paquetes de seguridad integrados, impulsa aún más el mercado. Además, la creciente integración de sistemas de visión envolvente con sensores de estacionamiento, detección de puntos ciegos e interfaces de infotainment contribuye significativamente a la expansión del mercado.
Europe Automotive Surround View Systems Market Insight
Se espera que el mercado de sistemas de visión envolvente automotriz de Europa sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsado principalmente por normas estrictas de seguridad de los vehículos y la creciente demanda de los consumidores de vehículos avanzados y ecológicos tecnológicamente. El aumento de la urbanización y la adopción de vehículos conectados fomentan la integración de sistemas de visión envolvente. La región está experimentando un crecimiento significativo entre los vehículos de pasajeros y comerciales, ya que se están incorporando sistemas tanto en nuevos modelos como en programas de reacondicionamiento.
U.K. Automotive Surround View Systems Market Insight
Se espera que el mercado de sistemas de visión envolvente automotriz de los Estados Unidos sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la conciencia de la seguridad de los vehículos, los desafíos del estacionamiento urbano y la demanda de comodidad del conductor. Además, las normas de seguridad gubernamentales y la modernización creciente de la flota alientan a los propietarios de vehículos privados y comerciales a adoptar sistemas de cámara de 360 grados. Se espera que la fuerte industria automotriz, el comercio electrónico y la infraestructura del mercado de vehículos continúen apoyando el crecimiento del mercado.
Alemania Automotive Surround View Systems Market Insight
Se espera que el mercado de sistemas de visión envolvente automotriz de Alemania sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por un alto enfoque del consumidor en la seguridad de los vehículos, la innovación tecnológica y la integración con sistemas avanzados de asistencia al conductor. La infraestructura automotriz bien desarrollada de Alemania y el énfasis en vehículos ecológicos y de alta tecnología promueven la adopción de sistemas de visión envolvente tanto en segmentos de pasajeros como comerciales. La integración de cámaras de 360 grados con ADAS y soluciones de asistencia para el estacionamiento también es cada vez más frecuente.
Asia-Pacific Automotive Surround View Systems Market Insight
Se espera que el mercado de sistemas de visión envolvente automotriz de Asia y el Pacífico sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la rápida urbanización, el aumento de la producción de vehículos y la creciente adopción de vehículos conectados y mejorados por la seguridad en países como China, Japón y la India. La creciente inclinación de la región hacia vehículos tecnológicos avanzados, apoyados por iniciativas gubernamentales que promueven la seguridad de los vehículos, está acelerando la adopción del mercado. Además, a medida que el APAC emerge como un centro de fabricación para componentes de cámaras y sensores de vehículos, la accesibilidad y la accesibilidad de los sistemas de visión envolvente se están expandiendo a una base de consumidores más amplia.
Japón Automotive Surround View Systems Market Insight
Se espera que el mercado de sistemas de visión envolvente automotriz Japón sea testigo de la tasa de crecimiento más rápida de 2026 a 2033 debido a la cultura automotriz de alta tecnología, la urbanización y el fuerte enfoque en la seguridad del vehículo. El mercado japonés hace hincapié en la conveniencia y la prevención de accidentes, y la adopción de sistemas de visión envolvente está impulsada por el creciente número de vehículos equipados con ADAS. La integración con sensores de estacionamiento, sistemas de infotainment y otras tecnologías conectadas está impulsando el crecimiento, mientras que la población envejecida de Japón apoya aún más la demanda de soluciones de visibilidad más fáciles de utilizar y seguras en vehículos de pasajeros y comerciales.
China Automotive Surround View Systems Market Insight
El mercado de sistemas de visión envolvente automotriz de China representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida a la creciente producción automotriz del país, la creciente propiedad de vehículos de clase media y la alta adopción de tecnologías avanzadas. China es uno de los mercados más grandes para los vehículos de pasajeros y comerciales, y los sistemas de visión envolvente son cada vez más populares para mejorar la seguridad y la comodidad del estacionamiento. El impulso hacia ciudades inteligentes, iniciativas de seguridad del gobierno y disponibilidad de sistemas rentables, junto con una fuerte fabricación de componentes nacionales, son factores clave que impulsan el mercado en China
¿Cuáles son las mejores empresas en el mercado de sistemas de visión de entorno automotriz
La industria Automotive Surround View Systems está dirigida principalmente por empresas bien establecidas, incluyendo:
- Magna International Inc. (Canadá)
- Continental AG (Alemania)
- Texas Instruments Incorporated (U.S.)
- FUJITSU (Japón)
- DENSO-Holding GmbH " Co. KG (Alemania)
- Renesas Electronics Corporation (Japón)
- Clarion (Japón)
- AISIN SEIKI Co., Ltd.
- Xylon d.o.o. (Eslovenia)
- Ambarella International LP. (U.S.)
- Robert Bosch GmbH (Alemania)
- Mobileye (Israel)
- BorgWarner Inc. (U.S.)
- HYUNDAI MOBIS (South Korea)
- SAMSUNG (Corea del Sur)
- Intel Corporation (Estados Unidos)
- OmniVision Technologies, Inc. (U.S.)
- Gazer Ltd. (Israel)
- NXP Semiconductors (Países Bajos)
¿Cuáles son los últimos desarrollos en Automotive Surround View Systems Market
- En enero de 2024, Renesas Electronics Corporation introdujo el decodificador de vídeo RAA279974 de 4 canales Automotive HD Link (AHL) como parte de su cartera de AHL. Esta nueva solución procesa cuatro entradas de cámara simultáneamente, permitiendo la transmisión de vídeo de alta definición para aplicaciones automotrices de visión envolvente y multicamera. Al reducir la dependencia de cables y conectores caros, ofrece una opción rentable para los fabricantes de vehículos, potenciando las capacidades de asistencia para el estacionamiento y apoyando la adopción más amplia de sistemas avanzados de cámara a través de vehículos de pasajeros y comerciales
- En enero de 2023, ZF lanzó la Smart Camera 6, diseñada para la conducción automatizada y la integración de ADAS. La cámara cuenta con un sensor de 8 megapíxeles con un campo de visión de 120 grados, proporcionando más de cuatro veces la resolución de imagen de su predecesor. Su potencia de procesamiento mejorada permite funcionalidades avanzadas como detección de objetos en tiempo real, monitoreo de carriles y evitación de colisiones, fortalecimiento de la seguridad del vehículo y aceleración del despliegue de tecnologías avanzadas de visión envolvente y ADAS en el mercado automotriz
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











