



Mercado global de preparación de sangre segmentado por producto (sangre completa, componentes sanguíneos y derivados), tipo de antitrombótico y anticoagulante (inhibidores de la agregación plaquetaria, fibrinolíticos y anticoagulantes), aplicación (trombocitosis, embolia pulmonar, insuficiencia renal, complicaciones vasculares de la angina y otras): tendencias de la industria y pronóstico hasta 2033.
¿Cuál es el tamaño del mercado de preparación de sangre y tasa de crecimiento
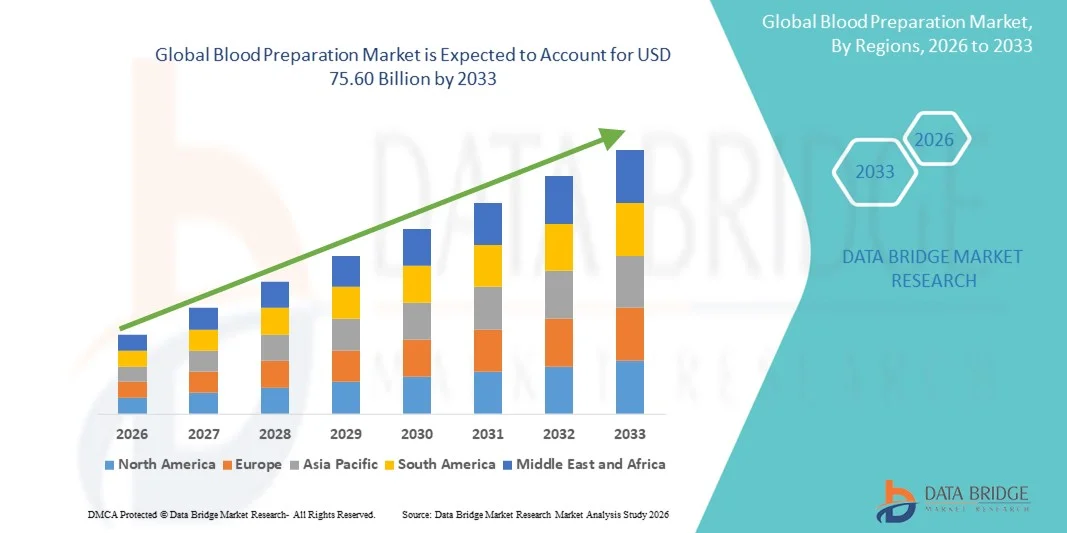
- Según el Análisis de la Investigación del Mercado del Puente de Datos, el tamaño del mercado de la Preparación Global de Sangre fue valoradoUSD 52.96 billion in 2025y se espera que alcance75.660 millones de dólares en 2033, aCAGR of 4.55%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente demanda de componentes y derivados de sangre avanzados en hospitales, centros de diagnóstico e instituciones de investigación, apoyados por la creciente prevalencia de enfermedades crónicas, casos de trauma y procedimientos quirúrgicos en todo el mundo. El progreso tecnológico continuo en los sistemas de procesamiento de sangre, las tecnologías de separación y las soluciones de almacenamiento está mejorando la eficiencia, precisión y seguridad de la recolección y preparación de sangre, contribuyendo significativamente a la expansión del mercado
- Además, el creciente énfasis en componentes de sangre de alta calidad, la mejor seguridad de la transfusión y protocolos de procesamiento estandarizados está impulsando la adopción de soluciones modernas de preparación de la sangre. La creciente necesidad de plaquetas, plasma, crioprecipitato y glóbulos rojos en aplicaciones terapéuticas, así como el creciente enfoque en la reducción de patógenos, la leucoreducción y las técnicas automatizadas de separación, está acelerando la absorción de los sistemas de preparación de sangre, lo que aumenta sustancialmente el crecimiento general de la industria
Tamaño del mercado
- Valor mundial del mercado (2025): USD 52.96 Billones
- Valor de mercado esperado (2033): 75,60 dólares
- Predicción de CAGR (2026–2033): 4.55%
Análisis del mercado de preparación de sangre
- Las tecnologías de preparación de la sangre, que incluyen sistemas para separar, procesar y preservar los componentes de sangre, son cada vez más esenciales en hospitales, bancos de sangre, laboratorios de diagnóstico e instituciones de investigación debido a su papel crítico en asegurar prácticas de transfusión seguras, eficientes y de alta calidad. Estas soluciones apoyan la preparación de glóbulos rojos, plasma, plaquetas y otros derivados con mayor precisión, menor riesgo de contaminación y mayor estabilidad de almacenamiento
- La creciente demanda de soluciones de preparación de la sangre se alimenta principalmente de la creciente prevalencia de enfermedades crónicas, el aumento de los volúmenes quirúrgicos, los casos de trauma, las terapias de cáncer y el aumento de la dependencia de los componentes sanguíneos en situaciones de emergencia y atención crítica. Los avances en los sistemas automatizados de procesamiento de sangre, las tecnologías de reducción de patógenos y los dispositivos de separación de alto rendimiento están acelerando aún más la adopción en los mercados de salud desarrollados y emergentes
- América del Norte dominaba el mercado de preparación de sangre con la mayor cuota de ingresos del 38,9% en 2025, impulsada por infraestructuras sanitarias avanzadas, altas tasas de transfusión, fuerte presencia de fabricantes líderes del sistema de procesamiento de sangre, y la adopción generalizada de tecnologías de preparación de sangre automatizadas y estandarizadas. Estados Unidos sigue liderando el crecimiento regional debido a la ampliación de las capacidades hospitalarias, la creciente demanda de plasma y plaquetas, y la inversión continua en sistemas de procesamiento mejorados por seguridad en bancos de sangre y laboratorios clínicos
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de preparación de sangre, proyectada para registrar un CAGR del 13,4% durante el período previsto, respaldada por el aumento del gasto sanitario, la rápida expansión de los bancos de sangre, las crecientes iniciativas gubernamentales para prácticas de transfusión seguras, y el aumento de la adopción de equipos modernos de procesamiento de sangre en países como China, India y Japón. La creciente carga de enfermedades crónicas y procedimientos quirúrgicos de la región fortalece aún más el impulso del mercado
- El segmento de Componentes de Sangre dominaba la mayor cuota de ingresos del mercado del 47,3% en 2025, impulsada por la creciente demanda de componentes como plasma, plaquetas y glóbulos rojos en hospitales y bancos de sangre
Informe Scope and Blood Preparation Market Segmentation
|
Atributos |
Preparación de sangre Mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de preparación de sangre
Rising Adoption of Advanced Component Separation and Automation Technologies
- Una tendencia significativa y aceleradora en el mercado mundial de preparación de sangre es la creciente adopción de sistemas automatizados de procesamiento de sangre, tecnologías avanzadas de separación de componentes y plataformas de control de calidad. Estas innovaciones están transformando cómo los bancos de sangre y los centros de transfusión administran donaciones, procesamiento, almacenamiento y distribución, lo que permite una mayor eficiencia, reducción del error humano y mejora de los perfiles de seguridad
- Por ejemplo, varios fabricantes mundiales han introducido sistemas automatizados de centrifugación y aféesis de próxima generación que simplifican la separación de plasma, plaqueta y RBC al mismo tiempo que mejoran la coherencia de rendimiento. Asimismo, las tecnologías de sellado, leucoreducción y de inactivación patógena se están convirtiendo rápidamente en estándar en centros de sangre modernos, conduciendo precisión operacional y estandarización en toda la cadena de suministro
- La integración de software de control de calidad impulsado por AI y sistemas de seguimiento inteligentes en los dispositivos de procesamiento de sangre permite el monitoreo en tiempo real de temperatura, esterilidad, medición de volumen e indicadores de contaminación. Algunos sistemas avanzados son capaces de predecir patrones de degradación de componentes o identificar anomalías en el manejo de bolsas de sangre, mejorando así considerablemente los resultados de seguridad
- Además, la expansión de las tecnologías de reducción de patógenos (PRT) para plasma y plaquetas, apoyadas por las aprobaciones reglamentarias mundiales, ha fortalecido la tendencia a la preparación de componentes sanguíneos más seguros y fiables. Estas tecnologías ayudan a reducir al mínimo el riesgo de infecciones transmitidas por transfusión (TTIs), una preocupación mundial importante
- El cambio hacia flujos de trabajo normalizados, automatizados y rastreables de preparación de sangre está remodelando operaciones globales de bancos de sangre, impulsando una mayor adopción de equipos de procesamiento de sistemas cerrados, dispositivos de separación automatizados y soluciones de gestión de células de alta precisión
- A medida que aumenta la demanda de componentes de sangre seguros en entornos quirúrgicos, traumas, oncología y manejo de enfermedades crónicas, la adopción de tecnologías avanzadas de preparación de sangre se está acelerando tanto en mercados desarrollados como emergentes
Dinámica del mercado de preparación de sangre
Conductor
Necesidad creciente de productos de sangre segura debido a la enfermedad creciente enterrada y procedimientos quirúrgicos
- El creciente número de cirugías, casos de traumatismo, tratamientos de cáncer y hospitalizaciones crónicas relacionadas con enfermedades ha aumentado la demanda mundial de componentes sanguíneos y sanguíneos, lo que ha contribuido a la expansión del mercado de preparación de sangre
- Por ejemplo, en abril de 2025, varios centros regionales de sangre anunciaron expansiones de tecnologías de inactivación patógena y leucoreducción, haciendo hincapié en los esfuerzos mundiales por reducir los riesgos de infección transfusión. Se espera que esas estrategias de organizaciones clave impulsen significativamente el crecimiento de la industria de preparación de sangre durante el período previsto
- A medida que aumenta la conciencia de enfermedades como la anemia, la hemofilia, la talasemia y las infecciones transmitidas por la sangre, aumenta la demanda de glóbulos rojos de alta calidad, plasma y plaquetas. Esto va acompañado de una rápida adopción de tecnologías que mejoran la esterilidad, eficiencia y pureza
- Además, la creciente popularidad de los dispositivos de procesamiento de sangre automatizados y de sistemas cerrados garantiza una mayor precisión en la separación de componentes, una mayor seguridad y un menor riesgo de contaminación, haciéndolos esenciales en hospitales, bancos de sangre y centros de transfusión
- La conveniencia, la precisión, la reducción del tiempo de procesamiento y la escalabilidad ofrecidas por sistemas automatizados modernos —junto con inversiones crecientes en la mejora de los servicios nacionales de transfusión de sangre— son factores importantes que impulsan el crecimiento del mercado. La creciente disponibilidad de dispositivos de preparación de sangre fáciles de usar contribuye aún más a la expansión de la industria
Restraint/Challenge
High Costs of Advanced Technologies and Strict Regulatory requirements
- Los altos costos iniciales asociados con los sistemas automatizados de procesamiento de sangre, las plataformas de inactivación de patógenos y los dispositivos avanzados de separación plantean un reto importante para la adopción más amplia, especialmente en las regiones con bajos recursos o con recursos presupuestarios
- Por ejemplo, varias tecnologías avanzadas de reducción de patógenos y leucoreducción requieren una inversión sustancial de capital y mantenimiento continuo, lo que hace que los hospitales más pequeños o los bancos de sangre locales se adapten a la transición de métodos manuales
- Las normas regulatorias estrictas que rigen la recolección, procesamiento, ensayo y distribución de productos sanguíneos añaden mayor presión a los fabricantes e instituciones sanitarias. El cumplimiento de esas normas requiere mejoras continuas, documentación, auditorías y capacitación del personal, lo que aumenta la complejidad operacional y los costos
- Además, las preocupaciones relativas a los retos operacionales como la calibración de dispositivos, la infraestructura de almacenamiento y la necesidad de técnicos capacitados también han disminuido la adopción en algunas regiones. Mientras que los precios de ciertos consumibles están disminuyendo gradualmente, la carga global del costo todavía crea barreras para muchos centros de sangre
- Superar estos desafíos mediante una mejora de la eficiencia en función de los costos, la racionalización de las vías reglamentarias, los programas de capacitación del personal y el desarrollo de dispositivos de preparación de sangre más asequibles será crucial para mantener el crecimiento del mercado mundial a largo plazo
Elaboración de sangre
El mercado se segmenta sobre la base del producto, tipo antitrombótico/anticoagulante, y aplicación.
- Por producto
Sobre la base del producto, el mercado de preparación de la sangre se segmenta en componentes completos de sangre y derrames de sangre. El segmento de Componentes de Sangre dominaba la mayor cuota de ingresos del mercado del 47,3% en 2025, impulsada por la creciente demanda de componentes como plasma, plaquetas y glóbulos rojos en hospitales y bancos de sangre. Los casos crecientes de lesiones traumáticas, anemia y procedimientos quirúrgicos aumentan significativamente la necesidad de componentes especializados en lugar de sangre entera. La terapia basada en componentes ofrece mayor precisión en el tratamiento del paciente y reduce los riesgos asociados con la transfusión. La creciente adopción de los productos sanguíneos leucoreducidos y reducidos por patógenos también aumenta la demanda. Los avances tecnológicos en la separación y almacenamiento de componentes aumentan la vida útil y la seguridad de la plataforma. Los componentes de sangre son ampliamente necesarios en oncología, atención crítica y gestión crónica de enfermedades. Los programas de donación de sangre dirigidos por el Gobierno y las organizaciones no gubernamentales garantizan una disponibilidad constante. El enfoque creciente en las terapias derivadas de plasma aumenta aún más el crecimiento del segmento. Aumentar la conciencia de las directrices de transfusión fomenta el uso basado en componentes. La expansión de los servicios de procesamiento de sangre en las economías emergentes contribuye al aumento de la adopción. El aumento de la prevalencia de trastornos sanguíneos como la hemofilia fortalece la perspectiva de la demanda.
Se espera que el segmento de Derivados de la Sangre sea testigo de la CAGR más rápida del 18,4% de 2026 a 2033, impulsada por el rápido crecimiento de las terapéuticas y biológicas derivadas de plasma utilizadas para inmunodeficiencia, enfermedades autoinmunitarias y trastornos de coagulación. Aumentar las inversiones de R distante en inmunoglobulinas, albúmina y factores de coagulación aumentan significativamente el crecimiento del mercado. El segmento se beneficia de la creciente demanda de terapias avanzadas en la hematología y la gestión de enfermedades infecciosas. Las mejoras en las tecnologías de la fracción conducen a mayores rendimientos y a una mayor seguridad de los productos. Ampliar las aplicaciones en neurología, atención crítica y enfermedades inflamatorias crónicas aumenta la utilización. El apoyo gubernamental a los centros de recogida de plasma acelera la escala de producción. La creciente adopción de derivados recombinantes apoya la expansión a largo plazo. Las empresas farmacéuticas colaboran cada vez más con los bancos de sangre para garantizar la estabilidad del suministro. La creciente incidencia de trastornos genéticos raros que requieren tratamiento especializado contribuye a la demanda. Una mayor conciencia de las terapias inmunitarias mejora la aceptación. La fuerte penetración del mercado en los países de ingresos altos contribuye a la pronta adopción de productos innovadores.
- Por tipo Antitrombótico y Anticoagulantes
Sobre la base del tipo antitrombótico y anticoagulante, el mercado se segmenta en los inhibidores de agregación de plaquetas, fibrinolíticos y anticoagulantes. El segmento Anticoagulantes dominó la mayor cuota de ingresos del mercado del 42,8% en 2025, impulsada por la creciente prevalencia de enfermedades cardiovasculares, trombosis venosa profunda (DVT), y fibrilación auricular a nivel mundial. Los anticoagulantes son ampliamente utilizados en los hospitales para prevenir coágulos de sangre antes y después de las cirugías. El segmento se beneficia de la fuerte adopción de anticoagulantes orales directos (DOACs), que ofrecen mejor seguridad y comodidad que las terapias tradicionales. La creciente incidencia de trastornos relacionados con el estilo de vida, como la obesidad y la hipertensión, aumenta la necesidad de anticoagulación a largo plazo. Los avances en las formulaciones de drogas aumentan el cumplimiento de los pacientes y los perfiles de seguridad. Las directrices clínicas recomiendan cada vez más anticoagulantes para la prevención de accidentes cerebrovasculares, potenciando la demanda. La conciencia de las complicaciones relacionadas con el coágulo alimenta el uso médico en curso. El envejecimiento de la población y las tasas quirúrgicas superiores contribuyen significativamente al crecimiento. Las compañías farmacéuticas expanden continuamente los oleoductos de productos para abordar los trastornos de coagulación. El apoyo a los reembolsos en muchos países fortalece la estabilidad del mercado.
Se espera que el segmento Fibrinolítico sea testigo de la CAGR más rápida del 17,2% de 2026 a 2033, impulsada por el aumento del uso en la atención de emergencia para infarto agudo de miocardio, embolia pulmonar y derrame isquémico. Los fibrinolíticos juegan un papel crítico en la resolución rápida de los coágulos sanguíneos, haciéndolos esenciales en las intervenciones de salvar vidas. A medida que los servicios de emergencia mejoran a nivel mundial, aumenta la demanda de agentes trombolíticos de acción rápida. La expansión de centros de apoplejía y unidades de emergencia cardiaca aumenta la necesidad de terapia fibrinolítica. Las nuevas formulaciones de drogas con perfiles de seguridad mejorados están impulsando la adopción. Aumentar la conciencia del tratamiento temprano para el golpe y los ataques cardíacos apoya la penetración del mercado. Los gobiernos promueven estrategias de respuesta rápida, fomentando indirectamente el uso fibrinolítico. La integración de la telemedicina ayuda a un diagnóstico más rápido y a tomar decisiones de tratamiento. El aumento de la investigación en terapias selectivas de disolución de coágulos contribuye aún más al crecimiento. Programas de capacitación para profesionales de atención de emergencia aumentan el uso de estos medicamentos. Los hospitales adoptan cada vez más fibrinolíticos debido a la reducción de las limitaciones de la ventana de tratamiento.
- By Application
Sobre la base de la aplicación, el mercado de preparación de sangre se segmenta en trombocitosis, embolismo pulmonar, deterioro renal, complicaciones de vasos anginales y otros. El segmento de Embolismo Pulmonar dominaba la mayor cuota de ingresos del mercado del 36,4% en 2025, debido a la creciente incidencia mundial del tromboembolismo venoso (VTE) y la creciente adopción de terapias anticoagulantes. El embolismo pulmonar requiere atención médica inmediata, impulsando la alta demanda de productos de preparación de sangre utilizados en la prevención y tratamiento de coágulos. Los avances en la imagen diagnóstica mejoran la identificación de PE, dando lugar a una intervención de tratamiento anterior. Los hospitales dependen en gran medida de anticoagulantes, componentes de sangre y fibrinolíticos para el manejo de PE. Aumentar los estilos de vida sedentarios, la obesidad y el envejecimiento de la población contribuyen a aumentar los números de casos. Crecer la conciencia entre pacientes y médicos es compatible con el diagnóstico y la terapia tempranos. Las directrices clínicas de todo el mundo recomiendan un tratamiento agresivo, fortaleciendo la demanda del mercado. La expansión de la infraestructura de atención de emergencia aumenta las tasas de tratamiento. Una mayor inversión en unidades de atención crítica impulsa la utilización continua de productos. Las innovaciones farmacéuticas y las nuevas aprobaciones anticoagulantes amplían aún más el crecimiento del segmento.
Se espera que el segmento de la trombocitosis sea testigo de la CAGR más rápida de 16,9% de 2026 a 2033, impulsada por el aumento de la prevalencia de los trastornos plaquetarios y el aumento del uso de derivados de la sangre para gestionar los recuentos de plaquetas anormales. Las herramientas avanzadas de diagnóstico permiten la detección previa de trombocitosis en pacientes con enfermedades inflamatorias crónicas y trastornos hematológicos. El aumento del uso de terapias de bajada de plaquetas aumenta la dependencia de los productos de preparación de la sangre. Los hospitales y las clínicas de hematología adoptan cada vez más derivados de la sangre para gestionar las complejas condiciones plaquetarias. El crecimiento en los tratamientos del cáncer contribuye a los casos secundarios de trombocitosis, aumentando la demanda. Estudios clínicos en enfermedades relacionadas con plaquetas apoyan los avances terapéuticos. El aumento de la conciencia de los trastornos sanguíneos mejora las tasas de diagnóstico. El aumento de los gastos en pruebas de hematología aumenta la utilización de los segmentos. La ampliación de la piscina de pacientes debido al envejecimiento de la población acelera el crecimiento a largo plazo. Las compañías farmacéuticas continúan desarrollando tratamientos específicos asociados con la regulación de plaquetas.
Análisis regional del mercado de preparación de sangre
- América del Norte dominaba el mercado de preparación de sangre con la mayor cuota de ingresos del 38,9% en 2025, impulsada por su infraestructura sanitaria avanzada, altas tasas de transfusión de sangre y la fuerte presencia de fabricantes líderes especializados en sistemas automatizados de procesamiento de sangre. La región se beneficia de la adopción generalizada de tecnologías estandarizadas que apoyan la separación, el almacenamiento y el manejo eficientes de sangre, plasma y plaquetas enteras
- Los consumidores —incluidos los hospitales, laboratorios clínicos y bancos de sangre— priorizan mucho la seguridad del producto, la automatización y el cumplimiento de directrices regulatorias estrictas. La creciente carga de las enfermedades crónicas, el aumento de los procedimientos quirúrgicos y el aumento de la utilización de terapéuticas derivadas del plasma contribuyen aún más a la expansión del mercado
- Además, la modernización continua de los servicios de transfusión y las inversiones en sistemas de procesamiento mejorados por seguridad refuerzan la posición dominante de América del Norte
U.S. Blood Preparation Market Insight
El mercado de preparación de sangre estadounidense capturó la mayor cuota de ingresos dentro de América del Norte en 2025, apoyada por la ampliación de las capacidades hospitalarias, altas tasas de donación voluntaria de sangre, y la creciente necesidad de plaquetas, plasma y crioprecipita en entornos de atención crítica. Aumentar la adopción de sistemas automatizados de centrifugación, tecnologías de reducción de patógenos y kits de recogida avanzados está acelerando el crecimiento del mercado. Estados Unidos sigue liderando la innovación regional debido al fuerte apoyo regulatorio de agencias como la FDA, la creciente demanda de terapias de transfusión personalizadas y orientadas, y las crecientes inversiones en la modernización de bancos de sangre y unidades de atención de emergencia. El énfasis continuo en la seguridad de los donantes y la eficiencia de los flujos de trabajo de procesamiento de sangre aumenta el avance de la industria.
Europe Blood Preparation Market Insight
Se proyecta que el mercado europeo de preparación de sangre crezca en un CAGR sustancial durante todo el período previsto, impulsado por estrictas regulaciones de seguridad en la transfusión, expansión de programas nacionales de donación de sangre, y mayor necesidad de componentes de sangre confiables tanto en instituciones públicas como privadas de salud. El aumento de los procedimientos quirúrgicos, el envejecimiento de la población y la creciente incidencia de trastornos relacionados con la sangre están apoyando la adopción de tecnologías avanzadas de separación y almacenamiento de sangre. Los países de toda Europa están integrando soluciones automatizadas de procesamiento de sangre en la infraestructura hospitalaria existente y recientemente modernizada. La región muestra una fuerte demanda en el cuidado de traumas, oncología, hematología y tratamientos cardiovasculares, haciendo que los sistemas de preparación de sangre sean esenciales para mantener prácticas de transfusión de alta calidad.
U.K. Blood Preparation Market Insight
Se espera que el mercado de preparación de sangre de los Estados Unidos crezca en un CAGR notable, apoyado por el sistema sanitario altamente regulado del país y la creciente demanda de componentes sanguíneos de alta calidad para uso clínico. El mayor interés en la seguridad sanguínea, la preparación para emergencias y los protocolos estandarizados de transfusión es el fortalecimiento del crecimiento del mercado. Los crecientes casos de enfermedades crónicas y asociadas al estilo de vida están aumentando la demanda de plaquetas, plasma y otros componentes. La expansión de los sistemas de bancos de sangre digitalizados por el Reino Unido, una fuerte actividad de investigación en la hematología y redes nacionales de donación bien establecidas siguen impulsando la adopción de equipos avanzados de preparación de sangre.
Alemania mercado de preparación de sangre
Se proyecta que el mercado de preparación de la sangre de Alemania se expanda en un considerable CAGR, impulsado por la sólida infraestructura sanitaria de la nación, el alto énfasis en la garantía de calidad y la rápida adopción de soluciones tecnológicamente avanzadas de procesamiento y almacenamiento. La creciente conciencia de Alemania sobre la seguridad de la transfusión, junto con la creciente demanda de sistemas ecológicos, eficientes y automatizados, apoya el desarrollo del mercado. El fuerte ecosistema de innovación del país, combinado con su enfoque en medicina de precisión y estrictos estándares de salud, está fomentando un mayor uso de soluciones avanzadas de preparación de sangre en hospitales, clínicas y bancos de sangre.
Mercado de Preparación de Sangre Asia-Pacífico
Se espera que el mercado de preparación de sangre de Asia y el Pacífico sea la región de más rápido crecimiento, proyectada para registrar un CAGR del 13,4% entre 2026 y 2033, impulsado por el aumento del gasto sanitario, la rápida expansión de los bancos de sangre y las fuertes iniciativas gubernamentales que promueven prácticas de transfusión seguras. Aumentar la urbanización, aumentar los volúmenes quirúrgicos y aumentar la conciencia de la donación voluntaria de sangre están acelerando la demanda de tecnologías modernas de procesamiento de sangre. Países como China, India y Japón están invirtiendo cada vez más en dispositivos de separación automatizados, mejoras en la cadena fría y productos derivados de patógenos. El surgimiento de la región como centro de fabricación aumenta aún más la accesibilidad a soluciones avanzadas de preparación de sangre.
Japón mercado de preparación de sangre
El mercado de preparación de sangre de Japón está cobrando impulso debido a su entorno de salud avanzado tecnológicamente, un fuerte enfoque en la seguridad de los pacientes y una creciente necesidad de componentes sanguíneos de alta calidad en las poblaciones de envejecimiento. Los hospitales y centros de sangre de Japón enfatizan la automatización, precisión e integración de equipos sofisticados, apoyando una fuerte adopción de sistemas modernos de centrifugación, filtración y almacenamiento. El aumento de la prevalencia de enfermedades crónicas y la proliferación de soluciones sanitarias conectadas refuerzan aún más la trayectoria del crecimiento del país.
China Blood Preparation Market Insight
El mercado de preparación de sangre de China representó la mayor parte de ingresos en Asia y el Pacífico en 2025, apoyada por la urbanización rápida, la creciente población de clase media y la adopción fuerte de tecnologías avanzadas de salud. La creciente red de hospitales, unidades de atención de emergencia y centros de donación de sangre de China está impulsando una fuerte demanda de sistemas enteros de preparación de sangre, plasma y plaquetas. Las iniciativas dirigidas por el Gobierno para mejorar la seguridad sanguínea, junto con el aumento de las inversiones de los fabricantes nacionales, están acelerando la comercialización y adopción de dispositivos avanzados de procesamiento de sangre. El papel de la nación como uno de los mayores mercados de dispositivos médicos y su rápido progreso hacia la infraestructura de salud digitalizada y inteligente continúan impulsando el crecimiento del mercado.
Mercado de Preparación de Sangre Compartir
La industria de preparación de sangre está dirigida principalmente por empresas bien establecidas, incluyendo:
- Grifols S.A. (España)
- CSL Behring (Australia)
- Takeda Pharmaceutical Company Limited (Japón)
- Octapharma AG (Suiza)
- Baxter International Inc. (U.S.)
- Kedrion Biopharma (Italia)
- Bio Products Laboratory Ltd. – BPL (U.K.)
- Terumo Corporation (Japón)
- Haemonetics Corporation (Estados Unidos)
- Fresenius Kabi AG (Alemania)
- Shanghai RAAS Blood Products Co., Ltd. (China)
- China Biologic Products Holdings, Inc. (China)
- Sanquin (Países Bajos)
- LFB Group (Francia)
- Arkray Inc. (Japón)
- Immucor, Inc. (U.S.)
- MacoPharma (Francia)
Novedades en el mercado mundial de preparación de sangre
- En diciembre de 2021, Health Canada aprobó el uso de la tecnología de Inactivación de Patógenos INTERCEPT® de Cerus Corporation para la fabricación de plaquetas emparejadas, tratadas con psoralen, lo que permite a los Servicios Canadienses de Sangre iniciar la entrega de plaquetas reducidas por patógenos en determinados hospitales. Esto marcó un notable paso reglamentario hacia la adopción más amplia de las tecnologías de reducción de patógenos (PRT) en los sistemas nacionales de sangre para reducir el riesgo de infección transfusión
- En mayo de 2021, Cerus Corporation firmó un contrato con Canadian Blood Services para implementar plaquetas reductos de patógeno (INTERCEPT) comenzando por la implementación piloto en Ottawa, un despliegue práctico y a gran escala que demostró cómo los servicios de salud pueden adoptar PRT en la fabricación rutinaria de componentes e influyó en otros programas nacionales evaluando PRT
- En diciembre de 2023, la Administración de Alimentos y Medicamentos de EE.UU. (FDA) concedió la aprobación para el Sistema de Sangre INTERCEPT para Plaquetas, reconociendo oficialmente una plataforma de reducción de patógenos limpia por la FDA para productos plaquetados en el mercado estadounidense, un hito que se espera acelerar la adopción de PRT y cambiar las prácticas estándar de seguridad sanguínea en el servicio de transfusión
- En agosto de 2023, Fresenius Kabi introdujo un nuevo sistema de bolsas de sangre libres de DEHP (y desechables de procesamiento de sangre entera relacionados), abordando las preocupaciones normativas y de seguridad sobre la exposición de plástico y apoyando las prácticas de transfusión modernizadas; el anuncio también destacó la investigación clínica validando el rendimiento del sistema. Este lanzamiento de productos refleja un impulso más amplio de la industria hacia desechables más seguros y biocompatibles para la recolección y procesamiento de sangre
- En marzo de 2024, Cerus anunció una decisión de la FDA que extiende la vida útil de los conjuntos de procesamiento de plaquetas INTERCEPT a 12 meses (desde la fecha de fabricación). La vida útil más larga mejora la logística y la gestión de inventarios para los centros de sangre utilizando flujos de trabajo de reducción de patógenos y reduce la presión sobre las cadenas de suministro para el procesamiento de consumibles
- En octubre de 2024, Terumo Blood and Cell Technologies lanzó el lanzamiento comercial estadounidense de Reveos, un sistema automatizado de procesamiento de sangre entera que procesa la sangre entera en componentes (RBCs, plasma, plaquetas) en un ciclo integrado, un importante avance de automatización diseñado para impulsar la producción, mejorar los rendimientos (especialmente plaquetas) y abordar la escasez crónica de plaquetas en centros de sangre
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











