



Segmentación del mercado global de dispositivos de recolección de sangre capilar, por producto (dispositivos de muestreo de sangre, dispositivos de recolección de sangre capilar, casete de prueba rápida, dispositivo remoto de recolección de sangre capilar y dispositivo portátil de recolección de sangre capilar), modalidad (muestreo manual, muestreo automatizado/autoinyección), modo de administración (punción e incisión), aplicación (enfermedad cardiovascular, infección y enfermedad infecciosa, enfermedades respiratorias, cánceres, artritis reumatoide y otros), plataforma (plataforma de inmunoensayo enzimático (plataforma ELISA), plataforma PCR, plataforma de inmunoensayo de flujo lateral, plataforma ELTABA y otros), material (plástico, vidrio, acero inoxidable y otros), procedimiento (pruebas convencionales y en el punto de atención), grupo de edad (geriátrico, infantil, pediátrico y adulto), tipo de prueba (prueba de sangre completa, pruebas de manchas de sangre seca, pruebas de proteínas de plasma/suero, panel hepático/perfil hepático/pruebas de función hepática, pruebas completas Pruebas de panel metabólico (CMP) y otras), tecnología (micromuestreo volumétrico por absorción, análisis químico basado en electroforesis capilar y otras), material (plástico, vidrio, acero inoxidable y cerámica), usuario final (laboratorios, atención domiciliaria), canal de distribución (licitación directa, venta minorista y otros): tendencias y pronósticos de la industria hasta 2033
¿Cuál es el tamaño del mercado y tasa de crecimiento de la colección de sangre capilar
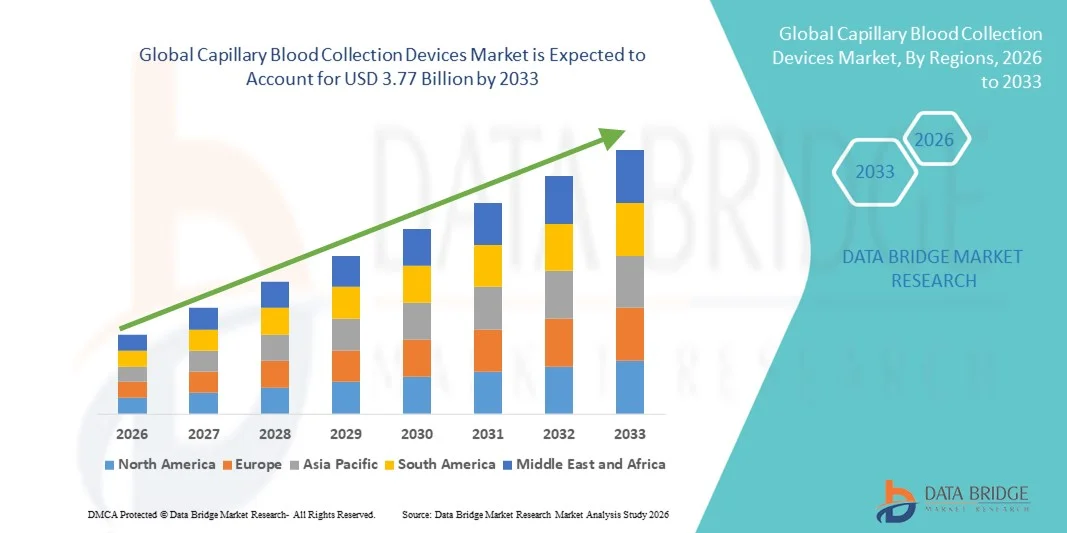
- Según Data Bridge Market Research Analysis, el tamaño del mercado mundial de los dispositivos capilares de recolección de sangre fue valoradoUSD 2.47 mil millones en 2025y se espera que alcanceUSD 3.77 mil millones en 2033, aCAGR of5.45%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente prevalencia de enfermedades crónicas, el aumento de la demanda de diagnósticos de puntos de atención, y la creciente adopción de soluciones de ensayo a domicilio y ambulatorios, lo que conduce a una mayor utilización de dispositivos capilares de recolección de sangre en hospitales, laboratorios de diagnóstico y centros de salud
- Además, la necesidad de métodos de muestreo de sangre mínimamente invasivos, rápidos y adaptados a los pacientes, combinados con avances en tecnologías de microcolecciones y sistemas automatizados de manipulación de muestras, está estableciendo dispositivos capilares de recolección de sangre como solución preferida para obtener muestras precisas y convenientes. Estos factores convergentes están acelerando la captación de soluciones de Dispositivos Capillary Blood Collection, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):2.47 millones de dólares
- Valor de mercado esperado (2033):USD 3.77 Billion
- CAGR prefabricado (2026–2033): 5.45%
¿Cuáles son los principales Takeaways of Capillary Blood Collection Devices Market
- Los dispositivos de recogida de sangre capilar, incluyendo lancetas, microtainers y sistemas de recogida automatizados, son cada vez más vitales en los flujos de trabajo diagnóstico modernos debido a su capacidad para permitir un muestreo sanguíneo mínimamente invasivo, rápido y preciso en hospitales, clínicas, laboratorios y pruebas caseras
- La creciente demanda de dispositivos capilares de recolección de sangre se alimenta principalmente por la creciente prevalencia de enfermedades crónicas, la adopción creciente de pruebas de punto de atención, y la creciente necesidad de métodos de muestreo de sangre convenientes, adaptados a los pacientes y rápidos. Los avances tecnológicos continuos en los sistemas de microcolecciones y de manipulación automatizada de muestras están impulsando el crecimiento del mercado
- América del Norte dominaba el mercado de los dispositivos capilares de recolección de sangre con la mayor cuota de ingresos de aproximadamente el 39,5% en 2025, apoyado por infraestructura sanitaria avanzada, alta adopción de diagnósticos de punto de atención, fuerte presencia de fabricantes de dispositivos clave, y creciente demanda de soluciones de recolección de sangre mínimamente invasivas, especialmente en los Estados Unidos.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en el mercado de dispositivos capilares de recolección de sangre durante el período previsto, impulsado por el aumento del acceso a la atención médica, el aumento de la conciencia del diagnóstico precoz, la ampliación de los servicios de atención de la salud en el hogar y el aumento de la adopción de herramientas de diagnóstico modernas en países como China, India y Japón
- El segmento de punción dominó la mayor cuota de ingresos del mercado del 62,4% en 2025, debido a su naturaleza mínimamente invasiva y diseño amigable con el paciente
Report Scope and Capillary Blood Collection Devices Market Segmentation
|
Atributos |
Dispositivos de colección de sangre capilar |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de dispositivos de colección de sangre capilar
Demanda creciente para la colección de muestras mínimamente invasivas y eficientes
- Una tendencia clave en el mercado global de dispositivos capilares de recolección de sangre es el enfoque creciente en soluciones de muestreo de sangre mínimamente invasivas, rápidas y amigables con el paciente. Esto se debe a la creciente preferencia por los diagnósticos de punto de atención, las pruebas en casa y los programas preventivos de salud
- La tendencia se apoya además en el aumento de los modelos de prueba descentralizados, donde los pacientes pueden realizar muestreo capilar de sangre en el hogar o en clínicas comunitarias sin visitar laboratorios centralizados
- Las empresas están innovando dispositivos para mejorar la precisión de la muestra, reducir el malestar y permitir una integración más fácil con los ensayos diagnósticos para aplicaciones clínicas, de investigación y de salud en el hogar
- Por ejemplo, los dispositivos de micro muestreo que requieren sólo unas gotas de sangre son cada vez más populares, ya que reducen el dolor y aumentan el cumplimiento entre los pacientes pediátricos y geriátricos
- La integración con sistemas automatizados de procesamiento de muestras también se está expandiendo, lo que permite a los proveedores de atención médica y laboratorios obtener resultados más rápidos con errores mínimos de manejo
- La tendencia hacia los dispositivos de recogida de un solo uso, estéril y de seguridad se ve reforzada por el creciente énfasis regulatorio en la prevención de infecciones y las normas de seguridad de laboratorio
Capillary Blood Collection Dispositivos Dinámicas del mercado
Conductor
Necesidad creciente de diagnósticos eficientes y soluciones de atención de salud en el hogar
- La creciente prevalencia de enfermedades crónicas como la diabetes, los trastornos cardiovasculares y la anemia está impulsando la demanda de métodos precisos, rápidos y convenientes de recolección de sangre
- Los proveedores de atención médica están adoptando dispositivos capilares de recogida de sangre para realizar pruebas de punto de atención que permitan un diagnóstico más rápido, mejorar el seguimiento de los pacientes y realizar intervenciones oportunas de tratamiento
- Por ejemplo, los programas de atención diabética utilizan ampliamente dispositivos capilares de puntillas para monitorear los niveles de glucosa en el hogar, que soporta la autogestión del paciente y reduce las visitas hospitalarias
- El aumento de los servicios de telemedicina y de atención de la salud en el hogar fomenta aún más la adopción de kits de autocolección y dispositivos portátiles de sangre capilar
- Los estudios clínicos y de investigación también dependen en gran medida de la recolección capilar de sangre para análisis de biomarcadores, inmunoensayos y estudios farmacocinéticos, lo que aumenta la demanda del mercado
- El énfasis cada vez mayor en la medicina personalizada y la atención médica preventiva está expandiendo la aplicación de dispositivos capilares de recolección de sangre más allá de la configuración tradicional de laboratorio
Restraint/Challenge
Limitaciones de volumen de muestra y errores de manipulación
- Un reto importante en el mercado de los dispositivos capilares de recolección de sangre es la limitación en el volumen de muestra, que puede restringir ciertas aplicaciones diagnósticas que requieren mayores cantidades de sangre
- Por ejemplo, algunos ensayos de laboratorio para hematología, bioquímica o pruebas moleculares requieren sangre venosa, haciendo que las muestras capilares no sean adecuadas para pruebas específicas, limitando así la adopción del mercado
- La técnica adecuada es crucial, ya que la manipulación inadecuada, el subfiling o la contaminación pueden comprometer la calidad de la muestra, conduciendo a resultados de prueba inexactos
- La escasez de personal capacitado en algunos entornos de salud para recoger correctamente muestras de sangre capilar agrava aún más este desafío
- El costo de los dispositivos también puede ser una barrera en las regiones con recursos limitados, en particular para dispositivos avanzados de muestreo automático o de seguridad
- Superar estos desafíos mediante el diseño mejorado de dispositivos, mejores programas de capacitación y kits de colección fáciles de usar es vital para ampliar el mercado y garantizar resultados diagnósticos fiables
¿Cómo se aumenta el mercado de los dispositivos de recogida de sangre
El mercado se segmenta sobre la base de producto, modalidad, modo de administración, aplicación, plataforma, material, procedimiento, grupo de edad, tipo de prueba, tecnología, usuario final y canal de distribución.
- Por producto
Sobre la base del producto, el mercado de dispositivos Capillary Blood Collection se segmenta en dispositivos de muestreo de sangre, dispositivos capilares de recolección de sangre, cassettes de prueba rápida, dispositivos de recogida de sangre capilar remoto y dispositivos capilares de recolección de sangre. El segmento de dispositivos de muestreo de sangre dominó la mayor cuota de ingresos del mercado del 35,4% en 2025, impulsada por la adopción generalizada en laboratorios clínicos y hospitales para la recolección de sangre rutinaria. Los dispositivos ofrecen una calidad de muestra fiable, compatibilidad con múltiples pruebas y facilidad de manejo, haciéndolos una opción preferida en mercados desarrollados y emergentes. Aumentar la prevalencia de enfermedades crónicas, como la diabetes, los trastornos cardiovasculares y la anemia, aumenta la demanda de pruebas de sangre frecuentes. Los diseños avanzados que reducen al mínimo el dolor y la contaminación por muestras fomentan una adopción más elevada. El aumento de la demanda de procedimientos mínimamente invasivos en los hospitales y los centros de atención en el hogar también apoya el dominio del segmento. La disponibilidad de diversas variantes de productos y redes fuertes de distribución refuerza aún más la cuota de mercado del segmento. Las aprobaciones y estandarización de calidad contribuyen a la confianza y la adopción en los mercados mundiales.
Se espera que el segmento de los dispositivos de recolección de sangre capilar remoto sea testigo de la CAGR más rápida de 11,2% de 2026 a 2033, impulsada por la creciente demanda de soluciones de pruebas en casa e integración de la telemedicina. La pandemia COVID-19 aceleró la necesidad de recogida de muestras remotas y sin contacto, creando un cambio permanente en el comportamiento de los pacientes. Estos dispositivos permiten una recogida segura, fiable y conveniente de muestras sin visitar una instalación sanitaria. La integración con las plataformas de salud digital y el seguimiento de muestras en tiempo real aumenta aún más la adopción. Aumentar la conciencia de la atención centrada en el paciente y el diagnóstico en el hogar es fomentar las inversiones de los fabricantes. La expansión de la infraestructura sanitaria en las economías emergentes apoya la penetración. Además, los avances en los dispositivos de recogida utilizables están permitiendo el monitoreo continuo de las condiciones crónicas, añadiendo el crecimiento del segmento.
- Por modalidad
Sobre la base de la modalidad, el mercado se segmenta en muestreo manual y muestreo automatizado/autoinyección. El segmento de muestreo manual mantuvo la mayor cuota de ingresos del mercado del 38,1% en 2025, impulsada por su simplicidad, bajo costo y facilidad de uso en hospitales, laboratorios de diagnóstico e instituciones de investigación a nivel mundial. Los dispositivos manuales son ampliamente adoptados en pruebas de punto de atención, monitoreo de sangre rutinario y ensayos clínicos. Se benefician de protocolos bien establecidos y requieren una formación técnica mínima, haciéndolos accesibles en mercados emergentes. Los hospitales y clínicas suelen preferir dispositivos manuales para su confiabilidad y capacidad de manejar diversos tipos de muestras. Además, los dispositivos de muestreo manual tienen bajos requisitos de mantenimiento y son compatibles con múltiples flujos de trabajo de pruebas. Su disponibilidad en formatos desechables y reutilizables aumenta la flexibilidad operacional. La adopción mundial se ve reforzada por las aprobaciones reglamentarias y la facilidad de adquisición. El muestreo manual sigue siendo la opción estándar en muchas regiones debido a la eficacia en función de los costos y la confianza establecida. El aumento de la conciencia de los procedimientos mínimamente invasivos también apoya la dominación del segmento.
Se espera que el segmento de muestreo automatizado/autoinyección sea testigo del CAGR más rápido del 10,5% entre 2026 y 2033, impulsado por la creciente demanda de alta velocidad, baja contaminación y recogida de sangre estandarizada. La automatización mejora la consistencia de la muestra, reduce el error humano y permite la integración con sistemas de gestión de la información de laboratorio (LIMS). El aumento de la adopción en la gestión crónica de enfermedades, la investigación farmacéutica y los ensayos clínicos es un factor clave del crecimiento. Estos dispositivos permiten volúmenes de muestras precisos y repetibles y tiempos de procesamiento más rápidos, mejorando la eficiencia en las instalaciones de pruebas a gran escala. La integración con las plataformas de salud digital y los sistemas de vigilancia remota está acelerando aún más la adopción. Los fabricantes están invirtiendo en la automatización para satisfacer la creciente necesidad de una colección de muestras confiable y libre de errores. La tendencia hacia la atención centrada en el paciente y en el hogar es fomentar el desarrollo de dispositivos automatizados compactos. Las innovaciones que reducen el dolor y mejoran la exactitud de la colección están impulsando la aceptación en los hospitales. El aumento de la conciencia entre los proveedores de atención médica de las ventajas de la automatización sobre el muestreo manual también contribuye al crecimiento del segmento.
- Por modo de administración
Sobre la base del modo de administración, el mercado se segmenta en punción e incisión. El segmento de punción dominó la mayor cuota de ingresos del mercado del 62,4% en 2025, debido a su naturaleza mínimamente invasiva y diseño amigable con el paciente. Los dispositivos de perforación son ampliamente utilizados en hospitales, clínicas, cuidados en el hogar y laboratorios de investigación para la recolección de sangre rutinaria. La comodidad, la recolección rápida de muestras y el menor riesgo de complicaciones les hacen la opción preferida para la mayoría de los grupos de edad. Los métodos de perforación son compatibles con una variedad de dispositivos, incluyendo tubos capilares de colección y cassettes de prueba rápida, mejorando la versatilidad. El segmento se beneficia de las sólidas aprobaciones regulatorias y del perfil de seguridad establecido de los dispositivos de punción. También admite la recogida de muestras de alto rendimiento, crítica en grandes laboratorios de diagnóstico. Los dispositivos basados en la punción son ampliamente promovidos en programas de salud preventiva y monitoreo crónico de enfermedades. Su asequibilidad y disponibilidad en formatos desechables refuerzan aún más la cuota de mercado. Una fuerte formación y adopción en los centros de atención sustentan mundialmente el dominio de los segmentos. Los dispositivos de precisión siguen siendo centrales tanto para los procedimientos convencionales como para el punto de atención.
Se espera que el segmento de incisión sea testigo de la CAGR más rápida del 9,8% entre 2026 y 2033, impulsada por su aplicación en diagnósticos especializados y procedimientos terapéuticos. Las innovaciones en los dispositivos de incisión están mejorando la seguridad, minimizando el malestar de los pacientes y permitiendo una recogida precisa de muestras. Los métodos de incisión se utilizan cada vez más para las pruebas de tejido, la vigilancia quirúrgica y ciertos ensayos relacionados con la oncología. Los avances tecnológicos, como dispositivos de microincisión y kits de muestreo mínimamente invasivos, contribuyen al crecimiento del segmento. El segmento se beneficia de la creciente demanda en centros de investigación clínica, hospitales terciarios y laboratorios especializados. La expansión de los procedimientos de diagnóstico quirúrgico e intervencionista acelera a nivel mundial la adopción. La alta precisión y la integración con la automatización de laboratorio están apoyando un uso más amplio. Los proveedores de atención médica están cada vez más capacitados para utilizar dispositivos de incisión de manera segura y eficiente. Los mercados emergentes están presenciando una mayor adopción debido a la introducción de dispositivos de incisión de bajo costo. La creciente conciencia de diagnósticos avanzados en la gestión crónica de enfermedades y oncología también apoya el crecimiento rápido.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en enfermedades cardiovasculares, infecciones y enfermedades infecciosas, enfermedades respiratorias, cánceres, artritis reumatoide y otros. El segmento de enfermedades cardiovasculares mantuvo la mayor cuota de ingresos del mercado del 28,7% en 2025, impulsada por la alta prevalencia de trastornos cardíacos y la necesidad de un monitoreo regular de sangre a nivel mundial. Los programas de monitoreo continuo, detección temprana y salud preventiva son factores clave. Los hospitales y clínicas dependen en gran medida de la recogida capilar de sangre para biomarcadores cardíacos, colesterol y paneles de lípidos. El segmento se beneficia de campañas de sensibilización generalizadas e iniciativas gubernamentales de salud centradas en la atención cardiovascular. El aumento de las poblaciones geriátricas y la creciente incidencia de las condiciones cardíacas crónicas están sosteniendo la demanda. La vigilancia cardiovascular se integra tanto en los flujos de trabajo hospitalarios como en el hogar. La compatibilidad de dispositivos con diagnósticos de punto de atención mejora la adopción de segmentos. El aumento de la cobertura de los reembolsos y la educación de los pacientes también refuerzan la cuota de mercado.
Se espera que el segmento de infección y enfermedades infecciosas sea testigo de la CAGR más rápida del 11,5% entre 2026 y 2033, alimentada por la necesidad global de realizar pruebas de diagnóstico rápido para enfermedades como COVID-19, influenza, dengue y hepatitis. El segmento está impulsado por la adopción de dispositivos capilares de recolección para el punto de atención, pruebas de campo y respuesta a brotes. La demanda pandemia acelerada para soluciones de pruebas fiables y descentralizadas. El aumento de la conciencia sobre la vigilancia de las enfermedades infecciosas en los mercados desarrollados y emergentes favorece el crecimiento de los segmentos. Los dispositivos están cada vez más integrados con plataformas de diagnóstico molecular, incluyendo ensayos basados en PCR. La expansión de los programas de vacunación y vigilancia de enfermedades contribuye a una adopción más rápida. Los dispositivos portátiles y basados en el hogar aceleran aún más la tendencia. La integración con aplicaciones de telemedicina y salud aumenta la accesibilidad para los pacientes. Los fabricantes se centran en producir dispositivos más rápidos, fáciles de usar y seguros para captar la creciente demanda del mercado.
- By Platform
Sobre la base de la plataforma, el mercado se segmenta en la plataforma ELISA, plataforma PCR, plataforma de inmunoensaje de flujo lateral, plataforma ELTABA y otros. El segmento de la plataforma ELISA dominaba la mayor cuota de ingresos del mercado del 33,2% en 2025, debido a su amplio uso en diagnósticos clínicos e investigación para cuantificar proteínas, anticuerpos y antígenos. Los dispositivos ELISA son ampliamente adoptados en hospitales, laboratorios y centros de investigación debido a su fiabilidad, sensibilidad y protocolos establecidos. Son compatibles con sistemas manuales y automatizados de recogida de sangre capilar. La plataforma se beneficia de fuertes aprobaciones regulatorias, facilidad de integración con flujos de trabajo de laboratorio y aplicabilidad en múltiples áreas terapéuticas, incluyendo enfermedades infecciosas, oncología y condiciones cardiovasculares. La alta rentabilidad y escalabilidad hacen que las plataformas ELISA sean atractivas para las pruebas de rutina y la investigación. La adopción es apoyada por una amplia variedad de kits ELISA disponibles comercialmente adaptados a necesidades diagnósticas específicas. El segmento sigue siendo dominante debido a la conciencia generalizada y a la demanda mundial constante. Las asociaciones establecidas entre fabricantes y hospitales de ELISA refuerzan aún más la cuota de mercado del segmento.
Se espera que el segmento de la plataforma PCR sea testigo de la CAGR más rápida de 12,1% de 2026 a 2033, impulsada por la creciente necesidad de diagnósticos moleculares y pruebas de enfermedades infecciosas. Las pruebas capilares basadas en PCR se han ampliado significativamente durante la pandemia COVID-19 y siguen aumentando debido a su precisión, sensibilidad y capacidad para detectar patógenos virales y bacterianos. La adopción está creciendo en hospitales, laboratorios de referencia y escenarios de ensayos basados en el terreno. El segmento se beneficia de una mayor prevalencia de gripe, hepatitis y otras enfermedades infecciosas en todo el mundo. La integración con dispositivos de muestreo automatizados aumenta el rendimiento y reduce el error humano. Las plataformas PCR portátiles también están ampliando el uso en los ajustes de punto de atención. Los fabricantes están invirtiendo en soluciones PCR rápidas y de bajo costo adecuadas para muestras capilares de sangre. El crecimiento está respaldado por programas gubernamentales y financiación para el diagnóstico de enfermedades infecciosas. La alta adopción en estudios de investigación y farmacéutica también contribuye a la expansión de segmentos.
- Por material
Sobre la base del material, el mercado se segmenta en plástico, vidrio, acero inoxidable y cerámica. El segmento de plástico mantuvo la mayor cuota de ingresos del mercado de 45,3% en 2025, impulsada por su eficacia en función del costo, desechabilidad y compatibilidad con una amplia gama de pruebas. Los dispositivos plásticos reducen el riesgo de contaminación, son ligeros y son más fáciles de manejar en laboratorios de alto volumen. El plástico se utiliza comúnmente para tubos, dispositivos de recogida y cassettes de prueba rápida. El segmento cuenta además con el apoyo de la producción a gran escala y la amplia disponibilidad de consumibles plásticos a nivel mundial. Hospitales, centros de diagnóstico y proveedores de atención médica en el hogar prefieren plástico para pruebas rutinarias debido a la seguridad, asequibilidad y facilidad de eliminación. La normalización de los dispositivos de recogida de plástico también garantiza el cumplimiento reglamentario en todas las regiones. Alta compatibilidad con ELISA, flujo lateral y plataformas PCR refuerza la adopción.
Se espera que el segmento de vidrio sea testigo de la CAGR más rápida de 9,7% de 2026 a 2033, debido a una mayor resistencia química, estabilidad térmica y idoneidad para ensayos especializados de laboratorio. El vidrio es preferido para pruebas analíticas que requieren interferencia mínima o almacenamiento de muestras a largo plazo. El aumento de las aplicaciones de investigación y diagnóstico en oncología, paneles metabólicos y pruebas de enfermedades infecciosas están impulsando el crecimiento del segmento. Los dispositivos de vidrio se utilizan a menudo en laboratorios de alta precisión e institutos de investigación clínica. Las mejoras tecnológicas en seguridad, como los recubrimientos resistentes a las roturas, están expandiendo su usabilidad.
- Por procedimiento
Sobre la base del procedimiento, el mercado se segmenta en pruebas convencionales y de punto de atención. El segmento de pruebas convencionales dominó la mayor cuota de ingresos del mercado del 56,8% en 2025, debido a su presencia bien establecida en hospitales, laboratorios de diagnóstico y centros de investigación. Los procedimientos convencionales dependen de laboratorios centralizados, flujos de trabajo normalizados y personal capacitado para garantizar la exactitud y la reproducibilidad. El segmento se beneficia de décadas de adopción y confianza mundial en los resultados. Los hospitales y los laboratorios a gran escala favorecen procedimientos convencionales para pruebas de alto volumen y ensayos multianalíticos.
Se espera que el segmento de pruebas de punto de atención registre el CAGR más rápido del 11,8% entre 2026 y 2033, impulsado por la creciente demanda de diagnóstico rápido y descentralizado. Los dispositivos diseñados para la prueba de puntos de atención permiten tomar decisiones clínicas inmediatas en entornos ambulatorios, atención a domicilio y escenarios de emergencia. La prevalencia cada vez mayor de enfermedades infecciosas, condiciones crónicas y soluciones de salud remotas apoya la adopción. Los dispositivos portátiles y fáciles de usar son críticos en aplicaciones basadas en el campo y mercados emergentes. La integración con las plataformas de telemedicina y salud digital acelera la tendencia. Las iniciativas gubernamentales que promueven el diagnóstico y el apoyo al reembolso accesibles fomentan aún más el crecimiento.
- By Age Group
Sobre la base del grupo de edad, el mercado se segmenta en geriátricos, lactantes, pediátricos y adultos. El segmento de adultos mantuvo la mayor cuota de ingresos del mercado del 50,2% en 2025, debido a la alta prevalencia de enfermedades crónicas, condiciones cardiovasculares y requisitos regulares de vigilancia de la salud. Los adultos representan la mayoría de las pruebas diagnósticas a nivel mundial, apoyando la demanda continua de dispositivos capilares de recolección de sangre. Hospitales, centros de diagnóstico y servicios de salud en el hogar utilizan ampliamente dispositivos centrados en adultos debido a la compatibilidad del volumen de muestra y protocolos de prueba estandarizados.
Se espera que el segmento infantil sea testigo de la CAGR más rápida del 10,9% entre 2026 y 2033, impulsada por el aumento de los programas de detección de recién nacidos, las iniciativas de atención neonatal y los requisitos de detección temprana de enfermedades. La recolección de sangre capilar es crítica en bebés para la detección metabólica, pruebas de bilirubines y evaluaciones inmunológicas. Las innovaciones tecnológicas en dispositivos de muestreo sin dolor y de bajo volumen contribuyen al crecimiento del segmento. El aumento de la atención en la atención de la salud pediátrica, los programas de detección financiados por el Gobierno y la mayor conciencia entre los padres acelera la adopción. Los dispositivos portátiles y mínimamente invasivos aumentan la facilidad de recogida en los hospitales y los entornos de cuidado en el hogar.
- Por tipo de prueba
Sobre la base del tipo de prueba, el mercado se segmenta en análisis de sangre enteros, análisis de manchas de sangre secas, pruebas de proteínas de plasma/suero, pruebas de perfil/lugar del hígado, pruebas integrales de panel metabólico (CMP) y otras. Todo el segmento de prueba de sangre dominaba la mayor parte de ingresos del mercado del 41,7% en 2025, debido a su amplia aplicabilidad en el monitoreo diagnóstico rutinario, ensayos clínicos y manejo de enfermedades. Los análisis completos de sangre son versátiles para evaluaciones cardiovasculares, infecciosas, metabólicas y hematológicas. Su adopción se ve reforzada por protocolos de colección estandarizados, facilidad de integración en los flujos de trabajo de laboratorio y compatibilidad con múltiples plataformas de prueba, incluyendo ELISA, PCR y inmunoensayos de flujo lateral. Los hospitales, laboratorios de diagnóstico y centros de investigación prefieren pruebas completas de sangre para su fiabilidad y capacidad de proporcionar resultados inmediatos. Además, la naturaleza de bajo costo y la mínima capacitación técnica requerían apoyo al uso de alto volumen en los mercados desarrollados y emergentes. A menudo se prefieren dispositivos enteros de recolección de sangre para las poblaciones adultas y geriátricas debido a los requisitos de volumen de muestra adecuados. Los fabricantes están continuamente innovando para mejorar la integridad de la muestra y reducir el riesgo de contaminación. La disponibilidad de soluciones automatizadas de muestreo apoya aún más el dominio del segmento. La normalización y las aprobaciones reglamentarias también refuerzan la confianza y la adopción a nivel mundial.
Se espera que el segmento de análisis de manchas de sangre secas registre el CAGR más rápido del 12,2% entre 2026 y 2033, impulsado por la creciente popularidad de las pruebas caseras, los programas de detección de recién nacidos y los modelos de atención médica descentralizados. Estas pruebas permiten recoger fácilmente pequeños volúmenes de muestras, almacenados a temperatura ambiente, y transportados sin equipo especializado. El método está muy favorecido para la detección de trastornos metabólicos neonatales, la vigilancia de enfermedades infecciosas y el diagnóstico por telemedicina. El crecimiento se ve alimentado por el aumento de la conciencia entre los padres, las iniciativas gubernamentales de salud y los avances tecnológicos en las tarjetas de muestreo y los medios de almacenamiento. La recolección de manchas de sangre seca es mínimamente invasiva, reduciendo la incomodidad del paciente y permite un muestreo repetido para estudios longitudinales. Su portabilidad lo hace adecuado para estudios de campo en áreas remotas o subsidiadas. La integración con el procesamiento automatizado del laboratorio y ensayos de alta sensibilidad está impulsando la adopción en la investigación clínica. Las economías emergentes también están viendo una mayor absorción debido a la eficacia en función de los costos y las ventajas logísticas. Los nuevos lanzamientos de dispositivos con mayor precisión y un procesamiento más rápido están acelerando el crecimiento del segmento.
- By Technology
Sobre la base de la tecnología, el mercado se segmenta en microsampulación absorptiva volumétrica, análisis químicos basados en electroforesis capilares y otros. El segmento de micro muestreo absorptivo volumétrico mantuvo la mayor cuota de ingresos del mercado del 39,5% en 2025, debido a su control de volumen de muestra preciso, invasividad mínima e integración perfecta en los flujos de trabajo de diagnóstico e investigación. La tecnología reduce la variabilidad causada por el error del usuario, garantiza resultados reproducibles, y soporta tanto las pruebas de laboratorio centralizadas como la recogida de muestras descentralizadas. Es ampliamente adoptado en estudios farmacocinéticos, monitoreo crónico de enfermedades y pruebas neonatales. Su facilidad de uso en los entornos de cuidado doméstico aumenta el cumplimiento del paciente. Compatibilidad con múltiples plataformas de ensayo incluyendo ELISA, PCR y inmunoensayos de flujo lateral refuerza la adopción. El segmento cuenta además con una creciente demanda en medicina personalizada, ensayos clínicos y aceptación regulatoria globalmente. Las innovaciones continuas en los dispositivos de microamplificación mejoran la usabilidad, la seguridad y la estabilidad de las muestras, reforzando el dominio del mercado. Los fabricantes se centran en diseños compactos de un solo uso para reducir la contaminación y la reactividad cruzada. Las asociaciones con laboratorios de diagnóstico y plataformas de telemedicina aumentan aún más la adopción.
Se espera que el segmento de análisis químico basado en la electroforesis capilar sea testigo de la CAGR más rápida de 11,4% de 2026 a 2033, impulsada por su alta sensibilidad analítica y especificidad, lo que lo hace ideal para pruebas bioquímicas especializadas. Es ampliamente utilizado en la elaboración de perfiles metabólicos, medición de actividad enzimática y investigación de enfermedades raras. La tecnología se aplica cada vez más en laboratorios clínicos y de investigación que requieren separación y cuantificación precisas de analitos. La integración con dispositivos de muestreo automatizados aumenta la rendimiento y reduce los errores. El creciente uso en investigación farmacéutica y ensayos clínicos contribuye a la expansión del mercado. El aumento de la adopción en países de ingresos altos y centros especializados está apoyando el crecimiento de segmentos. Las innovaciones como sistemas capilares miniaturizados y métodos de detección mejorados están ampliando la aplicabilidad de la tecnología. El aumento de la demanda de ensayos bioquímicos de punto de atención también impulsa el crecimiento. Las aprobaciones regulatorias y los estudios de validación clínica aumentan aún más la adopción.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en laboratorios y entornos de atención domiciliaria. El segmento de laboratorios dominaba la mayor proporción de ingresos del mercado del 61,3% en 2025, debido al creciente número de laboratorios de diagnóstico, laboratorios hospitalizados e instituciones de investigación en todo el mundo. La adopción de laboratorio está impulsada por la necesidad de procesamiento de alta velocidad, flujos de trabajo estandarizados y compatibilidad con múltiples plataformas de prueba. Los hospitales y centros de investigación dependen de laboratorios para monitorización rutinaria, ensayos clínicos y vigilancia de enfermedades. Las cadenas de suministro establecidas, el apoyo técnico y el cumplimiento reglamentario apoyan aún más las preferencias de laboratorio. Los laboratorios a menudo implementan soluciones de muestreo manuales y automatizadas para optimizar la eficiencia y la precisión.
Se espera que el segmento de la configuración de la atención en el hogar registre el CAGR más rápido del 12,5% entre 2026 y 2033, alimentado por la tendencia creciente de diagnóstico en el hogar, telemedicina y autocontrol de enfermedades crónicas. La adopción está aumentando debido a dispositivos diseñados para facilitar el uso, portabilidad y manejo seguro por usuarios no profesionales. Las iniciativas gubernamentales que promueven la atención descentralizada de la salud, junto con la concienciación creciente sobre el diagnóstico preventivo, apoyan el crecimiento de los segmentos. Las pruebas de atención en el hogar son particularmente relevantes en regiones con acceso limitado al hospital, y se alinea con el cambio hacia la atención médica personalizada. Las innovaciones en dispositivos integrados por smartphones, kits de muestras de correo y microsampling de bajo volumen aumentan la comodidad.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en licitación directa, ventas al por menor, y otros. El segmento de licitación directa mantuvo la mayor cuota de ingresos del mercado del 53,8% en 2025, debido a la adquisición masiva de hospitales, sistemas de compra centralizados y contratos a largo plazo con laboratorios y cadenas de diagnóstico. La licitación directa garantiza un suministro coherente, la eficiencia de los costos y la logística simplificada para usuarios de alto volumen. Los hospitales, institutos de investigación y laboratorios prefieren acuerdos directos de licitación para mantener inventario, garantizar el cumplimiento y negociar mejores precios.
Se espera que el segmento de ventas minoristas sea testigo de la CAGR más rápida de 11,7% de 2026 a 2033, con el apoyo de la creciente disponibilidad de dispositivos capilares de recolección de sangre a través de farmacias, plataformas de comercio electrónico y tiendas de salud de consumo para uso doméstico. El aumento de la concienciación sobre la salud, la demanda de soluciones de prueba de hogar y los servicios de diagnóstico basados en la suscripción impulsan este crecimiento. El segmento se beneficia de iniciativas de marketing, innovaciones de productos y campañas gubernamentales que promueven la recolección de muestras en el hogar. Los dispositivos con diseños fáciles de usar, requisitos de volumen de muestra bajos e integración con plataformas de telemedicina son particularmente populares. La expansión de los mercados de salud digital y minorista en línea también acelera la adopción a nivel mundial.
¿Qué región tiene la mayor parte del mercado de dispositivos de recogida de sangre capilar
- América del Nortedominaba el mercado de los dispositivos capilares de recolección de sangre con la mayor cuota de ingresos de aproximadamente 39,5% en 2025
- Apoyado por una infraestructura sanitaria avanzada, una alta adopción de diagnósticos de punto de atención, una fuerte presencia de fabricantes de dispositivos clave y una creciente demanda de soluciones de recolección de sangre mínimamente invasivas
- La región se beneficia de una red de atención sanitaria bien establecida, el aumento de la prevalencia de enfermedades crónicas y la creciente preferencia por el diagnóstico rápido
U.S. Capillary Blood Collection Devices Market Insight
El mercado de dispositivos capilares de recolección de sangre capilar de Estados Unidos capturó la mayor parte dentro de América del Norte en 2025, alimentado por el aumento de los volúmenes de diagnósticos ambulatorios, la adopción de técnicas de recogida mínimamente invasivas y fuertes marcos de reembolso. Los proveedores de atención médica favorecen los dispositivos capilares para comodidad, comodidad del paciente y tiempos de rotación más rápidos. La integración con los kits de atención de la salud en el hogar y los sistemas de monitoreo remoto apoya aún más el crecimiento del mercado. Los laboratorios de investigación y los centros de diagnóstico están expandiendo el uso para programas de detección y monitoreo. El aumento de la inversión en tecnologías de salud digital y herramientas de diagnóstico portátiles acelera la adopción.
Europa Capillary Blood Collection Dispositivos Market Insight
EuropaSe prevé que se amplíe en un CAGR constante durante el período de previsión, impulsado por iniciativas gubernamentales que promueven el diagnóstico temprano, marcos regulatorios sólidos y una demanda creciente de métodos de recogida fiables y mínimamente invasivos. La urbanización y la creciente población anciana están fomentando la adopción en hospitales y clínicas.
U.K. Capillary Blood Collection Dispositivos Market Insight
Se prevé que el mercado de los dispositivos capilares de recolección de sangre en el Reino Unido crezca en un CAGR notable de 2026 a 2033, impulsado por la adopción generalizada en clínicas ambulatorias, centros de recogida de sangre y servicios de salud en el hogar. La tendencia hacia la atención centrada en el paciente, junto con la adopción de flujos de trabajo diagnóstico modernos, apoya el crecimiento. Las asociaciones con laboratorios de diagnóstico y hospitales fomentan la integración tecnológica.
Alemania Capillary Blood Collection Dispositivos Market Insight
Se espera que el mercado de dispositivos capilares de recolección de sangre de Alemania experimente un crecimiento considerable, alimentado por altos estándares de salud, avances tecnológicos y una fuerte demanda en hospitales e institutos de investigación. La adopción de dispositivos capilares de recogida de sangre en la atención preventiva y el monitoreo crónico de enfermedades está aumentando. Los diseños ecológicos y fáciles de usar aumentan aún más la aceptación. La integración en ensayos clínicos y centros de investigación académica también contribuye al crecimiento.
Asia Pacific Capillary Blood Collection Dispositivos Mercado Insight
Asia y el PacíficoEl mercado de los dispositivos capilares de recolección de sangre es la región de más rápido crecimiento con una CAGR durante el 2026–2033, impulsada por el aumento del acceso a la atención médica, la creciente conciencia del diagnóstico precoz, la ampliación de los servicios de salud en el hogar y la adopción de herramientas modernas de diagnóstico.
Japón Capillary Blood Collection Dispositivos Market Insight
El mercado de los dispositivos capilares de recolección de sangre de Japón está cobrando impulso debido a un envejecimiento de la población, un ecosistema sanitario de alta tecnología y una creciente demanda de diagnósticos basados en el hogar. La adopción en clínicas, hospitales y entornos de salud en el hogar está creciendo constantemente. La integración con los sistemas de monitoreo digital mejora la comodidad y el cumplimiento de los pacientes.
China Capillary Blood Collection Dispositivos Market Insight
El mercado de los dispositivos de recolección de sangre capilar de China representó la mayor cuota de mercado de Asia y el Pacífico en 2025, apoyada por la rápida urbanización, la expansión de la población de clase media y la creciente adopción de herramientas de diagnóstico de punto de atención. El apoyo gubernamental a iniciativas inteligentes de atención de la salud, el aumento de la sensibilización para la detección temprana de enfermedades y el crecimiento de las clínicas privadas están impulsando la expansión del mercado. La asequibilidad y la fabricación local apoyan una adopción más amplia en aplicaciones residenciales, comerciales y hospitalarias.
¿Cuáles son las mejores empresas en el mercado de dispositivos de recogida de sangre
La industria de los dispositivos de recogida de sangre capilar está dirigida principalmente por empresas bien establecidas, incluyendo:
- BD (U.S.)
- Sarstedt AG " Co. KG (Alemania)
- Terumo Corporation (Japón)
- Greiner Bio-One International GmbH (Austria)
- PerkinElmer, Inc.
- HemoCue AB (Suecia)
- MediLys Lab Instruments Pvt. Ltd. (India)
- Diagnósticos Clínicas Ortho (Estados Unidos)
- Greiner Bio-One (Austria)
- HTL-Strefa S.A. (Polonia)
- CAPITAL Biosciences (U.S.)
- Roche Diagnostics (Suiza)
- NIPRO Corporation (Japón)
- Apexbio Technologies (China)
- Soluciones innovadoras de MedTech (U.S.)
¿Cuáles son los últimos desarrollos en el mercado de dispositivos de colección de sangre capilar
- En septiembre de 2024, Becton, Dickinson y Company (BD) recibieron 510(k) permisos de la Administración de Alimentos y Medicamentos de EE.UU. (FDA) para su nuevo sistema BD MiniDrawTM Capillary Blood Collection System, lo que permite una recogida de sangre mínimamente invasiva de la punta de los dedos que produce resultados de calidad de laboratorio para pruebas clave como paneles de lípidos y hemoglobina/hematocrita. Este dispositivo amplía el acceso a pruebas diagnósticas más allá de los sorteos venosos tradicionales y soporta el uso en entornos adicionales como farmacias minoristas y lugares de atención
- En septiembre de 2024, Global Market Insights Inc reportó que el mercado global de dispositivos capilares de recolección de sangre se establece para crecer significativamente en 2032, impulsado por el aumento de la prevalencia de enfermedades crónicas y avances en tecnologías mínimamente invasivas que mejoran la comodidad del paciente y la precisión de la muestra, reforzando la expansión del mercado actual hacia diagnósticos fáciles y eficientes
- En diciembre de 2023, BD anunció que recibió la autorización de la FDA 510(k) para su MiniDrawTM Capillary Blood Collection System con tubos SST, ampliando su cartera de productos para la colección capilar y apoyando un uso clínico más amplio permitiendo protocolos de química estándar y separador de suero mediante muestreo de punta de dedo
- En octubre de 2023, YourBio Health anunció que su dispositivo de recogida de sangre TAP Micro Select recibió una certificación de marcación CE ampliada en Europa, facilitando la recolección de sangre capilar no invasiva y virtualmente indolorable en múltiples aplicaciones, incluyendo genética y diagnóstico, y ampliando el acceso a los mercados de salud y retail de la UE
- En septiembre de 2024, los productores del segmento de tubos capilares de recolección de sangre presentaron tubos avanzados de seguridad diseñados para reducir las fugas y la contaminación, lo que dio lugar a tasas de exposición accidentales menores y a una mayor fiabilidad de sellado de muestras, un desarrollo clave para entornos hospitalarios y de pruebas pediátricas
- En marzo de 2025, Tasso, Inc. anunció que había vendido más de 1,5 millones de sus dispositivos capilares centrados en el paciente, destacando la creciente aceptación global del muestreo remoto y mínimamente invasivo para ensayos clínicos y diagnósticos descentralizados
- En febrero de 2025, Trajan Group Holdings reportó un fuerte rendimiento financiero para su cartera de microsampling absorptivo volumétrico (VAMS), confirmando la demanda sostenida de tecnologías precisas de muestreo remoto que elimina el sesgo hematocrito, permitiendo ensayos cuantitativos fiables y apoyando flujos de trabajo de investigación clínica descentralizados
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











