


Segmentación del mercado global de captura, utilización y almacenamiento de carbono por tecnología (precombustión, poscombustión y oxicombustión), aplicación (petróleo y gas, procesamiento químico, generación de energía y otros) y servicio (captura, transporte, utilización y almacenamiento): tendencias y pronóstico de la industria hasta 2033.
¿Cuál es el tamaño y tasa de crecimiento del mercado de almacenamiento, la captura de carbono y la utilización
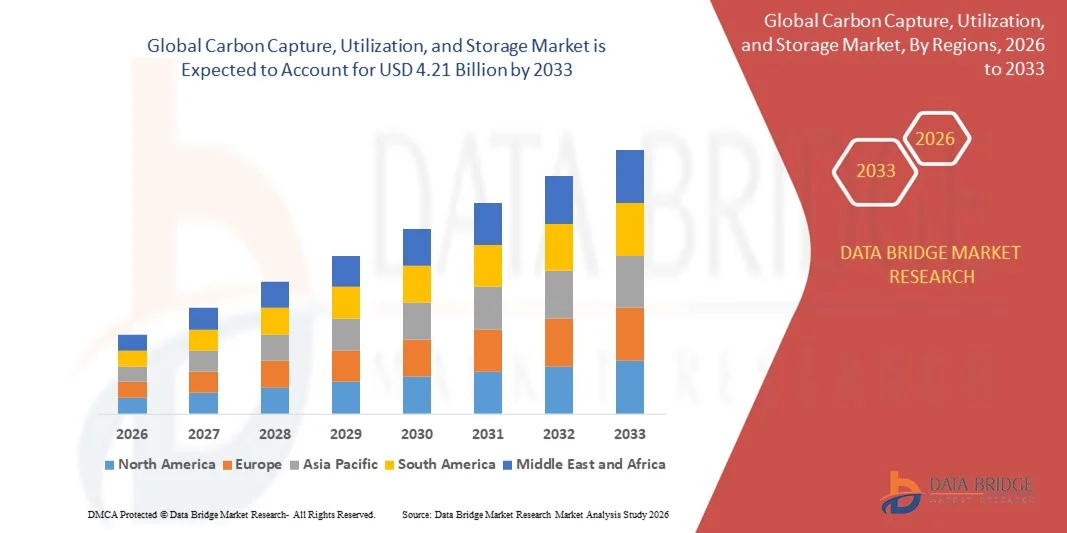
- Se valoró el tamaño del mercado mundial de captura, utilización y almacenamiento de carbonoUSD 1.20 billion in 2025y se espera que alcanceUSD 4.21 mil millones en 2033, aCAGR of 16.95%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por el aumento de las iniciativas mundiales para reducir las emisiones de carbono y alcanzar objetivos netos de cero, lo que impulsa la adopción de tecnologías avanzadas de captura y almacenamiento de carbono en los sectores de generación de energía, industrial y química
- Además, el aumento de los incentivos gubernamentales y los marcos reglamentarios encaminados a promover prácticas sostenibles, por ejemplo, los proyectos de captación de carbono a gran escala de Shell, están acelerando las inversiones en las soluciones de captura, utilización y almacenamiento de carbono, lo que aumenta considerablemente la expansión del mercado
¿Cuáles son los principales Takeaways of Carbon Capture, Utilization y Storage Market
- Las tecnologías de captación, utilización y almacenamiento de carbono, que implican la captura de las emisiones de dióxido de carbono de los procesos industriales y el almacenamiento o conversión de ellas para usos productivos, se están convirtiendo en esenciales para mitigar el cambio climático y apoyar el crecimiento industrial sostenible
- La creciente demanda de estas soluciones se alimenta principalmente por el aumento de la industrialización, el aumento de la conciencia ambiental entre los gobiernos y las empresas, y la necesidad de cumplir con objetivos estrictos de reducción de las emisiones
- América del Norte dominaba el mercado de captura, utilización y almacenamiento de carbono con una parte de44.5% en 2025, debido a la extensa industrialización, la presencia de estrictas regulaciones de emisiones y inversiones sustanciales en proyectos de captura de carbono
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de captura, utilización y almacenamiento de carbono durante el período previsto debido a la rápida industrialización, urbanización y la necesidad de reducir las emisiones en países como China, Japón y la India
- El segmento de captura dominó el mercado con una cuota de mercado del 51,7% en 2025, debido a su papel crítico en la cadena de valor global de CCUS y la necesidad de eliminar directamente el CO2 de las fuentes de emisión. Las empresas están priorizando cada vez más las soluciones de captura como el primer paso hacia el logro de objetivos de neutralidad en carbono, y los avances tecnológicos han hecho que los sistemas de captura sean más eficientes y escalables en todas las industrias. El segmento también se beneficia de políticas de apoyo y subvenciones destinadas a reducir las emisiones de gases de efecto invernadero industriales
Report Scope and Carbon Capture, Utilization, and Storage Market Segmentation
|
Atributos |
Carga de carbono, utilización y almacenamiento |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado de captura, utilización y almacenamiento de carbono
Amplia adopción de proyectos de captura y almacenamiento de carbono de gran escala
- Una tendencia significativa en el mercado de captación, utilización y almacenamiento de carbono es el creciente despliegue de proyectos de captura y almacenamiento de carbono a gran escala a través de la generación de energía, el petróleo y el gas y los sectores industriales, impulsados por la urgente necesidad de mitigar las emisiones de gases de efecto invernadero y alcanzar metas netas cero. Estos proyectos están posicionando soluciones de captura, utilización y almacenamiento de carbono como tecnologías críticas para operaciones industriales sostenibles
- Por ejemplo, Royal Dutch Shell y Mitsubishi Heavy Industries están implementando importantes iniciativas de captura de carbono que capturan y almacenan millones de toneladas de dióxido de carbono anualmente, reforzando la importancia de las tecnologías de captura, utilización y almacenamiento de carbono para reducir las huellas de carbono industriales
- La adopción de tecnologías de captación de carbono en operaciones de recuperación de petróleo aumenta a medida que el CO2 capturado se utiliza cada vez más para mejorar la eficiencia de la extracción y reducir el impacto ambiental. Esto refuerza el papel de las soluciones de captura de carbono en las estrategias económicas y ecológicas
- Sectores industriales como cemento, acero y fabricación química están integrando sistemas de captura de carbono para cumplir con regulaciones de emisión más estrictas y objetivos de sostenibilidad. Estas medidas están acelerando la adopción de tecnologías de captura, utilización y almacenamiento de carbono como instrumentos esenciales para la descarbonización industrial
- Las nuevas investigaciones e innovaciones en la utilización del carbono, incluida la conversión en productos químicos, combustibles y materiales de construcción, están ampliando las posibles aplicaciones del carbono capturado. Esto está creando vías para que las industrias transformen las emisiones de desechos en recursos valiosos, mejorando la viabilidad económica
- El mercado está presenciando un crecimiento sólido en los programas piloto respaldados por el Gobierno y las asociaciones entre los sectores público y privado encaminadas a ampliar las soluciones de captura de carbono. Este enfoque creciente en los esfuerzos de colaboración refuerza la trayectoria del mercado hacia la adopción generalizada y el avance tecnológico
Capacidad de carbono, utilización y dinámicas del mercado de almacenamiento
Conductor ¿Cuáles son los controladores clave de la captura de carbono, la utilización y el mercado de almacenamiento
Aumento del apoyo gubernamental y los incentivos reglamentarios
- El creciente énfasis en la reducción de las emisiones de carbono y el logro de los objetivos climáticos está impulsando un firme apoyo gubernamental e incentivos reglamentarios para la captura, utilización y adopción de almacenamiento de carbono. Estas iniciativas proporcionan apoyo financiero, beneficios fiscales y marcos normativos que alientan a las empresas a invertir encaptura, utilización y almacenamiento de carbonoproyectos
- Por ejemplo, la Unión Europea y el Departamento de Energía de los Estados Unidos financian proyectos de CAC a gran escala que facilitan el despliegue de tecnologías avanzadas de captura de carbono, promoviendo la sostenibilidad en las industrias pesadas y la producción de energía
- Las normas estrictas de reducción de las emisiones en toda Europa, América del Norte y Asia-Pacífico son industrias convincentes para adoptar soluciones de captura de carbono que sean compatibles y eviten sanciones. Estos mandatos están impulsando una demanda constantecaptura, utilización y almacenamiento de carbonosistemas
- El aumento de la conciencia ambiental entre las empresas e inversores está incentivando la adopción decaptura, utilización y almacenamiento de carbonotecnologías para mejorar el rendimiento de ESG y fortalecer los perfiles de sostenibilidad empresarial. Esto está posicionando soluciones de captura de carbono como inversiones estratégicas para la resiliencia a largo plazo
- Aumentar la colaboración entre proveedores de tecnología, operadores industriales y gobiernos está acelerando el despliegue de innovadorescaptura, utilización y almacenamiento de carbonotecnologías. Estas asociaciones fomentan el intercambio de conocimientos, la reducción de los riesgos de los proyectos y el apoyo a la comercialización de soluciones avanzadas de captura de carbono
Restraint/Challenge
Gastos de capital elevado y gastos operacionales
- El mercado de captación, utilización y almacenamiento de carbono se enfrenta a problemas debido a la considerable inversión de capital y los gastos operacionales asociados con la instalación y el mantenimientocaptura, utilización y almacenamiento de carbonoinfraestructura. Los altos costos iniciales y los requisitos energéticos para los procesos de captura, transporte y almacenamiento pueden limitar la adopción generalizada
- Por ejemplo, empresas como Linde e Hitachi se enfrentan a importantes gastos al desplegar unidades de captura de carbono en sitios industriales, lo que puede afectar la viabilidad de proyectos y el rendimiento de la inversión
- La complejidad de la integracióncaptura, utilización y almacenamiento de carbonosistemas en procesos industriales existentes elevan aún más los costos operativos, requiriendo equipo especializado, mano de obra cualificada y monitoreo continuo para garantizar la seguridad y eficiencia
- Las incertidumbres en la fijación de precios de carbono y las obligaciones de almacenamiento a largo plazo contribuyen al riesgo financiero de los operadores, haciendo más difícil la planificación de proyectos y la inversión
- El mercado sigue enfrentando limitaciones para equilibrar la viabilidad económica con el impacto ambiental, como costos intensivoscaptura, utilización y almacenamiento de carbonosoluciones deben demostrar beneficios mensurables para atraer inversiones y apoyar esfuerzos de escalada
¿Cómo se aumenta el mercado de almacenamiento y captura de carbono
El mercado se segmenta sobre la base de la tecnología, la aplicación y el servicio.
- By Technology
Sobre la base de la tecnología, el mercado de CCUS se segmenta en la combustión precombustión, postcombustión y combustión oxy-fuel. El segmento post-combustión dominó al mercado con la mayor cuota de ingresos en 2025, impulsada por su compatibilidad con centrales eléctricas e instalaciones industriales existentes sin requerir cambios importantes de infraestructura. Las industrias favorecen la tecnología post-combustión debido a su capacidad de capturar CO2 de gases de flujo con relativa facilidad, proporcionando una solución rentable para la reducción de emisiones. El mercado ve una fuerte adopción porque los sistemas de postcombustión pueden ser reacondicionados tanto a las plantas de carbón como a gas, y las innovaciones en curso han mejorado su eficiencia y reducido los costos operacionales.
Se prevé que el segmento de precombustión sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento de la aplicación en las instalaciones industriales y de producción de hidrógeno a gran escala. La tecnología de precombustión permite la separación del CO2 antes de la combustión, mejorando la eficiencia de la generación de energía y proporcionando una mayor pureza de flujos de CO2 para la utilización o almacenamiento. Su adopción está respaldada por el creciente interés en soluciones energéticas integradas e iniciativas de economía de hidrógeno, especialmente en regiones centradas en la transformación industrial de bajo carbono.
- By Application
Sobre la base de la aplicación, el mercado CCUS se segmenta en petróleo y gas, procesamiento químico, generación de energía y otros. El segmento de generación de energía dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por el alto volumen de emisiones de CO2 procedentes de plantas de carbón y gas. Los gobiernos y los órganos reguladores están fomentando cada vez más la adopción de capturas de carbono en la generación de energía eléctrica para alcanzar metas estrictas de reducción de las emisiones y planes nacionales de descarbonización. El segmento se beneficia de las inversiones en curso en la adaptación de las plantas existentes con tecnología de captura y de la integración con los sistemas de energía renovable para lograr operaciones híbridas de bajo carbono.
Se espera que el segmento de petróleo y gas sea testigo de la CAGR más rápida de 2026 a 2033, alimentada por proyectos de recuperación de petróleo (EOR) mejorados e inversiones crecientes en extracción sostenible de hidrocarburos. Por ejemplo, los principales agentes, como Shell, están implementando activamente tecnologías de CCUS para reducir las emisiones operacionales y mejorar la eficiencia de la recuperación del petróleo. El enfoque cada vez mayor en la reducción de las emisiones de metano y CO2 a través de los procesos de corriente y aguas abajo también apoya la adopción de soluciones de CCUS en este sector.
- Por Servicio
Sobre la base del servicio, el mercado de CCUS se segmenta en captura, transporte, utilización y almacenamiento. El segmento de captura dominó el mercado con la mayor cuota de ingresos del 51,7% en 2025, impulsada por su papel crítico en la cadena de valor global de CCUS y la necesidad de eliminar directamente el CO2 de las fuentes de emisión. Las empresas están priorizando cada vez más las soluciones de captura como el primer paso hacia el logro de objetivos de neutralidad en carbono, y los avances tecnológicos han hecho que los sistemas de captura sean más eficientes y escalables en todas las industrias. El segmento también se beneficia de políticas de apoyo y subvenciones destinadas a reducir las emisiones de gases de efecto invernadero industriales.
Se prevé que el segmento de almacenamiento será testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento del desarrollo de sitios de almacenamiento geológico y de proyectos de secuestro offshore. Por ejemplo, ExxonMobil ha estado invirtiendo en infraestructura de almacenamiento a gran escala para garantizar la contención de CO2 a largo plazo. Sensibilización de la permanencia y seguridad de las opciones de almacenamiento, junto con marcos regulatorios favorables, impulsa la adopción del mercado en los sectores petrolero, gas e industrial que buscan soluciones duraderas para la gestión del carbono.
¿Qué región posee la mayor parte del mercado de captura, utilización y almacenamiento de carbono
- América del Norte dominaba el mercado de captura, utilización y almacenamiento de carbono con la mayor cuota de ingresos del 44,5% en 2025, impulsado por una extensa industrialización, la presencia de estrictas regulaciones de emisiones y inversiones sustanciales en proyectos de captura de carbono
- Las empresas y los gobiernos de la región se centran cada vez más en reducir las huellas de carbono, fomentando el despliegue de tecnologías de CCUS en la generación de energía, el petróleo y el gas y las industrias químicas.
- Esta adopción generalizada está respaldada además por infraestructuras avanzadas, sólidas capacidades de I+D y marcos normativos favorables, estableciendo CCUS como una solución crítica para alcanzar objetivos de reducción de emisiones
U.S. Carbon Capture, Utilization, and Storage Market Insight
El mercado estadounidense de captura, utilización y almacenamiento de carbono capturó la mayor cuota de ingresos en 2025 dentro de América del Norte, alimentada por políticas estrictas de reducción de emisiones, financiación federal significativa y esfuerzos de descarbonización industrial. Por ejemplo, Occidental Petroleum está invirtiendo fuertemente en proyectos de captura de carbono en Texas, con el objetivo de mejorar la recuperación del petróleo mientras almacena millones de toneladas de CO2 anualmente. El creciente despliegue de plantas de captura de carbono a gran escala, junto con créditos fiscales de apoyo y marcos regulatorios, está acelerando el crecimiento del mercado, y la integración de la captura de carbono con proyectos de producción de hidrógeno y energía renovable está creando nuevas vías de expansión.
Europe Carbon Capture, Utilization, and Storage Market Insight
Se prevé que el mercado europeo de captura, utilización y almacenamiento de carbono se expanda en un CAGR sustancial durante todo el período previsto, impulsado por políticas climáticas sólidas, mecanismos de fijación de precios de carbono y objetivos netos ambiciosos de la Unión Europea. Por ejemplo, el proyecto de Shell Quest CCS demuestra una creciente inversión en infraestructura de captura y almacenamiento de carbono a gran escala. La demanda de procesos industriales con bajas emisiones de carbono, el impulso a los sectores energéticos descarbonizados y el despliegue de centros de almacenamiento de carbono en países como Noruega y los Países Bajos están fomentando la adopción del mercado, mientras que las colaboraciones entre los gobiernos y las empresas privadas están permitiendo el intercambio de conocimientos y la reducción de costos para apoyar el crecimiento.
U.K. Carbon Capture, Utilization, and Storage Market Insight
Se prevé que el mercado de captura, utilización y almacenamiento de carbono de los Estados Unidos crecerá en un CAGR notable durante el período previsto, impulsado por iniciativas gubernamentales que apoyan los grupos de captura de carbono y la descarbonización industrial. Por ejemplo, Drax Group está promoviendo soluciones de captura de carbono en sus centrales de biomasa, contribuyendo a objetivos de emisiones negativos. La creciente adopción de tecnologías de captura de carbono en la generación de energía, el cemento y las industrias químicas, junto con políticas de apoyo tales como contratos de diferencia para proyectos de captura de carbono, es una inversión alentadora, y se espera que el enfoque del Reino Unido en lograr emisiones netas de cero para 2050 siga estimulando el crecimiento del mercado.
Alemania Carbon Capture, Utilización y Mercado de Almacenamiento
Se espera que el mercado de captura, utilización y almacenamiento de carbono de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por marcos regulatorios sólidos y conciencia creciente de la descarbonización industrial. Por ejemplo, RWE está explorando tecnologías de CCS para centrales eléctricas e instalaciones industriales con carbón para cumplir con los objetivos climáticos de Alemania. El énfasis del país en la integración de las energías renovables, los avances tecnológicos y las asociaciones público-privadas está promoviendo la adopción en múltiples sectores, mientras que el enfoque de Alemania en soluciones sostenibles y eficientes de gestión del carbono se ajusta a los objetivos industriales y ambientales locales.
Asia-Pacific Carbon Capture, Utilization, and Storage Market Insight
El mercado de captación, utilización y almacenamiento de carbono en Asia y el Pacífico está preparado para crecer en la CAGR más rápida durante el período previsto de 2026 a 2033, impulsado por la rápida industrialización, urbanización y la necesidad de reducciones de emisiones en países como China, Japón y la India. Por ejemplo, Sinopec está impulsando proyectos de CAC a gran escala en China para frenar las emisiones industriales de CO2 y apoyar las políticas climáticas gubernamentales. El enfoque de la región en la construcción de centros industriales neutros en carbono, incentivos gubernamentales, inversiones estratégicas y avances tecnológicos está impulsando la adopción, y Asia-Pacífico está emergiendo como un mercado clave debido a la demanda industrial, la innovación y las medidas de política de apoyo.
Japan Carbon Capture, Utilization, and Storage Market Insight
El mercado de captación, utilización y almacenamiento de carbono del Japón está cobrando impulso debido a las metas de reducción de las emisiones dirigidas por el Gobierno, la innovación tecnológica y las iniciativas de descarbonización industrial. Por ejemplo, Mitsubishi Heavy Industries está invirtiendo en soluciones avanzadas de captura de carbono para proyectos de generación de energía y producción de hidrógeno. La integración de la CCS con grupos industriales e infraestructura de energía renovable, junto con fuertes capacidades de R plagaD y apoyo reglamentario, está fomentando la adopción, y el enfoque de Japón en soluciones energéticas sostenibles y la reducción de la dependencia de combustibles fósiles sigue impulsando la expansión del mercado.
China Carbon Capture, Utilización y Mercado de Almacenamiento
El mercado de captura, utilización y almacenamiento de carbono de China representó la mayor parte de los ingresos del mercado en Asia y el Pacífico en 2025, atribuida al aumento de las emisiones industriales, el apoyo gubernamental a las tecnologías de bajo carbono y la urbanización amplia. Por ejemplo, China Huaneng Group está implementando proyectos de CCS en centrales eléctricas e instalaciones industriales para lograr la neutralidad del carbono. El país está promoviendo centros de almacenamiento de carbono a gran escala, redes de transporte de CO2 y colaboraciones nacionales internacionales para aumentar la capacidad y reducir los costos, mientras que el apoyo a las políticas, la escala industrial y las inversiones tecnológicas son factores clave que impulsan el crecimiento del mercado en los sectores residencial, comercial e industrial.
¿Cuáles son las principales empresas en el mercado mundial de captura, utilización y almacenamiento de carbono
La industria de captura, utilización y almacenamiento de carbono está dirigida principalmente por empresas bien establecidas, entre ellas:
- Royal Dutch Shell(Países Bajos)
- Aker Solutions (Noruega)
- MITSUBISHI HEAVY INDUSTRIES, LTD(Japón)
- Linde plc(Irlanda)
- Hitachi, Ltd (Japón)
- Exxon Mobil Corporation(U.S.)
- JGC HOLDINGS CORPORATION (Japón)
- Honeywell International, Inc (U.S.)
- Halliburton (Estados Unidos)
- Schlumberger Limited(U.K.)
¿Cuáles son los últimos desarrollos en el mercado mundial de captura, utilización y almacenamiento de carbono
- En abril de 2025, Shell adoptó la Decisión Final de Inversión (FID) sobre dos proyectos importantes de captura y almacenamiento de carbono (CCS) en Canadá: el proyecto Polaris CCS en su Parque de Energía y Productos Químicos de Scotford, diseñado para capturar 650.000 toneladas (716,502,35 toneladas) anuales de CO2, y el Centro de Almacenamiento de Carbono Atlas, desarrollado en asociación con ATCO EnPower, que proporcionará almacenamiento subterráneo permanente para CO2. Estas iniciativas expanden significativamente la cartera de Shell CCS, reforzando el liderazgo de la empresa en el mercado norteamericano, promoviendo la descarbonización industrial y aumentando la disponibilidad de infraestructuras de almacenamiento de CO2 a gran escala
- En abril de 2025, Shell, junto con los socios Equinor y TotalEnergies, anunció una inversión de USD 714 millones para ampliar el proyecto Northern Lights CCS, aumentando su capacidad de almacenamiento de CO2 de 1,5 a 5 millones de toneladas (1,65 a 5,5 millones de toneladas) al año. Permitida por un acuerdo a largo plazo con Stockholm Exergi y respaldada por la financiación de la UE y Noruega, esta expansión fortalece la infraestructura de captura de carbono de Europa, facilita el transporte transfronterizo de CO2 y mejora el mercado para un almacenamiento marítimo seguro, posicionando a la región como líder en tecnologías de descarbonización
- En abril de 2025, Calpine y Exxon Mobil firmaron un acuerdo de transporte y almacenamiento de CO2 bajo el cual Exxon Mobil almacenará hasta 2 millones de toneladas (2,2 millones de toneladas) de CO2 al año desde el Centro de Energía de Baytown de Calpine. El proyecto apoyará la producción de ~500 MW de electricidad con bajas emisiones de carbono, suficiente para potenciar más de 500.000 viviendas, potenciando la seguridad energética y competitividad de Estados Unidos, acelerando la adopción de soluciones de captura de carbono en el sector de generación de energía y demostrando la capacidad del mercado para integrar CCS con aplicaciones industriales a gran escala
- En marzo de 2025, Occidental Petroleum anunció la ampliación de su capacidad de captura de CO2 en sus operaciones de Texas a más de 3 millones de toneladas anuales, integrando tecnologías avanzadas de captura para mejorar la recuperación del petróleo y la mitigación de las emisiones industriales. Este desarrollo fortalece la posición de Occidental en el mercado de CCS norteamericano, acelera el despliegue a gran escala de proyectos de captura de carbono y demuestra la escalabilidad de las soluciones de CCS para los sectores comerciales e industriales
- En febrero de 2025, Mitsubishi Heavy Industries (MHI) lanzó un programa piloto colaborativo de CCS en Japón con JERA y utilidades locales, dirigido a 100.000 toneladas de captura de CO2 por año de centrales eléctricas, con planes de escala para el despliegue comercial. Esta iniciativa pone de relieve la creciente adopción de la tecnología CCS en Asia-Pacífico, apoya los objetivos nacionales de descarbonización del Japón y aumenta la confianza del mercado en la integración de la captura de carbono con la infraestructura energética existente
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











