


Mercado mundial de acero al carbono, por tipo (acero con bajo contenido de carbono, acero con contenido medio de carbono, acero con alto contenido de carbono y acero con contenido ultra alto de carbono), usuario final (construcción naval, construcción, automoción, energía de petróleo y gas, y otros), producto (acero al carbono, acero aleado y acero inoxidable), forma (acero largo, acero tabular y acero plano), tratamiento (laminado en frío, laminado en caliente, galvanizado y recocido), proceso (horno de oxígeno básico y horno de arco eléctrico), aplicación (herramientas, tuberías y tubos, herrajes de construcción y estructurales): tendencias de la industria y pronóstico hasta 2032.
¿Cuál es la tasa de tamaño y crecimiento del acero al carbono
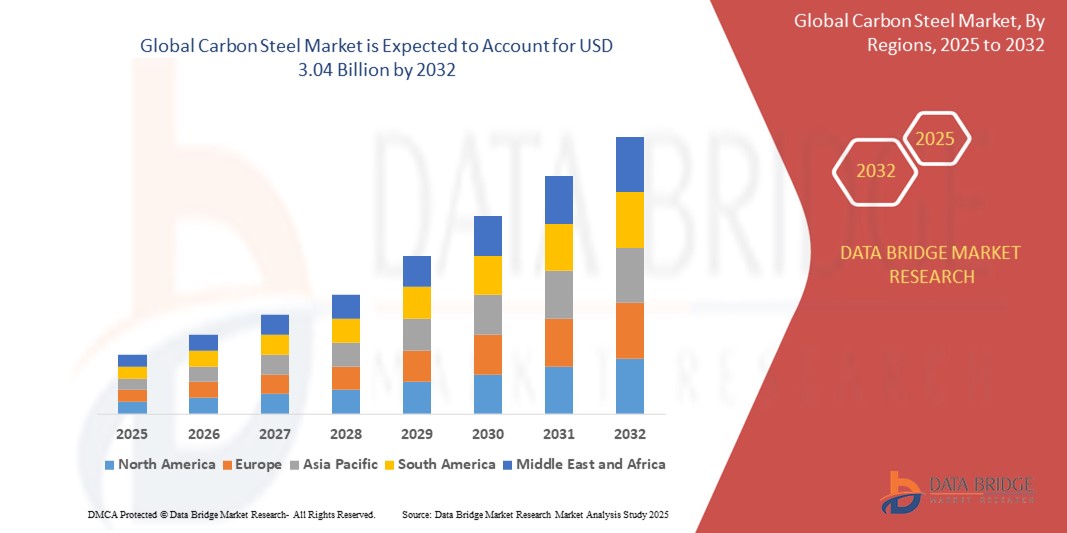
- Según Data Bridge Market Research Analysis tamaño del mercado mundial de acero al carbonoUSD 2,19 mil millones en 2024y se espera que alcanceUSD 3.04 billion by 2032, aCAGR of 4.2%durante el período previsto
- El crecimiento del mercado está impulsado por el aumento de la demanda de los sectores de la construcción, la automoción y la energía, junto con los avances en las tecnologías de producción de acero y el desarrollo de la infraestructura a nivel mundial
- El aumento de la urbanización, la industrialización y la necesidad de materiales duraderos y eficaces en función de los costos en las economías emergentes favorecen aún más la adopción de acero al carbono, lo que lo constituye un material crítico en múltiples industrias
Tamaño del mercado
- Valor mundial del mercado (2024):USD 2,19 mil millones
- Valor de mercado esperado (2032):USD 3.04 billion
- CAGR prefabricado (2024–2032):4.2%
¿Cuáles son los principales Takeaways of Carbon Steel
- El acero al carbono, conocido por su fuerza, versatilidad y asequibilidad, es un material fundamental en industrias como la construcción, automoción, construcción naval y petróleo y gas, debido a su amplia gama de aplicaciones y adaptabilidad a diversos tratamientos y formas
- La creciente demanda de acero al carbono se ve alimentada por el rápido desarrollo de la infraestructura, el aumento de la producción automotriz y la expansión del sector energético, en particular en los proyectos de petróleo y gasoducto y energía renovable.
- Asia-Pacífico dominaba el mercado de acero al carbono con la mayor cuota de ingresos del 45,8% en 2024, impulsado por un crecimiento industrial robusto, proyectos de construcción a gran escala, y la presencia de grandes productores de acero en países como China, India y Japón
- Se espera que América del Norte sea la región de mayor crecimiento durante el período de previsión, impulsada por el aumento de las inversiones en modernización de infraestructuras, innovación automotriz y avances del sector energético, especialmente en Estados Unidos y Canadá
- El segmento de bajo acero al carbono mantuvo la mayor cuota de ingresos del mercado de 48.5% en 2024, impulsada por su uso generalizado en la construcción, automotriz y fabricación debido a su asequibilidad, versatilidad y facilidad de fabricación
Report Scope and Carbon Steel Market Segmentation
|
Atributos |
Mercado clave de acero al carbono |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en el acero al carbono
“Incremento de la integración de tecnologías de fabricación avanzada y automatización”
- El mercado mundial de acero al carbono está experimentando una tendencia notable hacia la integración de tecnologías avanzadas de fabricación, tales como automatización, IoT e Industria 4.0 soluciones
- Estas tecnologías permiten mejorar la precisión en la producción de acero, mejorar el control de calidad y optimizar los procesos de fabricación, lo que da lugar a una mayor eficiencia y reducir los desechos
- Los sistemas de fabricación inteligente impulsados por IoT permiten el monitoreo en tiempo real de los parámetros de producción, asegurando una calidad consistente en diferentes tipos de acero al carbono
- Para casos, las empresas están adoptando molinos de rodillos automatizados y sistemas de garantía de calidad impulsados por AI para producir productos de acero planos, largos y tabulares de alta calidad adaptados a aplicaciones específicas tales como hardware de construcción o componentes estructurales
- Esta tendencia está aumentando el atractivo de los productos de acero al carbono para los usuarios finales en industrias tales como construcción, automoción y construcción naval, donde la precisión y fiabilidad son críticos
- También se están utilizando análisis avanzados para predecir el rendimiento de materiales bajo diversos tratamientos que permiten a los fabricantes cumplir con los estándares de la industria estricta
Carbon Steel Market Dynamics
Conductor
“Growing Demand for Infrastructure Development and Industrial Applications”
- La creciente demanda mundial de desarrollo de la infraestructura, en particular en las economías emergentes, es un factor importante para el mercado del acero al carbono
- El acero al carbono, especialmente el acero al carbono bajo y mediano, se utiliza ampliamente en la construcción de componentes estructurales, tuberías y tubos debido a su fuerza, durabilidad y rentabilidad
- La creciente dependencia de la industria automotriz en el acero al carbono alto para componentes ligeros y de alta resistencia para mejorar la eficiencia del combustible y cumplir con las normas de emisión alimenta el crecimiento del mercado
- Las iniciativas gubernamentales, en particular en la región de Asia y el Pacífico, para proyectos de infraestructura a gran escala, como puentes, ferrocarriles y desarrollo urbano, están impulsando la demanda de productos de acero largo y acero plano
- La expansión del sector energético del petróleo y el gas, especialmente en América del Norte, está impulsando el uso de acero tabular para tuberías y otras aplicaciones críticas
- Los avances en los procesos de producción, como el horno básico de oxígeno y el horno eléctrico de arco, permiten a los fabricantes satisfacer la creciente demanda de productos de acero al carbono de alta calidad en diversas aplicaciones
Restraint/Challenge
“High Production Costs and Environmental Concerns”
- La importante inversión de capital necesaria para las instalaciones de producción avanzadas, como los hornos básicos de oxígeno o los hornos eléctricos de arco, supone una barrera para la entrada de los fabricantes más pequeños, en particular en los mercados en desarrollo
- La integración de tratamientos avanzados (por ejemplo, galvanización o acondicionamiento) y el cumplimiento de las normas ambientales aumentan los costos de producción, lo que influye en la accesibilidad de algunos usuarios finales
- Las preocupaciones ambientales relacionadas con las emisiones de carbono y los procesos de producción de acero intensivos en energía son un reto importante. La industria se enfrenta a la presión para adoptar prácticas sostenibles, como el reciclaje de acero o el uso de fuentes de energía más limpias, que pueden ser costosas para implementar
- Las normas ambientales estrictas en regiones como América del Norte y Europa relativas a las emisiones y la gestión de desechos añaden complejidad a las operaciones de fabricación, en particular para la producción de acero al carbono alta y ultraalta
- Estos factores pueden limitar la expansión del mercado, especialmente en regiones con alta sensibilidad a los costos o donde la conciencia ambiental es una preocupación significativa
¿Cómo se segmentó el acero al carbono
El mercado se segmenta por tipo, usuario final, producto, forma, tratamiento, proceso y aplicación.
- Por tipo
Sobre la base del tipo, el mercado mundial de acero al carbono se segmenta en acero al carbono bajo, acero al carbono medio, acero al carbono alto y acero al carbono ultra-alto. El segmento de acero al carbono bajo mantuvo la mayor cuota de ingresos del mercado del 48,5% en 2024, impulsada por su uso generalizado en la construcción, automoción y fabricación debido a su asequibilidad, versatilidad y facilidad de fabricación. Su alta ductilidad y soldabilidad lo hacen ideal para aplicaciones estructurales.
Se espera que el segmento de acero al carbono sea testigo de la tasa de crecimiento más rápida de 2025 a 2032, impulsada por la creciente demanda de materiales duraderos y de alta resistencia en herramientas, componentes automotrices y maquinaria industrial. Los avances en las tecnologías de tratamiento térmico están mejorando aún más su adopción.
- Por Final-User
Sobre la base del usuario final, el mercado mundial de acero al carbono se segmenta en la construcción naval, construcción, automoción, petróleo y gas, y otros. El segmento de la construcción dominaba el mercado con una cuota de ingresos del 40,2% en 2024, debido al amplio uso del acero al carbono en proyectos de infraestructura, edificios residenciales y estructuras comerciales, en particular en la región de Asia y el Pacífico.
Se prevé que el segmento automotriz experimente la tasa de crecimiento más rápida del 16,8% entre 2025 y 2032, impulsada por el aumento de la demanda de acero al carbono ligero y de alta resistencia en la fabricación de vehículos para mejorar la eficiencia del combustible y cumplir con estrictos estándares de emisión.
- Por producto
Sobre la base del producto, el mercado mundial de acero al carbono se segmenta en acero al carbono, acero aleación y acero inoxidable. El segmento de acero al carbono mantuvo la mayor cuota de ingresos del mercado del 55,7% en 2024, atribuida a su eficacia en función del costo y aplicación generalizada en industrias como la construcción, automoción y petróleo y gas.
Se proyecta que el segmento de acero de aleación crezca a la velocidad más rápida de 2025 a 2032, impulsado por sus propiedades mecánicas mejoradas, como una mayor resistencia a la corrosión y resistencia a la corrosión, haciéndolo adecuado para aplicaciones exigentes en los sectores energético e industrial.
- By Shape
Sobre la base de la forma, el mercado mundial de acero al carbono se segmenta en acero largo, acero tabular y acero plano. El segmento de acero plano representó la mayor cuota de ingresos del mercado del 50,3% en 2024, impulsada por su amplio uso en paneles de cuerpo automotriz, electrodomésticos y materiales de construcción debido a su versatilidad y facilidad de procesamiento.
Se espera que el largo segmento de acero experimente un crecimiento significativo de 2025 a 2032, alimentado por la creciente demanda de rebar, vigas y varillas en el desarrollo de la infraestructura, especialmente en las economías emergentes.
- Por tratamiento
Sobre la base del tratamiento, el mercado mundial de acero al carbono se segmenta en rollos fríos, enrollados calientes, galvanizados y aniquilados. El segmento enrollado en caliente dominó con una cuota de ingresos del 45,6% en 2024, debido a su eficacia en función de los costos y la idoneidad para aplicaciones estructurales en la construcción y las industrias pesadas.
Se prevé que el segmento galvanizado experimente el crecimiento más rápido de 2025 a 2032, impulsado por la creciente demanda de acero resistente a la corrosión en proyectos de automoción, construcción e infraestructura, especialmente en regiones propensas a condiciones ambientales duras.
- Por proceso
Sobre la base del proceso, el mercado mundial de acero al carbono se segmenta en hornos básicos de oxígeno (BOF) y horno de arco eléctrico (EAF). El segmento básico del horno de oxígeno mantuvo la mayor cuota de ingresos del mercado del 60,8% en 2024, debido a su alta eficiencia de producción y capacidad para producir grandes volúmenes de acero al carbono para aplicaciones industriales.
Se espera que el segmento de horno de arco eléctrico crezca a un ritmo robusto de 2025 a 2032, impulsado por sus ventajas de sostenibilidad, como el uso de chatarra reciclado, y la adopción creciente en América del Norte y Europa debido a las regulaciones ambientales.
- By Application
Sobre la base de la aplicación, el mercado mundial de acero al carbono se segmenta en herramientas, tuberías y tubos, hardware de construcción y estructural. El segmento estructural representó la mayor cuota de ingresos del mercado del 42,7% en 2024, impulsada por el amplio uso del acero al carbono en vigas, columnas y otros componentes estructurales en proyectos de construcción e infraestructura.
Se prevé que el segmento de tuberías y tubos será testigo del crecimiento más rápido de 2025 a 2032, alimentado por la creciente demanda en la industria del petróleo y el gas para los oleoductos y en la construcción de sistemas de fontanería y HVAC, especialmente en la región de Asia Pacífico.
¿Qué región mantiene la mayor parte de la manera es segmentado el acero al carbono
- Asia-Pacífico dominaba el mercado de acero al carbono con la mayor cuota de ingresos del 45,8% en 2024, impulsado por un crecimiento industrial robusto, proyectos de construcción a gran escala, y la presencia de grandes productores de acero en países como China, India y Japón
- Los consumidores y las industrias priorizan el acero al carbono por su fuerza, durabilidad y eficacia en función de los costos, especialmente en aplicaciones que requieren integridad estructural y resistencia a la corrosión
- El crecimiento está respaldado por avances en tecnologías de producción de acero, como hornos de arco eléctrico y hornos de oxígeno básicos, junto con la adopción creciente en proyectos industriales e infraestructurales
US Carbon Steel Market Insight
Se espera que el mercado de acero al carbono estadounidense sea testigo de un crecimiento significativo, alimentado por una fuerte demanda de los sectores de construcción, automoción y energía. La tendencia hacia la modernización de la infraestructura y el aumento de las reglamentaciones que promueven materiales sostenibles aumentan la expansión del mercado. El creciente uso de acero de alta resistencia y baja emisión de carbono en las aplicaciones de fabricación automotriz y posventa aumenta aún más el crecimiento del mercado.
Europe Carbon Steel Market Insight
El mercado de acero al carbono en Europa es testigo de un crecimiento constante, apoyado por el énfasis regulatorio en la construcción sostenible y la fabricación eficiente en energía. Las industrias buscan el acero al carbono para su versatilidad en aplicaciones como hardware de construcción y componentes estructurales. El crecimiento es notable tanto en los nuevos proyectos de infraestructura como en la reacondicionación industrial, ya que países como Alemania y Francia presentan una demanda significativa debido a preocupaciones ambientales y avances industriales.
U.K. Carbon Steel Market Insight
El mercado estadounidense de acero al carbono está experimentando un crecimiento notable, impulsado por la demanda de materiales duraderos en aplicaciones de construcción y automoción. Una mayor atención al desarrollo de la infraestructura y una mayor conciencia de los beneficios del acero con bajas emisiones de carbono fomentan la adopción. Evolución de normas que promueven la eficiencia energética y la reciclabilidad de materiales influye en las opciones de consumo, equilibrando el rendimiento con el cumplimiento.
Alemania Mercado de acero al carbono
Alemania está presenciando un crecimiento significativo en el mercado del acero al carbono, atribuido a su sector manufacturero avanzado y un alto enfoque del consumidor en materiales energéticos y duraderos. Las industrias alemanas prefieren el acero al carbono de alta calidad, como las variantes de medio y alto carbono, para aplicaciones de automoción y construcción. La integración de tratamientos avanzados de acero como la galvanización y el acaparamiento en productos premium apoya el crecimiento sostenido del mercado.
Mercado de acero al carbono Asia-Pacífico
La región de Asia y el Pacífico domina el mercado mundial del acero al carbono, impulsado por la expansión de la producción industrial y el aumento de las inversiones en infraestructura en países como China, la India y el Japón. Aumentar la demanda de acero de carbono bajo y alto carbono en los sectores de construcción, automoción y construcción naval aumenta el crecimiento del mercado. Las iniciativas gubernamentales que promueven la fabricación sostenible y la eficiencia energética fomentan aún más el uso de productos avanzados de acero al carbono.
Japan Carbon Steel Market Insight
El mercado de acero al carbono de Japón está experimentando un crecimiento sólido debido a la fuerte preferencia del consumidor por productos de acero de alta calidad y tecnológicamente avanzados que aumentan la integridad estructural y la durabilidad. La presencia de grandes industrias de automoción y construcción naval acelera la penetración del mercado. El creciente interés en soluciones de acero personalizadas para infraestructura y aplicaciones industriales también contribuye al crecimiento.
China Carbon Steel Market Insight
China tiene la mayor parte del mercado de acero al carbono de Asia y el Pacífico, impulsado por la urbanización rápida, el aumento de la producción industrial y la creciente demanda de materiales duraderos y rentables. Los crecientes sectores de construcción y automoción del país, junto con un enfoque en la fabricación sostenible, apoyan la adopción de productos avanzados de acero al carbono. Las sólidas capacidades de fabricación nacional y los precios competitivos aumentan la accesibilidad del mercado.
Carbon Steel Market Share
La industria del acero al carbono está dirigida principalmente por empresas bien establecidas, incluyendo:
- NACHI-FUJIKOSHI CORP. (Japón)
- Daido Steel Co., Ltd. (Japón)
- voestalpine High Performance Metals GmbH(Austria)
- Sandvik AB(Suecia)
- Kennametal Inc.(U.S.)
- Hudson Tool Steel (Estados Unidos)
- ERASTEEL (Francia)
- ArcelorMittal (Luxemburgo)
- Shandong Baosteel Industry Co., Ltd.(China)
- POSCO (Corea del Sur)
- NIPPON STEEL CORPORATION (Japón)
- JFE Steel Corporation (Japón)
- Tata Steel (India)
- United States Steel Corporation (Estados Unidos)
- Angang Steel Company Limited (China)
- Gerdau S/A (Brasil)
- Maanshan Iron & Steel Company Limited (China)
¿Cuáles son los desarrollos recientes en el mercado mundial de acero al carbono
- En mayo de 2025, EMSTEEL, uno de los mayores fabricantes de materiales de acero y construcción de los EAU, presentó su Marco Financiero Verde inaugural para acelerar su transición hacia una economía de bajo carbono. El marco permite a EMSTEEL y sus filiales emitir instrumentos financieros verdes, como bonos, préstamos y documentos comerciales, para financiar proyectos elegibles en acero y producción de cemento de bajo carbono, instalaciones de energía renovable y tecnologías de eficiencia energética. Desarrollado de acuerdo con las normas globales de financiamiento verde, la iniciativa recibió un fuerte respaldo de las Calificaciones de Moody con una Calidad de Sostenibilidad Puntuación de SQS2. Refleja la estrategia y el compromiso más amplios de EMSTEEL con el logro de emisiones netas cero para 2050
- En mayo de 2025, Cleveland-Cliffs Inc. anunció la finalización exitosa de un ensayo de inyección de hidrógeno en su horno de explosión Middletown Works, marcando un hito histórico como el primer uso de gas de hidrógeno como agente de reducción de hierro en un horno de explosión en las Américas. Durante el ensayo, el hidrógeno fue inyectado en los 20 tuyeres del horno de explosión #3, reemplazando una parte de la coca tradicional y reduciendo significativamente las emisiones de CO2 liberando vapor de agua en su lugar. Este avance demuestra el compromiso de Cleveland-Cliffs con la descarbonización de la producción de acero manteniendo la calidad del producto y la eficiencia operacional
- En enero de 2025, JFE Steel Corporation anunció que comenzaría a suministrar su acero verde JGreeXTM a JFE Shoji Pipe & Fitting Corporation (JKK) – señalando la primera vez que un distribuidor de acero japonés ha ofrecido JGreeXTM en el sector de tuberías de acero. Este hito permite envíos de pequeñas parcelas y entregas más rápidas, ampliando el acceso a soluciones de acero sostenible en los mercados de construcción e infraestructura. JFE Steel utiliza un enfoque de equilibrio masivo para asignar reducciones de emisiones a productos JGreeXTM específicos, apoyando los esfuerzos por descarbonizar cadenas de suministro y reducir las emisiones de gases de efecto invernadero durante todo el ciclo de vida de edificios y sistemas industriales
- En enero de 2025, Volvo Construction Equipment (Volvo CE) comenzó a utilizar acero de emisión de bajas emisiones de carbono en la producción en serie de todos sus transportadores articulados fabricados en Braås, Suecia. Este hito marca un paso significativo en la fabricación de maquinaria pesada descarbonización, ya que el acero representa más del 50% de la huella de carbono total de las máquinas. Al integrar el acero reciclado y de baja emisión en su proceso de producción, Volvo CE pretende reducir las emisiones del ciclo de vida y apoyar su objetivo más amplio de lograr las emisiones netas de gases de efecto invernadero para 2040. El movimiento también refleja un creciente cambio de la industria hacia materiales sostenibles y prácticas de fabricación circular
- En octubre de 2024, el Grupo JSW y el Grupo POSCO de Corea firmaron un histórico memorando de entendimiento para desarrollar conjuntamente una planta de acero integrada en la India con una capacidad inicial de 5 millones de toneladas anuales. Esta colaboración estratégica tiene como objetivo reforzar la infraestructura de producción de acero de la India y explorar sinergias en materiales de batería, especialmente para vehículos eléctricos, y energía renovable. La asociación combina las robustas capacidades de fabricación y ejecución de proyectos de la JSW con la experiencia tecnológica de POSCO, sentando las bases para el crecimiento industrial sostenible y la innovación en múltiples sectores
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











