



Segmentación del mercado de computación en clúster por tipo de servicio (HPC IaaS, HPC PaaS, organización de datos y software de clúster), implementación (en las instalaciones y en la nube), tamaño de la organización (grandes empresas y pequeñas empresas) y sector vertical (ciencias de la vida, industria, banca y comercio minorista): tendencias y pronósticos del sector hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de computación de racimo
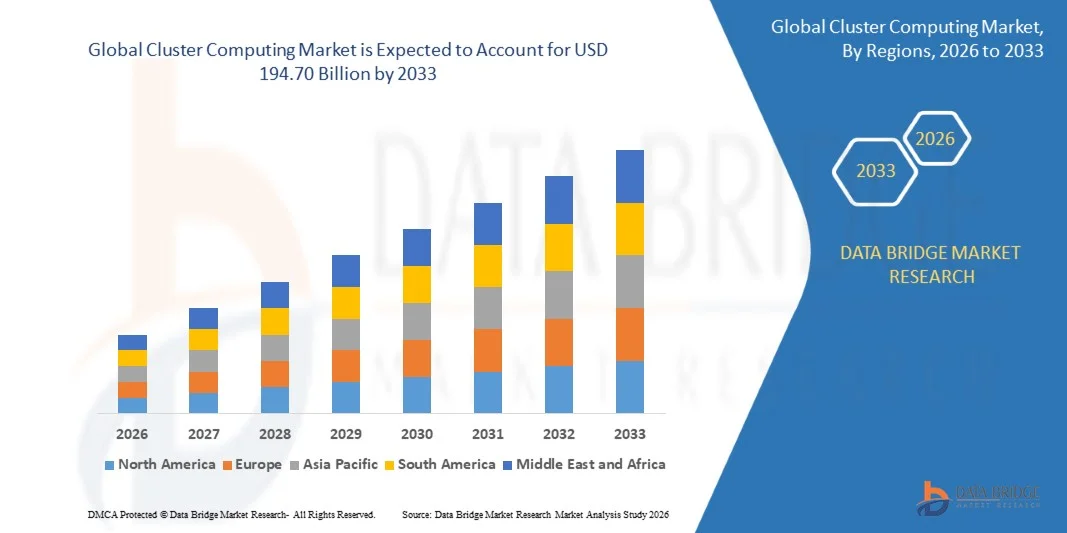
- Según el Análisis de la Investigación del Mercado del Puente de Datos, el tamaño del mercado mundial de computación de grupos se valoró enUSD 79.20 billion in 2025y se espera que alcanceUSD 194.70 billion by 2033, aCAGR of 11.90%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente demanda de soluciones de computación de alto rendimiento en industrias tales como aplicaciones de investigación, finanzas, salud e inteligencia artificial
- Aumentar la adopción de grandes análisis de datos, la infraestructura de computación en la nube y las cargas de trabajo intensivas en datos está acelerando aún más la demanda de sistemas de computación en racimo en empresas y centros de datos
Tamaño del mercado y pronóstico:
- Valor mundial del mercado (2025):79,20 millones de dólares
- Valor de mercado esperado (2033):USD 194.70 billion
- CAGR prefabricado (2026–2033):11.90%
¿Cómo se analizó el mercado de computación de racimo
- El mercado está experimentando un fuerte crecimiento debido a la creciente necesidad de procesamiento de datos de alto rendimiento y capacidades de cálculo paralelas en instituciones de investigación, empresas y proveedores de servicios en la nube
- Los avances tecnológicos en los procesadores, las tecnologías de redes y los marcos de computación distribuidos están permitiendo arquitecturas de racimo más eficientes, apoyando análisis a gran escala, cargas de trabajo de aprendizaje automático y tareas computacionales complejas en diversas industrias
- América del Norte dominaba el mercado de computación de grupos con la mayor cuota de ingresos en 2025, impulsada por la creciente adopción de soluciones de computación de alto rendimiento en empresas, instituciones de investigación y organizaciones gubernamentales. La presencia de infraestructuras avanzadas de tecnología de la información y de una fuerza de trabajo tecnológicamente calificada también contribuye al despliegue generalizado
- Se espera que la región de Asia y el Pacífico sea testigo de la tasa de crecimiento más alta del mundocomputación de racimomercado, impulsado por la ampliación de la infraestructura de TI, las iniciativas gubernamentales que promueven la transformación digital, el aumento de la adopción en la nube y la creciente inversión en HPC y las grandes tecnologías de datos
- El segmento HPC IAAS mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por la creciente demanda de infraestructura de computación de alto rendimiento escalable sin importantes inversiones de hardware frontal. Las soluciones HPC IAAS permiten a las organizaciones acceder a poderosos recursos informáticos a través de plataformas cloud, permitiendo un procesamiento eficiente de grandes conjuntos de datos, simulaciones complejas y análisis avanzados en industrias tales como investigación, ingeniería y finanzas
Report Scope and Cluster Computing Market Segmentation
|
Atributos |
Cluster Computing KeyMarket Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuáles son las tendencias del mercado de computación de gallos
“La creciente demanda de computación de alto rendimiento y cargas de trabajo intensivas de datos”
• La creciente necesidad de contar con capacidades de computación de alto rendimiento está conformando significativamente el mercado de computación en racimo, ya que las organizaciones dependen cada vez más de sistemas de computación distribuidos para procesar cargas de trabajo complejas e intensivas en datos. Cluster computing permite que múltiples ordenadores interconectados funcionen como un único sistema potente, mejorando la eficiencia del procesamiento, escalabilidad y fiabilidad. Esta tendencia está fortaleciendo la adopción en industrias tales como investigación, sanidad, finanzas y fabricación, alentando a los proveedores de tecnología a desarrollar arquitecturas avanzadas de racimo que apoyen la evolución de las demandas computacionales
• Aumentar los volúmenes de grandes datos y la rápida expansión de las aplicaciones de inteligencia artificial y aprendizaje automático han acelerado la demanda de soluciones de computación en racimo. Las empresas e instituciones de investigación están invirtiendo activamente en infraestructuras de computación escalables para apoyar análisis de datos, modelos predictivos y tareas de simulación. Este cambio está impulsando colaboraciones entre proveedores de tecnología y proveedores de servicios en la nube para desarrollar entornos de computación de racimo optimizados capaces de manejar grandes conjuntos de datos de manera eficiente
• El avance de las tecnologías de computación y virtualización de la nube influye en el despliegue de sistemas de computación de grupos, permitiendo a las organizaciones construir infraestructuras flexibles y rentables. Las plataformas de agrupación basadas en la nube permiten a las empresas ampliar los recursos de cálculo basados en las necesidades de volumen de trabajo, mejorar la eficiencia operacional y reducir las inversiones de hardware. Las empresas también están haciendo hincapié en entornos híbridos de racimo que combinan la infraestructura local con los recursos en la nube para lograr un mejor rendimiento y flexibilidad
• Por ejemplo, en 2024 organizaciones como IBM en la U.S. y Hewlett Packard Enterprise en EE.UU. ampliaron sus carteras de computación de alto rendimiento mediante la introducción de soluciones avanzadas de computación de racimo para instituciones de investigación y centros de datos empresariales. Estos hechos se introdujeron para hacer frente al aumento de la demanda de procesamiento y simulación de datos a gran escala, con despliegues en laboratorios académicos, organismos gubernamentales y entornos empresariales. Las soluciones también fueron diseñadas para apoyar la IA y el análisis de datos grandes, fortaleciendo la adopción entre las organizaciones impulsadas por la tecnología
• Si bien la demanda de computación en racimo sigue creciendo, la expansión sostenida del mercado depende de los avances en la infraestructura de red, la gestión eficiente del volumen de trabajo y el despliegue eficaz en función de los costos del sistema. Los proveedores se están centrando en mejorar las tecnologías de interconexión, la eficiencia energética y los marcos de software para asegurar que los sistemas de grupos temáticos ofrezcan un rendimiento óptimo y apoyen la creciente complejidad del volumen de trabajo computacional.
¿Qué son Dinámicas del Mercado de Computación de Racimo
Conductor
“Growing Adoption of Big Data Analytics and Artificial Intelligence”
• El creciente uso de grandes analíticas de datos y tecnologías de inteligencia artificial es un factor importante para el mercado de informática de racimo. Las organizaciones están generando grandes volúmenes de datos estructurados y no estructurados, que requieren sistemas informáticos poderosos capaces de procesar información a alta velocidad y escala. Cluster computing permite el procesamiento distribuido en múltiples nodos, mejorando significativamente el rendimiento y permitiendo un análisis más rápido de conjuntos de datos complejos
• Ampliar aplicaciones en investigación científica, modelado financiero, análisis de salud y simulaciones de ingeniería están influenciando el crecimiento del mercado. Los sistemas de computación de racimo proporcionan el poder computacional necesario para tareas tales como secuenciación de genomas, modelado climático y análisis de riesgos, apoyando la innovación y toma de decisiones basadas en datos en todas las industrias. La creciente dependencia de análisis predictivos y algoritmos de aprendizaje automático refuerza aún más la demanda de infraestructuras de racimo escalables
• Los proveedores de tecnología y las empresas de servicios en la nube están promoviendo activamente soluciones de computación de grupos mediante la innovación de plataformas, asociaciones y marcos de software integrados. Estas iniciativas están respaldadas por el aumento de las inversiones en transformación digital y tecnologías avanzadas de informática. Los proveedores también colaboran con instituciones de investigación y empresas para desarrollar arquitecturas de racimo personalizadas que respondan a requisitos computacionales específicos y mejoren la eficiencia operacional
• Por ejemplo, en 2023, Microsoft en los EE.UU. y Amazon Web Services en los EE.UU. expandió sus ofertas de computación en la nube de alto rendimiento integrando las capacidades de computación de racimo en sus plataformas de nube. Esta expansión siguió a la creciente demanda empresarial de entornos de computación escalables capaces de apoyar la capacitación de inteligencia artificial y la carga de trabajo de análisis a gran escala. Ambas empresas también hicieron hincapié en la asignación flexible de recursos y herramientas avanzadas de orquestación para mejorar el rendimiento y reducir la complejidad operacional
• Aunque el aumento de la adopción de las tecnologías de la información y las grandes tecnologías de datos apoya el crecimiento del mercado, el despliegue más amplio de la informática en racimo depende de una mejor infraestructura, la disponibilidad de mano de obra calificada y las estrategias de optimización de costos. Las inversiones en tecnologías avanzadas de creación de redes, herramientas eficientes de gestión de grupos temáticos y centros de datos eficientes en la energía serán fundamentales para apoyar el crecimiento a largo plazo del mercado mundial de computación de grupos
Restraint/Challenge
“High Infrastructure Costs and System Complexity”
• El costo relativamente alto de desplegar y mantener la infraestructura de computación de grupos sigue siendo un reto fundamental, en particular para las organizaciones pequeñas y medianas. Los sistemas de agrupación requieren componentes especializados de hardware, tecnologías de redes de alta velocidad y sistemas de refrigeración avanzados, todos los cuales contribuyen a costos elevados de ejecución. Además, los gastos de mantenimiento y funcionamiento en curso pueden crear barreras financieras para las organizaciones con presupuestos de TI limitados
• La complejidad técnica asociada a la configuración de grupos, la distribución del volumen de trabajo y la optimización del rendimiento también puede dificultar la adopción del mercado. La gestión de múltiples nodos de computación interconectados requiere profesionales de TI y herramientas de gestión avanzadas. Las organizaciones sin conocimientos técnicos suficientes pueden tener dificultades para desplegar y mantener entornos de grupos temáticos, lo que puede reducir la adopción en determinados sectores
• Los desafíos de infraestructura e integración tienen un mayor impacto en el crecimiento del mercado, ya que los sistemas de computación en racimo deben integrarse perfectamente con los entornos de TI institucionales existentes. Los problemas de compatibilidad, latencia de la red y los problemas de sincronización de datos pueden afectar el rendimiento del sistema. Las empresas deben invertir en una infraestructura de red robusta y herramientas eficientes de gestión de recursos para garantizar un funcionamiento óptimo de los grupos temáticos y la fiabilidad
• Por ejemplo, en 2024, varias instituciones de investigación y centros de datos institucionales de países como Singapur y Alemania informaron de retrasos en el despliegue de sistemas de computación de grupos a gran escala debido a los altos costos de infraestructura y los desafíos de integración. Las limitaciones presupuestarias y la disponibilidad limitada de profesionales cualificados también afectaron los plazos de despliegue. These challenges encouraged organizations to evaluate cloud-based cluster alternatives to reduce capital expenditure and streamline system management
• Hacer frente a estos desafíos requerirá avances en hardware rentable, software mejorado de gestión de grupos y programas de capacitación mejorados para profesionales de TI. La colaboración entre proveedores de tecnología, proveedores de cloud y organizaciones de investigación puede apoyar el desarrollo de arquitecturas de racimo simplificadas y soluciones escalables. Además, las innovaciones en la gestión de los cálculos eficientes en la energía y la gestión automatizada de los recursos serán esenciales para garantizar una adopción más amplia de tecnologías de computación de grupos en todas las industrias mundiales
¿Qué es el alcance del mercado de computación de gallos
El mercado se segmenta por tipo de servicio, despliegue, tamaño de organización y vertical.
• Tipo de servicio
Sobre la base del tipo de servicio, el mercado de computación de racimo se segmenta en HPC IAAS, HPC PAAS, Data Organization y Cluster Software. El segmento HPC IAAS mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por la creciente demanda de infraestructura de computación de alto rendimiento escalable sin importantes inversiones de hardware frontal. Las soluciones HPC IAAS permiten a las organizaciones acceder a poderosos recursos informáticos a través de plataformas cloud, permitiendo un procesamiento eficiente de grandes conjuntos de datos, simulaciones complejas y análisis avanzados en industrias como investigación, ingeniería y finanzas.
Se espera que el segmento de HPC PAAS sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la creciente necesidad de entornos simplificados de desarrollo y despliegue para aplicaciones de alto rendimiento. Las plataformas HPC PAAS proporcionan herramientas integradas, marcos y entornos de tiempo de ejecución que apoyan el desarrollo de análisis avanzados, inteligencia artificial y aplicaciones de aprendizaje automático. Estas plataformas reducen la complejidad de la gestión de la infraestructura y permiten a las organizaciones centrarse en la innovación y el rendimiento de las aplicaciones.
• Despliegue
Sobre la base del despliegue, el mercado de computación de racimo se segmenta en On Locales y On Cloud. El segmento On Premises celebró la mayor cuota de ingresos del mercado en 2025 debido a la preferencia de las empresas e instituciones de investigación por una infraestructura dedicada que ofrece un mayor control, seguridad y rendimiento. Las organizaciones que manejan datos confidenciales y la carga de trabajo crítica de las misiones suelen desplegar grupos locales para garantizar la privacidad de los datos, el cumplimiento reglamentario y el rendimiento optimizado del sistema.
Se espera que el segmento de On Cloud sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la creciente adopción de modelos de cloud computing y infraestructura flexible. La informática en racimo basada en la nube permite a las organizaciones ampliar los recursos a la demanda, reducir los gastos de capital y acceder a capacidades de cálculo de alto rendimiento sin mantener una infraestructura física compleja. Este modelo de implementación está cada vez más favorecido por startups, organizaciones de investigación y empresas que adoptan estrategias de transformación digital.
• Por tamaño de organización
Sobre la base del tamaño de la organización, el mercado de cómputo de cúmulos se segmenta en Unidad de Negocios Grandes y Unidad de Pequeñas Empresas. El gran negocio El segmento de la unidad representó la mayor cuota de ingresos del mercado en 2025 debido al uso amplio de sistemas de computación de grupos para análisis de datos, simulación y tareas de procesamiento a escala empresarial. Las grandes organizaciones suelen gestionar vastos conjuntos de datos y complejas cargas de trabajo, lo que requiere sistemas de computación distribuidos poderosos para garantizar la eficiencia operacional y la adopción rápida de decisiones.
El pequeño negocio Se espera que el segmento de la unidad sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la accesibilidad a los servicios de computación de grupos basados en la nube. Las pequeñas empresas están adoptando cada vez más plataformas de cálculo escalables para apoyar la analítica, el desarrollo de productos y los servicios digitales. La disponibilidad de soluciones en la nube eficaces en función de los costos y servicios gestionados de grupos temáticos permite a las organizaciones más pequeñas utilizar capacidades avanzadas de cálculo anteriormente limitadas a las grandes empresas.
• Vertical
Sobre la base de vertical, el mercado de computación de racimo se segmenta en Life Science, Industrial, Banking y Retail. El segmento de Ciencias de la Vida mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por el creciente uso de computación de racimo para secuenciación de genomas, descubrimiento de drogas y investigación biomédica. Estas aplicaciones requieren un poder computacional significativo para analizar grandes conjuntos de datos biológicos y realizar simulaciones complejas, haciendo que el cúmulo computa una herramienta esencial para instituciones de investigación y empresas farmacéuticas.
Se espera que el segmento industrial sea testigo de la tasa de crecimiento más rápida de 2026 a 2033 impulsada por la adopción creciente de análisis avanzados, gemelos digitales y soluciones de mantenimiento predictivas. Las organizaciones industriales están aprovechando los sistemas de computación de grupos para procesar grandes volúmenes de datos operacionales y optimizar los procesos de fabricación. Estos sistemas apoyan simulaciones de alta velocidad, análisis de ingeniería y procesamiento de datos en tiempo real, lo que permite mejorar la eficiencia operacional y la innovación en entornos industriales.
¿Qué región posee la mayor parte del mercado de computación de racimos
• América del Norte dominaba el mercado de computación de agrupaciones con la mayor cuota de ingresos en 2025, impulsada por la creciente adopción de soluciones de computación de alto rendimiento en empresas, instituciones de investigación y organizaciones gubernamentales. La presencia de infraestructuras avanzadas de tecnología de la información y de una fuerza de trabajo tecnológicamente calificada también contribuye al despliegue generalizado
• Las organizaciones de la región valoran altamente la capacidad de computación de racimo para mejorar la eficiencia computacional, permitir análisis complejos de datos y apoyar simulaciones a gran escala para aplicaciones científicas, industriales y financieras
• Esta adopción generalizada está respaldada además por inversiones robustas de R clérigo, sólidas asociaciones tecnológicas y la creciente demanda de recursos informáticos escalables a pedido, estableciendo la computación de grupos como solución crítica para las empresas grandes y pequeñas por igual
US Cluster Computing Market Insight
El mercado de computación en racimo estadounidense capturó la mayor cuota de ingresos en América del Norte en 2025, alimentada por el creciente despliegue de soluciones HPC IAAS y PAAS entre empresas e instalaciones de investigación. Las organizaciones están priorizando la computación de grupos para mejorar el rendimiento para análisis de datos grandes, cargas de trabajo de inteligencia artificial y simulaciones de investigación científica. La creciente demanda de soluciones basadas en la nube, combinadas con fuertes iniciativas de infraestructura de TI y digitalización de empresas, impulsa aún más el crecimiento del mercado. Además, la financiación y la adopción por parte de los sectores público y privado de tecnologías informáticas avanzadas contribuyen considerablemente a la expansión del mercado.
Europe Cluster Computing Market Insight
Se espera que el mercado de computación en racimo de Europa sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la inversión en infraestructura de investigación digital y la creciente adopción de soluciones basadas en la nube de HPC. La expansión de las actividades de fabricación inteligente, automatización industrial y investigación científica está fomentando la demanda. Las empresas e instituciones europeas están adoptando computadoras de racimo para reducir los tiempos de procesamiento, mejorar la gestión de datos y optimizar la eficiencia operacional en sectores como las ciencias de la vida, las finanzas y las aplicaciones industriales.
U.K. Cluster Computing Market Insight
Se espera que el mercado de computación en racimo de U.K. experimente un crecimiento significativo entre 2026 y 2033, impulsado por el creciente enfoque en las aplicaciones de investigación, simulación científica y modelado financiero de AI. El aumento de las iniciativas gubernamentales para apoyar la infraestructura informática de alto rendimiento, junto con la adopción del sector privado, están impulsando la demanda. Las organizaciones están implementando cada vez más soluciones de clústeres híbridos y sobre el terreno para mejorar la capacidad computacional y lograr un procesamiento escalable y eficiente en función de los costos.
Germany Cluster Computing Market Insight
Se espera que el mercado de computación en racimo de Alemania sea testigo del notable crecimiento de 2026 a 2033, apoyado por el énfasis del país en la transformación digital, la innovación en investigación y la automatización industrial. Las empresas y las organizaciones de investigación están adoptando soluciones de computación de grupos para procesar grandes volúmenes de datos, mejorar el modelado predictivo y aumentar la eficiencia operacional. La infraestructura de TI bien establecida de Alemania, junto con la creciente demanda de soluciones informáticas ecológicas y eficientes en la energía, impulsa la expansión del mercado.
Asia-Pacific Cluster Computing Market Insight
Se espera que el mercado de computación en racimos de Asia y el Pacífico sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la digitalización, la adopción creciente de soluciones HPC en la nube y el híbrido, y las iniciativas gubernamentales que promueven la informática avanzada en países como China, India y Japón. El enfoque creciente de la región en IA, aprendizaje automático y análisis de datos en ciencias de la vida, sectores industriales y financieros está impulsando la demanda. Además, el surgimiento de proveedores locales de tecnología y soluciones de agrupación eficaces en función de los costos está ampliando la accesibilidad para las empresas y las organizaciones de investigación.
Japan Cluster Computing Market Insight
Se espera que el mercado de computación en racimo de Japón crezca rápidamente de 2026 a 2033 debido a la infraestructura de TI avanzada del país, el fuerte ecosistema de investigación y la adopción de proyectos de IA y simulación. Las organizaciones japonesas están aprovechando cada vez más la computación de grupos para acelerar la investigación científica, optimizar las operaciones industriales y mejorar el modelado financiero. Las iniciativas respaldadas por el Gobierno en materia de programas de desarrollo sostenible y las inversiones del sector privado contribuyen al crecimiento del mercado.
Mercado de computación de China
El mercado de computación en racimo de China representó la mayor cuota de ingresos en Asia-Pacífico en 2025, impulsada por programas de HPC respaldados por el gobierno, la rápida urbanización de infraestructura digital, y la creciente adopción empresarial de AI y grandes soluciones de datos. Las organizaciones chinas están implementando computación de grupos para mejorar la eficiencia computacional para la investigación científica, la automatización industrial y la analítica financiera. La disponibilidad de soluciones de racimo rentables y escalables y el crecimiento de los proveedores locales de tecnología son factores clave que impulsan el mercado.
¿Cuáles son las mejores empresas en el mercado de computación de racimo
La industria de Cluster Computing está dirigida principalmente por empresas bien establecidas, incluyendo:
•Nokia(Finlandia)
•Huawei Technologies Co. Ltd.(China)
•Juniper Networks Inc.(U.S.)
•Dell(U.S.)
•Cisco(U.S.)
• Hewlett Packard Enterprise Development LP (U.S.)
• SixSq Sàrl (Suiza)
• FogHorn Systems (U.S.)
• Vasona Networks Inc. (U.S.)
• MachineShop Inc. (U.S.)
• Saguna Networks Ltd. (Israel)
• Vapor IO (U.S.)
• Violin Systems LLC (U.S.)
• Aricent Inc. (Estados Unidos)
• ADLINK Technology Inc. (Taiwan)
• Amazon Web Services Inc. (U.S.)
• ELECTRIC GENERAL (U.S.)
• IBM Corporation (Estados Unidos)
• Intel Corporation (Estados Unidos)
• Microsoft (U.S.)
• SAP SE (Alemania)
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











