



Segmentación del mercado global de monitorización continua de glucosa por componente (bombas de insulina integradas, transmisores y receptores y sensores), datos demográficos (población infantil (14 años)), usuario final (clínicas y centros de diagnóstico, atención domiciliaria, clínicas privadas, hospitales y otros): tendencias y previsiones del sector hasta 2033.
¿Cuál es el tamaño y la visión general del mercado de monitoreo de glucosa continuo
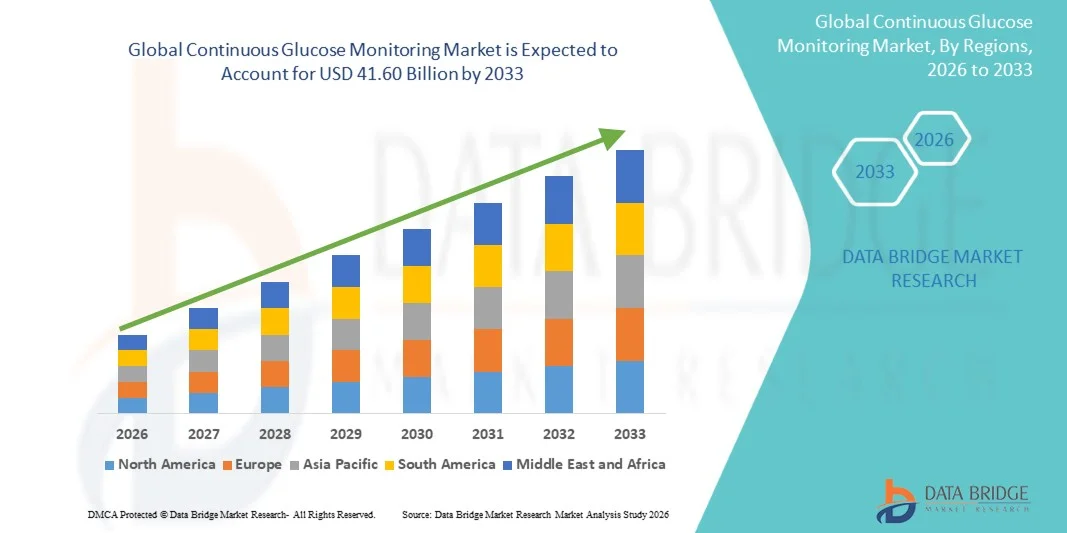
- Según el análisis de investigación del mercado de datos El tamaño del mercado de monitoreo continuo global se valoró enUSD 12.69 billion in 2025y se espera que alcanceUSD 41.60 billion by 2033, aCAGR of 16.00%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente prevalencia de diabetes en todo el mundo y los avances tecnológicos continuos en los dispositivos de atención médica utilizables, lo que conduce a una mayor adopción de soluciones de monitoreo de glucosa en tiempo real tanto en el hogar como en los entornos clínicos. El creciente cambio hacia la gestión de la salud digital y el control remoto de los pacientes está acelerando aún más la integración de sistemas continuos de monitoreo de la glucosa en la atención rutinaria de la diabetes
- Además, el aumento de la demanda de pacientes para soluciones de seguimiento de glucosa convenientes, mínimamente invasivas y precisas está estableciendo sistemas continuos de monitoreo de glucosa como alternativa preferida a los métodos tradicionales de prueba de los dedos. Estos factores convergentes están acelerando la captación de soluciones de Monitoreo de Glucos Continuos, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025): 12.69 millones de dólares
- Valor de mercado previsto (2033): 41.60 millones de dólares
- CAGR prefabricado (2026–2033): 16.00%
¿Cuáles son los principales Takeaways of Continuous Glucose Monitoring Market
- Los sistemas continuos de monitoreo de glucosa, que ofrecen un seguimiento en tiempo real de los niveles de glucosa en sangre mediante la tecnología sensorial usable, se han convertido en herramientas esenciales en los modernosdiabetestanto en el cuidado de la casa como en la configuración clínica debido a su precisión, comodidad y capacidad de proporcionar información continua
- La creciente demanda de sistemas continuos de monitoreo de glucosa se alimenta principalmente de la creciente prevalencia mundial de la diabetes, el aumento de la adopción de tecnologías médicas utilizables y la creciente preferencia por soluciones de monitoreo de glucosa mínimamente invasivas que reducen la necesidad de pruebas frecuentes de los dedos
- América del Norte dominaba el mercado de monitoreo continuo de glucosa con la mayor cuota de ingresos del 44.8% en 2025, caracterizada por infraestructuras sanitarias avanzadas, marcos fuertes de reembolso, alta conciencia de la diabetes y la presencia de los principales fabricantes de CGM. Estados Unidos experimentó un crecimiento sustancial en la adopción de CGM, especialmente entre las poblaciones diabéticas Tipo 1 y dependientes de insulina Tipo 2, con el apoyo de avances tecnológicos como el intercambio de datos en tiempo real ysmartphoneintegración
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado continuo de vigilancia de la glucosa durante el período previsto, que se expanda en una CAGR de 14,2%, impulsada por la población diabética que aumenta rápidamente, el aumento del gasto sanitario, la mejora del acceso a dispositivos médicos avanzados y la creciente conciencia sobre la vigilancia proactiva de la glucosa en países como China, India y Japón
- El segmento de población adulta (con relación a 14 años) representó la mayor proporción de ingresos del mercado del 68,2% en 2025, atribuida a la alta prevalencia de diabetes tipo 2 entre adultos en todo el mundo
Ámbito de presentación de informesSegmentación del mercado continuo de seguimiento de los glucosos
Atributos |
Perspectivas del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
•Abbott(U.S.) |
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado continuo de monitoreo de gases
“Advancing Real-Time Surgical Intelligence and System Interoperability”
- Una tendencia prominente y en rápida evolución en el mercado global de dispositivos intraoperatorios de apoyo a las decisiones es el avance de sistemas de inteligencia quirúrgica en tiempo real que integran imágenes de alta resolución, analítica predictiva y algoritmos de aprendizaje automático directamente en los flujos de trabajo de las salas de operaciones. Estas tecnologías están transformando entornos quirúrgicos tradicionales en ecosistemas basados en datos capaces de apoyar la adopción de decisiones precisas e informadas durante procedimientos complejos
- Por ejemplo, plataformas como el sistema de navegación StealthStation de Medtronic permiten a los cirujanos visualizar estructuras anatómicas detalladas intraoperatoriamente, mejorando la precisión procesal y reduciendo el riesgo de complicaciones. Estos sistemas combinan datos de imagen con análisis avanzados para guiar acciones quirúrgicas con mayor confianza
- Los hospitales y centros quirúrgicos están priorizando cada vez más soluciones que se integran perfectamente con plataformas de imagen, registros electrónicos de salud y tecnologías quirúrgicas asistidas por robots. Esta interoperabilidad asegura un flujo de datos ininterrumpido, permitiendo a los clínicos acceder a información crítica de los pacientes sin perturbar la eficiencia procesal
- La creciente preferencia por las cirugías mínimamente invasivas y guiadas por precisión está fortaleciendo aún más la demanda de sistemas de soporte intraoperatorio inteligentes que mejoran la visualización, optimicen las vías quirúrgicas y apoyen decisiones clínicas basadas en evidencia
- Los fabricantes están innovando continuamente para desarrollar plataformas integrales que fusionan capacidades de imagen, analítica impulsada por IA y modelado predictivo, con lo que satisfacen la creciente complejidad de las intervenciones quirúrgicas y mejorando la seguridad y los resultados globales de los pacientes
Dinámicas del mercado de monitoreo de glucosa continuo
Conductor
“Rising Burden of Complex Surgical Procedures and Chronic Diseases”
- La creciente prevalencia mundial de enfermedades crónicas y el creciente número de procedimientos quirúrgicos complejos son factores clave que aceleran la adopción de dispositivos de apoyo a las decisiones intraoperatorias con ayuda de la AI. A medida que los casos de pacientes se vuelven más intrincados, los cirujanos requieren asistencia tecnológica avanzada para garantizar la precisión, eficiencia y mejores resultados clínicos
- Por ejemplo, el sistema de asistencia robótica NAV3 de Stryker ha sido ampliamente adoptado en los principales hospitales de Estados Unidos para mejorar la precisión quirúrgica ortopédica, simplificar los flujos de trabajo de las salas de operaciones y reducir la probabilidad de complicaciones postoperatorias
- Las instituciones de atención de la salud están invirtiendo significativamente en tecnologías quirúrgicas avanzadas para minimizar los errores, reducir los tiempos de recuperación y optimizar las tasas de éxito procesal. Estas inversiones están alineadas con el cambio más amplio hacia estrategias de salud basadas en el valor y el tratamiento impulsado por los resultados
- Los avances tecnológicos, como la mejora de la resolución de las imágenes, la analítica en tiempo real y las ideas predictivas de IA, están fortaleciendo las capacidades de toma de decisiones intraoperatorias, permitiendo a los cirujanos realizar ajustes informados durante los procedimientos
- Además, el aumento del gasto sanitario, las iniciativas gubernamentales de apoyo que promueven tecnologías médicas avanzadas y el creciente énfasis en las prácticas quirúrgicas basadas en pruebas contribuyen colectivamente a la expansión de este mercado
Restraint/Challenge
“High Capital Investment and Regulatory Complexities”
- La considerable inversión inicial de capital necesaria para los sistemas de apoyo a las decisiones intraoperatorias con ayuda de inteligencia artificial sigue siendo un obstáculo importante, en particular para los hospitales y centros quirúrgicos más pequeños de las regiones en desarrollo. El costo de hardware, integración de software, mantenimiento y actualizaciones puede limitar la accesibilidad a pesar de las ventajas clínicas claras
- Las primeras implementaciones del sistema de navegación por curvas de Brainlab, por ejemplo, requieren un compromiso financiero considerable, haciendo que la adopción sea un reto para las instalaciones de salud financiadas con presupuesto
- Por ejemplo, además de consideraciones financieras, la necesidad de capacitación especializada en clínicas y adaptación al flujo de trabajo puede frenar la penetración del mercado. La integración de las tecnologías avanzadas de apoyo a la decisión en los protocolos quirúrgicos existentes requiere tiempo, recursos y compromiso institucional.
- Procesos de aprobación regulatorio estrictos y el cumplimiento de normas de seguridad y calidad cambiantes presentan más desafíos para los fabricantes que buscan una comercialización oportuna de productos
- Además, el escepticismo o la conciencia limitada respecto de la fiabilidad y la eficacia a largo plazo de los sistemas intraoperatorios basados en AI entre ciertos proveedores de atención médica pueden restringir la adopción
- Abordar estas preocupaciones mediante estrategias de optimización de costos, programas de formación integral, marcos sólidos de ciberseguridad y datos de resultados clínicos validados será fundamental para garantizar un crecimiento sostenido del mercado y una aceptación más amplia
¿Cómo se aumenta el mercado continuo de monitoreo de glucosa
El mercado se segmenta sobre la base de componentes, demográficos y usuarios finales.
• Por componente
Sobre la base de los componentes, el mercado de vigilancia continua de los gases se segmenta en bombas integradas de insulina, receptores de transmisores y sensores. El segmento Sensors dominó la mayor cuota de ingresos del mercado del 49,5% en 2025, impulsada por su uso recurrente y papel esencial en el seguimiento continuo de la glucosa. Los sensores requieren un reemplazo periódico, creando una generación de ingresos consistente para los fabricantes. El aumento de la adopción de sistemas CGM en tiempo real entre pacientes diabéticos refuerza aún más la demanda. Los avances tecnológicos han mejorado la precisión del sensor, la duración del desgaste y la comodidad del paciente. Los hospitales y los usuarios del cuidado doméstico prefieren sensores mínimamente invasivos con intervalos de calibración prolongados. Aumentar la prevalencia de la diabetes globalmente apoya significativamente el crecimiento del segmento. La integración con aplicaciones de smartphone y plataformas de nube aumenta la usabilidad. Las aprobaciones reguladoras para sensores avanzados también aumentan la confianza entre los proveedores de atención médica. La serie de sesiones se beneficia de un fuerte apoyo al reembolso en los mercados desarrollados. La innovación continua en los biosensores de próxima generación garantiza un dominio sostenido.
Se espera que el segmento de Bombas Integradas de Insulina sea testigo de la CAGR más rápida de 17,8% de 2026 a 2033, impulsada por la creciente adopción de sistemas automatizados de suministro de insulina. La integración de CGM con bombas de insulina permite sistemas de cierre cerrado, mejorando el control glucémico y reduciendo los riesgos hipoglucemia. Aumentar la demanda de sistemas de páncreas artificiales acelera el crecimiento. Los pacientes prefieren dispositivos integrados para comodidad y reducción de la intervención manual. Avances tecnológicos en algoritmos inteligentes y predicción de glucosa impulsada por IA más adopción de combustible. La sensibilización sobre soluciones avanzadas de gestión de la diabetes apoya la expansión. Las políticas de reembolso favorables en América del Norte y Europa refuerzan la penetración del mercado. La expansión en mercados emergentes con crecientes poblaciones diabéticas contribuye al rápido crecimiento. La innovación continua del producto y las colaboraciones estratégicas entre los fabricantes de dispositivos aumentan el impulso del segmento.
• Por Demografía
Sobre la base de la demografía, el mercado continuo de vigilancia de la lubina se centra en la población infantil (≤14 años) y la población de adultos ( " 14 años " ). El segmento de población adulta (con relación14 años) representó la mayor proporción de ingresos del mercado del 68,2% en 2025, atribuida a la alta prevalencia de diabetes tipo 2 entre adultos en todo el mundo. Los estilos de vida, la obesidad y el envejecimiento de la población contribuyen significativamente a aumentar la adopción de dispositivos CGM. Los adultos prefieren cada vez más la vigilancia continua para mejorar la gestión glucémica y la prevención de complicaciones a largo plazo. Los programas de sensibilización sobre la salud en el lugar de trabajo y las recomendaciones médicas también impulsan la demanda. El aumento de la conciencia sanitaria y la adopción de tecnologías utilizables apoyan el crecimiento del segmento. La cobertura de seguro para el cuidado de la diabetes adulta mejora la accesibilidad. La integración tecnológica con teléfonos inteligentes y dispositivos portátiles mejora la comodidad. Las tasas de diagnóstico más altas en adultos refuerzan aún más el dominio.
Se espera que el segmento de población infantil (≤14 años) sea testigo de la CAGR más rápida de 16,4% de 2026 a 2033, impulsada por el aumento de la incidencia de diabetes tipo 1 entre los niños. Los padres prefieren los sistemas CGM en tiempo real para la vigilancia remota y seguridad. La integración con alertas de teléfonos inteligentes y notificaciones de cuidadores admite la adopción. Las iniciativas gubernamentales que promueven la atención de la diabetes pediátrica contribuyen al crecimiento. Los avances tecnológicos han mejorado la comodidad del sensor y reducido la invasividad, haciéndolos adecuados para los niños. Las campañas de sensibilización de las organizaciones sanitarias aumentan aún más la adopción. Las aprobaciones de dispositivos centrados en la pediátrica y la ampliación de la cobertura de reembolso aceleran la penetración del mercado. El aumento de los programas de vigilancia de la salud basados en la escuela también contribuye a la expansión del segmento.
• Por Usuario Final
Sobre la base del usuario final, el mercado se segmenta en Centros de Clínicas y Diagnósticos, Home Care, Clínicas Privadas, Hospitales y Otros. El segmento de Hospitales dominaba el 38,9% de cuota de mercado en 2025, con el apoyo de programas avanzados de gestión de la diabetes y acceso a profesionales sanitarios capacitados. Los hospitales utilizan dispositivos CGM para el monitoreo de glucosa ambulatoria, especialmente en cuidados críticos y unidades quirúrgicas. La disponibilidad de infraestructura de diagnóstico avanzada fomenta la adopción de dispositivos. Aumentar las admisiones hospitalarias relacionadas con las complicaciones de la diabetes exige más demanda. Las políticas de reembolso y los protocolos de atención estructurados refuerzan el uso hospitalario. Los médicos confían en datos CGM para ajustes de tratamiento y optimización de terapia de insulina. Las alianzas estratégicas entre hospitales y fabricantes de dispositivos aumentan la disponibilidad. La creciente investigación clínica sobre sistemas CGM también apoya la dominación.
Se prevé que el segmento Home Care será testigo de la CAGR más rápida del 18,6% de 2026 a 2033, impulsada por la creciente preferencia por la autocontrolación y la gestión remota de la diabetes. Los pacientes adoptan cada vez más dispositivos CGM para el seguimiento diario de la glucosa sin visitas hospitalarias frecuentes. La integración con teléfonos inteligentes, dispositivos utilizables y plataformas de telesalud admite comodidad. Aumentar la conciencia sobre los combustibles proactivos de control de la diabetes demanda. Los modelos favorables de suministro de sensores basados en la suscripción y el reembolso aceleran la adopción. Aumentar la penetración de Internet y la alfabetización digital aumenta la accesibilidad. Las mejoras tecnológicas en los sistemas CGM utilizables apoyan aún más el crecimiento. La expansión de los programas de gestión de enfermedades crónicas basados en el hogar contribuye significativamente a la rápida expansión del segmento
Análisis regional del mercado continuo de seguimiento de los glucosos
- América del Norte dominaba el mercado continuo de monitoreo de glucosa con la mayor cuota de ingresos del 44.8% en 2025, caracterizada por infraestructuras sanitarias avanzadas, marcos fuertes de reembolso, alta conciencia de la diabetes, y la presencia de fabricantes líderes de CGM como Dexcom y Abbott
- Las directrices clínicas bien establecidas y las políticas de cobertura de seguros de la región han apoyado significativamente la adopción de dispositivos entre pacientes diabéticos
- Los avances tecnológicos continuos, incluido el seguimiento de la glucosa en tiempo real, la precisión de los sensores y la conectividad sin costura de los teléfonos inteligentes, han fortalecido aún más el crecimiento del mercado tanto en el hospital como en el hogar
U.S. Continuous Glucose Monitoring Market Insight
El mercado de monitoreo continuo de glucosa de EE.UU. captó la mayor cuota de ingresos en 2025 dentro de Norteamérica, impulsado por la alta prevalencia de diabetes y la rápida adopción de tecnologías avanzadas de monitoreo de glucosa. El fuerte apoyo al reembolso de los beneficiarios públicos y privados, junto con el aumento de la conciencia entre los pacientes respecto de la gestión proactiva de la diabetes, ha acelerado la utilización de la CGM. La adopción es particularmente alta entre las poblaciones diabéticas tipo 1 y dependiente de la insulina tipo 2. Además, características como el intercambio de datos en tiempo real con cuidadores y profesionales de la salud, la integración de los teléfonos inteligentes y la compatibilidad con las bombas de insulina están contribuyendo a una expansión sostenida del mercado en el país.
Europe Continuous Glucose Monitoring Market Insight
Se prevé que el mercado de monitoreo continuo de glucosa en Europa se expanda en un CAGR sustancial durante todo el período previsto, apoyado por políticas de salud favorables gubernamentales, prevalencia creciente de la diabetes y creciente énfasis en la atención preventiva. Los países de toda la región están reforzando las vías de reembolso de los dispositivos CGM, fomentando un acceso más amplio a los pacientes. Aumentar la conciencia sobre el seguimiento continuo de la glucosa y la mejora de los resultados de los pacientes es promover la adopción en los hospitales y entornos de atención a domicilio. Además, la innovación tecnológica y la colaboración entre proveedores de atención médica y fabricantes de dispositivos refuerzan el crecimiento del mercado.
U.K. Continuous Glucose Monitoring Market Insight
Se prevé que el mercado de monitoreo continuo de glucosa en el Reino Unido crecerá en un CAGR notable durante el período de previsión, impulsado por la ampliación del apoyo del Servicio Nacional de Salud (NHS) para la adopción de CGM y las crecientes iniciativas de gestión de la diabetes. El mayor interés en reducir las complicaciones relacionadas con la diabetes y los ingresos hospitalarios es alentar a los proveedores de atención médica a recomendar soluciones de monitoreo de glucosa en tiempo real. Además, se espera que la preferencia de los pacientes por sistemas de vigilancia mínimamente invasivos y utilizables y un mejor acceso mediante programas de reembolso sostenga el crecimiento del mercado en el país.
Germany Continuous Glucose Monitoring Market Insight
Se espera que el mercado de vigilancia continua de la glucosa en Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por una infraestructura sanitaria sólida, una cobertura de seguro médico legal de apoyo y un aumento de la adopción digital de salud. El enfoque de Alemania en tecnologías médicas avanzadas y programas estructurados de gestión de la diabetes está acelerando la penetración de CGM. La creciente aceptación de dispositivos de salud utilizables y el énfasis en las decisiones de tratamiento basadas en datos contribuyen aún más al desarrollo del mercado tanto en entornos clínicos como personales de salud.
Asia-Pacific Continuous Glucose Monitoring Market Insight
El mercado de monitoreo continuo de glucosa en Asia-Pacífico está destinado a crecer en la CAGR más rápida del 14,2% durante el período de previsión, impulsado por la población diabética que aumenta rápidamente, el aumento del gasto sanitario y la mejora del acceso a tecnologías médicas avanzadas en países como China, India y Japón. Ampliar urbanización, estilos de vida sedentarios y cambios dietéticos han aumentado significativamente la incidencia de la diabetes, creando una fuerte demanda de soluciones eficaces de monitoreo de la glucosa. Las iniciativas gubernamentales que promueven el diagnóstico precoz y la gestión de las enfermedades, junto con el aumento de la concienciación sobre el control proactivo de la glucosa, están apoyando aún más el crecimiento regional.
Japan Continuous Glucose Monitoring Market Insight
El mercado de monitoreo continuo de glucosa en Japón está cobrando un impulso constante debido al sistema de salud avanzado del país, el envejecimiento de la población y el fuerte enfoque en la gestión de enfermedades crónicas. El aumento de la prevalencia de la diabetes entre las personas de edad avanzada fomenta la adopción de sistemas de vigilancia continuos que ofrecen comodidad y seguimiento en tiempo real. La sofisticación tecnológica, junto con la preferencia del paciente por dispositivos compactos y precisos, está fomentando una integración más amplia de los sistemas CGM en el cuidado de la diabetes rutinaria.
China Visión continua del mercado de monitoreo de glucosa
El mercado de monitoreo continuo de glucosa en China representó la mayor cuota de ingresos en Asia Pacífico en 2025, atribuida a la creciente población diabética del país, la creciente clase media y la rápida modernización de la infraestructura sanitaria. El aumento de la conciencia sobre la vigilancia continua de la glucosa, junto con la mejora de la asequibilidad y las capacidades de fabricación nacional, está fortaleciendo la penetración del mercado. Los esfuerzos gubernamentales por mejorar la gestión crónica de las enfermedades y la adopción de la salud digital también contribuyen al crecimiento sostenido del mercado de la mutilación genital femenina en China.
Mercado de Monitoreo de Glucos continuos
The Continuous Glucose Monitoring industry is primarily led by well-established companies, including:
•Abbott(U.S.)
Dexcom, Inc. (U.S.)
•Medtronic plc(Irlanda)
• Senseonics Holdings, Inc. (U.S.)
• Roche Holding AG (Suiza)
• Ascensia Diabetes Care Holdings AG (Suiza)
• Insulet Corporation (U.S.)
• Cuidado de la diabetes tándem, Inc. (U.S.)
• Ypsomed AG (Suiza)
• Novo Nordisk A/S (Dinamarca)
• Sanofi S.A. (Francia)
• B. Braun Melsungen AG (Alemania)
• GlySens Incorporated (U.S.)
• Nemaura Medical Inc. (Reino Unido)
• AgaMatrix, Inc. (Estados Unidos)
• LifeScan IP Holdings, LLC (Estados Unidos)
• Terumo Corporation (Japón)
• Arkray, Inc. (Japón)
• MicroTech Medical (China)
• POCTech Co., Ltd. (China)
Últimas novedades en el mercado mundial de seguimiento de los glucosos continuos
- En junio de 2021, Abbott Laboratories anunció la autorización de la FDA para su aplicación FreeStyle Libre 2 iOS, permitiendo a los usuarios recibir alarmas de glucosa en tiempo real directamente en su iPhone sin requerir un dispositivo de lector separado. Este desarrollo mejoró la comodidad del usuario y marcó un paso significativo hacia soluciones de gestión de la diabetes integradas por smartphones
- En diciembre de 2021, Dexcom recibió la aprobación de CE Mark para su Sistema de Monitoreo continuo de Glucos Dexcom G7 en Europa. El G7 introdujo un diseño de sensor todo en uno más pequeño con un tiempo de calentamiento más rápido, mejorando la comodidad del paciente y la facilidad de uso en comparación con las generaciones anteriores
- En agosto de 2022, Abbott Laboratories lanzó el sistema FreeStyle Libre 3 en los Estados Unidos tras la autorización de la FDA. El sistema, reconocido como uno de los sensores CGM más pequeños y más delgados del mundo, proporcionó lecturas de glucosa en tiempo real enviadas directamente a un smartphone cada minuto, fortaleciendo la posición competitiva de Abbott en el mercado global CGM
- En abril de 2023, Medtronic recibió la aprobación de la FDA estadounidense para su sistema MiniMed 780G con sensor Guardian 4, un avanzado sistema híbrido de suministro de insulina de cierre cerrado que integra los datos CGM con ajustes automatizados de insulina. Esta aprobación reforzó la integración de la tecnología CGM con plataformas automatizadas de gestión de la diabetes
- En marzo de 2024, Abbott Laboratories anunció la autorización de la FDA para Lingo y Libre Rio, dos sistemas de monitoreo continuo de glucosa de venta libre construidos en la plataforma FreeStyle Libre. Estos productos ampliaron el acceso a la CGM más allá de los pacientes dependientes de la insulina a mercados más amplios de consumo y bienestar
- En agosto de 2024, Dexcom lanzó Stelo por Dexcom, su primer CGM de venta libre diseñado para adultos con diabetes tipo 2 que no usan insulina. Este movimiento estratégico amplió significativamente el mercado abordable de Dexcom y marcó un hito importante en la adopción CGM de no prescripción
- En octubre de 2024, Senseonics Holdings recibió la aprobación de la FDA de EE.UU. para el Eversense 365 Continuous Glucose Monitoring System, la primera CGM implantable diseñada para durar hasta un año. Esta tecnología implantable de larga duración representó un avance decisivo en la reducción de la frecuencia de sustitución de sensores y la mejora del cumplimiento de la glucosa a largo plazo
- En abril de 2025, Dexcom recibió la aprobación de la FDA para el Sistema de Monitoreo continuo de Glucos de Dexcom G7 de 15 días, prolongando el tiempo de desgaste de los sensores manteniendo altos estándares de precisión. La duración del desgaste más larga tiene como objetivo mejorar la comodidad del paciente y reducir los costos generales del dispositivo por día de uso
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











