


Segmentación del mercado global de secuenciación de ADN y secuenciación de próxima generación, por tipo de producto (instrumentos, consumibles y servicios), aplicación (investigación, diagnóstico, descubrimiento de fármacos, clínica, agricultura e investigación animal), tipo (secuenciación del genoma completo, secuenciación del exoma, secuenciación dirigida), tecnología (secuenciación por síntesis, secuenciación de nanoporos, secuenciación por ligación (SBL), secuenciación de semiconductores iónicos, pirosecuenciación, secuenciación por terminación de cadena, secuenciación en tiempo real de molécula única (SMRT) y otras), plataforma (Sanger, secuenciación de próxima generación, qPCR y otras), usuario final (institutos académicos y centros de investigación, hospitales y clínicas, empresas farmacéuticas y biotecnológicas ): tendencias y pronósticos de la industria hasta 2033.
¿Cuál es el tamaño y visión general del mercado de secuenciación de ADN y de próxima generación
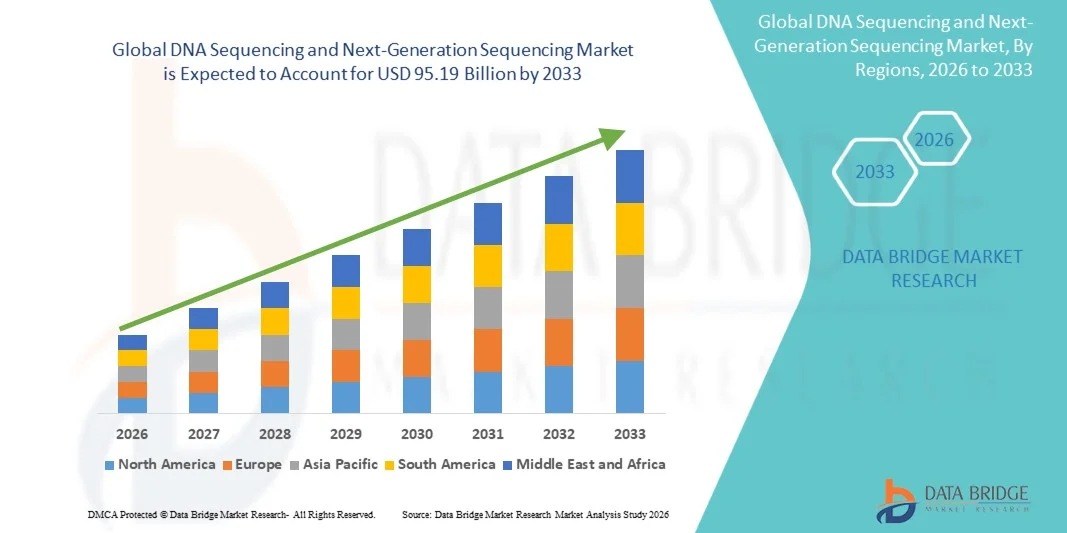
- Según Data Bridge Market Research Analysis, el tamaño del mercado mundial de secuencias de ADN y secuencias de próxima generación se valoró enUSD 26.29 billion in 2025y se espera que alcanceUSD 95.19 billion by 2033, aCAGR of 17.45%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida de los rápidos avances en tecnologías genómicas, la adopción creciente de medicamentos personalizados y las crecientes aplicaciones de secuenciación de ADN en diagnóstico, descubrimiento de drogas e investigación, lo que conduce a una mayor demanda de soluciones de secuenciación de próxima generación (GNS)
- Además, el aumento de las inversiones engenomics research, la expansión de aplicaciones en diagnósticos clínicos, oncología y pruebas de enfermedades infecciosas, y la creciente necesidad de soluciones de secuenciación de alto rendimiento, rentables y precisas están acelerando la captación de tecnologías de secuenciación de ADN y NGS, lo que aumenta significativamente el crecimiento del mercado
Tamaño del mercado
- Global Market Value (2025): 26.29 billion USD
- Valor de mercado previsto (2033): 95.19 millones de dólares EE.UU.
- CAGR prefabricado (2026-2033): 17,45%
¿Cuáles son los principales Takeaways of DNA Sequencing and Next-Generation Sequencing Market
- Soluciones de secuenciación de ADN y NGS Las tecnologías de secuenciación inteligente, que ofrecen análisis genómicos de alto rendimiento y precisión, son componentes cada vez más vitales de la investigación moderna, el diagnóstico clínico y la medicina personalizada debido a su precisión, velocidad e integración mejoradasherramientas bioinformáticas.
- La creciente demanda de secuenciación de ADN y soluciones NGS se alimentan principalmente por la adopción generalizada de la genómica en salud, biotecnología e investigación, el aumento de la prevalencia de trastornos genéticos, y una creciente preferencia por plataformas de secuenciación rentables de alto rendimiento
- América del Norte dominaba el mercado de secuenciación de ADN y secuenciación de próxima generación con la mayor cuota de ingresos del 42,5% en 2025, caracterizada por una infraestructura avanzada de investigación genómica, un alto gasto sanitario y una fuerte presencia de actores clave de la industria. Estados Unidos está experimentando un crecimiento sustancial en instalaciones de secuenciación de ADN, impulsadas por innovaciones de empresas establecidas y startups en medicina de precisión, oncología y genómica de enfermedades infecciosas
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento, con una participación impulsada por CAGR del 28,7% durante el período previsto, debido al aumento de las inversiones en investigación sobre genómica, el aumento de la infraestructura sanitaria y la creciente adopción de tecnologías de SGN en economías emergentes como China y la India
- La plataforma Next-Generation Sequencing (NGS) dominaba el mercado con una cuota de ingresos del 52,3% en 2025, debido a su alto rendimiento, eficiencia en costos y amplia aplicabilidad
Report Scope and DNA Sequencing and Next-Generation Segmentation Market
|
Atributos |
DNA Secuncing and Next-Generation Sequencing Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de secuenciación de ADN y secuenciación de próxima generación
“Demanda creciente de investigación genómica avanzada y medicina personalizada”
- El impulso global para la medicina de precisión y la investigación basada en la genómica está alimentando la adopción de tecnologías de secuenciación de ADN y secuenciación de próxima generación. Estas plataformas permiten a científicos y clínicos identificar mutaciones genéticas, entender mecanismos de enfermedad y tratamientos a medida a los perfiles genéticos de pacientes individuales
- Por ejemplo, en 2025, Illumina, Inc. amplió su plataforma NovaSeq, ofreciendo secuencias de genomas más rápidas a mayor precisión, permitiendo estudios de población a gran escala e investigación de traducción en oncología y enfermedades raras. Estas innovaciones están aumentando la demanda de plataformas NGS en investigación y entornos clínicos
- La conciencia creciente de los trastornos hereditarios, la genómica del cáncer y las terapias personalizadas está impulsando a los hospitales y laboratorios de diagnóstico a integrar tecnologías de secuenciación en la práctica clínica rutinaria. This trend is particularly evident in oncology, where NGS aids in mutation profiling to guide targeted therapies
- Las iniciativas gubernamentales y las asociaciones entre los sectores público y privado también actúan como factores determinantes. Por ejemplo, los Institutos Nacionales de Salud (NIH) de los Estados Unidos han invertido en gran medida en proyectos de investigación genómica como el Programa de Investigación de Todos nosotros, apoyando el uso a gran escala de plataformas NGS en estudios de genómica de la población
- El aumento en el Rciente biofarmacéutico, especialmente en el desarrollo de terapias basadas en genes y diagnósticos moleculares, ha aumentado la necesidad de soluciones de secuenciación de alto rendimiento que pueden acelerar el descubrimiento de drogas y ensayos clínicos
- Aumentar la accesibilidad de las herramientas de bioinformática basadas en la nube permite a los investigadores analizar eficientemente conjuntos de datos genómicos complejos, haciendo que la secuencia de ADN sea más viable tanto para estudios grandes como a pequeña escala
ADN Secuncing and Next-Generation Sequencing Market Dynamics
Conductor
“Expansión en mercados emergentes y aplicaciones clínicas crecientes”
- Las economías emergentes en Asia-Pacífico, América Latina y el Oriente Medio presentan oportunidades lucrativas debido al aumento del gasto sanitario, la mejora de la infraestructura y la sensibilización de las soluciones sanitarias basadas en la genómica
- Por ejemplo, BGI Genomics ha establecido múltiples centros de secuenciación de alto rendimiento en China y la India, ofreciendo soluciones asequibles de secuenciación y apoyando iniciativas nacionales de investigación. Esta expansión está disminuyendo los costos y mejorando la penetración del mercado en estas regiones
- Las crecientes aplicaciones de secuenciación de ADN en oncología, diagnóstico de enfermedades raras, detección prenatal y neonatal, y vigilancia de enfermedades infecciosas están impulsando el crecimiento del mercado. Los hospitales y clínicas están adoptando el NGS como herramienta de diagnóstico rutinaria, permitiendo la detección temprana y las intervenciones personalizadas
- Las colaboraciones entre empresas de secuenciación y empresas farmacéuticas están creando nuevas vías para la medicina de precisión y el diagnóstico de compañeros. Por ejemplo, Roche y Foundation Medicine se han asociado para proporcionar perfiles genómicos integrales para terapias de cáncer dirigidas
- La integración del NGS en estudios epidemiológicos y de salud poblacional a gran escala ofrece oportunidades adicionales. Los países que invierten en proyectos nacionales de genoma están aumentando la demanda de plataformas de secuenciación para generar y analizar datos genéticos a nivel de población
- Aumentar la disponibilidad de instrumentos portátiles y de secuenciación de bancadas, como la MinION de Oxford Nanopore, ofrece soluciones flexibles para laboratorios clínicos, instalaciones de investigación y estudios basados en el campo, abriendo mercados previamente inaccesibles debido a limitaciones de costo o infraestructura
- Se prevé una expansión en las aplicaciones académicas de investigación y ensayos clínicos para impulsar aún más el crecimiento, ya que más estudios utilizan NGS para acelerar el descubrimiento de biomarcadores, validar nuevos tratamientos terapéuticos y permitir enfoques de medicina de precisión a nivel mundial
Restraint/Challenge
“High Cost of Sequencing Platforms and Limited Skilled Workforce”
- A pesar de los avances tecnológicos, la alta inversión inicial necesaria para los instrumentos, reactivos y límites de mantenimiento de la adopción entre laboratorios clínicos más pequeños e instituciones de mercado emergente
- Por ejemplo, el costo de secuenciar un único genoma humano utilizando plataformas de alto rendimiento como PacBio Sequel II todavía puede superar decenas de miles de dólares, lo que lo hace prohibitivo para instalaciones de investigación con conocimiento del presupuesto
- Un reto importante es la escasez de profesionales capacitados, incluyendo biólogos moleculares, bioinformáticos y consejeros genéticos, que son esenciales para secuenciar operación, análisis de datos e interpretación
- La complejidad de gestionar grandes conjuntos de datos genómicos requiere una sólida infraestructura computacional y experiencia en tuberías bioinformáticas, creando barreras para instalaciones sin equipos dedicados de TI y genómicas
- Las preocupaciones normativas y éticas relativas a la privacidad de los datos genómicos también plantean problemas, ya que el cumplimiento de directrices como HIPAA (EE.UU.) o GDPR (Europa) requiere sistemas seguros de manejo y almacenamiento de datos, aumentando los costos operacionales
- Los obstáculos adicionales incluyen la variabilidad en las políticas de reembolso para el diagnóstico basado en secuencias en diferentes regiones, lo que puede limitar la adopción clínica a pesar de la utilidad probada en la gestión de enfermedades
¿Cómo se aumenta el mercado de secuenciación de ADN y secuenciación de próxima generación
El mercado se segmenta sobre la base del tipo de producto, aplicación, tipo de secuenciación, tecnología, plataforma y usuario final.
• Por tipo de producto
Sobre la base del tipo de producto, el mercado de secuenciación de ADN y secuenciación de próxima generación se segmenta en Instrumentos, Consumibles y Servicios. El segmento Instruments dominó la mayor cuota de ingresos del mercado del 45,6% en 2025, impulsada por la adopción de plataformas de secuenciación de alto rendimiento en laboratorios clínicos y de investigación. Los instrumentos proporcionan alta precisión, escalabilidad y rendimiento, haciéndolos críticos para estudios de genómica. Hospitales, farmacéuticas y biotecnológicas priorizan la adquisición de secuenciadores avanzados. Los institutos académicos amplían la infraestructura para la investigación de biología molecular y genómica. Las innovaciones tecnológicas y los diseños compactos mejoran la usabilidad. Las redes de servicio fuertes aumentan la fiabilidad de los instrumentos. La financiación gubernamental y las inversiones privadas aumentan las adquisiciones. La integración con estudios multiomicos apoya el crecimiento. La continua adopción de nuevos instrumentos impulsa la adopción. El segmento se beneficia del aumento de la financiación mundial de la investigación. En general, los instrumentos siguen siendo el tipo de producto dominante.
Se espera que el segmento Consumables sea testigo de la CAGR más rápida del 17,3% de 2026 a 2033, alimentada por demanda recurrente de reactivos, kits y secuencia de consumibles. Los consumados son esenciales para el funcionamiento de instrumentos de secuenciación y permiten experimentos de alto rendimiento. Aumentar aplicaciones en diagnóstico, descubrimiento de drogas y genómica agrícola aumenta el consumo. Los laboratorios requieren un suministro continuo de reactivos de alta calidad. La expansión de los proyectos de secuenciación en las regiones emergentes contribuye al crecimiento. Las mejoras tecnológicas en los kits aumentan la precisión y la eficiencia. La demanda en tuberías farmacéuticas acelera aún más la adopción. Los consumados son rentables para experimentos repetidos. El crecimiento es apoyado por el aumento de la investigación y los ensayos clínicos. Los protocolos estandarizados aumentan la adopción de diagnósticos y R plagaD. En general, los consumibles emergen como el segmento de mayor crecimiento.
• Por aplicación
Sobre la base de la aplicación, el mercado se segmenta en Investigación, Diagnóstico, Descubrimiento de Drogas, Clínica y Agricultura & Investigación Animal. El segmento de Investigación mantuvo la mayor cuota de ingresos del mercado del 48,2% en 2025, impulsada por crecientes iniciativas de genómica, programas financiados por el gobierno e investigación académica en biología molecular. Universidades y centros de investigación invierten fuertemente en instrumentos de secuenciación y consumibles. La colaboración con las empresas de biotecnología acelera la adopción. Financiar programas y subvenciones apoyan aún más la secuencia centrada en la investigación. La secuenciación proporciona información sobre la función genética, los mecanismos de enfermedad y el desarrollo personalizado de la medicina. La alta demanda de multiomics y genómica de la población impulsa el crecimiento. Las iniciativas educativas promueven la capacitación del NGS. En general, la investigación domina como la aplicación líder.
Se espera que el segmento Diagnóstico sea testigo de la CAGR más rápida del 18,1% del 2026 al 2033, impulsada por la adopción de secuencias para pruebas genéticas, identificación patógena y planificación personalizada del tratamiento. Los hospitales y laboratorios clínicos implementan cada vez más NGS para la detección temprana de enfermedades. La creciente incidencia de trastornos genéticos y enfermedades infecciosas apoya la adopción. Las aprobaciones reglamentarias y la cobertura de seguros aumentan la accesibilidad. La integración con los flujos de trabajo clínicos mejora los resultados del paciente. El énfasis en la medicina de precisión y la demanda de combustibles farmacogenomicos. Las aplicaciones de diagnóstico se expanden en oncología y pruebas de enfermedades raras. La adopción rápida en las regiones emergentes contribuye al crecimiento. En general, el diagnóstico emerge como la aplicación de mayor crecimiento.
• Tipo de secuenciación
Sobre la base del tipo, el mercado se segmenta en la secuenciación completa del genoma, la secuenciación del exoma y la secuenciación dirigida. La mayor parte de los ingresos del 46,7% en 2025, con el apoyo de la capacidad de análisis genómico integral. WGS es ampliamente utilizado en investigación, diagnóstico clínico y genómica de la población. Aumentar proyectos en medicina personalizada y adopción de apoyo oncológico. Las reducciones de costos y los avances tecnológicos aumentan la accesibilidad. Los segmentos de secuenciación exomada y dirigida están ganando tracción para aplicaciones enfocadas. Los laboratorios académicos, clínicos e industriales dependen de los GT para un análisis detallado. La integración con herramientas de bioinformática mejora la interpretación de datos. Government and private research funding accelerates WGS adoption. En general, el GT sigue siendo dominante en estudios a gran escala.
Se espera que la secuenciación dirigida sea testigo de la CAGR más rápida de 16,9% de 2026 a 2033, alimentada por paneles de cáncer, pruebas de enfermedades raras y farmacogenomía. Su eficacia en función de los costos y el análisis centrado se adaptan a los flujos de trabajo clínicos y de descubrimiento de drogas. La adopción creciente en el diagnóstico apoya la expansión. Aumentar la financiación de la investigación y las iniciativas genómicas impulsan el crecimiento. Los paneles de secuenciación focalizados reducen el tiempo y el coste del procesamiento. En general, el secuenciado objetivo emerge como el segmento de tipo de crecimiento más rápido.
• Por tecnología
Sobre la base de la tecnología, el mercado de secuenciación de ADN y secuenciación de próxima generación se segmenta en secuenciación por síntesis, secuenciación de Nanopore, secuenciación por ligación (SBL), secuenciación de semiconductores Ion, secuenciación de pirosequencing, secuenciación de terminación de cadena, secuenciación en tiempo real único (SMRT), y otros. El segmento de secuenciación por síntesis dominaba el mercado con una cuota de ingresos del 44.8% en 2025. Su dominio se atribuye a su alta precisión, escalabilidad y capacidad para procesar múltiples muestras simultáneamente, lo que aumenta la productividad del laboratorio. Ampliamente adoptado en los flujos de trabajo de secuenciación de próxima generación, soporta diversas aplicaciones, incluyendo investigación, diagnóstico clínico y desarrollo farmacéutico. Los avances tecnológicos han mejorado las longitudes de lectura, reducido los errores y mayor reproducibilidad. La integración con sistemas automatizados facilita aún más la adopción en grandes institutos académicos y de investigación. La secuenciación de alto rendimiento y la eficiencia del flujo de trabajo hacen que sea adecuado para estudios multimuestras y en escala poblacional. El secuenciado por Synthesis también se beneficia de un sólido soporte de software para el análisis de datos. Las instituciones lo prefieren para estudios genómicos estandarizados y a gran escala. Su versatilidad entre genómica, transcripcionómica y epigenética garantiza una demanda continua. El segmento se ha convertido en la columna vertebral de los modernos laboratorios de secuenciación.
Se espera que el segmento de secuenciación de Nanopore sea testigo de la CAGR más rápida de 17,5% de 2026 a 2033, impulsada por su portabilidad, análisis rápido en tiempo real y aplicaciones desplegables en el campo. Los dispositivos Nanopore permiten secuenciar fuera de la configuración tradicional del laboratorio, facilitando diagnósticos in situ y estudios epidemiológicos. Su capacidad para secuenciar largamente mejora el montaje del genoma y la detección de variantes estructurales. Los menores costos de capital y las necesidades mínimas de infraestructura aceleran la adopción en las regiones emergentes. La salida de datos en tiempo real permite tomar decisiones más rápidas en aplicaciones clínicas y de investigación. La creciente demanda en la genómica ambiental, el monitoreo de enfermedades infecciosas y la investigación clínica alimenta la expansión del mercado. Las interfaces fáciles de usar y los flujos de trabajo simplificados atraen laboratorios a pequeña escala y unidades de investigación móvil. Las innovaciones tecnológicas siguen reduciendo las tasas de error y mejorando el rendimiento. Aumentar las colaboraciones con empresas de biotecnología e institutos de investigación apoyan el crecimiento del mercado. En general, Nanopore Sequencing está transformando rápidamente aplicaciones portátiles y de secuenciación en tiempo real en todo el mundo.
• Plataforma
Sobre la base de la plataforma, el mercado se segmenta en Sanger, Next-Generation Sequencing (NGS), qPCR y Otros. La plataforma Next-Generation Sequencing (NGS) dominaba el mercado con una cuota de ingresos del 52,3% en 2025, debido a su alta rentabilidad, eficiencia en costos y amplia aplicabilidad. NGS permite la investigación genómica a gran escala, el diagnóstico clínico y el descubrimiento de drogas con giro rápido. Su capacidad para procesar múltiples muestras reduce simultáneamente los costos de secuenciación por base. Los investigadores y hospitales favorecen a los NGS para la genómica de la población, la medicina de precisión y terapias dirigidas. La integración con oleoductos bioinformáticos facilita un análisis integral de datos. NGS admite estudios de genoma completo, exoma y secuenciación dirigida, lo que lo hace versátil para diversas aplicaciones clínicas y de investigación. La escalabilidad y adaptabilidad de la plataforma atraen a los usuarios finales académicos, clínicos y farmacéuticos. La secuenciación sanguínea sigue siendo para la validación o estudios a pequeña escala, pero NGS domina las operaciones a escala empresarial. Las mejoras tecnológicas en curso garantizan una adopción sostenida. En general, NGS es la plataforma de secuenciación más implementada a nivel mundial.
También se espera que la plataforma NGS sea testigo de la CAGR más rápida de 16,8% de 2026 a 2033, impulsada por la expansión de la genómica clínica, las iniciativas de medicina personalizada y la secuencia de alto rendimiento rentable. El aumento de la inversión en investigación de la genómica y los combustibles farmaceuticos R plagaD de rápida adopción. Aumentar la demanda de detección temprana de enfermedades, descubrimiento de biomarcadores y terapias dirigidas promueve el crecimiento. Mejorar el software y la automatización de análisis de datos mejorar la eficiencia y reducir el tiempo de rotación. Los mercados emergentes están adoptando rápidamente NGS debido a la accesibilidad y la reducción de los costos operacionales. La integración con estudios multiomicos amplía las aplicaciones. Mejoras continuas en la reducción de la química y la utilización de instrumentos apoyan una adopción más rápida. En general, NGS sigue siendo la plataforma dominante y de crecimiento más rápido simultáneamente.
• Por usuarios finales
Sobre la base de los usuarios finales, el mercado se centra en Institutos Académicos y Centros de Investigación, Hospitales y Clínicas, y Empresas Farmacéuticas y Biotecnológicas. El segmento de Institutos Académicos e Centros de Investigación dominaba una proporción de ingresos del 50,1% en 2025, debido a las extensas actividades de investigación sobre genómica, iniciativas financiadas por el gobierno y colaboraciones con la industria. Estos institutos invierten fuertemente en instrumentos de secuenciación, consumibles y servicios para avanzar en estudios genéticos, biología molecular y multiómicos. La secuenciación de alto rendimiento permite la investigación a gran escala, la genómica de la población y los estudios epidemiológicos. Los institutos académicos se benefician del acceso a subvenciones, fondos e instalaciones especializadas, fomentando la adopción de tecnologías de vanguardia. Las asociaciones con empresas farmacéuticas y biotecnológicas aceleran aún más el uso. Priorizan flujos de trabajo amplios de secuenciación, análisis de datos sólidos y reproducibilidad. La expansión de los programas de investigación en las regiones emergentes apoya el dominio del mercado. La integración con plataformas bioinformáticas mejora la interpretación de datos y la eficiencia de la investigación. En general, los institutos académicos son los principales usuarios finales a nivel mundial.
Se espera que el segmento de Empresas Farmacéuticas y Biotecnológicas sea testigo de la CAGR más rápida del 17,9% de 2026 a 2033, impulsada por la creciente aplicación de secuenciación en el descubrimiento de drogas, el desarrollo biológico y la medicina de precisión. La demanda de terapéuticas impulsadas por la genómica, validación de objetivos y planificación personalizada del tratamiento acelera la adopción. La secuenciación de alto rendimiento admite ensayos clínicos y preclínicos. Las colaboraciones estratégicas con institutos académicos y CRO aumentan la adopción de secuencias. Las inversiones en diagnósticos moleculares, descubrimiento de biomarcadores y terapéuticas de precisión promueven el crecimiento. Los nuevos centros de biotecnología amplían globalmente su infraestructura de secuenciación. La automatización y los flujos de trabajo avanzados mejoran la eficiencia operacional y reducen los costos. El segmento de flema y biotecnología está aumentando rápidamente su presencia de mercado en todas las regiones mundiales.
¿Qué región posee la mayor parte del mercado de secuenciación de ADN y secuenciación de próxima generación
- América del Norte dominaba el mercado de secuenciación de ADN y secuenciación de próxima generación con la mayor cuota de ingresos del 42,5% en 2025, caracterizada por una infraestructura avanzada de investigación genómica, alto gasto sanitario y una fuerte presencia de actores clave de la industria
- Estados Unidos está experimentando un crecimiento sustancial en instalaciones de secuenciación de ADN, impulsadas por innovaciones de empresas establecidas y startups en medicina de precisión, oncología y genómica de enfermedades infecciosas
- La adopción de la región está respaldada por fuertes inversiones en investigación clínica, iniciativas gubernamentales para proyectos de genoma a gran escala, y el creciente enfoque en medicina personalizada, que requieren plataformas de secuenciación de alto rendimiento para un análisis genético preciso
US DNA Sequencing and Next-Generation Sequencing Market Insight
El mercado de secuenciación de ADN de EE.UU. y secuenciación de próxima generación representó la mayor parte de América del Norte en 2025, impulsado por instalaciones de investigación genómica de vanguardia, aumento de aplicaciones clínicas e integración de secuenciación en oncología, diagnóstico de enfermedades raras y detección prenatal. Las crecientes inversiones en diagnósticos moleculares, junto con el creciente número de iniciativas de medicina de precisión y colaboraciones entre empresas biotecnológicas e instituciones de investigación, están impulsando la expansión del mercado. Además, programas gubernamentales como losNIH Todos nosotros Programa de Investigaciónestán acelerando el uso de tecnologías de secuenciación para estudios de genómica de la población.
Europa DNA Secuncing and Next-Generation Sequencing Market Insight
Se proyecta que el mercado europeo de secuenciación de ADN y secuenciación de próxima generación se expanda en un notable CAGR durante el período de previsión, apoyado por sistemas sanitarios sólidos, aumentando R plagaD en genómica y fondos gubernamentales favorables para el diagnóstico molecular. Países como Alemania, Francia y el Reino Unido están adoptando tecnologías de secuenciación en la genómica del cáncer y la vigilancia de enfermedades infecciosas. El creciente énfasis en la medicina personalizada, junto con la presencia de centros biotecnológicos bien establecidos, está impulsando la adopción clínica y de investigación en toda la región.
U.K DNA Sequencing and Next-Generation Sequencing Market Insight
Se espera que el mercado de secuenciación de ADN y secuenciación de próxima generación crezca constantemente durante el período previsto, alimentado por la iniciativa nacional de medicina de precisión y el creciente uso de secuenciación genómica en entornos clínicos. La adopción de secuencias de próxima generación está siendo fomentada por asociaciones entre proveedores de atención médica, instituciones de investigación y empresas de biotecnología, facilitando aplicaciones en oncología, investigación de enfermedades raras y pruebas genéticas prenatales. El enfoque creciente en la investigación académica y los ensayos clínicos también contribuye a la expansión del mercado.
Alemania ADN Secuncing and Next-Generation Sequencing Market Insight
Alemania mercado de secuenciación de ADN y secuenciación de próxima generación es testigo de un crecimiento significativo en el mercado de secuenciación de ADN y NGS, impulsado por fuertes inversiones en infraestructura de investigación genómica, laboratorios tecnológicamente avanzados y el creciente uso de secuenciación para fines diagnósticos y terapéuticos. El enfoque del país en la innovación en la salud, la integración de la genómica en la práctica clínica y las asociaciones público-privadas están creando oportunidades sustanciales para los jugadores del mercado.
Asia-Pacific DNA Sequencing and Next-Generation Sequencing Market Insight
Se espera que el mercado de secuenciación de ADN de Asia y el Pacífico y secuenciación de próxima generación crezca en el CAGR más rápido del 28,7% entre 2026 y 2033, impulsado por el aumento de las inversiones en investigación genómica, la ampliación de la infraestructura sanitaria y la creciente demanda de medicina de precisión en economías emergentes como China, India y Japón. El enfoque cada vez mayor de la región en la vigilancia de las enfermedades infecciosas, las iniciativas de genoma respaldadas por el gobierno y la presencia de soluciones de secuenciación rentables están facilitando la adopción rápida a través de la investigación y la configuración clínica.
Japón ADN Secuncing and Next-Generation Sequencing Market Insight
Japón mercado de secuenciación de ADN y secuenciación de próxima generación está experimentando un crecimiento constante en el mercado de secuenciación de ADN debido a la alta inversión en tecnologías avanzadas de salud, un fuerte enfoque en medicina de precisión, y la creciente adopción de NGS en oncología e investigación de enfermedades raras. El apoyo del Gobierno a la investigación y colaboración en materia de genómica entre los actores académicos e industriales está fortaleciendo aún más la expansión del mercado. La población envejecida también está impulsando la demanda de diagnóstico genético avanzado y terapias personalizadas.
China DNA Secuncing and Next-Generation Sequencing Market Insight
El mercado de secuenciación de ADN de China y secuenciación de próxima generación representaba la mayor parte del mercado de Asia y el Pacífico en 2025, apoyado por la rápida urbanización, las iniciativas gubernamentales para la investigación de la genómica y el aumento de las inversiones sanitarias. El país está adoptando cada vez más tecnologías NGS en diagnósticos clínicos, genómica de la población y programas de medicina de precisión. La expansión de las empresas nacionales de secuenciación y el desarrollo de plataformas rentables están mejorando la accesibilidad y la asequibilidad, impulsando el crecimiento del mercado.
¿Cuáles son las mejores empresas del mercado de secuenciación de ADN y secuenciación de próxima generación
La industria de secuenciación de ADN y secuenciación de próxima generación está dirigida principalmente por empresas bien establecidas, incluyendo:
- Illumina(U.S.)
- Thermo Fisher Scientific(U.S.)
- BGI Genomics(China)
- Pacific Biosciences(U.S.)
- Oxford Nanopore Technologies (U.K.)
- QIAGEN (Alemania)
- Roche (Suiza)
- Agilent Technologies (U.S.)
- PerkinElmer (U.S.)
- GenapSys (U.S.)
- Novogene (China)
- Singlera Genomics (China)
- Element Biosciences (U.S.)
- Guardant Health (U.S.)
- NanoString Technologies (Estados Unidos)
- Bio-Rad Laboratories (U.S.)
- Takara Bio (Japón)
- MGI Tech (China)
- Sophia Genetics (Suiza)
- DNA Genotek (Canadá)
¿Cuáles son los últimos desarrollos en el mercado de secuenciación de ADN y secuenciación de próxima generación
- En junio de 2023, Illumina anunció el lanzamiento de una nueva red neuronal de secuencia genómica diseñada para acelerar la interpretación de datos genómicos e integrar la IA en secuencias de trabajo, marcando un paso importante hacia la combinación de aprendizaje automático con secuenciación de ADN de alto rendimiento
- En mayo de 2023, Revvity (anteriormente PerkinElmer Life Sciences & Diagnostics) inició operaciones tras su spin-out corporativo, posicionandose para ampliar las aplicaciones globales de secuenciación de ADN, incluyendo los flujos de trabajo de detección y multiómicos recién nacidos, como parte de su estrategia para impulsar las tecnologías NGS en uso clínico más amplio
- En julio de 2025, los científicos publicaron el mapa genoma humano más completo utilizando tecnologías avanzadas de secuenciación de ADN de larga data, secuenciando más de 1.000 genomas en alta integridad y revelando regiones estructurales previamente ocultas del genoma humano, un hito que refleja el importante progreso tecnológico en la secuencia de resolución y capacidad
- En diciembre de 2025, líderes de la industria, entre ellos Illumina, Oxford Nanopore, Roche y MGI, anunciaron nuevas huellas en centros emergentes de genómica en Oriente Medio y Asia Meridional, estableciendo nuevas asociaciones y capacidad local de secuenciación para apoyar iniciativas genómicas a escala poblacional y la adopción clínica de tecnologías NGS
- En septiembre de 2025, Element Biosciences presentó litigios antimonopolios y patentes contra Illumina, alegando prácticas monopolísticas y violación de patentes en el mercado de secuenciación de genes, un importante desarrollo legal que destaca tensiones competitivas y disputas IP dentro del paisaje NGS
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











