


Segmentación del mercado global de guerra electrónica por plataforma (aérea, terrestre, naval y espacial), capacidad (soporte electrónico, ataque electrónico y protección electrónica), producto (equipo y soporte operativo), uso final (OEM y actualización): tendencias de la industria y pronóstico hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de guerra electrónico
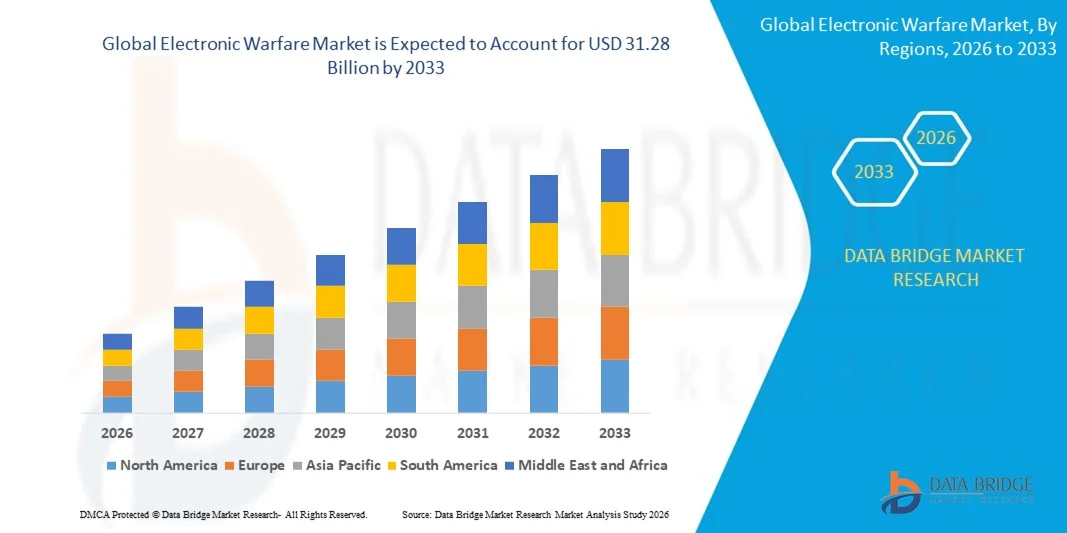
- Según el Análisis de la Investigación del Mercado del Puente de Datos, el tamaño del mercado mundial de guerra electrónica se valoró enUSD 22.66 billion in 2025y se espera que alcanceUSD 31.28 billion by 2033, aCAGR of 4.11%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por la creciente demanda de sistemas avanzados de defensa, aumentando las fuerzas militaresmodernizaciónprogramas y la creciente adopción de tecnologías electrónicas de contramedidas y ataques electrónicos
- Además, las tensiones geopolíticas y la necesidad de una mayor conciencia de la situación de los campos de batalla están impulsando inversiones en soluciones de guerra electrónicas
Tamaño del mercado
- Valor mundial del mercado (2025):USD 22.66 billion
- Valor de mercado esperado (2033):USD 31.28 billion
- CAGR prefabricado (2026–2033):4.11%
Análisis electrónico del mercado de guerra
- El mercado está presenciando avances tecnológicos significativos, incluyendo sistemas de guerra electrónica impulsados por IA, componentes miniaturizados y plataformas de defensa integradas
- Aumentar las colaboraciones entre contratistas de defensa y gobiernos están fomentando la innovación y el desarrollo de capacidades de guerra electrónica de próxima generación
- América del Norte dominaba el mercado de la guerra electrónica con la mayor cuota de ingresos del 36,75% en 2025, impulsada por el aumento de los programas de modernización de la defensa, las inversiones militares estratégicas y la alta adopción de sistemas avanzados de EW
- Se espera que la región de Asia y el Pacífico sea testigo de la tasa de crecimiento más alta del mundoguerra electrónicamercado, impulsado por el aumento de los presupuestos de defensa, la modernización de las plataformas militares y el aumento de la adopción de tecnologías avanzadas de EW en países clave como China, Japón e India
- El segmento aéreo mantuvo la mayor cuota de ingresos del mercado en 2025, impulsada por la amplia integración de sistemas EW en aviones de combate, aviones de transporte y drones para la detección de amenazas, ataque electrónico e inteligencia de señales. Airborne EW solutions offer high mobility, real-time situational awareness, and multi-domain operational support, making them a preferred for military forces globally
Report Scope and Electronic Warfare Market Segmentation
|
Atributos |
Electronic Warfare Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de la guerra electrónica
Demanda creciente para sistemas avanzados de defensa y contramedidas
- El enfoque cada vez mayor en la modernización de las capacidades militares está dando forma significativa al mercado de la guerra electrónica, ya que las organizaciones de defensa priorizan cada vez más los sistemas que proporcionan mayor detección de amenazas, conciencia de la situación y capacidades de ataque electrónico. Los sistemas avanzados de EW están ganando tracción debido a su capacidad de proteger activos, interrumpir las comunicaciones de adversarios y mejorar la eficacia del campo de batalla, fortalecer la adopción a través de plataformas aéreas, terrestres y navales de defensa
- El aumento de la conciencia sobre la seguridad nacional, las amenazas cibernéticas y los conflictos regionales ha acelerado la demanda de soluciones de guerra electrónicas en los sectores de defensa y aeroespacial. Los gobiernos y las agencias militares están invirtiendo activamente en sistemas avanzados de radar, interferencia y vigilancia electrónica, impulsando colaboraciones entre contratistas de defensa y proveedores de tecnología para desarrollar soluciones de próxima generación
- Las tendencias tecnológicas de modernización están influyendo en las decisiones de adquisición, y las fuerzas militares hacen hincapié en los sistemas de EW habilitados por AI, las operaciones centradas en la red y las plataformas de ataque y protección electrónicas integradas. Estos factores están ayudando a los países a mejorar la preparación de la defensa, al tiempo que impulsan la adopción de capacidades interoperables de guerra electrónica multidominio
- Por ejemplo, en 2024, Lockheed Martin en los EE.UU. y Rheinmetall en Alemania amplió sus carteras de guerra electrónica introduciendo soluciones de interferencia por radar impulsadas por AI y contramedidas electrónicas para plataformas aéreas y navales. Estos lanzamientos fueron en respuesta a las crecientes necesidades de modernización de la defensa mundial, con despliegue en flotas militares, ejercicios de entrenamiento y colaboraciones internacionales
- Si bien la demanda de sistemas de guerra electrónica está creciendo, la expansión sostenida del mercado depende de capacidades continuas de integración avanzada, y el mantenimiento de la fiabilidad operacional en escenarios complejos de combate. Los fabricantes también se centran en mejorar la escalabilidad,interoperabilidad, y desarrollo de soluciones innovadoras que equilibran el costo, la eficiencia y la superioridad tecnológica para una adopción más amplia
Dinámica del Mercado de Guerra Electrónica
Conductor
creciente demanda de capacidades avanzadas de defensa y contramedidas electrónicas
- El aumento de las inversiones en la modernización de la defensa y los programas de seguridad nacional son un importante motor del mercado de guerra electrónica. Los gobiernos están adquiriendo cada vez más sistemas que proporcionan ataques electrónicos, protección y capacidad de apoyo para aumentar la eficacia operacional y las ventajas estratégicas
- Ampliar aplicaciones en defensa aérea, operaciones navales y vigilancia de campo de batalla están influenciando el crecimiento del mercado. Los sistemas de EW ayudan a detectar, perturbar y neutralizar las amenazas manteniendo la comunicación y la conciencia de la situación, permitiendo que las fuerzas militares respondan a situaciones de combate cambiantes
- Los contratistas de Defensa están promoviendo activamente las soluciones EW mediante demostraciones tecnológicas, exposiciones internacionales de defensa y asociaciones estratégicas. Estos esfuerzos están respaldados por el aumento de los presupuestos de defensa, los conflictos regionales y la creciente necesidad de soluciones integradas y habilitadas para inteligencia artificial para proteger activos y personal
- For instance, in 2023, Northrop Grumman in the U.S. and Thales in France reported increased inclusion of AI-enabled electronic war capabilities in aircraft and naval systems. Esta expansión siguió el aumento de las preocupaciones de seguridad mundial y los programas de modernización, impulsando adquisiciones reiteradas y contratos estratégicos a largo plazo
- Aunque la creciente modernización de la defensa y las tendencias de mitigación de amenazas electrónicas apoyan el crecimiento, la adopción más amplia depende de la optimización de costos, las aprobaciones reglamentarias y la integración avanzada con las plataformas militares existentes. La inversión en IA, el procesamiento de señales y el diseño interoperable del sistema será fundamental para satisfacer la demanda mundial y mantener una ventaja competitiva
Restraint/Challenge
Costos altos y requisitos de integración compleja
- El costo relativamente alto de los sistemas de guerra electrónica en comparación con la defensa convencionaltecnologíasSigue siendo un reto fundamental, limitando la adopción entre las fuerzas militares con restricciones presupuestarias. Los componentes avanzados y la capacitación especializada contribuyen a costos elevados del programa
- La complejidad operacional y los problemas de integración también restringen el crecimiento del mercado, ya que los sistemas EW deben ser compatibles con múltiples plataformas, redes de comunicaciones y equipos heredados. Esto requiere experiencia especializada y pruebas extensas para garantizar la fiabilidad y eficacia en escenarios reales
- La cadena de suministro y los problemas de dependencia tecnológica impactan la expansión del mercado, ya que los componentes a menudo requieren la contratación de proveedores certificados de defensa con estrictos estándares de cumplimiento. Las complejidades logísticas y de mantenimiento aumentan los costos operacionales y los plazos de despliegue
- Por ejemplo, en 2024, las agencias de defensa de Asia sudoriental y América Latina informaron de una adopción más lenta de plataformas avanzadas de guerra electrónica debido a limitaciones presupuestarias, requisitos complejos de integración del sistema y falta de personal capacitado. These factors prompted phased procurement plans and selective deployment across key units
- Para superar estos desafíos será necesario una producción eficiente en función de los costos, marcos de integración sólidos y programas de capacitación centrados para los operadores militares. La colaboración con los gobiernos, los integradores de defensa y los proveedores de tecnología puede ayudar a desbloquear el potencial de crecimiento a largo plazo. Además, el desarrollo de soluciones modulares, escalables e interoperables de EW será esencial para la adopción generalizada
Ámbito de mercado de guerra electrónico
El mercado se segmenta sobre la base de plataforma, capacidad, producto y uso final.
- By Platform
Sobre la base de la plataforma, el mercado de la guerra electrónica se segmenta en el espacio aéreo, terrestre, naval y aéreo. El segmento aéreo mantuvo la mayor cuota de ingresos del mercado en 2025, impulsada por la amplia integración de sistemas EW en aviones de combate, aviones de transporte y drones para la detección de amenazas, ataque electrónico e inteligencia de señales. Las soluciones Airborne EW ofrecen alta movilidad, conciencia de la situación en tiempo real y apoyo operacional multidominio, lo que les convierte en una opción preferida para las fuerzas militares a nivel mundial.
Se espera que el segmento naval sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento del despliegue de sistemas de guerra electrónicos en buques de guerra, submarinos y buques de patrulla. Las plataformas navales EW están ganando tracción debido a la creciente necesidad de protección de amenazas marítimas, comunicaciones seguras y capacidades de contramedida electrónica, mejorando la seguridad operacional y la defensa estratégica en las flotas navales globales.
- Por Capacidad
Sobre la base de la capacidad, el mercado se segmenta en apoyo electrónico, ataque electrónico y protección electrónica. El segmento de apoyo electrónico ocupó la mayor parte en 2025 debido a la creciente demanda de detección de amenazas, alerta por radar y sistemas de inteligencia de señalización que aumentan la conciencia de la situación y la adopción de decisiones durante las operaciones militares.
Se espera que el segmento de ataque electrónico registre el crecimiento más rápido de 2026 a 2033, impulsado por el aumento de las inversiones en tecnologías de interferencia, engaño y EW ofensivas que pueden perturbar las comunicaciones enemigas y los sistemas de radar, proporcionando ventaja táctica en la guerra moderna.
- Por producto
Sobre la base del producto, el mercado se divide en equipo y apoyo operacional. El segmento de equipo mantuvo la mayor cuota de mercado en 2025, apoyada por el aumento de la demanda de hardware EW como martillos, receptores y sistemas integrados de inteligencia de señales para plataformas aéreas, terrestres y navales.
Se prevé que el segmento de apoyo operacional será testigo de la tasa de crecimiento más rápida durante el período 2026–2033, alimentada por la adopción de programas informáticos, capacitación y servicios de simulación que mejoran el desempeño del sistema, optimicen las estrategias de despliegue y proporcionen preparación para misiones en todas las fuerzas de defensa.
- Por fin de uso
Sobre la base del uso final, el mercado se segmenta en OEM y la mejora. El segmento OEM celebró la mayor parte en 2025, impulsada por la producción de sistemas EW integrados en nuevas plataformas militares y equipos avanzados de defensa.
Se espera que la serie de sesiones de mejora sea testigo del crecimiento más rápido de 2026 a 2033, debido a las iniciativas de modernización de los activos militares existentes y a la necesidad de dotar a los sistemas heredados de una capacidad avanzada de guerra electrónica para satisfacer las necesidades operacionales en evolución.
Electronic Warfare Market Regional Analysis
- América del Norte dominaba el mercado de la guerra electrónica con la mayor cuota de ingresos del 36,75% en 2025, impulsada por el aumento de los programas de modernización de la defensa, las inversiones militares estratégicas y la alta adopción de sistemas avanzados de EW
- Las organizaciones de defensa de la región valoran considerablemente el aumento de la concienciación sobre la situación, la detección de amenazas y las capacidades electrónicas de contramedidas ofrecidas por los sistemas EW a través de plataformas aéreas, terrestres y navales
- Esta adopción generalizada está respaldada por altos presupuestos de defensa, infraestructura avanzada y la creciente necesidad de disposición operacional multidominio, estableciendo soluciones EW como opción preferida para las fuerzas militares
U.S. Electronic Warfare Market Insight
El mercado de guerra electrónica estadounidense capturó la mayor cuota de ingresos en 2025 dentro de América del Norte, alimentada por la rápida adopción de plataformas aéreas y navales EW y el aumento de las inversiones en sistemas de detección y interferencia de amenazas habilitados por AI. Las organizaciones militares están priorizando soluciones avanzadas para mejorar la eficiencia operacional, la seguridad de las comunicaciones y la capacidad de ataque electrónico. La creciente integración de los sistemas EW con aeronaves de próxima generación, buques y vehículos terrestres contribuye significativamente a la expansión del mercado.
Europe Electronic Warfare Market Insight
Se espera que el mercado europeo de guerra electrónica sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada principalmente por iniciativas de modernización de defensa, tensiones geopolíticas crecientes y estrictas regulaciones militares. El aumento de la urbanización, la demanda de plataformas de defensa interoperables y las inversiones en tecnologías de inteligencia artificial y contramedidas electrónicas están fomentando la adopción de la ley. La región está experimentando un crecimiento significativo a través de aplicaciones aéreas, terrestres y navales, con sistemas EW integrados en nuevas plataformas militares y programas de modernización.
U.K. Electronic Warfare Market Insight
Se espera que el mercado de guerra electrónica de los Estados Unidos sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de los gastos de defensa, la modernización de los sistemas heredados y la demanda de capacidades avanzadas de ataque electrónico y protección. Concerns regarding cybersecurity and battlefield preparedness are encouraging military agencies to adopt next-generation EW solutions. Se espera que la sólida base de tecnología de defensa del Reino Unido, combinada con amplias iniciativas de R plagaD, siga estimulando el crecimiento del mercado.
Alemania Electronic Warfare Market Insight
Se espera que el mercado de guerra electrónica de Alemania sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento de la conciencia sobre las amenazas cibernéticas y la demanda de sistemas de tecnología avanzada e interoperables. La robusta infraestructura de defensa de Alemania, se centra en la innovación y el énfasis en las operaciones multidominio promueven la adopción de soluciones EW, especialmente en las plataformas de defensa aérea y naval. Cada vez es cada vez más frecuente la integración con tecnologías de detección de amenazas habilitadas por AI y contramedidas electrónicas
Asia-Pacífico Electronic Warfare Market Insight
Se espera que el mercado de guerra electrónica de Asia y el Pacífico sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de los presupuestos de defensa, los programas de modernización militar y los avances tecnológicos en países como China, Japón e India. El enfoque creciente de la región en la seguridad nacional, junto con iniciativas gubernamentales que promueven sistemas avanzados de defensa, está impulsando la adopción de la EW. Además, a medida que la APAC emerge como un centro para la fabricación de tecnología de defensa, la accesibilidad y el despliegue de soluciones EW se están expandiendo en toda la región.
Japan Electronic Warfare Market Insight
Se espera que el mercado de guerra electrónica de Japón sea testigo de la tasa de crecimiento más rápida de 2026 a 2033 debido a la infraestructura militar de alta tecnología del país, el aumento de las inversiones de defensa y la demanda de capacidades avanzadas de detección de amenazas. La adopción está impulsada por la modernización de las plataformas de defensa aérea, naval y terrestre, con la integración de los sistemas EW en activos militares conectados y autónomos. Además, se espera que Japón se centre en la ciberseguridad y la preparación operacional para estimular la demanda de soluciones de próxima generación de EW.
China Electronic Warfare Market Insight
El mercado de guerra electrónica de China representó la mayor cuota de ingresos en Asia-Pacífico en 2025, atribuida a la rápida modernización militar, el aumento del gasto de defensa y la alta adopción de sistemas avanzados aéreos, navales y terrestres EW. China es uno de los mayores mercados para las soluciones EW, con una mayor integración de las plataformas de detección de amenazas habilitadas por AI y contramedidas electrónicas. Las iniciativas gubernamentales para sistemas inteligentes de defensa y la presencia de fabricantes nacionales fuertes son factores clave que impulsan el crecimiento del mercado en China.
Mercado de guerra electrónico Compartir
La industria de la guerra electrónica está dirigida principalmente por empresas bien establecidas, incluyendo:
- L3Harris Technologies, Inc. (U.S.)
- Raytheon Company (U.S.)
- Lockheed Martin Corporation (Estados Unidos)
- Saab AB (Suecia)
- BAE Systems (U.K.)
- Boeing (Estados Unidos)
- Northrop Grumman (U.S.)
- Cobham (Reino Unido)
- Leonardo S.p.A. (Italia)
- Textron Systems (U.S.)
- Elbit Systems Ltd. (Israel)
- General Dynamics Mission Systems, Inc. (U.S.)
- IAI (Israel)
- THALES GROUP (Francia)
- ASELSAN A.S. (Turquía)
- Teledyne Defense Electronics (U.S.)
- HENSOLDT AG (Alemania)
- HR Smith Group Of Companies (U.K.)
- Tata Advanced Systems Limited (India)
- Hindustan Aeronautics Limited (India)
Últimas novedades en el mercado mundial de la guerra electrónica
- En agosto de 2025, L3Harris Technologies lanzó un manifestante híbrido-VTOL en colaboración con Joby Aviation para acoger cargas de pago de la guerra electrónica (EW). Las pruebas de vuelo están previstas para el último trimestre de 2025. La plataforma tiene como objetivo mejorar las capacidades de EW aéreas, mejorar el despliegue rápido de sistemas de interferencia adaptables y fortalecer la innovación y el liderazgo tecnológico en el mercado mundial de EW
- En julio de 2025, L3Harris firmó el primer acuerdo de exportación EA-37A con Italia para las suites de mermelada avanzadas. El acuerdo pone de relieve la creciente demanda europea de sofisticadas soluciones EW. Amplia la presencia de L3Harris en mercados internacionales de defensa y refuerza la adopción por Europa de sistemas de ataque electrónico de próxima generación
- En abril de 2025, el Grupo EDGE de la UAE amplió sus operaciones en Brasil mediante acuerdos de contradrona y defensa de misiles. Este movimiento estratégico amplía el alcance de la EW en Sudamérica. Mejora las capacidades de defensa regional, promueve la adopción de tecnologías avanzadas de protección electrónica y ataque, y fortalece la posición de EDGE en el mercado latinoamericano de la EW
- En febrero de 2025, L3Harris se asoció con Shield AI para co-develop sistemas EW impulsados por IA para la mermelada adaptativa. La colaboración se centra en integrar la inteligencia artificial en las plataformas EW. Mejora la detección de amenazas, la eficiencia operacional y posiciona a ambas empresas a la vanguardia del desarrollo de la tecnología EW de próxima generación
- En enero de 2025, Elbit Systems obtuvo una orden de USD 80 millones para actualizar las suites F-16I Sufa EW con funciones avanzadas de mermelada y soporte. El contrato mejora la supervivencia de las aeronaves, la preparación de las misiones y la eficacia en situaciones operacionales complejas. También fortalece el liderazgo de Elbit en soluciones tácticas aéreas EW globalmente
- En junio de 2023, Elbit Systems ganó un contrato de Airbus Helicopters para suministrar sistemas aéreos de autodefensa EW para los helicópteros de transporte Luftwaffe CH-53 GS/GE. El contrato incluía receptores de alerta por radar, controladores EW y sistemas de entrega de contramedidas. Estas mejoras mejoraron la eficiencia operativa, el éxito de la misión y la presencia de la empresa en los mercados europeos de defensa
- En marzo de 2023, el Ministerio de Defensa de la India firmó un contrato con Bharat Electronics Limited (BEL) para adquirir dos Sistemas Integrados de EW en el Proyecto Himshakti por USD 362,2 millones. Esta iniciativa mejora las capacidades de guerra electrónica de la India, apoya la modernización de los activos militares y fortalece la capacidad nacional de fabricación de EW
- En abril de 2023, L3Harris Technologies recibió un contrato de cinco años, USD 584 millones por la Fuerza Aérea de los Estados Unidos. El acuerdo abarca el diseño, fabricación y reparación de herramientas y software para proteger a los aviones de amenazas electrónicas. Mejora la disponibilidad operacional, la confiabilidad del sistema y mantiene el liderazgo de L3Harris en soluciones integradas defensivas EW
- En abril de 2023, Lockheed Martin’s Rotary and Mission Systems firmó un contrato revisado de USD 63,3 millones para el Programa de Mejora de la Superficie Electrónica (SEWIP) con el Comando de Sistemas Navales de los Estados Unidos. El proyecto incluye la producción de sistemas SEWIP AN/SLQ-32(V)6, mejorando las capacidades de ataque electrónico y protección en flotas navales.
- En abril de 2023, BAE Systems recibió un contrato de USD 491 millones de Lockheed Martin para producir kits AN/ASQ-239 EW para el jet de combate F-35 Block 4. El contrato mejora la supervivencia de las aeronaves, apoya la integración avanzada de las armas biológicas y refuerza la posición de BAE como proveedor clave de soluciones de guerra electrónica de próxima generación.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











