


Segmentación del mercado global de soluciones para centros de contacto sanitarios por servicio (servicios profesionales y servicios gestionados), tipo de implementación (local y en la nube), tipo de empresa (pequeñas y medianas empresas y grandes empresas), aplicación (optimización de la fuerza laboral, gestión de relaciones con los clientes, respuesta de voz interactiva, etc.): tendencias del sector y pronóstico hasta 2033.
¿Qué es el Centro Mundial de Contacto de Salud Soluciones Tamaño y tasa de crecimiento del mercado
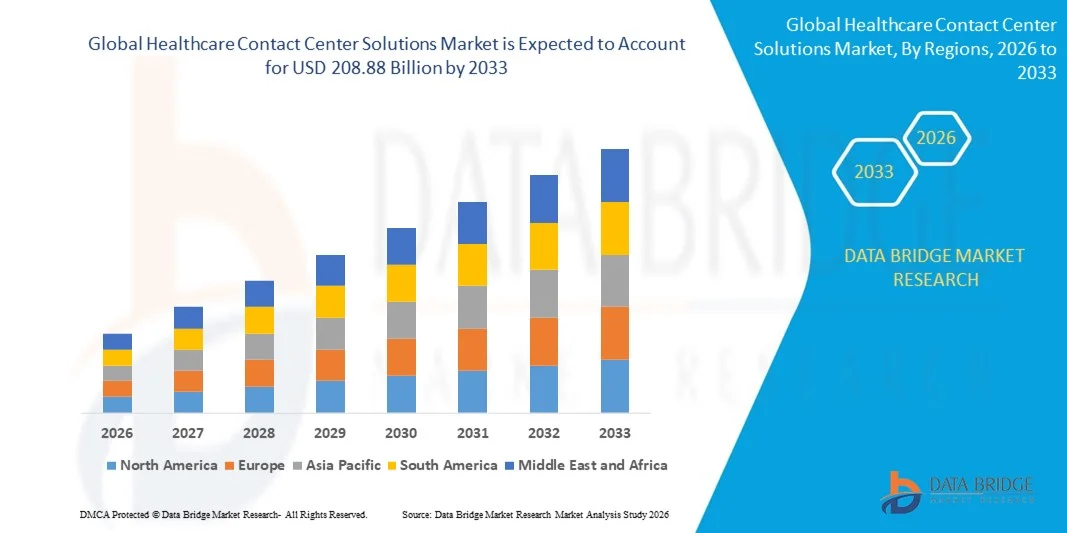
- Según Data Bridge Market Research Analysis, el tamaño del mercado de las soluciones de centros de contacto sanitarios globales fue valoradoUSD 54.82 billion in 2025y se espera que alcanceUSD 208.88 billion by 2033, aCAGR of 18.20%durante el período previsto
- Se espera que la alta adopción de soluciones y servicios basados en la nube en centros de contacto influya en el crecimiento de las soluciones de mercado de centros de contacto de salud
- Además, se prevé que la alta demanda de soluciones rápidas y efectivas del cliente prosperará el crecimiento de las soluciones del mercado del centro de atención médica
Tamaño del mercado
- Valor mundial del mercado (2025):54.82 millones de dólares
- Valor de mercado esperado (2033):USD 208.88 billion
- CAGR prefabricado (2026–2033):18.20%
¿Cuáles son los principales Takeaways of Healthcare Contact Center Solutions Market
- El rápido cambio de las tecnologías analógicas a digitales y la alta adopción de IVR de próxima generación con reconocimiento avanzado del habla en el sector de la salud también son tales como impactar positivamente el crecimiento del mercado de soluciones del centro de atención médica
- Además, se espera que la reducción de costos y la adopción de soluciones innovadoras de tecnología de centros de contacto que permitan a los hospitales simplificar sus eficiencias operativas también generen una enorme demanda de soluciones de centros de contacto sanitarios, así como el levantamiento del crecimiento de las soluciones de mercado de soluciones de centros de contacto de atención médica
- América del Norte dominaba el mercado de soluciones de centro de atención médica con una cuota de ingresos del 41,15% en 2025, impulsado por avanzadosSaludinfraestructura, alta adopción de plataformas de centros de contacto basadas en la nube, y fuerte énfasis en la gestión de experiencias de pacientes en EE.UU. y Canadá
- Se prevé que Asia-Pacífico registrará la CAGR más rápida del 6,39% entre 2026 y 2033, impulsada por la digitalización rápida de la salud, la expansión de las redes hospitalarias, el aumento del turismo médico y la creciente adopción de plataformas de comunicación basadas en la nube en China, Japón, India, Corea del Sur y Asia sudoriental
- El segmento de Servicios Profesionales dominaba el mercado con una cuota estimada del 58,6% en 2025, impulsada por una fuerte demanda de consultoría, integración del sistema, despliegue, personalización y apoyo al cumplimiento en hospitales, clínicas y redes sanitarias
Informe Scope and Healthcare Contact Center Solutions Market Segmentation
|
Atributos |
Healthcare Contact Center Solutions Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de soluciones de Centro de Contacto de Salud
Increasing Shift Toward Cloud-Based, AI-Enabled y Omnichannel Healthcare Contact Center Solutions
- El mercado de soluciones de centro de atención médica es testigo de un fuerte cambio haciabasado en la nube, plataformas escalables y basadas en software que soportan la voz, el correo electrónico, chat, SMS, vídeo y portales de pacientes para un compromiso paciente sin problemas
- Los proveedores de solución están integrando herramientas propulsadas por IA, como el enrutamiento inteligente de llamadas, agentes virtuales, análisis del habla y procesamiento del lenguaje natural para mejorar los tiempos de respuesta, automatizar las consultas rutinarias y mejorar la experiencia del paciente
- La creciente demanda de operaciones de centros de contacto flexibles, habilitados a distancia y rentables está impulsando la adopción en hospitales, clínicas, proveedores de seguros y plataformas de telesalud
- Por ejemplo, empresas como Genesys, Avaya, Cisco, NICE y RingCentral están mejorando sus ofertas de atención médica con automatización impulsada por AI, capacidades omnicanales y arquitecturas nativas de la nube
- Aumentar la necesidad de apoyo a los pacientes en tiempo real, programación de citas, coordinación de la atención y seguimientos post-tratamiento está acelerando la adopción de soluciones de centro de contacto de salud digital-primer
- A medida que la prestación sanitaria se vuelve más centrada en el paciente y digitalmente conectada, las soluciones de centros de contacto de salud seguirán siendo esenciales para mejorar la accesibilidad, la continuidad de la atención y la eficiencia operacional
¿Cuáles son los principales impulsores del mercado de soluciones de Centro de Contacto de Salud
- Aumentar los volúmenes de pacientes, aumentar la demanda de asistencia sanitaria las 24 horas del día y aumentar el énfasis en la experiencia de los pacientes son los principales impulsores de la adopción del centro de contacto sanitario
- Por ejemplo, en 2024–2025, los principales proveedores como Genesys, Talkdesk y 8x8 ampliaron sus plataformas centradas en la salud con triage, análisis y despliegues en la nube basados en IA.
- El rápido crecimiento de los modelos de telesalud, control remoto de pacientes y atención virtual está aumentando la dependencia de la infraestructura avanzada del centro de contacto en América del Norte, Europa y Asia-Pacífico
- Los avances en IA, computación en la nube, análisis de datos e integración CRM están permitiendo interacciones personalizadas, mejora de la resolución de llamadas y escalabilidad operacional
- Seguir apoyando el crecimiento del mercado
- Con el apoyo de la digitalización de la salud, las iniciativas de modernización de la TI y la inversión en tecnologías de compromiso de pacientes, se espera que el mercado de Soluciones de Centros de Contacto de Salud sea testigo de un fuerte crecimiento a largo plazo
¿Qué factor está afectando el crecimiento del mercado de soluciones de Centro de Contacto de Salud
- Altos costos de aplicación e integración relacionados con losAI-enabledy plataformas de centro de contacto omnicanal pueden limitar la adopción entre pequeños proveedores de atención médica y clínicas
- Por ejemplo, durante 2024–2025, el aumento de los costos de infraestructura en la nube, las inversiones en ciberseguridad y los requisitos de cumplimiento aumentó el costo total de propiedad de varias organizaciones de salud
- Complejidad en la integración de las soluciones de centros de contacto con los registros electrónicos de salud existentes (EHRs), los sistemas de información hospitalaria y la infraestructura de TI heredada crean retos para el despliegue
- La privacidad de datos, los riesgos de ciberseguridad y las estrictas regulaciones sanitarias relacionadas con la protección de datos de los pacientes pueden retrasar la adopción, especialmente en los mercados emergentes
- Shortage of qualified professionals able to managing AI-driven and analytics-based contact center platforms further restrains market growth
- Para hacer frente a estos desafíos, los proveedores se centran en despliegues modulares, modelos de precios basados en la nube, marcos de seguridad mejorados y servicios de capacitación y apoyo específicos para la atención de la salud para ampliar la adopción mundial de soluciones del Centro de Contacto de Salud
¿Cómo se aumenta el mercado de soluciones de Centro de Contacto de Salud
El mercado se segmenta sobre la base deservicio, tipo de implementación, tipo de empresa y aplicación.
- Por Servicio
Sobre la base del servicio, el mercado de soluciones de centro de atención médica se segmenta en Servicios Profesionales y Servicios Gestionados. El segmento de Servicios Profesionales dominaba el mercado con una cuota estimada del 58,6% en 2025, impulsada por una fuerte demanda de consultoría, integración del sistema, despliegue, personalización y apoyo al cumplimiento en hospitales, clínicas y redes sanitarias. Los proveedores de atención médica dependen de servicios profesionales para integrar plataformas de centros de contacto con EHRs, sistemas CRM y herramientas de compromiso de pacientes, garantizando al mismo tiempo el cumplimiento regulatorio de HIPAA y los estándares de privacidad de datos. Estos servicios son particularmente críticos durante las iniciativas iniciales de aplicación y transformación digital.
Se espera que el segmento de Servicios Gestionados crezca en la CAGR más rápida de 2026 a 2033, con el apoyo de la creciente preferencia por las operaciones subcontratadas de centros de contacto, monitoreo continuo, gestión de nubes y optimización de costes. Aumentar la presión para reducir la complejidad operacional y centrarse en las actividades clínicas básicas es acelerar la adopción de modelos de servicios gestionados en grandes empresas sanitarias y redes de proveedores de múltiples ubicaciones.
- Por tipo de despliegue
Sobre la base del tipo de implementación, el mercado de soluciones de centro de atención médica se segmenta en soluciones On-Premises y Cloud-Based. El segmento On-Premises mantuvo una cuota de mercado dominante del 54,1% en 2025, ya que grandes hospitales y organizaciones sanitarias siguen priorizando el control de datos, la seguridad y la personalización. Las instituciones que gestionan datos confidenciales de pacientes, flujos de trabajo complejos y sistemas de TI heredados utilizan ampliamente los despliegues locales, donde la propiedad directa de la infraestructura garantiza el cumplimiento y la fiabilidad.
Se proyecta que el segmento basado en la nube crezca en el CAGR más rápido de 2026 a 2033, impulsado por la adopción creciente de telesalud, modelos de cuidado remoto y plataformas de compromiso digital escalables. Las soluciones Cloud ofrecen un despliegue rápido, menores costos iniciales, análisis en tiempo real, automatización habilitada para IA y una integración más fácil con herramientas de comunicación omnicanal. Las crecientes inversiones en seguridad en la nube, certificaciones de cumplimiento y arquitecturas híbridas están acelerando aún más la adopción en la nube en centros de contacto sanitarios a nivel mundial.
- Por tipo de empresa
Sobre la base del tipo de empresa, el mercado de soluciones de centro de atención sanitaria se segmenta en pequeñas y medianas empresas (PYME) y grandes empresas. El segmento de Grandes Empresas dominaba el mercado con un 62,3% de participación en 2025, apoyado por amplios volúmenes de pacientes, operaciones multisitios e inversiones superiores en tecnologías avanzadas de centros de contacto. Grandes sistemas de salud, proveedores de seguros y cadenas hospitalarias implementan soluciones integrales para la programación de citas, el compromiso de pacientes, el apoyo a reclamaciones y la coordinación de la atención, impulsando un mayor gasto por despliegue.
Se espera que el segmento SME registre el CAGR más rápido de 2026 a 2033, alimentado por el aumento de la digitalización de clínicas, centros de diagnóstico, hospitales especializados y proveedores regionales de atención médica. Las plataformas basadas en la nube asequibles, los modelos de precios de suscripción y la automatización impulsada por AI están permitiendo a las PYME adoptar soluciones avanzadas sin inversión de capital pesado, mejorando significativamente la accesibilidad, la satisfacción de los pacientes y la eficiencia operativa.
- By Application
Sobre la base de la aplicación, el mercado de soluciones de centro de atención médica se segmenta en Optimización de fuerza de trabajo, Gestión de relaciones con los clientes (CRM), Interactive Voice Response (IVR), y otros. El segmento de CRM dominaba el mercado con una participación del 35,7% en 2025, impulsada por el creciente enfoque en la intervención personalizada del paciente, la gestión centralizada de datos y la comunicación omnicanal. Las plataformas CRM ayudan a los proveedores de atención médica a rastrear las interacciones de los pacientes, gestionar los viajes de atención y mejorar la capacidad de respuesta de los servicios a través de canales de voz, chat, correo electrónico y digitales.
Se prevé que el segmento de optimización de la fuerza de trabajo crezca en la CAGR más rápida de 2026 a 2033, con el apoyo de la creciente necesidad de productividad del personal, vigilancia del desempeño en tiempo real, programación basada en la inteligencia artificial y gestión de la calidad. El aumento de los volúmenes de llamadas, la escasez de personal y la demanda de una utilización eficiente de recursos están impulsando a las organizaciones sanitarias a invertir fuertemente en herramientas de optimización de la fuerza laboral dentro de entornos de centros de contacto.
¿Qué región tiene la mayor parte del mercado de soluciones de Centro de Contacto de Salud
- América del Norte dominaba el mercado de soluciones de centro de atención médica con una cuota de ingresos del 41,15% en 2025, impulsada por infraestructuras avanzadas de tecnología de la salud, alta adopción de plataformas de centros de contacto basadas en la nube, y fuerte énfasis en la gestión de experiencias de pacientes en EE.UU. y Canadá
- El uso amplio de la comunicación omnicanal, la automatización impulsada por IA, la optimización de la fuerza de trabajo y la integración de CRM en hospitales, prestamistas y proveedores de servicios de salud continúa alimentando el crecimiento del mercado. Aumentar la adopción de telesalud, los modelos de atención basados en el valor y el enfoque regulatorio de la participación de los pacientes refuerzan aún más la demanda de Soluciones de Centro de Contacto de Salud en toda la región
- Los principales proveedores de América del Norte están introduciendo agentes virtuales impulsados por IA, análisis de discursos, rutas predictivas y plataformas nativas de la nube, reforzando el liderazgo tecnológico de la región. Inversiones continuas en la transformación digital de la salud, análisis de datos y ciberseguridad impulsan la expansión del mercado a largo plazo
U.S. Healthcare Contact Center Solutions Market Insight
Estados Unidos representa al mayor contribuyente de América del Norte, apoyado por redes sanitarias a gran escala, adopción rápida en la nube y fuerte enfoque en la atención centrada en el paciente. Aumentar el despliegue de herramientas de IVR, plataformas CRM y optimización de la fuerza de trabajo a través de hospitales, proveedores de seguros y plataformas de telesalubridad está impulsando la demanda. Los crecientes volúmenes de llamadas relacionados con nombramientos, reclamaciones, gestión crónica de la atención y consultas virtuales siguen acelerando la adopción de soluciones avanzadas del Centro de Contacto de Salud en todo el país.
Canada Healthcare Contact Center Solutions Market Insight
El Canadá contribuye constantemente al crecimiento regional, impulsado por iniciativas de salud digital, la ampliación de los servicios de atención virtual y la modernización de los sistemas de salud pública. Los hospitales y las agencias de salud implementan cada vez más plataformas de centros de contacto basadas en la nube para mejorar la accesibilidad, reducir los tiempos de espera y mejorar la comunicación de pacientes. Las inversiones en salud digital dirigidas por el Gobierno y la mayor atención en el apoyo a la eficiencia de los servicios siguieron aumentando el mercado.
Asia-Pacific Healthcare Contact Center Solutions Market
Se prevé que Asia-Pacífico registrará la CAGR más rápida del 6,39% entre 2026 y 2033, impulsada por la digitalización rápida de la salud, la expansión de las redes hospitalarias, el aumento del turismo médico y la creciente adopción de plataformas de comunicación basadas en la nube en China, Japón, India, Corea del Sur y Asia sudoriental. Aumentar los volúmenes de pacientes, aumentar el uso de la telemedicina y aumentar la demanda de soluciones multilingües y omnicanales de compromiso de pacientes están acelerando el crecimiento del mercado en toda la región.
China Healthcare Contact Center Solutions Market Insight
China es el mayor contribuyente de Asia-Pacífico, apoyado por la expansión hospitalaria a gran escala, las reformas de salud digital y el fuerte respaldo gubernamental para la modernización de la TI sanitaria. Aumentar la demanda de centros de contacto impulsados por AI, triaje automatizado de pacientes y sistemas de gestión de citas está impulsando la adopción en instituciones de salud pública y privada.
Japan Healthcare Contact Center Solutions Market Insight
Japón muestra un crecimiento estable, impulsado por una población envejecida, un aumento de la demanda de servicios de asistencia sanitaria y un fuerte enfoque en la calidad de los servicios. Cada vez más se adoptan soluciones avanzadas de integración, automatización y centros de contacto basados en análisis para gestionar consultas de pacientes, coordinación de cuidados crónicos y comunicación relacionada con seguros.
India Healthcare Contact Center Solutions Market Insight
India está surgiendo como un mercado de alto crecimiento debido a la rápida expansión hospitalaria, las crecientes plataformas de telesalud y el aumento de las inversiones en salud digital. Aumentar las necesidades de participación de los pacientes, la subcontratación sanitaria y las iniciativas de salud digital dirigidas por el gobierno están acelerando la adopción de soluciones escalables y rentables del Centro de Contacto de Salud.
Corea del Sur Healthcare Contact Center Solutions Market Insight
Corea del Sur contribuye significativamente mediante una fuerte digitalización de la salud, una infraestructura avanzada de telecomunicaciones y una adopción generalizada de servicios de salud impulsados por AI. La demanda de centros de contacto inteligentes que apoyen la programación de citas, consultas remotas y el apoyo al paciente sigue impulsando el crecimiento sostenido del mercado.
¿Cuál es el Mercado de Soluciones de Centros de Contacto de Salud
La industria de soluciones de centro de atención médica está dirigida principalmente por empresas bien establecidas, incluyendo:
- Genesys (U.S.)
- Aspect Software (U.S.)
- Invensis Technologies Pvt. Ltd. (India)
- DATAMARK Incorporated (U.S.)
- Ozonetel (India)
- Virtusa Corp.
- IBM (Estados Unidos)
- 3CLogic (U.S.)
- 8x8, Inc. (U.S.)
- ALE International (Francia)
- AT lT Propiedad Intelectual (U.S.)
- Avaya Inc. (U.S.)
- Cisco Systems, Inc. (U.S.)
- CenturyLink (Estados Unidos)
- Lumen Technologies (Estados Unidos)
- Plantronics, Inc. (U.S.)
- Mitel Networks Corp. (Canadá)
- RingCentral, Inc. (U.S.)
- Sangoma (Canadá)
- Nextiva (Estados Unidos)
¿Cuáles son los desarrollos recientes en Global Healthcare Contact Center Solutions Market
- En abril de 2025, Amazon Web Services (AWS) anunció el lanzamiento de la próxima fase de su AWS Healthcare Accelerator con un renovado enfoque en la promoción de la equidad de salud, invitando a las startups con operaciones basadas en EE.UU. y aplicaciones sanitarias a participar. Esta iniciativa complementa los esfuerzos más amplios de AWS, incluyendo su Iniciativa de Equidad en Salud de 40 millones de dólares, con el objetivo de aprovechar las tecnologías de la nube para reducir las disparidades en el acceso a la salud. Este desarrollo refuerza el compromiso a largo plazo de AWS con la innovación sanitaria digital escalable y la transformación sanitaria inclusiva
- En julio de 2024, el proveedor de servicios de atención al cliente centrado en la atención médica Syllable completó una ronda de financiación de la serie B de USD 28 millones liderada por Oak HC/FT para ampliar su plataforma de compromiso con el paciente impulsada por AI. Basado en San José, California, la compañía utiliza inteligencia artificial para manejar consultas de pacientes de alto volumen a través de asistentes de voz que gestionan tareas como programación de citas y búsquedas de proveedores antes de transferir llamadas a agentes vivos. Esta financiación apoya la creciente adopción de soluciones de centros de contacto impulsados por AI para mejorar la eficiencia operacional y la experiencia del paciente en entornos de salud
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











