


Mercado global de hiperlipidemia, por tipo (familiar, adquirida), tratamiento (estatinas, inhibidores de PCSK9, secuestradores de ácidos biliares, inhibidores de la absorción de colesterol , derivados del ácido fíbrico, combinación, otros), vía de administración (oral, parenteral, otros), usuarios finales (hospitales, clínicas especializadas, atención domiciliaria, otros), canal de distribución (farmacia hospitalaria, farmacia minorista, farmacia en línea, otros): tendencias del sector y pronóstico hasta 2029
¿Cuál es la tasa de tamaño y crecimiento del mercado de hiperlipidemia
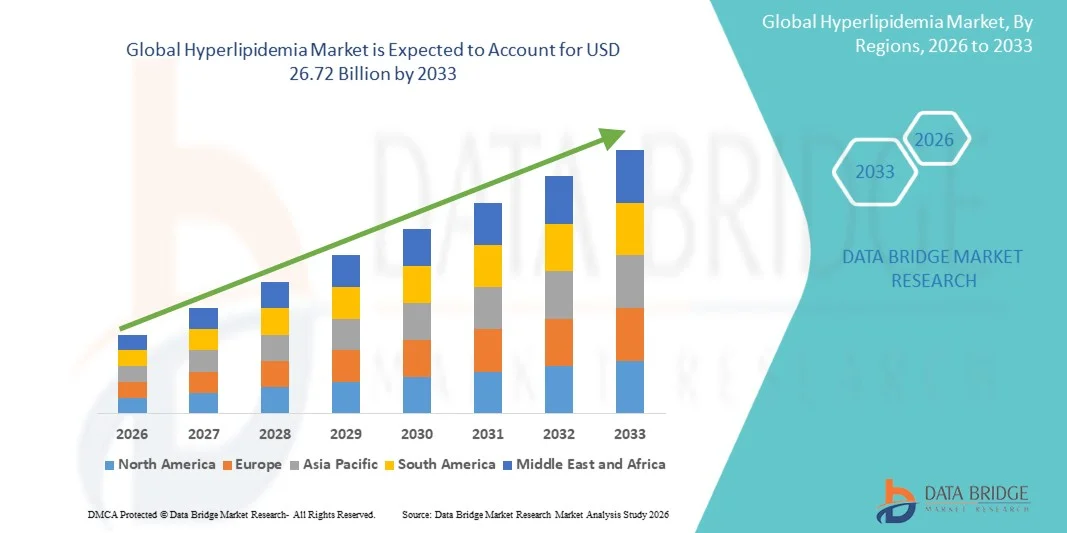
- De acuerdo con Data Bridge Market Research Analysis el tamaño global del mercado de Hyperlipidemia fue valorado enUSD 21.26 billion in 2025y se espera que alcanceUSD 26.72 billion by 2033, aCAGR of 2.90%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente prevalencia de estilos de vida sedentarios, obesidad y trastornos cardiovasculares, lo que conduce a la creciente demanda de terapias eficaces de baja de lípidos y soluciones preventivas de salud en todos los sistemas globales de salud
- Además, el aumento de la conciencia sobre la gestión del colesterol, el aumento de la adopción de medicamentos avanzados para la reducción de los lípidos y la creciente concentración en la cardiología preventiva están estableciendo tratamientos terapéuticos innovadores como el enfoque de tratamiento preferido para la hiperlipidemia. Estos factores convergentes están acelerando la captación de soluciones de tratamiento de hiperlipidemia, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 21.26 Billion
- Valor de mercado esperado (2033):USD 26,72 millones
- CAGR prefabricado (2026–2033): 2.90%
¿Cuáles son los principales Takeaways of Hyperlipidemia Market
- Las terapéuticas de hiperlipidemia son cada vez más vitales en la atención cardiovascular preventiva y la gestión crónica de enfermedades en hospitales, clínicas y hogares debido a su eficacia en reducir los niveles de colesterol y reducir el riesgo de complicaciones relacionadas con el corazón
- La creciente demanda de tratamientos de hiperlipidemia se alimenta principalmente por la creciente prevalencia de obesidad, diabetes, enfermedades cardiovasculares y hábitos de vida poco saludables, junto con la creciente conciencia sobre la gestión del colesterol y la atención médica preventiva
- América del Norte dominaba el mercado de la hiperlipidemia con la mayor cuota de ingresos del 44.3% en 2025, caracterizada por una infraestructura sanitaria avanzada, una alta adopción de terapias de bajo consumo de lípidos, y una fuerte presencia de compañías farmacéuticas líderes, con Estados Unidos experimentando un crecimiento sustancial en el uso de estatinas y los inhibidores de PCSK9 impulsados por el aumento de la carga cardiovascular y políticas de reembolso favorables
- Se espera que Asia-Pacífico sea la región de crecimiento más rápido del mercado de hiperlipidemia durante el período previsto debido al aumento del gasto sanitario, la sensibilización respecto de la cardiología preventiva y la creciente prevalencia de trastornos relacionados con el estilo de vida
- El segmento oral representó la mayor cuota de ingresos del mercado del 71,3% en 2025, impulsada por la disponibilidad y comodidad generalizadas de medicamentos de bajo consumo de lípidos administrados oralmente como estatinas, fibratos e inhibidores de absorción de colesterol
Report Scope and Hyperlipidemia Market Segmentation
|
Atributos |
Hyperlipidemia Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de la hiperlipidemia
“Increasing Focus on Combination Therapies and Personalized Lipid Management”
- Una tendencia significativa y rápida en el mercado global de la hiperlipidemia es el enfoque creciente en terapias combinadas y enfoques personalizados de gestión de lípidos dirigidos a mejorar los resultados cardiovasculares y el cuidado a largo plazo del paciente
- Las empresas farmacéuticas y los proveedores de atención médica están adoptando estrategias avanzadas de tratamiento que combinan estatinas con terapias de bajo consumo de lípidos más nuevas como inhibidores PCSK9, ácido bempedoico y formulaciones de ácidos grasos omega-3 para lograr un mejor control de colesterol en pacientes de alto riesgo
- Por ejemplo, varias empresas están ampliando las actividades de investigación y desarrollo para los fármacos de reducción de lípidos de próxima generación dirigidos al colesterol LDL, triglicéridos y otros factores de riesgo cardiovascular asociados con hiperlipidemia
- La creciente adopción de métodos de tratamiento basados en medicamentos de precisión y biomarcadores permite a los profesionales de la salud adaptar terapias de acuerdo con perfiles individuales de riesgo de pacientes, predisposiciones genéticas y respuestas al tratamiento, mejorando así la eficacia terapéutica
- Además, los avances en tecnologías diagnósticas, monitoreo de salud digital y programas de detección cardiovascular preventiva están apoyando la detección temprana y la gestión continua de la hiperlipidemia entre los pacientes a nivel mundial
- La creciente integración de programas de gestión de estilos de vida, asesoramiento dietético e iniciativas de salud preventivas junto con terapias farmacéuticas también está transformando el panorama general del tratamiento para la hiperlipidemia
- Esta tendencia hacia la atención personalizada, terapias avanzadas de baja de lípidos y la gestión cardiovascular preventiva está reestructurando significativamente las estrategias de tratamiento y mejorando los resultados de los pacientes en sistemas globales de salud
Hyperlipidemia Market Dynamics
Conductor
“Necesidad de crecimiento debido a la creciente carga de enfermedades cardiovasculares y estilos de vida sedentarios”
- La creciente prevalencia de enfermedades cardiovasculares, obesidad, diabetes y estilos de vida sedentarios en todo el mundo es un factor importante que impulsa el crecimiento del mercado global de hiperlipemia
- El aumento del consumo de dietas insalubres ricas en grasas saturadas, el aumento del consumo de alcohol, los hábitos de fumar y la reducción de los niveles de actividad física contribuyen significativamente a elevar los niveles de colesterol y los trastornos lípidos entre las poblaciones adultas y de envejecimiento
- Por ejemplo, el aumento de la conciencia acerca de la importancia de la gestión del colesterol y la atención médica cardiovascular preventiva es alentar a los pacientes a buscar diagnóstico temprano y tratamiento a largo plazo para la hiperlipidemia. Además, el aumento del gasto sanitario y los programas ampliados de detección están apoyando el crecimiento del mercado durante el período de previsión
- Además, los avances en terapias que disminuyen los lípidos como estatinas, inhibidores PCSK9, fibratos y medicamentos combinados están mejorando la eficacia del tratamiento y reduciendo el riesgo de ataques cardíacos, derrames cerebrales y otras complicaciones cardiovasculares.
- La creciente población envejecida, que es más susceptible a las condiciones metabólicas y cardiovasculares crónicas, también aumenta la demanda de terapias de manejo de lípidos a largo plazo a nivel mundial
- In addition, supportive government health initiatives, expanding insurance coverage for chronic disease treatments, and increasing patient awareness regarding preventive healthcare are further contributing to the expansion of the Hyperlipidemia market
Restraint/Challenge
“Costos altos de tratamiento y Adherencia de medicamentos Desafíos”
- El alto costo asociado con terapias avanzadas de baja de lípidos, especialmente biológicas como los inhibidores PCSK9 y tratamientos combinados novedosos, sigue siendo un reto significativo que limita el crecimiento más amplio del mercado de la hiperlipidemia
- Muchos pacientes con hiperlipidemia crónica requieren tratamiento permanente y monitoreo continuo, creando cargas financieras para individuos y sistemas de salud, especialmente en países de bajos y medianos ingresos
- Por ejemplo, las terapias más recientes de reducción del colesterol y los medicamentos biológicos inyectables pueden implicar costos significativamente mayores en comparación con las terapias tradicionales de estatina, limitando la accesibilidad entre las poblaciones de pacientes sensibles a los costos
- Además, la no adherencia de medicamentos causada por los efectos secundarios, la duración del tratamiento prolongado y la falta de conciencia sobre la gravedad de la enfermedad siguen dificultando los resultados óptimos del tratamiento en la gestión de la hiperlipidemia
- Además, el acceso limitado a los servicios preventivos de salud, el diagnóstico retardado y la insuficiente detección de colesterol rutinaria en ciertas regiones pueden restringir la iniciación del tratamiento oportuno y la gestión de enfermedades
- Las crecientes preocupaciones en relación con los efectos adversos asociados con algunos fármacos que disminuyen los lípidos, incluidas las complicaciones musculares y los efectos secundarios relacionados con el hígado, también pueden desalentar el cumplimiento por los pacientes de las terapias prescritas
- Hacer frente a estos desafíos mediante opciones de tratamiento asequibles, mejorar la educación de los pacientes, ampliar los programas de detección y desarrollar terapias más seguras y eficaces será esencial para mantener el crecimiento a largo plazo en el mercado global de la hiperlipemia
¿Cómo se aumenta el mercado de hiperlipidemia
El mercado se segmenta por tipo, tratamiento, vía de administración, usuarios finales y canal de distribución.
• Por tipo
Sobre la base del tipo, el mercado Hyperlipidemia se segmenta en familiar y se adquiere. El segmento adquirido dominó la mayor cuota de ingresos del mercado del 68,4% en 2025, impulsada por la creciente prevalencia de hábitos dietéticos no saludables, estilos de vida sedentarios, obesidad y crecientes incidencias de diabetes y enfermedades cardiovasculares en todo el mundo. La hiperlipidemia adquirida es significativamente más común que las formas heredadas, especialmente entre la población envejecida y las personas con trastornos metabólicos. El creciente consumo de alimentos procesados altos en grasas saturadas y colesterol contribuye aún más a la creciente piscina de pacientes a nivel mundial. Además, el aumento de la conciencia sobre la gestión del colesterol y el creciente número de exámenes rutinarios de lípidos están apoyando el diagnóstico temprano y la adopción del tratamiento. Los proveedores de atención médica están recetando cada vez más terapias de reducción de lípidos para la hiperlipidemia adquirida para reducir el riesgo de complicaciones cardiovasculares y derrames cerebrales. Las iniciativas gubernamentales favorables que promueven la gestión preventiva de la salud y las enfermedades cardiovasculares también refuerzan la demanda del mercado. Además, los avances continuos en las drogas que disminuyen los lípidos y el aumento de la accesibilidad a soluciones de tratamiento a largo plazo siguen apoyando el dominio de este segmento.
Se prevé que el segmento familiar será testigo de la tasa de crecimiento más rápida con una CAGR de 21,9% de 2026 a 2033, alimentada por el aumento de la conciencia sobre los trastornos lipídicos genéticos y los avances en las tecnologías de prueba de diagnóstico. Los casos de hiperlipidemia familiar se están identificando cada vez más en etapas anteriores debido a la creciente adopción de programas de detección genética y a una mejor comprensión clínica de los riesgos cardiovasculares heredados. El aumento de las inversiones sanitarias en medicina de precisión y terapias orientadas están acelerando aún más la expansión del segmento a nivel mundial. Las empresas farmacéuticas se centran cada vez más en el desarrollo de biologicos innovadores y de inhibidores PCSK9 específicamente en los trastornos hereditarios del colesterol. Además, las crecientes campañas de sensibilización de las organizaciones sanitarias en relación con el diagnóstico y la gestión de la hiperlipidemia familiar temprana están apoyando la adopción del tratamiento. También se espera que la ampliación de las clínicas especializadas de trastornos cardiovasculares y lípidos contribuya significativamente al crecimiento del mercado durante el período previsto.
• Tratamiento
Sobre la base del tratamiento, el mercado Hyperlipidemia se segmenta en estatinas, inhibidores PCSK9, secuestradores de ácido bilis, inhibidores de absorción de colesterol, derivados de ácido fibrico, combinación y otros. El segmento de estatinas mantuvo la mayor cuota de ingresos del mercado del 47,6% en 2025, impulsada por su uso clínico generalizado como la opción de tratamiento primario para reducir los niveles de colesterol lipoproteína de baja densidad (LDL-C). Las estatinas siguen siendo el estándar de atención para la gestión de la hiperlipidemia debido a su eficacia demostrada en la reducción de los riesgos cardiovasculares y la prevención de complicaciones relacionadas con el corazón. Los médicos suelen recetar estatinas debido a su asequibilidad, su perfil de seguridad establecido y su amplia disponibilidad en todos los sistemas sanitarios a nivel mundial. El aumento de la prevalencia de enfermedades cardiovasculares y el aumento de la adopción de terapias de reducción de lípidos preventivos están contribuyendo aún más al dominio del segmento. Además, las directrices clínicas favorables que recomiendan estatinas como terapia de primera línea para la gestión del colesterol continúan apoyando la fuerte demanda del mercado. Las empresas farmacéuticas también están introduciendo formulaciones avanzadas de estatina con mayor eficacia y efectos secundarios reducidos, fortaleciendo el crecimiento de segmentos. Se espera que el aumento de la conciencia sobre el control del colesterol y la atención cardíaca preventiva continúe impulsando la adopción a nivel mundial.
Se espera que el segmento de inhibidores PCSK9 sea testigo de la CAGR más rápida del 23,2% de 2026 a 2033, impulsada por la creciente demanda de terapias biológicas avanzadas para pacientes con hiperlipemia severa o resistente al tratamiento. Los inhibidores de PCSK9 proporcionan una reducción sustancial del colesterol LDL y se utilizan cada vez más para pacientes cardiovasculares de alto riesgo que no alcanzan niveles de lípidos objetivo con estatinas solas. La creciente evidencia clínica que apoya la eficacia de los inhibidores PCSK9 en la reducción de eventos cardiovasculares contribuye significativamente a la expansión de segmentos. Además, el aumento de la adopción de enfoques y avances de la medicina personalizada en el desarrollo de drogas biológicas está apoyando una mayor penetración del mercado. Los proveedores de atención médica están recomendando cada vez más inhibidores de PCSK9 para pacientes de hiperlipidemia familiar y personas con intolerancia a la estatina. Se espera además que la ampliación de la cobertura de reembolso para los biologicos de baja de lípidos especializados y el aumento de las inversiones en terapéuticas cardiovasculares aceleren el crecimiento de los segmentos a nivel mundial.
• Por Ruta de Administración
Sobre la base de la vía de administración, el mercado Hyperlipidemia se segmenta en oral, parenteral y otros. El segmento oral representó la mayor cuota de ingresos del mercado del 71,3% en 2025, impulsada por la disponibilidad y conveniencia generalizadas de medicamentos de baja de lípidos administrados oralmente como estatinas, fibratos e inhibidores de absorción de colesterol. Los medicamentos orales son muy preferidos por los pacientes debido a la facilidad de administración, el cumplimiento a largo plazo y la dependencia reducida del tratamiento hospitalario. Los médicos también favorecen las terapias orales porque ofrecen dosis flexibles y una gestión eficaz de enfermedades crónicas para la reducción del riesgo cardiovascular. Aumentar la prevalencia de hiperlipidemia y aumentar la conciencia sobre la gestión del colesterol preventivo están apoyando significativamente el crecimiento del segmento a nivel mundial. Además, los fabricantes de productos farmacéuticos siguen invirtiendo en formulaciones orales avanzadas con mayor eficacia y minimizando los efectos adversos. Las políticas de reembolso favorables y la amplia accesibilidad de los medicamentos de baja de lípidos orales a través de las farmacias minoristas contribuyen aún más al dominio de los segmentos. También se espera que la creciente población envejecida y la creciente incidencia de los trastornos relacionados con la obesidad sostengan una fuerte demanda de terapias orales durante el período previsto.
Se prevé que el segmento parenteral será testigo de la CAGR más rápida del 22,4% de 2026 a 2033, alimentada por el creciente uso de biológicos inyectables como los inhibidores PCSK9 para la gestión de lípidos avanzada. Las terapias parenterales ofrecen una acción terapéutica dirigida y una mejor eficacia para pacientes con hiperlipemia severa y alto riesgo cardiovascular. La creciente adopción de terapias biológicas y avances en el desarrollo monoclonal de anticuerpos contribuyen significativamente a la expansión de segmentos a nivel mundial. Los profesionales de la salud recomiendan cada vez más terapias de bajada de lípidos inyectables para pacientes que no son responsables o intolerantes a medicamentos orales convencionales. Además, las crecientes inversiones en terapéutica cardiovascular especial y medicina personalizada están apoyando una adopción más amplia de tratamientos parenterales. También se espera que las mejoras en la infraestructura sanitaria y el aumento de la accesibilidad a los servicios de infusión especializada y tratamiento inyectable contribuyan al crecimiento del mercado durante el período previsto.
• Por usuarios finales
Sobre la base de los usuarios finales, el mercado Hyperlipidemia se segmenta en hospitales, clínicas especializadas, atención a domicilio y otros. El segmento de hospitales dominó la mayor cuota de ingresos del mercado del 45,8% en 2025, impulsada por la disponibilidad de instalaciones avanzadas de diagnóstico cardiovascular, profesionales multidisciplinarios de salud y servicios integrales de gestión de pacientes. Los hospitales siguen siendo los centros primarios para diagnosticar y tratar casos graves de hiperlipidemia y complicaciones cardiovasculares asociadas. Aumentar las admisiones hospitalarias relacionadas con enfermedades cardíacas, obesidad y trastornos metabólicos contribuyen significativamente al crecimiento del segmento. Además, los hospitales son los principales proveedores de terapias avanzadas de manejo de lípidos, incluyendo biológicos y regímenes de tratamiento combinados que requieren monitoreo continuo de pacientes. Las inversiones gubernamentales en infraestructura sanitaria y ampliación de las instalaciones de atención cardiovascular también están fortaleciendo la demanda del mercado. Los hospitales participan con frecuencia en ensayos clínicos e iniciativas de salud preventiva centradas en la gestión del colesterol y la reducción del riesgo cardiovascular. Además, la disponibilidad de tecnologías avanzadas de pruebas de laboratorio y perfiles de lípidos apoya aún más el dominio de este segmento a nivel mundial.
Se espera que el segmento de clínicas especializadas sea testigo de la CAGR más rápida del 21,1% entre 2026 y 2033, impulsada por la creciente demanda de servicios de gestión de trastornos cardiovasculares y metabólicos especializados. Las clínicas especializadas proporcionan conocimientos especializados en trastornos lipídicos, permitiendo un diagnóstico más rápido, planificación personalizada del tratamiento y seguimiento continuo del paciente. El aumento de la preferencia por los ajustes de atención ambulatoria y los tiempos de espera más cortos contribuyen al aumento de la adopción de pacientes a nivel mundial. Además, las clínicas especializadas ofrecen soluciones de gestión rentables y facilitan la accesibilidad a especialistas lípidos y cardiólogos. Los avances tecnológicos en las pruebas de colesterol y el aumento de la conciencia sobre la atención cardiaca preventiva están apoyando aún más el crecimiento del mercado. También se espera que la ampliación de las clínicas cardiovasculares privadas y centros especializados de atención metabólica acelere la adopción de servicios de clínicas especializadas durante el período previsto.
• Canal de distribución
Sobre la base del canal de distribución, el mercado Hyperlipidemia se segmenta en farmacia hospitalaria, farmacia minorista, farmacia en línea y otros. El segmento de farmacia minorista mantuvo la mayor cuota de ingresos del mercado de 51,6% en 2025, impulsada por el alto volumen de recetas a largo plazo para medicamentos que disminuyen los lípidos y fácil accesibilidad de los medicamentos para la gestión del colesterol. Las farmacias minoristas juegan un papel crucial para garantizar la disponibilidad continua de estatinas, fibratos y terapias combinadas para la gestión de enfermedades crónicas. Los pacientes prefieren las farmacias minoristas debido a la comodidad, la presencia geográfica generalizada y la disponibilidad de medicamentos genéricos asequibles. Aumentar la conciencia sobre la atención médica cardiovascular preventiva y aumentar la demanda de terapias de gestión de lípidos a largo plazo están apoyando significativamente el crecimiento del segmento. Además, las colaboraciones entre empresas farmacéuticas y cadenas de farmacia minorista están mejorando la accesibilidad de los medicamentos y fortaleciendo las redes de distribución a nivel mundial. La cobertura de seguro favorable para los medicamentos recetados para reducir el colesterol también contribuye a la expansión del mercado. Se espera además que la creciente población envejecida y la creciente prevalencia de trastornos cardiovasculares relacionados con el estilo de vida impulsen una fuerte demanda de servicios de farmacia al por menor durante el período previsto.
Se espera que el segmento de farmacia en línea sea testigo de la CAGR más rápida del 24,1% de 2026 a 2033, alimentada por la rápida expansión de las plataformas de salud digital y el aumento de la preferencia de los consumidores por los canales de compra de medicamentos convenientes. Las farmacias en línea ofrecen beneficios tales como la entrega en casa, precios con descuento, servicios de recarga de suscripción y mejor accesibilidad a medicamentos a largo plazo. El aumento de la penetración de Internet y la adopción de teléfonos inteligentes contribuyen significativamente a la expansión de los servicios de farmacia electrónica en todo el mundo. Los pacientes prefieren cada vez más plataformas en línea para las compras de prescripción repetidas debido a la comodidad y los requisitos de viaje reducidos. Además, los marcos regulatorios de apoyo para los ecosistemas de telemedicina y salud digital están acelerando el crecimiento del mercado a nivel mundial. Las mejoras en los sistemas de pago digitales seguros y la infraestructura logística farmacéutica también están apoyando una adopción más amplia de los servicios de farmacia en línea durante el período previsto.
¿Qué región posee la mayor parte del mercado de la hiperlipidemia
- América del Norte dominaba el mercado de hiperlipidemia con la mayor cuota de ingresos del 44,3% en 2025, caracterizada por una infraestructura sanitaria avanzada, una alta adopción de terapias de bajo consumo de lípidos y una fuerte presencia de las principales empresas farmacéuticas. La región es testigo de un crecimiento sustancial en el uso de estatinas e inhibidores de PCSK9, impulsado por la creciente carga de enfermedades cardiovasculares y políticas de reembolso favorables que apoyan la adopción del tratamiento a largo plazo
- El aumento de la conciencia sobre la gestión del colesterol, el creciente énfasis en la atención preventiva y el aumento de las iniciativas de detección de factores de riesgo cardiovascular están contribuyendo aún más al crecimiento del mercado en toda América del Norte. Además, la disponibilidad de opciones avanzadas de tratamiento y de fuertes actividades de investigación clínica están acelerando la adopción de terapias innovadoras para la gestión de la hiperlipidemia
- La presencia generalizada de instalaciones sanitarias especializadas, iniciativas gubernamentales de apoyo e inversiones crecientes en investigación cardiovascular siguen fortaleciendo la posición de liderazgo de la región en el mercado de la hiperlipidemia
U.S. Hyperlipidemia Market Insight
El mercado de hiperlipidemia estadounidense capturó la mayor cuota de ingresos en 2025 dentro de Norteamérica, alimentada por la alta prevalencia de obesidad, diabetes y trastornos cardiovasculares entre la población. El país está experimentando un crecimiento significativo en la adopción de estatinas, inhibidores de PCSK9 y terapias combinadas de reducción de lípidos, apoyadas por fuertes gastos sanitarios y políticas favorables de cobertura de seguros. Además, el aumento de la conciencia sobre la cardiología preventiva, la ampliación de las actividades de investigación clínica y la presencia de los principales fabricantes farmacéuticos están contribuyendo sustancialmente a la expansión del mercado en Estados Unidos.
Europe Hyperlipidemia Market Insight
Se prevé que el mercado de hiperlipidemia en Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por aumentar la conciencia sobre la salud cardiovascular y aumentar la demanda de terapias eficaces de reducción del colesterol. La región se beneficia de sistemas sanitarios avanzados, iniciativas de salud pública favorables y la adopción creciente de enfoques de tratamiento preventivo. Además, el énfasis creciente en el diagnóstico temprano y la gestión de los trastornos lípidos está apoyando el uso generalizado de terapéuticas innovadoras en toda Europa.
U.K. Hyperlipidemia Market Insight
Se prevé que el mercado de la hiperlipidemia de los Estados Unidos crezca en un CAGR notable durante el período de previsión, impulsado por el aumento de la prevalencia de enfermedades cardiovasculares y la creciente conciencia sobre la gestión del colesterol. La fuerte infraestructura sanitaria del país y la creciente adopción de programas preventivos de salud están fomentando el uso de medicamentos de baja presión. Además, se espera que los marcos de reembolso favorables y el enfoque creciente en la reducción de las tasas de mortalidad cardiovascular sigan estimulando el crecimiento del mercado en el Reino Unido.
Alemania Hyperlipidemia Market Insight
Se espera que el mercado de hiperlipidemia de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por el aumento del gasto sanitario y el creciente enfoque en la cardiología preventiva. La industria farmacéutica avanzada de Alemania y el fuerte énfasis en la innovación médica están apoyando la adopción de terapias avanzadas de reducción de lípidos, incluyendo biológicos y tratamientos combinados. Además, el aumento de la conciencia de los pacientes con respecto a la gestión del riesgo cardiovascular y la disponibilidad de servicios especializados de atención de la salud contribuyen al crecimiento del mercado en el país.
Mercado de Hiperlipemia de Asia y el Pacífico
Se espera que el mercado de la hiperlipidemia en Asia y el Pacífico sea la región de mayor crecimiento durante el período previsto debido al aumento del gasto sanitario, el aumento de la conciencia sobre la cardiología preventiva y la creciente prevalencia de trastornos relacionados con el estilo de vida. La urbanización rápida, los hábitos dietéticos cambiantes y los estilos de vida sedentarios en países como China, Japón e India están contribuyendo significativamente a la creciente incidencia de hiperlipemia. Además, la mejora de la infraestructura sanitaria, la ampliación del acceso a terapias de bajo consumo de lípidos y las crecientes iniciativas gubernamentales que promueven la salud cardiovascular están impulsando un fuerte crecimiento del mercado en toda la región.
Japón Hyperlipidemia Market Insight
El mercado de la hiperlipidemia de Japón está ganando impulso debido a la población envejecida del país, aumentando la prevalencia de las condiciones cardiovasculares y el fuerte enfoque en la atención preventiva. La infraestructura sanitaria avanzada de Japón y la creciente adopción de terapias innovadoras de reducción de lípidos están apoyando la expansión del mercado. Además, el aumento de la conciencia sobre la gestión de estilos de vida saludables y el aumento de la demanda de terapias de control de colesterol a largo plazo están contribuyendo significativamente al crecimiento del mercado en Japón.
China Hyperlipidemia Market Insight
El mercado de la hiperlipidemia china representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida a la población de rápido crecimiento del país afectada por la obesidad, la diabetes y los trastornos cardiovasculares. China está presenciando una creciente adopción de terapias que disminuyen el colesterol debido al aumento de la conciencia sanitaria y la ampliación del acceso a opciones de tratamiento avanzadas. Además, el aumento del gasto sanitario, la mejora de las capacidades de diagnóstico y las fuertes iniciativas gubernamentales encaminadas a reducir la carga de enfermedades cardiovasculares son factores clave que impulsan el crecimiento del mercado en el país.
¿Cuáles son las mejores empresas del mercado de hiperlipidemia
La industria Hyperlipidemia está dirigida principalmente por empresas bien establecidas, incluyendo:
•Pfizer Inc. (U.S.)
•AstraZeneca (Reino Unido)
• Merck ' Co., Inc. (U.S.)
• Novartis AG (Suiza)
• Amgen Inc. (U.S.)
•Sanofi (Francia)
• Eli Lilly and Company (U.S.)
• Bristol Myers Squibb (Estados Unidos)
•AbbVie Inc. (Estados Unidos)
• Farmacéutica Regeneron, Inc. (U.S.)
•Daiichi Sankyo Company, Limited (Japón)
• Terapéutica de Esperión, Inc. (U.S.)
• Kowa Company, Ltd. (Japón)
• Viatris Inc. (Estados Unidos)
• Teva Pharmaceutical Industries Ltd. (Israel)
• Sun Pharmaceutical Industries Ltd. (India)
• Dr. Reddy’s Laboratories Ltd. (India)
• Lupin Limited (India)
• Cipla Limited (India)
• Bayer AG (Alemania)
¿Cuáles son los últimos desarrollos en Hyperlipidemia Market
- En febrero de 2021, Regeneron Pharmaceuticals anunció que el EE.UU. Food and Drug Administration (FDA) aprobó EVKEEZA (evinacumab-dgnb) como el primer inhibidor angiopoietin-like 3 (ANGPTL3) para el tratamiento de la hipercolesterolemia familiar homozygous (HoFH). La terapia se desarrolló para reducir significativamente los niveles de colesterol lipoproteína de baja densidad (LDL-C) en pacientes con hiperlipidemia hereditaria severa
- En diciembre de 2021, Novartis anunció que la FDA aprobó Leqvio (inclisiran), la primera terapia de ARN interferente (siRNA) para reducir el colesterol LDL con un horario de dosificación de dos años. El lanzamiento representó un avance importante en la gestión del colesterol a largo plazo para pacientes con enfermedad cardiovascular aterosclerótica y hipercolesterolemia familiar
- En julio de 2023, Novartis anunció que la FDA aprobó una indicación ampliada para Leqvio® (inclisiran) para incluir adultos con alto LDL-C que están en mayor riesgo de enfermedad cardíaca, permitiendo un uso más amplio de la terapia en la gestión primaria de la hiperlipidemia. La aprobación fortaleció el papel de las terapias basadas en el ARN en el paisaje global del tratamiento de la hiperlipidemia
- En marzo de 2024, Esperion Therapeuticsn anunció que la FDA aprobó indicaciones de etiquetas ampliadas para NEXLETOL (ácido bempedoico) y NEXLIZET para la reducción del riesgo cardiovascular y LDL-C en pacientes de prevención primaria y secundaria. El etiquetado actualizado amplió el uso de terapias lipídicas no estatinas para la gestión de la hiperlipidemia
- En julio de 2025, Novartis anunció que la FDA aprobó una nueva actualización de etiquetas para Leqvio (inclisiran), permitiendo su uso como monoterapia junto con dieta y ejercicio para reducir LDL-C en adultos con hipercolesterolemia. La indicación actualizada removió el requisito previo para la terapia de estatina concomitante, ampliando la flexibilidad de tratamiento para pacientes intolerantes a estatinas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DE HIPERLIPIDEMIA
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL TAMAÑO DEL MERCADO MUNDIAL DE HIPERLIPIDEMIA
2.2.1 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.2.2 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.2.3 MODELO DE VALIDACIÓN DE DATOS DE TRÍPODE
2.2.4 GUÍA DE MERCADO
2.2.5 MODELADO MULTIVARIADO
2.2.6 ANÁLISIS DE ARRIBA A ABAJO
2.2.7 MATRIZ DE DESAFÍO
2.2.8 CUADRÍCULA DE COBERTURA DE LA APLICACIÓN
2.2.9 NORMAS DE MEDICIÓN
2.2.10 ANÁLISIS DE PARTICIPACIÓN DE PROVEEDORES
2.2.11 MODELO BASADO EN EPIDEMIOLOGÍA
2.2.12 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.2.13 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.3 MERCADO GLOBAL DE HIPERLIPIDEMIA: RESUMEN DE LA INVESTIGACIÓN
2.4 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 ANÁLISIS PESTEL
5.2 MODELO DE LAS CINCO FUERZAS DE PORTER
6 PERSPECTIVAS DE LA INDUSTRIA
6.1 FACTORES MICRO Y MACROECONÓMICOS
6.2 MAPEO DE PERSPECTIVAS DE PENETRACIÓN Y CRECIMIENTO
6.3 ESTRATEGIAS CLAVE DE PRECIOS
6.4 ENTREVISTAS CON ESPECIALISTA
6.5 ANÁLISIS Y RECOMENDACIÓN
7 CARTERA DE PROPIEDAD INTELECTUAL (PI)
7.1 CALIDAD Y RESISTENCIA DE LA PATENTE
7.2 FAMILIAS DE PATENTES
7.3 LICENCIAS Y COLABORACIONES
7.4 PANORAMA COMPETITIVO
7.5 ESTRATEGIA Y GESTIÓN DE LA PROPIEDAD INTELECTUAL
7.6 OTROS
8 DESGLOSE DEL ANÁLISIS DE COSTOS
9 HOJA DE RUTA TECNOLÓGICA
10 SEGUIMIENTO DE LA INNOVACIÓN Y ANÁLISIS ESTRATÉGICO
10.1 ANÁLISIS DE GRANDES ACUERDOS Y ALIANZAS ESTRATÉGICAS
10.1.1 EMPRESAS CONJUNTAS
10.1.2 FUSIONES Y ADQUISICIONES
10.1.3 LICENCIAS Y ASOCIACIONES
10.1.4 COLABORACIONES TECNOLÓGICAS
10.1.5 DESINVERSIONES ESTRATÉGICAS
10.2 NÚMERO DE PRODUCTOS EN DESARROLLO
10.3 ETAPA DE DESARROLLO
10.4 CRONOGRAMAS E HITOS
10.5 ESTRATEGIAS Y METODOLOGÍAS DE INNOVACIÓN
10.6 EVALUACIÓN Y MITIGACIÓN DE RIESGOS
10.7 FUSIONES Y ADQUISICIONES
10.8 PERSPECTIVAS FUTURAS
11 EPIDEMIOLOGÍA
11.1 INCIDENCIA DE TODOS POR GÉNERO
11.2 TASA DE TRATAMIENTO
11.3 TASA DE MORTALIDAD
11.4 MODELO DE ADHERENCIA A MEDICAMENTOS Y CAMBIO DE TERAPIA
11.5 TASAS DE ÉXITO DEL TRATAMIENTO DE PACIENTES
12 CUMPLIMIENTO NORMATIVO
12.1 AUTORIDADES REGULADORAS
12.2 CLASIFICACIONES REGLAMENTARIAS
12.2.1 CLASE I
12.2.2 CLASE II
12.2.3 CLASE III
12.3 PRESENTACIONES REGLAMENTARIAS
12.4 ARMONIZACIÓN INTERNACIONAL
12.5 SISTEMAS DE GESTIÓN DE CALIDAD Y CUMPLIMIENTO
12.6 DESAFÍOS Y ESTRATEGIAS REGULATORIAS
13 ANÁLISIS DE TUBERÍAS DE PRODUCCIÓN
13.1 ENSAYOS CLÍNICOS Y ANÁLISIS DE FASE
13.2 PROCESO DE FARMACIA
13.3 CANDIDATOS DE LA FASE III
13.4 CANDIDATOS DE LA FASE II
13.5 CANDIDATOS DE LA FASE I
13.6 OTROS (PRECLÍNICOS Y DE INVESTIGACIÓN)
TABLA 1 MERCADO MUNDIAL DE ENSAYOS CLÍNICOS MERCADO DE HIPERLEPIDEMIA
Nombre de la empresa Nombre del producto
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
Fuentes: Comunicados de prensa, informes anuales, presentaciones ante la SEC, presentaciones para inversores, otras fuentes gubernamentales, análisis basado en información secundaria y entrevistas con expertos.
TABLA 2 DISTRIBUCIÓN DE PRODUCTOS Y PROYECTOS POR FASE PARA EL MERCADO DE HIPERLEPIDEMIA
Número de fase de los proyectos
Proyectos preclínicos/de investigación XX
Desarrollo clínico XX
Fase I XX
Fase II XX
Fase III XX
Presentado/aprobado en EE. UU., pero aún no comercializado XX
Total XX
Fuentes: Comunicados de prensa, informes anuales, presentaciones ante la SEC, presentaciones para inversores, otras fuentes gubernamentales, análisis basado en información secundaria y entrevistas con expertos.
TABLA 3 DISTRIBUCIÓN DE PROYECTOS POR ÁREA TERAPÉUTICA Y FASE PARA EL MERCADO DE HIPERLEPIDEMIA
Área Terapéutica Proyecto Preclínico/Investigación
XX XX
XX XX
XX XX
XX XX
XX XX
Total de proyectos XX
Fuentes: Comunicados de prensa, informes anuales, presentaciones ante la SEC, presentaciones para inversores, otras fuentes gubernamentales, análisis basado en información secundaria y entrevistas con expertos.
TABLA 4 DISTRIBUCIÓN DE PROYECTOS POR ENFOQUE CIENTÍFICO Y FASE MERCADO DE HIPERLEPIDEMIA
Proyecto de investigación/preclínica de tecnología
XX XX
XX XX
XX XX
XX XX
XX XX
Total de proyectos XX
Fuentes: Comunicados de prensa, informes anuales, presentaciones ante la SEC, presentaciones para inversores, otras fuentes gubernamentales, análisis basado en información secundaria y entrevistas con expertos.
FIGURA 1 PRINCIPALES ENTIDADES SEGÚN EL PUNTO DE VISTA DE I+D PARA EL MERCADO DE HIPERLEPIDEMIA
Fuentes: Comunicados de prensa, informes anuales, presentaciones ante la SEC, presentaciones para inversores, otras fuentes gubernamentales, análisis basado en información secundaria y entrevistas con expertos.
14 MARCO DE REEMBOLSO
15 ANÁLISIS DEL MAPA DE OPORTUNIDADES
16 ANÁLISIS DE LA CADENA DE VALOR
17 ECONOMÍA DE LA SALUD
17.1 GASTO EN SALUD
17.2 GASTOS DE CAPITAL
17.3 TENDENCIAS DE CAPEX
17.4 ASIGNACIÓN DE CAPEX
17.5 FUENTES DE FINANCIAMIENTO
17.6 PUNTOS DE REFERENCIA DE LA INDUSTRIA
17.7 RACIÓN DEL PIB EN EL PIB GENERAL
17.8 ESTRUCTURA DEL SISTEMA DE SALUD
17.9 POLÍTICAS GUBERNAMENTALES
17.1 DESARROLLO ECONÓMICO
18 MERCADO MUNDIAL DE HIPERLEPIDEMIA, POR TIPO
18.1 DESCRIPCIÓN GENERAL
18.2 FAMILIAR
18.3 ADQUIRIDO
19 MERCADO MUNDIAL DE HIPERLEPIDEMIA, POR TRATAMIENTO
19.1 DESCRIPCIÓN GENERAL
19.2 ESTATINAS
19.2.1 POR TIPO
19.2.1.1. ATORVASTATINA
19.2.1.2. SIMVASTATINA
19.2.1.3. ROSUVASTATINA
19.2.1.4. PRAVASTINA
19.2.1.5. LOVASTATINA
19.2.1.6. FLUVASTATINA
19.2.1.7. PITAVASTATINA
19.2.1.8. OTROS
19.2.2 POR CLASE DE MEDICAMENTO
19.2.2.1. DE MARCA
19.2.2.1.1. LIPITOR
19.2.2.1.2. ZOCOR
19.2.2.1.3. OTROS
19.2.2.2. GENÉRICO
19.3 SECUESTRANTES DE ÁCIDOS BILIARES
19.3.1 POR TIPO
19.3.1.1. HOLESTYRAMINA
19.3.1.2. COLESEVELAM
19.3.1.3. COLESTIPOL
19.3.1.4. OTROS
19.3.2 POR CLASE DE MEDICAMENTO
19.3.2.1. DE MARCA
19.3.2.1.1. QUESTRAN
19.3.2.1.2. WELCHOL
19.3.2.1.3. OTROS
19.3.2.2. GENÉRICO
19.4 DERIVADOS DEL ÁCIDO FÍBRICO
19.4.1 POR TIPO
19.4.1.1. FENOFIBRATO
19.4.1.2. GEMFIBROZIL
19.4.1.3. OTROS
19.4.2 POR CLASE DE MEDICAMENTO
19.4.2.1. DE MARCA
19.4.2.1.1. LOPID
19.4.2.1.2. TRILIPIX
19.4.2.1.3. OTROS
19.4.2.2. GENÉRICO
19,5 INHIBIDORES DE PCSK9
19.5.1 POR TIPO
19.5.1.1. ALIROCUMAB
19.5.1.2. EVOLOCUMAB
19.5.1.3. OTROS
19.5.2 POR CLASE DE MEDICAMENTO
19.5.2.1. DE MARCA
19.5.2.1.1. PRALUENT
19.5.2.1.2. OTROS
19.5.2.2. GENÉRICO
19.6 COMBINACIÓN
19.6.1 POR TIPO
19.6.1.1. EZETIMIBA/SIMVASTATINA
19.6.1.2. EZETIMIBA/ATORVASTATINA
19.6.1.3. EZETIMIBA/ROSUVASTATINA
19.6.1.4. AMLODIPINA/ATORVASTATINA
19.6.1.5. OTROS
19.6.2 POR CLASE DE MEDICAMENTO
19.6.2.1. DE MARCA
19.6.2.2. GENÉRICO
19.7 INHIBIDORES DE LA ABSORCIÓN DEL COLESTEROL
19.7.1 POR CLASE DE MEDICAMENTO
19.7.1.1. DE MARCA
19.7.1.2. GENÉRICO
19.8 AGENTES ANTIHIPERLIPIDEMICOS DIVERSOS
19.8.1 POR CLASE DE MEDICAMENTO
19.8.1.1. DE MARCA
19.8.1.2. GENÉRICO
19.9 OTROS
20 MERCADO MUNDIAL DE HIPERLEPIDEMIA, POR CLASE DE FÁRMACO
20.1 INFORMACIÓN GENERAL
20.2 DE MARCA
20.3 GENÉRICOS
21 MERCADO MUNDIAL DE HIPERLEPIDEMIA, POR TIPO
21.1 INFORMACIÓN GENERAL
21.2 COMERCIALIZADO
21.3 ducto
22 MERCADO MUNDIAL DE HIPERLEPIDEMIA, POR GRUPO DE EDAD
22.1 INFORMACIÓN GENERAL
22.2 PEDIÁTRICO
22.3 ADULT
22.4 GERIÁTRICO
23 MERCADO MUNDIAL DE HIPERLEPIDEMIA, POR GÉNERO
23.1 INFORMACIÓN GENERAL
23.2 HOMBRE
23.3 MUJER
24 MERCADO MUNDIAL DE HIPERLEPIDEMIA, SEGÚN LA MODALIDAD DE RECETA
24.1 INFORMACIÓN GENERAL
24.2 SIN MÉDICO
24.3 BASADO EN RECETA
25 MERCADO MUNDIAL DE HIPERLEPIDEMIA, POR VÍA DE ADMINISTRACIÓN
25.1 INFORMACIÓN GENERAL
25.2 ORAL
25.3 PARENTERAL
25.4 OTROS
26 MERCADO GLOBAL DE HIPERLEPIDIMIA, POR USUARIO FINAL
26.1 INFORMACIÓN GENERAL
26.2 HOSPITALES
26.2.1 PÚBLICO
26.2.2 PRIVADO
26.3 CUIDADO DOMICILIARIO
26.4 CENTROS DE CIRUGÍA AMBULATORIA
26.5 CLÍNICAS ESPECIALIZADAS
26.6 OTROS.
27 MERCADO GLOBAL DE HIPERLEPIDIMIA, POR CANAL DE DISTRIBUCIÓN
27.1 INFORMACIÓN GENERAL
27.2 LICITACIÓN DIRECTA
27.3 VENTAS AL POR MENOR
27.3.1 FARMACIA DEL HOSPITAL
27.3.2 FARMACIA MINORISTA
27.3.3 FARMACIA EN LÍNEA
27.4 OTROS
28 MERCADO GLOBAL DE HIPERLEPIDIMIA, POR GEOGRAFÍA
28.1 MERCADO GLOBAL DE HIPERLEPIDIMIA, (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
28.1.1 AMÉRICA DEL NORTE
28.1.1.1. EE. UU.
28.1.1.2. CANADÁ
28.1.1.3. MÉXICO
28.1.2 EUROPA
28.1.2.1. ALEMANIA
28.1.2.2. FRANCIA
28.1.2.3. Reino Unido
28.1.2.4. HUNGRÍA
28.1.2.5. LITUANIA
28.1.2.6. AUSTRIA
28.1.2.7. IRLANDA
28.1.2.8. NORUEGA
28.1.2.9. POLONIA
28.1.2.10. ITALIA
28.1.2.11. ESPAÑA
28.1.2.12. RUSIA
28.1.2.13. TURQUÍA
28.1.2.14. BÉLGICA
28.1.2.15. PAÍSES BAJOS
28.1.2.16. SUIZA
28.1.2.17. RESTO DE EUROPA
28.1.3 ASIA-PACÍFICO
28.1.3.1. JAPÓN
28.1.3.2. CHINA
28.1.3.3. COREA DEL SUR
28.1.3.4. INDIA
28.1.3.5. AUSTRALIA
28.1.3.6. SINGAPUR
28.1.3.7. TAILANDIA
28.1.3.8. MALASIA
28.1.3.9. INDONESIA
28.1.3.10. FILIPINAS
28.1.3.11. VIETNAM
28.1.3.12. RESTO DE ASIA-PACÍFICO
28.1.4 SUDAMÉRICA
28.1.4.1. BRASIL
28.1.4.2. ARGENTINA
28.1.4.3. PERÚ
28.1.4.4. RESTO DE SUDAMÉRICA
28.1.5 ORIENTE MEDIO Y ÁFRICA
28.1.5.1. SUDÁFRICA
28.1.5.2. ARABIA SAUDITA
28.1.5.3. Emiratos Árabes Unidos
28.1.5.4. EGIPTO
28.1.5.5. KUWAIT
28.1.5.6. ISRAEL
28.1.5.7. RESTO DE ORIENTE MEDIO Y ÁFRICA
29 PANORAMA EMPRESARIAL DEL MERCADO DE HIPERLEPIDIMIA GLOBAL
29.1 ANÁLISIS DE ACCIONES DE LA COMPAÑÍA: GLOBAL
29.2 ANÁLISIS DE ACCIONES DE LA EMPRESA: AMÉRICA DEL NORTE
29.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
29.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
29.5 FUSIONES Y ADQUISICIONES
29.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
29.7 EXPANSIONES
29.8 CAMBIOS REGLAMENTARIOS
29.9 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
30 ANÁLISIS DEL MERCADO GLOBAL DE HIPERLEPIDIMIA, FODA Y DBMR
31 MERCADO GLOBAL DE HIPERLEPIDIMIA, PERFIL DE LA EMPRESA
31.1 PFIZER INC.
31.1.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.1.2 ANÁLISIS DE INGRESOS
31.1.3 PRESENCIA GEOGRÁFICA
31.1.4 PORTAFOLIO DE PRODUCTOS
31.1.5 DESARROLLOS RECIENTES
31.2 F. HOFFMANN-LA ROCHE AG
31.2.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.2.2 ANÁLISIS DE INGRESOS
31.2.3 PRESENCIA GEOGRÁFICA
31.2.4 PORTAFOLIO DE PRODUCTOS
31.2.5 DESARROLLOS RECIENTES
31.3 Sanofi
31.3.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.3.2 ANÁLISIS DE INGRESOS
31.3.3 PRESENCIA GEOGRÁFICA
31.3.4 PORTAFOLIO DE PRODUCTOS
31.3.5 DESARROLLOS RECIENTES
31.4 MYLAN NV
31.4.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.4.2 ANÁLISIS DE INGRESOS
31.4.3 PRESENCIA GEOGRÁFICA
31.4.4 PORTAFOLIO DE PRODUCTOS
31.4.5 DESARROLLOS RECIENTES
31.5 GLAXOSMITHKLINE PLC
31.5.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.5.2 ANÁLISIS DE INGRESOS
31.5.3 PRESENCIA GEOGRÁFICA
31.5.4 PORTAFOLIO DE PRODUCTOS
31.5.5 DESARROLLOS RECIENTES
31.6 B. BRAUN MEDICAL INC
31.6.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.6.2 ANÁLISIS DE INGRESOS
31.6.3 PRESENCIA GEOGRÁFICA
31.6.4 PORTAFOLIO DE PRODUCTOS
31.6.5 DESARROLLOS RECIENTES
31.7 INDUSTRIAS FARMACÉUTICAS TARO LTD.
31.7.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.7.2 ANÁLISIS DE INGRESOS
31.7.3 PRESENCIA GEOGRÁFICA
31.7.4 PORTAFOLIO DE PRODUCTOS
31.7.5 DESARROLLOS RECIENTES
31.8 ASTRA ZENECA
31.8.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.8.2 ANÁLISIS DE INGRESOS
31.8.3 PRESENCIA GEOGRÁFICA
31.8.4 PORTAFOLIO DE PRODUCTOS
31.8.5 DESARROLLOS RECIENTES
31.9 NOVARTIS AG
31.9.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.9.2 ANÁLISIS DE INGRESOS
31.9.3 PRESENCIA GEOGRÁFICA
31.9.4 PORTAFOLIO DE PRODUCTOS
31.9.5 DESARROLLOS RECIENTES
31.1 MERCK & CO., INC.
31.10.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.10.2 ANÁLISIS DE INGRESOS
31.10.3 PRESENCIA GEOGRÁFICA
31.10.4 PORTAFOLIO DE PRODUCTOS
31.10.5 DESARROLLOS RECIENTES
31.11 BRISTOL MYERS SQUIBB
31.11.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.11.2 ANÁLISIS DE INGRESOS
31.11.3 PRESENCIA GEOGRÁFICA
31.11.4 PORTAFOLIO DE PRODUCTOS
31.11.5 ACONTECIMIENTOS RECIENTES
31.12 ELI LILLY Y COMPAÑÍA
31.12.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.12.2 ANÁLISIS DE INGRESOS
31.12.3 PRESENCIA GEOGRÁFICA
31.12.4 PORTAFOLIO DE PRODUCTOS
31.12.5 DESARROLLOS RECIENTES
31.13 REGENERON PHARMACEUTICALS INC.
31.13.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.13.2 ANÁLISIS DE INGRESOS
31.13.3 PRESENCIA GEOGRÁFICA
31.13.4 PORTAFOLIO DE PRODUCTOS
31.13.5 DESARROLLOS RECIENTES
31.14 AMGEN INC.
31.14.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.14.2 ANÁLISIS DE INGRESOS
31.14.3 PRESENCIA GEOGRÁFICA
31.14.4 PORTAFOLIO DE PRODUCTOS
31.14.5 DESARROLLOS RECIENTES
31.15 DAIICHI SANKYO COMPANY, LIMITADA.
31.15.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.15.2 ANÁLISIS DE INGRESOS
31.15.3 PRESENCIA GEOGRÁFICA
31.15.4 PORTAFOLIO DE PRODUCTOS
31.15.5 ACONTECIMIENTOS RECIENTES
31.16 ALNYLAM PHARMACEUTICALS, INC.
31.16.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.16.2 ANÁLISIS DE INGRESOS
31.16.3 PRESENCIA GEOGRÁFICA
31.16.4 PORTAFOLIO DE PRODUCTOS
31.16.5 ACONTECIMIENTOS RECIENTES
31.17 LABORATORIOS DEL DR. REDDY LTD.
31.17.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.17.2 ANÁLISIS DE INGRESOS
31.17.3 PRESENCIA GEOGRÁFICA
31.17.4 PORTAFOLIO DE PRODUCTOS
31.17.5 ACONTECIMIENTOS RECIENTES
31.18 ESPERION TERAPÉUTICA, INC.
31.18.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.18.2 ANÁLISIS DE INGRESOS
31.18.3 PRESENCIA GEOGRÁFICA
31.18.4 PORTAFOLIO DE PRODUCTOS
31.18.5 ACONTECIMIENTOS RECIENTES
31.19 ABBVIE, INC.
31.19.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.19.2 ANÁLISIS DE INGRESOS
31.19.3 PRESENCIA GEOGRÁFICA
31.19.4 PORTAFOLIO DE PRODUCTOS
31.19.5 ACONTECIMIENTOS RECIENTES
31.2 FORMAC PHARMACEUTICALS NV
31.20.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.20.2 ANÁLISIS DE INGRESOS
31.20.3 PRESENCIA GEOGRÁFICA
31.20.4 PORTAFOLIO DE PRODUCTOS
31.20.5 ACONTECIMIENTOS RECIENTES
31.21 ZYDUS CIENCIAS DE LA VIDA
31.21.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
31.21.2 ANÁLISIS DE INGRESOS
31.21.3 PRESENCIA GEOGRÁFICA
31.21.4 PORTAFOLIO DE PRODUCTOS
31.21.5 ACONTECIMIENTOS RECIENTES
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
32 INFORMES RELACIONADOS
33 CONCLUSIÓN
34 CUESTIONARIO
35 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











