


Mercado global de dispositivos para unidades de cuidados intensivos (UCI), por tipo (ventiladores mecánicos, monitores cardíacos, equipos para monitorización constante, sondas de alimentación , sondas nasogástricas, bombas de succión, drenajes y catéteres), usuario final (hospitales, centros de cirugía ambulatoria), aplicación (UCI de adultos, UCI neonatal): tendencias de la industria y pronóstico hasta 2029.
Unidad de Cuidado Intensivo (UCI) Dispositivos Tamaño del mercado y tasa de crecimiento
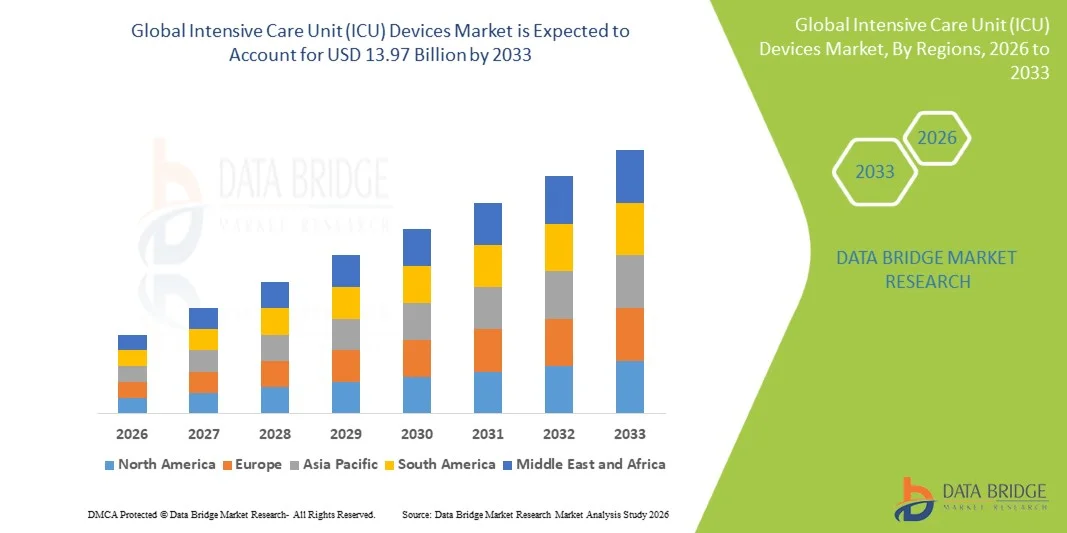
- Según el análisis del mercado de datos, el tamaño del mercado de los dispositivos de la unidad de cuidados intensivos a nivel mundial se valoró enUSD 9.14 mil millones en 2025y se espera que alcanceUSD 13.97 mil millones en 2033, en unaCAGR of 5.45%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente incidencia de enfermedades críticas, el aumento de los procedimientos quirúrgicos y la creciente carga de las enfermedades crónicas, que impulsa la demanda de equipos avanzados de apoyo a la vida y vigilancia de pacientes en la UCI
- Además, los avances tecnológicos continuos en ventiladores, sistemas de monitoreo de pacientes, bombas de infusión y equipos de diálisis, junto con el aumento de la expansión de la infraestructura sanitaria y la capacidad de la UCI en todo el mundo, están estableciendo dispositivos avanzados de UCI como componentes esenciales de la prestación de cuidados críticos. Estos factores convergentes están acelerando la adopción de tecnologías de la UCI, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado y pronóstico:
- Valor mundial del mercado (2025):USD 9.14 billion
- Valor de mercado esperado (2033):13.97 millones de dólares
- CAGR prefabricado (2026–2033):5.45%
Intensive Care Unit (ICU) Devices Market Analysis
- Los dispositivos de unidad de cuidados intensivos, que ofrecen soluciones avanzadas de apoyo a la vida, vigilancia y gestión de pacientes como ventiladores, monitores cardíacos, tubos de alimentación y dispositivos de acceso vascular, son componentes críticos de la infraestructura sanitaria moderna, ampliamente desplegados en las UCIs hospitalarias para gestionar pacientes con enfermedades críticas que requieren cuidados continuos y especializados
- El aumento de la demanda de dispositivos de la Dependencia de Cuidados Intensivos se debe principalmente a la creciente prevalencia de enfermedades crónicas, la creciente incidencia de las condiciones respiratorias y cardiovasculares, y a un número cada vez mayor de cirugías y casos de traumas que requieren un seguimiento intensivo después de la operación y una intervención de apoyo a la vida.
- América del Norte dominó el mercado de dispositivos Intensive Care Unit (UI) con la mayor cuota de ingresos del 38,5% en 2025, apoyado por infraestructuras sanitarias avanzadas, alta capacidad de la UCI, fuerte adopción de tecnologías avanzadas de atención crítica, y la presencia de fabricantes líderes de dispositivos médicos, con Estados Unidos presenciando una utilización significativa de los sistemas de UCI en hospitales de emergencia y atención terciaria
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de dispositivos de la Dependencia de Cuidados Intensivos durante el período previsto debido a la rápida expansión de la infraestructura sanitaria, el aumento de las inversiones gubernamentales en instalaciones de atención crítica, el aumento de la población de pacientes y la mejora del acceso a la atención hospitalaria avanzada en economías emergentes como China y la India
- El segmento de Ventiladores Mecánicos dominaba el mercado de dispositivos de la Unidad de Cuidados Intensivos (UI) con una cuota de mercado de 44.1% en 2025, impulsado por su papel esencial en el apoyo a pacientes con insuficiencia respiratoria, aumento de la prevalencia de trastornos pulmonares y avances tecnológicos continuos en sistemas de soporte ventilatorio utilizados en la UCI
Report Scope and Intensive Care Unit (ICU) Devices Market Segmentation
|
Atributos |
Unidad de Cuidado Intensivo (UCI) Dispositivos principales |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte · Estados Unidos. · Canadá · México Europa · Alemania · Francia · U.K. · Países Bajos Suiza · Bélgica · Rusia · Italia · España · Turquía · El resto de Europa Asia y el Pacífico China · Japón · India · Corea del Sur · Singapur Malasia · Australia · Tailandia · Indonesia · Filipinas · El resto de Asia-Pacífico Oriente Medio y África Arabia Saudita · EAU. · Sudáfrica Egipto Israel · El resto del Oriente Medio y África América del Sur Brasil · Argentina · El resto de Sudamérica |
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
· La creciente integración de los sistemas de vigilancia predictiva habilitados por la IA en los dispositivos de unidad de cuidados intensivos · Ampliación de las configuraciones modulares y móviles de la UCI en las economías emergentes |
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
Intensive Care Unit (ICU) Devices Market Trends
“Integration of AI-Driven Predictive Monitoring in Critical Care Systems”
- Una tendencia significativa y aceleradora en el mercado global de dispositivos Intensive Care Unit (ICU) es la creciente integración de la inteligencia artificial (AI) y la analítica predictiva en sistemas de monitoreo de pacientes y soporte vital, mejorando la detección temprana del deterioro de los pacientes y mejorando la toma de decisiones clínicas en la UCI
- Por ejemplo, ahora se están integrando plataformas avanzadas de monitoreo de UCI con ventiladores y monitores cardíacos habilitados para IA que analizan continuamente las vitales de los pacientes en tiempo real y proporcionan alertas de riesgo automatizadas a los profesionales de la salud
- La integración de la IA en dispositivos de unidad de cuidados intensivos permite características tales como puntuación de deterioro predictivo, reducción automática de alarma y ajuste inteligente de los parámetros de ventilación o infusión basados en las tendencias de respuesta de los pacientes con el tiempo
- La integración ininterrumpida de los dispositivos de la UCI con sistemas de información hospitalaria y plataformas centralizadas de vigilancia permite a los clínicos gestionar múltiples pacientes críticos mediante paneles unificados, mejorando la eficiencia del flujo de trabajo y el tiempo de respuesta en situaciones de emergencia
- El creciente uso de dispositivos avanzados de UCI habilitados por sensores está mejorando la precisión continua de captura de datos, apoyando intervenciones clínicas más precisas y reduciendo el riesgo de error humano en entornos intensivos de cuidado
- Esta tendencia hacia los ecosistemas inteligentes, interconectados y basados en datos de la UCI está reestructurando fundamentalmente la prestación de cuidados críticos, con empresas como GE HealthCare y Philips que desarrollan soluciones de vigilancia de la UCI impulsadas por AI con capacidades de apoyo a las decisiones mejoradas
- La demanda de dispositivos integrados por la Unidad de Cuidados Intensivos (UCI) está creciendo rápidamente en hospitales y centros de atención de emergencia, ya que los proveedores de atención médica priorizan cada vez más la atención de precisión, la eficiencia operacional y mejores resultados de supervivencia del paciente
Unidad de Cuidado Intensivo (UCI) Dispositivos Dinámicas del Mercado
Conductor
“Rising Burden of Critical Illnesses and Expanding ICU Infrastructure”
- La creciente prevalencia de enfermedades crónicas, trastornos respiratorios y casos de fallos multiorganistas, junto con la ampliación de la infraestructura de la UCI en los hospitales, es un factor importante para la creciente demanda de dispositivos de la Dependencia de Cuidados Intensivos (UCI)
- Por ejemplo, en abril de 2025, varias redes hospitalarias ampliaron su capacidad de atención crítica añadiendo ventiladores avanzados y monitores multiparamétricos para fortalecer la preparación para situaciones de emergencia y los sistemas intensivos de respuesta a la atención
- A medida que la población mundial de pacientes que necesita cuidados críticos sigue aumentando, los dispositivos de la Unidad de Cuidados Intensivos proporcionan apoyo esencial mediante la supervisión continua, las funciones de soporte vital y la evaluación fisiológica en tiempo real
- Además, el número cada vez mayor de procedimientos quirúrgicos y casos de traumas hace que los dispositivos de UCI sean esenciales en la gestión de la atención postoperatoria, garantizando la estabilidad de los pacientes y reduciendo los riesgos de mortalidad en los hospitales
- El enfoque cada vez mayor en la modernización y ampliación de la capacidad de la UCI en las economías desarrolladas y emergentes está impulsando la adopción de dispositivos avanzados de la Unidad de Cuidados Intensivos (UCI) en entornos clínicos
- El aumento del gasto sanitario y las iniciativas gubernamentales para fortalecer la infraestructura de atención crítica están acelerando aún más la adquisición de equipos avanzados de UCI en hospitales públicos y privados
- El aumento de la demanda de preparación para situaciones de emergencia después de los brotes de enfermedades infecciosas está impulsando a los hospitales a mejorar y ampliar las capacidades de la UCI con sistemas avanzados de vigilancia y ventilación
Restraint/Challenge
“High Equipment Cost and Complex Regulatory Compliance requirements”
- Las preocupaciones relativas al alto costo de los dispositivos avanzados de la UCI y los estrictos procesos de aprobación reglamentaria plantean un reto importante para una mayor penetración del mercado, en particular en los sistemas de atención de la salud sensibles a los costos y en desarrollo
- Por ejemplo, los elevados requisitos de inversión para ventiladores avanzados, monitores multiparamétricos y sistemas integrados de UCI a menudo limitan la adopción en hospitales más pequeños e instalaciones sanitarias insuficientes
- Las complejas vías de aprobación regulatorias para dispositivos de Unidad de Cuidado Intensivo (UCI), incluyendo estrictas normas de validación clínica y seguridad, pueden retrasar los lanzamientos de productos y aumentar los plazos de desarrollo para los fabricantes
- Para mejorar la accesibilidad y la adopción de tecnologías de la UCI es fundamental abordar estos problemas de costo y cumplimiento mediante la fabricación escalable, el apoyo a los reembolsos y la racionalización de los marcos reglamentarios.
- Además, la variabilidad de los presupuestos sanitarios en todas las regiones restringe aún más el despliegue uniforme de dispositivos avanzados de la Dependencia de Cuidados Intensivos, en particular en los mercados emergentes con financiación limitada de atención crítica
- La escasez de profesionales calificados de atención crítica capaces de operar sistemas avanzados de UCI también limita la utilización eficaz de dispositivos sofisticados en muchas instalaciones sanitarias
- Los problemas de integración con la infraestructura hospitalaria existente y los sistemas heredados complican aún más la adopción, exigiendo inversiones adicionales en mejoras digitales y soluciones de interoperabilidad
Unidad de Cuidado Intensivo (UCI) Devices Market Scope
El mercado se segmenta sobre la base de tipo, usuario final y aplicación.
- Por tipo
Sobre la base del tipo, el mercado de dispositivos Intensive Care Unit (ICU) se segmenta en ventiladores mecánicos, monitores cardíacos, equipos para monitoreo constante, tubos de alimentación, tubos nasogástricos, bombas de succión, drenajes y catéteres. El segmento de ventiladores mecánicos dominaba el mercado con la mayor cuota de ingresos del 44,1% en 2025, impulsada por su papel crítico en el apoyo a pacientes con insuficiencia respiratoria y complicaciones multiorgan en la UCI. Los hospitales priorizan ampliamente a los ventiladores debido a su funcionalidad de salvar vidas, especialmente en la atención de emergencia y postoperatoria. Además, los avances tecnológicos, como los ventiladores portátiles y los sistemas de apoyo respiratorio asistidos por AI, están fortaleciendo aún más su dominio. El aumento de los casos de enfermedades respiratorias e iniciativas de preparación pandémica también siguen reforzando la demanda de este segmento en todos los sistemas mundiales de salud.
Se prevé que el segmento de monitores cardíacos sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la creciente prevalencia de enfermedades cardiovasculares y la creciente necesidad de un seguimiento cardíaco continuo en tiempo real en pacientes con enfermedad crítica. Estos dispositivos están cada vez más integrados con sistemas avanzados de telemetría y detección de arritmias basados en IA, mejorando las capacidades de intervención temprana en entornos de ICU. Los hospitales están adoptando rápidamente sistemas de monitoreo cardíaco multiparamétrico para mejorar la seguridad de los pacientes y reducir los riesgos de mortalidad. La expansión de las UCI cardiacas y el creciente énfasis en el diagnóstico temprano de complicaciones relacionadas con el corazón están acelerando el crecimiento del segmento. Además, la integración con las redes centralizadas de vigilancia hospitalaria está haciendo que los monitores cardíacos sean más eficientes y ampliamente desplegados en las modernas configuraciones de la UCI.
- Por Final-User
Sobre la base del usuario final, el mercado de dispositivos de la unidad de cuidados intensivos se segmenta en hospitales y centros quirúrgicos ambulatorios. El segmento de hospitales dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por la alta concentración de camas de UCI, la disponibilidad de infraestructuras avanzadas de atención crítica y la presencia de profesionales especializados de la salud. Los hospitales son los centros principales para gestionar condiciones severas y potencialmente mortales que requieren sistemas continuos de monitoreo y soporte vital. El creciente número de admisiones de emergencia, casos de trauma y cirugías complejas refuerza aún más la demanda hospitalaria de dispositivos de UCI. Además, las inversiones a gran escala en la modernización hospitalaria y la ampliación de las unidades de atención crítica siguen reforzando a nivel mundial este dominio.
Se espera que el segmento de centros quirúrgicos ambulatorios sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el creciente cambio hacia procedimientos mínimamente invasivos y atención quirúrgica ambulatoria. Estos centros están adoptando cada vez más dispositivos compactos de vigilancia y apoyo de la UCI para gestionar la recuperación postoperatoria y la estabilización de emergencia. La eficacia en función de los costos y la estancia más corta de los pacientes asociados con los servicios de atención ambulatoria están fomentando la rápida adopción de tecnologías esenciales de la UCI. Además, la creciente demanda de servicios sanitarios descentralizados y la expansión de centros quirúrgicos en mercados emergentes están impulsando el crecimiento de segmentos. La integración de sistemas portátiles de vigilancia y dispositivos ligeros de la UCI también está apoyando su creciente utilización en estas instalaciones.
- By Application
Sobre la base de la aplicación, el mercado de dispositivos de la Dependencia de Cuidados Intensivos se centra en la UCI adulta y la UCI neonatal. El segmento adulto de la UCI dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por la alta carga de enfermedades crónicas, trastornos cardiovasculares, insuficiencia respiratoria y casos de trauma entre la población adulta. Las UCI de adultos representan la mayoría de las admisiones de atención crítica a nivel mundial, que requieren un uso continuo de ventiladores, monitores cardíacos y sistemas de infusión. La creciente población envejecida y la creciente incidencia de enfermedades relacionadas con el estilo de vida contribuyen aún más a la demanda sostenida en este segmento. Además, los hospitales priorizan la expansión de la UCI adulta debido a un mayor flujo de pacientes y la complejidad de los casos de atención crítica.
Se espera que el segmento de la UCI neonatal sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por una mayor atención a la reducción de la mortalidad infantil y la mejora de la infraestructura sanitaria neonatal en todo el mundo. El aumento de los casos de partos prematuros y complicaciones en el parto aumenta considerablemente la demanda de sistemas especializados de vigilancia neonatal y apoyo respiratorio. Los gobiernos y las organizaciones sanitarias están invirtiendo fuertemente en centros de atención intensiva neonatal para mejorar las tasas de supervivencia de los recién nacidos. Los avanzados ventiladores neonatales e incubadores con sistemas integrados de vigilancia están ganando rápida adopción. Además, el aumento de la conciencia sobre la salud neonatal y la expansión de los hospitales de maternidad en las economías emergentes están apoyando firmemente el crecimiento de los segmentos.
Intensive Care Unit (ICU) Devices Market Regional Analysis
- América del Norte dominó el mercado de dispositivos Intensive Care Unit (UI) con la mayor cuota de ingresos del 38,5% en 2025, apoyado por infraestructuras sanitarias avanzadas, alta capacidad de la UCI, fuerte adopción de tecnologías avanzadas de atención crítica, y la presencia de fabricantes líderes de dispositivos médicos
- Proveedores de salud de la región altamente valoran dispositivos avanzados de UCI como ventiladores, monitores cardíacos y sistemas de monitoreo de pacientes multiparamétricos debido a su papel crítico en la mejora de la supervivencia del paciente y la toma de decisiones clínicas en tiempo real
- Esta adopción generalizada cuenta con un alto gasto sanitario, una rápida integración de las tecnologías médicas avanzadas y una fuerte presencia de los principales fabricantes mundiales de dispositivos médicos, estableciendo dispositivos de cuidados intensivos como componente fundamental de la prestación de cuidados críticos
U.S. Intensive Care Unit (ICU) Devices Market Insight
El mercado de dispositivos U.S. Intensive Care Unit (ICU) capturó la mayor cuota de ingresos en 2025 dentro de América del Norte, impulsada por una alta prevalencia de enfermedades crónicas, infraestructura hospitalaria avanzada y una fuerte capacidad de cama de la UCI en todas las instalaciones sanitarias. Los proveedores de atención médica están priorizando cada vez más sistemas avanzados de soporte vital, como ventiladores, monitores cardíacos y dispositivos de monitoreo multiparamétrico para mejorar los resultados de supervivencia del paciente. La creciente adopción de soluciones de atención crítica habilitadas por la AI, junto con fuertes inversiones en modernización hospitalaria y preparación para emergencias, está impulsando aún más el crecimiento del mercado. Además, la integración continua de las plataformas de salud digital y los sistemas de monitoreo de pacientes en tiempo real contribuye significativamente a la ampliación de los dispositivos de la Unidad de Cuidados Intensivos en el país.
European Intensive Care Unit (ICU) Devices Market Insight
Se prevé que el mercado de dispositivos de la Dependencia de Cuidados Intensivos de Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por una población envejecida, aumento de la incidencia de enfermedades respiratorias y cardiovasculares y sistemas de salud pública sólidos. El aumento de la demanda de infraestructuras avanzadas de atención crítica está fomentando la adopción de dispositivos de UCI como ventiladores, bombas de infusión y sistemas de vigilancia cardíaca en hospitales. Las instalaciones sanitarias europeas están muy centradas en la seguridad del paciente y el monitoreo continuo, acelerando aún más la utilización del dispositivo. Además, las iniciativas gubernamentales encaminadas a ampliar la capacidad de la UCI y mejorar la infraestructura hospitalaria están apoyando considerablemente el crecimiento del mercado en toda la región.
U.K. Intensive Care Unit (ICU) Devices Market Insight
Se prevé que el mercado de dispositivos U.K. Intensive Care Unit (UICU) crezca en un CAGR notable durante el período previsto, impulsado por el aumento de la demanda de servicios avanzados de atención crítica y la creciente preocupación por la preparación para emergencias. Los crecientes casos de enfermedades crónicas y enfermedades infecciosas alientan a los hospitales a ampliar la capacidad de la UCI y adoptar sistemas modernos de apoyo a la vida. El fuerte sistema de salud del país y el aumento de las inversiones en digitalización hospitalaria están apoyando aún más la expansión del mercado. Además, la integración de sistemas avanzados de vigilancia y tecnologías de la UCI conectadas está mejorando la eficiencia de la gestión de los pacientes en todas las instalaciones sanitarias.
Alemania Intensive Care Unit (ICU) Devices Market Insight
Se espera que el mercado de dispositivos de la Unidad de Cuidados Intensivos de Alemania se amplíe en un CAGR considerable durante el período previsto, impulsado por una fuerte infraestructura sanitaria, el aumento de la población geriátrica y la creciente demanda de equipo médico avanzado tecnológicamente. El énfasis de Alemania en la medicina de precisión y la innovación hospitalaria está acelerando la adopción de dispositivos de UCI como ventiladores, sistemas de monitoreo y equipos de cuidado basados en catéter. El enfoque del país en la atención de pacientes de alta calidad e integración de la salud digital está apoyando aún más el crecimiento del mercado. Además, el aumento de las inversiones en modernización hospitalaria y mejoras de atención crítica están mejorando la penetración del dispositivo de la UCI en las instalaciones sanitarias.
Dependencia de Cuidados Intensivos de Asia y el Pacífico (UCI)
El mercado de Dispositivos Intensivos de Asia y el Pacífico está destinado a crecer en la CAGR más rápida durante el período previsto de 2026 a 2033, impulsado por la rápida expansión de la infraestructura sanitaria, el aumento de las admisiones de la UCI y la creciente carga de enfermedades crónicas e infecciosas. El aumento de las inversiones gubernamentales en el desarrollo hospitalario y la capacidad de atención crítica aumentan considerablemente la demanda de dispositivos de UCI. La creciente población de clase media de la región y la mejora del acceso a servicios de salud avanzados están apoyando aún más la adopción del mercado. Además, el creciente interés en la transformación digital de la salud y soluciones de atención crítica asequibles está acelerando el crecimiento del mercado en las economías emergentes.
Japan Intensive Care Unit (ICU) Devices Market Insight
El mercado de dispositivos de la Dependencia de Cuidados Intensivos de Japón está cobrando impulso debido a su avanzado sistema de atención médica, el envejecimiento de la población y la alta demanda de soluciones médicas tecnológicamente avanzadas. El país hace hincapié en la seguridad de los pacientes y el monitoreo de precisión, impulsando la adopción de dispositivos avanzados de UCI, como ventiladores y sistemas de monitoreo cardíaco. La integración de las tecnologías sanitarias habilitadas para el IoT y los sistemas de vigilancia automatizados está mejorando aún más la eficiencia de la atención crítica. Además, el aumento de los casos de enfermedades relacionadas con la edad contribuye a la demanda sostenida de sistemas de apoyo a la UCI en los hospitales y centros de atención especializados.
India Intensive Care Unit (ICU) Devices Market Insight
El mercado de Dispositivos de la Dependencia de Cuidados Intensivos de la India representó la mayor parte de los ingresos de mercado en Asia y el Pacífico en 2025, atribuida a la rápida urbanización, la ampliación de la infraestructura sanitaria y la creciente prevalencia de enfermedades crónicas e infecciosas. El país está presenciando un fuerte crecimiento en la expansión de la capacidad de la UCI en los hospitales públicos y privados. El aumento de las iniciativas gubernamentales como la modernización de la salud y los proyectos hospitalarios inteligentes están impulsando la adopción de dispositivos de UCI. Además, el aumento de la disponibilidad de tecnologías médicas eficaces en función de los costos y el aumento de la conciencia sobre la gestión de la atención crítica favorecen considerablemente el crecimiento del mercado en la India.
Principales empresas en el mercado de dispositivos de la unidad de cuidados intensivos
La industria de dispositivos de la Dependencia de Cuidados Intensivos está dirigida principalmente por empresas bien establecidas, entre ellas:
- GE HealthCare(U.S.)
- Koninklijke Philips N.V(Países Bajos)
- Medtronic(Irlanda)
- Drägerwerk AG " Co. KGaA(Alemania)
- Hamilton Medical AG(Suiza)
- Getinge AB (Suecia)
- Vyaire Medical, Inc. (U.S.)
- Mindray Medical International Limited (China)
- BD (U.S.)
- Smiths Medical (U.K.)
- ResMed Inc. (U.S.)
- Fisher & Paykel Healthcare Corporation Limited (Nueva Zelandia)
- B. Braun SE (Alemania)
- NIHON KOHDEN CORPORATION (Japón)
- ZOLL Medical Corporation (Estados Unidos)
- Hill-Rom Holdings, Inc. (U.S.)
- Löwenstein Medical Technology GmbH + Co. KG (Alemania)
- Stryker (Estados Unidos)
- Inovytec Medical Solutions Ltd. (Israel)
¿Cuáles son los avances recientes en el mercado de dispositivos de la Dependencia de Cuidados Intensivos Globales
- En noviembre de 2025, GE HealthCare lanzó soluciones de monitoreo y anestesia de la UCI de próxima generación diseñadas para entornos de atención de alta gravedad, con capacidades avanzadas de monitoreo de pacientes, seguimiento hemodinámico mejorado, y apoyo de decisión habilitado por IA. Estos sistemas tienen por objeto mejorar los conocimientos clínicos en tiempo real, mejorar la eficiencia del flujo de trabajo y fortalecer los resultados de atención crítica en la configuración de la Unidad de Cuidados Intensivos. El lanzamiento destaca el creciente cambio hacia ecosistemas integrados de la UCI que combinan tecnologías de monitoreo, análisis y soporte vital
- En octubre de 2025, las principales empresas, entre ellas GE HealthCare, Dräger y B. Braun, avanzaron en los conceptos “Silent ICU” con soluciones de monitoreo integradas destinadas a reducir la fatiga de alarma en los ajustes de la Unidad de Cuidados Intensivos. Estos sistemas centralizan alertas y transmiten notificaciones críticas a dispositivos móviles y estaciones de control, mejorando la eficiencia de respuesta y la seguridad de los pacientes. La innovación representa un paso importante hacia entornos más inteligentes y eficientes de UCI
- En junio de 2025, los investigadores introdujeron modelos de aprendizaje de refuerzo basados en IA para optimizar la ventilación mecánica en la configuración de la Unidad de Cuidados Intensivos (UCI), lo que permitió el apoyo respiratorio personalizado basado en datos fisiológicos de pacientes en tiempo real. El sistema mejora el rendimiento del ventilador mediante ajustes dinámicos para mejorar la seguridad y la eficiencia del tratamiento. Esta innovación marca un avance significativo en la gestión de la atención crítica asistida por AI
- En enero de 2025, Philips introdujo una plataforma de monitorización de pacientes IntelliVue para entornos de unidad de cuidados intensivos, incorporando análisis mejorados impulsados por IA, conectividad inalámbrica y paneles clínicos en tiempo real. El sistema está diseñado para apoyar la vigilancia continua de los pacientes y mejorar la precisión de toma de decisiones en las unidades de atención crítica. Esta evolución refleja la creciente adopción de soluciones de vigilancia digitales y conectadas en la infraestructura de la UCI a nivel mundial
- En marzo de 2024, las principales empresas de dispositivos médicos, entre ellas Philips, Medtronic, ResMed y GE HealthCare, introdujeron tecnologías de ventilación de grado UCI mejoradas con modos híbridos mejorados de ventilación, monitoreo asistido por AI y funciones avanzadas de seguridad. Estas innovaciones están diseñadas para apoyar a pacientes con insuficiencia respiratoria grave y mejorar la adaptabilidad en la configuración de la Unidad de Cuidados Intensivos. El desarrollo pone de relieve el avance continuo en los sistemas de apoyo a la vida como requisito básico de la UCI.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI)
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL TAMAÑO DEL MERCADO MUNDIAL DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI)
2.2.1 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.2.2 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.2.3 MODELO DE VALIDACIÓN DE DATOS TRIPOD
2.2.4 GUÍA DE MERCADO
2.2.5 MODELADO MULTIVARIADO
2.2.6 ANÁLISIS DE ARRIBA A ABAJO
2.2.7 MATRIZ DE DESAFÍO
2.2.8 CUADRÍCULA DE COBERTURA DE LA APLICACIÓN
2.2.9 NORMAS DE MEDICIÓN
2.2.10 ANÁLISIS DE PARTICIPACIÓN DE PROVEEDORES
2.2.11 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.2.12 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.3 MERCADO MUNDIAL DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI): RESUMEN DE LA INVESTIGACIÓN
2.4 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 ANÁLISIS PESTAL
5.2 LAS CINCO FUERZAS DE PORTER
5.3 IMPACTO ECONÓMICO DE LA LECHE DE DONANTE EN LA UNIDAD DE DISPOSITIVOS DE LA UNIDAD DE CUIDADOS INTENSIVOS (UCI)
5.4 GUÍAS CLÍNICAS PARA BANCOS DE LECHE HUMANA Y USO DE LECHE DE DONANTES EN LA UNIDAD DE CUIDADOS INTENSIVOS (UCI) UNIDAD DE DISPOSITIVOS
6 PERSPECTIVAS DE LA INDUSTRIA
7 MARCO REGULATORIO
8 MERCADO MUNDIAL DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI), POR TIPO DE PRODUCTO
8.1 DESCRIPCIÓN GENERAL
8.2 DISPOSITIVOS TERAPÉUTICOS
8.2.1 VENTILADOR, POR TIPO
8.2.1.1. INVASIVO
8.2.1.1.1. VENTILADORES DE CICLO POR VOLUMEN
8.2.1.1.1.1 VALOR DE MERCADO (MILLONES DE USD)
8.2.1.1.1.2 VOLUMEN DEL MERCADO (UNIDADES)
8.2.1.1.1.3 PRECIO DE VENTA PROMEDIO (USD)
8.2.1.1.2. VENTILADORES CICLADOS POR PRESIÓN
8.2.1.1.2.1 VALOR DE MERCADO (MILLONES DE USD)
8.2.1.1.2.2 VOLUMEN DEL MERCADO (UNIDADES)
8.2.1.1.2.3 PRECIO DE VENTA PROMEDIO (USD)
8.2.1.1.3. VENTILADORES DE PRESIÓN POSITIVA CONTINUA EN LAS VÍAS RESPIRATORIAS
8.2.1.1.3.1 VALOR DE MERCADO (MILLONES DE USD)
8.2.1.1.3.2 VOLUMEN DEL MERCADO (UNIDADES)
8.2.1.1.3.3 PRECIO DE VENTA PROMEDIO (USD)
8.2.1.1.4. VENTILADORES DE PRESIÓN POSITIVA DE LAS VÍAS RESPIRATORIAS DE DOS NIVELES
8.2.1.1.4.1 VALOR DE MERCADO (MILLONES DE USD)
8.2.1.1.4.2 VOLUMEN DEL MERCADO (UNIDADES)
8.2.1.1.4.3 PRECIO DE VENTA PROMEDIO (USD)
8.2.1.1.5. VENTILADORES DE CICLO DE FLUJO
8.2.1.1.5.1 VALOR DE MERCADO (MILLONES DE USD)
8.2.1.1.5.2 VOLUMEN DEL MERCADO (UNIDADES)
8.2.1.1.5.3 PRECIO DE VENTA PROMEDIO (USD)
8.2.1.1.6. OTROS
8.2.1.2. NO INVASIVO
8.2.1.2.1. PRESIÓN POSITIVA CONTINUA EN LAS VÍAS RESPIRATORIAS (CPAP)
8.2.1.2.1.1 VALOR DE MERCADO (MILLONES DE USD)
8.2.1.2.1.2 VOLUMEN DEL MERCADO (UNIDADES)
8.2.1.2.1.3 PRECIO DE VENTA PROMEDIO (USD)
8.2.1.2.2. PRESIÓN POSITIVA AUTOTITULAR (AJUSTABLE) EN LAS VÍAS RESPIRATORIAS
8.2.1.2.2.1 VALOR DE MERCADO (MILLONES DE USD)
8.2.1.2.2.2 VOLUMEN DEL MERCADO (UNIDADES)
8.2.1.2.2.3 PRECIO DE VENTA PROMEDIO (USD)
8.2.1.2.3. OTROS
8.2.2 VENTILADOR, POR PRODUCTO
8.2.2.1. VENTILADORES DE ALTA GAMA
8.2.2.1.1. VALOR DE MERCADO (MILLONES DE USD)
8.2.2.1.2. VOLUMEN DEL MERCADO (UNIDADES)
8.2.2.1.3. PRECIO DE VENTA PROMEDIO (USD)
8.2.2.2. VENTILADORES DE GAMA MEDIA
8.2.2.2.1. VALOR DE MERCADO (MILLONES DE USD)
8.2.2.2.2. VOLUMEN DEL MERCADO (UNIDADES)
8.2.2.2.3. PRECIO DE VENTA PROMEDIO (USD)
8.2.2.3. VENTILADORES BÁSICOS
8.2.2.3.1. VALOR DE MERCADO (MILLONES DE USD)
8.2.2.3.2. VOLUMEN DEL MERCADO (UNIDADES)
8.2.2.3.3. PRECIO DE VENTA PROMEDIO (USD)
8.2.3 BOMBA DE JERINGA
8.2.3.1. VALOR DE MERCADO (MILLONES DE USD)
8.2.3.2. VOLUMEN DEL MERCADO (UNIDADES)
8.2.3.3. PRECIO DE VENTA PROMEDIO (USD)
8.2.4 DESFIBRILADOR Y BOMBA DE SUCCIÓN
8.2.4.1. VALOR DE MERCADO (MILLONES DE USD)
8.2.4.2. VOLUMEN DEL MERCADO (UNIDADES)
8.2.4.3. PRECIO DE VENTA PROMEDIO (USD)
8.2.4.4. OTROS
8.3 DISPOSITIVOS DE MONITOREO DE PACIENTES
8.3.1 DISPOSITIVOS DE MONITOREO CARDÍACO
8.3.1.1. DISPOSITIVOS DE ECG
8.3.1.1.1. VALOR DE MERCADO (MILLONES DE USD)
8.3.1.1.2. VOLUMEN DEL MERCADO (UNIDADES)
8.3.1.1.3. PRECIO DE VENTA PROMEDIO (USD)
8.3.1.2. REGISTRADORES DE BUCLE IMPLANTABLES
8.3.1.2.1. VALOR DE MERCADO (MILLONES DE USD)
8.3.1.2.2. VOLUMEN DEL MERCADO (UNIDADES)
8.3.1.2.3. PRECIO DE VENTA PROMEDIO (USD)
8.3.1.3. MONITORES DE EVENTOS
8.3.1.3.1. VALOR DE MERCADO (MILLONES DE USD)
8.3.1.3.2. VOLUMEN DEL MERCADO (UNIDADES)
8.3.1.3.3. PRECIO DE VENTA PROMEDIO (USD)
8.3.1.4. DISPOSITIVOS DE MONITOREO DE MULTIPARÁMETROS
8.3.1.4.1. DISPOSITIVOS DE MONITOREO DE BAJA AGUDEZA
8.3.1.4.1.1 VALOR DE MERCADO (MILLONES DE USD)
8.3.1.4.1.2 VOLUMEN DEL MERCADO (UNIDADES)
8.3.1.4.1.3 PRECIO DE VENTA PROMEDIO (USD)
8.3.1.4.2. DISPOSITIVOS DE MONITOREO DE AGUDEZA MEDIA
8.3.1.4.2.1 VALOR DE MERCADO (MILLONES DE USD)
8.3.1.4.2.2 VOLUMEN DEL MERCADO (UNIDADES)
8.3.1.4.2.3 PRECIO DE VENTA PROMEDIO (USD)
8.3.1.4.3. DISPOSITIVOS DE MONITOREO DE ALTA AGUDEZA
8.3.1.4.3.1 VALOR DE MERCADO (MILLONES DE USD)
8.3.1.4.3.2 VOLUMEN DEL MERCADO (UNIDADES)
8.3.1.4.3.3 PRECIO DE VENTA PROMEDIO (USD)
8.3.1.5. DISPOSITIVOS DE MONITOREO RESPIRATORIO
8.3.1.5.1. OXÍMETROS DE PULSO
8.3.1.5.1.1 VALOR DE MERCADO (MILLONES DE USD)
8.3.1.5.1.2 VOLUMEN DEL MERCADO (UNIDADES)
8.3.1.5.1.3 PRECIO DE VENTA PROMEDIO (USD)
8.3.1.5.2. ESPIRÓMETROS
8.3.1.5.2.1 VALOR DE MERCADO (MILLONES DE USD)
8.3.1.5.2.2 VOLUMEN DEL MERCADO (UNIDADES)
8.3.1.5.2.3 PRECIO DE VENTA PROMEDIO (USD)
8.3.1.5.3. CAPNÓGRAFOS
8.3.1.5.3.1 VALOR DE MERCADO (MILLONES DE USD)
8.3.1.5.3.2 VOLUMEN DEL MERCADO (UNIDADES)
8.3.1.5.3.3 PRECIO DE VENTA PROMEDIO (USD)
8.3.1.5.4. MEDIDORES DE FLUJO MÁXIMO
8.3.1.5.4.1 VALOR DE MERCADO (MILLONES DE USD)
8.3.1.5.4.2 VOLUMEN DEL MERCADO (UNIDADES)
8.3.1.5.4.3 PRECIO DE VENTA PROMEDIO (USD)
8.3.2 DISPOSITIVOS DE MONITOREO DE TEMPERATURA
8.3.2.1. DISPOSITIVOS PORTÁTILES DE MONITOREO DE TEMPERATURA
8.3.2.1.1. VALOR DE MERCADO (MILLONES DE USD)
8.3.2.1.2. VOLUMEN DEL MERCADO (UNIDADES)
8.3.2.1.3. PRECIO DE VENTA PROMEDIO (USD)
8.3.2.2. DISPOSITIVOS DE CONTROL DE TEMPERATURA DE SOBREMESA
8.3.2.2.1. VALOR DE MERCADO (MILLONES DE USD)
8.3.2.2.2. VOLUMEN DEL MERCADO (UNIDADES)
8.3.2.2.3. PRECIO DE VENTA PROMEDIO (USD)
8.3.2.3. DISPOSITIVOS DE MONITOREO DE TEMPERATURA INVASIVA
8.3.2.3.1. VALOR DE MERCADO (MILLONES DE USD)
8.3.2.3.2. VOLUMEN DEL MERCADO (UNIDADES)
8.3.2.3.3. PRECIO DE VENTA PROMEDIO (USD)
8.3.3 DISPOSITIVOS DE MONITOREO DE PRESIÓN/HEMODINÁMICA
8.3.3.1. MONITORES HEMODINÁMICOS
8.3.3.1.1. VALOR DE MERCADO (MILLONES DE USD)
8.3.3.1.2. VOLUMEN DEL MERCADO (UNIDADES)
8.3.3.1.3. PRECIO DE VENTA PROMEDIO (USD)
8.3.3.2. MONITORES DE PRESIÓN ARTERIAL
8.3.3.2.1. VALOR DE MERCADO (MILLONES DE USD)
8.3.3.2.2. VOLUMEN DEL MERCADO (UNIDADES)
8.3.3.2.3. PRECIO DE VENTA PROMEDIO (USD)
8.3.3.3. DESECHABLES
8.3.3.3.1. VALOR DE MERCADO (MILLONES DE USD)
8.3.3.3.2. VOLUMEN DEL MERCADO (UNIDADES)
8.3.3.3.3. PRECIO DE VENTA PROMEDIO (USD)
8.3.4 DISPOSITIVOS DE NEUROMNITOREO
8.3.4.1. MÁQUINAS DE ELECTROENCEFALOGRAFÍA
8.3.4.1.1. VALOR DE MERCADO (MILLONES DE USD)
8.3.4.1.2. VOLUMEN DEL MERCADO (UNIDADES)
8.3.4.1.3. PRECIO DE VENTA PROMEDIO (USD)
8.3.4.2. MÁQUINAS DE ELECTROMIOGRAFÍA
8.3.4.2.1. VALOR DE MERCADO (MILLONES DE USD)
8.3.4.2.2. VOLUMEN DEL MERCADO (UNIDADES)
8.3.4.2.3. PRECIO DE VENTA PROMEDIO (USD)
8.3.4.3. OXÍMETROS CEREBRALES
8.3.4.3.1. VALOR DE MERCADO (MILLONES DE USD)
8.3.4.3.2. VOLUMEN DEL MERCADO (UNIDADES)
8.3.4.3.3. PRECIO DE VENTA PROMEDIO (USD)
8.3.4.4. MONITORES DE PRESIÓN INTRACRANEAL
8.3.4.4.1. VALOR DE MERCADO (MILLONES DE USD)
8.3.4.4.2. VOLUMEN DEL MERCADO (UNIDADES)
8.3.4.4.3. PRECIO DE VENTA PROMEDIO (USD)
8.3.4.5. MÁQUINAS MAGNETOENCEFALOGRAFÍAS
8.3.4.5.1. VALOR DE MERCADO (MILLONES DE USD)
8.3.4.5.2. VOLUMEN DEL MERCADO (UNIDADES)
8.3.4.5.3. PRECIO DE VENTA PROMEDIO (USD)
8.3.4.6. MÁQUINAS DOPPLER TRANSCRANEALES
8.3.4.6.1. VALOR DE MERCADO (MILLONES DE USD)
8.3.4.6.2. VOLUMEN DEL MERCADO (UNIDADES)
8.3.4.6.3. PRECIO DE VENTA PROMEDIO (USD)
8.4 DISPOSITIVOS DE DIAGNÓSTICO
8.4.1 MÁQUINA DE ULTRASONIDO
8.4.1.1. VALOR DE MERCADO (MILLONES DE USD)
8.4.1.2. VOLUMEN DEL MERCADO (UNIDADES)
8.4.1.3. PRECIO DE VENTA PROMEDIO (USD)
8.4.2 MÁQUINA DE ELECTROCARDIOGRAMA (ECG)
8.4.2.1. VALOR DE MERCADO (MILLONES DE USD)
8.4.2.2. VOLUMEN DEL MERCADO (UNIDADES)
8.4.2.3. PRECIO DE VENTA PROMEDIO (USD)
8.4.3 MÁQUINA DE RAYOS X MÓVIL
8.4.3.1. VALOR DE MERCADO (MILLONES DE USD)
8.4.3.2. VOLUMEN DEL MERCADO (UNIDADES)
8.4.3.3. PRECIO DE VENTA PROMEDIO (USD)
8.4.4 MÁQUINA DE GLUCOSA AB
8.4.4.1. VALOR DE MERCADO (MILLONES DE USD)
8.4.4.2. VOLUMEN DEL MERCADO (UNIDADES)
8.4.4.3. PRECIO DE VENTA PROMEDIO (USD)
8.5 UNIDADES Y SISTEMAS
8.5.1 SISTEMAS DE SUMINISTRO MÉDICO
8.5.1.1. UNIDAD DE SUMINISTRO DE TECHO
8.5.1.1.1. VALOR DE MERCADO (MILLONES DE USD)
8.5.1.1.2. VOLUMEN DEL MERCADO (UNIDADES)
8.5.1.1.3. PRECIO DE VENTA PROMEDIO (USD)
8.5.1.2. SISTEMA DE BRAZO DE TECHO
8.5.1.2.1. VALOR DE MERCADO (MILLONES DE USD)
8.5.1.2.2. VOLUMEN DEL MERCADO (UNIDADES)
8.5.1.2.3. PRECIO DE VENTA PROMEDIO (USD)
8.5.1.3. SISTEMA DE VIGAS DE TECHO
8.5.1.3.1. VALOR DE MERCADO (MILLONES DE USD)
8.5.1.3.2. VOLUMEN DEL MERCADO (UNIDADES)
8.5.1.3.3. PRECIO DE VENTA PROMEDIO (USD)
8.5.1.4. SISTEMA DE MONTAJE EN PARED
8.5.1.4.1. VALOR DE MERCADO (MILLONES DE USD)
8.5.1.4.2. VOLUMEN DEL MERCADO (UNIDADES)
8.5.1.4.3. PRECIO DE VENTA PROMEDIO (USD)
8.5.1.5. UNIDAD DE ALIMENTACIÓN DE PARED
8.5.1.5.1. VALOR DE MERCADO (MILLONES DE USD)
8.5.1.5.2. VOLUMEN DEL MERCADO (UNIDADES)
8.5.1.5.3. PRECIO DE VENTA PROMEDIO (USD)
8.5.2 LÁMPARAS QUIRÚRGICAS Y DE EXAMEN
8.5.2.1. LÁMPARAS MÉDICAS
8.5.2.1.1. VALOR DE MERCADO (MILLONES DE USD)
8.5.2.1.2. VOLUMEN DEL MERCADO (UNIDADES)
8.5.2.1.3. PRECIO DE VENTA PROMEDIO (USD)
8.5.2.2. LÁMPARA QUIRÚRGICA
8.5.2.2.1. VALOR DE MERCADO (MILLONES DE USD)
8.5.2.2.2. VOLUMEN DEL MERCADO (UNIDADES)
8.5.2.2.3. PRECIO DE VENTA PROMEDIO (USD)
8.5.2.3. LÁMPARA DE EXAMEN
8.5.2.3.1. VALOR DE MERCADO (MILLONES DE USD)
8.5.2.3.2. VOLUMEN DEL MERCADO (UNIDADES)
8.5.2.3.3. PRECIO DE VENTA PROMEDIO (USD)
8.5.3 OTROS
8.6 OTROS DISPOSITIVOS
8.6.1 BOMBAS DE INFUSIÓN
8.6.1.1. VALOR DE MERCADO (MILLONES DE USD)
8.6.1.2. VOLUMEN DEL MERCADO (UNIDADES)
8.6.1.3. PRECIO DE VENTA PROMEDIO (USD)
8.6.2 DISPOSITIVOS PARA LA APNEA DEL SUEÑO
8.6.2.1. VALOR DE MERCADO (MILLONES DE USD)
8.6.2.2. VOLUMEN DEL MERCADO (UNIDADES)
8.6.2.3. PRECIO DE VENTA PROMEDIO (USD)
8.6.3 CALENTADOR DE SANGRE
8.6.3.1. VALOR DE MERCADO (MILLONES DE USD)
8.6.3.2. VOLUMEN DEL MERCADO (UNIDADES)
8.6.3.3. PRECIO DE VENTA PROMEDIO (USD)
8.6.4 CALENTADORES E INCUBADORAS
8.6.4.1. INCUBADORA DE TRANSPORTE
8.6.4.1.1. INCUBADORA DE TRANSPORTE EXTERNO
8.6.4.1.1.1 VALOR DE MERCADO (MILLONES DE USD)
8.6.4.1.1.2 VOLUMEN DEL MERCADO (UNIDADES)
8.6.4.1.1.3 PRECIO DE VENTA PROMEDIO (USD)
8.6.4.1.2. INCUBADORA DE TRANSPORTE INTERNO
8.6.4.1.2.1 VALOR DE MERCADO (MILLONES DE USD)
8.6.4.1.2.2 VOLUMEN DEL MERCADO (UNIDADES)
8.6.4.1.2.3 PRECIO DE VENTA PROMEDIO (USD)
8.6.4.2. PARTO Y PARTO
8.6.4.2.1. CALENTADOR DE PARTO Y PARTO
8.6.4.2.1.1 VALOR DE MERCADO (MILLONES DE USD)
8.6.4.2.1.2 VOLUMEN DEL MERCADO (UNIDADES)
8.6.4.2.1.3 PRECIO DE VENTA PROMEDIO (USD)
8.6.4.2.2. INCUBADORA DE PARTO Y PARTO
8.6.4.2.2.1 VALOR DE MERCADO (MILLONES DE USD)
8.6.4.2.2.2 VOLUMEN DEL MERCADO (UNIDADES)
8.6.4.2.2.3 PRECIO DE VENTA PROMEDIO (USD)
8.6.4.3. UNIDAD DE DISPOSITIVOS DE LA UNIDAD DE CUIDADOS INTENSIVOS (UCI) (UCIN)
8.6.4.3.1. CALENTADOR/INCUBADORA CONVERTIBLE PARA UCIN
8.6.4.3.1.1 VALOR DE MERCADO (MILLONES DE USD)
8.6.4.3.1.2 VOLUMEN DEL MERCADO (UNIDADES)
8.6.4.3.1.3 PRECIO DE VENTA PROMEDIO (USD)
8.6.4.3.2. INCUBADORA DE LA UCIN
8.6.4.3.2.1 VALOR DE MERCADO (MILLONES DE USD)
8.6.4.3.2.2 VOLUMEN DEL MERCADO (UNIDADES)
8.6.4.3.2.3 PRECIO DE VENTA PROMEDIO (USD)
8.6.4.3.3. CALENTADOR DE UCIN
8.6.4.3.3.1 VALOR DE MERCADO (MILLONES DE USD)
8.6.4.3.3.2 VOLUMEN DEL MERCADO (UNIDADES)
8.6.4.3.3.3 PRECIO DE VENTA PROMEDIO (USD)
8.6.5 MÁQUINA DE ANESTESIA
8.6.5.1. VALOR DE MERCADO (MILLONES DE USD)
8.6.5.2. VOLUMEN DEL MERCADO (UNIDADES)
8.6.5.3. PRECIO DE VENTA PROMEDIO (USD)
8.6.6 ACCESORIOS Y CONSUMIBLES MÉDICOS
8.6.6.1. SISTEMA DE PRESIÓN POSITIVA DE LAS VÍAS RESPIRATORIAS (PAP)
8.6.6.1.1. VALOR DE MERCADO (MILLONES DE USD)
8.6.6.1.2. VOLUMEN DEL MERCADO (UNIDADES)
8.6.6.1.3. PRECIO DE VENTA PROMEDIO (USD)
8.6.6.2. KITS DE CIRCUITO DE ANESTESIA
8.6.6.2.1. VALOR DE MERCADO (MILLONES DE USD)
8.6.6.2.2. VOLUMEN DEL MERCADO (UNIDADES)
8.6.6.2.3. PRECIO DE VENTA PROMEDIO (USD)
8.6.6.3. DERIVACIONES DE ECG
8.6.6.3.1. VALOR DE MERCADO (MILLONES DE USD)
8.6.6.3.2. VOLUMEN DEL MERCADO (UNIDADES)
8.6.6.3.3. PRECIO DE VENTA PROMEDIO (USD)
8.6.6.4. BABYFLOW PLUS
8.6.6.4.1. VALOR DE MERCADO (MILLONES DE USD)
8.6.6.4.2. VOLUMEN DEL MERCADO (UNIDADES)
8.6.6.4.3. PRECIO DE VENTA PROMEDIO (USD)
8.6.6.5. CATÉTERES
8.6.6.5.1. VALOR DE MERCADO (MILLONES DE USD)
8.6.6.5.2. VOLUMEN DEL MERCADO (UNIDADES)
8.6.6.5.3. PRECIO DE VENTA PROMEDIO (USD)
8.6.6.6. OTROS
8.6.7 OTROS
9 MERCADO MUNDIAL DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI), POR APLICACIÓN
9.1 DESCRIPCIÓN GENERAL
9.2 UCI NEONATAL
9.3 UCI DE ADULTOS
10 MERCADO MUNDIAL DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI), POR MODO DE COMPRA
10.1 DESCRIPCIÓN GENERAL
10.2 ORGANIZACIÓN DE COMPRAS EN GRUPO
10.3 COMPRA INDIVIDUAL
11 MERCADO MUNDIAL DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI), POR TAMAÑO DE LA INSTALACIÓN
11.1 DESCRIPCIÓN GENERAL
11.2 GRANDE
11.3 MEDIANOS Y PEQUEÑOS
12 MERCADO MUNDIAL DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI), POR USUARIO FINAL
12.1 DESCRIPCIÓN GENERAL
12.2 HOSPITALES
12.2.1 PRIVADO
12.2.2 PÚBLICO
12.3 CLÍNICAS ESPECIALIZADAS
12.4 CENTROS DE CIRUGÍA AMBULATORIA
12.5 CONFIGURACIÓN DE EMERGENCIA
12.6 OTROS
13 MERCADO MUNDIAL DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI), POR CANAL DE DISTRIBUCIÓN
13.1 DESCRIPCIÓN GENERAL
13.2 LICITACIONES DIRECTAS
13.3 VENTAS AL POR MENOR
13.4 DISTRIBUCIÓN DE TERCEROS
13.5 OTROS
14 MERCADO MUNDIAL DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI), POR GEOGRAFÍA
Mercado global de dispositivos para unidades de cuidados intensivos (UCI) (toda la segmentación proporcionada anteriormente se representa en este capítulo por país)
14.1 AMÉRICA DEL NORTE
14.1.1 EE. UU.
14.1.1.1. MERCADO DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI) EN EE. UU., POR TIPO DE PRODUCTO
14.1.1.2. MERCADO DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI) EN EE. UU., POR USUARIO FINAL
14.1.1.3. MERCADO DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI) EN EE. UU., POR CANAL DE DISTRIBUCIÓN
14.1.2 CANADÁ
14.1.3 MÉXICO
14.2 EUROPA
14.2.1 ALEMANIA
14.2.2 FRANCIA
14.2.3 Reino Unido
14.2.4 ITALIA
14.2.5 ESPAÑA
14.2.6 RUSIA
14.2.7 TURQUÍA
14.2.8 BÉLGICA
14.2.9 PAÍSES BAJOS
14.2.10 SUIZA
14.2.11 RESTO DE EUROPA
14.3 ASIA-PACÍFICO
14.3.1 JAPÓN
14.3.2 CHINA
14.3.3 COREA DEL SUR
14.3.4 INDIA
14.3.5 AUSTRALIA
14.3.6 SINGAPUR
14.3.7 TAILANDIA
14.3.8 MALASIA
14.3.9 INDONESIA
14.3.10 FILIPINAS
14.3.11 RESTO DE ASIA-PACÍFICO
14.4 SUDAMÉRICA
14.4.1 BRASIL
14.4.2 ARGENTINA
14.4.3 RESTO DE SUDAMÉRICA
14.5 ORIENTE MEDIO Y ÁFRICA
14.5.1 SUDÁFRICA
14.5.2 ARABIA SAUDITA
14.5.3 Emiratos Árabes Unidos
14.5.4 EGIPTO
14.5.5 ISRAEL
14.5.6 RESTO DE ORIENTE MEDIO Y ÁFRICA
14.6 INFORMACIÓN PRINCIPAL CLAVE: POR PAÍSES PRINCIPALES
15 MERCADO GLOBAL DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI), ANÁLISIS FODA Y DBR
16 MERCADO MUNDIAL DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI), PANORAMA EMPRESARIAL
16.1 ANÁLISIS DE ACCIONES DE LA EMPRESA: GLOBAL
16.2 ANÁLISIS DE ACCIONES DE EMPRESAS: AMÉRICA DEL NORTE
16.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
16.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
16.5 FUSIONES Y ADQUISICIONES
16.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
16.7 EXPANSIONES
16.8 CAMBIOS REGLAMENTARIOS
16.9 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
17 MERCADO MUNDIAL DE DISPOSITIVOS PARA UNIDADES DE CUIDADOS INTENSIVOS (UCI), PERFIL DE LA EMPRESA
17.1 KONINKLIJKE PHILIPS NV
17.1.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.1.2 ANÁLISIS DE INGRESOS
17.1.3 PRESENCIA GEOGRÁFICA
17.1.4 PORTAFOLIO DE PRODUCTOS
17.1.5 DESARROLLOS RECIENTES
17.2 COMPAÑÍA GENERAL ELÉCTRICA
17.2.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.2.2 ANÁLISIS DE INGRESOS
17.2.3 PRESENCIA GEOGRÁFICA
17.2.4 PORTAFOLIO DE PRODUCTOS
17.2.5 DESARROLLOS RECIENTES
17.3 COCINERO MÉDICO
17.3.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.3.2 ANÁLISIS DE INGRESOS
17.3.3 PRESENCIA GEOGRÁFICA
17.3.4 PORTAFOLIO DE PRODUCTOS
17.3.5 DESARROLLOS RECIENTES
17,4 BD
17.4.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.4.2 ANÁLISIS DE INGRESOS
17.4.3 PRESENCIA GEOGRÁFICA
17.4.4 PORTAFOLIO DE PRODUCTOS
17.4.5 DESARROLLOS RECIENTES
17.5 GETINGE AB
17.5.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.5.2 ANÁLISIS DE INGRESOS
17.5.3 PRESENCIA GEOGRÁFICA
17.5.4 PORTAFOLIO DE PRODUCTOS
17.5.5 DESARROLLOS RECIENTES
17.6 HEYER MEDICAL AG
17.6.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.6.2 ANÁLISIS DE INGRESOS
17.6.3 PRESENCIA GEOGRÁFICA
17.6.4 PORTAFOLIO DE PRODUCTOS
17.6.5 DESARROLLOS RECIENTES
17.7 DRÄGERWERK AG & CO.KGAA
17.7.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.7.2 ANÁLISIS DE INGRESOS
17.7.3 PRESENCIA GEOGRÁFICA
17.7.4 PORTAFOLIO DE PRODUCTOS
17.7.5 DESARROLLOS RECIENTES
17.8 MEDTRONIC
17.8.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.8.2 ANÁLISIS DE INGRESOS
17.8.3 PRESENCIA GEOGRÁFICA
17.8.4 PORTAFOLIO DE PRODUCTOS
17.8.5 DESARROLLOS RECIENTES
17.9 B. BRAUN MELSUNGEN AG
17.9.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.9.2 ANÁLISIS DE INGRESOS
17.9.3 PRESENCIA GEOGRÁFICA
17.9.4 PORTAFOLIO DE PRODUCTOS
17.9.5 DESARROLLOS RECIENTES
17.1 UCI MÉDICA INC
17.10.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.10.2 ANÁLISIS DE INGRESOS
17.10.3 PRESENCIA GEOGRÁFICA
17.10.4 PORTAFOLIO DE PRODUCTOS
17.10.5 DESARROLLOS RECIENTES
17.11 CORPORACIÓN NIHON KOHDEN
17.11.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.11.2 ANÁLISIS DE INGRESOS
17.11.3 PRESENCIA GEOGRÁFICA
17.11.4 PORTAFOLIO DE PRODUCTOS
17.11.5 DESARROLLOS RECIENTES
17.12 FRESENIUS SE & CO. KGAA
17.12.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.12.2 ANÁLISIS DE INGRESOS
17.12.3 PRESENCIA GEOGRÁFICA
17.12.4 PORTAFOLIO DE PRODUCTOS
17.12.5 DESARROLLOS RECIENTES
17.13 SKANRAY TECHNOLOGIES PVT. LTD.
17.13.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.13.2 ANÁLISIS DE INGRESOS
17.13.3 PRESENCIA GEOGRÁFICA
17.13.4 PORTAFOLIO DE PRODUCTOS
17.13.5 DESARROLLOS RECIENTES
17.14 ABBOTT
17.14.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.14.2 ANÁLISIS DE INGRESOS
17.14.3 PRESENCIA GEOGRÁFICA
17.14.4 PORTAFOLIO DE PRODUCTOS
17.14.5 DESARROLLOS RECIENTES
17.15 SCHILLER
17.15.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.15.2 ANÁLISIS DE INGRESOS
17.15.3 PRESENCIA GEOGRÁFICA
17.15.4 PORTAFOLIO DE PRODUCTOS
17.15.5 ACONTECIMIENTOS RECIENTES
17.16 PLC STERIS
17.16.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.16.2 ANÁLISIS DE INGRESOS
17.16.3 PRESENCIA GEOGRÁFICA
17.16.4 PORTAFOLIO DE PRODUCTOS
17.16.5 ACONTECIMIENTOS RECIENTES
17.17 SERVICIOS HILL-ROM, INC.
17.17.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.17.2 ANÁLISIS DE INGRESOS
17.17.3 PRESENCIA GEOGRÁFICA
17.17.4 PORTAFOLIO DE PRODUCTOS
17.17.5 ACONTECIMIENTOS RECIENTES
17.18 MASIMO
17.18.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.18.2 ANÁLISIS DE INGRESOS
17.18.3 PRESENCIA GEOGRÁFICA
17.18.4 PORTAFOLIO DE PRODUCTOS
17.18.5 ACONTECIMIENTOS RECIENTES
17.19 NATUS MEDICAL
17.19.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.19.2 ANÁLISIS DE INGRESOS
17.19.3 PRESENCIA GEOGRÁFICA
17.19.4 PORTAFOLIO DE PRODUCTOS
17.19.5 ACONTECIMIENTOS RECIENTES
17.2 SHENZHEN MINDRAY ELECTRÓNICA BIOMÉDICA CO., LTD.
17.20.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.20.2 ANÁLISIS DE INGRESOS
17.20.3 PRESENCIA GEOGRÁFICA
17.20.4 PORTAFOLIO DE PRODUCTOS
17.20.5 ACONTECIMIENTOS RECIENTES
17.21 CORPORACIÓN CIENTÍFICA DE BOSTON
17.21.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.21.2 ANÁLISIS DE INGRESOS
17.21.3 PRESENCIA GEOGRÁFICA
17.21.4 PORTAFOLIO DE PRODUCTOS
17.21.5 ACONTECIMIENTOS RECIENTES
17.22 ATENCIÓN MÉDICA FISHER AND PAYKEL
17.22.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.22.2 ANÁLISIS DE INGRESOS
17.22.3 PRESENCIA GEOGRÁFICA
17.22.4 PORTAFOLIO DE PRODUCTOS
17.22.5 ACONTECIMIENTOS RECIENTES
17.23 NO EN
17.23.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.23.2 ANÁLISIS DE INGRESOS
17.23.3 PRESENCIA GEOGRÁFICA
17.23.4 PORTAFOLIO DE PRODUCTOS
17.23.5 ACONTECIMIENTOS RECIENTES
17.24 DIXIÓN
17.24.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.24.2 ANÁLISIS DE INGRESOS
17.24.3 PRESENCIA GEOGRÁFICA
17.24.4 PORTAFOLIO DE PRODUCTOS
17.24.5 ACONTECIMIENTOS RECIENTES
17.25 SS TECHNOMED (P) LTD.
17.25.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.25.2 ANÁLISIS DE INGRESOS
17.25.3 PRESENCIA GEOGRÁFICA
17.25.4 PORTAFOLIO DE PRODUCTOS
17.25.5 ACONTECIMIENTOS RECIENTES
17.26 VÍA SALUD GLOBAL
17.26.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.26.2 ANÁLISIS DE INGRESOS
17.26.3 PRESENCIA GEOGRÁFICA
17.26.4 PORTAFOLIO DE PRODUCTOS
17.26.5 ACONTECIMIENTOS RECIENTES
17.27 ATENCIÓN MÉDICA DE LA CORONA
17.27.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.27.2 ANÁLISIS DE INGRESOS
17.27.3 PRESENCIA GEOGRÁFICA
17.27.4 PORTAFOLIO DE PRODUCTOS
17.27.5 ACONTECIMIENTOS RECIENTES
17.28 ADVIN ATENCIÓN MÉDICA
17.28.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
17.28.2 ANÁLISIS DE INGRESOS
17.28.3 PRESENCIA GEOGRÁFICA
17.28.4 PORTAFOLIO DE PRODUCTOS
17.28.5 DESARROLLO RECIENTE
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE AJUSTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PERFILA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN DE LOS INFORMES RELACIONADOS.
18 CONCLUSIÓN
19 CUESTIONARIO
20 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











