


Segmentación del mercado global de envases isotérmicos, por material (poliestireno [PS], poliuretano [PU], polipropileno [PP], tereftalato de polietileno [PET], cloruro de polivinilo [PVC], burbujas, compuestos y otros), tipo de producto (contenedores, cajas y bolsas), uso final (productos farmacéuticos, alimentos, bebidas, productos químicos y otros): tendencias de la industria y pronóstico hasta 2032.
¿Cuál es la tasa de tamaño y crecimiento del mercado de embalaje isotérmico
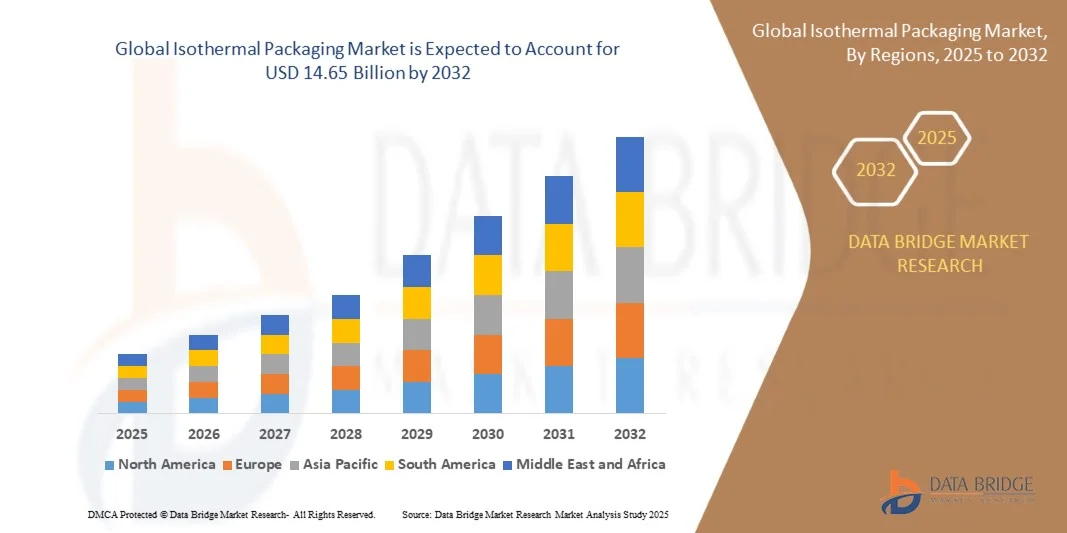
- El tamaño global del mercado de embalajes/envases isotérmicos fue valoradoUSD 9.69 billion in 2024y se espera que alcance14.65 millones de dólares en 2032, aCAGR of 5.31%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida de la creciente demanda de soluciones de embalaje controladas por temperatura en las industrias farmacéutica, alimentaria y de bebidas, impulsada por la necesidad de mantener la integridad de los productos durante el almacenamiento y el transporte.
- Además, el aumento de la demanda de consumidores e industria para soluciones de embalaje sostenibles, reutilizables y de alto rendimiento está estableciendo embalajes/envases isotérmicos como componente crítico de la logística moderna de la cadena fría. Estos factores convergentes están acelerando la adopción de soluciones de embalaje avanzadas, lo que aumenta significativamente el crecimiento de la industria
¿Cuáles son los principales Takeaways of Isothermal Packaging Market
- El embalaje isotérmico, que proporciona un aislamiento térmico fiable para productos sensibles a la temperatura, se está convirtiendo en un elemento esencial de los sistemas de suministro de cadenas frías en industrias farmacéuticas, alimentarias y de otros productos perecederos debido a su capacidad de mantener temperaturas coherentes y garantizar la seguridad de los productos
- La creciente demanda de envases isotérmicos se alimenta principalmente del rápido crecimiento de la producción de alimentos en el comercio electrónico, la expansión del sector farmacéutico, el aumento de la logística mundial de la cadena fría y el aumento de los requisitos reglamentarios para la calidad y la seguridad de los productos
- América del Norte dominaba el mercado de embalaje isotérmico en 2024, debido a la creciente demanda de logística controlada por temperatura en las industrias farmacéutica, alimentaria y de bebidas
- Se espera que Asia y el Pacífico sea la región de mayor crecimiento en el mercado de embalajes/envases isotérmicos durante el período previsto debido al aumento de la urbanización, el aumento de los ingresos desechables y la rápida expansión de los sectores farmacéutico y alimentario en países como China, Japón y la India
- El segmento de cajas dominaba el mercado con una cuota de mercado del 42,6% en 2024, debido a su versatilidad y capacidades de protección superiores para productos sensibles a la temperatura. Los recuadros proporcionan integridad estructural y una utilización eficiente del espacio durante el almacenamiento y el transporte, haciéndolos ideales para productos farmacéuticos, alimentos congelados y bienes perecederos. Su compatibilidad con diversos materiales aislantes y facilidad de manejo hacen de ellos una opción preferida para las empresas logísticas. Además, las cajas facilitan el etiquetado y el seguimiento, garantizando el cumplimiento de las normas reglamentarias en el suministro de cadenas frías
Report Scope and Isothermal Packaging Market Segmentation
|
Atributos |
Isothermal Packaging Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado de embalajes/envases intrasterales
“Aumento del uso de embalajes aislados reutilizables y sostenibles”
- El mercado mundial de embalajes/envases isotérmicos se está expandiendo constantemente a medida que las industrias se desplazan hacia soluciones de embalaje aisladas reutilizables y sostenibles para garantizar la integridad de la temperatura y reducir el impacto ambiental. Esta tendencia se ve impulsada por una mayor demanda de materiales ecológicos y modelos de logística circular en los sectores farmacéutico, alimentario y biotecnológico
- Por ejemplo, Sonoco ThermoSafe y Pelican BioThermal han introducido contenedores aislados reutilizables de próxima generación fabricados con polímeros reciclables y materiales de cambio de fase para mejorar el rendimiento térmico. Estas innovaciones demuestran cómo los fabricantes se centran en optimizar la eficiencia del aislamiento al minimizar los desechos de uso único en cadenas de suministro sensibles a la temperatura
- Los mandatos de sostenibilidad de los gobiernos y las empresas están fomentando la transición de sistemas de poliestireno desechables a un embalaje multiuso duradero. Estos diseños apoyan el ahorro de costos a largo plazo y el cumplimiento del medio ambiente reduciendo la dependencia de materiales no reciclables y mejorando el rendimiento del ciclo de vida
- En los sectores biofarmacéuticos y de transporte de vacunas, las soluciones de embalaje isotérmico reutilizables están cobrando importancia para garantizar un control de temperatura constante a lo largo de la distribución mundial de la cadena fría. El aislamiento mejorado y las tecnologías inteligentes de vigilancia garantizan que los productos permanezcan dentro de límites estrictos de temperatura durante el tránsito
- La industria de alimentos y bebidas también está adoptando paquetes isotérmicos reutilizables para la entrega de productos perecederos de última millas. Estos sistemas ayudan a mantener la frescura mediante la regulación del intercambio de calor y el apoyo a los objetivos de sostenibilidad mediante la ampliación de la vida útil y la reducción de la generación de desechos
- La creciente convergencia de rendimiento, sostenibilidad y cumplimiento regulatorio está posicionando embalajes aislados reutilizables en el centro de innovación de cadena fría global. Esta evolución subraya un cambio de mercado a largo plazo hacia soluciones logísticas isotérmicas de alto rendimiento y ambientalmente responsables
Dinámicas del mercado de embalaje/envasado
Conductor
“La creciente demanda de logística controlada por la temperatura”
- La creciente necesidad de salvaguardar la calidad de los productos durante el transporte prolongado es un factor clave que impulsa la adopción de envases isotérmicos. Industrias que manejan productos farmacéuticos, biológicos y alimentos perecederos están invirtiendo cada vez más en envases térmicos avanzados para mantener condiciones de temperatura estables en redes logísticas complejas
- Por ejemplo, Va-Q-Tec AG y Softbox Systems han desarrollado embalajes controlados por temperatura de alto rendimiento integrados con paneles de aislamiento al vacío y geles de cambio de fase. Estas soluciones permiten una estabilidad térmica precisa para cadenas de suministro biofarmacéutica y de distribución de alimentos que requieren un cumplimiento regulatorio y una desviación mínima de temperatura
- La ampliación del comercio mundial de bienes sensibles a la temperatura, incluidos productos químicos especializados y productos alimenticios congelados, está añadiendo urgencia a la adopción de sistemas fiables de gestión térmica. Los embalajes/envases intravenosos ayudan a las empresas a mitigar los riesgos de desperdicio, reducir los costos relacionados con los rendimientos de los productos y asegurar una entrega coherente de calidad en todas las regiones
- La creciente dependencia de los canales directos a consumidores en las industrias de la salud y la alimentación ha acelerado la integración de sistemas de aislamiento portátiles y reutilizables que amplían la capacidad de retención en frío. Estos sistemas están diseñados para manejar duraciones de tránsito más largas mientras que siguen cumpliendo con las normas de energía y seguridad
- A medida que la globalización y la digitalización continúan transformando las operaciones logísticas, se espera que aumente significativamente la demanda de soluciones eficientes de embalaje controladas por la temperatura. El embalaje isotérmico seguirá siendo central para mantener la integridad del producto y el cumplimiento en las infraestructuras de cadena fría en evolución
Restraint/Challenge
“Sus costos de producción e inversión”
- Los altos costos de fabricación y inversión de capital asociados con los embalajes/envases isotérmicos presentan una notable moderación para la adopción en gran escala. Materiales avanzados como paneles de aislamiento al vacío, espumas de alto rendimiento y compuestos de cambio de fase contribuyen a elevar la complejidad de la producción y las barreras de costo para muchos proveedores
- Por ejemplo, Pelican BioThermal y Sonoco ThermoSafe han reportado aumentos de los gastos de adquisición y moldeo de materiales al desarrollar sistemas de control de temperatura multiuso. Estos factores hacen que el embalaje isotérmico reutilizable sea considerablemente más caro que las soluciones térmicas convencionales de uso único
- El requisito de ingeniería de precisión, validación del desempeño y cumplimiento de las normas mundiales de transporte añade a costos de diseño y certificación. Los fabricantes pequeños y medianos enfrentan una presión financiera adicional debido a la escalabilidad limitada y a la necesidad de una infraestructura de producción especializada
- Mantenimiento y logística inversa de sistemas reutilizables aumentan aún más el costo total de propiedad. La coordinación de la recogida, el saneamiento y la redistribución de contenedores aislados requiere una infraestructura sólida, en particular en las cadenas internacionales de suministro
- La innovación en el diseño de la ciencia material, la automatización y el embalaje modular será fundamental para reducir los gastos de producción y mejorar la eficiencia en función de los costos. La racionalización de los procesos de fabricación y funcionamiento permitirá una mayor accesibilidad y acelerar la adopción de embalajes/envases isotérmicos en industrias sensibles a los costos
¿Cómo segmenta el mercado de embalajes/envases intrasterales
El mercado se segmenta sobre la base de material, tipo de producto y uso final.
• Por material
Sobre la base del material, el mercado de embalaje isotérmico se segmenta en Polystyrene (PS), Polyurethane (PU), Polypropylene (PP), Polyethylene Terephthalate (PET), Polyvinyl Chloride (PVC), Bubble, Composites y Otros. El segmento Polyurethane (PU) dominó el mercado con la mayor cuota de ingresos del mercado en 2024, impulsado por sus propiedades de aislamiento térmico superior y alta durabilidad bajo condiciones de temperatura variables. Los envases basados en PU son ampliamente preferidos en las industrias farmacéutica y alimentaria para mantener la integridad de los productos durante el almacenamiento y el transporte. La compatibilidad de PU con diversos formatos de embalaje y su resistencia a la humedad y los productos químicos refuerza aún más su adopción. Además, los fabricantes favorecen a PU por su capacidad de proporcionar soluciones rentables sin comprometer el rendimiento, lo que lo convierte en el material de elección para envíos de alto valor.
Se prevé que el segmento Polipropileno (PP) sea testigo de la tasa de crecimiento más rápida de 2025 a 2032, alimentada por el aumento de la demanda en la industria alimentaria y de bebidas. PP ofrece una construcción ligera con excelente resistencia química, lo que lo hace adecuado para productos sensibles a la temperatura. Por ejemplo, empresas como Berry Global están ampliando sus líneas de embalaje aisladas basadas en PP para atender a la logística de cadenas frías. The recyclability of PP also aligns with growing sustainability trends, supporting its adoption across industries. Su flexibilidad en moldear en varias formas y tamaños aumenta la eficiencia operacional para los fabricantes y distribuidores, lo que aumenta el crecimiento del mercado.
• Por tipo de producto
Sobre la base del tipo de producto, el mercado de embalaje isotérmico se segmenta en contenedores, cajas y bolsas. El segmento de cajas dominaba el mercado con la mayor cuota de ingresos del 42,6% en 2024, impulsada por su versatilidad y capacidades de protección superiores para productos sensibles a la temperatura. Los recuadros proporcionan integridad estructural y una utilización eficiente del espacio durante el almacenamiento y el transporte, haciéndolos ideales para productos farmacéuticos, alimentos congelados y bienes perecederos. Su compatibilidad con diversos materiales aislantes y facilidad de manejo hacen de ellos una opción preferida para las empresas logísticas. Además, las cajas facilitan el etiquetado y el seguimiento, garantizando el cumplimiento de las normas reglamentarias en el suministro de cadenas frías.
Se espera que el segmento de bolsas sea testigo de la CAGR más rápida de 2025 a 2032, impulsada por el aumento de la adopción en las operaciones de entrega de última millas y de comercio electrónico en cadena fría. Las bolsas ofrecen soluciones ligeras, flexibles y portátiles que permiten una rápida distribución de artículos sensibles a la temperatura. Por ejemplo, DHL ha implementado bolsas de entrega aisladas para envíos farmacéuticos para garantizar la seguridad del producto durante el tránsito. Su facilidad de uso, rentabilidad y compatibilidad con materiales reutilizables y sostenibles contribuyen a su creciente demanda de mercado. La comodidad de las bolsas para envíos más pequeños también fomenta su adopción entre los servicios de venta al por menor y los de suministro de alimentos.
• Uso final
Sobre la base del uso final, el mercado de embalaje isotérmico se segmenta en productos farmacéuticos, alimentos, bebidas, productos químicos y otros. El segmento farmacéutico dominaba el mercado con la mayor cuota de ingresos en 2024, impulsada por la necesidad crítica de envases controlados por temperatura para mantener la eficacia de las drogas y el cumplimiento de estrictos requisitos reglamentarios. Los productos farmacéuticos, incluidas las vacunas, los biológicos y la insulina, requieren un aislamiento térmico preciso durante el almacenamiento y el transporte, lo que hace indispensable el embalaje isotérmico. La creciente expansión de la industria farmacéutica mundial y la creciente demanda de logística de cadenas frías refuerzan aún más este segmento.
Se prevé que el segmento de alimentos sea testigo de la tasa de crecimiento más rápida de 2025 a 2032, alimentada por la creciente demanda de productos alimenticios listos para comer, congelados y perecederos. Por ejemplo, Nestlé ha adoptado soluciones avanzadas de embalaje aisladas para garantizar la frescura durante la distribución a largas distancias. El segmento se beneficia de las tendencias del consumidor hacia alimentos de conveniencia, entregas de comestibles en línea y kits de comida sensibles a la temperatura. Además, la adopción de embalajes aislados sostenibles y reutilizables en la industria alimentaria aumenta el cumplimiento ambiental y impulsa la expansión del mercado.
¿Qué región posee la mayor parte del mercado de embalajes/envases intrasterales
- América del Norte dominaba el mercado de embalaje isotérmico con la mayor cuota de ingresos en 2024, impulsada por el aumento de la demanda de logística controlada por temperatura en las industrias farmacéutica, alimentaria y de bebidas
- Empresas y consumidores de la región valoran soluciones de aislamiento fiables que aseguran la integridad del producto durante el almacenamiento y el tránsito
- Esta adopción generalizada cuenta además con una infraestructura avanzada de cadenas frías, altos ingresos desechables y estrictas normas reglamentarias, estableciendo embalajes/envases isotérmicos como solución preferida en varios sectores
U.S. Isothermal Packaging Market Insight
El mercado de embalaje isotérmico estadounidense captó la mayor cuota de ingresos en 2024 dentro de América del Norte, alimentada por los sectores farmacéuticos, de comercio electrónico y de alimentos congelados en expansión. El creciente énfasis en mantener la calidad de los productos durante el transporte, combinado con una demanda robusta de envases aislados reutilizables y ecológicos, impulsa el crecimiento del mercado. Los fabricantes están integrando cada vez más materiales innovadores como poliuretano y polipropileno para mejorar el rendimiento térmico. Además, la tendencia creciente de la logística de la cadena fría de última millas y la entrega de bienes perecederos contribuye significativamente a la expansión del mercado.
Europa Isothermal Packaging Market Insight
Se prevé que el mercado de embalajes/envases isotérmicos de Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado por normas estrictas de seguridad alimentaria y de drogas y la creciente necesidad de soluciones eficientes de cadenas frías. El aumento de la urbanización y el crecimiento del comercio electrónico están fomentando la adopción de embalajes/envase isotérmicos. Las industrias europeas también priorizan materiales sostenibles y reciclables, fomentando la demanda de soluciones innovadoras y ecológicas. El mercado está experimentando un crecimiento significativo en los sectores farmacéutico, alimentario y de bebidas, ya que se están incorporando soluciones de embalaje tanto en las nuevas instalaciones de producción como en las mejoras de distribución.
U.K. Isothermal Packaging Market Insight
Se prevé que el mercado de embalajes/envases isotérmicos de los Estados Unidos crezca en un CAGR notable durante el período previsto, impulsado por la creciente demanda de soluciones de transporte y almacenamiento sensibles a la temperatura. Además, las preocupaciones relativas a la seguridad alimentaria, la integridad farmacéutica y el despilfarro de productos son alentadoras para que las empresas adopten envases aislados avanzados. La sólida infraestructura logística de los Estados Unidos y el próspero sector del comercio electrónico estimulan aún más el crecimiento del mercado, ya que las empresas se centran en soluciones isotérmicas ligeras, reutilizables y rentables.
Alemania Isothermal Packaging Market Insight
Se espera que el mercado de embalajes/envases isotérmicos de Alemania se amplíe en un CAGR considerable durante el período de previsión, alimentado por el aumento de la conciencia de la calidad del producto, el estricto cumplimiento reglamentario y la demanda de soluciones de embalaje sostenibles. Las industrias farmacéuticas y alimentarias bien establecidas de Alemania, junto con fuertes redes logísticas, promueven la adopción de envases aislados de alto rendimiento. La integración con los sistemas de gestión de la cadena fría y el enfoque en los materiales ecológicos se están convirtiendo en factores clave de crecimiento, en particular para los envíos sensibles a la temperatura.
Asia-Pacífico Isothermal Packaging Market Insight
El mercado de envases isotérmicos de Asia y el Pacífico está destinado a crecer en la CAGR más rápida durante el período previsto de 2025 a 2032, impulsado por la creciente urbanización, el aumento de los ingresos desechables y la rápida expansión de los sectores farmacéutico y alimentario en países como China, Japón e India. Las iniciativas gubernamentales de apoyo a la infraestructura de la cadena fría, junto con la concienciación creciente sobre la calidad y la seguridad de los productos, están impulsando la adopción. Además, el surgimiento de APAC como centro de fabricación para soluciones de embalaje aisladas está mejorando la accesibilidad y la accesibilidad para una amplia gama de consumidores y empresas.
Japón Isothermal Packaging Market Insight
El mercado de envases isotérmicos de Japón está cobrando impulso debido a los sistemas logísticos avanzados del país, la adopción tecnológica y la fuerte atención en la seguridad de los productos. El mercado japonés enfatiza el control de temperatura de precisión para productos farmacéuticos y alimentos perecederos, impulsando la demanda de envases aislados de alta calidad. La integración con sistemas inteligentes de vigilancia y seguimiento aumenta aún más el crecimiento del mercado, mientras que la demanda de soluciones convenientes y fiables sigue ampliando la adopción en los sectores residencial, comercial e industrial.
China Isothermal Packaging Market Insight
El mercado de envases isotérmicos de China representó la mayor cuota de ingresos del mercado en Asia y el Pacífico en 2024, impulsada por la rápida industrialización, la urbanización y las crecientes industrias farmacéutica y alimentaria. China es un mercado clave para la logística de la cadena fría, con mayores inversiones en soluciones de transporte y almacenamiento controladas por temperatura. La disponibilidad de materiales de embalaje rentables y de alta calidad, junto con una sólida capacidad de fabricación nacional, está impulsando la adopción generalizada en aplicaciones residenciales, comerciales e industriales.
Isothermal Packaging Market Share
La industria de embalaje isotérmica está dirigida principalmente por empresas bien establecidas, incluyendo:
- Isovation(U.K.)
- Coldpack (Estados Unidos)
- EMBALL'ISO(Francia)
- AccsA'tech (Francia)
- Tecnisample S.L.España)
- Isonova(Suecia)
- Polar Tech Industries, Inc. (U.S.)
- Softbox (U.K.)
- The Wool Packaging Company Limited (U.K.)
- Aircontainer Package System Sweden AB (Suecia)
- MELFORM (Alemania)
- Insulated Products Corporation (U.S.)
- Cryopak (Estados Unidos)
- Exeltainer (U.S.)
- Sonoco Products Company (U.S.)
- Innovative Energy, Inc. (U.S.)
- American Aerogel (Estados Unidos)
- Cold Ice, Inc. (U.S.)
- Davis Core & Pad Company (U.S.)
- MARKO FOAM PRODUCTS (U.S.)
- TemperPack (Estados Unidos)
¿Cuáles son los últimos desarrollos en el mercado mundial de embalajes/envases intrasterapéuticos
- En junio de 2025, Pelican BioThermal introdujo la línea Chronos de soluciones reutilizables de embalaje isotérmico. Este lanzamiento se centra en mejorar la eficiencia, durabilidad y sostenibilidad de la logística de cadenas frías, proporcionando opciones de embalaje controladas por temperatura que pueden ser reutilizadas múltiples veces. La línea Chronos aborda la creciente demanda de soluciones ecológicas en el transporte de productos farmacéuticos, alimentarios y perecederos. Al ofrecer una combinación de alto rendimiento térmico y ahorros a largo plazo, Pelican fortalece su posición de mercado y apoya el cambio global hacia prácticas sostenibles de cadena fría
- En marzo de 2025, Sonoco ThermoSafe lanzó el sistema ThermoSafe SmartPak, integrando el monitoreo avanzado de temperatura en tiempo real y el seguimiento GPS en sus soluciones de embalaje isotérmicas. Este desarrollo permite a los cargadores monitorear las condiciones de los productos en toda la cadena de suministro, garantizando la integridad de los envíos sensibles a la temperatura. El sistema SmartPakTM es particularmente significativo para los productos farmacéuticos y vacunas, donde el control preciso de temperatura es crítico. Al combinar tecnología de seguimiento inteligente con aislamiento de alto rendimiento, Sonoco satisface cada vez más la demanda de transparencia, cumplimiento regulatorio y mitigación de riesgos en la logística de la cadena fría
- En junio de 2022, Cascades Inc. mejoró su línea de cajas de comida Northbox con tecnología isotérmica avanzada y encargó una nueva instalación de producción en York, Pennsylvania. Esta expansión aumenta la capacidad de producción y también introduce aislamiento avanzado tecnológicamente para mantener la frescura del producto durante el transporte. La línea de Northbox actualizada aborda el aumento de las expectativas de los consumidores en los sectores de suministro de alimentos y kits de comida, asegurando que las comidas lleguen a la temperatura deseada. Este movimiento refuerza la posición competitiva de Cascades en el mercado de embalaje aislado de América del Norte y apoya el crecimiento del comercio electrónico y la distribución de alimentos perecederos
- En noviembre de 2020, Cold Chain Technologies (CCT) abrió una nueva instalación en el Líbano, Tennessee, para satisfacer la alta demanda de distribución de vacunas COVID-19. La instalación admite soluciones de embalaje térmico pasivo reutilizables y de uso único, lo que permite una logística eficiente a gran escala para productos sensibles a la temperatura. Mediante el fortalecimiento de sus capacidades operacionales y de producción, el CCT garantizó la entrega oportuna de vacunas críticas, consolidando su liderazgo en la industria mundial de embalajes/envases isotérmicos. Esta expansión estratégica también destaca el papel de los embalajes especializados en apoyo de las iniciativas de salud pública durante emergencias
- En febrero de 2020, Cryopak Industries Inc. adquirió Temptime Corporation, fabricante de soluciones de monitoreo de temperatura para la logística sanitaria. Esta adquisición permitió a Cryopak ampliar sus ofertas de productos para el sector de la salud, especialmente para la vigilancia de vacunas y el cumplimiento de la cadena fría. Al integrar la tecnología de Temptime, Cryopak mejoró su capacidad de proporcionar soluciones de extremo a extremo que combinan aislamiento térmico con un monitoreo preciso. Este movimiento situó a la empresa como proveedor integral de soluciones de embalaje isotérmicas, cumpliendo crecientes demandas de la industria de seguridad, fiabilidad y adherencia regulatoria
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











