



Segmentación del mercado global de conectividad de dispositivos médicos, por producto y servicio (soluciones y servicios de conectividad de dispositivos médicos), tecnología (tecnologías cableadas, tecnologías inalámbricas y tecnologías híbridas), aplicación (monitores de signos vitales y de pacientes, máquinas de anestesia y ventiladores, bombas de infusión y otros), usuario final (hospitales, centros de atención médica domiciliaria, centros de diagnóstico y centros de atención ambulatoria): tendencias de la industria y pronóstico hasta 2033.
¿Cuál es el tamaño y tasa de crecimiento del mercado de conectividad médica global
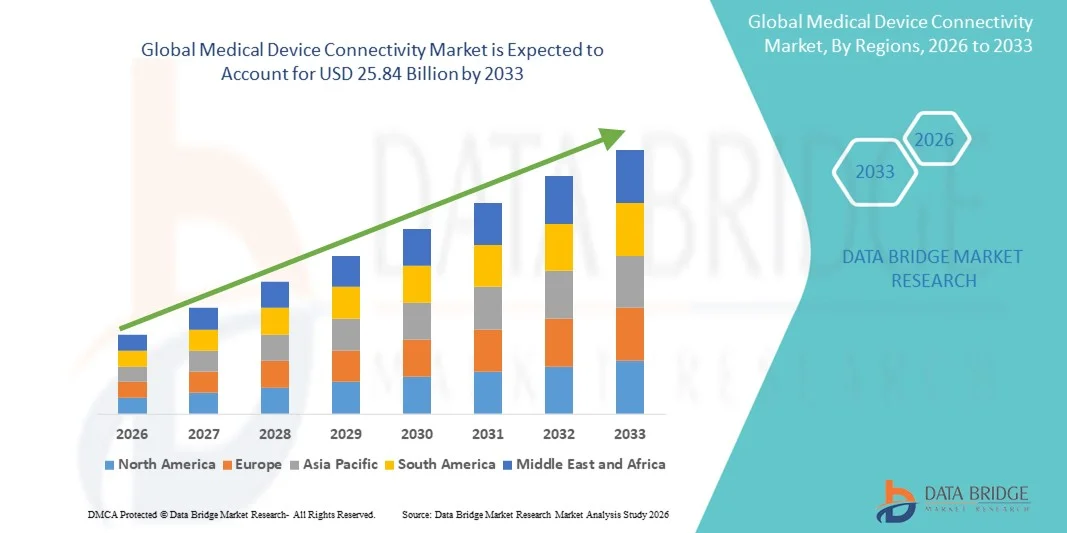
- Según el análisis de Data Bridge Market Research, el tamaño del mercado global de conectividad de dispositivos médicos fue valoradoUSD 4.20 billion in 2025y se espera que alcanceUSD 25.84 billion by 2033, aCAGR of 25.50%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente adopción de tecnologías avanzadas de salud y la creciente necesidad de una integración perfecta de dispositivos médicos en hospitales, clínicas y centros de diagnóstico
- Además, la creciente demanda de monitorización de pacientes en tiempo real, gestión eficiente de datos y mejora del flujo de trabajo clínico está impulsando la adopción de soluciones sanitarias conectadas. Estos factores están acelerando la toma de soluciones de conectividad de dispositivos médicos, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 4.20 Billion
- Valor de mercado esperado (2033):25.84 millones de dólares
- CAGR prefabricado (2026–2033):25.50%
¿Cuáles son los principales Takeaways of Medical Device Connectivity Market
- Las soluciones de conectividad de dispositivos médicos, que permiten la integración y la comunicación perfectas entre dispositivos médicos, sistemas de información hospitalaria y plataformas de informática sanitaria, son componentes cada vez más vitales de la infraestructura sanitaria moderna tanto en los hospitales como en los centros de atención ambulatoria debido a su mayor eficiencia, capacidad de vigilancia en tiempo real y apoyo a la adopción de decisiones basados en datos
- La creciente demanda de conectividad de dispositivos médicos se alimenta principalmente de la adopción generalizada de registros electrónicos de salud (EHRs), el creciente énfasis en la seguridad de los pacientes y la optimización del flujo de trabajo, y la creciente preferencia por el monitoreo remoto y soluciones de salud conectadas
- América del Norte dominaba el mercado de conectividad de dispositivos médicos con la mayor cuota de ingresos del 42% en 2025, impulsada por infraestructuras sanitarias bien establecidas, altos gastos de R plagaD y la presencia de actores clave de la industria. Estados Unidos experimentó un crecimiento sustancial en instalaciones de conectividad de dispositivos médicos en hospitales, clínicas y centros de diagnóstico, apoyados por innovaciones en la integración de dispositivos inalámbricos, plataformas basadas en la nube y soluciones de monitoreo habilitadas por IA
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de conectividad de dispositivos médicos durante el período previsto debido al aumento de la infraestructura sanitaria, la adopción creciente de soluciones de salud digital, la creciente demanda de control remoto de pacientes y la expansión de los ingresos desechables en países como China, India y Japón. Los avances tecnológicos y las iniciativas gubernamentales que promueven la atención de la salud conectada están impulsando la adopción del mercado en la región
- El segmento de Soluciones de Conectividad de Dispositivos Médicos dominó la mayor cuota de mercado del 55,6% en 2025, impulsada por la creciente necesidad de plataformas integradas que permitan el intercambio de datos sin fisuras entre dispositivos médicos y sistemas hospitalarios de TI
Report Scope and Medical Device Connectivity Market Segmentation
|
Atributos |
Conectividad de dispositivos médicos |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
•Oracle(U.S.) |
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de conectividad de dispositivos médicos
Mejora de la conectividad e interoperabilidad en todos los dispositivos médicos
- Una tendencia importante y aceleradora en el mercado global de conectividad de dispositivos médicos es el enfoque cada vez mayor en la interoperabilidad entre diversos dispositivos médicos, lo que permite compartir datos sin problemas en redes hospitalarias, laboratorios y centros de diagnóstico. Esta tendencia apoya el monitoreo integrado de pacientes, análisis en tiempo real y la mejora de la toma de decisiones clínicas
- Por ejemplo, en 2024, Philips Healthcare anunció mejoras en su plataforma IntelliBridge Enterprise, permitiendo la integración en tiempo real de monitores de signos vitales, bombas de infusión y dispositivos de laboratorio en sistemas EMR hospitalizados. Tales desarrollos permiten a los médicos acceder a datos completos de pacientes desde una única interfaz, reduciendo errores de entrada manual y mejorando la eficiencia operacional
- La integración de dispositivos médicos con sistemas de TI hospitalarios permite alertas automatizadas, monitoreo remoto y cuidados de pacientes con analítica. Los hospitales dependen cada vez más de estos sistemas para gestionar los datos de los pacientes, apoyar la telemedicina y asegurar la adhesión a los protocolos de tratamiento
- La tendencia hacia protocolos de comunicación estandarizados como HL7 y FHIR facilita aún más la interoperabilidad de dispositivos, facilitando la integración de nuevos dispositivos en la infraestructura hospitalaria existente
- Las instituciones de atención de la salud están invirtiendo en plataformas que apoyan entornos multivendor, lo que permite una coordinación ininterrumpida entre dispositivos heredados y dispositivos conectados de nueva generación
- Esta tendencia está conformando estrategias de TI hospitalarias y alentando a los proveedores a ofrecer soluciones de conectividad más adaptables y escalables. Empresas como GE Healthcare y Cerner se centran en soluciones que unifican los resultados de monitoreo, imagen y laboratorio de pacientes dentro de una sola plataforma
¿Cuáles son los controladores clave del mercado de conectividad de dispositivos médicos
Conductor
Aumentar la necesidad de optimizar los datos y el flujo de trabajo en tiempo real
- La creciente demanda de datos de pacientes en tiempo real en hospitales y centros de diagnóstico es un motor clave del crecimiento del mercado. El acceso a información inmediata y fiable ayuda a los médicos a tomar decisiones más rápidas y precisas
- Por ejemplo, Hillrom (una empresa Baxter) en 2023 implementó sus soluciones de atención de pacientes conectadas en varios hospitales estadounidenses para simplificar el monitoreo y reducir la documentación manual, aumentando la eficiencia del personal
- Los proveedores de atención de la salud se centran cada vez más en la adopción de decisiones basadas en datos, lo que requiere soluciones de conectividad integradas que ofrezcan información exhaustiva en todos los dispositivos
- El monitoreo de dispositivos en tiempo real también reduce el riesgo de errores, mejora la seguridad de los pacientes, y apoya un mejor cumplimiento de protocolos de tratamiento
- La eficiencia operacional obtenida mediante dispositivos médicos conectados ayuda a los hospitales a reducir costos, mejorar la gestión del flujo de trabajo y optimizar la asignación de recursos
Restraint/Challenge
Preocupaciones por la seguridad de los datos y costos iniciales altos
- Las preocupaciones de seguridad cibernética y privacidad de datos siguen siendo una limitación importante en el mercado de conectividad de dispositivos médicos. Los dispositivos conectados son susceptibles a ciberataques, brechas de datos y acceso no autorizado, suscitando preocupaciones entre los proveedores de atención médica
- Por ejemplo, en 2022, varios hospitales de EE.UU. reportaron infracciones menores de seguridad en bombas de infusión en red, destacando la necesidad de una encriptación robusta y una autenticación segura
- Los altos costos iniciales para la aplicación de soluciones de conectividad en todo el hospital también pueden ser una barrera, en particular para hospitales o clínicas más pequeños de las regiones en desarrollo
- El mantenimiento y la actualización de sistemas conectados requieren una inversión continua en infraestructura de TI y capacitación del personal, sumando los gastos operacionales
- Para el crecimiento a largo plazo del mercado es fundamental abordar estos problemas mediante medidas de seguridad mejoradas, protocolos estandarizados y soluciones eficaces en función de los costos
¿Cómo se aumenta el mercado de conectividad de dispositivos médicos
El mercado se segmenta sobre la base de productos y servicios, tecnología, aplicación y usuario final.
- Por Producto y Servicio
Sobre la base del producto y el servicio, el mercado se segmenta en Soluciones de Conectividad de Dispositivos Médicos y Servicios de Conectividad de Dispositivos Médicos. El segmento de Soluciones de Conectividad de Dispositivos Médicos dominó la mayor cuota de mercado del 55,6% en 2025, impulsada por la creciente necesidad de plataformas integradas que permitan el intercambio de datos sin fisuras entre dispositivos médicos y sistemas hospitalarios de TI. Los hospitales y centros de diagnóstico prefieren cada vez más soluciones que permiten el monitoreo en tiempo real de la salud de los pacientes, alertas automatizadas y almacenamiento seguro de datos. El liderazgo del segmento está apoyado por la adopción generalizada de registros médicos electrónicos (EMRs) e iniciativas para modernizar la infraestructura sanitaria. Estas soluciones permiten la interoperabilidad entre dispositivos médicos heredados y de nueva generación, apoyando los flujos de trabajo clínicos y mejorando la eficiencia operativa. Las capacidades de integración en monitores de signos vitales, bombas de infusión, ventiladores y máquinas de anestesia hacen que este segmento sea particularmente atractivo. Los proveedores líderes se centran en desarrollar soluciones integrales con protocolos de comunicación estandarizados para garantizar la compatibilidad entre múltiples tipos de dispositivos. Los hospitales también se benefician de la reducción de la documentación manual, la mejora de la seguridad de los pacientes y el mejor cumplimiento de los protocolos de tratamiento. Los institutos académicos y de investigación utilizan estas soluciones para la captura de datos en tiempo real en ensayos clínicos y estudios experimentales. La prominencia del segmento se ve reforzada aún más por aumentar las inversiones en salud digital e iniciativas hospitalarias conectadas a nivel mundial. Los avances tecnológicos en curso, incluidas las soluciones basadas en la nube y la escalabilidad de las plataformas, siguen fortaleciendo el dominio del segmento de Soluciones de Conectividad de Dispositivos Médicos.
Se espera que el segmento de Servicios de Conectividad de Dispositivos Médicos sea testigo del crecimiento más rápido durante el período de previsión, registrando un CAGR de 12,4% de 2026 a 2033, alimentado por el aumento de la demanda de servicios gestionados, mantenimiento del sistema y apoyo a la integración. Los proveedores de atención médica buscan servicios que garanticen el funcionamiento continuo de dispositivos conectados, faciliten actualizaciones de software y proporcionen solución de problemas en tiempo real. Los proveedores de servicios ofrecen monitoreo remoto, soporte de instalación y consultoría para optimizar la conectividad de dispositivos en hospitales, clínicas y laboratorios de diagnóstico. A medida que los hospitales adoptan redes de dispositivos médicos más complejas y heterogéneas, aumenta la demanda de servicios que gestionan la interoperabilidad y el cumplimiento. Las ofertas de servicios también incluyen capacitación para personal hospitalario, apoyo a la seguridad cibernética y asistencia para el análisis de datos, asegurando la utilización segura y eficiente de dispositivos conectados. La expansión de la telesalud y la vigilancia de los pacientes en el hogar está impulsando aún más la adopción de estos servicios. Los proveedores ofrecen modelos basados en la suscripción, lo que hace que las soluciones avanzadas de conectividad sean más accesibles para clínicas más pequeñas y centros de atención médica en casa. El enfoque en reducir las horas de inactividad y mejorar la gestión del ciclo de vida de los dispositivos aumenta el atractivo de las soluciones orientadas al servicio. Además, los requisitos de cumplimiento regulatorio, como HIPAA y MDR, alientan a los proveedores de atención médica a depender de servicios especializados para la implementación de conectividad. El crecimiento del segmento se ve reforzado por aumentar la conciencia sobre los beneficios del apoyo profesional en la gestión de redes de dispositivos complejos.
- By Technology
Sobre la base de la tecnología, el mercado se segmenta en tecnologías Wired, tecnologías inalámbricas y tecnologías híbridas. El segmento de Tecnologías Inalámbricas dominó la mayor cuota de mercado del 48,9% en 2025, debido a su flexibilidad, facilidad de instalación y capacidad de apoyo a la vigilancia remota en tiempo real. Los hospitales y centros de salud domésticos prefieren la conectividad inalámbrica para reducir los costos de infraestructura, permitir la integración de dispositivos móviles y mejorar la movilidad de los pacientes. Los sistemas inalámbricos facilitan la integración perfecta de múltiples dispositivos sin un cableado extenso, lo que permite un despliegue más rápido en las unidades hospitalarias. Apoyan la conectividad para monitores de signos vitales, bombas de infusión, ventiladores y máquinas de anestesia, permitiendo a los médicos acceder instantáneamente a los datos de pacientes. El crecimiento del segmento se ve reforzado por la adopción de protocolos de comunicación estandarizados, asegurando la interoperabilidad entre diferentes fabricantes de dispositivos. Las tecnologías inalámbricas también mejoran la escalabilidad, permitiendo a los hospitales añadir dispositivos a la red sin mejoras importantes. La tecnología permite análisis avanzados, alertas automatizadas e integración con EMRs, potenciando la eficiencia operativa y la atención al paciente. Los hospitales se benefician del menor riesgo de fallos relacionados con el cableado y de una solución rápida de problemas. El segmento también apoya las iniciativas de telemedicina y control remoto de pacientes, que se han vuelto cada vez más importantes. La adopción generalizada de dispositivos médicos habilitados para IoT consolida aún más el dominio de la tecnología inalámbrica. Los proveedores están actualizando continuamente protocolos inalámbricos para mejorar la seguridad, fiabilidad y exactitud de los datos.
Se espera que el segmento de Tecnologías Híbridas sea testigo del crecimiento más rápido, registrando un CAGR de 13,1% de 2026 a 2033, combinando la estabilidad de las redes cableadas con la flexibilidad de los sistemas inalámbricos. Los sistemas híbridos se prefieren en grandes redes hospitalarias donde los dispositivos críticos requieren conexiones cableadas para la confiabilidad, mientras que los dispositivos móviles y de la cama se benefician de la integración inalámbrica. Estas tecnologías permiten a los proveedores de atención médica mantener altas horas de trabajo, garantizar la transmisión segura de datos y ampliar las capacidades de monitoreo sin reestructurar la infraestructura existente. Los sistemas híbridos facilitan el acceso de datos en tiempo real tanto para dispositivos fijos como portátiles. El crecimiento de las soluciones híbridas es impulsado por hospitales y centros de diagnóstico que buscan optimizar el coste, reducir la complejidad de la instalación y mejorar los resultados de los pacientes. Los proveedores proporcionan plataformas híbridas personalizadas para apoyar la interoperabilidad, el cumplimiento regulatorio y el intercambio de datos seguro. La flexibilidad para mezclar conexiones cableadas e inalámbricas permite a las instituciones sanitarias implementar soluciones de conectividad de forma incremental. Las tecnologías híbridas también prestan apoyo a servicios remotos de vigilancia y telesalud, lo que contribuye a la creciente necesidad de atención de pacientes descentralizada. Al combinar la fiabilidad, escalabilidad y flexibilidad, las soluciones de conectividad híbrida se posicionan como una opción preferida para los complejos ecosistemas hospitalarios.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en Signos Vitales y Monitores de Pacientes, Máquinas Anestesia y Ventiladores, Bombas de Infusión y Otros. El segmento Vital Signs and Patient Monitors dominó la mayor cuota de mercado del 46,5% en 2025, impulsada por la necesidad crítica de monitorización continua de pacientes en hospitales y centros de atención domiciliaria. Estos dispositivos proporcionan datos en tiempo real sobre frecuencia cardíaca, presión arterial, saturación de oxígeno y otros parámetros vitales, que es esencial para intervenciones clínicas oportunas. La integración con los sistemas hospitalarios de TI garantiza la grabación automática de datos, reduciendo errores asociados a la documentación manual. Los hospitales y centros de diagnóstico aprovechan monitores conectados para mejorar los resultados de los pacientes, mejorar la eficiencia del flujo de trabajo y permitir consultas remotas. El liderazgo del segmento también está respaldado por la creciente prevalencia de enfermedades crónicas y poblaciones de envejecimiento, que impulsan la demanda de vigilancia constante de pacientes. Los programas de monitoreo remoto de pacientes y las iniciativas de telesalud refuerzan aún más la importancia del segmento. Los proveedores se centran en dispositivos interoperables, escalables y compatibles con sistemas EMR, permitiendo una integración perfecta en entornos sanitarios. Los análisis mejorados, las alertas automatizadas y las ideas predictivas son características adicionales que impulsan la adopción en los entornos hospitalarios y domésticos. Las instituciones de investigación también utilizan monitores de signos vitales conectados para ensayos clínicos y estudios de salud. La prominencia del segmento se ve fortalecida por los avances tecnológicos, incluyendo soluciones de monitoreo portátiles y utilizables.
Se espera que el segmento de Bombas de Infusión sea testigo del crecimiento más rápido, registrando un CAGR de 12,9% de 2026 a 2033, impulsado por el creciente uso de bombas conectadas en hospitales, centros de atención ambulatoria y atención a domicilio. Las bombas de infusión conectadas permiten un control preciso de la entrega de medicamentos, alertas automatizadas para oclusión o errores de dosis, e integración con EMR pacientes para el monitoreo en tiempo real. Los hospitales prefieren bombas conectadas para reducir errores de medicamentos, mejorar la eficiencia del flujo de trabajo y mejorar la seguridad del paciente. La adopción de bombas inteligentes de infusión está creciendo debido a los requisitos regulatorios, el empuje para la gestión automatizada de medicamentos y la creciente prevalencia de enfermedades crónicas. Los proveedores de servicios están ofreciendo cada vez más actualizaciones remotas de monitoreo, mantenimiento y software para las redes de bombas de infusión. El crecimiento de la telemedicina y la atención de la salud en el hogar aumenta la demanda, ya que los pacientes pueden recibir tratamiento automatizado con supervisión clínica mínima. Los proveedores se centran en soluciones de conectividad que permiten la interoperabilidad, la transferencia segura de datos y la analítica predictiva para la gestión de terapia de infusión.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en Hospitales, Centros de Salud, Centros de Diagnóstico y Centros de Atención Ambula. El segmento Hospitales dominó la mayor cuota de mercado de 52.8% en 2025, ya que las grandes redes hospitalarias requieren conectividad avanzada de dispositivos para el monitoreo de pacientes, optimización de flujo de trabajo clínico y cumplimiento regulatorio. Los hospitales están implementando cada vez más sistemas centralizados para gestionar múltiples dispositivos, incluyendo monitores, ventiladores, bombas de infusión y máquinas de anestesia, a través de una única interfaz. Esto permite el seguimiento de pacientes en tiempo real, alertas automatizadas y una mejor toma de decisiones. El segmento se ve reforzado por la adopción de EMRs, programas de telesalud e iniciativas de salud digital. Los hospitales líderes se centran en soluciones de interoperabilidad, ciberseguridad y conectividad escalable para mejorar la atención del paciente y la eficiencia operacional. Las inversiones en infraestructura de TI hospitalaria, programas de transformación digital y monitoreo remoto de pacientes están impulsando el dominio del mercado. Los hospitales también se benefician de análisis predictivos, optimización del flujo de trabajo y mejores resultados clínicos habilitados por dispositivos conectados.
Se espera que el segmento Home Healthcare Centers sea testigo del crecimiento más rápido, registrando un CAGR de 13,3% de 2026 a 2033, impulsado por la creciente demanda de monitoreo remoto, gestión crónica de enfermedades y servicios de telesalud. Los dispositivos conectados en la atención de salud doméstica permiten a los pacientes monitorear parámetros vitales, recibir medicamentos a través de sistemas de infusión conectados y transmitir datos a los clínicos en tiempo real. La tendencia se alimenta de las poblaciones de envejecimiento, el aumento de la prevalencia de enfermedades crónicas y la creciente adopción de la telemedicina. Los centros de salud domésticos aprovechan la conectividad del dispositivo para reducir las readmisiones hospitalarias, mejorar el cumplimiento del paciente y mejorar la calidad general de la atención. Los proveedores están desarrollando soluciones específicas para el uso doméstico, centrándose en la facilidad de instalación, fiabilidad y transmisión segura de datos. La ampliación de los servicios de atención a domicilio, las iniciativas gubernamentales y los reembolsos de los seguros para la vigilancia remota están impulsando la adopción de dispositivos médicos conectados en este segmento.
¿Qué región tiene la mayor parte del mercado de conectividad de dispositivos médicos
- América del Norte dominaba el mercado de conectividad de dispositivos médicos con la mayor cuota de ingresos del 42% en 2025, impulsada por infraestructuras sanitarias bien establecidas, altos gastos de R plagaD y la presencia de actores clave de la industria. El avanzado ecosistema médico de la región, junto con una fuerte adopción de soluciones sanitarias conectadas, ha creado un entorno favorable para el crecimiento del mercado
- Los consumidores y proveedores de atención médica de América del Norte valoran altamente la comodidad, las capacidades de monitoreo en tiempo real y la integración perfecta ofrecida por dispositivos médicos conectados con sistemas de información hospitalarios, registros electrónicos de salud y plataformas basadas en la nube
- Esta adopción generalizada está respaldada además por el aumento de la demanda de monitoreo remoto de pacientes, servicios de telesalubridad y herramientas diagnósticas habilitadas por IA, estableciendo la conectividad de dispositivos médicos como componente crítico en la prestación moderna de atención médica
Mercado de conectividad de dispositivos médicos
El mercado de conectividad de dispositivos médicos de EE.UU. capturó la mayor cuota de ingresos dentro de América del Norte en 2025, alimentada por un crecimiento sustancial en instalaciones a través de hospitales, clínicas y centros de diagnóstico. Las innovaciones en la integración de dispositivos inalámbricos, las plataformas basadas en la nube y las soluciones de monitoreo habilitadas para IA están impulsando la adopción. Los proveedores de atención médica están priorizando cada vez más los sistemas conectados que mejoran los resultados de los pacientes, permiten un flujo de trabajo eficiente y permiten el acceso en tiempo real a datos vitales. Además, las iniciativas gubernamentales que promueven la adopción de la salud digital y la integración de los dispositivos de Internet de las Cosas Médicas están acelerando la expansión del mercado.
Europe Medical Device Connectivity Market Insight
Se prevé que el mercado de conectividad de dispositivos médicos de Europa se expanda en un CAGR significativo durante todo el período previsto, impulsado por la creciente adopción de tecnologías sanitarias conectadas, normas reglamentarias estrictas y la creciente sensibilización sobre la seguridad de los pacientes y la eficiencia operacional. Los hospitales y centros de diagnóstico europeos están integrando dispositivos médicos con registros electrónicos de salud y plataformas de telesalubridad, mejorando así la atención al paciente y la eficiencia del flujo de trabajo.
U.K. Medical Device Connectivity Market Insight
Se espera que el mercado de conectividad de dispositivos médicos de los Estados Unidos crezca constantemente durante el período previsto, con el apoyo de inversiones en infraestructura sanitaria digital, la adopción de soluciones remotas de monitoreo de pacientes y el creciente énfasis en la atención preventiva. Las instalaciones sanitarias en el Reino Unido están implementando cada vez más dispositivos médicos interoperables para mejorar la exactitud de los datos, la seguridad de los pacientes y la toma de decisiones clínicas.
Alemania Mercado de conectividad de dispositivos médicos
Se prevé que el mercado de conectividad de dispositivos médicos de Alemania experimente un crecimiento sustancial, impulsado por la adopción de soluciones de salud digital, la infraestructura sanitaria bien desarrollada y la integración creciente de dispositivos de IoMT. Los hospitales e institutos de investigación alemanes están aprovechando soluciones conectadas para optimizar el flujo de trabajo, reducir errores y apoyar iniciativas avanzadas de investigación clínica.
Mercado de conectividad de dispositivos médicos de Asia y el Pacífico
Se espera que el mercado de conectividad de dispositivos médicos de Asia y el Pacífico sea la región de mayor crecimiento durante el período previsto, impulsado por el aumento de la infraestructura sanitaria, la adopción creciente de soluciones de salud digital, la creciente demanda de control remoto de pacientes y la expansión de los ingresos desechables en países como China, India y Japón. Las iniciativas gubernamentales que promueven la atención de la salud conectada, junto con los avances tecnológicos y la asequibilidad de dispositivos modernos, están impulsando la adopción en hospitales, clínicas y centros de atención en el hogar.
Mercado de conectividad de dispositivos médicos Japón
El mercado de conectividad de dispositivos médicos de Japón está cobrando impulso debido a un fuerte enfoque en soluciones sanitarias de alta tecnología, una población envejecida y una creciente demanda de monitoreo remoto y atención en casa. La integración de dispositivos IoMT con sistemas de gestión hospitalaria y aplicaciones móviles de salud está facilitando una gestión eficiente del paciente y una atención médica proactiva.
China Medical Device Connectivity Market Insight
El mercado de conectividad de dispositivos médicos de China representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025. El crecimiento está impulsado por la rápida urbanización, la ampliación de la infraestructura sanitaria, las iniciativas gubernamentales para la salud digital y la creciente adopción de dispositivos sanitarios conectados en hospitales y clínicas. El impulso hacia hospitales inteligentes y la disponibilidad de dispositivos médicos conectados rentables son factores importantes que impulsan el mercado.
¿Cuáles son las mejores empresas del mercado de conectividad de dispositivos médicos
La industria de conectividad de dispositivos médicos está dirigida principalmente por empresas bien establecidas, incluyendo:
•Oracle(U.S.)
• Philips Healthcare (Países Bajos)
• GE Healthcare (EE.UU.)
•Médicos(Alemania)
•Medtronic(Irlanda)
• BD (U.S.)
•Tyler Technologies(U.S.)
•Cardinal Health(U.S.)
• Drägerwerk (Alemania)
• Spacelabs Healthcare (U.S.)
• Salud Carestream (EE.UU.)
• Hill-Rom Holdings (Estados Unidos)
• Welch Allyn (U.S.)
• Connexall (Francia)
• McKesson Corporation (U.S.)
• Haemonetics (U.S.)
• Stryker Corporation (U.S.)
• Teladoc Health (U.S.)
• Sistemas Medicomp (U.S.)
Novedades en el mercado mundial de conectividad de dispositivos médicos
- En julio de 2025, Philips estableció una asociación estratégica con las principales empresas de dispositivos médicos, entre ellas Dräger, Hamilton Medical, Getinge y B. Braun, para promover la interoperabilidad de la conectividad de dispositivo orientada al servicio (SDC) en entornos críticos de atención. Esta iniciativa se centra en la creación de un entorno sanitario unificado donde los dispositivos puedan intercambiar datos de forma fluida, permitiendo un seguimiento en tiempo real, una mejor eficiencia en el flujo de trabajo y una mayor seguridad de los pacientes en las redes hospitalarias
- En mayo de 2025, la IEEE Standards Association publicó la “IEEE 2621 Series” de estándares para la ciberseguridad de dispositivos médicos. Estas normas proporcionan un marco para que los fabricantes diseñan dispositivos seguros e interoperables que transmiten de forma segura los datos de pacientes en los sistemas hospitalarios de TI. La iniciativa pretende reducir los riesgos cibernéticos y mejorar la integración de dispositivos médicos conectados en los hospitales
- En marzo de 2023, la Administración de Alimentos y Medicamentos de Estados Unidos (FDA) lanzó el “Programa de Datos Diagnósticos” bajo su iniciativa SHIELD. Este programa está diseñado para estandarizar y mejorar la captura, armonización e interoperabilidad de datos de dispositivos médicos y laboratorios de diagnóstico. Apoya el intercambio de datos en tiempo real, la detección temprana de problemas clínicos y una integración más eficiente de dispositivos médicos en las redes hospitalarias
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











