


Segmentación del mercado global de drones militares, por plataforma (estratégico, táctico y pequeño), velocidad (subsónico y supersónico), tipo de servicio (ala fija, ala rotatoria e híbrido/de transición), tipo de propulsión (pila de combustible híbrida, batería y otros), modo de lanzamiento (lanzador de catapulta, despegue y aterrizaje automáticos, lanzamiento manual y despegue vertical), alcance (más allá de la línea de visión (BLOS), línea de visión visual extendida (EVLOS) y línea de visión visual (VLOS)), aplicación (reconocimiento, vigilancia y adquisición de objetivos (ISRT), inteligencia, operaciones de combate, entrega y transporte, y vehículos aéreos de combate no tripulados (UCAV) y gestión de daños de batalla), modo de operación (pilotado a distancia, pilotado opcionalmente y totalmente autónomo), autonomía (6 horas, 2-6 horas y 150 kilogramos, 25-150 kilogramos y
¿Cuál es la tasa de tamaño y crecimiento del mercado militar Drones
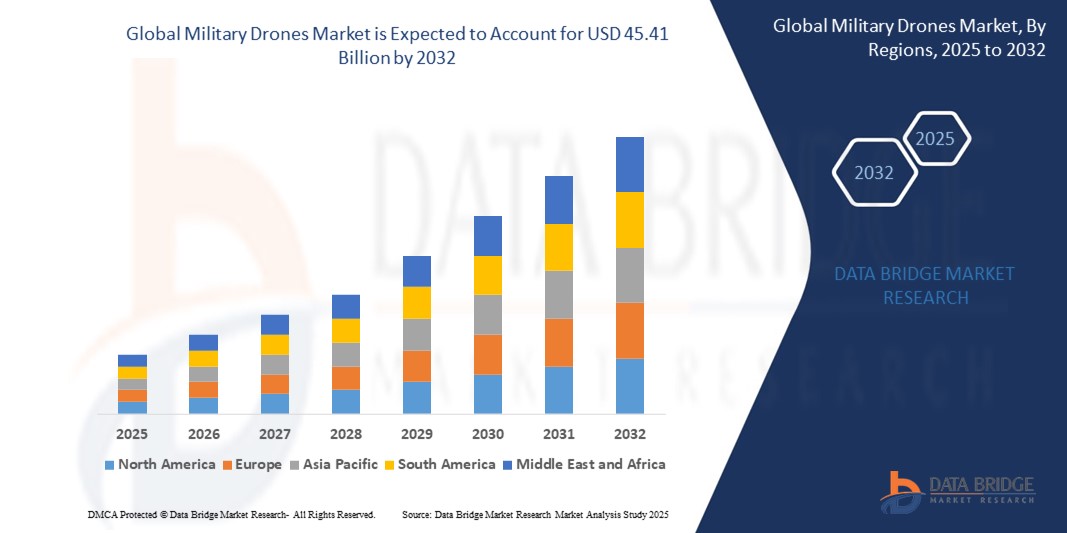
- Se valoró el tamaño del mercado de los drones militares mundialesUSD 15.59 billion in 2024y se espera que alcanceUSD 45.41 billion by 2032, aCAGR of 14.3%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por el aumento de los gastos de defensa y los avances rápidos en la tecnología de drones, incluyendo inteligencia artificial, navegación autónoma y sistemas de enlace de datos. Estas innovaciones permiten a los drones militares realizar una gama más amplia de misiones estratégicas, tácticas y de vigilancia con mayor eficiencia y precisión en diversos escenarios de combate.
- Además, el aumento de las tensiones geopolíticas, los conflictos transfronterizos y la creciente demanda de inteligencia, vigilancia y reconocimiento en tiempo real están acelerando la adopción mundial de los VU por las fuerzas de defensa. La integración de los drones en las operaciones multidominios está impulsando considerablemente el desarrollo y el despliegue de sistemas aéreos no tripulados en las economías desarrolladas y emergentes
Tamaño del mercado y pronóstico:
- Valor mundial del mercado (2024):USD 15.59 billion
- Valor de mercado esperado (2032):45.41 millones de dólares
- CAGR prefabricado (2025-2032):14.3%
¿Cuáles son los principales Takeaways of Military Drones Market
- Los drones militares son vehículos aéreos no tripulados utilizados por las fuerzas armadas para misiones como vigilancia, adquisición de objetivos, reunión de inteligencia, operaciones de combate y apoyo logístico. Estos sistemas varían en rango, tamaño, resistencia y capacidad, y a menudo están equipados con sensores, cámaras, municiones y sistemas de comunicación para misiones autónomas o pilotadas remotamente.
- La demanda creciente de drones militares se ve impulsada por su eficacia en la reducción del riesgo humano, la mejora de la precisión operacional y el apoyo a la adopción de decisiones en tiempo real en situaciones de paz y conflictos. La expansión de las inversiones en tecnologías de enjambre de drones, robóticas y plataformas de combate están contribuyendo aún más a la expansión de este mercado
- América del Norte dominaba el mercado de drones militares con una parte de40.5% en 2024, debido a los sólidos presupuestos de defensa, la infraestructura tecnológica avanzada y el creciente despliegue de los vehículos de vigilancia, seguridad fronteriza y misiones de combate
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de drones militares durante el período previsto debido al aumento de los gastos de defensa, la intensificación de las controversias territoriales y la creciente adopción de sistemas no tripulados en países como China, India, Japón y Corea del Sur
- El segmento subsónico dominó el mercado con una cuota de mercado del 63,3% en 2024, debido a su amplio uso en operaciones de inteligencia, vigilancia y reconocimiento (ISR) donde la resistencia prolongada del vuelo, la eficiencia del combustible y la navegación estable son críticos. Estos drones están bien adaptados para misiones de monitoreo persistentes en vastas áreas y están favorecidos por su operación más tranquila, menores costos de desarrollo y compatibilidad con la infraestructura de defensa existente, haciéndoles la opción preferida entre las fuerzas armadas a nivel mundial
Report Scope and Military Drones Market Segmentation
|
Atributos |
Militar Drones Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuáles son las tendencias del mercado militar Drones
“Rising Adoption of Advanced Avionics Technologies”
- El mercado de drones militares está presenciando un cambio tecnológico importante a medida que las agencias de defensa mejoran las capacidades de drones con aviónicos avanzados, controles de vuelo impulsados por IA, sensores multiespectral y comunicaciones cifradas para satisfacer las necesidades de la guerra moderna
- Por ejemplo, Northrop Grumman’s RQ-4 Global Hawk y General Atomics’ MQ-9 Reaper están equipados con sistemas aviónicos de última generación, ofreciendo vigilancia en tiempo real, navegación autónoma e intercambio integrado de datos con centros de mando durante operaciones de alto riesgo
- Las fuerzas de defensa están desplegando cada vez más drones con capacidades de vuelo autónomas y resistencia a la guerra electrónica para garantizar el éxito de la misión en entornos desatendidos por GPS y impugnados
- Las UAV tácticas minimizadas están aumentando en prominencia, con estabilización avanzada, imágenes térmicas y reconocimiento de objetos basados en IA, habilitando unidades de infantería para realizar reconocimientos localizados y detección de amenazas.
- Empresas como Elbit Systems, Thales Group y Turkish Aerospace Industries están invirtiendo fuertemente en mejorar las plataformas UAV con sistemas de ataque de próxima generación, deflexión por radar y sistemas de vuelo adaptables, apoyando la creciente demanda de defensa global
- La adopción de equipos tripulados, la integración electrónica de contramedidas y la autonomía de próxima generación hacen que los aviónicos avanzados sean centrales para las estrategias modernas de diseño y despliegue de los VA
Dinámica del Mercado de Drones Militares
Conductor
“La demanda creciente de inteligencia, vigilancia y reconocimiento”
- El aumento de las tensiones geopolíticas, la guerra asimétrica y las preocupaciones en materia de seguridad fronteriza han hecho de la ISR la aplicación más estratégica en las operaciones de drones, impulsando a las fuerzas militares a adoptar plataformas capaces de rastrear y reconnacentizar 24/7
- Por ejemplo, el depredador MQ-1 y MQ-9 Reaper, así como el TP de Hierro de las Industrias Aeroespaciales de Israel, son ampliamente utilizados por las Fuerzas Aéreas de los Estados Unidos, las Fuerzas Armadas Indias y las Fuerzas de Defensa Israelíes (FDI) para misiones de ISR de alta altitud y larga duración
- Estos drones proporcionan una vigilancia aérea persistente, imágenes en tiempo real y capacidades de precisión orientadas, lo que permite a las fuerzas de defensa tomar decisiones estratégicas más rápidas al reducir la dependencia de los aviones de reconocimiento tripulados
- Sistemas ISR mejorados por ISR, disponibles en plataformas como PHASA-35 de BAE Systems y Falco EVO de Leonardo, permiten un procesamiento de inteligencia más rápido, clasificación de objetos y monitoreo de amenazas predictivas en entornos dinámicos de campo de batalla
- Muchas naciones están priorizando sistemas de ISR basados en drones en programas de modernización, incluyendo el Proyecto Cheetah de la India y la iniciativa MALE RPAS (Eurodrone), impulsando la innovación constante en la tecnología militar UAV. Los drones de ISR ahora también están avanzando en los papeles de vigilancia marítima, con plataformas como el Boeing MQ-25 Stingray establecido para apoyar operaciones navales para la Marina de EE.UU.
Restraint/Challenge
“Dependencia en la conectividad por satélite”
- La eficacia operacional de los drones militares —en particular para fuera de la línea visual (BVLOS), el reconocimiento estratégico y las misiones de huelga— depende en gran medida de sistemas fiables de comunicación por satélite, que presentan vulnerabilidades operacionales y de seguridad
- For instance, forces using Northrop Grumman’s RQ-4 Global Hawk and General Atomics’ MQ-9 Reaper have reported mission disruptions due to temporary Satcom failure or jamming, especially in conflict zones where adversariories deployed sofisticado electronic war (EW) systems
- Aplicaciones de alta ancho de banda, como streaming de vídeo HD en tiempo real, telemetría y fusión de sensores ISR, requieren enlaces de satélite estables, aumentando la complejidad y el costo del despliegue, especialmente en regiones remotas o subdesarrolladas
- Los principales proveedores de servicios por satélite, como Viasat, Inmarsat e Iridium Communications, desempeñan un papel fundamental en el mantenimiento de las operaciones de drones, pero la dependencia de la infraestructura de terceros hace que estos sistemas sean más susceptibles a las amenazas externas o las interrupciones de los servicios
- Los fabricantes están explorando sistemas de comunicación híbrida, como las redes de satélite LEO (por ejemplo, Starlink Military by SpaceX) y las fallas de banda múltiple, para reducir la latencia y la interferencia de la señal de combate, pero estas soluciones siguen siendo probadas operacionalmente
Military Drones Market Scope
El mercado se segmenta sobre la base de plataforma, velocidad, tipo de servicio, tipo de propulsión, modo de lanzamiento, rango, aplicación, modo de operación, resistencia y MTOW.
- By Platform
Sobre la base de la plataforma, el mercado de drones militares está segmentado en estratégico, táctico y pequeño. El segmento estratégico mantuvo la mayor cuota de ingresos en 2024, contando su papel vital en las misiones de largo alcance y la vigilancia de alta altitud en los focos geopolíticos. Los drones estratégicos se valoran por su capacidad para transportar cargas útiles sofisticadas, incluidos sensores, radares y equipos de comunicación, apoyando operaciones de larga duración para la reunión de inteligencia y el monitoreo de amenazas. Los gobiernos de todo el mundo priorizan estos drones para la vigilancia fronteriza, los sistemas de alerta temprana y las capacidades de ataque profundo debido a su resistencia superior y alto techo operacional.
Se prevé que el pequeño segmento de drones será testigo del crecimiento más rápido de 2025 a 2032, impulsado por la rápida adopción en la guerra urbana y las misiones de inteligencia de campo de batalla localizadas. Su portabilidad, rentabilidad y facilidad de despliegue los hacen ideales para unidades tácticas y fuerzas especiales. La creciente integración de la detección de objetos basados en AI, la coordinación enana y la tecnología de sigilo en pequeños drones aumenta su idoneidad para el reconocimiento en tiempo real y las misiones dirigidas en terrenos complejos.
- Por la velocidad
Sobre la base de la velocidad, el mercado se segmenta en drones subsónicos y supersónicos. Los drones subsónicos dominaron el mercado en 2024 con una parte sustancial del 63,3%, impulsada por su amplio uso en operaciones de inteligencia, vigilancia y reconocimiento (ISR) donde la larga resistencia al vuelo, eficiencia del combustible y navegación estable son críticos. Estos drones están bien adaptados para misiones de monitoreo persistentes en vastas áreas y están favorecidos por su operación más tranquila, menores costos de desarrollo y compatibilidad con la infraestructura de defensa existente, haciéndolos la opción preferida entre las fuerzas armadas a nivel mundial.
Se espera que los drones supersónicos registren la tasa de crecimiento más rápida de 2025 a 2032 debido al aumento de la inversión en drones de combate de alta velocidad y de próxima generación capaces de penetrar sistemas avanzados de defensa enemiga. Su aplicación en el despliegue de decoy, la guerra electrónica y la entrega rápida de huelga se está expandiendo con programas de modernización de la defensa enfatizando capacidades de respuesta más rápida en zonas de conflicto dinámicas.
- Por tipo de servicio
Sobre la base del tipo de servicio, el mercado se divide en aviones, giratorios y drones híbridos/transicionales. El segmento de la fijación obtuvo la mayor cuota de mercado en 2024, atribuida en gran medida a su eficiencia aerodinámica y mayor resistencia al vuelo, lo que lo convierte en la configuración preferida para operaciones de vigilancia y combate a largo plazo. Estas plataformas son favorecidas por agencias de defensa para misiones que requieren cobertura de alta altitud y flexibilidad de carga.
Se espera que el segmento híbrido/transicional crezca en el CAGR más rápido entre 2025 y 2032, impulsado por la creciente demanda de VA versátiles que combinan capacidades verticales de despegue con la amplia gama de diseños de punta fija. Estos drones son particularmente valiosos en regiones con infraestructura de carreteras limitadas o para misiones que requieren un despliegue rápido seguido de un vuelo de larga duración.
- Por tipo de propulsión
Sobre la base del tipo de propulsión, el mercado de drones militares se clasifica en célula de combustible híbrido, batería y otros. El segmento propulsado por baterías dirigió el mercado en 2024, debido a los avances en tecnologías de iones de litio y baterías de estado sólido, que proporcionan tiempos de misión más largos y diseños UAV más ligeros. Los sistemas de baterías son preferidos por los drones tácticos debido a su firma acústica baja y las emisiones de calor reducidas, soportando operaciones encubiertas.
Se prevé que el segmento de células de combustible híbrido exhiba la tasa de crecimiento más rápida hasta 2032, alimentada por su capacidad de combinar la densidad energética con tiempos de repostaje más bajos, lo que lo hace ideal para misiones de alta resistencia. Los sectores de defensa favorecen cada vez más a los drones híbridos de células de combustible para ampliar el alcance de la misión reduciendo al mismo tiempo el apoyo logístico y la huella ambiental.
- Modo de lanzamiento
Sobre la base del modo de lanzamiento, el mercado se segmenta en lanzador de catapultas, despegue automático y aterrizaje (ATOL), lanzamiento a mano y despegue vertical. El segmento de despegue y aterrizaje automáticos (ATOL) captó la mayor cuota de mercado en 2024 debido a su precisión operacional y a la menor necesidad de insumos piloto cualificados, lo que mejora la fiabilidad del despliegue en entornos remotos o hostiles. Estos sistemas son ampliamente utilizados en drones estratégicos y de punta fija que requieren un control autónomo coherente.
Se prevé que el despegue vertical aumentará a un ritmo más rápido durante el período 2025-2032, estimulado por el creciente despliegue de drones giratorios e híbridos en vigilancia urbana, operaciones marítimas y terrenos restringidos. Su capacidad para lanzar y recuperarse sin infraestructura tradicional es fundamental para la logística militar moderna y las misiones de respuesta rápida.
- Por rango
Sobre la base de la gama, el mercado se segmenta hacia fuera de la línea de visión (BLOS), la línea visual extendida (EVLOS), y la línea visual (VLOS). El segmento BLOS mantuvo la mayor parte en 2024, sustentada por su necesidad de operaciones estratégicas a través de las fronteras y profundamente en territorio adversario. Estos drones son esenciales para la recolección y el apoyo de inteligencia persistentes a través de sistemas de comunicación por satélite, haciéndolos centrales a operaciones de defensa global.
Se proyecta que el segmento EVLOS se expanda al máximo CAGR, apoyado por la creciente integración de la telemetría en tiempo real, la analítica impulsada por AI y el relé de datos cifrado dentro de drones tácticos y pequeños. Las capacidades de EVLOS superan la brecha entre operaciones de corto alcance y vigilancia profunda, ofreciendo flexibilidad en inteligencia de campo de batalla.
- By Application
Sobre la base de la aplicación, el mercado está segmentado en reconocimiento, vigilancia y adquisición de objetivos (ISRT), inteligencia, operaciones de combate, entrega y transporte, vehículos aéreos de combate no tripulados (UCAV) y gestión de daños de batalla. El segmento ISRT dominó el mercado en 2024, debido a la creciente dependencia de los militares en drones para la reunión de inteligencia y detección de amenazas. Los doctores son activos críticos para monitorear el movimiento enemigo, proporcionar datos selectivos y ayudar en huelgas de precisión.
Se prevé que el segmento UCAV experimente el crecimiento más rápido durante el período previsto, impulsado por el aumento de la demanda de capacidades ofensivas no tripuladas que reduzcan el riesgo piloto. Los avances en sistemas de armas autónomos, tecnología de sigilo y cargas de pago multirreglos están haciendo que los UCAV sean fundamentales para las doctrinas modernas de la guerra aérea.
- Por modo de operación
Sobre la base del modo de operación, el mercado se divide en pilotos remotos, pilotos opcionalmente y totalmente autónomos. En 2024, el segmento piloto a distancia dirigió el mercado, impulsado por su adopción generalizada en misiones de combate y vigilancia, donde la adopción de decisiones humanas en tiempo real es fundamental. Los operadores militares prefieren estos sistemas para su fiabilidad comprobada y adaptabilidad táctica.
El segmento totalmente autónomo se establece para crecer a un ritmo más rápido hasta 2032, impulsado por rápidos desarrollos en IA, computación a bordo y fusión de sensores. Estos sistemas se están implementando para tareas que requieren un funcionamiento continuo sin intervención manual, como patrulla fronteriza, ISR y ataques automatizados.
- Por resistencia
Sobre la base de la resistencia, el mercado se segmenta en 6 horas, 2-6 horas y 2 horas. El segmento de 6 horas captó la mayor cuota de mercado en 2024, con el apoyo de aumentar el despliegue de drones estratégicos para misiones prolongadas. Estos UAV de larga duración son esenciales para la vigilancia persistente, la guerra electrónica y los relés de comunicación seguros a través de largos teatros de operaciones.
Se espera que el segmento de las 2 horas crezca con mayor rapidez, especialmente impulsado por la demanda de drones tácticos ligeros utilizados en el reconocimiento de corta duración y el apoyo de combate urbano. Estos drones ofrecen despliegue rápido, facilidad de control y idoneidad para inteligencia de campo de batalla sensible al tiempo.
- Por MTOW
Sobre la base de MTOW, el mercado se segmenta en ±150 kilogramos, 25–150 kilogramos, y se realizaron 25 kilogramos. El segmento de √150 kilogramos dirigió el mercado en 2024, dominado por drones pesados capaces de llevar sistemas avanzados de ISR, municiones pesadas y cargas de pago multisensor. Estas plataformas se utilizan ampliamente en misiones estratégicas y operaciones de largo alcance.
Se prevé que el segmento de 25 kilogramos registrará el CAGR más rápido entre 2025 y 2032, impulsado por el creciente despliegue de micro y mini drones en combates de corta distancia, operaciones especiales y patrullas fronterizas. Su naturaleza ligera permite tener capacidades de mano y movilidad rápida, haciéndolos ideales para aplicaciones militares ágiles y en tiempo real.
Military Drones Market Regional Analysis
- América del Norte dominaba el mercado de drones militares con la mayor cuota de ingresos del 40,5% en 2024, impulsado por sólidos presupuestos de defensa, infraestructura tecnológica avanzada, y el creciente despliegue de vehículos de vigilancia, seguridad fronteriza y misiones de combate
- La región se beneficia de una sólida base industrial de defensa y programas de modernización dirigidos por el gobierno centrados en sistemas autónomos, integración AI y drones de alta resistencia
- El creciente énfasis en las capacidades de inteligencia, vigilancia y reconocimiento (ISR) y el rápido ritmo de innovación en las tecnologías UAV siguen solidificando el liderazgo de Norteamérica en el panorama mundial de drones militares
US Military Drones Market Insight
El mercado de drones militares estadounidenses representó la mayor cuota de ingresos en América del Norte en 2024, impulsada por importantes inversiones del Departamento de Defensa y una hoja de ruta amplia para la integración de drones en todas las ramas militares. Estados Unidos está buscando activamente capacidades avanzadas como drones enjambre, conceptos leales de aleman y vehículos aéreos de combate no tripulados (UCAV) para misiones de huelga de precisión. El enfoque continuado del país en la modernización de su infraestructura de defensa aérea, junto con el creciente énfasis en sistemas autónomos y en tiempo real ISR, refuerza su dominio en el mercado mundial de drones militares.
Europe Military Drones Market Insight
Se espera que Europa sea testigo de un crecimiento sustancial en el mercado de drones militares durante el período previsto, apoyado por una creciente inestabilidad geopolítica, amenazas transfronterizas y una creciente demanda de vehículos UA tácticas y estratégicos en todas las naciones alineadas por la OTAN. Los gobiernos europeos están asignando cada vez más presupuestos de defensa al desarrollo de drones indígenas, empresas conjuntas y colaboraciones internacionales como el programa Eurodrone. Las solicitudes de ISR y vigilancia siguen siendo una prioridad máxima en las operaciones militares, en particular en las misiones de seguridad fronteriza y de mantenimiento de la paz. La integración de drones en operaciones multidominio y planes nacionales de modernización de defensa es un factor clave que impulsa el mercado europeo hacia adelante.
U.K. Military Drones Market Insight
Se prevé que el mercado de drones militares estadounidenses se expanda en un CAGR saludable durante el período previsto, impulsado por las inversiones estratégicas del Ministerio de Defensa en los sistemas UAV de próxima generación y la integración de drones en el Futuro sistema aéreo de combate (FCAS). El Reino Unido se centra en desarrollar aviones no tripulados leales y desplegar vehículos de vigilancia marítima, reconocimiento del campo de batalla y funciones autónomas de apoyo aéreo. Estas iniciativas se alinean con los objetivos de transformación de defensa más amplios del país, que priorizan la innovación, la interoperabilidad y las capacidades de respuesta rápida en la guerra moderna.
Alemania Military Drones Market Insight
Se espera que el mercado de drones militares de Alemania crezca constantemente a medida que el gobierno siga enfatizando la innovación de defensa y la cooperación multilateral dentro de la Unión Europea. El país está desempeñando un papel importante en proyectos conjuntos de defensa como el Eurodrone, cuyo objetivo es reducir la dependencia de plataformas no europeas. El Bundeswehr de Alemania está incorporando drones tácticos y de clase MALE en su marco de defensa para ISR, vigilancia y operaciones de sensibilización situacional. Se prevé que la evolución de los problemas de seguridad y la inversión sostenida en la adquisición de drones ayudarán a la expansión del mercado durante todo el período previsto.
Mercado de Drones Militares de Asia y el Pacífico
Se prevé que Asia-Pacífico crezca en la CAGR más rápida de 2025 a 2032, impulsada por el aumento de los gastos de defensa, la intensificación de las disputas territoriales y la creciente adopción de sistemas no tripulados en países como China, India, Japón y Corea del Sur. La región está experimentando una rápida militarización y modernización de las fuerzas de defensa, con drones que desempeñan un papel central en la vigilancia fronteriza, la contrainsurgencia y las operaciones marítimas. Los gobiernos locales están invirtiendo fuertemente en las capacidades nacionales de fabricación de drones, navegación autónoma y vehículos de alta resistencia. Los programas de innovación respaldados por el Gobierno, los esfuerzos de autosuficiencia tecnológica y las alianzas estratégicas están fortaleciendo aún más la posición de Asia y el Pacífico en el mercado mundial de drones militares.
China Military Drones Market Insight
China representó la mayor cuota de ingresos en el mercado de drones militares de Asia y el Pacífico en 2024, respaldada por los planes agresivos de modernización militar de la nación, la producción de drones de alto volumen y el enfoque estratégico en las aplicaciones de ISR y combate de drones. El ejército chino está aprovechando drones para patrullas fronterizas extendidas, reconocimiento naval y capacidades de huelga en diversos terrenos. Las iniciativas gubernamentales que fomentan la autosuficiencia en la fabricación de defensas y la exportación mundial de vehículos militares están impulsando aún más la influencia de China en este sector. El rápido desarrollo de tecnologías de enjambre y sistemas de drones basados en AI subraya la ambición de China de convertirse en una fuerza dominante en la innovación militar de drones.
Japón Military Drones Market Insight
El mercado de drones militares de Japón está cobrando impulso debido al enfoque del país en la mejora de las capacidades de defensa en respuesta a las tensiones de seguridad regional y las limitaciones demográficas. Con personal de defensa limitado, Japón depende cada vez más de sistemas no tripulados para realizar misiones de ISR y patrullas marítimas en sus vastas aguas territoriales. El gobierno japonés está apoyando el desarrollo nacional de las tecnologías UAV y está explorando la integración de AI, 5G y características autónomas para mejorar la funcionalidad de drones. Se espera que el énfasis estratégico de Japón en la autodefensa, junto con los avances tecnológicos, impulse significativamente el crecimiento de su mercado militar de drones.
¿Cuáles son las mejores empresas del mercado militar de Drones
Los drones militares la industria está dirigida principalmente por empresas bien establecidas, incluyendo:
- Safran Group (Francia)
- General Atomics(U.S.)
- IAI(Israel)
- Lockheed Martin Corporation(U.S.)
- AeroVironment, Inc. (U.S.)
- Textron Inc. (U.S.)
- Teledyne FLIR LLC (U.S.)
- Northrop Grumman(U.S.)
- BAE Systems (U.K.)
- AERONAUTICS (Israel)
- Boeing (Estados Unidos)
- Thales(Francia)
- Leonardo S.p.A. (Italia)
- Elbit Systems Ltd (Israel)
- SAAB (Suecia)
¿Cuáles son los últimos avances en el mercado mundial de Drones Militares
- En junio de 2024, Thales Group lanzó OpenDRobotics, una solución de vanguardia destinada a mejorar el combate en colaboración mediante la integración de tecnologías robóticas en vehículos aéreos y terrestres no tripulados. Al aprovechar la Inteligencia Artificial (AI), la plataforma permite las capacidades de la misión humana en el bucle y aumenta la autonomía de los drones militares al minimizar la carga de trabajo del operador. Se espera que esta innovación impacte significativamente el mercado de drones militares acelerando la adopción de sistemas de drones interoperables y impulsados por AI y reforzando el cambio hacia operaciones de combate más autónomas y eficientes en las fuerzas de defensa global
- En marzo de 2023, Northrop Grumman Corporation, en colaboración con Shield AI, fue seleccionada por el Ejército de los Estados Unidos para el Futuro Competencia del Sistema de Aviación no tripartita (FTUAS), Incremento 2. Esta oportunidad los posiciona como sustitutos potenciales para la UAS táctica RQ-7B Shadow, mostrando su tecnología de vanguardia y su experiencia en sistemas aéreos no tripulados
- En febrero de 2023, Boeing anunció que su dron MQ-28 podría ser una valiosa adición al arsenal de la Fuerza Aérea estadounidense, marcando un paso significativo para el gigante aeroespacial. Este desarrollo abre nuevas vías para el crecimiento y la colaboración en el sector de defensa, demostrando el compromiso de Boeing con la innovación y su capacidad para adaptarse a los requerimientos militares en evolución
- En marzo de 2022, Gambit, una Plataforma de Colaboración Autónoma (ACP), fue diseñada a través de la ingeniería digital para acelerar el tiempo de mercado y reducir los costos de adquisición. La plataforma impulsada por jets se construye para la supremacía del aire y aprovecha los avances en inteligencia artificial y sistemas autónomos, con el objetivo de revolucionar las capacidades de defensa futuras
- In December 2021, Mojave, an unmanned aerial vehicle (UAV) with short takeoff and landing (STOL) capabilities, was introduced. Basado en los sistemas aviónicos y de control de vuelo del MQ-9 Reaper y MQ-1C Gris Eagle Extended Range, cuenta con un marco de aire Gris Eagle, alas ampliadas con dispositivos de alta elevación, y un motor Rolls-Royce 450-hp turboprop
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











