



Segmentación del mercado global de almacenamiento personal y de nivel básico (PELS) sin nube, por producto (discos grabables, unidades flash, discos duros y unidades de estado sólido), sistema de almacenamiento (SCSI de conexión en serie [SAS], almacenamiento de conexión directa [DAS], almacenamiento conectado a red [NAS], almacenamiento en la nube y otros), tecnología (almacenamiento magnético y almacenamiento de estado sólido), usuario final (banca, servicios financieros y seguros [BFSI], bienes de consumo y comercio minorista, TI y telecomunicaciones, salud y ciencias de la vida, servicios públicos, gobierno y defensa, educación e investigación, medios y entretenimiento, fabricación, negocios y consultoría, y otros) - Tendencias del sector y pronóstico hasta 2033
¿Cuál es la tasa de tamaño y crecimiento del mercado de Global Non Cloud Personal and Entry Level Storage
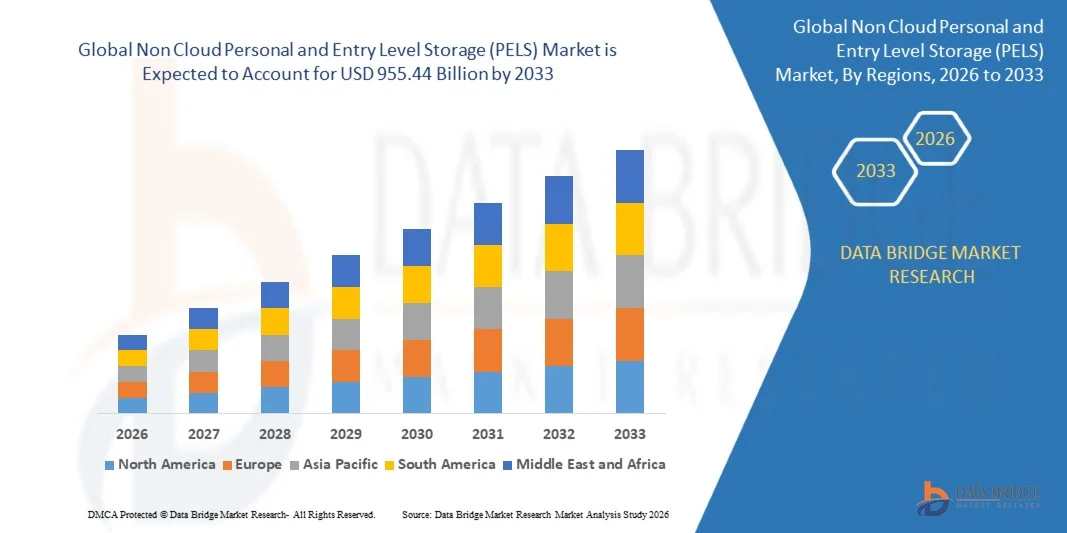
- De acuerdo con Data Bridge Market Research Analysis, el tamaño del mercado global no cloud personal y nivel de entrada (PELS) fue valorado enUSD 152.32 billion in 2025y se espera que alcanceUSD 955.44 billion by 2033, aCAGR of 25.80%durante el período previsto
- El volumen cada vez mayor de datos digitales ha venido influenciando directamente el crecimiento del mercado de almacenamiento personal y de nivel de entrada (PELS) no en la nube
- Además, el aumento constante de la cantidad de datos y las complejidades crecientes en el manejo de una gran cantidad de datos también está floreciendo el crecimiento del mercado de almacenamiento personal y de nivel de entrada no nublado (PELS)
- Además, el creciente número de teléfonos inteligentes, portátiles y tabletas, así como el creciente uso de juegos en línea y medios de Internet también están impactando positivamente el crecimiento del mercado
Tamaño del mercado y pronóstico:
- Valor mundial del mercado (2025):USD 152.32 billion
- Valor de mercado esperado (2033):USD 955,44 billion
- CAGR prefabricado (2026–2033):25.80%
¿Cuáles son los principales Takeaways of Non Cloud Personal and Entry Level Storage (PELS) Market
- El creciente número de teléfonos inteligentes, portátiles y tabletas, así como el creciente uso de juegos en línea y medios de Internet también están impactando positivamente el crecimiento del mercado
- Además, la rápida expansión de la industria de la tecnología de la información y las telecomunicaciones en todo el mundo, así como el rápido aumento de los casos de pérdida de datos en varias industrias y la demanda de respaldo de datos para la seguridad también están elevando en gran medida el crecimiento del mercado de almacenamiento de nivel de entrada y almacenamiento no nublado (PELS)
- América del Norte dominaba el mercado de almacenamiento personal y de nivel de entrada no nublado (PELS) con una cuota de ingresos del 36,25% en 2025, impulsado por una fuerte adopción de dispositivos de computación avanzados, innovación semiconductor de alto crecimiento y rápida expansión de aplicaciones de almacenamiento intensivo en todo Estados Unidos y Canadá
- Se espera que Asia-Pacífico registre la CAGR más rápida del 9.69% entre 2026 y 2033, impulsada por la creciente demanda de electrónica de consumo, la digitalización rápida y la expansión de la fabricación de semiconductores y dispositivos de almacenamiento en China, Japón, India y Corea del Sur
- El segmento Hard Disk Drives (HDDs) dominaba el mercado con un 42,6% de participación en 2025, impulsado por una alta capacidad de almacenamiento, asequibilidad y uso generalizado para copias de seguridad personales, archivo multimedia y gestión de datos de pequeña oficina
Report Scope and Non Cloud Personal and Entry Level Storage (PELS) Market Segmentation
|
Atributos |
No Cloud Personal and Entry Level Storage (PELS) |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado de almacenamiento de nivel personal y de entrada no cloud
“Increasing Shift Toward High-Capacity, Portable, and PC-Integrated Non-Cloud Personal Storage Solutions”
- El mercado de almacenamiento personal y de nivel de entrada (PELS) no está experimentando un creciente cambio hacia dispositivos de almacenamiento compactos, de alta capacidad y USB diseñados para copias de seguridad de datos personales, almacenamiento de medios y uso profesional ligero
- Los fabricantes están introduciendo soluciones de almacenamiento compatibles con dispositivos móviles, basados en SSD y integradas por software que ofrecen velocidades de transferencia más rápidas, seguridad de datos mejorada e interoperabilidad sin problemas con PCs, portátiles y tabletas
- Aumentar la demanda de dispositivos de almacenamiento externo de bajo coste, durable y plug-and-play está acelerando la adopción entre usuarios, estudiantes, freelancers y pequeñas empresas
- Por ejemplo, empresas como Seagate, Western Digital, Toshiba y Samsung han actualizado sus carteras de almacenamiento personales y de nivel de entrada con una mejor encriptación, automatización de copias de seguridad, SSD basadas en NVMe y usabilidad multiplataforma
- La creciente necesidad de gestión de datos personales, archivo de medios, expansión de almacenamiento de juegos y respaldo sin conexión está impulsando la transición hacia dispositivos de almacenamiento más rápidos, ligeros y portátiles
- A medida que el consumo de contenido digital aumente a nivel mundial, los productos PELS no alineados seguirán desempeñando un papel vital en el almacenamiento de datos seguros, locales y de alto rendimiento
¿Cuáles son los controladores clave del mercado de almacenamiento de nivel personal y de entrada no cloud
- Aumento de la demanda de dispositivos de almacenamiento externo asequibles, fiables y fáciles de utilizar para apoyar la copia de seguridad de datos personales, el almacenamiento multimedia, las bibliotecas de juegos y la gestión de documentos de pequeña oficina
- Por ejemplo, en 2025, compañías líderes como Seagate, Western Digital y Solidigm ampliaron sus carteras HDD y SSD con velocidades de lectura/escritura más altas, funciones de copia de seguridad automatizadas y funcionalidad de seguridad mejorada
- Aumentar la adopción de medios de alta resolución (4K/8K videos, contenido de juegos, fotografía digital) está impulsando la necesidad de dispositivos de almacenamiento personal más grandes y rápidos en los Estados Unidos, Europa y Asia-Pacífico
- Los avances en la arquitectura SSD, el rendimiento de NVMe, la durabilidad de la unidad portátil y la operación de baja potencia han mejorado la eficiencia, fiabilidad y longevidad de los productos de almacenamiento de nivel de entrada
- El creciente uso de portátiles, tabletas, dispositivos inteligentes y sistemas de oficina en casa está creando demanda de dispositivos de almacenamiento USB-C multiplataforma de alta capacidad y USB-3.2
- Con el apoyo de la creciente digitalización, la creación de contenidos y la generación de datos en el hogar, se espera que el mercado de PELS no ruido experimente una fuerte expansión a largo plazo
¿Qué factor está reforzando el crecimiento del mercado de almacenamiento de nivel personal y de entrada no cloud
- Los elevados precios asociados a los SSD de gran capacidad y los dispositivos de almacenamiento portátiles de primera capacidad limitan la adopción entre consumidores sensibles a los costos en los mercados en desarrollo
- Por ejemplo, durante 2024–2025, las fluctuaciones de los precios flashes de NAND, las limitaciones de la cadena de suministro y la escasez de componentes aumentaron los costos de producción de los principales fabricantes de almacenamiento
- Desafíos en la gestión de la compatibilidad de dispositivos, estándares de transferencia de datos (USB-C, Thunderbolt), y formatos de sistema de archivos en evolución crean complejidades técnicas para los usuarios finales
- La escasa conciencia entre los consumidores sobre las diferencias en el rendimiento de HDD, SSD y almacenamiento híbrido limita las decisiones de compra informadas, en particular en las economías emergentes
- Competencia de plataformas de almacenamiento en la nube (Google Drive, iCloud, OneDrive) y servicios de almacenamiento digital basados en suscripción reduce la dependencia de dispositivos de almacenamiento personal físico
- Para superar estos desafíos, las empresas se centran en modelos de SSD optimizados en función de los costos, soluciones de almacenamiento híbrido, firmware mejorado por la seguridad y software de gestión fácil de usar para fortalecer la adopción mundial del mercado
¿Cómo se aumenta el mercado de almacenamiento personal y de nivel de entrada de Non Cloud
El mercado se segmenta sobre la base deproducto, sistema de almacenamiento, tecnología y usuario final.
• Por producto
Sobre la base del producto, el mercado No Cloud Personal and Entry Level Storage (PELS) se segmenta en discos grabables, unidades Flash, discos duros (HDDs), y unidades de estado sólido (SSD). El segmento Hard Disk Drives (HDDs) dominaba el mercado con un 42,6% de participación en 2025, impulsado por una alta capacidad de almacenamiento, asequibilidad y uso generalizado para copias de seguridad personales, archivo multimedia y gestión de datos de pequeña oficina. HDDs siguen siendo populares debido a bajo costo por GB y fiabilidad para almacenamiento local a largo plazo.
Se espera que el segmento Solid-State Drives (SSDs) crezca en el CAGR más rápido de 2026 a 2033, apoyado por la creciente demanda de transferencias de archivos de alta velocidad, almacenamiento portátil, expansiones de juegos y flujos de trabajo profesionales de medios. Aumentar la adopción de SSD portátiles ultrarrápidas basadas en NVMe aumenta aún más el crecimiento. A medida que crece el volumen de datos personales, los SSD continuarán ganando cuota de mercado, especialmente entre usuarios de alto rendimiento y movilidad.
• Sistema de almacenamiento
Sobre la base del sistema de almacenamiento, el mercado se segmenta en SCSI (SAS), almacenamiento adjunto directo (DAS), almacenamiento adjunto de red (NAS), almacenamiento en la nube y otros. El segmento de almacenamiento adjunto directo (DAS) dominaba el mercado con una participación del 45,3% en 2025, ya que los dispositivos DAS —incluyendo HDD externos, SSD portátiles y unidades flash USB— siguen siendo las soluciones de almacenamiento local más utilizadas en los hogares, estudiantes, freelancers y SMB. Su diseño de plug-and-play, bajo costo y compatibilidad con múltiples dispositivos conduce una adopción amplia.
El segmento de almacenamiento adjunto de red (NAS) se proyecta crecer en la CAGR más rápida de 2026 a 2033, alimentada por el aumento de oficinas en el hogar, servidores de medios personales, almacenamiento de vigilancia y necesidades de intercambio de datos en colaboración. Aumentar la preferencia del consumidor para el almacenamiento centralizado y la sincronización de dispositivos múltiples es compatible con la expansión del NAS. Aumentar la creación de contenidos digitales y los avances en la creación de redes domésticas acelerará aún más la adopción del NAS.
• Por tecnología
Sobre la base de la tecnología, el mercado No Cloud Personal and Entry Level Storage (PELS) se segmenta en almacenamiento magnético y almacenamiento de estado sólido. El segmento de almacenamiento magnético dominaba el mercado con una participación del 58,1% en 2025, impulsado principalmente por el uso generalizado de HDDs para copias de seguridad de datos personales de alta capacidad, archivo a largo plazo y almacenamiento de medios fuera de línea. Su eficacia en función de los costos y grandes opciones de capacidad les hacen la opción preferida para los requisitos de datos a granel.
Se espera que el segmento de almacenamiento de estado sólido crezca en la CAGR más rápida de 2026 a 2033, con el apoyo de la adopción creciente de SSD, unidades flash USB y almacenamiento portátil NVMe, que ofrecen una velocidad superior, durabilidad y eficiencia energética. A medida que los usuarios se desplazan hacia dispositivos más rápidos y más ligeros, la tecnología de estado sólido se está convirtiendo en el estándar para el almacenamiento personal portátil y basado en el rendimiento. Las continuas reducciones de precios en el flash NAND están acelerando aún más la transición de soluciones magnéticas a estado sólido.
• Por Usuario Final
Sobre la base del usuario final, el mercado está segmentado en Banking, Financial Services and Insurance (BFSI), Consumer Goods and Retail, IT & Telecommunications, Healthcare & Life Science, Utilities, Government & Defence, Education & Research, Media & Entertainment, Manufacturing, Business & Consulting y Others. El segmento Media & Entertainment dominaba el mercado con un 21,7% de participación en 2025, impulsado por el aumento de las necesidades de almacenamiento de fotos de alta resolución, videos 4K/8K, contenido de juegos y bibliotecas digitales de medios. La creciente demanda entre creadores de contenidos, freelancers y estudios caseros alimenta el liderazgo del segmento.
Se prevé que el segmento de telecomunicaciones IT crezca en la CAGR más rápida de 2026 a 2033, impulsada por la generación de datos creciente, la expansión remota del trabajo y la necesidad de almacenamiento portátil de alta velocidad en equipos de TI. El aumento de la dependencia de copias de seguridad locales, la imagen de dispositivos y el almacenamiento de datos sobre el terreno soporta un crecimiento rápido. A medida que se intensifican las cargas de trabajo digitales personales y profesionales, las soluciones de PELS de alta capacidad siguen siendo esenciales en las industrias de usuarios finales.
¿Qué región posee la mayor parte del mercado de almacenamiento personal y de nivel de entrada no cloud
- América del Norte dominaba el mercado de almacenamiento personal y de nivel de entrada no nublado (PELS) con una cuota de ingresos del 36,25% en 2025, impulsado por una fuerte adopción de dispositivos de computación avanzados, innovación semiconductor de alto crecimiento y rápida expansión de aplicaciones de almacenamiento intensivo en todo Estados Unidos y Canadá
- El aumento del despliegue de dispositivos de copia de seguridad de datos personales, HDD externos, SSD y unidades flash USB en entornos de consumo, empresa y educación alimenta el liderazgo regional. La demanda es apoyada además por el aumento de la creación de contenidos digitales, el aumento de las actividades de juego y la dependencia generalizada de soluciones de almacenamiento de medios de alta capacidad.
- La fuerte presencia de los principales fabricantes de almacenamiento, la innovación continua de productos y el alto poder adquisitivo de consumo refuerzan el dominio de la región en dispositivos de almacenamiento no cerrado
U.S. Non Cloud Personal and Entry Level Storage (PELS) Market Insight
Estados Unidos sigue siendo el mayor contribuyente de América del Norte, impulsado por una fuerte demanda de soluciones de almacenamiento personal de alta capacidad, una mayor adopción de SSD y una rápida expansión de los sistemas de computación en el hogar. El uso intensivo de unidades externas para juegos, creación multimedia, archivo de datos y respaldo empresarial fortalece el crecimiento del mercado. Una base de consumidores tecnológicamente madura, fuertes redes de distribución al por menor y alta penetración de portátiles, escritorios y consolas apoyan la adopción a largo plazo en hogares, profesionales y pequeñas empresas.
Canada Non Cloud Personal and Entry Level Storage (PELS) Market Insight
El Canadá contribuye significativamente debido al aumento de la adopción del trabajo a distancia, el crecimiento de la educación digital y el aumento del uso de dispositivos locales de almacenamiento para obtener copias de seguridad fuera de línea. Ampliar el uso de la electrónica de consumo, aumentar la dependencia de las SSD de alto rendimiento y aumentar la creación de contenido profesional acelera la demanda. La transformación digital respaldada por el Gobierno, el aumento de la adopción tecnológica y la ampliación de la actividad de las PYMES apoyan aún más la captación de sistemas de almacenamiento personales y de entrada en todo el país.
Mercado de almacenamiento de nivel personal y de entrada de Asia-Pacífico No Cloud (PELS)
Se espera que Asia-Pacífico registre la CAGR más rápida del 9.69% entre 2026 y 2033, impulsada por la creciente demanda de electrónica de consumo, la digitalización rápida y la expansión de la fabricación de semiconductores y dispositivos de almacenamiento en China, Japón, India y Corea del Sur. El uso creciente de ordenadores portátiles, tabletas, consolas de juego, sistemas de vigilancia y dispositivos inteligentes alimenta la demanda a gran escala de HDD externos, SSD y unidades flash USB. El aumento del uso de Internet, el aumento del consumo de contenidos digitales y el fuerte crecimiento en entornos de aprendizaje electrónico y trabajo híbrido siguen acelerando la adopción de soluciones de almacenamiento sin conexión personal. Los ecosistemas de fabricación eficaces en función de los costos y la ampliación de la disponibilidad de los minoristas apoyan el crecimiento regional a largo plazo.
China No Cloud Almacenamiento de nivel personal y de entrada (PELS)
China lidera Asia-Pacífico debido a su ecosistema masivo de fabricación electrónica, una fuerte demanda de dispositivos de almacenamiento de consumidores y una creciente adopción de SSD a través de la informática y el juego personales. La alta capacidad de producción, los precios competitivos y el consumo de contenidos digitales a gran escala hacen de China un importante factor de crecimiento. La innovación en la tecnología flash NAND y el aumento de la producción local de PSU y SSD refuerzan aún más la adopción nacional.
Japón No Cloud Almacenamiento de nivel personal y de entrada (PELS)
Japón muestra un crecimiento estable apoyado por el aumento de la demanda de dispositivos de almacenamiento de alta fiabilidad, la fuerte preferencia de los consumidores por los SSD premium y el aumento del despliegue de almacenamiento externo para uso personal y profesional. La adopción de alta tecnología del hogar, la cultura de juego fuerte y la electrónica avanzada R plagaD fortalecen la penetración del mercado a largo plazo.
India No Cloud Almacenamiento de nivel personal y de entrada (PELS)
India está surgiendo rápidamente como un mercado de alto crecimiento impulsado por una mayor penetración de portátiles, el uso de teléfonos inteligentes en auge, la creciente actividad de juego, y la adopción generalizada de almacenamiento externo para la educación, el trabajo y el entretenimiento. Iniciativas fuertes de transformación digital, crecientes ecosistemas de arranque y crecientes ingresos desechables aceleran la demanda de HDDs, SSD y dispositivos flash USB.
Corea del Sur Non Cloud Personal and Entry Level Storage (PELS) Market Insight
Corea del Sur contribuye significativamente debido a un fuerte liderazgo semiconductor, una alta demanda de SSD premium y un rápido crecimiento en el consumo de estilo de vida digital. Ampliar la producción de chips de memoria, dispositivos de juego y sistemas de hogar inteligentes aumenta la adopción de soluciones de almacenamiento externas y portátiles de alto rendimiento.
¿Cuál es el mercado de almacenamiento personal y nivel de entrada de Non Cloud
La industria de almacenamiento personal y de nivel de entrada (PELS) no está dirigida principalmente por empresas bien establecidas, incluyendo:
- NetApp (Estados Unidos)
- Broadcom (Estados Unidos)
- Cisco(U.S.)
- Hewlett Packard Enterprise Development LP (Estados Unidos)
- Hitachi Vantara Corporation (Japón)
- Toshiba Digital Media Network Taiwan Corporation (Taiwan)
- IBM Corporation(U.S.)
- Seagate Technology LLC (Estados Unidos)
- Dell(U.S.)
- Pure Storage, Inc. (U.S.)
- Western Digital Corporation (U.S.)
- Nutanix (Estados Unidos)
- Tintri by DDN, Inc. (U.S.)
- Dropbox(U.S.)
- Scality, Inc. (U.S.)
- FUJITSU (Japón)
- Amazon Web Services, Inc(U.S.)
- Recuadro (Estados Unidos)
- Microsoft(U.S.)
- OpenDrive (Estados Unidos)
¿Cuáles son los desarrollos recientes en el mercado mundial de almacenamiento personal y nivel de entrada no cloud
- En mayo de 2024, Dell Technologies presentó avances a su plataforma Dell PowerStore, introduciendo una solución de almacenamiento multicloud diseñada para ofrecer un rendimiento más fuerte, mejorar la movilidad de datos y aumentar la resiliencia. La mejora apoya las crecientes demandas de volumen de trabajo y ofrece una expansión flexible del almacenamiento, lo que garantiza una escalabilidad a largo plazo para las empresas modernas. Este desarrollo fortalece significativamente la ventaja competitiva de Dell en la innovación de almacenamiento de próxima generación
- In October 2023, IBM introduced the IBM Storage Scale System 6000, a next-generation cloud storage platform designeded to handle large-scale data processing and high-speed transfers with strong security. Diseñado para soportar cargas de trabajo avanzadas de IA, el sistema está optimizado para almacenar datos extensos no estructurados y semiestructurados, incluyendo texto, imágenes y videos. Este lanzamiento refuerza el liderazgo de IBM en soluciones de almacenamiento en la nube impulsadas por IBM
- En febrero de 2023, NetApp lanzó la serie C de NetApp AFF, una línea de almacenamiento flash de capacidad eficiente en función del costo que ofrece capacidades de todo rendimiento de alto rendimiento a un costo total menor de propiedad. Equipado con ONTAP Una, proporciona una de las suites de software más completas de la industria, asegurando eficiencia operativa, reducción de huella y mejora de la gestión de datos. Esta introducción marca un paso importante en la expansión de NetApp de tecnologías de almacenamiento flash asequibles
- En abril de 2020, Western Digital anunció el WD Black SN850 NVMe SSD, un dispositivo de almacenamiento de alto rendimiento construido para ofrecer una velocidad y capacidad de respuesta excepcionales para jugadores y creadores de contenido. Con una interfaz PCIe Gen4 y disponible en capacidades de 500GB a 2TB, ofrece velocidades de lectura de hasta 7.000 MB/s y velocidades de escritura de hasta 5.300MB/s. Este producto lanzado posicionado Western Digital entre los líderes en rendimiento SSD de consumo ultra rápido
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











