



Segmentación del mercado global de tomografía de coherencia óptica para oftalmología, por producto (dispositivos OCT portátiles, dispositivos OCT de sobremesa y dispositivos OCT con catéter), tecnología (OCT de dominio temporal, OCT de dominio de frecuencia, frecuencia codificada espacial, dominio espectral y fuente de barrido), tipo (semiautomático y totalmente automático), usuario final (hospital, clínica, centros de cirugía ambulatoria, consultorios médicos y otros): tendencias de la industria y pronóstico hasta 2033.
Tomografía de coherencia óptica para el tamaño del mercado de la oftalmología
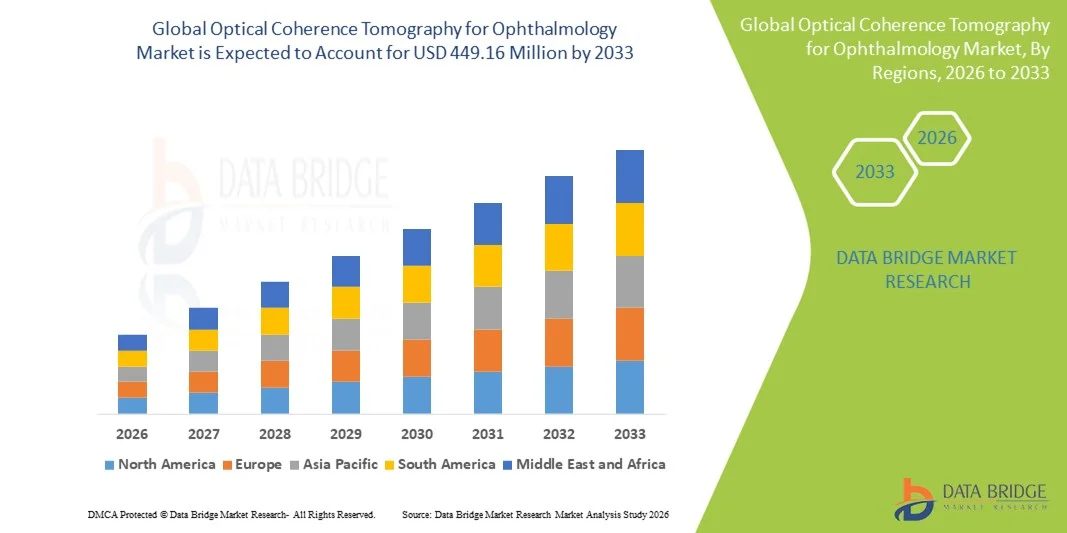
- Según el análisis del mercado de datos, la tomografía de coherencia óptica mundial para el tamaño del mercado de la oftalmología se valoró enUSD 265.96 Millones en 2025y se espera que alcanceUSD 449.16 Millones por 2033, aCAGR of 6.77%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente adopción de tecnologías avanzadas de imágenes oftálmicas y el progreso tecnológico continuo en los sistemas de tomografía de coherencia óptica, lo que da lugar a una mejor precisión diagnóstica y una detección temprana de los trastornos del segmento retina y anterior en hospitales y clínicas de atención ocular.
- Además, la creciente demanda de soluciones de imagen no invasivas y de alta resolución, junto con la creciente prevalencia de enfermedades oculares relacionadas con la edad, como la glaucoma, la retinopatía diabética y la degeneración macular, está estableciendo la OCT como una modalidad diagnóstica básica en la oftalmología. Estos factores convergentes están acelerando la captación de soluciones de tomografía de coherencia óptica, lo que aumenta significativamente el crecimiento general del mercado
Tamaño del mercado
- Valor mundial del mercado (2025):USD 265,96 Millones
- Valor de mercado esperado (2033):USD 449,16 millones
- CAGR prefabricado (2026–2033):6.77%
Tomografía de coherencia óptica para análisis de mercado de la oftalmología
- Los sistemas de tomografía de coherencia óptica, que proporcionan imágenes transversales de alta resolución y no invasivas de tejidos oculares, son componentes cada vez más vitales de diagnósticos oftálmicos modernos en hospitales y clínicas de atención ocular debido a su capacidad de detección temprana y vigilancia de los trastornos nerviosos retinal y óptico.
- La creciente demanda de sistemas OCT se alimenta principalmente de la creciente prevalencia de enfermedades oculares como glaucoma, retinopatía diabética y degeneración macular relacionada con la edad, junto con la creciente adopción de tecnologías avanzadas de imagen que mejoran la precisión diagnóstica y la toma de decisiones clínicas
- América del Norte dominó la tomografía de coherencia óptica para el mercado de la oftalmología con la mayor cuota de ingresos de aproximadamente 42,5% en 2025, apoyada por infraestructuras sanitarias avanzadas, alta adopción de tecnologías innovadoras de imagen oftalmológica, políticas de reembolso favorables y una fuerte presencia de fabricantes líderes de OCT, con la contabilidad estadounidense de una parte importante de la demanda regional
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en la tomografía de coherencia óptica para el mercado de la oftalmología durante el período previsto, registrando una CAGR de aproximadamente un 20,9%, impulsada por una población de envejecimiento rápido, aumentando la incidencia de trastornos relacionados con la visión, ampliando el acceso a los servicios de atención ocular y aumentando las inversiones sanitarias en las economías emergentes
- El segmento semiautomático dominó la mayor cuota de ingresos del mercado del 53,2% en 2025, impulsado por el uso generalizado de la operación manual con control clínico para la imagen precisa
Report Scope and Optical Coherence Tomography for Ophthalmology Market Segmentation
|
Atributos |
Tomografía de la coherencia óptica para la oftalmología del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
Tomografía de coherencia óptica para tendencias del mercado de la oftalmología
Precisión diagnóstica mejorada a través de la integración AI e imágenes automatizadas
- Una tendencia importante en el mercado mundial de la tomografía de coherencia óptica para la oftalmología es la creciente integración de la inteligencia artificial (AI) con los sistemas OCT. La OCT propulsada por AI está mejorando la precisión diagnóstica y reduciendo el tiempo de interpretación, permitiendo a los médicos detectar enfermedades retinas antes y con mayor confianza
- Por ejemplo, los algoritmos de inteligencia artificial se utilizan ahora para detectar automáticamente anomalías retinales, clasificar la gravedad de la enfermedad y proporcionar análisis cuantitativo de las capas retinales. Esta automatización ayuda a los oftalmólogos a simplificar el flujo de trabajo y a ofrecer un cuidado más rápido del paciente
- La integración de la IA también es compatible con la mejora de la imagen en tiempo real y la reducción del ruido, permitiendo una visualización más clara de las estructuras retinas incluso en condiciones difíciles de imagen
- La adopción de OCT impulsado por AI es especialmente significativa en la gestión de enfermedades como la retinopatía diabética, la degeneración macular relacionada con la edad (AMD), la glaucoma y la oclusión venosa retina, donde la detección precoz es crítica
- Esta tendencia está reorganizando las expectativas clínicas, impulsando la demanda de sistemas OCT más avanzados que combinan imágenes de alta resolución, análisis AI y gestión de datos basadas en la nube
Tomografía de coherencia óptica para dinámicas del mercado de la oftalmología
Conductor
Prevalencia creciente de trastornos renales y demanda creciente de diagnóstico precoz
- Aumentar la incidencia de enfermedades retinales como la retinopatía diabética, glaucoma y AMD es un factor clave para el crecimiento del mercado OCT. El aumento global de la diabetes y el envejecimiento de la población está contribuyendo a una mayor demanda de imagen retina avanzada
- Los sistemas OCT ofrecen imágenes transversales no invasivas y de alta resolución de capas retinales, haciéndolos esenciales para el diagnóstico precoz y el monitoreo de los trastornos oculares progresivos
- Por ejemplo, los hospitales de EE.UU. y Europa utilizan ampliamente OCT para la detección de retinas rutinarias, especialmente para pacientes diabéticos
- La creciente adopción de OCT en clínicas de oftalmología, hospitales y centros de diagnóstico aumenta aún más la demanda del mercado
- Aumentar la conciencia acerca de la atención de la visión y la oftalmología preventiva es alentar a los pacientes a someterse a exámenes oculares regulares, apoyando el crecimiento de la adopción de TCPMA
- Los avances tecnológicos, como OCT, angiografía OCT y dispositivos OCT portátiles, están ampliando las aplicaciones clínicas y mejorando la accesibilidad de los pacientes
Restraint/Challenge
High Equipment Cost and Limited Reimbursement Policies
- Un reto importante para el crecimiento de los mercados de los equipos de propiedad intelectual es el elevado costo inicial de los sistemas avanzados de esos equipos, que pueden limitar la adopción, especialmente en las regiones en desarrollo y las clínicas más pequeñas.
- Muchos dispositivos avanzados de OCT requieren una inversión de capital significativa, y políticas de reembolso limitadas para las imágenes de diagnóstico pueden desalentar a los proveedores de mejorar el equipo
- Por ejemplo, en varios países en desarrollo, el reembolso de los diagnósticos de TCTA es limitado, lo que dificulta que las clínicas justifiquen la inversión
- Además, los requisitos de capacitación y experiencia para interpretar las imágenes de OCT pueden ser una barrera en regiones con menos oftalmólogos especializados
- Garantizar la asequibilidad mediante dispositivos rentables y modelos de servicios agrupados será esencial para una mayor penetración del mercado
Tomografía de coherencia óptica para el mercado de la oftalmología
El mercado se segmenta sobre la base de producto, tecnología, tipo y usuario final.
- Por producto
Sobre la base del producto, la Tomografía de Coherencia Óptica para el mercado de Oftalmología se segmenta en dispositivos OCT portátiles, dispositivos OCT de mesa y dispositivos OCT basados en catéter. El segmento de dispositivos OCT de mesa dominó la mayor parte de ingresos del mercado del 45,8% en 2025, impulsado por su imagen de alta resolución y su amplia adopción en hospitales y clínicas avanzadas de oftalmología. Los sistemas OCT de mesa son preferidos por su estabilidad, facilidad de uso e integración con los flujos de trabajo diagnóstico existentes. Estos dispositivos proporcionan una mayor claridad de imagen, permitiendo un diagnóstico preciso de retina y glaucoma. Los hospitales y las grandes clínicas invierten fuertemente en la mesa OCT debido a sus características avanzadas y fiabilidad a largo plazo. Su fuerte presencia en las regiones desarrolladas contribuye significativamente a la participación de los ingresos. Además, los sistemas OCT de mesa apoyan la integración de imágenes multimodales y de IA, lo que aumenta la eficiencia diagnóstica. Estos dispositivos también son ampliamente utilizados para ensayos clínicos e investigación, impulsar la adopción. Como resultado de ello, la OCT de mesa sigue siendo el segmento de productos dominante en el mercado mundial.
Se prevé que el segmento de dispositivos OCT portátiles presenciará la CAGR más rápida del 22,4% entre 2026 y 2033, impulsada por la creciente demanda de diagnósticos portátiles en entornos de salud remotos y pediátricos. Se utiliza cada vez más en la oftalmología neonatal y pediátrica, donde la cooperación de los pacientes es limitada. Su portabilidad permite imágenes in situ en programas de divulgación y clínicas rurales. El aumento de la prevalencia de los trastornos oculares en las regiones menos conservadas apoya la adopción. Los fabricantes están mejorando la precisión del dispositivo portátil, haciéndolos comparables a los sistemas de mesa. El costo reducido y la facilidad de transporte también fomentan el uso. Además, la OCT portátil se está volviendo esencial en las unidades de emergencia y atención crítica para la evaluación rápida de los ojos. Los avances tecnológicos continuos, como la conectividad inalámbrica y la imagen asistida por AI, aumentan aún más el crecimiento. En general, se espera que la OCT portátil se expanda rápidamente en mercados emergentes y entornos móviles de salud.
- By Technology
Sobre la base de la tecnología, la Tomografía de Coherencia Óptica para el mercado de Oftalmología se segmenta en el dominio del tiempo OCT, el dominio de frecuencia OCT, la frecuencia codificada espacial, el dominio espectral y el fuente de barrido. El segmento OCT de dominio espectral dominó la mayor cuota de ingresos del mercado del 47,6% en 2025, impulsada por su alta velocidad de imagen y resolución superior para el diagnóstico de retina. OCT de dominio espectral es ampliamente utilizado en clínicas y hospitales de retina debido a su rendimiento confiable en el diagnóstico de degeneración macular y retinopatía diabética. La tecnología permite la adquisición rápida de imágenes de alta calidad, lo que mejora el rendimiento del paciente. También admite análisis avanzados y herramientas de diagnóstico basadas en IA. Muchos fabricantes líderes de OCT se centran en sistemas de dominio espectral, fortaleciendo su dominio del mercado. La preferencia clínica por el OCT de dominio espectral sigue siendo fuerte debido a pruebas establecidas y a la adopción a largo plazo. Además, la integración con sistemas de EMR oftálmicos aumenta su utilidad en grandes instalaciones sanitarias. Como resultado, OCT de dominio espectral tiene la mayor cuota de ingresos en 2025.
Se espera que el segmento OCT de la fuente sudadera sea testigo de la CAGR más rápida de 23,1% de 2026 a 2033, alimentada por su penetración más profunda del tejido y la velocidad de imagen mejorada. OCT de origen suplementario se utiliza cada vez más para la evaluación posterior del segmento de imagen y glaucoma. Proporciona una medición precisa de longitud axial y soporta la planificación IOL avanzada. La creciente adopción de OCT de fuente de barrido en centros de atención ocular premium está impulsando el crecimiento del mercado. Aumentar la investigación y el desarrollo en la tecnología de fuentes de fragmentos está expandiendo sus aplicaciones clínicas. Además, su compatibilidad con plataformas multimodales de imagen aumenta la adopción. La tendencia creciente de diagnósticos oftálmicos personalizados acelera aún más la demanda. Como resultado de ello, se espera que la OCT de la fuente suplementaria experimente una rápida expansión en el período previsto.
- Por tipo
Sobre la base del tipo, la Tomografía de Coherencia Óptica para el mercado de Oftalmología se segmenta en semiautomática y totalmente automática. El segmento semiautomático dominó la mayor cuota de ingresos del mercado del 53,2% en 2025, impulsada por el uso generalizado de la operación manual con control clínico para la imagen precisa. Los dispositivos OCT semiautomáticos son preferidos en hospitales y centros de diagnóstico donde los técnicos capacitados realizan escaneos. La capacidad de ajustar los parámetros de imagen proporciona manualmente alta flexibilidad y mejor control en casos complejos. Este tipo es especialmente popular en las clínicas retina y glaucoma donde la captura de imagen detallada es esencial. Los sistemas semiautomáticos también son eficaces en función de los costos en comparación con las soluciones totalmente automáticas, que apoyan la adopción en las regiones en desarrollo. Muchas clínicas prefieren dispositivos semiautomáticos debido a la experiencia del personal existente y la familiaridad del flujo de trabajo. Además, OCT semiautomático ofrece una mejor personalización para pacientes complejos. Como resultado, sigue siendo el segmento dominante en 2025.
Se prevé que el segmento totalmente automático será testigo de la CAGR más rápida del 21,9%, de 2026 a 2033, impulsada por la creciente demanda de imagen y flujo de trabajo simplificado por AI. Los dispositivos OCT totalmente automáticos se prefieren en configuraciones de alto volumen como grandes hospitales y centros quirúrgicos. Estos sistemas reducen la dependencia del operador y proporcionan una adquisición de escaneo más rápida. Aumentar la integración de la IA para el diagnóstico automático y la generación de informes aumenta la adopción. El OCT totalmente automático también está ganando tracción en clínicas destinadas a reducir los requisitos de capacitación. La demanda de detección y telemedicina oftálmica remotas está acelerando el crecimiento. Como resultado, se espera que los dispositivos OCT totalmente automáticos se expandan rápidamente durante el período previsto.
- Por Usuario final
Sobre la base del usuario final, la Tomografía de Coherencia Óptica para el mercado de Oftalmología se segmenta en hospitales, clínicas, ASCs, oficinas de médicos y otros. El segmento de los hospitales representó la mayor cuota de ingresos del mercado del 41,9% en 2025, impulsada por altos volúmenes de pacientes e infraestructura oftalmológica avanzada. Los hospitales invierten en sistemas OCT para apoyar la detección de glaucoma y retina a gran escala. La presencia de oftalmólogos calificados y fuertes capacidades de diagnóstico aumenta la adopción. Además, los hospitales son centros centrales para ensayos clínicos e investigaciones, lo que aumenta la utilización de los equipos de TC. La alta asignación presupuestaria y el firme apoyo a los reembolsos impulsan la adopción hospitalaria. La necesidad de imágenes multimodales en los entornos de atención terciaria fortalece el dominio del mercado. Los hospitales también se centran en la atención de pacientes premium y diagnósticos precisos, apoyando la inversión de OCT. Como resultado, los hospitales siguen siendo el mayor segmento de usuarios finales.
Se espera que el segmento de clínicas sea testigo de la CAGR más rápida del 22,6% de 2026 a 2033, impulsada por la expansión de centros especializados de oftalmología y servicios ambulatorios. Las clínicas están adoptando cada vez más sistemas OCT para mejorar la eficiencia de diagnóstico y la experiencia de los pacientes. El aumento de la prevalencia de trastornos oculares y la creciente demanda de cirugía ambulatoria son factores clave del crecimiento. El menor costo de propiedad y la mejora de la portabilidad hacen que OCT sea adecuado para las clínicas. Las clínicas también se benefician de herramientas de diagnóstico habilitadas por AI, que reducen la dependencia de la interpretación especializada. La expansión de las cadenas privadas de atención de los ojos en los mercados emergentes aumenta aún más la adopción. Como resultado, se espera que las clínicas crezcan rápidamente durante el período previsto.
Tomografía de coherencia óptica para el análisis regional del mercado de la oftalmología
- América del Norte dominaba la tomografía de coherencia óptica para el mercado de la oftalmología con la mayor proporción de ingresos de aproximadamente 42,5% en 2025. Esta fuerte posición está respaldada por una infraestructura sanitaria avanzada, una alta adopción de tecnologías innovadoras de imagen oftálmica, políticas de reembolso favorables y una fuerte presencia de fabricantes líderes de OCT
- El mercado representaba una parte importante de la demanda regional. La región también se enfrenta a una alta prevalencia de enfermedades oculares como la degeneración macular relacionada con la edad (DAM), la retinopatía diabética y el glaucoma, lo que aumenta la necesidad de diagnósticos avanzados de OCT
- Además, la rápida adopción de sistemas OCT integrados por IA y la angiografía OCT está mejorando la precisión diagnóstica y los resultados de los pacientes, impulsando el crecimiento del mercado
Tomografía de la coherencia óptica estadounidense para la visión del mercado de la oftalmología
La tomografía de coherencia óptica estadounidense para el mercado de la oftalmología capturó la mayor cuota de ingresos en 2025 dentro de Norteamérica. Este crecimiento está impulsado por un fuerte enfoque en el diagnóstico temprano y los servicios avanzados de atención de los ojos. La rápida adopción de sistemas de imagen de vanguardia, alto gasto sanitario y clínicas y hospitales de oftalmología bien establecidos son factores importantes que apoyan el crecimiento del mercado. Además, las políticas de reembolso favorables y la innovación tecnológica continua en dispositivos OCT están acelerando la expansión del mercado en Estados Unidos.
Europa Optical Coherence Tomography for Ophthalmology Market Insight
Se prevé que la tomografía de la coherencia óptica en Europa para el mercado de la oftalmología se expanda en un CAGR sustancial durante el período previsto, impulsado por una infraestructura sanitaria bien desarrollada, aumentando la conciencia pública sobre las enfermedades oculares y la creciente prevalencia de trastornos retinales. Las regulaciones estrictas relacionadas con el diagnóstico médico y la creciente adopción de sistemas avanzados de imagen en hospitales y centros de diagnóstico están apoyando el crecimiento del mercado. La demanda de dispositivos OCT también aumenta debido al aumento de los casos de complicaciones oculares relacionadas con la diabetes y glaucoma en toda la región.
Tomografía de coherencia óptica para la visión del mercado de oftalmología
Se prevé que la tomografía de coherencia óptica de los Estados Unidos para el mercado de la oftalmología crezca en una CAGR notable, apoyada por la creciente demanda de detección temprana de enfermedades retinales y el creciente uso de tecnologías avanzadas de imágenes oftalmológicas. Se espera que la adopción de herramientas modernas de diagnóstico en los sectores público y privado de la salud, junto con el aumento de las iniciativas gubernamentales para la atención de la visión, impulse el crecimiento del mercado. El Reino Unido también está viendo un aumento en el uso de OCT en clínicas de optometría, mejorando el acceso a diagnósticos de retina avanzados.
Alemania Coherencia óptica Tomografía para el mercado de oftalmología
Se espera que la tomografía de coherencia óptica de Alemania para el mercado de la oftalmología se amplíe significativamente durante el período previsto, impulsada por un fuerte enfoque en la innovación sanitaria y las tecnologías avanzadas de diagnóstico. La robusta infraestructura sanitaria del país y la alta inversión en equipos médicos fomentan la adopción de dispositivos OCT en hospitales y clínicas especializadas. La creciente conciencia sobre la atención ocular y la oftalmología preventiva está impulsando aún más la demanda de sistemas OCT.
Tomografía de coherencia óptica Asia-Pacífico para la visión del mercado de oftalmología
Se espera que la tomografía de coherencia óptica de Asia y el Pacífico para el mercado de la oftalmología sea la región de mayor crecimiento en la tomografía de coherencia óptica para el mercado de la oftalmología durante el período previsto, registrando una CAGR de aproximadamente 20,9%. Este rápido crecimiento está impulsado por una población envejecida rápidamente, el aumento de la incidencia de trastornos relacionados con la visión, la ampliación del acceso a los servicios de atención ocular y el aumento de las inversiones sanitarias en las economías emergentes. El aumento de la infraestructura sanitaria, el aumento de los ingresos desechables y un número creciente de clínicas de oftalmología están impulsando la adopción de dispositivos OCT en países como China, India y Japón. Aumentar la conciencia sobre la atención ocular y el diagnóstico de enfermedades tempranas también está apoyando el crecimiento del mercado en la región.
Tomografía de la coherencia óptica de Japón para la visión del mercado de la oftalmología
La tomografía de coherencia óptica de Japón para el mercado de la oftalmología está ganando impulso debido a una alta prevalencia de trastornos oculares relacionados con la edad y un fuerte avance tecnológico en los dispositivos médicos. El envejecimiento de la población y el elevado gasto sanitario están aumentando la demanda de sistemas avanzados de imagen retina. El Japón también está siendo testigo de la adopción de soluciones de angiografía de los TAC y de los TCTA habilitados para la IA, lo que mejora la detección temprana de enfermedades retinales.
China Optical Coherence Tomography for Ophthalmology Market Insight
La tomografía de la coherencia óptica de China para el mercado de la oftalmología representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, apoyada por el aumento de las inversiones sanitarias, el creciente número de clínicas de atención ocular y la adopción creciente de dispositivos avanzados de diagnóstico por imágenes. La creciente población de clase media y la alta prevalencia de enfermedades oculares relacionadas con la diabetes están impulsando la demanda de sistemas OCT. El aumento de la atención del Gobierno en la mejora del acceso a la atención de la salud y la infraestructura médica también está apoyando el crecimiento del mercado de la OCT.
Tomografía de coherencia óptica para el mercado de la oftalmología Compartir
La Tomografía de Coherencia Óptica para la industria de Oftalmología está dirigida principalmente por empresas bien establecidas, incluyendo:
- Carl Zeiss Meditec (Alemania)
- Heidelberg Engineering (Alemania)
- Topcon Corporation (Japón)
- NIDEK Co., Ltd. (Japón)
- Canon Medical Systems (Japón)
- Optovue (U.S.)
- Alcon (Suiza)
- Johnson & Johnson Vision (Estados Unidos)
- Bausch + Lomb (Estados Unidos)
- Canon (Japón)
- Optos (Reino Unido)
- OptoVue (U.S.)
- Tomey Corporation (Japón)
- Carl Zeiss (Alemania)
- Quantel Medical (Francia)
- Optikon (Italia)
Últimas novedades en la tomografía mundial de coherencia óptica para el mercado de la oftalmología
- En agosto de 2023, Heidelberg Engineering lanzó una plataforma de Spectralis OCT 2, que incorporaba capacidades de imagen mejoradas y herramientas de análisis de aprendizaje profundo para ayudar en el diagnóstico y monitoreo de enfermedades más precisos de glaucoma y otras condiciones de retina. Esta actualización trajo nuevos algoritmos de software y mejoró la capacidad de respuesta del hardware que expandió la utilidad clínica, especialmente en grandes centros de atención ocular y hospitales de investigación. La adopción de Spectralis OCT 2 contribuyó al liderazgo de Heidelberg en tecnologías avanzadas de imágenes oftalmológicas
- En septiembre de 2023, Orbis International se asoció con Heidelberg Engineering Inc. para ampliar los servicios de visión y los programas de capacitación, incluyendo la educación OCT, especialmente en regiones subsidiadas. The partnership focused on enabling clinicians in developing countries to use advanced OCT technologies more effectively through webinars, funded teaching opportunities, and resource support. Esta colaboración mejoró el alcance de la capacitación en materia de CT y apoyó un acceso mundial más amplio a diagnósticos oculares avanzados
- En septiembre de 2023, Topcon Healthcare amplió sus esfuerzos de integración de IA en OCT al asociarse con RetInSight GmbH, con el objetivo de integrar el análisis de biomarcador retina basado en IA de RetInSight con los sistemas de imagen OCT de Topcon. Esta colaboración trató de mejorar la precisión diagnóstica y la capacidad de análisis automatizada de los dispositivos OCT, especialmente en los flujos de trabajo de detección crónica de enfermedades retinales
- En junio de 2024, NIDEK Co., Ltd. lanzó su sistema OCT RS-1 Glauvas, un dispositivo OCT oftalmológico de próxima generación con velocidad de exploración de 250 kHz y capacidades de imagen profundas y de amplio alcance, junto con análisis integrados de aprendizaje profundo para ayudar a los clínicos a gestionar las enfermedades glaucoma y retina con mayor eficacia. El lanzamiento amplió la presencia de NIDEK en imágenes de alto rendimiento para el cuidado de los ojos y demostró el creciente énfasis de la industria en el diagnóstico ocular asistido por AI
- En mayo de 2024, ZEISS Medical Technology anunció mejoras a su plataforma OCT CIRRUS 6000, incluyendo una base de datos de referencia OCT ampliada de EE.UU. y características de ciberseguridad mejoradas, fortaleciendo sus soluciones de imagen basadas en datos para los oftalmólogos y permitiendo flujos de trabajo clínicos más seguros e integrados. Estas mejoras reforzaron el borde competitivo de la plataforma en la imagen retina avanzada y el manejo de datos de pacientes
- En julio de 2024, Heidelberg Engineering recibió autorización de la FDA para el módulo OCTA SPECTRALIS con tecnología SHIFT, que redujo significativamente los tiempos de adquisición de imágenes en hasta un 50% mientras entregaba imágenes de angiografía OCT de alta resolución. Este hito regulatorio amplió el potencial de usabilidad clínica y adopción de imágenes avanzadas de OCTA en el mercado estadounidense, apoyando evaluaciones vasculares rápidas en la gestión de enfermedades retinales
- En mayo de 2025, Intalight recibió la aprobación de CE Mark para su plataforma OCT DREAM, permitiendo la comercialización en toda Europa. Este sistema OCT de nueva generación ofreció imágenes de campo ultralar y profundidad con capacidades integradas de angiografía OCT, mejorando el diagnóstico de retina y contribuyendo a la adopción más amplia de tecnologías avanzadas de OCT en prácticas oftálmicas europeas
- En julio de 2024, EssilorLuxottica confirmó la adquisición de un 80% de participación en Heidelberg Engineering, una importante consolidación estratégica que unificó a uno de los mayores grupos de servicios de eyewear/eyecare del mundo con un proveedor clave de tecnología de imagen OCT. Se espera que esta adquisición (anunció a mediados de 2024 y finalizada a finales de 2024) amplíe el acceso directo a los canales clínicos para las innovaciones de OCT a través del ecosistema clínico y minorista global de EssilorLuxottica
- En mayo de 2025, Optos anunció que las ventas globales de sus soluciones integradas de ultracampo y OCT superaron un importante hito en la adopción, lo que refleja una fuerte demanda clínica de plataformas de imagen combinadas que simplifican el flujo de trabajo y mejoran los conocimientos diagnósticos. Concurrentemente, Optos lanzó una amplia base de datos de referencia de imagen de OCT/ultra-widefield para apoyar el análisis impulsado por IA y mejorar la precisión de diagnóstico en entornos clínicos
- En marzo de 2025, Alcon anunció su adquisición de Cylite, un desarrollador de hiperparalela propiedad intelectual de imágenes de OCT “todo el ojo”, señalando un compromiso estratégico para promover capacidades de imagen de OCT completo para mejorar la planificación quirúrgica y los flujos de trabajo de diagnóstico oftálmico. Esta adquisición posiciona a Alcon para integrar la IP OCT de vanguardia en carteras quirúrgicas y de diagnóstico más amplias
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











