Segmentación del mercado global de pancitopenia por fármacos (inmunosupresores, estimuladores de la médula ósea y otros), vía de administración (oral e inyectable), usuarios finales (hospitales, atención domiciliaria, centros especializados y otros), canal de distribución (farmacia hospitalaria, farmacia en línea y farmacia minorista): tendencias y pronóstico del sector hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de Pancytopenia
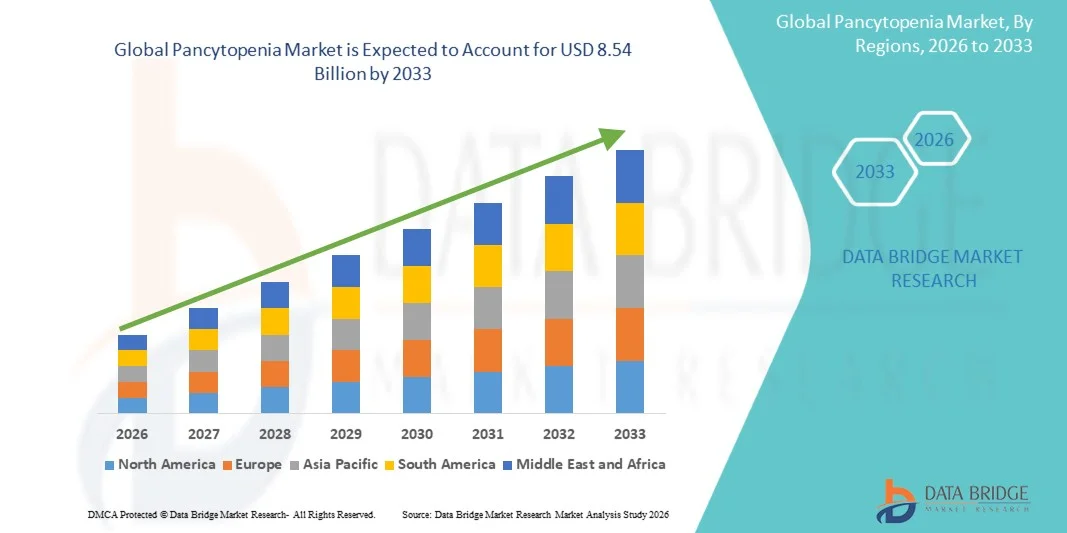
- De acuerdo con Data Bridge Market Research Analysis, el tamaño global del mercado pancytopenia fue valoradoUSD 4.72 billion in 2025y se espera que alcanceUSD 8.54 billion en 2033, aCAGR of 7.70%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente prevalencia de trastornos sanguíneos como la anemia aplásica, la leucemia y los síndromes de insuficiencia de la médula ósea, junto con los avances en tecnologías de diagnóstico y opciones de tratamiento, que conducen a una mejor detección y gestión de la pancitopenia
- Además, la creciente demanda de terapias eficaces y orientadas, incluyendo trasplante de médula ósea y tratamientos de atención de apoyo, está posicionando la gestión de pancitopenia como un área crítica en la hematología. Estos factores están acelerando la absorción de los tratamientos de pancitopenia, lo que aumenta significativamente el crecimiento del mercado
Tamaño del mercado
- Valor mundial del mercado (2025):USD 4,72 millones
- Valor de mercado esperado (2033):USD 8.54 Billion
- CAGR prefabricado (2026–2033): 7.70%
¿Cuáles son los principales Takeaways del mercado de Pancytopenia
- Pancytopenia, afección hematológica caracterizada por la reducción de glóbulos rojos, glóbulos blancos y plaquetas, está adquiriendo atención clínica debido a su asociación con trastornos subyacentes graves como anemia aplásica, leucemia y insuficiencia de médula ósea, haciendo esencial el diagnóstico precoz y el tratamiento
- La creciente demanda de tratamientos de pancitopenia se debe principalmente al aumento de la prevalencia de los trastornos sanguíneos, la creciente población geriátrica, los avances en las técnicas de diagnóstico y el mejor acceso a las opciones de atención y tratamiento de la hematología
- América del Norte dominaba el mercado pancytopenia con la mayor cuota de ingresos del 35,9% en 2025, apoyado por infraestructura sanitaria avanzada, altas tasas de diagnóstico, fuerte presencia de fármacos clave ybiotecnologíaempresas y disponibilidad de opciones de tratamiento avanzadas
- Se espera que Asia-Pacífico sea la región de crecimiento más rápido del mercado pancytopenia durante el período de previsión, impulsada por un gran grupo de pacientes, mejorando la infraestructura sanitaria, aumentando la conciencia y aumentando el gasto sanitario
- El segmento inyectable mantuvo la mayor cuota de ingresos del mercado del 56,2% en 2025, impulsada por su uso generalizado en entornos hospitalarios para un tratamiento rápido y eficaz
Report Scope and Pancytopenia Market Segmentation
|
Atributos |
Pancytopenia Principales perspectivas del mercado |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de Pancytopenia
“Avances en técnicas de diagnóstico y enfoques de tratamiento dirigidos”
- Una tendencia significativa y aceleradora en el mercado global de pancytopenia es el enfoque cada vez mayor en técnicas avanzadas de diagnóstico y estrategias de tratamiento orientadas para identificar y gestionar eficazmente las causas subyacentes de la afección, tales como trastornos de la médula ósea, infecciones y enfermedades autoinmunitarias
- Por ejemplo, herramientas diagnósticas como la biopsia de la médula ósea y pruebas completas del conteo sanguíneo (CBC) se utilizan ampliamente para determinar la causa raíz de la pancitopenia, mientras que los tratamientos pueden incluir medicamentos como Filgrastim para estimular la producción de glóbulos blancos en pacientes afectados
- La creciente adopción de medicamentos personalizados permite a los proveedores de atención médica adaptar tratamientos basados en la etiología específica de la pancitopenia, mejorando los resultados de los pacientes y reduciendo complicaciones
- El aumento de la investigación en la hematología conduce al desarrollo de terapias innovadoras, incluyendo tratamientos inmunosupresores y trasplante de células madre, especialmente para casos graves o crónicos
- Además, los avances en las tecnologías de laboratorio y los métodos de detección temprana están facilitando un diagnóstico más rápido y una intervención oportuna, que son fundamentales para mejorar las tasas de supervivencia
- Esta tendencia hacia un diagnóstico preciso y un tratamiento individualizado está formando significativamente el futuro del paisaje de gestión de pancytopenia
Pancytopenia Market Dynamics
Conductor
“Rising Prevalence of Hematological Disorders and Increasing Awareness”
- La creciente incidencia de trastornos hematológicos como la anemia aplásica, la leucemia y los síndromes mielodisplásicos es un factor importante para el mercado de pancitopenia, ya que estas afecciones suelen dar lugar a una reducción de la producción de glóbulos.
- Por ejemplo, las condiciones como la anemia aplásica requieren tratamientos como terapia inmunosupresora y atención de apoyo con agentes como Filgrastim para aumentar los recuentos de glóbulos blancos, aumentando así la demanda de soluciones terapéuticas
- Aumentar la conciencia entre los profesionales de la salud y los pacientes acerca de síntomas tempranos como fatiga, infecciones frecuentes y tendencias hemorrágicas es fomentar el diagnóstico y tratamiento oportunos
- La creciente disponibilidad de herramientas avanzadas de diagnóstico y el mejor acceso a los servicios de atención de la salud están apoyando aún más el crecimiento del mercado en las regiones desarrolladas y en desarrollo
- Además, el creciente número de casos de cáncer y el uso de quimioterapia, que pueden llevar a la pancitopenia como efecto secundario, contribuyen a aumentar la demanda de tratamientos de atención de apoyo
- Ampliar la infraestructura sanitaria y aumentar las inversiones en investigación hematológica también impulsan el desarrollo y la adopción de nuevas opciones terapéuticas
Restraint/Challenge
“Diagnóstico Complejo, Altos Costos de Tratamiento y Acceso Limitado a Terapias Avanzadas”
- La complejidad implicada en el diagnóstico de pancytopenia, debido a su asociación con múltiples condiciones subyacentes, plantea un reto significativo para la gestión eficaz de enfermedades
- Por ejemplo, confirmar la causa exacta a menudo requiere procedimientos invasivos como la biopsia de médula ósea junto con múltiples pruebas de laboratorio, que pueden aumentar los costos de diagnóstico y retrasar la iniciación del tratamiento
- Los altos costos asociados a tratamientos avanzados, como trasplante de células madre y terapias a largo plazo, pueden limitar el acceso de los pacientes en regiones de ingresos bajos y medianos
- La disponibilidad limitada de servicios especializados de salud y profesionales capacitados en determinadas regiones restringe aún más el diagnóstico y el tratamiento efectivos
- Efectos adversos asociados a terapias, incluyendo fármacos inmunosupresores, pueden afectar el cumplimiento del paciente y los resultados del tratamiento
- Variabilidad en la respuesta del paciente al tratamiento debido a diferentes causas subyacentes añade complejidad a la gestión de enfermedades
- Para hacer frente a estos desafíos es necesario mejorar la accesibilidad diagnóstica, las opciones de tratamiento eficaces en función de los costos, mejorar la infraestructura sanitaria y aumentar la conciencia entre los pacientes y los proveedores de atención médica
¿Cómo se aumenta el mercado de Pancytopenia
El mercado se segmenta sobre la base de drogas, vía de administración, usuarios finales y canal de distribución.
• Por drogas
Sobre la base de las drogas, el mercado de Pancytopenia se segmenta en estimuladores inmunosupresores, Bone-Marrow y otros. El segmento Immunosuppressant dominó la mayor cuota de ingresos del mercado del 41,7% en 2025, impulsado por su papel crítico en el tratamiento de la pancitopenia asociada con trastornos autoinmunes y condiciones de falla de la médula ósea como la anemia aplásica. Estos medicamentos ayudan a suprimir la destrucción inmune mediada de los glóbulos sanguíneos, mejorando significativamente los resultados de los pacientes. Los médicos prescriben ampliamente los inmunosupresores debido a su eficacia demostrada en la restauración de la función hematopoyética. El aumento de la prevalencia de enfermedades autoinmunitarias apoya aún más el crecimiento del segmento. La disponibilidad de terapias bien establecidas mejora la adopción en entornos sanitarios. Las sólidas directrices clínicas que recomiendan inmunosupresores contribuyen a una demanda consistente. Sensibilizar a los profesionales de la salud garantiza una intervención temprana. Las compañías farmacéuticas continúan invirtiendo en mejorar la eficacia y la seguridad de las drogas. Aumentar la piscina de pacientes globalmente apoya la utilización sostenida. Las políticas de reembolso favorables en los mercados desarrollados aumentan aún más la accesibilidad. El aumento de los ingresos hospitalarios en casos graves contribuye a tasas de prescripción más elevadas. El monitoreo continuo y los requisitos de terapia a largo plazo fortalecen la generación de ingresos. En general, una fuerte dependencia clínica garantiza el dominio de este segmento.
Se prevé que el segmento de estimuladores Bone-Marrow sea testigo de la tasa de crecimiento más rápida del 18,3% de 2026 a 2033, alimentada por la creciente demanda de terapias que estimulan directamente la producción de células sanguíneas. Estos agentes, incluyendo factores estimulantes de colonias, están ganando popularidad por su capacidad para mejorar rápidamente los recuentos de sangre. Aumentar la incidencia de la pancitopenia inducida por quimioterapia requiere considerablemente. Los médicos prefieren cada vez más a estos agentes para la atención de apoyo en pacientes de oncología. Los avances en la biotecnología conducen al desarrollo de estimulantes más eficaces. La adopción creciente en entornos de tratamiento agudos y crónicos apoya el crecimiento. Aumentar la conciencia sobre las intervenciones de tratamiento temprano aumenta aún más la demanda. La expansión de la infraestructura sanitaria en mercados emergentes mejora la accesibilidad. Las empresas farmacéuticas se centran en la innovación y el desarrollo de oleoductos. El aumento del gasto sanitario contribuye al aumento del uso. Mejorar los resultados de los pacientes y acelerar las tasas de recuperación fomentan la adopción. El apoyo de estudios clínicos fortalece la confianza en la terapia. En general, los beneficios de tratamiento específicos posicionan este segmento como el crecimiento más rápido.
• Por Ruta de Administración
Sobre la base de la vía de administración, el mercado de Pancytopenia se segmenta en Oral e Injectable. El segmento inyectable mantuvo la mayor cuota de ingresos del mercado del 56,2% en 2025, impulsada por su uso generalizado en entornos hospitalarios para un tratamiento rápido y eficaz. Las terapias inyectables garantizan un inicio más rápido de acción y una mayor biodisponibilidad en comparación con los medicamentos orales. Los médicos prefieren inyectables para casos graves que requieren intervención inmediata. Aumentar las tasas de hospitalización para pancytopenia demanda de apoyo adicional. La disponibilidad de biologics y terapias avanzadas en forma inyectable refuerza el crecimiento del segmento. Los hospitales dependen en gran medida de los tratamientos inyectables para la gestión de la atención crítica. La creciente adopción de terapias de infusión contribuye a una mayor utilización. La mejora de las tecnologías de suministro de drogas aumenta la seguridad y la eficacia. Las iniciativas gubernamentales para fortalecer la infraestructura sanitaria apoyan la accesibilidad. Aumentar los casos de pancitopenia inducida por quimioterapia aumenta la demanda. Los profesionales de la salud favorecen la dosificación controlada proporcionada por los inyectables. La innovación continua en formulaciones inyectables apoya la expansión del mercado. En general, las ventajas clínicas aseguran el dominio del segmento.
Se espera que el segmento oral sea testigo de la CAGR más rápida del 16,5% entre 2026 y 2033, impulsada por el aumento de la preferencia por opciones de tratamiento convenientes y no invasivas. Los pacientes favorecen los medicamentos orales para la terapia a largo plazo y la facilidad de administración. El creciente cambio hacia la atención ambulatoria apoya la adopción oral de drogas. La disponibilidad de inmunosupresores orales eficaces aumenta la accesibilidad al tratamiento. Las empresas farmacéuticas se centran en desarrollar formulaciones orales mejoradas. El aumento de la conciencia sobre la automedicación apoya el crecimiento del segmento. La eficacia en función de los costos en comparación con las terapias inyectables aumenta la demanda. La expansión de las farmacias minoristas y en línea garantiza la disponibilidad. El aumento del cumplimiento de los pacientes fortalece aún más la adopción. Los avances tecnológicos mejoran la absorción y eficacia de las drogas. El aumento de los costos de salud fomenta el uso de tratamientos rentables. Aumentar la demanda de atención en casa es compatible con el uso de terapia oral. En general, las tendencias impulsadas por la comodidad posicionan este segmento como el crecimiento más rápido.
• Por usuarios finales
Sobre la base de los usuarios finales, el mercado de Pancytopenia se segmenta en Hospitales, Homecare, Centros de Especialidad y Otros. El segmento de Hospitales representó la mayor cuota de ingresos del mercado del 52,4% en 2025, impulsada por la disponibilidad de instalaciones avanzadas de diagnóstico y tratamiento. Los hospitales sirven como centros primarios para gestionar casos de pancitopenia severa. La presencia de profesionales sanitarios cualificados garantiza un diagnóstico preciso y un tratamiento eficaz. La alta corriente de pacientes contribuye al aumento de la utilización de drogas. La disponibilidad de atención de apoyo como las transfusiones aumenta los resultados del tratamiento. Las inversiones públicas y privadas refuerzan la infraestructura hospitalaria. Los sólidos marcos de reembolso mejoran la asequibilidad del tratamiento. La integración de tecnologías avanzadas apoya una mejor gestión de pacientes. Los hospitales también participan en ensayos clínicos, impulsando la adopción de nuevas terapias. Aumentar la prevalencia de trastornos sanguíneos conduce visitas hospitalarias. Los enfoques multidisciplinarios de tratamiento mejoran la calidad de la atención. El aumento del gasto en atención a la salud apoya aún más el crecimiento. En general, los hospitales siguen siendo el segmento dominante de usuarios finales.
Se espera que el segmento Homecare sea testigo de la CAGR más rápida del 15,9% de 2026 a 2033, impulsada por el aumento de la preferencia por el tratamiento en casa y la gestión de cuidados a largo plazo. Los pacientes prefieren el cuidado de la casa debido a la comodidad y las visitas al hospital reducidas. El uso creciente de terapias orales es compatible con el tratamiento basado en el hogar. El envejecimiento de la población contribuye significativamente a la demanda. Los avances tecnológicos permiten la vigilancia remota y los servicios de telemedicina. Los sistemas de atención sanitaria están promoviendo modelos de atención rentables. El aumento de la conciencia sobre el autocuidado apoya la adopción. La disponibilidad de servicios de atención de salud en el hogar aumenta el cumplimiento del paciente. Tendencias de manejo de enfermedades crónicas favorecen la configuración del cuidado de la casa. El aumento de los costos de atención de salud fomenta el cambio hacia la atención en casa. Las compañías farmacéuticas están ofreciendo programas de asistencia al paciente. El acceso mejorado a los medicamentos a través de las farmacias apoya el crecimiento. En general, las tendencias de atención centradas en el paciente impulsan una rápida expansión de este segmento.
• Canal de distribución
Sobre la base del canal de distribución, el mercado de Pancytopenia se segmenta en Farmacia Hospitalaria, Farmacia Online y Farmacia Retail. El segmento de Farmacia Hospitalaria mantuvo la mayor cuota de ingresos del mercado del 47,1% en 2025, impulsada por la drogodependencia directa en entornos hospitalarios. Los pacientes que reciben tratamiento dependen de farmacias hospitalarias para el acceso inmediato a medicamentos. Una fuerte coordinación entre los proveedores de atención médica y los farmacéuticos garantiza la entrega efectiva del tratamiento. La disponibilidad de medicamentos especializados apoya el crecimiento del segmento. Las políticas de reembolso aumentan la accesibilidad para los pacientes. El aumento de los ingresos hospitalarios contribuye a mayores volúmenes de ventas. La supervisión farmacista mejora la adherencia del paciente. La expansión de la infraestructura hospitalaria fortalece las redes de distribución. Las cadenas de suministro fiables garantizan una disponibilidad constante. La creciente prevalencia de trastornos sanguíneos aumenta la demanda. Los hospitales siguen siendo los principales centros de atención para condiciones severas. La integración con protocolos de tratamiento garantiza un uso constante. En general, las farmacias hospitalarias dominan el mercado.
Se espera que el segmento de Farmacia Online sea testigo de la CAGR más rápida del 18,7% de 2026 a 2033, impulsada por la rápida digitalización de los servicios de salud. Aumentar la penetración de Internet es compatible con compras de medicina en línea. Los pacientes prefieren el parto en casa para comodidad y accesibilidad. Los precios competitivos y los descuentos atraen a más consumidores. El crecimiento de la telemedicina complementa la adopción en línea de la farmacia. La disponibilidad de una amplia gama de medicamentos aumenta la elección del consumidor. Una mejor logística garantiza servicios de entrega oportunos. El apoyo regulatorio fomenta plataformas sanitarias digitales. Crecer la conciencia sobre los servicios en línea aumenta el uso. Los estilos de vida ocupados impulsan la demanda de soluciones convenientes. Las compañías farmacéuticas se asocian con plataformas digitales. La expansión del comercio electrónico en salud apoya el crecimiento. En general, la transformación digital posiciona las farmacias en línea como el segmento de crecimiento más rápido.
¿Qué región posee la mayor parte del mercado de Pancytopenia
- América del Norte dominaba el mercado pancytopenia con la mayor cuota de ingresos del 35,9% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, altas tasas de diagnóstico, fuerte presencia de las principales empresas farmacéuticas y biotecnológicas, y disponibilidad de opciones de tratamiento avanzadas
- Por ejemplo, el uso generalizado de procedimientos diagnósticos como la biopsia de médula ósea y el apoyo al tratamiento con agentes como Filgrastim para la gestión de la neutpenia pone de relieve las fuertes capacidades clínicas de la región y el acceso a cuidados avanzados
- Esta dominación se ve reforzada por marcos favorables de reembolso, investigaciones en curso en hematología, y la presencia de centros de salud especializados centrados en trastornos sanguíneos
US Pancytopenia Market Insight
El mercado de pancytopenia estadounidense capturó la mayor cuota de ingresos en 2025 dentro de Norteamérica, impulsada por una alta prevalencia de trastornos hematológicos y una fuerte conciencia entre los proveedores de atención médica y los pacientes. El país se beneficia de una infraestructura avanzada de diagnóstico, lo que permite detectar tempranamente causas subyacentes como anemia aplásica, leucemia y trastornos de la médula ósea. Además, la presencia de las principales empresas farmacéuticas y biotecnológicas, junto con la inversión continua en investigación y desarrollo, está acelerando la introducción de terapias innovadoras. Políticas de reembolso favorables y acceso generalizado a la atención especializada apoyan aún más el crecimiento del mercado en Estados Unidos.
Europe Pancytopenia Market Insight
Se prevé que el mercado de pancytopenia de Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por aumentar la conciencia de los trastornos sanguíneos y los sistemas sanitarios bien establecidos. La región se beneficia de las directrices clínicas estandarizadas y de un mejor acceso a los servicios de diagnóstico y tratamiento. Además, el aumento de las inversiones en infraestructura sanitaria y actividades de investigación están apoyando la adopción de enfoques terapéuticos avanzados. El creciente enfoque en el diagnóstico temprano y la atención centrada en los pacientes contribuye aún más al crecimiento constante del mercado en toda Europa.
U.K. Pancytopenia Market Insight
Se prevé que el mercado de pancytopenia de los Estados Unidos crecerá en un CAGR notable durante el período de previsión, impulsado por un mejor acceso a los servicios de salud a través del Servicio Nacional de Salud (NHS) y una mayor conciencia de las condiciones hematológicas. El enfoque del país en el diagnóstico temprano y las vías clínicas estructuradas permite una gestión eficaz de la pancitopenia. Además, se espera que las iniciativas de investigación en curso y la adopción de opciones de tratamiento avanzado sigan estimulando el crecimiento del mercado en el Reino Unido.
Alemania Pancytopenia Market Insight
Se espera que el mercado de pancytopenia de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por un fuerte sistema de salud y un alto gasto sanitario. El énfasis de Alemania en la investigación clínica y la innovación apoya la adopción de enfoques diagnósticos y terapéuticos avanzados. El aumento de la conciencia entre los profesionales de la salud y la disponibilidad de centros especializados de hematología contribuyen aún más a la expansión del mercado.
Mercado de la Pancytopenia Asia-Pacífico
Se espera que el mercado de Pancytopenia Asia-Pacífico sea la región de crecimiento más rápido durante el período de previsión, impulsado por un gran grupo de pacientes, mejorando la infraestructura sanitaria, aumentando la conciencia y aumentando el gasto sanitario. La rápida urbanización y la ampliación del acceso a los servicios de salud están permitiendo un mejor diagnóstico y tratamiento de los trastornos hematológicos en toda la región. Además, las iniciativas gubernamentales encaminadas a fortalecer los sistemas sanitarios y aumentar las inversiones en investigación médica están apoyando el crecimiento del mercado.
Japón Pancytopenia Market Insight
El mercado de pancytopenia de Japón está cobrando impulso debido al avanzado sistema sanitario del país y a la creciente prevalencia de las condiciones hematológicas relacionadas con la edad. La creciente población de ancianos está impulsando la demanda de soluciones eficaces de diagnóstico y tratamiento. El fuerte enfoque de Japón en la investigación y detección temprana de enfermedades, junto con la adopción de terapias innovadoras, está apoyando aún más el crecimiento del mercado.
China Pancytopenia Market Insight
El mercado chino de pancytopenia representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2025, atribuida a la gran base de población del país y a la expansión de la infraestructura sanitaria. Aumentar la conciencia de los trastornos sanguíneos, junto con el aumento del gasto sanitario, está impulsando la demanda de opciones eficaces de diagnóstico y tratamiento. Además, las iniciativas gubernamentales encaminadas a mejorar el acceso a la salud y la creciente presencia de empresas farmacéuticas nacionales e internacionales contribuyen significativamente al crecimiento del mercado en China.
¿Cuáles son las mejores empresas del mercado de Pancytopenia
La industria de Pancytopenia está dirigida principalmente por empresas bien establecidas, incluyendo:
•Pfizer (Estados Unidos)
•Novartis (Suiza)
• F. Hoffmann-La Roche (Suiza)
•GSK (Reino Unido)
•Sanofi (Francia)
• Johnson & Johnson (Estados Unidos)
• Merck ' Co. (U.S.)
•Bristol Myers Squibb (U.S.)
• Amgen (U.S.)
• AbbVie (U.S.)
• Teva Pharmaceutical Industries (Israel)
• Industrias farmacéuticas solares (India)
• Cipla (India)
• Laboratorios del Dr. Reddy (India)
• Lupin (India)
• Aurobindo Pharma (India)
• Zydus Lifesciences (India)
• Biogen (U.S.)
• Takeda Pharmaceutical Company (Japón)
• Eli Lilly and Company (U.S.)
¿Cuáles son los últimos desarrollos en el mercado de Pancytopenia
- En octubre de 2021, Oncopeptides AB anunció la retirada voluntaria de Pepaxto (flufenamida de fundición) del mercado estadounidense después de los resultados de la fase 3 del ensayo de OCEAN que no demostraron una mejor supervivencia general, lo que impactó las estrategias de tratamiento para las condiciones hematológicas asociadas con citopenias, incluyendo pancitopenia
- En marzo de 2022, la investigación clínica publicada por la American Society of Hematology destacó el creciente uso de agonistas de receptores de trombopoietina (TPO-RAs) para administrar citopenias inducidas por quimioterapia, incluyendo la trombocitopenia y condiciones de supresión de médula ósea más amplias que contribuyen a la pancitopenia, indicando un cambio hacia innovaciones de atención de apoyo en la hematología
- En junio de 2024, el Comité de Evaluación de Riesgos de Farmacovigilancia de la Agencia Europea de Medicamentos inició una revisión de seguridad de los medicamentos que contienen metamizoles debido a casos reportados de agranulocitosis, un grave trastorno sanguíneo relacionado con la pancitopenia, lo que dio lugar a medidas reglamentarias como la retirada en algunos países y el fortalecimiento de la vigilancia de la seguridad de las drogas
- En noviembre de 2024, un estudio clínico publicado en BMJ Case Reports identificó la bupropión como una posible causa de pancitopenia inducida por fármacos, reforzando la importancia de la farmacovigilancia y la comprensión creciente de los eventos adversos hematológicos relacionados con medicamentos
- En febrero de 2025, una revisión sistemática publicada en Discover Medicine documentó un caso raro pero significativo de pancytopenia resultante de interacciones de fármacos combinadas con metotrexato, lamotrigina y trimethoprim-sulfamethoxazol, destacando el creciente enfoque clínico en complicaciones hematológicas inducidas por drogas y gestión de riesgos
- En julio de 2025, los datos más amplios de la industria farmacéutica indicaron las continuas aprobaciones reglamentarias y la innovación en drogas hematológicas dirigidas a trastornos y citopenias de la médula ósea, lo que refleja una inversión sostenida y un avance en terapias pertinentes para la gestión de pancitopenia
- En enero de 2026, Zydus Lifesciences recibió la aprobación de la Administración de Alimentos y Medicamentos de EE.UU. para tabletas genéricas de eltrombopapag, un agonista de receptores de trombopoietina utilizado para tratar los bajos recuentos de plaquetas en los trastornos sanguíneos, apoyando indirectamente la gestión de las condiciones asociadas con pancitopenia y mejorando el acceso a terapias hematológicas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo
- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.