



Segmentación del mercado global de soluciones de acceso para pacientes, por servicios (soporte y mantenimiento, implementación y capacitación y formación), software (software de verificación de elegibilidad, software de gestión de necesidades médicas, software de precertificación y autorización, software de gestión de denegación y apelación de reclamaciones, software de estimación de pagos, software de procesamiento de pagos de reclamaciones médicas, otros), modo de entrega (soluciones web y en la nube, soluciones locales), usuario final (proveedores de atención médica, empresas de subcontratación de tecnología de la información sanitaria, otros): tendencias y pronósticos del sector hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de las soluciones de acceso al paciente
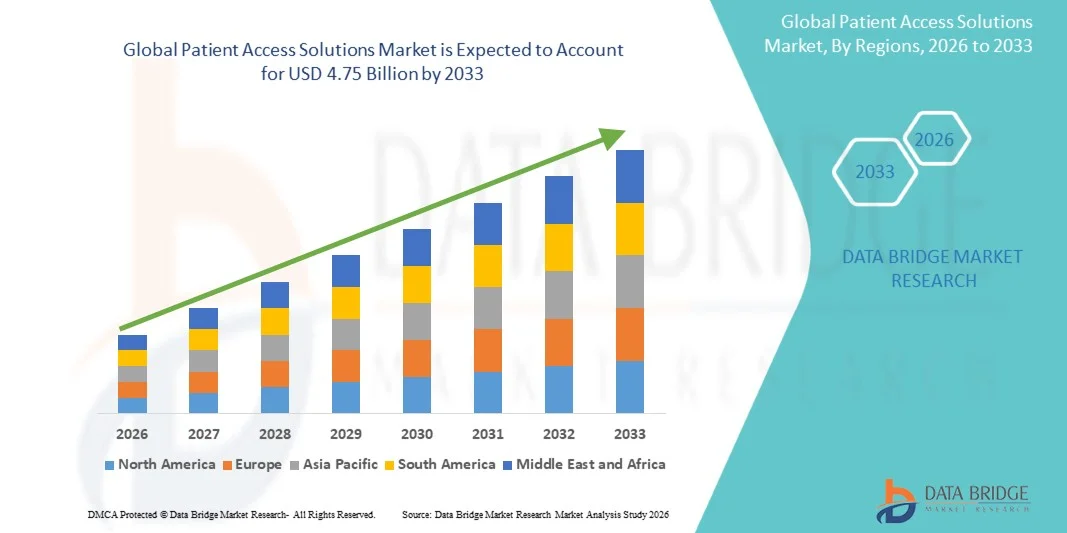
- De acuerdo con Data Bridge Market Research Analysis, se valoró el tamaño global de las soluciones de acceso a pacientesUSD 2.48 mil millones en 2025y se espera que alcanceUSD 4.75 billion by 2033, aCAGR of 8.47%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente adopción de infraestructuras sanitarias digitales y la rápida integración de tecnologías avanzadas en los sistemas de gestión de pacientes, lo que da lugar a una mayor eficiencia tanto en los proveedores de atención médica como en las operaciones administrativas. El énfasis creciente en la racionalización de los procesos de a bordo, programación y facturación del paciente está impulsando la transformación digital de las instalaciones sanitarias
- Además, el aumento de la demanda de soluciones ininterrumpidas, fáciles de usar e integradas entre los proveedores de atención médica y los pacientes está posicionando soluciones de acceso a los pacientes como un componente crítico de la atención médica moderna. Estas soluciones ayudan a reducir las cargas administrativas, mejorar la experiencia de los pacientes y garantizar una mejor coordinación de la atención. Estos factores convergentes están acelerando la adopción de soluciones de acceso a pacientes, lo que aumenta significativamente el crecimiento del mercado de Soluciones de Acceso a Pacientes
Tamaño del mercado
- Valor mundial del mercado (2025):2.48 millones de dólares
- Valor de mercado esperado (2033):USD 4.75 billion
- CAGR prefabricado (2026–2033):8.47%
¿Qué región tiene la mayor parte del mercado de soluciones de acceso al paciente
- Soluciones de acceso al paciente, que ofrecen plataformas digitales para gestionar la ingesta, programación, registro,segurola verificación y la facturación son componentes cada vez más vitales de los sistemas sanitarios modernos tanto en hospitales como en entornos ambulatorios debido a su capacidad para mejorar la eficiencia operacional, reducir las cargas administrativas y mejorar la experiencia general del paciente
- La creciente demanda de soluciones de acceso a los pacientes se alimenta principalmente de la adopción generalizada de sistemas de TI de salud, la creciente necesidad de flujos de trabajo administrativos simplificados, el aumento de los volúmenes de los pacientes y la creciente preferencia por servicios de atención médica convenientes, transparentes y habilitados digitalmente
- América del Norte dominó el mercado de soluciones de acceso al paciente con la mayor cuota de ingresos del 40,51% en 2025, caracterizada por una infraestructura de atención médica avanzada, una alta adopción de tecnologías de salud digital, y una fuerte presencia de actores clave de la industria, y Estados Unidos experimenta un crecimiento sustancial en las implementaciones de soluciones de acceso al paciente, especialmente en grandes redes hospitalarias y sistemas de salud integrados impulsados por innovaciones continuas en plataformas de automatización, IA y cloud
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de soluciones de acceso a los pacientes durante el período previsto debido al aumento de las inversiones sanitarias, la rápida urbanización, la ampliación de la infraestructura sanitaria y el aumento de la concienciación respecto desanidad digitalsoluciones, junto con la creciente demanda de sistemas eficientes de gestión de pacientes
- El segmento de soluciones basadas en la web y la nube representó la mayor cuota de ingresos del mercado del 64,3% en 2025, impulsada por su escalabilidad, flexibilidad y eficacia en función de los costos
Informe Scope and Patient Access Solutions Market Segmentation
|
Atributos |
Soluciones de acceso al paciente |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
•Epic Systems Corporation(U.S.) |
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de soluciones de acceso a pacientes
“Transformación digital e interoperabilidad Mejorando las soluciones de acceso al paciente”
- Una tendencia significativa y aceleradora en el mercado global de soluciones de acceso a pacientes es la transformación digital creciente de los sistemas sanitarios y el énfasis creciente en la interoperabilidad en todas las plataformas. Este cambio mejora la eficiencia, precisión y accesibilidad de los procesos de acceso de los pacientes en proveedores de atención médica
- Por ejemplo, las plataformas avanzadas de acceso a los pacientes se están integrando sin tropiezos con registros electrónicos de salud, sistemas de gestión de ciclos de ingresos y herramientas de programación, permitiendo flujos de trabajo simplificados y reduciendo las cargas administrativas. Las soluciones ofrecidas por proveedores líderes permiten la verificación de elegibilidad en tiempo real, la programación automatizada de nombramientos y la mejora de la gestión de datos de pacientes
- La incorporación de la automatización inteligente permite características tales como programación predictiva, verificación automatizada del seguro y comunicación personalizada del paciente. Estas capacidades ayudan a los proveedores de atención médica a optimizar la eficiencia operativa al minimizar errores y retrasos en el a bordo y la prestación de servicios de los pacientes
- Además, la integración de soluciones de acceso a pacientes con ecosistemas de salud digital facilita la gestión centralizada de interacciones, facturación y documentación de pacientes a través de plataformas unificadas. Esto garantiza un viaje paciente más suave y coordinado a través de múltiples puntos de contacto dentro del sistema de salud
- Esta tendencia hacia sistemas de acceso más conectados, eficientes y centrados en el paciente está remodelando las expectativas para la prestación de servicios de atención médica. En consecuencia, las empresas se centran en desarrollar plataformas avanzadas que ofrezcan una integración perfecta, acceso a datos en tiempo real y mejores experiencias de usuario tanto para pacientes como proveedores
- La demanda de soluciones integrales e interoperables de acceso a pacientes crece rápidamente en hospitales, clínicas y centros de atención ambulatoria, ya que las organizaciones sanitarias priorizan cada vez más la eficiencia, exactitud y satisfacción del paciente.
Soluciones de acceso al paciente Dinámica del mercado
Conductor
“La necesidad de crecimiento debido al aumento de la demanda de atención médica y la eficiencia administrativa”
- La creciente demanda de servicios de salud, junto con la necesidad de simplificar los procesos administrativos, es un factor importante para el crecimiento del mercado de Soluciones de Acceso a los Pacientes, ya que los sistemas de atención sanitaria afrontan globalmente el aumento de los volúmenes de pacientes y las complejidades operacionales
- Por ejemplo, en 2024, varias grandes redes hospitalarias de EE.UU. y Europa implementaron plataformas integradas de acceso a pacientes para automatizar la verificación de elegibilidad y los procesos de autorización previa, reduciendo significativamente los tiempos de espera de los pacientes y los cuellos de botella administrativos, mejorando el rendimiento del ciclo de ingresos
- A medida que la entrada de pacientes sigue aumentando, los proveedores de atención médica están bajo presión constante para mejorar la eficiencia operacional, reducir los retrasos en la prestación de atención y mejorar la satisfacción general de los pacientes, acelerando así la adopción de soluciones de acceso avanzadas
- Estas soluciones apoyan funciones críticas como el registro automatizado de pacientes, la verificación de seguros, la programación de citas en tiempo real y la transparencia de facturación, ayudando a minimizar errores manuales y optimizar la productividad del personal
- Además, el cambio continuo hacia modelos de atención basados en el valor alienta a las organizaciones sanitarias a adoptar sistemas que mejoren la coordinación de la atención, la participación de los pacientes y los resultados financieros
- La creciente penetración de las tecnologías de la salud digital, incluidas las aplicaciones de la telesalud y la salud móvil, está reforzando aún más la necesidad de contar con una infraestructura sólida de acceso a los pacientes que pueda soportar experiencias de atención virtual y personal sin problemas
- Además, los proveedores de atención de la salud se centran cada vez más en reducir las negaciones de las reclamaciones y mejorar las tasas de reembolso, lo que está impulsando la demanda de soluciones de acceso precisas y eficientes al frente
- El creciente énfasis en mejorar la experiencia de los pacientes mediante una prestación de servicios más rápida, comunicación transparente y procedimientos administrativos simplificados contribuye aún más a la expansión del mercado
Restraint/Challenge
“Concerns Regarding Data Security and High Implementation Costs”
- Las preocupaciones relacionadas con la seguridad de los datos y la privacidad de los pacientes siguen planteando un reto importante para la adopción generalizada de soluciones de acceso a los pacientes, ya que estos sistemas manejan grandes volúmenes de información sanitaria y financiera sensible
- Por ejemplo, en los últimos años, varias organizaciones sanitarias de todo el mundo han denunciado infracciones de datos contra las que se han producido ataquesmanejo de pacientesy sistemas de acceso, lo que lleva a un mayor escrutinio en los marcos de seguridad cibernética y la vacilación entre los proveedores más pequeños para adoptar soluciones totalmente digitales
- La necesidad de cumplir con los estrictos requisitos reglamentarios y las leyes de protección de datos aumenta la complejidad de la aplicación y requiere una inversión continua en las mejoras de los sistemas y la vigilancia
- Además, los altos costos iniciales asociados con el despliegue de soluciones avanzadas de acceso a los pacientes, incluida la adquisición de software, la integración del sistema, las mejoras de infraestructura y la formación de los empleados, pueden ser prohibitivos para instalaciones sanitarias pequeñas y medianas
- Los gastos de mantenimiento, las tasas de suscripción y la necesidad de actualizaciones periódicas de programas informáticos añaden aún más a la carga financiera, en particular para las organizaciones que operan en presupuestos ajustados
- La resistencia a la transición de los flujos de trabajo administrativos tradicionales y manuales a los sistemas digitales también puede frenar la adopción, especialmente en las regiones con disponibilidad tecnológica limitada
- Además, los problemas de interoperabilidad entre los sistemas heredados y las plataformas modernas de acceso a los pacientes pueden crear problemas de integración, lo que da lugar a ineficiencias y plazos de aplicación retrasados
- La limitada experiencia técnica entre el personal sanitario y la necesidad de una formación continua para utilizar eficazmente estos sistemas pueden dificultar aún más la adopción sin problemas
- Hacer frente a estos desafíos mediante medidas de ciberseguridad mejoradas, modelos de implementación eficaces en función de los costos, mejora de la interoperabilidad y programas de formación integral será fundamental para garantizar un crecimiento sostenido en el mercado de soluciones de acceso al paciente
¿Cómo se aumenta el mercado de soluciones de acceso al paciente
El mercado se segmenta sobre la base de servicios, software, modo de entrega y usuario final.
• Por Servicios
Sobre la base de los servicios, el mercado de Soluciones de Acceso a los Pacientes está segmentado en apoyo y mantenimiento, implementación y formación y educación. El segmento de apoyo y mantenimiento dominó la mayor cuota de ingresos del mercado del 46,8% en 2025, impulsada por el requerimiento continuo de monitoreo del sistema, solución de problemas, actualizaciones y optimización del rendimiento en infraestructuras de TI sanitarias. Los proveedores de atención médica dependen cada vez más del funcionamiento ininterrumpido de las plataformas de acceso a los pacientes para asegurar flujos de trabajo administrativos lisos, como el registro de pacientes, la verificación de seguros y los procesos de facturación. La creciente integración de tecnologías avanzadas como la IA y la automatización ha aumentado aún más la complejidad de los sistemas, lo que ha impulsado la demanda de servicios de mantenimiento en curso. Además, los requisitos de cumplimiento regulatorio en la atención médica requieren actualizaciones frecuentes y parches de seguridad, lo que apoya aún más el crecimiento del segmento. La expansión de soluciones basadas en la nube también requiere apoyo y monitoreo continuos de backend. Los hospitales y las clínicas están invirtiendo fuertemente en contratos de servicios a largo plazo para evitar el tiempo de inactividad del sistema. Además, el aumento de los volúmenes de pacientes está ejerciendo presión sobre los sistemas sanitarios, haciendo que los servicios de mantenimiento sean críticos. El segmento también se beneficia de la necesidad de servicios de seguridad cibernética y protección de datos. En general, la fiabilidad y continuidad que ofrecen los servicios de soporte y mantenimiento lo convierten en el segmento líder del mercado.
Se espera que el segmento de formación y educación sea testigo de la CAGR más rápida del 22,4% de 2026 a 2033, impulsada por la creciente necesidad de profesionales cualificados capaces de utilizar eficazmente soluciones avanzadas de acceso a pacientes. A medida que los sistemas sanitarios se digitalizan más, la formación adecuada es esencial para asegurar el uso eficiente de las plataformas de software y minimizar los errores operativos. Los programas de capacitación ayudan al personal a adaptarse a las nuevas tecnologías, mejorar la eficiencia del flujo de trabajo y mejorar la experiencia del paciente. La creciente adopción de soluciones basadas en la IA y la analítica también está generando demanda de módulos de capacitación especializados. Además, las actualizaciones frecuentes de software y las normas de cumplimiento en evolución requieren una educación continua para el personal sanitario. Las organizaciones están invirtiendo cada vez más en programas de capacitación estructurados para maximizar el rendimiento de la inversión en soluciones digitales. El aumento de las plataformas remotas y de aprendizaje electrónico está apoyando aún más el crecimiento de los segmentos. Los servicios de capacitación también desempeñan un papel fundamental en la reducción de los errores de reclamación y la mejora de la gestión del ciclo de ingresos. Además, el aumento de la conciencia sobre la importancia de la competencia del personal está impulsando la demanda. En general, este segmento está ganando tracción a medida que los proveedores de atención médica se centran en mejorar la eficiencia operacional y la calidad del servicio.
• Por Software
Sobre la base de software, el mercado de Soluciones de Acceso a los Pacientes se segmenta en software de verificación de elegibilidad, software de gestión de necesidades médicas, software de certificación y autorización previa, software de denegación de reclamaciones y gestión de apelaciones, software de estimación de pagos, software de procesamiento de reclamaciones médicas y otros. El segmento de software de verificación de la elegibilidad mantuvo la mayor cuota de ingresos del mercado del 28,6% en 2025, debido a su papel crítico en la verificación de la cobertura del seguro de pacientes y minimizando las negaciones de reclamaciones. Este software permite a los proveedores de atención médica validar los detalles del seguro en tiempo real, reduciendo así los errores administrativos y mejorando la eficiencia operativa. El aumento del flujo de pacientes y la creciente complejidad de las pólizas de seguro son factores importantes que impulsan la adopción. Además, la necesidad de mejorar la gestión del ciclo de ingresos y reducir las pérdidas financieras es impulsar la demanda de instrumentos de verificación de la elegibilidad. La integración con los sistemas electrónicos de salud (EHR) aumenta aún más su utilidad. Las organizaciones de atención de la salud están priorizando la optimización de procesos de vanguardia, lo que contribuye al crecimiento de segmentos. Además, la automatización de los controles de elegibilidad reduce el volumen de trabajo manual y mejora la precisión. El enfoque creciente en la satisfacción de los pacientes también apoya la adopción. En general, este segmento sigue siendo dominante debido a su impacto directo en el desempeño operacional y financiero.
Se prevé que el segmento de programas informáticos de denegación de reclamaciones y gestión de apelaciones será testigo de la CAGR más rápida del 24,1% de 2026 a 2033, impulsada por la creciente frecuencia de negaciones de reclamaciones y la creciente necesidad de mecanismos de resolución eficientes. Los proveedores de atención de la salud se enfrentan a importantes pérdidas de ingresos debido a reclamaciones denegadas, lo que da lugar a la adopción de soluciones de software avanzadas para gestionar y apelar eficazmente esos casos. Estas soluciones ayudan a identificar patrones de negación, automatizar flujos de trabajo y mejorar las tasas de aprobación de reclamaciones. Además, las presiones financieras sobre las organizaciones sanitarias están impulsando inversiones en herramientas de optimización de ingresos. La integración con la IA y el análisis de datos aumenta aún más la eficiencia de los sistemas de gestión de la negación. La creciente complejidad de las políticas de reembolso también contribuye al crecimiento de los segmentos. Además, estos instrumentos ayudan a reducir la carga administrativa y mejorar la corriente de efectivo. El aumento de la conciencia sobre la gestión del ciclo de ingresos es otro factor clave. La demanda de automatización y reducción de errores está acelerando aún más la adopción. En general, se espera que este segmento crezca rápidamente a medida que los proveedores de atención médica traten de reducir al mínimo las pérdidas financieras y mejorar la eficiencia operacional.
• Modo de entrega
Sobre la base del modo de entrega, el mercado de Soluciones de Acceso a los Pacientes se segmenta en soluciones basadas en la web y en la nube y en soluciones de premisa. El segmento de soluciones basadas en la web y la nube representó la mayor parte de los ingresos del mercado del 64,3% en 2025, impulsada por su escalabilidad, flexibilidad y eficacia en función de los costos. Las plataformas basadas en la nube permiten a los proveedores de atención médica acceder de forma remota a los datos de los pacientes, permitiendo una mejor coordinación y una adopción de decisiones más rápida. La menor necesidad de infraestructura física y mantenimiento de la tecnología de la información reduce considerablemente los costos operacionales. Además, las soluciones en la nube ofrecen actualizaciones automáticas, seguridad de datos mejorada e integración perfecta con otros sistemas sanitarios. La creciente adopción de servicios de telesalud y salud digital está impulsando aún más la demanda. Las organizaciones de salud también están aprovechando plataformas de nube para análisis de datos e información en tiempo real. Además, la capacidad de manejar grandes volúmenes de datos apoya eficazmente el crecimiento del segmento. El cambio hacia modelos de cuidado basados en el valor también contribuye a la adopción. En general, las ventajas de la accesibilidad y la eficiencia hacen de las soluciones basadas en la nube el segmento dominante.
Se espera que el segmento de premisas sea testigo de una CAGR de 18,2% de 2026 a 2033, impulsada por la necesidad de un mayor control sobre la seguridad de los datos y la personalización del sistema. Las grandes organizaciones sanitarias suelen preferir soluciones de premisa para cumplir con estrictos requisitos reglamentarios y garantizar la privacidad de los datos. Estos sistemas proporcionan un control mejorado sobre información de pacientes sensible y permiten configuraciones adaptadas. A pesar de los costos iniciales más altos, ofrecen fiabilidad y seguridad a largo plazo. Además, las organizaciones con infraestructura de tecnología de la información establecida siguen dependiendo del despliegue previsto. El segmento también se beneficia de la demanda en regiones con adopción en la nube limitada. Los modelos de despliegue híbrido están apoyando aún más el crecimiento. Además, las soluciones de premisa reducen la dependencia de la conectividad a Internet. El aumento de las preocupaciones relativas a la ciberseguridad también impulsa la demanda. En general, si bien la nube domina, la premisa sigue siendo relevante para casos específicos de uso que requieren alta seguridad y control.
• Por Usuario Final
Sobre la base del usuario final, el mercado de Soluciones de Acceso a los Pacientes se segmenta en proveedores de atención médica, empresas de subcontratación de tecnología de la información sanitaria y otros. El segmento de proveedores sanitarios dominó la mayor cuota de ingresos del mercado del 57,9% en 2025, impulsada por la creciente necesidad de simplificar procesos administrativos como el registro de pacientes, la programación y la facturación. Los hospitales y clínicas están adoptando rápidamente soluciones de acceso a pacientes para mejorar la eficiencia operacional y mejorar la experiencia de los pacientes. La carga cada vez mayor de las tareas administrativas y la necesidad de una gestión precisa de datos son factores importantes que apoyan el crecimiento de los segmentos. Además, el aumento de los volúmenes de pacientes y la demanda de mejores servicios de salud están impulsando la adopción. La integración con registros electrónicos de salud y otros sistemas de salud aumenta aún más la eficiencia. Los proveedores de atención de la salud también se centran en reducir las negaciones de las reclamaciones y mejorar la gestión del ciclo de ingresos. Además, las iniciativas de transformación digital en salud están acelerando la adopción. La necesidad de acceso y análisis de datos en tiempo real es otro factor que contribuye. En general, los proveedores de atención médica siguen siendo los principales usuarios de estas soluciones.
Se espera que el segmento de las empresas de subcontratación de TI de salud sea testigo de la CAGR más rápida del 23,5% entre 2026 y 2033, alimentada por la creciente tendencia de subcontratación de operaciones no básicas a proveedores de servicios especializados. Estas empresas ofrecen soluciones rentables y escalables, lo que permite a las organizaciones sanitarias centrarse en funciones clínicas básicas. El aumento de la demanda de gestión del ciclo de ingresos y apoyo administrativo está impulsando el crecimiento de los segmentos. Además, la contratación externa ayuda a reducir los costos operacionales y mejorar la eficiencia. La adopción de tecnologías avanzadas como la IA y la automatización está mejorando aún más las ofertas de servicios. Además, los proveedores externos aportan conocimientos especializados y procesos estandarizados, mejorando la calidad de los servicios. La expansión de la infraestructura sanitaria mundial también contribuye a la demanda. Las organizaciones buscan cada vez más soluciones flexibles y eficientes que proporcionan las empresas de contratación externa. Además, la necesidad de cumplimiento y gestión de riesgos está apoyando la adopción. En general, se espera que este segmento crezca rápidamente a medida que los sistemas de salud continúen evolucionando y digitalizando.
¿Qué región tiene la mayor parte del mercado de soluciones de acceso al paciente
- América del Norte dominaba el mercado de soluciones de acceso al paciente con la mayor cuota de ingresos del 40,51% en 2025, caracterizada por una infraestructura sanitaria avanzada, una alta adopción de tecnologías de salud digital y una fuerte presencia de actores clave de la industria. La región se beneficia de la implementación generalizada de sistemas integrados de TI sanitaria, permitiendo un registro eficiente de pacientes, verificación de elegibilidad y gestión del ciclo de ingresos en hospitales y redes sanitarias
- Los proveedores de atención médica de la región priorizan la eficiencia operacional, la experiencia de los pacientes y la precisión en los procesos administrativos, lo que lleva a una mayor adopción de plataformas automatizadas de acceso a los pacientes que se integran perfectamente con registros electrónicos de salud y sistemas de facturación
- Esta adopción generalizada cuenta además con un alto gasto sanitario, marcos de reembolso favorables y avances tecnológicos continuos, estableciendo soluciones de acceso al paciente como herramientas esenciales tanto para sistemas sanitarios grandes como para instalaciones ambulatorias
U.S. Patient Access Solutions Market Insight
El mercado de soluciones de acceso a pacientes de EE.UU. capturó la mayor cuota de ingresos en 2025 dentro de Norteamérica, impulsada por el rápido despliegue de tecnologías de salud digital en grandes redes hospitalarias y sistemas de entrega integrados. Los proveedores de atención médica están invirtiendo cada vez más en procesos de automatización, herramientas habilitadas para inteligencia artificial y plataformas basadas en la nube para simplificar la ingesta de pacientes, la programación y la verificación de seguros. El creciente interés en reducir las cargas administrativas, minimizar las negaciones de reclamaciones y mejorar la participación de los pacientes es muy favorable al crecimiento del mercado. Además, el firme apoyo regulatorio, la innovación continua y la presencia de los principales actores de la industria contribuyen aún más a la expansión de soluciones de acceso a pacientes en todo el país.
Europe Patient Access Solutions Market Insight
Se prevé que el mercado europeo de soluciones de acceso a pacientes se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por el creciente énfasis en la digitalización sanitaria y la necesidad de sistemas eficientes de gestión de pacientes. Los gobiernos y las organizaciones sanitarias de toda la región están invirtiendo en modernizar la infraestructura de TI sanitaria para mejorar el acceso de los pacientes y simplificar los flujos de trabajo administrativos. La creciente demanda de una gestión precisa de datos de pacientes, junto con requisitos regulatorios para la transparencia de datos e interoperabilidad, está acelerando aún más la adopción. El mercado está presenciando un crecimiento significativo en los sistemas públicos de salud, hospitales privados y centros de atención ambulatoria.
U.K. Patient Access Solutions Market Insight
Se prevé que el mercado de soluciones de acceso a pacientes en el Reino Unido crezca en un CAGR notable durante el período de previsión, impulsado por esfuerzos continuos para digitalizar los servicios de salud y mejorar el acceso de los pacientes dentro del Servicio Nacional de Salud (NHS). Aumentar los volúmenes de pacientes y la necesidad de reducir los tiempos de espera es alentar a los proveedores de atención médica a adoptar soluciones de acceso avanzadas. Además, el énfasis en mejorar la experiencia de los pacientes, mejorar la coordinación de la atención y optimizar la eficiencia administrativa es apoyar el crecimiento del mercado. La integración de herramientas digitales para la programación de citas, el registro de pacientes y la comunicación es cada vez más frecuente en todo el país.
Alemania Soluciones de acceso de pacientes
Se espera que el mercado de soluciones de acceso al paciente de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por fuertes iniciativas gubernamentales que promueven la digitalización de la salud y la adopción de soluciones avanzadas de TI. La infraestructura sanitaria bien establecida de Alemania y el énfasis en la seguridad de los datos y la eficiencia están impulsando la demanda de sistemas fiables de acceso a los pacientes. Los proveedores de atención médica están implementando cada vez más plataformas digitales para simplificar los flujos de trabajo administrativos, mejorar la exactitud de los datos de los pacientes y mejorar la prestación general de servicios. El creciente interés en la interoperabilidad y el intercambio seguro de datos también contribuye a la expansión del mercado.
Asia-Pacific Patient Access Solutions Market Insight
El mercado de soluciones de acceso a pacientes de Asia-Pacífico está preparado para crecer en el CAGR más rápido durante el período de previsión de 2026 a 2033, impulsado por el aumento de las inversiones sanitarias, la urbanización rápida, la ampliación de la infraestructura sanitaria y el aumento de la conciencia sobre las soluciones sanitarias digitales. Los gobiernos de países como China, el Japón y la India están promoviendo activamente la adopción de sistemas de tecnología de la salud para mejorar la accesibilidad y la eficiencia. La creciente demanda de procesos racionalizados de gestión de pacientes, junto con la creciente carga en las instalaciones sanitarias, está impulsando significativamente la adopción de soluciones de acceso a pacientes en toda la región.
Japón Soluciones de acceso al paciente Soluciones de mercado
El mercado de soluciones de acceso al paciente de Japón está cobrando impulso debido al avanzado sistema sanitario del país, el envejecimiento de la población y el fuerte enfoque en la innovación tecnológica. La necesidad cada vez mayor de gestionar de manera eficiente a una población mayor de edad está impulsando la adopción de sistemas digitales de acceso a pacientes en hospitales y clínicas. Los proveedores de atención médica están aprovechando estas soluciones para mejorar la programación de citas, reducir el volumen de trabajo administrativo y mejorar la experiencia de los pacientes. Además, el énfasis de Japón en la precisión, eficiencia y servicios de salud de alta calidad apoya el crecimiento continuo del mercado.
China Soluciones de acceso al paciente Soluciones de mercado
El mercado de soluciones de acceso a pacientes de China representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida al rápido desarrollo de la infraestructura sanitaria, una gran población de pacientes y el aumento de las iniciativas gubernamentales para la digitalización de la salud. La expansión de los hospitales y las instalaciones sanitarias, junto con la creciente adopción de plataformas de salud digital, impulsa la demanda de sistemas eficientes de acceso a los pacientes. Además, el creciente interés en mejorar la accesibilidad de la salud, reducir los tiempos de espera de los pacientes y aumentar la eficiencia operacional favorece el mercado. La presencia de proveedores nacionales de tecnología y el aumento de las inversiones en tecnología de la salud refuerzan aún más el crecimiento del mercado en China.
¿Cuáles son las mejores empresas del mercado de soluciones de acceso a pacientes
La industria de Soluciones de Acceso a Pacientes está dirigida principalmente por empresas bien establecidas, incluyendo:
•Epic Systems Corporation (Estados Unidos)
• McKesson Corporation (U.S.)
• Optum Inc. (U.S.)
•Conifer Health Solutions (Estados Unidos)
• R1 RCM Inc. (U.S.)
• Salud Experiana (U.K.)
• Cambio de Salud (EE.UU.)
•Allscripts Healthcare Solutions (U.S.)
• NextGen Healthcare (U.S.)
• Athenahealth (EE.UU.)
•eClinicalWorks (U.S.)
• Waystar (U.S.)
• GE HealthCare (Estados Unidos)
• Siemens Healthineers (Alemania)
• Oracle Health (U.S.)
• Infor (U.S.)
•Cognizant (U.S.)
• Wipro (India)
• Tata Consultancy Services (India)
¿Cuáles son los últimos avances en el mercado de soluciones de acceso a pacientes
- En enero de 2023, Annexus Health, una compañía de tecnología sanitaria con sede en Estados Unidos, anunció la expansión y el éxito demostrado de su cartera de soluciones de acceso a pacientes, incluyendo AssistPoint®, AP Connect y Adparo. Estas plataformas están diseñadas para simplificar el acceso de los pacientes a programas de asistencia financiera, integrar los servicios de apoyo a las ciencias de la vida en los flujos de trabajo de los proveedores y reducir la carga administrativa en todo el viaje de acceso al paciente. El desarrollo pone de relieve el creciente interés en mejorar la accesibilidad, eficiencia y atención centrada en el paciente mediante soluciones digitales integradas
- En mayo de 2023, el informe del mercado global de Soluciones de Acceso a los Pacientes publicado a través de Yahoo Finance destacó una importante expansión en los mercados de EE.UU. y China, impulsado por la adopción creciente de infraestructuras sanitarias digitales y soluciones de gestión del ciclo de ingresos. En el informe se hizo hincapié en la creciente demanda de automatización en la verificación de elegibilidad, autorización previa y procesos de participación de los pacientes, lo que refleja un cambio más amplio de la industria hacia la transformación digital y la eficiencia operacional en los sistemas de salud
- En enero de 2024, Medicare (EE.UU.) amplió la cobertura para incluir servicios de defensa de pacientes, aumentando significativamente las empresas que ofrecen acceso a pacientes y soluciones de navegación como Solace. Este cambio de póliza permitió un reembolso más amplio de los seguros por servicios que ayudan a los pacientes a gestionar los nombramientos, papeleo y coordinación de la atención. El desarrollo marca un paso importante hacia la institucionalización de los servicios de acceso a los pacientes en los principales marcos de reembolso de la salud y la ampliación del acceso a los servicios de apoyo
- En abril de 2025, Solace, una startup de navegación sanitaria, aumentó USD 60 millones en financiación de la serie B, tras la ampliación de la cobertura de Medicare para servicios de defensa de pacientes. La ronda de financiación tiene como objetivo escalar su plataforma que conecta a pacientes con profesionales de la salud que ayudan a navegar complejos sistemas de salud, incluyendo programación y procesos administrativos. Esto refleja el aumento de la confianza de los inversores en el acceso de los pacientes y las soluciones de navegación como un componente crítico de la atención médica moderna
- En septiembre de 2025, el sector mundial de la tecnología de la salud, incluidos los proveedores de soluciones de acceso a pacientes, fue testigo de un aumento de las fusiones y adquisiciones, con más de 100 acuerdos registrados en el primer semestre del año. Las empresas están consolidando cada vez más para mejorar las capacidades en IA, análisis de datos y plataformas integradas de acceso a pacientes. Esta tendencia indica una fuerte maduración del mercado y un cambio hacia soluciones integrales de acceso a la salud y gestión del ciclo de ingresos
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











