


Mercado global de computadoras personales (PC) como servicio, por oferta (hardware, software y mantenimiento de software, servicios), tipo de empresa (pequeñas y medianas empresas, grandes empresas), industria del usuario final (banca, servicios financieros, (BFSI), gobierno, educación, atención médica y ciencias biológicas, TI y telecomunicaciones, otros), país (EE. UU., Canadá, México, Brasil, Argentina, resto de Sudamérica, Alemania, Italia, Reino Unido, Francia, España, Países Bajos, Bélgica, Suiza, Turquía, Rusia, resto de Europa, Japón, China, India, Corea del Sur, Australia, Singapur, Malasia, Tailandia, Indonesia, Filipinas, resto de Asia-Pacífico, Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Egipto, Israel, resto de Medio Oriente y África) Tendencias de la industria y pronóstico hasta 2029
¿Cuál es el Computador Personal (PC) como tamaño del mercado de servicio y tasa de crecimiento
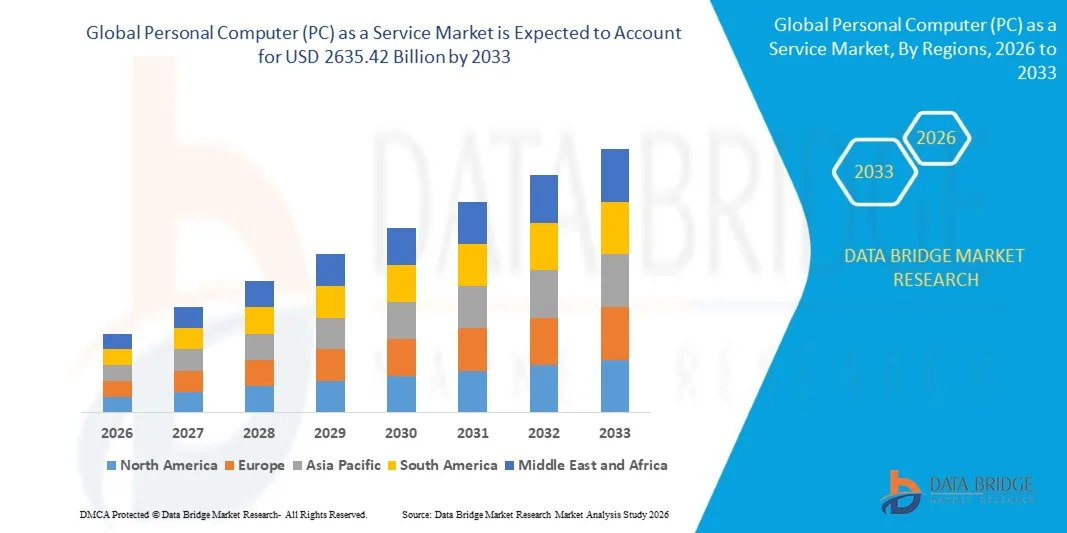
- De acuerdo con Data Bridge Market Research Analysis, la computadora personal global (PC) como tamaño del mercado de servicio se valoró enUSD 116.42 billion in 2025y se espera que alcanceUSD 2635.42 billion by 2033, aCAGR of 47.69%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente adopción de soluciones informáticas basadas en la suscripción y los avances tecnológicos en la gestión del ciclo de vida de los PC, lo que lleva a una infraestructura informática más eficiente y escalable para las empresas de todos los tamaños
- Además, el aumento de la demanda de las organizaciones de soluciones de computación flexibles, eficaces en función de los costos y plenamente gestionadas está estableciendo PC como Servicio como modelo preferido para la adquisición de dispositivos y la gestión de TI. Estos factores convergentes están acelerando la captación de las ofertas de PCaaS, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
Valor mundial del mercado (2025):116,42 millones de dólares
Valor de mercado esperado (2033):USD 2635.42 billion
CAGR prefabricado (2026–2033):47.69%
¿Cuáles son los principales Takeaways of Personal Computer (PC) como un mercado de servicios
- Personal Computer (PC) como Service es un modelo de TI basado en la suscripción donde las organizaciones adquieren hardware, software y servicios de gestión bajo un plan de suscripción unificado. Estas soluciones incluyen el suministro de dispositivos, actualizaciones de software, seguridad en el punto final y gestión del ciclo de vida, permitiendo a las empresas simplificar las operaciones de TI y reducir el gasto inicial de capital
- La creciente demanda de ordenador personal (PC) como servicio se alimenta principalmente por el cambio hacia modelos de trabajo híbridos y remotos, el aumento de las iniciativas de transformación digital, y la necesidad de costos de TI predecibles y la gestión simplificada de dispositivos. Las empresas están aprovechando cada vez más la computadora personal (PC) como servicio para asegurar una infraestructura de TI segura, escalable y que aumente la productividad en múltiples lugares
- América del Norte dominaba el Computador Personal (PC) como un mercado de servicios con una parte de 38.4%en 2025, debido a la adopción generalizada de soluciones de TI basadas en la suscripción y al creciente hincapié en la movilidad de la fuerza de trabajo y el trabajo a distancia
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el Computador Personal (PC) como mercado de servicios durante el período previsto debido al aumento de la digitalización, el aumento de los presupuestos institucionales de TI y la adopción de modelos de trabajo híbridos en países como China, Japón e India
- El segmento de hardware dominaba el mercado con una cuota de mercado del 48% en 2025, debido a la creciente demanda de PCs listos para desplegar con especificaciones preconfiguradas y un rendimiento mejorado. Las organizaciones prefieren el ordenador personal integrado por hardware (PC) como soluciones de servicio para reducir los gastos iniciales de capital y simplificar la gestión del ciclo de vida mediante modelos de arrendamiento. El enfoque cada vez mayor en la productividad de los empleados y la infraestructura de TI eficiente alimenta aún más la demanda de ofertas de hardware
Report Scope and Personal Computer (PC) as a Service Market Segmentation
|
Atributos |
Computación personal (PC) como un servicio clave mercado |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en la computadora personal (PC) como mercado de servicio
“Grupo de PC de suscripción y soluciones de TI administradas”
- Una tendencia prominente en el Computador Personal (PC) como mercado de servicios es el creciente cambio hacia modelos de PC basados en la suscripción y soluciones de TI gestionadas, impulsado por la creciente necesidad de infraestructuras de cálculo flexibles, escalables y rentables en las empresas. Este cambio permite a las organizaciones acceder al hardware y el software más recientes sin gastos iniciales de capital mientras se benefician de apoyo integrado y gestión del ciclo de vida
- Por ejemplo, Dell Technologies y HP Inc. ofrecen una completa computadora personal (PC) como soluciones de servicio que incluyen la adquisición de dispositivos, el despliegue, la gestión y ciclos de actualización para empresas de varios tamaños. Estas soluciones permiten a las empresas simplificar las operaciones de TI y reducir la carga de la gestión de hardware interna
- La adopción de Computación Personal (PC) como Servicio está creciendo rápidamente entre entornos de trabajo remotos e híbridos, donde el suministro flexible de dispositivos y la gestión centralizada aseguran la productividad y la seguridad. Las empresas están aprovechando cada vez más estos servicios para a bordo rápidamente de empleados con dispositivos estandarizados y seguros
- Las pequeñas y medianas empresas están aceptando a Computación Personal (PC) como un Servicio para obtener acceso a capacidades de computación de grado empresarial sin la tensión financiera de grandes inversiones de capital. Esta tendencia facilita las iniciativas de transformación digital y permite una adopción tecnológica más rápida en todos los sectores
- La integración en la nube y la infraestructura virtual de escritorio (VDI) están mejorando la propuesta de valor de Computación Personal (PC) como Servicio permitiendo el acceso sin problemas a aplicaciones y datos corporativos desde cualquier lugar. Esta integración apoya la continuidad operacional y mejora la eficiencia global de la TI
- El mercado está presenciando un fuerte crecimiento en los servicios de TI gestionados con Computación Personal (PC) como una oferta de servicio, que incluye actualizaciones de software, monitoreo de seguridad y seguimiento de activos. Esta combinación está posicionando a Computación Personal (PC) como un Servicio como una solución informática integral que se adapta a las necesidades empresariales modernas
Computación personal (PC) como dinámica de mercado de servicio
Conductor
“La creciente demanda de servicios de TI flexibles y rentables”
- La creciente necesidad de infraestructuras de TI adaptables y gestión de hardware eficiente en función de los costos está impulsando la demanda de ordenador personal (PC) como servicio, permitiendo a las empresas escalar operaciones sin grandes gastos de capital. Personal Computer (PC) como servicio ofrece gestión de ciclos de vida, servicios de apoyo y opciones de actualización de hardware que mejoran la eficiencia operacional
- Por ejemplo, Lenovo’s Personal Computer (PC) como servicio ofrece dispositivos gestionados y servicios de apoyo que permiten a las empresas reducir la sobrecarga de TI, asegurando que la última tecnología esté disponible para los empleados. Estos servicios mejoran las horas de funcionamiento de los dispositivos, reducen las cargas de mantenimiento y optimizan el costo total de la propiedad
- El cambio hacia los modelos de trabajo híbrido está intensificando la demanda de despliegue flexible de dispositivos y capacidades de gestión remota. Las organizaciones prefieren la computadora personal (PC) como un servicio para proporcionar rápidamente, asegurar y gestionar dispositivos en equipos dispersos
- Las empresas están buscando cada vez más modelos de gastos de TI predecibles que Personal Computer (PC) como servicio ofrece mediante planes basados en la suscripción. Esta previsibilidad financiera ayuda a presupuestar, planificar recursos y evitar inversiones de capital inesperadas
- El enfoque creciente en las iniciativas de transformación digital y modernización de TI es alentar a las empresas a adoptar soluciones de PC gestionadas. La integración de la gestión de dispositivos, la seguridad y el apoyo en la computadora personal (PC) como servicio fortalece la gobernanza de la TI y la productividad global de la fuerza de trabajo
Restraint/Challenge
“High Setup Costs and Integration Complexity”
- El Computador Personal (PC) como mercado de servicios se enfrenta a retos debido a altos costos iniciales de configuración asociados con la adquisición de dispositivos, a bordo e integración en entornos informáticos existentes. Las organizaciones deben alinear los marcos de hardware, software y apoyo, que pueden entrañar importantes recursos técnicos y financieros
- Por ejemplo, el despliegue de HP Personal Computer (PC) como soluciones de servicio en grandes empresas requiere una planificación cuidadosa para integrarse con sistemas de TI heredados y asegurar la continuidad del flujo de trabajo sin problemas. Este proceso exige equipos informáticos cualificados y puede ampliar los plazos de despliegue
- La complejidad de integrar la Computación Personal (PC) como Servicio con diversas aplicaciones empresariales y protocolos de seguridad presenta retos adicionales. Garantizar la compatibilidad con la infraestructura informática existente y mantener la seguridad de los datos añade capas de esfuerzo operacional
- La gestión de los acuerdos de nivel de servicios, el seguimiento de activos y la logística de apoyo para despliegues a gran escala aumenta la complejidad operacional. Las empresas deben mantener la coordinación entre los equipos internos de TI y los proveedores de servicios para satisfacer las expectativas de rendimiento y cumplimiento
- El mercado sigue encontrando limitaciones relacionadas con el equilibrio de las necesidades de personalización con las ofertas de servicios estandarizadas. Estos desafíos requieren una estrategia cuidadosa y una asignación de recursos, influenciando el ritmo de adopción y el crecimiento general del mercado
¿Cómo es segmentado el Computador Personal (PC) como Mercado de Servicios
El mercado se segmenta sobre la base de la oferta, el tipo de empresa y la industria de usuarios finales.
• Ofreciendo
Sobre la base de la oferta, el Computador Personal (PC) como mercado de servicio se segmenta en hardware, software y mantenimiento de software, y servicios. El segmento de hardware dominaba la mayor cuota de ingresos del mercado del 48% en 2025, impulsada por la creciente demanda de PCs listos para desplegar con especificaciones preconfiguradas y un rendimiento mejorado. Las organizaciones prefieren el ordenador personal integrado por hardware (PC) como soluciones de servicio para reducir los gastos iniciales de capital y simplificar la gestión del ciclo de vida mediante modelos de arrendamiento. El enfoque cada vez mayor en la productividad de los empleados y la infraestructura de TI eficiente alimenta aún más la demanda de ofertas de hardware. Los proveedores que ofrecen hardware junto con servicios de apoyo y garantía agrupados ganan preferencia entre las empresas que buscan costos operacionales previsibles.
Se prevé que el segmento de mantenimiento de software y software será testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la creciente adopción de aplicaciones basadas en la nube y actualizaciones continuas de software. Por ejemplo, empresas como Dell Technologies proporcionan paquetes de gestión de software dentro de Personal Computer (PC) como un servicio, permitiendo el monitoreo en tiempo real, la gestión de parches y la seguridad de endpoint. Las organizaciones dependen cada vez más de los servicios de mantenimiento de software para garantizar el rendimiento del dispositivo sin problemas y el cumplimiento de los protocolos de seguridad. La demanda es particularmente fuerte en sectores con altos requisitos reglamentarios, donde la fiabilidad del software y las actualizaciones oportunas son esenciales. La integración de la gestión de software con análisis y apoyo remoto aumenta la eficiencia operacional, fomentando la adopción tanto en las PYMES como en las grandes empresas.
• Por tipo de empresa
Sobre la base del tipo de empresa, el Computador Personal (PC) como mercado de servicios se segmenta en pequeñas y medianas empresas (PYME) y grandes empresas. Las grandes empresas dominaron la mayor cuota de ingresos del mercado en 2025, impulsada por su necesidad de infraestructura de TI escalable y gestión centralizada de grandes empleados. Personal Computer (PC) como Servicio proporciona a estas organizaciones costos predecibles, fácil implementación de dispositivos y políticas de TI uniformes en múltiples ubicaciones. Las empresas adoptan cada vez más el Computador Personal (PC) como un Servicio para reducir la carga de los equipos internos de TI, asegurando al mismo tiempo la estandarización de dispositivos y la gestión del ciclo de vida. Las soluciones que atienden a grandes empresas suelen incluir características de seguridad mejoradas, supervisión remota y servicios gestionados, lo que las hace muy atractivas para entornos corporativos.
Se espera que el segmento de pequeñas y medianas empresas sea testigo de la CAGR más rápida de 2026 a 2033, alimentada por la creciente adopción de soluciones flexibles basadas en la suscripción de PC. Por ejemplo, HP’s Personal Computer (PC) como una oferta de servicio permite a las PYME acceder a hardware de alto rendimiento sin una inversión de alto rendimiento, proporcionando costos predecibles e infraestructura escalable. Las PYMES prefieren la Computación Personal (PC) como soluciones de servicio para apoyar la fuerza de trabajo remota y los modelos de trabajo híbridos, asegurando la continuidad de las operaciones y la productividad. La capacidad de integrar los servicios de hardware, software y apoyo dentro de un solo paquete de suscripción acelera aún más la adopción en las PYME.
• Por End User Industry
Sobre la base de la industria de usuarios finales, el Computador Personal (PC) como mercado de servicios se segmenta en banca, servicios financieros y seguros (BFSI), gobierno, educación, salud y ciencias de la vida, TI y telecomunicaciones, y otros. La industria de TI y telecomunicaciones dominaba la mayor cuota de ingresos del mercado en 2025, impulsada por la rápida transformación digital del sector y la demanda de dispositivos informáticos de alto rendimiento. Las empresas de TI y telecomunicaciones adoptan cada vez más Personal Computer (PC) como servicio para asegurar el despliegue rápido de dispositivos, la gestión simplificada de TI y el cumplimiento de protocolos de seguridad. Computación Personal (PC) como Servicio también permite la vigilancia centralizada, actualizaciones de software y solución remota de problemas, que son críticos en entornos inteligentes.
Se espera que la industria de las ciencias de la salud y la vida sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por la creciente necesidad de soluciones de cálculo seguras, coherentes y fiables. Por ejemplo, Lenovo’s Personal Computer (PC) como una oferta de servicios para las organizaciones de salud proporcionan una gestión integrada de software, seguridad de punta y soporte para el ciclo de vida de dispositivos, asegurando la adhesión a requisitos regulatorios como HIPAA. El crecimiento se apoya además en la adopción cada vez mayor de sistemas de telemedicina, análisis de investigación y gestión digital de pacientes, que requieren PC de alto rendimiento con servicios de apoyo robustos. La capacidad de escalar suscripciones basadas en el tamaño de la fuerza de trabajo y patrones de uso hace que Personal Computer (PC) sea un servicio altamente atractivo en ciencias de la salud y la vida.
¿Qué región tiene la mayor parte de la computadora personal (PC) como mercado de servicio
- América del Norte dominó el Computador Personal (PC) como un mercado de servicios con la mayor cuota de ingresos del 38,4% en 2025, impulsado por la adopción generalizada de soluciones de TI basadas en la suscripción y el creciente énfasis en la movilidad de la fuerza de trabajo y el trabajo remoto
- Las empresas de la región prefieren cada vez más PCaS para costos de TI predecibles, gestión simplificada de dispositivos y monitoreo centralizado, permitiendo una integración perfecta con la infraestructura informática existente y los servicios en la nube
- La fuerte presencia de los principales proveedores, la alta conciencia tecnológica y el aumento de la inversión en las iniciativas de transformación digital están impulsando el crecimiento del mercado, lo que convierte a PCaaS en una solución preferida tanto para las PYME como para las grandes empresas
U.S. Personal Computer (PC) as a Service Market Insight
El U.S. Personal Computer (PC) como mercado de servicios captó la mayor cuota de ingresos en 2025 dentro de Norteamérica, alimentada por la rápida adopción de computación en la nube, modelos de trabajo híbridos y servicios de TI basados en la suscripción escalable. Las organizaciones están priorizando la eficiencia operacional y reduciendo la sobrecarga de TI a través de Personal Computer (PC) como un Servicio, que proporciona hardware, software y soporte en un solo paquete. La creciente demanda de gestión de dispositivos remotos, actualizaciones de software y seguridad de endpoint, junto con capacidades de integración con aplicaciones empresariales, contribuye significativamente a la expansión del mercado.
Computación Personal de Europa (PC) como un mercado de servicios
Se prevé que el Computador Personal de Europa (PC) como mercado de servicios se expanda en un CAGR sustancial durante el período previsto, impulsado principalmente por la necesidad de una infraestructura informática eficaz en función de los costos y la transformación digital del lugar de trabajo. El aumento de la urbanización, la creciente adopción de servicios basados en la nube y las estrictas normas de seguridad de los datos alientan a las empresas a adoptar como servicio a la Computación Personal (PC). Las organizaciones europeas valoran la flexibilidad, la gestión centralizada de dispositivos y los costos de suscripción previsibles ofrecidos por Personal Computer (PC) como Servicio, apoyando la adopción en grandes empresas y PYMES.
U.K. Personal Computer (PC) as a Service Market Insight
Se prevé que el U.K. Personal Computer (PC) como mercado de servicios crezca en un CAGR notable durante el período de previsión, alimentado por la creciente demanda de soluciones de TI flexibles y la adopción de modelos de trabajo híbridos y remotos. Las organizaciones están implementando cada vez más Personal Computer (PC) como servicio para garantizar la continuidad de las operaciones, reducir los gastos de capital y permitir la gestión segura de dispositivos. La sólida infraestructura digital, junto con el aumento de las inversiones en la modernización de la tecnología de la información, sigue impulsando el crecimiento del mercado tanto en los sectores corporativo y público.
Alemania Personal Computer (PC) como un mercado de servicios
Se espera que el Computador Personal de Alemania (PC) como mercado de servicios se amplíe en un CAGR considerable durante el período previsto, impulsado por el enfoque de las empresas en la eficiencia informática, la transformación digital y el cumplimiento de las normas de protección de datos. El avanzado ecosistema tecnológico de Alemania, junto con el aumento de los presupuestos de TI, apoya el despliegue de Personal Computer (PC) como un Servicio en diversas industrias. Las empresas están aprovechando la computadora personal (PC) como servicio para simplificar la gestión del ciclo de vida, integrar la seguridad del punto final y permitir políticas de TI estandarizadas en múltiples oficinas.
Computadora Personal de Asia y el Pacífico (PC) como Insight del Mercado de Servicios
El Computador Personal de Asia y el Pacífico (PC) como mercado de servicios está destinado a crecer en el CAGR más rápido durante el período de previsión de 2026 a 2033, impulsado por el aumento de la digitalización, el aumento de los presupuestos de TI de las empresas y la adopción de modelos de trabajo híbridos en países como China, Japón e India. Las organizaciones están implementando cada vez más Personal Computer (PC) como un Servicio para apoyar la infraestructura de TI escalable y la gestión remota de la fuerza de trabajo. Además, la presencia de Computadoras Personales a nivel mundial y regional (PC) como proveedores de servicios e iniciativas gubernamentales que promueven la adopción de tecnología está ampliando la accesibilidad y la asequibilidad entre las PYME y las grandes empresas.
Japan Personal Computer (PC) as a Service Market Insight
El equipo personal de Japón (PC) como mercado de servicios está ganando impulso debido al fuerte énfasis del país en las soluciones digitales en el lugar de trabajo, la automatización empresarial y la modernización de la TI. Las organizaciones priorizan a Personal Computer (PC) como un Servicio para simplificar la gestión de dispositivos, mejorar la seguridad de endpoint y apoyar entornos de trabajo híbridos. La integración de Personal Computer (PC) como Servicio con servicios en la nube y aplicaciones empresariales, junto con un enfoque en la productividad y la eficiencia operacional, está impulsando el crecimiento del mercado tanto en los sectores corporativo y público.
China Personal Computer (PC) como un mercado de servicios
El Computador Personal de China (PC) como mercado de servicios representó la mayor parte de los ingresos de mercado en Asia-Pacífico en 2025, atribuida a la digitalización rápida de las empresas, la adopción elevada de modelos de TI basados en la suscripción, y la presencia de los principales proveedores nacionales e internacionales de Computación Personal (PC). Las organizaciones chinas prefieren cada vez más el Computador Personal (PC) como un Servicio para reducir la complejidad de la gestión de TI, optimizar costos y asegurar un despliegue seguro y escalable de dispositivos. El impulso del gobierno hacia empresas inteligentes e iniciativas de transformación digital acelera aún más la adopción de Computación Personal (PC) como soluciones de servicio en todas las industrias.
¿Cuáles son las mejores empresas de ordenador personal (PC) como mercado de servicio
La Computación Personal (PC) como industria de servicios está dirigida principalmente por empresas bien establecidas, incluyendo:
- Lenovo (China)
- HP India Sales Private Limited (India)
- Dell Inc. (U.S.)
- CompuCom Systems Inc. (U.S.)
- Microsoft (Estados Unidos)
- Hemmersbach Holding GmbH (Alemania)
- Service IT Direct (U.K.)
- StarHub (Singapur)
- Telia (Suecia)
- Arrow Electronics Inc. (U.S.)
- Software Utopic (Estados Unidos)
- SHI International Corp (U.S.)
- Softcat plc (U.K.)
- CSA (Australia)
- PC Connection Inc. (U.S.)
- ATEA Group (Noruega)
- Zonas LLC (U.S.)
- Intel Corporation (Estados Unidos)
- XMA LTD (U.K.)
- CHG-MERIDIAN (Alemania)
- Innova Solutions (U.S.)
- Capgemini (Francia)
- RAM-Tech PC Solutions LLC (U.S).
- SYNNEX Corporation (Estados Unidos)
- Panasonic Corporation (Japón)
- Computacentre (UK) Ltd (U.K.)
¿Cuáles son los últimos desarrollos en la computadora personal (PC) como un mercado de servicios
- En diciembre de 2025, Asus India anunció planes para aumentar la penetración de portátiles habilitada para AI al 30% a finales de 2026 mediante paquetes de suscripción con integradores de sistemas. Se espera que esta iniciativa conduzca considerablemente la adopción de PCaaS en la India, ya que las organizaciones e instituciones educativas pueden acceder a dispositivos de alto rendimiento y capacidad de inteligencia artificial sin una inversión directa. Los paquetes de suscripción facilitan que las PYME y las escuelas desplieguen tecnología avanzada al tiempo que garantizan el apoyo continuo, las actualizaciones y la cobertura de garantía. This move also signals a broader market trend where hardware vendors are leveraging PCaaS models to increase device reach and integrate AI capabilities, positioning subscription-based solutions as a strategic enabler for labour productivity and digital transformation initiatives
- En octubre de 2025, Microsoft terminó el soporte para Windows 10, creando un aumento global en la demanda de actualización de dispositivos. Este desarrollo está acelerando el mercado de PCaaS en todo el mundo, ya que las empresas buscan soluciones de suscripción rentables y de costo cero para reemplazar dispositivos heredados. Las organizaciones están motivadas para garantizar el cumplimiento de los programas informáticos actualizados, mejorar la seguridad de los puntos finales y permitir a los empleados con sistemas operativos modernos y herramientas de productividad. El escenario de fin de apoyo también ha aumentado la conciencia entre los encargados de adoptar decisiones de TI acerca de los beneficios de las soluciones gestionadas de PCaS, incluyendo actualizaciones automatizadas, monitoreo centralizado de dispositivos y costos de suscripción predecibles, haciendo de PCaaS una opción preferida para las empresas globales que buscan modernizar su infraestructura de TI de manera eficiente
- En julio de 2025, el Reglamento de Ecodiseño de la UE entró en vigor, con lo que se estableció una mayor eficiencia energética y un diseño sostenible para dispositivos electrónicos. Este cambio regulatorio promueve la adopción de modelos PCaaS en Europa que incorporan programas centralizados de recuperación y servicios de ciclo de vida gestionados. Las empresas están buscando cada vez más soluciones de suscripción que ayuden a cumplir con los objetivos de ESG, reducir los desechos electrónicos y optimizar el uso de dispositivos al reducir el costo total de propiedad. La regulación refuerza el atractivo de PCaaS para las empresas priorizando la sostenibilidad, ya que los proveedores de suscripción pueden ofrecer dispositivos totalmente gestionados, actualizaciones automatizadas y eliminación ambientalmente responsable, alineando la gestión de la infraestructura de TI con objetivos de responsabilidad corporativa más amplios
- En marzo de 2025, Canalys informó que el mercado de PC de la India creció un 8,1% al año, destacando la demanda robusta de dispositivos informáticos en empresas, pymes e instituciones educativas. Este crecimiento subraya una fuerte oportunidad de mercado para los proveedores de PCaS, ya que los modelos basados en suscripciones permiten a las organizaciones escalar el despliegue de dispositivos en consonancia con las necesidades digitales en expansión. Las empresas pueden aprovechar la financiación flexible, la gestión de dispositivos y los servicios de software agrupados para satisfacer los crecientes requisitos de TI sin grandes gastos de capital. En el informe también se indica que las empresas indias están adoptando rápidamente la transformación digital, ya que PCaaS está surgiendo como un facilitador clave para apoyar modelos de trabajo híbridos, operaciones remotas y mejoras de la productividad de la fuerza de trabajo
- En enero de 2025, Google, Temasek y Bain documentaron la economía digital de Asia sudoriental 300 mil millones de dólares, haciendo hincapié en la financiación de la suscripción como factor decisivo para que las PYME adquieran herramientas digitales. Este hallazgo destaca el potencial para la adopción de PCaaS en la región, ya que los modelos de suscripción permiten a las empresas acceder a PCs de alto rendimiento, software y servicios gestionados sin costos iniciales. Las PYMES se benefician de gastos operacionales previsibles, una gestión simplificada de la tecnología de la información y una infraestructura escalable que puede crecer con necesidades empresariales. El informe refuerza que, a medida que Asia sudoriental siga digitalizando rápidamente, PCaaS desempeñará un papel central en el apoyo a la modernización de las empresas, la accesibilidad de la tecnología de la información y el desarrollo más amplio de una economía digital en todas las industrias.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











