


Segmentación del mercado global de sensores fotoeléctricos por tipo (sensor fotoeléctrico de proximidad y sensor fotoeléctrico de fibra óptica), tecnología (sensores fotoeléctricos de haz pasante, sensores fotoeléctricos retrorreflectantes, sensores fotoeléctricos reflectivos y difusos), rango (≤100 mm, 100 a 1000 mm, 1000 a 10 000 mm y 10 000 mm), estructura (amplificador incorporado, fuente de alimentación incorporada, amplificador independiente y tipo de fibra), fuente de haz (fuente de haz láser y fuente de haz estándar), salida (digital y analógica), aplicación (electrónica de consumo, fabricación industrial, automoción y transporte, automatización de edificios, alimentos y bebidas, productos farmacéuticos y médicos, embalaje y otros): tendencias y pronósticos de la industria hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del sensor fotoeléctrico
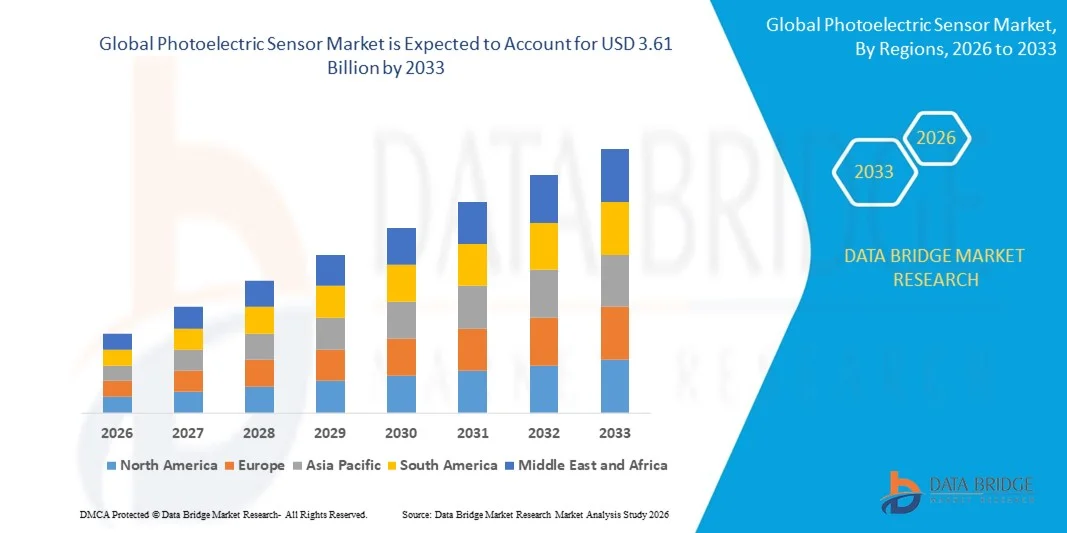
- El tamaño global del mercado de sensores fotoeléctricos fue valoradoUSD 2.09 billion in 2025y se espera que alcanceUSD 3.61 mil millones en 2033, aCAGR of 7.07%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por el aumento de la automatización en todas las industrias, la creciente demanda de detección precisa y fiable de objetos y la creciente adopción en los sectores manufacturero, de embalaje y logístico
- Los avances en la tecnología de sensores, incluidos los diseños compactos, el mejor rango de detección y la mayor durabilidad, están apoyando aún más la expansión del mercado
¿Cuáles son los principales Takeaways of Photoelectric Sensor Market? (
- El mercado es testigo de un fuerte crecimiento debido a la alta demanda de industrias automotriz, electrónica, de alimentos y de manipulación de materiales
- Las innovaciones tecnológicas, como la integración con IoT, sistemas inteligentes y procesamiento avanzado de señales, están mejorando el rendimiento y la funcionalidad de los sensores
- América del Norte dominaba el mercado de sensores fotoeléctricos con la mayor cuota de ingresos del 38,5% en 2025, impulsado por una ampliaautomatización industrial, adopción de sistemas de fabricación inteligente, y uso creciente de sensores enelectrónica de consumo.
- Se espera que la región de Asia y el Pacífico sea testigo de la tasa de crecimiento más alta del mundosensor fotoeléctricomercado, impulsado por el aumento de la urbanización, el aumento de la automatización industrial y las iniciativas gubernamentales que apoyan las fábricas inteligentes y la fabricación
- El segmento Proximity Photoelectric Sensor celebró la mayor cuota de ingresos del mercado en 2025 debido a su amplia adopción en automatización industrial y electrónica de consumo para detectar la presencia de objetos sin contacto físico. Los sensores de proximidad ofrecen un rendimiento fiable, facilidad de instalación y compatibilidad con una amplia gama de maquinaria y dispositivos, por lo que son una opción preferida en varios sectores. Su capacidad para trabajar en diversas condiciones ambientales, junto con bajos requisitos de mantenimiento, refuerza aún más su posición de mercado
Informe Scope and Photoelectric Sensor Market Segmentation
|
Atributos |
Sensor fotoeléctrico Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado del sensor fotoeléctrico
Demanda creciente de automatización y detección de objetos precisos
- El creciente enfoque en la automatización y el monitoreo de precisión está formando significativamente el mercado de sensores fotoeléctricos, ya que las industrias requieren cada vez más soluciones de detección fiables, rápidas y sin contacto. Los sensores fotoeléctricos están ganando tracción debido a su capacidad de detectar objetos, medir distancias y garantizar la seguridad en aplicaciones de fabricación, logística y embalaje sin contacto físico. Esta tendencia fortalece su adopción a través de los sectores automotriz, electrónica, bebidas alimentarias e industriales, alentando a los fabricantes a innovar con diseños avanzados de sensores que atienden a las necesidades industriales cambiantes
- El aumento de la conciencia sobre la eficiencia operacional, la seguridad en el lugar de trabajo y el control de la calidad han acelerado la demanda de sensores fotoeléctricos en líneas de montaje, unidades de embalaje, manipulación de materiales y sistemas robóticos. Fabricantes y operadores industriales están buscando activamente sensores que mejoran la productividad, reduzcan los errores y permitan el monitoreo automatizado, lo que impulsa a las marcas a desarrollar soluciones versátiles y de alta precisión
- La industria 4.0 y las iniciativas inteligentes de fábrica están influyendo en las decisiones de compra, con empresas que enfatizan la conectividad, la integración con PLCs y el monitoreo de IoT. Estos factores están ayudando a los fabricantes a diferenciar productos en mercados competitivos y a crear confianza con clientes industriales, al tiempo que impulsan la adopción de características avanzadas como detección de largo alcance, respuesta de alta velocidad y resiliencia ambiental
- Por ejemplo, en 2024, Keyence in Japan and Omron in U.S. amplió sus carteras de sensores introduciendo sensores fotoeléctricos compactos y de alta precisión para la fabricación de automóviles y electrónicos. Estos lanzamientos fueron introducidos en respuesta a la creciente demanda de soluciones de detección automatizadas y fiables, con distribución entre proveedores industriales, plataformas en línea y canales B2B directos. Los productos también fueron promovidos como opciones energéticamente eficientes y de alto rendimiento, potenciando la lealtad de la marca y pedidos repetidos entre los clientes industriales
- Si bien la demanda de sensores fotoeléctricos está creciendo, la expansión sostenida del mercado depende de la producción continua R plagaD, rentable y manteniendo alta precisión y fiabilidad en entornos industriales duros. Los fabricantes también se centran en mejorar la escalabilidad, la interoperabilidad con sistemas de control y desarrollar soluciones innovadoras que equilibran el costo, el rendimiento y la durabilidad para una adopción más amplia
Dinámicas del mercado del sensor fotoeléctrico
¿Cuáles son los controladores clave del mercado de sensores fotoeléctricos
Preferencia creciente para la automatización y la vigilancia de la precisión
- El aumento de la demanda de automatización, robótica y soluciones de detección sin contacto es un importante motor para el mercado de sensores fotoeléctricos. Los fabricantes están adoptando cada vez más sensores fotoeléctricos para mejorar la eficiencia operacional, reducir el tiempo de inactividad y mejorar la calidad de los productos en los procesos industriales. Esta tendencia también está impulsando la investigación en diseños avanzados de sensores, tales como tecnologías reflexivas difusas, a través del haz y retroreflexivas, apoyando la diversificación de productos
- La expansión de aplicaciones en automoción, electrónica, bebidas, envases y logísticas están influyendo en el crecimiento del mercado. Los sensores fotoeléctricos ayudan a mejorar la precisión, la seguridad y la velocidad manteniendo la fiabilidad en operaciones de alto volumen, permitiendo a los fabricantes satisfacer las expectativas industriales para productos de alta calidad y consistentes. Aumentar la adopción de fábricas inteligentes e iniciativas de la Industria 4.0 refuerza a nivel mundial esta tendencia
- Los proveedores de soluciones industriales y de automatización están promoviendo activamente sensores fotoeléctricos mediante la innovación de productos, campañas de marketing y servicios de apoyo técnico. Estos esfuerzos están respaldados por la creciente preferencia de los clientes por sensores eficientes, fiables y integrados por IoT, y también fomentan asociaciones entre fabricantes de sensores e integradores de sistemas industriales
- Por ejemplo, en 2023, Rockwell Automation en los EE.UU. y Sick AG en Alemania reportó una mayor incorporación de sensores fotoeléctricos en líneas de montaje y embalaje automotriz. Esta expansión siguió una mayor demanda de monitoreo de precisión, inspección automatizada y detección de no contacto, impulsando la adopción reiterada y la diferenciación de productos. Ambas empresas también destacaron la fiabilidad y eficiencia energética en las campañas de marketing para fortalecer la confianza de los clientes industriales
- Aunque las crecientes tendencias de automatización e industria 4.0 apoyan el crecimiento, la adopción más amplia depende de la optimización de costos, la estabilidad de la cadena de suministro y los procesos de producción escalables. La inversión en fabricación de alta precisión, compatibilidad con IoT y tecnología avanzada de procesamiento de señales será fundamental para satisfacer la demanda mundial y mantener una ventaja competitiva
Restraint/Challenge
Alto costo e integración compleja comparada con sensores convencionales
- El costo relativamente mayor de los sensores fotoeléctricos en comparación con los sensores mecánicos convencionales o de proximidad básica sigue siendo un reto clave, limitando la adopción entre los fabricantes sensibles a los precios. Los componentes ópticos avanzados, la calibración y el montaje preciso contribuyen a la fijación de precios elevados. Además, la integración con los sistemas de control existentes puede requerir conocimientos técnicos especializados, lo que afecta a la aplicación
- La conciencia de los beneficios avanzados de los sensores sigue siendo desigual, en particular en los mercados en desarrollo donde todavía están surgiendo procesos industriales automatizados. La comprensión limitada de las ventajas funcionales, como la respuesta de alta velocidad y los rangos de detección prolongados, limita la adopción en determinadas industrias. Esto también lleva a una adopción de tecnología más lenta en regiones con un mínimo de capacitación técnica y apoyo
- La integración, el mantenimiento y los desafíos ambientales también afectan el crecimiento del mercado, ya que los sensores fotoeléctricos requieren una adecuada alineación, calibración y, a veces, viviendas protectoras para operar eficazmente en condiciones duras. El polvo, la humedad y las vibraciones pueden afectar el rendimiento, aumentando la complejidad operacional y los costos. Las empresas deben invertir en la instalación, mantenimiento y formación para garantizar la fiabilidad del sensor
- Por ejemplo, en 2024, los distribuidores de la India y Tailandia que suministran marcas automotrices y de embalaje informaron de una menor absorción debido a mayores costos de sensores y una conciencia limitada de las ventajas funcionales en comparación con los sensores convencionales de proximidad. Los requisitos de sensibilidad y calibración ambientales eran obstáculos adicionales
- Para superar estos desafíos será necesario una producción eficiente en función de los costos, un mejor apoyo técnico e iniciativas educativas centradas para clientes industriales. La colaboración con integradores de sistemas, proveedores de soluciones de automatización y institutos de capacitación técnica puede ayudar a desbloquear el potencial de crecimiento a largo plazo del mercado mundial de sensores fotoeléctricos. Además, el desarrollo de sensores competitivos, duraderos y fáciles de integrar y el fortalecimiento de las estrategias de marketing en torno al rendimiento y la eficiencia energética serán esenciales para la adopción generalizada
¿Cómo se aumenta el mercado del sensor fotoeléctrico
Aquí está la versión ampliada de su segmento del mercado global de sensores fotoeléctricos con 4–5 líneas por segmento, manteniendo el estilo, la estructura y la redacción consistente
- Por tipo
Sobre la base del tipo, el mercado de sensores fotoeléctricos se segmenta en sensor fotoeléctrico Proximidad y sensor fotoeléctrico de fibra óptica. El segmento Proximity Photoelectric Sensor celebró la mayor cuota de ingresos del mercado en 2025 debido a su amplia adopción en automatización industrial y electrónica de consumo para detectar la presencia de objetos sin contacto físico. Los sensores de proximidad ofrecen un rendimiento fiable, facilidad de instalación y compatibilidad con una amplia gama de maquinaria y dispositivos, por lo que son una opción preferida en varios sectores. Su capacidad para trabajar en diversas condiciones ambientales, junto con bajos requisitos de mantenimiento, refuerza aún más su posición de mercado.
Se espera que el segmento Fiber Optic Photoelectric Sensor sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por su capacidad de operar en espacios confinados y entornos duros, al tiempo que ofrece una detección precisa a distancias más largas. Los sensores de fibra óptica son especialmente valorados en aplicaciones que requieren alta sensibilidad y flexibilidad, como robótica, equipo médico y procesos industriales peligrosos.
- By Technology
Sobre la base de la tecnología, el mercado se segmenta en sensores fotoeléctricos a través de haz, sensores fotoeléctricos retroreflexivos, sensores fotoeléctricos reflectantes y difustos. En 2025, el segmento de Animación tuvo la mayor participación debido a su alta precisión y capacidad de detección a largo plazo. Estos sensores están ampliamente desplegados en líneas de montaje automatizadas, monitorización de transportadores y sistemas de inspección de calidad donde la detección precisa es crítica. Su inmunidad al polvo y la interferencia externa de la luz añade a su preferencia en las configuraciones industriales.
Se espera que el segmento Retroreflective sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, atribuida a su eficacia en función de los costos y a los simples requisitos de alineación, por lo que es ideal para líneas de producción automatizadas y sistemas de embalaje. Los sensores retroreflectores también proporcionan ventajas fáciles de instalación y mantenimiento, haciéndolos populares en aplicaciones de mediano alcance.
- Por rango
Sobre la base del alcance, el mercado se segmenta en ≤100 MM, 100 a 1.000 MM, 1.000 a 10.000 MM, y ±10.000 MM. El segmento de 100 a 1.000 MM dominaba en 2025 debido a su versatilidad en las aplicaciones de fabricación y vigilancia industrial. Los sensores de esta gama son ideales para los brazos robóticos, las líneas de montaje y las máquinas de embalaje que requieren una detección fiable de distancia corta a media distancia. La gama ≤100 MM es ampliamente utilizada en dispositivos compactos y sistemas de medición de precisión. El segmento de 1.000 a 10.000 MM es testigo de una creciente adopción en la automatización de almacenes y grandes operaciones industriales.
Se espera que el segmento √10,000 MM sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la demanda en los entornos industriales industriales de gran escala, logística y exterior, donde la detección de larga distancia es esencial.
- Por estructura
Sobre la base de la estructura, el mercado se segmenta en amplificador incorporado, fuente de alimentación integrada, amplificador separado y tipo de fibra. Los sensores integrados en amplificadores tuvieron la mayor cuota de mercado en 2025, debido a su diseño compacto y fácil integración en máquinas y dispositivos. Reducen la complejidad del cableado y son ampliamente utilizados en maquinaria de fabricación y embalaje. Los sensores amplificadores separados se prefieren en aplicaciones que requieren posicionamiento flexible y mayor amplificación de señal.
Se espera que el segmento Fiber Type sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por su capacidad para funcionar en espacios restringidos y condiciones peligrosas, especialmente en industrias químicas y farmacéuticas. Los sensores incorporados de alimentación están ganando tracción debido a la eficiencia energética y el tiempo de instalación reducido.
- Por Beam Source
Sobre la base de la fuente de rayos, el mercado se segmenta en Fuente de haz láser y Fuente de haz estándar. Los sensores Laser Beam Source dominaron en 2025 debido a su precisión, detección de alta velocidad y idoneidad para la automatización industrial. Son ampliamente utilizados en robótica, producción automotriz y sistemas de inspección donde la detección exacta es crítica. Los sensores láser proporcionan vida útil más larga y mejor rendimiento en aplicaciones de alta velocidad.
Se espera que los sensores Standard Beam Source sean testigos de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la eficiencia de los costos y la adopción generalizada en los envases, electrónica de consumo y automatización de edificios. Su versatilidad y facilidad de instalación los hacen ideales para tareas de detección de uso general.
- By Output
Sobre la base de la producción, el mercado se segmenta en Digital y Analog. El segmento digital mantuvo la mayor cuota de ingresos en 2025, ya que ofrece alta precisión, simple interfacing y compatibilidad con los controladores industriales modernos. Los sensores digitales se utilizan ampliamente en robótica, líneas de fabricación automatizadas y sistemas de inspección de calidad debido a sus tiempos de respuesta rápida.
Se espera que el segmento de Analog sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, atribuida a su capacidad de proporcionar datos de medición continuos para el monitoreo y control de procesos. Los sensores analógicos son especialmente valorados en las industrias de procesos, donde la supervisión de posición variable o nivel es crucial para la eficiencia operacional.
- By Application
Sobre la base de la aplicación, el mercado está segmentado por Consumer Electronics, Industrial Manufacturing, Automotive and Transportation, Building Automation, Food and Beverages, Pharmaceuticals and Medical, Packaging y Others. Fabricación industrial dominaba el mercado en 2025 debido al amplio uso de sensores fotoeléctricos en automatización, robótica y líneas de montaje. Su capacidad para reducir el error humano, mejorar la seguridad y mejorar la eficiencia de producción los hace indispensables en las fábricas modernas.
Se espera que el segmento Automotriz y Transporte sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la demanda de sistemas avanzados de asistencia al conductor (ADAS), estacionamiento inteligente y sistemas automatizados de detección de vehículos. Otras aplicaciones, como la automatización de edificios, la salud y el embalaje, también contribuyen a la expansión del mercado, con el apoyo de la creciente atención en tecnologías inteligentes y eficiencia operacional
¿Qué región mantiene la mayor parte del mercado del sensor fotoeléctrico
- América del Norte dominaba el mercado de sensores fotoeléctricos con la mayor cuota de ingresos del 38,5% en 2025, impulsado por la automatización industrial generalizada, la adopción de sistemas de fabricación inteligente y el creciente uso de sensores en electrónica de consumo.
- Los fabricantes y usuarios finales de la región valoran altamente la precisión, fiabilidad y versatilidad que ofrecen los sensores fotoeléctricos para aplicaciones como manipulación de materiales, robótica y vigilancia de seguridad.
- El crecimiento se apoya además en infraestructura industrial avanzada, adopción de alta tecnología e iniciativas gubernamentales que promueven la Industria 4.0, estableciendo sensores fotoeléctricos como componentes esenciales en los sistemas de fabricación y automatización.
U.S. Photoelectric Sensor Market Insight
El mercado de sensores fotoeléctricos de Estados Unidos captó la mayor cuota de ingresos en 2025 dentro de Norteamérica, alimentada por una fuerte demanda de los sectores de automatización industrial, producción automotriz y logística. La integración de sensores en robótica, líneas de montaje y sistemas de control de calidad está impulsando la adopción. Los usuarios finales priorizan cada vez más precisión, respuesta rápida y durabilidad para aplicaciones críticas. Además, la tendencia creciente de la fabricación inteligente y las fábricas conectadas está impulsando aún más el mercado. El creciente enfoque en eficiencia energética, seguridad y mantenimiento predictivo también contribuye significativamente a la expansión del mercado.
Europe Photoelectric Sensor Market Insight
Se espera que el mercado de sensores fotoeléctricos de Europa sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada principalmente por la adopción de tecnologías avanzadas de fabricación, normas estrictas de calidad y la necesidad de aumentar la eficiencia operacional. El aumento de la automatización industrial, el despliegue inteligente de fábricas y el aumento de la demanda de robótica en las líneas de producción están fomentando el crecimiento del mercado. Las empresas europeas también están aprovechando sensores para mejorar la productividad y reducir el tiempo de inactividad. La región es testigo de una adopción significativa en los sectores de la automoción, la electrónica y la bebida alimentaria. El creciente énfasis en la sostenibilidad y las soluciones eficientes energéticamente apoya aún más la expansión del mercado.
U.K. Photoelectric Sensor Market Insight
Se espera que el mercado de sensores fotoeléctricos del Reino Unido sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la adopción de sistemas de fabricación inteligente y robótica avanzada. Las empresas del Reino Unido están implementando cada vez más sensores para la automatización de procesos, el embalaje y el control de calidad. El enfoque de la eficiencia operacional, la precisión y la seguridad es fomentar la adopción en todos los sectores de la manufactura y la logística. Además, los incentivos gubernamentales que apoyan la modernización industrial y la integración tecnológica están impulsando el crecimiento del mercado. Se espera que la fuerte base industrial y el robusto ecosistema de Rácidos sigan estimulando el mercado de sensores.
Alemania Photoelectric Sensor Market Insight
Se espera que el mercado de sensores fotoeléctricos de Alemania sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el énfasis del país en la fabricación, digitalización y automatización avanzadas. Los sectores automotriz, electrónica y maquinaria industrial de Alemania son los principales consumidores de sensores de alto rendimiento. La adopción de estándares de Industria 4.0, fábricas inteligentes y robótica está impulsando significativamente la demanda. Las empresas alemanas priorizan la precisión, fiabilidad y eficiencia energética, alineando con los objetivos locales de sostenibilidad. La integración de sensores con sistemas automatizados y equipos de inspección de calidad también está aumentando.
Mercado de sensores fotoeléctricos de Asia y el Pacífico
Se espera que el mercado de sensores fotoeléctricos de Asia y el Pacífico sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la creciente industrialización, urbanización y adopción tecnológica en países como China, Japón, India y Corea del Sur. El creciente uso de sensores en los sectores de automoción, electrónica, embalaje y logística está acelerando la demanda. Las iniciativas gubernamentales que promueven fábricas inteligentes, automatización y digitalización están apoyando la adopción generalizada. Aumentar la producción de fabricación y el papel de la región como centro de producción mundial para sensores aumenta aún más la accesibilidad y la asequibilidad. El aumento de las inversiones en equipo industrial habilitado para IoT también está impulsando el crecimiento del mercado.
Japan Photoelectric Sensor Market Insight
Se espera que el mercado de sensores fotoeléctricos de Japón sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, debido a la cultura de fabricación avanzada del país, la infraestructura de alta tecnología y el enfoque en la robótica y la automatización. Las empresas japonesas están implementando cada vez más sensores en fábricas inteligentes, líneas de producción automatizadas y robots industriales. El mercado también está impulsado por la demanda de monitorización de precisión, sistemas de seguridad y soluciones energéticamente eficientes. La integración de sensores con tecnologías IoT y AI está promoviendo aún más la adopción. La fuerza de trabajo de envejecimiento de Japón también aumenta la necesidad de soluciones de automatización, lo que aumenta el despliegue de sensores en aplicaciones industriales y logísticas.
China Iluminación de sensor fotoeléctrico
El mercado de sensores fotoeléctricos de China representó la mayor cuota de ingresos en Asia y el Pacífico en 2025, atribuida a la rápida expansión industrial, urbanización y adopción de tecnologías de fabricación inteligente. China es un importante centro de fabricación para dispositivos electrónicos industriales y de consumo, demanda de sensores de conducción. El empuje para las iniciativas de fábricas inteligentes, automatización e industria 4.0 apoya la integración generalizada de sensores fotoeléctricos. Además, las capacidades locales de producción y los precios competitivos aumentan la accesibilidad en varios sectores. La adopción de sensores en aplicaciones de automoción, embalaje y logística también contribuye significativamente al crecimiento del mercado.
¿Cuáles son las mejores empresas del mercado de sensores fotoeléctricos
La industria del sensor fotoeléctrico está dirigida principalmente por empresas bien establecidas, incluyendo:
- OMRON Corporation(Japón)
- KEYENCE Corporation(Japón)
- SICK AG(Alemania)
- Schneider Electric(Francia)
- Rockwell Automation, Inc.(U.S.)
- ifm electronic gmbh (Alemania)
- Pepperl+Fuchs (Alemania)
- Balluff Automation India Pvt. Ltd. (India)
- Banner Engineering Corp.
- Panasonic Corporation (Japón)
- SensoPart Industriesensorik GmbH (Alemania)
- HTMSensors (Estados Unidos)
- Fargo Controls Inc. (U.S.)
- Eaton (Irlanda)
- Leuze electronic GmbH + Co. KG (Alemania)
- wenglor sensoric GmbH (Alemania)
- Autonics Corporation (Corea del Sur)
- BERNSTEIN AG (Alemania)
- CNTD (China)
- Hans Turck GmbH " Co. KG (Alemania)
¿Cuáles son los últimos desarrollos en el mercado global de sensores fotoeléctricos
- En septiembre de 2026, Keyence (Japón) amplió su huella global al abrir una nueva planta de fabricación en Vietnam. This development aims to serve the quickly growing Southeast Asian automatización market, enabling localized production. Se espera que la medida reduzca los costos, mejore los plazos de entrega y aumente la satisfacción del cliente. Fortalece la posición competitiva de Keyence en la región y es probable que aumente la cuota de mercado. Al abordar los centros industriales emergentes, la empresa puede satisfacer mejor la creciente demanda de sensores fotoeléctricos avanzados
- En agosto de 2026, Sick AG (Alemania) lanzó una nueva línea de sensores fotoeléctricos diseñados para entornos industriales duros. Esta innovación aborda la creciente necesidad de soluciones de detección robustas en aplicaciones exigentes. La nueva línea de productos mejora la cartera de Sick, mejora su ventaja competitiva, y apunta a mercados de nicho que requieren sensores especializados. También refuerza la reputación de la empresa por el liderazgo tecnológico en la automatización industrial
- En julio de 2026, Omron (Japón) formó una asociación estratégica con una empresa líder en tecnología AI para integrar la inteligencia artificial en sus sensores fotoeléctricos. Se espera que esta iniciativa mejore la eficiencia operacional, mejore la funcionalidad de los productos y permita la analítica predictiva en la automatización industrial. La colaboración posiciona a Omron para captar nuevas corrientes de ingresos y fortalecer su presencia de mercado en soluciones de sensores de alta tecnología
- En mayo de 2025, Keyence (Japón) presentó una serie de sensores fotoeléctricos de alta precisión para aplicaciones de automatización de fábricas. La actualización proporciona mayor precisión de detección, tiempos de respuesta más rápidos y durabilidad en entornos exigentes. Se prevé que este avance impulsará la adopción en los sectores de automoción, electrónica y embalaje. El movimiento solidifica el liderazgo de Keyence en tecnología de sensores industriales y apoya las crecientes tendencias de automatización en Asia-Pacífico y Europa
- En marzo de 2024, Sick AG (Alemania) presentó una gama avanzada de sensores fotoeléctricos basados en láser optimizados para la detección de larga distancia. La línea de productos mejora la eficiencia operativa en logística y manejo de materiales, ofreciendo mayor precisión y fiabilidad. Este lanzamiento refuerza la posición de Sick como proveedor clave de soluciones innovadoras de sensores industriales y satisface la creciente demanda de mercado para la automatización de precisión
- En enero de 2024, Omron (Japón) actualizó su alineación de sensores fotoeléctricos con sensores inteligentes habilitados por IoT. Los nuevos sensores proporcionan monitorización en tiempo real, capacidades de mantenimiento predictivo y una integración perfecta con sistemas automatizados. Este desarrollo mejora el atractivo de productos de Omron en fábricas inteligentes y entornos de fabricación conectados, apoyando el cambio más amplio hacia la adopción Industry 4.0
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











