


Segmentación del mercado global de poliolefinas por tipo (polietileno, polipropileno, poliolefinas funcionales), usuario final (embalaje, bienes de consumo, construcción, automoción, sector médico y farmacéutico, y otros), aplicación (láminas y películas, moldeo por soplado, moldeo por inyección, cintas y fibras): tendencias y previsiones del sector hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de Polyolefin
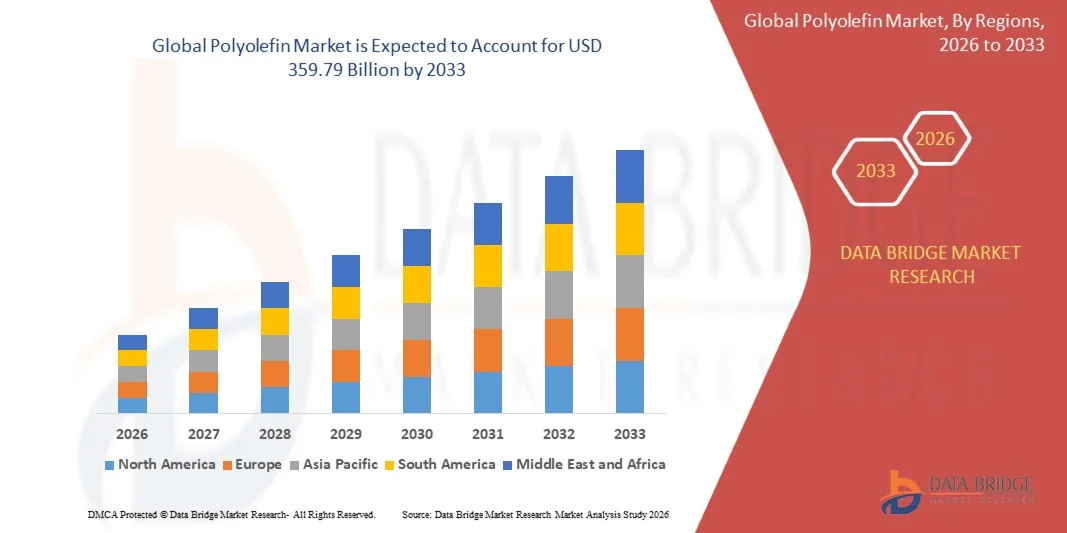
- De acuerdo con Data Bridge Market Research Analysis el tamaño global del mercado de poliolefin fue valorado enUSD 195.83 billion in 2025y se espera que alcanceUSD 359.79 billion by 2033, aCAGR of 7.90%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente demanda de materiales ligeros, duraderos y rentables en las industrias de embalaje, automóvil y construcción
- El aumento del consumo de envases plásticos, especialmente en los sectores de alimentos y bebidas y comercio electrónico, está impulsando aún más la demanda de poliolefinas a nivel mundial
Tamaño del mercado
Valor mundial del mercado (2025):USD 195,83 billion
Valor de mercado esperado (2033):USD 359.79 billion
CAGR prefabricado (2026–2033):7.90%
¿Cuáles son los principales Takeaways del mercado de Polyolefin
- El mercado es testigo de un fuerte crecimiento impulsado por la creciente demanda de materiales poliméricos versátiles que ofrecen alta resistencia, flexibilidad y resistencia química en múltiples industrias
- Aumentar la atención en la sostenibilidad, la reciclabilidad y el desarrollo de las poliolefinas basadas en bio influye en la innovación y en la creación de oportunidades de crecimiento a largo plazo en el mercado
- Asia-Pacífico dominaba el mercado de poliolefina con la mayor cuota de ingresos en 2025, impulsada por la fuerte demanda de las industrias de embalaje, automoción y construcción, junto con la rápida industrialización y urbanización
- Se espera que la región de América del Norte sea testigo de la tasa de crecimiento más alta del mundopoliolefinamercado, impulsado por la creciente demanda de polímeros de alto rendimiento, la creciente producción industrial y la adopción de materiales de poliolefina ecológicos y reciclables
- El segmento de polietileno mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por su uso generalizado en envases, películas y bienes de consumo debido a su flexibilidad, durabilidad y rentabilidad. El polietileno es ampliamente utilizado en todas las industrias por su excelente resistencia a la humedad y facilidad de procesamiento, lo que lo convierte en un material preferido para aplicaciones a gran escala
Report Scope and Polyolefin Market Segmentation
|
Atributos |
Polyolefin Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado de Polyolefin
“Rising Demand for Lightweight, Durable, and Sustainable Materials”
• La creciente demanda de materiales ligeros y de alto rendimiento está conformando significativamente el mercado de poliolefina, ya que las industrias prefieren cada vez más materiales que ofrecen durabilidad, flexibilidad y eficiencia de costes. Las poliolefinas están ganando tracción debido a su amplia aplicabilidad en los sectores de embalaje, automoción y construcción, donde aumentan el rendimiento del producto y reducen el peso total del material. Esta tendencia alienta a los fabricantes a elaborar formulaciones avanzadas de polímeros que satisfagan los requisitos industriales en evolución
• Aumentar la conciencia sobre sostenibilidad y reciclabilidad ha acelerado la demanda de poliolefinas en aplicaciones de envases y bienes de consumo. Las empresas están buscando activamente materiales que apoyen las iniciativas de economía circular, impulsando el uso de poliolefinas reciclables y bio-basadas. Esto también ha llevado a la colaboración entre los productores de polímeros y las industrias de uso final para mejorar el rendimiento material y reducir el impacto ambiental
• La sostenibilidad y las tendencias reglamentarias influyen en las decisiones de compra, y los fabricantes hacen hincapié en procesos de producción ecológicos, reducción de emisiones de carbono y diseños de productos reciclables. Estos factores están ayudando a las empresas a diferenciar sus ofertas en un mercado competitivo y a crear confianza a largo plazo del cliente. Las empresas también se centran en la innovación y la certificación para ajustarse a las normas ambientales mundiales
• Por ejemplo, en 2024, los principales fabricantes de polímeros ampliaron sus carteras mediante la introducción de productos de poliolefina reciclables y bio-basados para envases y aplicaciones automotrices. Estos lanzamientos tenían por objeto hacer frente a la creciente demanda de materiales sostenibles y se distribuyeron en los mercados industriales y de consumo. Los productos también se posicionaron como alternativas ambientalmente responsables, mejorando el valor de marca y la adopción de clientes
• Aunque la demanda de poliolefinas está creciendo, la expansión sostenida del mercado depende de la innovación continua, la producción rentable y la infraestructura de reciclaje eficiente. Los fabricantes se centran en mejorar las propiedades materiales, mejorar la reciclabilidad y desarrollar soluciones sostenibles para satisfacer la demanda mundial
Dinámica del mercado de poliolefina
Conductor
“Growing Demand for Versatile and Cost-Effective Polymer Materials”
• Aumentar la demanda de materiales versátiles y rentables es un importante conductor para el mercado de poliolefina. Las industrias están adoptando cada vez más poliolefinas debido a sus excelentes propiedades mecánicas, resistencia química y facilidad de procesamiento. Estas características las hacen adecuadas para una amplia gama de aplicaciones, apoyando la innovación de productos y la eficiencia industrial
• Ampliar aplicaciones en embalaje, automoción, construcción y bienes de consumo están influenciando el crecimiento del mercado. Polyolefins proporciona fuerza, flexibilidad y durabilidad, permitiendo a los fabricantes cumplir con los requisitos de rendimiento en diversas industrias de uso final. La creciente demanda de materiales ligeros en los sectores automotriz y embalaje refuerza aún más esta tendencia
• Los fabricantes están promoviendo activamente soluciones basadas en la poliolefina a través de innovación de productos, avances tecnológicos y colaboraciones estratégicas. Estos esfuerzos están respaldados por la creciente necesidad de materiales eficientes y sostenibles, alentando la adopción de soluciones avanzadas de polímero en todas las industrias
• Por ejemplo, en 2023, los principales productores de polímeros informaron de una mayor adopción de poliolefinas en envases y aplicaciones automotrices para mejorar la eficiencia y reducir costos. Esta expansión siguió la creciente demanda de materiales ligeros y duraderos, conduciendo el uso repetido y la diferenciación de productos. Las empresas también destacaron la sostenibilidad y la reciclabilidad en sus estrategias para fortalecer el posicionamiento del mercado
• Aunque el aumento de la demanda apoya el crecimiento, la adopción más amplia depende de la disponibilidad de materias primas, la optimización de costos y los avances en tecnologías de reciclaje. Las inversiones en iniciativas de producción sostenible y economía circular serán fundamentales para satisfacer la demanda mundial y mantener una ventaja competitiva
Restraint/Challenge
“Preocupaciones ambientales y precios de materias primas fluctuantes”
• Las preocupaciones ambientales relacionadas con los desechos plásticos y la eliminación siguen siendo un reto clave, limitando la aceptación generalizada de poliolefinas en ciertas aplicaciones. Las restricciones regulatorias y la creciente presión para reducir el uso de plástico están influenciando la dinámica del mercado. Las empresas están obligadas a invertir en alternativas sostenibles y soluciones de reciclaje para abordar estas preocupaciones
• Fluctuaciones en los precios de las materias primas, en particular el petróleo crudo y el gas natural, los costos de producción de impacto y la estabilidad de los precios de los poliolefinas. Estas variaciones pueden afectar los márgenes de ganancia y crear incertidumbres para los fabricantes y usuarios finales. La gestión de la volatilidad de los costos sigue siendo un reto crítico para los participantes de la industria
• Las limitaciones de la cadena de suministro y la infraestructura de reciclaje también impactan el crecimiento del mercado, ya que en muchas regiones todavía se están desarrollando sistemas eficientes de recogida, clasificación y reciclaje. Esto aumenta los desafíos operacionales y limita la reutilización de materiales de poliolefina. Las empresas deben invertir en tecnologías de reciclaje avanzadas e infraestructura para mejorar los resultados de sostenibilidad
• Por ejemplo, en 2024, varios fabricantes se enfrentaron a retos relacionados con las presiones regulatorias y el aumento de los costos de materia prima, que impactaron las estrategias de producción y fijación de precios. Estos factores dieron lugar a una adopción cautelosa en determinados mercados y a una mayor concentración en el desarrollo de alternativas sostenibles. Algunas empresas también experimentaron retrasos en la aplicación de iniciativas de reciclaje debido a limitaciones de infraestructura
• La superación de estos desafíos requerirá inversión en tecnologías de reciclaje, desarrollo de alternativas basadas en bio y mejora de la eficiencia de la cadena de suministro. La colaboración entre los interesados de la industria, los encargados de formular políticas y las organizaciones de reciclado puede ayudar a desbloquear el potencial de crecimiento a largo plazo. Además, el fortalecimiento de las iniciativas de sostenibilidad y la innovación en la ciencia material será esencial para una adopción más amplia del mercado
¿Cómo es segmentado el mercado de Polyolefin
El mercado se segmenta sobre la base de tipo, usuario final y aplicación.
• Por tipo
Sobre la base del tipo, el mercado mundial de poliolefina se segmenta en polietileno, polipropileno y poliolefinas funcionales. El segmento de polietileno mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por su uso generalizado en envases, películas y bienes de consumo debido a su flexibilidad, durabilidad y rentabilidad. El polietileno es ampliamente utilizado en todas las industrias por su excelente resistencia a la humedad y facilidad de procesamiento, lo que lo convierte en un material preferido para aplicaciones a gran escala.
Se espera que el segmento de polipropileno sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por su fuerza superior, propiedades ligeras y alta resistencia química. Se utiliza cada vez más en aplicaciones automotrices, médicas e industriales donde el rendimiento y la durabilidad son críticos. La creciente demanda de materiales ligeros y alternativas sostenibles apoya aún más su rápida adopción.
• Por Usuario Final
Sobre la base del usuario final, el mercado mundial de poliolefina se segmenta en envases, bienes de consumo, construcción y construcción, automotriz, médica y farmacéutica, y otros. El segmento de envases mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por la creciente demanda de soluciones de embalaje flexibles y rígidos en las industrias de alimentos, bebidas y comercio electrónico. Las poliolefinas son ampliamente utilizadas en el embalaje debido a su versatilidad, fuerza y eficiencia de costes, apoyando su posición dominante.
Se espera que el segmento de automoción sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la demanda de vehículos ligeros y eficientes en combustible. Las poliolefinas se utilizan ampliamente en componentes automotrices para reducir el peso del vehículo y mejorar el rendimiento. La creciente adopción de vehículos eléctricos y avances en la tecnología material están acelerando aún más la demanda en este segmento.
• Por aplicación
Sobre la base de la aplicación, el mercado mundial de poliolefina se segmenta en películas y láminas, moldeo por soplado, moldeo por inyección y cintas y fibras. El segmento de películas y láminas mantuvo la mayor cuota de ingresos del mercado en 2025 impulsada por un amplio uso en envases, agricultura y aplicaciones industriales. Estos materiales ofrecen flexibilidad, durabilidad y resistencia a la humedad, haciéndolos altamente adecuados para una amplia gama de usos finales.
Se espera que el segmento de moldeo por inyección sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por su capacidad de producir componentes complejos y de alta precisión de manera eficiente. Es ampliamente utilizado en industrias automotrices, de consumo y médicas debido a su eficacia en función de los costos y escalabilidad. Aumentar la demanda de producción masiva de componentes plásticos está apoyando aún más el crecimiento de este segmento.
¿Qué región posee la mayor parte del mercado de Polyolefin
• Asia-Pacífico dominaba el mercado de poliolefina con la mayor cuota de ingresos en 2025, impulsada por la fuerte demanda de las industrias de embalaje, automoción y construcción, junto con la rápida industrialización y urbanización
• Los consumidores e industrias de la región valoran muy bien la versatilidad, la eficacia en función de los costos y la durabilidad ofrecidas por poliolefinas, especialmente en aplicaciones de embalaje, bienes de consumo y infraestructura
• Esta adopción generalizada está respaldada además por la ampliación de las capacidades de fabricación, el aumento de las inversiones en el desarrollo de la infraestructura y la creciente demanda de materiales ligeros y sostenibles, el establecimiento de poliolefinas como material clave en múltiples industrias
China Polyolefin Market Insight
El mercado de poliolefina de China captó la mayor cuota de ingresos en 2025, alimentada por su fuerte base de fabricación y alta demanda de los sectores de embalaje y construcción. Las industrias están utilizando cada vez más las poliolefinas debido a su eficiencia en costos, flexibilidad y amplia gama de aplicaciones. La creciente expansión de las industrias del comercio electrónico y de los bienes de consumo, junto con la producción industrial a gran escala, impulsa aún más el crecimiento del mercado. Además, las inversiones continuas en capacidad petroquímica y desarrollo de infraestructuras contribuyen significativamente a la expansión del mercado.
Japón Polyolefin Market Insight
Se espera que el mercado de poliolefina de Japón sea testigo de la tasa de crecimiento más rápida de 2026 a 2033 debido al enfoque del país en los materiales avanzados y la fabricación de alta calidad. Las industrias están adoptando cada vez más poliolefinas para aplicaciones que requieren durabilidad, precisión y rendimiento. La integración de las poliolefinas en los sectores de automoción, electrónica y embalaje alimenta el crecimiento. Además, se espera que el énfasis de Japón en la sostenibilidad y la utilización eficiente de los recursos impulse la demanda de materiales de poliolefina reciclables.
Europa mercado de poliolefina
Se espera que el mercado europeo de poliolefina sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada principalmente por el creciente enfoque en la sostenibilidad y la demanda de materiales reciclables. El cambio hacia prácticas de economía circular, junto con normas ambientales estrictas, está fomentando la innovación en poliolefinas bio-basadas y reciclables. Los consumidores también están atraídos a embalajes sostenibles y materiales ecológicos. La región está experimentando un crecimiento notable en los sectores de la automoción y el embalaje, y los poliolefinas son ampliamente adoptados en aplicaciones de fabricación avanzada.
U.K. Polyolefin Market Insight
Se espera que el mercado de poliolefin de los Estados Unidos sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la demanda de soluciones de embalaje sostenibles y la adopción creciente de materiales polímeros avanzados. Las industrias se centran en reducir el impacto ambiental manteniendo el rendimiento de los productos, fomentando el uso de poliolefinas reciclables. Se espera que el fuerte enfoque del país en la innovación, junto con las crecientes inversiones en la fabricación sostenible, siga estimulando el crecimiento del mercado.
Alemania Polyolefin Market Insight
Se espera que el mercado de poliolefina de Alemania sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la creciente demanda de materiales de alto rendimiento en aplicaciones automotrices e industriales. La sólida base de fabricación de Alemania, junto con su énfasis en la sostenibilidad y el avance tecnológico, promueve la adopción de poliolefinas. La integración de materiales ligeros en la producción automotriz también es cada vez más frecuente, alineando con el enfoque del país en la eficiencia y las normas ambientales.
North America Polyolefin Market Insight
Se espera que el mercado de poliolefin de América del Norte sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la creciente demanda de materiales de embalaje avanzados y la creciente adopción de polímeros ligeros en las industrias automotriz y sanitaria. La fuerte base industrial de la región y el enfoque en la innovación están apoyando la adopción de poliolefinas. Además, los avances en las tecnologías de reciclaje y el desarrollo sostenible de los materiales están ampliando las oportunidades de mercado.
U.S. Polyolefin Market Insight
El mercado de poliolefina estadounidense capturó una importante cuota de ingresos en 2025, alimentada por una fuerte demanda de industrias de embalaje, automoción y salud. Las industrias están adoptando cada vez más poliolefinas debido a sus propiedades ligeras, durabilidad y eficiencia de costes en una amplia gama de aplicaciones. La creciente demanda de envases flexibles, combinados con avances en tecnologías de procesamiento de polímeros, apoya aún más el crecimiento del mercado. Además, el creciente interés en las iniciativas de reciclaje y el desarrollo sostenible del material contribuye significativamente a la expansión del mercado de poliolefina en los Estados Unidos.
¿Cuáles son las mejores empresas del mercado de Polyolefin
La industria de Polyolefin está dirigida principalmente por empresas bien establecidas, incluyendo:
- INEOS AG(U.K.)
- ZEON Corporation(Japón)
- SK geo centric Co., Ltd.(Corea del Sur)
- BASF SE(Alemania)
- Exxon Mobil Corporation(U.S.)
- LyondellBasell Industries Holdings B.V. (Países Bajos)
- Mitsubishi Chemical Corporation (Japón)
- Dow Inc. (U.S.)
- China Petroleum & Chemical Corporation (China)
- Royal Dutch Shell Plc (U.K.)
- Eni S.p.A. (Italia)
- Evonik Industries AG (Alemania)
- LANXESS AG (Alemania)
- LG Chem Ltd. (South Korea)
- Nizhnekamskneftekhim PJSC (Rusia)
- JSR Corporation (Japón)
- Repsol S.A. (España)
- SABIC (Arabia Saudita)
- TPC Group Inc. (U.S.)
- Formosa Plastics Corporation (Taiwan)
- Shanghai Petrochemical Company Limited (China)
- Borealis AG (Austria)
- Versalis S.p.A. (Italia)
- Shanxi Sanwei Group Co., Ltd. (China)
¿Cuáles son los últimos desarrollos en el mercado de Polyolefin
- En febrero de 2025, CCL Label introdujo una nueva generación de mangas encogidas reciclables hechas de material de poliolefina de baja densidad (PO) en el sudeste asiático. El material es compatible con la separación de flotación en instalaciones de reciclaje de PET, lo que permite a los clientes de marca reemplazar las mangas de PVC o PET-G con una alternativa ecológica. Esta innovación recibió la aprobación de los recicladores y el reconocimiento de RecyClass en Europa y APR en Estados Unidos, apoyando la sostenibilidad y mejorando la circularidad en el embalaje. Se espera que el lanzamiento aumente la adopción de soluciones basadas en la poliolefin en los segmentos de bebidas y productos de consumo
- En octubre de 2024, ExxonMobil lanzó su iniciativa de polímeros de firma, con el objetivo de fortalecer la colaboración con los clientes y la cadena de valor más amplia. La estrategia se centra en proporcionar mayor apoyo, simplificar los procesos y orientar a los clientes en la innovación y el crecimiento estratégico. Al fomentar asociaciones más fuertes, el programa está diseñado para abordar retos complejos de cadena de valor y reforzar la posición de ExxonMobil como proveedor de poliolefina global de confianza. Se prevé que esta iniciativa aumentará la confianza en el mercado y acelerará la adopción de productos especializados de poliolefina
- En enero de 2024, PetroChina Lanhai Advanced Material anunció planes para construir una instalación de producción de poliolefina en Nantong, provincia de Jiangsu, con una producción anual de 200.000 toneladas de polietileno, 100.000 toneladas de alfa-olefinas, 100.000 toneladas de elastómero de poliolefina (POE), y 50.000 toneladas de EPDM. La inversión de 1.600 millones de dólares refleja la importancia estratégica de ampliar las capacidades de producción para satisfacer la creciente demanda mundial. Se espera que la nueva instalación fortalezca la posición de la empresa en el mercado asiático de poliolefina y apoye el crecimiento regional de la cadena de suministro
- En noviembre de 2022, Tavian Quang Yen Petrochemical Ltd. seleccionó la tecnología de polipropileno Spheripol de LyondellBasell para su instalación de producción mundial de poliolefina con una capacidad de 600 kilotones al año. La colaboración posiciona a LyondellBasell como licenciante de polipropileno para el proyecto y destaca la creciente demanda de tecnologías avanzadas de fabricación de poliolefina en el sudeste asiático. Se espera que el desarrollo apoye la expansión de la capacidad regional y refuerce la ventaja competitiva de Tavian Quang Yen en el suministro de polipropileno
- En agosto de 2022, SABIC SK Nexlene, una empresa conjunta entre SABIC y SK Geo Centric, anunció una expansión de su planta de fabricación de poliolefina en Ulsan, Corea del Sur, para satisfacer la creciente demanda de soluciones basadas en NEXLENE. La planta, establecida para ser operativa por Q2 2024, pretende proporcionar materiales avanzados de poliolefina para diversas aplicaciones industriales. Se espera que la expansión fortalezca la presencia de mercado de la empresa en Asia-Pacífico y aumente la disponibilidad de productos de poliolefina de alto rendimiento
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











