


Global Rack-Scale GPU Infrastructure Market Segmentation, By Solution Type (Compute Systems, Networking Systems, Cooling Systems, and Power Delivery Systems), Deployment Scale (Cluster-Scale AI Factory, Multi-Rack Pod, and Single-Rack), Cooling Architecture (Air-Cooled Rack Infrastructure, Direct-to-Chip Liquid-Cool Tendencias y pronósticos industriales a 2033
¿Cuál es el tamaño y tasa de crecimiento del mercado de la infraestructura de la GPU de Rack-Scale
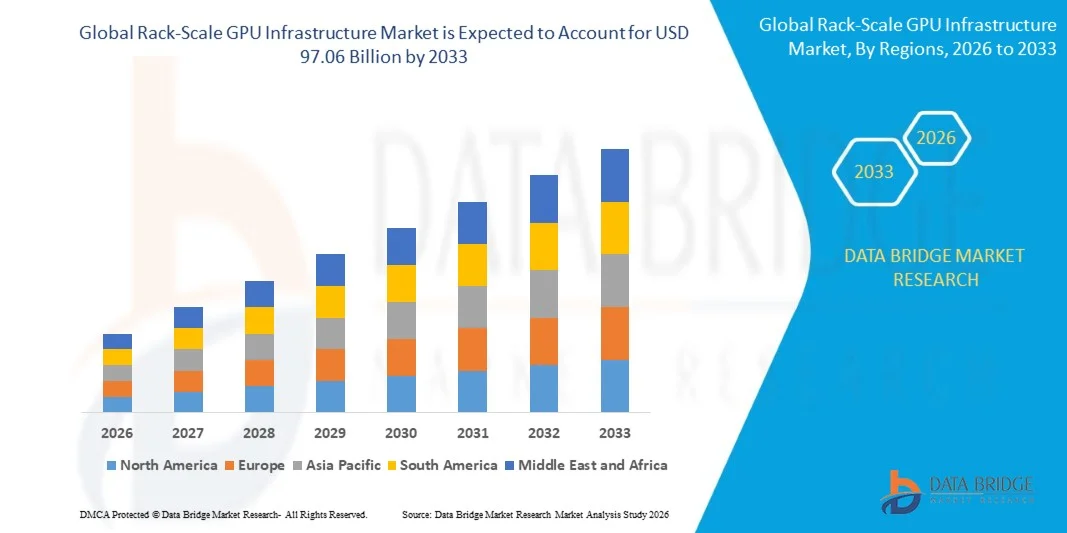
- Según el análisis de Data Bridge Market Research, se valoró el mercado de infraestructura de GPU a gran escalaUSD 9.45 billion in 2025y se prevé que alcance97.06 millones de dólares en 2033, creciendo en unCAGR of 33.80% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de la demanda de infraestructura de computación de IA de alto rendimiento, avances rápidos en tecnologías de GPU y arquitecturas a gran escala, y aplicaciones en expansión a través de IA generativa, aprendizaje automático, computación de alto rendimiento y hiperescalacentros de datos.
- La rápida expansión de las cargas de trabajo de inteligencia artificial en todo el mundo, junto con el aumento de las inversiones en centros de datos hiperescalas y la infraestructura de cálculo acelerada, es convincentes proveedores de servicios en la nube, empresas y organizaciones de investigación para adoptar sistemas avanzados de GPU a gran escala. Los racks de GPU de alta densidad y las tecnologías de refrigeración líquida están reemplazando cada vez más las arquitecturas de computación convencionales, ofreciendo entornos escalables, de alto rendimiento y eficientes energéticamente para la formación de modelos AI, la inferencia y otras cargas de trabajo computacionalmente intensas.
Tamaño del mercado
- Valor mundial del mercado (2025): 9.45 dólares
- Valor de mercado esperado (2033): 97,06 dólares
- CAGR prefabricado (2026–2033): 33,80%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del mercado de infraestructura de la GPU de Rack-Scale
- América del Norte dominaba el mercado de infraestructura GPU a gran escala con la mayor cuota de ingresos del 42,0% en 2025, apoyado por fuertes inversiones en centros de datos hiperescala, infraestructura de IA y tecnologías de computación aceleradas.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en una CAGR de 33,5% de 2026 a 2033, alimentada por la ampliación de la adopción de la AI, el aumento de las inversiones en centros de datos y el creciente despliegue de infraestructura de la GPU en China, India, Japón y Corea del Sur.
- El segmento de sistemas informáticos encabezó el mercado con una cuota de 52.0% en 2025, impulsada por el aumento del despliegue de servidores GPU, aceleradores de IA y plataformas de computación de alto rendimiento
- Los sistemas de refrigeración son el tipo de solución de mayor crecimiento, proyectado para registrar un CAGR del 34,2%, lo que refleja el aumento de la densidad de la GPU y el aumento de los requisitos de gestión térmica
- El segmento de fábrica de IA a gran escala dominaba la categoría de tipo de despliegue con una cuota de ingresos del 44,0% en 2025, liderada por el aumento de las inversiones en infraestructuras de computación de IA a gran escala.
- La infraestructura de rack refrigerada por aire representó el 57,0% de la cuota de mercado en 2025, preferida por su base de despliegue establecida y compatibilidad con la infraestructura de centro de datos existente.
- El segmento de infraestructura de rack de refrigeración híbrida es la categoría de arquitectura de enfriamiento más rápido, con un CAGR de 33,6%, impulsado por la necesidad de equilibrar el rendimiento térmico con compatibilidad en diferentes entornos centrados en datos.
Report Scope and Rack-Scale GPU Infrastructure Market Segmentation
|
Atributos |
Insights del mercado clave de la infraestructura de la GPU |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de infraestructura de la GPU de escala de la cubierta
- Las arquitecturas a gran escala están integrando cada vez más las GPU de alta densidad, las interconexiones avanzadas y la refrigeración líquida en sistemas unificados para apoyar las cargas de trabajo cada vez más complejas de capacitación de IA y de inferencia, mejorando al mismo tiempo la eficiencia informática y reduciendo los cuellos de botella de transmisión de datos.
- Por ejemplo, en marzo de 2024, NVIDIA introdujo el GB200 NVL72, integrando 72 GPUs Blackwell y 36 CPU Grace en un único sistema de rack refrigerado por líquido, con un dominio NVLink de 72 GPU que ofrece 130 TB/s de ancho de banda de comunicación GPU.
- Las interconexiones a gran escala de ancho de banda permiten que las GPU funcionen como plataforma de cálculo unificada, lo que permite a los proveedores de infraestructura de IA escalar eficientemente modelos de trillones y otras cargas de trabajo intensivas computacionalmente.
- Los proveedores de servicios en la nube y los hiperescaladores están desplegando cada vez más sistemas de GPU a escala de rack, ya que las cargas de trabajo de IA se desplazan hacia la formación de modelos básicos a gran escala, la IA generativa y las aplicaciones de inferencia en tiempo real que requieren aceleradores estrechamente interconectados.
- Por ejemplo, en septiembre de 2025, Microsoft informó que su infraestructura de centro de datos AI estaba operando racks que contenían 72 GPUs NVIDIA Blackwell dentro de un solo dominio NVLink, entregando 1.8 TB/s de ancho de banda GPU a GPU y 14 TB de memoria GPU combinada.
- A medida que los modelos AI siguen aumentando en tamaño y requerimientos computacionales, se espera que se acelere el cambio hacia arquitecturas integradas a escala de rack con redes de alta ancho de banda, configuraciones de GPU densas y enfriamiento avanzado, reforzando la infraestructura a escala de rack como arquitectura central para centros de datos AI de próxima generación.
¿Cuáles son los controladores clave del mercado de infraestructura de la GPU de escala de la cubierta
- La rápida expansión de la IA generativa, los modelos de base y la computación de alto rendimiento ha aumentado considerablemente la demanda de infraestructura GPU a gran escala capaz de conectar grandes cantidades de aceleradores con alta ancho de banda y baja latencia.
- Por ejemplo, en noviembre de 2025, Google puso su TPU de Ironwood de séptima generación a disposición de los clientes de la nube, con el acelerador diseñado para la inferencia AI de alto volumen y baja latencia y capaz de escalar a 9.216 chips dentro de un solo superpodo.
- Hyperscalers, cloud service providers, and enterprises are integrating high-density GPU racks into AI factorys to accelerate model training, inference, scientific computing, and other burdens requiring substantial parallel processing capacity.
- Por ejemplo, en junio de 2026, NVIDIA anunció supercomputadoras Vera Rubin capaces de ofrecer 7 exaflops de rendimiento AI en un solo rack, con sistemas personalizados de Dell Technologies, GIGABYTE, HPE y Supermicro soportando configuraciones de hasta 144 GPUs por rack.
- Con cargas de trabajo de IA que requieren una mayor densidad de computación, ancho de banda de memoria y rendimiento de interconexión, el continuo despliegue de plataformas de alta densidad de rack seguirá siendo un importante motor de inversión en infraestructura en centros de datos de hiperescala y empresas.
¿Qué factores están desafiando el crecimiento del mercado de la infraestructura de la GPU de escala de cubiertas
- La infraestructura de GPU a gran escala requiere una inversión sustancial de capital en GPU, redes de alta velocidad, suministro de energía, refrigeración de líquidos y centros de datos especializados, aumentando los costos de despliegue en comparación con las arquitecturas convencionales de servidores.
- Por ejemplo, en abril de 2026, la Agencia Internacional de Energía informó de que la densidad de potencia del servidor AI aumentó 11 veces entre 2020 y 2025 y se prevé que aumentará otro cuatro veces en 2027, ejerciendo presión adicional sobre la infraestructura eléctrica y las cadenas de suministro.
- El rápido aumento de la densidad de potencia de rack de GPU también está creando desafíos relacionados con la disponibilidad de electricidad, las conexiones de red, los transformadores y la capacidad de gestión térmica, en particular para grandes despliegues de centros de datos AI.
- Por ejemplo, en octubre de 2024, Vertiv introdujo una arquitectura de referencia de 7 MW para NVIDIA GB200 NVL72 que soporta hasta 132 kW por rack, lo que ilustra la infraestructura de potencia y enfriamiento sustancial necesaria para el despliegue de GPU de próxima generación.
- Las elevadas necesidades de capital, las limitaciones de densidad de energía eléctrica y la dependencia de la infraestructura especializada de refrigeración y rejilla siguen restringiendo el despliegue rápido, en particular cuando los centros de datos tienen una disponibilidad limitada de energía, plazos prolongados de conexión de red y cuellos de botella de infraestructura.
¿Cómo se aumenta el mercado de infraestructura de la GPU Rack-Scale
El mercado de infraestructura GPU a gran escala se segmenta sobre la base del tipo de solución, escala de despliegue, arquitectura de refrigeración y usuario final.
- Por tipo de solución
Sobre la base del tipo de solución, el mercado de infraestructura GPU a gran escala se segmenta en sistemas de computación, sistemas de redes, sistemas de refrigeración y sistemas de suministro de energía. El segmento de sistemas informáticos dominaba el mercado con 52,0% de participación en 2025, debido al creciente despliegue de servidores GPU, aceleradores de IA y plataformas de computación de alto rendimiento. Los sistemas informáticos forman el componente central de la infraestructura a gran escala y apoyan la capacitación de modelos de IA, la informática de alto rendimiento y la carga de trabajo de análisis a gran escala. La creciente adopción de modelos generativos de IA y fundación está aumentando la demanda de configuraciones de GPU de alta densidad. Estos sistemas integran los módulos GPU, CPU y compute para proporcionar capacidades de procesamiento paralelo sustancial dentro de entornos de rack compactos. El aumento de las inversiones de los proveedores y empresas de cloud de hiperescala en la infraestructura informática acelerada está respaldando aún más la demanda.
Se prevé que el segmento de sistemas de refrigeración registrará el crecimiento más rápido en un CAGR de 34,2% de 2026 a 2033, impulsado por aumentar la densidad de la GPU y aumentar los requisitos de gestión térmica. Next-generationAIlos aceleradores generan calor sustancial, aumentando la necesidad de tecnologías avanzadas de refrigeración dentro de las implementaciones a gran escala. El enfriamiento líquido directo a chip está ganando adopción porque elimina eficientemente el calor de GPUs y CPU de alto rendimiento. El aumento de la densidad de potencia de rack también alienta a los operadores de centros de datos a complementar o sustituir los sistemas convencionales de refrigeración por aire. La expansión de las fábricas de inteligencia artificial y los grupos de computadoras de alto rendimiento aumenta aún más la demanda de infraestructuras especializadas de gestión térmica. El creciente énfasis en la eficiencia energética del centro de datos es alentar a los operadores a invertir en arquitecturas de enfriamiento más eficientes.
- Por Escala de Despliegue
Sobre la base de la escala de despliegue, el mercado de infraestructura de la GPU a escala de rack se segmenta en una fábrica de inteligencia artificial a gran escala, un módulo de múltiples velocidades y una sola cubierta. El segmento de fábrica de IA a gran escala dominaba el mercado con un 44.0% de participación en 2025, apoyado por el aumento de las inversiones en infraestructuras de computación de IA a gran escala. Las fábricas de IA a escala de racimo integran múltiples racks de GPU en entornos de computación coordinados capaces de soportar cargas de trabajo de IA exigentes. Hyperscalers, AI developers, and enterprises are increasingly deployeding these architectures for foundation-model training, generative AI, and production-scale inference. Estos sistemas proporcionan una alta capacidad computacional al tiempo que permiten que un gran número de aceleradores funcionen como plataforma integrada. Las redes avanzadas, la distribución de energía, el enfriamiento y la orquestación del volumen de trabajo refuerzan aún más su idoneidad para grandes despliegues de IA.
Se prevé que el segmento de una sola cubierta registrará el crecimiento más rápido en un CAGR del 33,5% entre 2026 y 2033, impulsado por la creciente demanda de infraestructura de computación acelerada compacta y escalable. Los sistemas únicos proporcionan a las empresas y las organizaciones de investigación una capacidad específica de GPU sin exigir la complejidad de la infraestructura de grandes grupos. Estos sistemas son cada vez más adecuados para la inferencia de IA, desarrollo de software, análisis, simulaciones de ingeniería y cargas de trabajo especializadas de informática. La creciente adopción del procesamiento localizado de IA también está generando la demanda de despliegues compactos de GPU a gran escala. Los entornos de borde pueden beneficiarse de sistemas de una sola velocidad en los que los recursos informáticos deben situarse más cerca de las fuentes de datos y los usuarios. Su arquitectura modular también permite a las organizaciones ampliar la capacidad de computación según las necesidades de volumen de trabajo.
- Al enfriar la arquitectura
Sobre la base de la arquitectura de refrigeración, el mercado de infraestructura GPU a gran escala se segmenta en infraestructura de rack refrigerada por aire, infraestructura de rack refrigerada por líquidos, infraestructura de refrigeración híbrida y infraestructura de rack refrigerada por inmersión. El segmento de infraestructura de rack refrigerada por aire dominó el mercado con 57,0% de participación en 2025, apoyado por su base de despliegue establecida y compatibilidad con la infraestructura de centro de datos existente. El enfriamiento del aire sigue siendo ampliamente utilizado porque puede integrarse en entornos convencionales centrados en datos con modificaciones de infraestructura comparativamente limitadas. La tecnología también se beneficia de las prácticas de mantenimiento establecidas y de la amplia disponibilidad de equipo de apoyo. Muchos despliegues de GPU de baja densidad y empresa siguen utilizando refrigeración de aire para acelerar la carga de trabajo de cálculo. Los centros de datos existentes a menudo pueden seguir utilizando infraestructuras de refrigeración por aire al desplegar sistemas de GPU de densidad moderada. Sin embargo, aumentar la densidad de potencia de GPU está creando gradualmente limitaciones para configuraciones refrigeradas por aire.
Se proyecta que el segmento de infraestructura de rack de refrigeración híbrida registrará el crecimiento más rápido en un CAGR de 33,6% de 2026 a 2033, impulsado por la necesidad de equilibrar el rendimiento térmico con compatibilidad en diferentes entornos centrados en datos. Los sistemas híbridos combinan aire y refrigeración líquida para adaptarse a los diferentes requisitos térmicos dentro de implementaciones de computación de alta densidad. Esta arquitectura permite a los operadores la transición hacia el enfriamiento líquido sin reemplazar completamente la infraestructura existente de refrigeración de aire. Aumentar la densidad de GPU está creando demanda de soluciones de refrigeración flexible capaces de soportar componentes de computación convencionales y de alto rendimiento. Las arquitecturas híbridas también pueden proporcionar mayor flexibilidad de despliegue en el equipo de centro de datos de generación mixta. El aumento de la inversión en infraestructuras de inteligencia artificial alienta a los operadores a adoptar tecnologías de refrigeración que puedan evolucionar a medida que aumentan los requisitos de cálculo.
- Por Usuario final
Sobre la base del usuario final, el mercado de infraestructura de GPU a gran escala se centra en proveedores de servicios en la nube, empresas, instituciones gubernamentales e de investigación, proveedores de telecomunicaciones y operadores de infraestructura de vanguardia. El segmento de proveedores de servicios en la nube dominaba el mercado con 43,0% de participación en 2025, impulsado por la creciente demanda de GPU-as-a-Service, cargas de trabajo de IA generativas e infraestructura de centro de datos hiperescala. Los proveedores de servicios de Cloud requieren una capacidad GPU sustancial para ofrecer servicios de capacitación, inferencia, aprendizaje automático y computación acelerada a los clientes. La rápida expansión de las aplicaciones generativas de IA aumenta la demanda de recursos de GPU a demanda en entornos cloud. Hyperscalers también están invirtiendo en una infraestructura de IA dedicada a apoyar modelos de base cada vez más sofisticados y la carga de trabajo de IA empresarial. Los sistemas a gran escala permiten a los proveedores de cloud integrar compute, networking, refrigeración e infraestructura de energía en plataformas de IA escalables.
Se prevé que el segmento de operadores de infraestructura de bordes registrará el crecimiento más rápido en un CAGR de 35,0% de 2026 a 2033, impulsado por el aumento de la demanda de procesamiento de IA distribuido y la computación de baja latencia. Los operadores de infraestructura Edge están implementando recursos de computación acelerados más cerca de los usuarios y fuentes de datos para reducir la latencia y mejorar la capacidad de respuesta a las aplicaciones. La expansión del borde AI, análisis de vídeo inteligente, sistemas autónomos y toma de decisiones en tiempo real aumenta la demanda de computación de GPU localizada. Los sistemas de GPU a gran escala pueden proporcionar una capacidad computacional sustancial dentro de entornos de infraestructura relativamente compactos.Telecomunicacionesy los operadores de centros de datos distribuidos también están integrando cada vez más las cargas de trabajo de inteligencia artificial en los puntos de destino. El aumento de los requisitos para la inferencia en tiempo real está fortaleciendo la necesidad de un cálculo de alto rendimiento fuera de las instalaciones centralizadas de hiperescala.
¿Qué región posee la mayor parte del mercado de infraestructura de la GPU de escala de cubiertas
- América del Norte dominaba el mercado de infraestructura GPU a gran escala con la mayor cuota de ingresos del 42,0% en 2025, apoyado por fuertes inversiones en centros de datos hiperescala, infraestructura de IA y tecnologías de computación aceleradas.
- La región también se beneficia de la amplia adopción de sistemas de GPU de alta densidad, tecnologías avanzadas de redes, infraestructura de refrigeración líquida y instalaciones de informática de gran escala. Aumentar las inversiones en IA generativa, modelos de fundación y centros de datos hiperescala continúan fortaleciendo la posición de liderazgo de Norteamérica en el mercado global.
U.S. Rack-Scale GPU Infrastructure Market Insight
El mercado de infraestructura de GPU a escala de racks de Estados Unidos está presenciando un fuerte crecimiento debido al aumento de las inversiones en centros de datos hiperescala, fábricas de inteligencia artificial y la infraestructura de computación de alta densidad de GPU. El ecosistema de cloud computing maduro del país, junto con el creciente despliegue de racks avanzados de GPU, redes de alta velocidad y tecnologías de refrigeración líquida, impulsa la demanda en aplicaciones de nube, empresa y investigación. Además, la creciente adopción de las cargas de trabajo generativas de IA, los modelos de base y la inferencia de IA está acelerando las inversiones en infraestructuras de computación escalables.
Asia-Pacific Rack-Scale GPU Mercado de infraestructura
Se espera que el mercado de infraestructuras de la GPU a gran escala en Asia y el Pacífico experimente un rápido crecimiento, impulsado por el aumento de las inversiones en centros de datos de la AI, la ampliación de la infraestructura de la nube y la creciente demanda de computadoras de alto rendimiento en países como China, la India y el Japón. La creciente adopción de grupos de GPU de alta densidad, sistemas de refrigeración líquida y tecnologías avanzadas de redes está apoyando la expansión del mercado regional. Además, el aumento de las inversiones en infraestructuras soberanas de inteligencia artificial, instalaciones de hiperescala y capacidad localizada de computación de inteligencia artificial está acelerando el despliegue entre proveedores de servicios en la nube, empresas e instituciones de investigación.
Japón Rack-Scale GPU Mercado de infraestructura
El mercado de infraestructura GPU de gran escala de Japón está presenciando un crecimiento constante debido al aumento de las inversiones en centros de datos centrados en las IA, la computación de alto rendimiento y la infraestructura digital avanzada. Los proveedores de cloud, las empresas tecnológicas y las organizaciones de investigación están adoptando cada vez más sistemas de GPU de alta densidad para aplicaciones de formación de modelos AI, inferencia y informática científica. Además, el aumento de la integración de la refrigeración líquida, las redes avanzadas y las arquitecturas estandarizadas a escala de racks, junto con importantes inversiones en centros de datos de gran escala de inteligencia artificial, contribuye aún más al crecimiento del mercado en Japón.
China Rack-Scale GPU Infrastructure Market Insight
El mercado de infraestructura de GPU a gran escala de China está creciendo rápidamente, impulsado por el aumento de la demanda de computación de IA, la ampliación de la infraestructura de centros de datos y el aumento de las inversiones en las capacidades nacionales de IA. La creciente adopción de agrupaciones de GPU a gran escala, tecnologías de refrigeración líquida, redes de alto rendimiento e infraestructura de IA en las empresas de cloud y tecnología está aumentando considerablemente la demanda de mercado. Además, el creciente interés en los recursos internos de computación, el desarrollo de modelos AI y las capacidades avanzadas de centros de datos está posicionando a China como el mercado líder en la industria de infraestructura de GPU a gran escala de Asia y el Pacífico.
U.K. Rack-Scale GPU Infrastructure Market Insight
El mercado de infraestructuras GPU de gran escala de los Estados Unidos está experimentando un crecimiento constante, apoyado por el aumento de las inversiones en fábricas de inteligencia artificial, la computación de alto rendimiento y la infraestructura de inteligencia artificial soberana. El aumento del despliegue de sistemas avanzados de GPU por proveedores de cloud, empresas tecnológicas e instituciones de investigación está contribuyendo al crecimiento del mercado, mientras que la demanda de infraestructura de cálculo escalable y eficiente energética sigue aumentando. Además, la expansión de la infraestructura de IA impulsada por NVIDIA, instalaciones avanzadas de supercomputación y despliegues de GPU de alta densidad está fortaleciendo el Reino Unido como un mercado clave de infraestructura de IA en Europa.
Alemania Rack-Scale GPU Infrastructure Market Insight
El mercado de infraestructura GPU de gran escala de Alemania se está expandiendo constantemente debido a la sólida base industrial del país, las capacidades avanzadas de investigación y la adopción creciente de la infraestructura de informática de próxima generación. Las empresas, los proveedores de telecomunicaciones y las instituciones de investigación están utilizando cada vez más sistemas de GPU de alta densidad para aplicaciones industriales de inteligencia artificial, desarrollo de modelos básicos, informática científica y gemelos digitales. Los avances continuos en el enfriamiento de líquidos, las plataformas de nube de IA y la computación a gran escala, junto con las crecientes inversiones en infraestructura de IA soberana, están impulsando el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas en el mercado de infraestructuras de la GPU de escala de Rack
La industria de infraestructura GPU a gran escala está dirigida principalmente por empresas bien establecidas, incluyendo:
- NVIDIA Corporation(U.S.)
- Dell Inc.(U.S.)
- Hewlett Packard Enterprise Development LP(U.S.)
- Lenovo(Hong Kong)
- Super Micro Computer, Inc(U.S.)
- Cisco Systems, Inc. (U.S.)
- ASUSTeK COMPUTER INC.
- GIGA-BYTE Technology Co., Ltd. (Taiwan)
- Fujitsu Limited (Japón)
- NEC Corporation (Japón)
- Advantech Co., Ltd. (Taiwan)
- Quanta Computer Inc. (Taiwan)
- Wistron Corporation (Taiwan)
- Wiwynn Corporation (Taiwan)
- Inventec Corporation (Taiwan)
- MiTAC Computing Technology Corporation (Taiwan)
- Hon Hai Precision Industry Co., Ltd. (Taiwan)
- Inspur Electronic Information Industry Co., Ltd. (China)
- New H3C Technologies Co., Ltd. (China)
- Vertiv Group Corp.
¿Cuáles son los últimos desarrollos en el mercado de la infraestructura de la GPU de escala de la cubierta
- En marzo de 2025, NVIDIA anunció su plataforma Blackwell Ultra AI Factory, con la solución GB300 NVL72 a escala de rack diseñada para acelerar el razonamiento de IA, IA y cargas de trabajo de IA física. El GB300 NVL72 integra 72 Blackwell Ultra GPUs y 36 NVIDIA Grace CPUs en una arquitectura a gran escala, proporcionando una mayor capacidad de computación para la inferencia y la capacitación a gran escala. Este desarrollo pone de relieve el cambio de la industria hacia sistemas de rack altamente integrados capaces de soportar cargas de trabajo de IA cada vez más complejas.
- En octubre de 2024, NVIDIA anunció que estaba aportando elementos fundamentales de su diseño de plataforma Blackwell al Proyecto Compute Abierto, incluyendo porciones clave de la arquitectura de rack GB200 NVL72, diseños de bandejas de computación y conmutación, especificaciones de refrigeración líquida y requisitos de entorno térmico. La iniciativa tenía por objeto apoyar el desarrollo de tecnologías de centro de datos abiertas y escalables y permitir una mayor densidad de computación y un ancho de banda de redes. This development supports broader standardization and innovation in rack-scale AI infrastructure.
- En mayo de 2023, NVIDIA presentó su especificación de servidor MGX, proporcionando a los fabricantes de sistemas una arquitectura de referencia modular para desarrollar más de 100 configuraciones de servidores para AI, computación de alto rendimiento y otras cargas de trabajo aceleradas. La arquitectura fue adoptada por varios principales fabricantes de sistemas y fue diseñada para reducir el tiempo y los costos de desarrollo, permitiendo al mismo tiempo combinaciones flexibles de GPU, CPU, redes y tecnologías de enfriamiento. Este lanzamiento fortaleció la base de infraestructura modular necesaria para despliegues escalables de GPU en centros de datos.
- En septiembre de 2022, Supermicro introdujo su servidor GPU Universal 8U incorporando ocho GPUs NVIDIA H100 Tensor Core, con flujo de aire avanzado, mayor capacidad térmica y soporte para el enfriamiento líquido. El sistema fue diseñado para el entrenamiento de IA a gran escala, NVIDIA Omniverse y cargas de trabajo de computación de alto rendimiento, al tiempo que apoya las CPU actuales y de próxima generación y las GPU. Este lanzamiento demostró el creciente enfoque de la industria en sistemas de GPU de alta densidad y tecnologías avanzadas de gestión térmica para la infraestructura de IA.
- En agosto de 2021, NVIDIA anunció que la supercomputadora Polaris del Laboratorio Nacional Argonne del Departamento de Energía utilizaría 2.240 GPUs NVIDIA A100 Tensor en 560 nodos para acelerar la computación científica y la carga de trabajo de IA. Desarrollado por Hewlett Packard Enterprise, el sistema fue diseñado para combinar simulación y aprendizaje automático para aplicaciones de investigación de gran densidad de datos. Este despliegue demostró el creciente uso de la infraestructura de GPU a gran escala para la IA y las cargas de trabajo de cálculo de alto rendimiento.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











