


Mercado global del síndrome de Sicca (Sjögren), por tipo (síndrome de Sicca/Sjögren primario, síndrome de Sicca/Sjögren secundario, otros), diagnóstico (análisis de sangre, análisis oculares, pruebas de diagnóstico por imagen, biopsia, otros), tratamiento (medicamentos, cirugía, otros), vía de administración (oral, parenteral, ocular, otros), usuarios finales (hospitales, clínicas especializadas, otros), canal de distribución (farmacia hospitalaria, farmacia minorista, farmacias en línea y otros): tendencias de la industria y pronóstico hasta 2029.
¿Cuál es el Síndrome de Sicca (Sjogren) tasa de tamaño y crecimiento del mercado
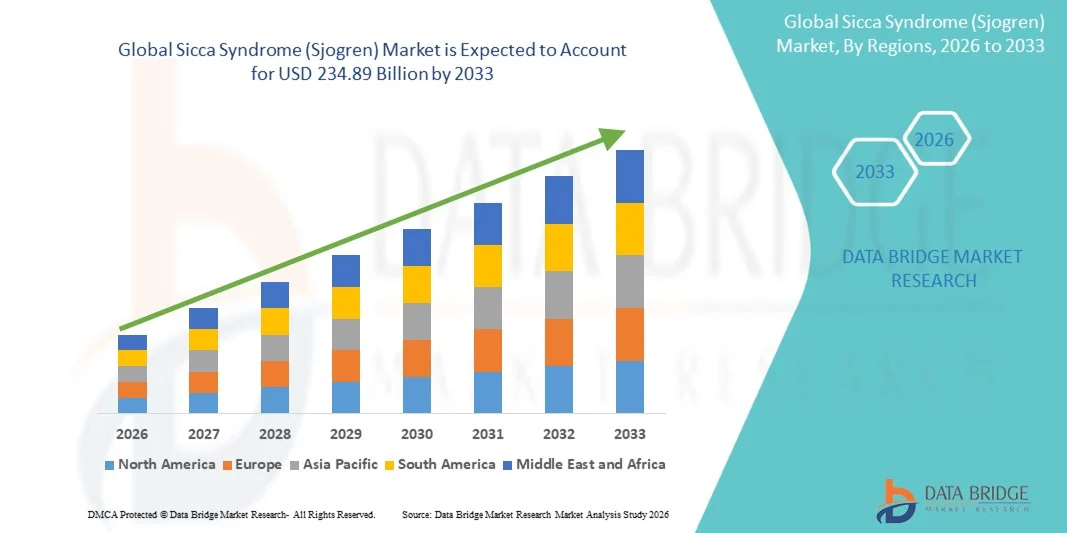
- De acuerdo con Data Bridge Market Research Analysis, el tamaño del mercado mundial Sicca Syndrome (Sjogren) fue valorado enUSD 174.30 billion in 2025y se espera que alcanceUSD 234.89 billion by 2033, aCAGR of 3.80%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por el aumento de la prevalencia y el diagnóstico mejorado del Síndrome de Sicca (Sjogren), junto con los avances tecnológicos en herramientas de diagnóstico y enfoques de tratamiento, lo que da lugar a una mayor conciencia clínica y una intervención anterior tanto en los sistemas de salud desarrollados como emergentes. Esta creciente conciencia y acceso a diagnósticos avanzados está impulsando a más pacientes a vías de cuidado y ampliando la demanda de mercado para soluciones de gestión de enfermedades
- Además, la creciente demanda de pacientes para terapias específicas, inmunomoduladores y opciones de tratamiento personalizado que mejoran la calidad de vida y control de síntomas está estableciendo terapias biológicas y oleoductoras innovadoras como soluciones preferidas en la atención autoinmune. Estos factores convergentes, los avances en el desarrollo terapéutico y la creciente necesidad insatisfecha de intervenciones eficaces, están acelerando la captación de soluciones del Síndrome de Sicca (Sjogren), lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 174.30 billion
- Valor de mercado esperado (2033):USD 234.89 billion
- CAGR prefabricado (2026–2033):3.80%
¿Cuáles son los principales Takeaways of Sicca Syndrome (Sjogren) Market
- Las terapias farmacéuticas y biológicas, que ofrecen opciones avanzadas de tratamiento para los síntomas de los ojos secos y la boca seca asociados con el síndrome de Sicca (Sjogren), son componentes cada vez más vitales de la atención autoinmune moderna debido a su capacidad de modular las respuestas inmunitarias, mejorar la calidad de vida del paciente y abordar las vías de enfermedad subyacentes. Este enfoque terapéutico ampliado está impulsando una mayor adopción clínica y una mayor inversión en desarrollo de tratamientos novedosos a nivel mundial
- La creciente demanda de soluciones integrales del Síndrome de Sicca (Sjogren) se alimenta principalmente por el aumento de la prevalencia de trastornos autoinmunes en todo el mundo, la mejora de la conciencia de las enfermedades y la mejora de las capacidades diagnósticas que apoyan los enfoques de detección y tratamiento personalizado anteriores. Estos factores contribuyen a una adopción más amplia de regímenes terapéuticos avanzados y servicios de diagnóstico en todos los sistemas sanitarios
- América del Norte dominaba el mercado del síndrome de sicca (sjogren) con la mayor cuota de ingresos de aproximadamente 38,50% en 2024–2025, caracterizada por una infraestructura de salud avanzada, una conciencia de enfermedad alta, fuertes actividades de investigación clínica y un sólido oleoducto de terapias novedosas, especialmente en Estados Unidos. La región sigue liderando el diagnóstico, el acceso al tratamiento y la actividad de ensayo clínico para Sjogren
- Se espera que Asia-Pacífico sea una de las regiones de mayor crecimiento en el mercado del síndrome de sicca (sjogren) durante todo el período previsto debido al aumento de las inversiones sanitarias, la sensibilización creciente de las enfermedades autoinmunitarias, la ampliación de las instalaciones de diagnóstico y el aumento del gasto sanitario en mercados clave como China, Japón e India
- El segmento del Síndrome de Sjogren Primario dominó la mayor cuota de ingresos del mercado de 57,6% en 2025, impulsada por mayor prevalencia entre adultos con condiciones autoinmunitarias
Report Scope and Sicca Syndrome (Sjogren) Market Segmentation
|
Atributos |
Síndrome de Sicca (Sjogren)Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
• AbbVie(U.S.) |
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave del mercado del Síndrome de Sicca (Sjogren)
“Centrarse en el diagnóstico y la conciencia temprana”
- Una tendencia significativa en el mercado mundial del síndrome de sicca (sjogren) es el enfoque cada vez mayor en el diagnóstico temprano y la conciencia de los pacientes, ya que la identificación retardada puede provocar complicaciones graves, incluida la participación de órganos sistémicos
- Por ejemplo, en 2025, varios hospitales líderes de EE.UU. y Europa iniciaron protocolos de detección de rutina para anticuerpos anti-Ro/SSA y anti-La/SSB en pacientes con ojos secos y bocas crónicas, lo que ha mejorado las tasas de detección temprana
- Las instituciones de atención de la salud están adoptando plataformas de diagnóstico avanzadas, incluyendo biopsias de glándulas salivales menores y paneles de autoanticuerpos basados en laboratorio, permitiendo a los médicos diagnosticar incluso casos atípicos del síndrome de Sjogren
- Las campañas de sensibilización pública de organizaciones como la Fundación Síndrome de Sjogren y la Alianza Europea de Asociaciones para la Reumatología están formando cada vez más a pacientes sobre síntomas como fatiga, dolor articular y sequedad, lo que da lugar a mayores autoreferencias y consultas proactivas
- Las conferencias médicas y los programas de CME centrados en enfermedades autoinmunitarias son médicos alentadores para reconocer las manifestaciones tempranas, impulsando el diagnóstico oportuno
- Además, las innovaciones tecnológicas como las modalidades de imagen para la evaluación de la glándula salivar están haciendo procedimientos diagnósticos menos invasivos y más amigables con el paciente, mejorando la intervención clínica temprana
¿Cuáles son los controladores clave del mercado del Síndrome de Sicca (Sjogren)
Conductor
“Incremento de la conciencia sobre la salud y la seguridad entre pacientes y cuidadores”
- La creciente prevalencia de trastornos autoinmunes, incluido el Síndrome de Sicca, sigue siendo un importante factor de crecimiento del mercado, ya que más pacientes requieren diagnósticos especializados y gestión
- Por ejemplo, estudios demográficos en América del Norte y Europa indican que la prevalencia del Síndrome de Sjogren oscila entre el 0,5–1% de la población adulta, con tasas más altas entre las mujeres de 40 a 60 años
- El aumento del gasto sanitario, junto con la ampliación de la cobertura de seguros en las economías desarrolladas y emergentes, permite a más pacientes acceder a atención especializada y terapias avanzadas
- La inversión en investigación y desarrollo de empresas farmacéuticas está impulsando la innovación en nuevas opciones de tratamiento, tales como biologicos dirigidos a células B o pequeños inhibidores de moléculas, ampliando alternativas terapéuticas para pacientes resistentes a la atención estándar
- La creciente comprensión de las condiciones comorbidas, incluyendo artritis reumatoide, lupus eritematoso sistémico y trastornos tiroideos en los pacientes de Sjogren, está impulsando enfoques de cuidado integrados, mejorando los resultados y ampliando el potencial del mercado
- Además, las colaboraciones entre hospitales, instituciones académicas y grupos de defensa de pacientes están aumentando la actividad de ensayo clínico, que no sólo genera nuevos datos sino que también aumenta la conciencia sobre las oportunidades de tratamiento
- El aumento de la adopción de programas de gestión crónica de enfermedades en regiones como América del Norte y Europa Occidental está fomentando la vigilancia regular y la intervención temprana, influyendo positivamente en la demanda del mercado
Restraint/Challenge
“Sensibilidad limitada, Diagnóstico retardado y Costos de Tratamiento”
- A pesar de aumentar la conciencia, el diagnóstico retardado sigue siendo un reto clave debido a síntomas no específicos y la falta de detección en la atención primaria, lo que lleva a la progresión de enfermedades y complicaciones sistémicas
- Por ejemplo, los pacientes en Asia-Pacífico y América Latina a menudo presentan estadios avanzados de enfermedades, ya que los sistemas sanitarios locales pueden carecer de especialistas capacitados o infraestructuras de diagnóstico
- El alto costo de las terapias avanzadas, especialmente las biológicas, limita el acceso al tratamiento en los países en desarrollo o para los pacientes no asegurados, creando disparidad en los resultados de los pacientes
- Los protocolos de tratamiento inconsistente y la estandarización limitada en todas las regiones complican aún más la gestión de pacientes, afectando la confianza clínica y la adopción de nuevas terapias
- Las deficiencias de conciencia entre los profesionales de la salud, en particular en las zonas rurales, contribuyen a la subdiagnóstica y la mala gestión, lo que pone de relieve la necesidad de iniciativas educativas
- Los efectos adversos de las terapias inmunosupresoras a largo plazo y las preocupaciones sobre los perfiles de seguridad también afectan el cumplimiento del paciente, potencialmente limitando la absorción del tratamiento
- La superación de estos desafíos requiere estrategias multifacéticas, incluyendo aumento de la educación clínica, programas de apoyo a pacientes, desarrollo de terapia asequible y acceso más amplio a herramientas de diagnóstico, que son esenciales para la expansión del mercado a largo plazo
¿Cómo se aumenta el mercado del Síndrome de Sicca (Sjogren)
El mercado se segmenta por tipo, terapia, diagnóstico y usuarios finales.
• Por tipo
Sobre la base del tipo, el mercado del Síndrome de Sicca (Sjogren) se segmenta en el Síndrome de Sjogren Primario, Síndrome de Sjogren Secundario y Otros. El segmento del Síndrome de Sjogren Primario dominó la mayor cuota de ingresos del mercado de 57,6% en 2025, impulsada por una mayor prevalencia entre adultos con condiciones autoinmunes. Este segmento se beneficia de la conciencia clínica temprana, los criterios de diagnóstico establecidos y los protocolos de tratamiento bien documentados. Los hospitales y las clínicas especializadas proporcionan atención integral, incluyendo terapia inmunomoduladora, gestión sintomática y seguimiento a largo plazo. La adopción está reforzada por programas de apoyo al paciente, iniciativas gubernamentales de salud y cobertura de seguros en mercados clave. Las directrices clínicas que recomiendan planes estandarizados de monitoreo y tratamiento mejoran la utilización. La innovación farmacéutica en biologics y pequeñas moléculas refuerza aún más la demanda. La alta adherencia del paciente, junto con diagnóstico avanzado de laboratorio, garantiza resultados optimizados. La atención ambulatoria y la integración de la telemedicina mejoran la continuidad de la atención. Iniciativas de detección temprana, registros de enfermedades raras y campañas educativas apoyan la penetración del mercado. La expansión en las regiones desarrolladas y la absorción gradual en las regiones emergentes refuerzan el dominio.
Se espera que el segmento del Síndrome de Sjogren sea testigo de la CAGR más rápida del 13,2% de 2026 a 2033, impulsada por el creciente reconocimiento de la comorbilidad de Sjogren en otras enfermedades autoinmunitarias como la artritis reumatoide y el lupus. El aumento de la conciencia entre médicos y pacientes facilita la remisión temprana y el tratamiento. El crecimiento es apoyado por los avances en terapia dirigida, inmunomoduladores y regímenes combinados. Las plataformas de atención y telemedicina basadas en el hogar aumentan el acceso de los pacientes, especialmente en las zonas subsidiadas. La integración con los registros médicos electrónicos y la vigilancia digital mejora la gestión y la adherencia. La investigación sobre la fisiopatología y subtipos raros promueve una adopción más rápida de nuevos tratamientos terapéuticos. Los incentivos gubernamentales para los trastornos autoinmunes raros apoyan la expansión del mercado. Los programas de seguro y reembolso reducen la carga financiera del paciente. Asociaciones públicas y privadas financian ensayos clínicos y accesibilidad de terapia. Los centros especializados y las clínicas ambulatorias están cada vez más equipados para gestionar estos casos complejos. Las campañas de promoción y educación de los pacientes aumentan la absorción. Los mercados emergentes están presenciando una mayor adopción debido a la creciente infraestructura sanitaria.
• Por tipo de terapia
Sobre la base de la terapia, el mercado se segmenta en Biologics & Immunomodulators, Symptomatic Treatments, Small Molecule Drugs, and Others. El segmento de Biologics & Immunomodulators mantuvo la mayor cuota de ingresos del mercado del 49,3% en 2025, impulsada por su eficacia probada en el control del daño del tejido mediado por autoinmune y la reducción de la progresión de enfermedades. La adopción es apoyada por directrices clínicas, preferencia médica y protocolos hospitalarios. Centros especializados y hospitales ofrecen servicios de monitoreo, dosificación e infusión. La cobertura del seguro, el reembolso del gobierno y los programas de asistencia al paciente aumentan el acceso. La alta adopción en los países desarrollados se ve reforzada por una fuerte infraestructura sanitaria. La integración con los registros de pacientes garantiza un monitoreo de seguridad a largo plazo. Ensayos clínicos que demuestran eficacia y seguridad más uso de soporte. Las farmacias hospitalarias mantienen un suministro constante. La educación de los pacientes en beneficios terapéuticos garantiza el cumplimiento. La rápida innovación en anticuerpos monoclonales y moduladores inmunitarios fortalece la absorción. Programas de sensibilización para enfermedades autoinmunes promueven la iniciación de la terapia temprana. La formación continua de profesionales de la salud apoya resultados óptimos.
Se espera que el segmento de Tratamientos Sintomáticos sea testigo de la CAGR más rápida de 14,1% de 2026 a 2033, impulsada por el creciente enfoque en la gestión de la calidad de vida, el alivio de los síntomas de los ojos secos y la boca seca, y la disponibilidad de venta libre. Los pacientes prefieren una administración cómoda y casera. Las consultas de telesalud, disponibilidad de farmacias en línea y la educación de autocuidado aumentan la adopción. La expansión de programas de apoyo a pacientes e iniciativas de gestión de síntomas impulsan el crecimiento. Los mercados emergentes muestran una creciente conciencia y demanda de terapias no invasivas. La cobertura del seguro para la atención de apoyo aumenta la accesibilidad. La colaboración entre proveedores sanitarios y empresas farmacéuticas promueve la distribución. Formulaciones novedosas, geles mucoadhesivos y sustitutos de saliva mejoran la adherencia del paciente. La integración con modelos de gestión de cuidados crónicos fortalece la utilización. Las campañas de sensibilización ponen de relieve los beneficios para la intervención temprana. La investigación en terapias combinadas apoya una adopción más rápida. Los canales de farmacia minorista expanden la accesibilidad, contribuyendo a la absorción rápida.
• Por diagnóstico
Sobre la base del diagnóstico, el mercado se segmenta en pruebas serológicas " Biomarcadores, Imágenes " Diagnósticos basados en la biopsia, Diagnósticos de punto de vista / Diagnósticos rápidos y otros. El segmento Serological Tests " Biomarkers dominó la mayor cuota de ingresos del mercado de 52.8% en 2025, debido al uso generalizado de paneles autoanticuerpos (por ejemplo, anti-Ro/SSA y anti-La/SSB) para un diagnóstico y monitoreo precisos. La adopción es facilitada por hospitales, clínicas especializadas y laboratorios de diagnóstico con capacidades avanzadas de inmunología. Diagnóstico temprano y fiable impulsa la terapia iniciación, mejorando los resultados del paciente. Las iniciativas gubernamentales y los reembolsos de los seguros aumentan la accesibilidad. Las directrices clínicas recomiendan el uso rutinario de biomarcadores serológicos para casos sospechosos. La integración con registros médicos electrónicos mejora el seguimiento diagnóstico. La capacitación profesional garantiza la estandarización y exactitud. Las redes de laboratorio mantienen una oferta y calidad constantes. Las campañas de sensibilización educan a los médicos en los protocolos de prueba. La investigación y la innovación en biomarcadores amplían la utilidad para monitorear la progresión de enfermedades. Los mercados emergentes están adoptando cada vez más pruebas serológicas. La promoción del paciente fomenta la toma de diagnóstico temprana.
Se espera que el segmento Point-of-Care / Rapid Diagnostics registre el CAGR más rápido de 15,3% de 2026 a 2033, impulsado por la demanda de soluciones de pruebas convenientes, caseras o ambulatorias. Los kits de detección rápida para anticuerpos y pruebas de saliva reducen la dependencia hospitalaria. Las plataformas de telemedicina y las farmacias en línea apoyan la adopción de pruebas en casa. La expansión de las startups de diagnóstico y la integración tecnológica acelera el crecimiento. La cobertura de seguros y los programas de reembolso mejoran la accesibilidad. La adopción está respaldada por programas de capacitación para médicos y cuidadores. Los mercados emergentes muestran una aceptación creciente debido a la comodidad y los costos reducidos. La integración con la gestión crónica de enfermedades mejora la vigilancia. La adherencia y las tasas de seguimiento del paciente aumentan con diagnóstico rápido. Las aprobaciones reglamentarias para nuevos dispositivos de atención impulsan la adopción. La colaboración con los proveedores de atención médica garantiza el alcance de la distribución. Las campañas de sensibilización promueven la detección temprana y la iniciación oportuna del tratamiento.
• Por Final-User
Sobre la base de los usuarios finales, el mercado está segmentado en Hospitales y Clínicas de Especialidad, Centros de Atención Ambulatoria / Ambulatorios, Home Healthcare " Telemedicina, Investigación " Ensayos Clínicos y Otros. El segmento de Hospitales y Clínicas de Especialidad representó la mayor cuota de ingresos del 59,4% en 2025, impulsada por el acceso a terapias inmunomoduladoras, especialistas capacitados e infraestructura de laboratorio. Los hospitales proporcionan servicios integrales de monitoreo, infusión y atención de emergencia. La adopción está reforzada por cobertura de seguros, programas gubernamentales y directrices clínicas. Las farmacias hospitalarias mantienen suministro ininterrumpido. La alta prevalencia de casos graves de autoinmune aumenta la demanda. La integración con telemedicina y seguimientos ambulatorios mejora la gestión del paciente. La formación profesional garantiza la atención estandarizada. Las iniciativas gubernamentales de salud y los programas de promoción de pacientes apoyan el crecimiento. La infraestructura avanzada en las regiones desarrolladas fortalece el dominio del mercado. La investigación clínica continua garantiza la adopción de protocolos basados en evidencia.
Se espera que el segmento de Telemedicina Home Healthcare sea testigo de la CAGR más rápida de 14,7% de 2026 a 2033, impulsada por el aumento de la demanda de atención centrada en el paciente, comodidad y soluciones de monitoreo remoto. Terapias de infusión basadas en el hogar, dispositivos de monitoreo utilizables y teleconsultas mejoran el cumplimiento. La expansión de las plataformas de salud digital facilita la gestión de recetas y la adhesión a la terapia. Los programas de educación y sensibilización de los pacientes aumentan la aceptación. Los mercados emergentes están adoptando gradualmente servicios de atención a domicilio. El reembolso de los seguros y el apoyo gubernamental mejoran la accesibilidad. La integración con los registros electrónicos de salud aumenta la continuidad de la atención. La colaboración con los proveedores de atención médica garantiza la entrega oportuna de terapia. Las innovaciones tecnológicas en dispositivos de control remoto refuerzan el crecimiento. Los modelos de atención ambulatoria y doméstica reducen la dependencia hospitalaria. Las asociaciones entre proveedores de atención médica y empresas farmacéuticas amplían el alcance de los servicios. Las iniciativas de apoyo a los ensayos clínicos y de investigación promueven la adopción en los entornos de atención a domicilio.
¿Qué región posee la mayor parte del mercado del Síndrome de Sicca (Sjogren)
- América del Norte dominaba el mercado del síndrome de sicca (sjogren) con la mayor cuota de ingresos de aproximadamente 38,50% en 2024–2025, caracterizada por una infraestructura de atención médica avanzada, una conciencia de enfermedades elevadas, fuertes actividades de investigación clínica y un sólido oleoducto de nuevas terapias
- Los pacientes y proveedores de atención médica de la región se benefician de programas de diagnóstico temprano, atención multidisciplinaria y acceso a terapias biológicas innovadoras
- La adopción generalizada está respaldada por sistemas sanitarios bien establecidos, extensas redes de ensayos clínicos y el énfasis en enfoques de tratamiento centrados en el paciente, estableciendo América del Norte como líder en el diagnóstico, el acceso al tratamiento y la investigación clínica de Sjogren
Síndrome de Sicca (Sjogren)
El mercado del síndrome de sicca (sjogren) de Estados Unidos captó la mayor cuota de ingresos dentro de América del Norte, alimentada por la alta adopción de herramientas avanzadas de diagnóstico, terapias biológicas innovadoras y programas de defensa de pacientes fuertes. Los pacientes se benefician cada vez más de la detección temprana, el diagnóstico oportuno y el acceso a atención integral. Los modelos multidisciplinarios de atención que integran la reumatología, la oftalmología y las especialidades de salud oral están mejorando la gestión general de las enfermedades. Además, los ensayos clínicos y las inversiones en terapias novedosas están ampliando las opciones de tratamiento para casos moderados a constantes, mientras que los enfoques de medicina de precisión están mejorando la atención individualizada del paciente.
Europa Sicca Syndrome (Sjogren) Market Insight
Se proyecta que el mercado del síndrome de sicca (sjogren) de Europa se expanda en un CAGR sustancial durante el período de previsión, impulsado por directrices clínicas estrictas, conciencia de las enfermedades crecientes y mejora de la infraestructura sanitaria. Los pacientes europeos se benefician de vías de cuidado estructuradas y programas de diagnóstico precoz, que mejoran la iniciación oportuna de la terapia. El aumento de la urbanización y la educación de los pacientes fomentan la gestión proactiva de las enfermedades. Países como Alemania, Francia e Italia están presenciando una mayor adopción de terapias biológicas y orientadas debido a sistemas sanitarios robustos y cobertura de seguros.
Síndrome de Sicca (Sjogren)
Se prevé que el mercado del síndrome de sicca (sjogren) en un CAGR notable, impulsado por una mayor conciencia de la enfermedad y las iniciativas de diagnóstico temprano. Los proveedores de atención médica están promoviendo programas regulares de detección y enfoques multidisciplinarios de atención. Las preocupaciones por las complicaciones autoinmunes y las enfermedades no tratadas son alentadoras para los pacientes a buscar atención especializada. La fuerte infraestructura e-salud y telemedicina del país facilita el seguimiento de pacientes y el acceso a terapias avanzadas.
Alemania Sicca Syndrome (Sjogren) Market Insight
Se espera que el mercado del síndrome de sicca (sjogren) de Alemania se amplíe en un CAGR considerable, alimentado por la creciente conciencia de los trastornos autoinmunes y el acceso a soluciones sanitarias avanzadas. La robusta infraestructura sanitaria de Alemania, combinada con un fuerte énfasis en investigación y desarrollo, apoya el diagnóstico temprano y la adopción avanzada del tratamiento. Los pacientes se benefician de redes multidisciplinarias de atención y acceso a terapias biológicas, mientras que la medicina de precisión y los enfoques centrados en los pacientes mejoran los resultados a largo plazo.
Síndrome de Sicca Asia-Pacífico (Sjogren)
El mercado del síndrome de sicca Asia-Pacífico (sjogren) está destinado a crecer en el CAGR más rápido del 24% durante 2026–2033, impulsado por el aumento de las inversiones sanitarias, el aumento de la conciencia de las enfermedades y la ampliación del acceso a soluciones avanzadas de diagnóstico y terapéutica. Países como China, Japón e India están ampliando la infraestructura sanitaria, mejorando la disponibilidad de pruebas de diagnóstico y atención especial. Las iniciativas gubernamentales que promueven la sensibilización sobre las enfermedades autoinmunitarias fomentan la detección y el tratamiento tempranos. El aumento de los ingresos desechables y la cobertura de seguros en los principales mercados de APAC están facilitando la adopción de terapias biológicas, mientras que los ensayos clínicos en curso aceleran la investigación en tratamientos novedosos.
Japón Sicca Syndrome (Sjogren) Market Insight
El crecimiento del mercado del síndrome de sicca (sjogren) de Japón está respaldado por un sistema de salud avanzado, una conciencia de enfermedad alta y una población envejecida. Los pacientes están buscando cada vez más atención especializada para la gestión de síntomas, y los programas de diagnóstico temprano mejoran la iniciación oportuna del tratamiento. La investigación en curso sobre biológicos e inmunoterapias está ampliando las opciones de tratamiento. Los modelos de atención centrada en el paciente y preventiva están mejorando los resultados a largo plazo y reduciendo las complicaciones.
China Sicca Syndrome (Sjogren) Market Insight
El mercado del síndrome de sicca (sjogren) de China representó la mayor proporción de ingresos en Asia y el Pacífico en 2025, atribuida a la urbanización, el aumento de la población de clase media y la sensibilización sobre las enfermedades. El gobierno y las instituciones sanitarias están promoviendo iniciativas de detección temprana y educación de pacientes. El aumento del gasto sanitario, la mejora de la cobertura de seguros y el mayor acceso a la atención especial permiten una adopción más rápida de intervenciones diagnósticas y terapéuticas. Las sólidas empresas farmacéuticas nacionales y las colaboraciones internacionales están impulsando la investigación y el desarrollo de terapias selectivas, haciendo que el tratamiento eficaz sea más accesible.
¿Cuáles son las mejores empresas del mercado del Síndrome de Sicca (Sjogren)
La industria del Síndrome de Sicca (Sjogren) está dirigida principalmente por empresas bien establecidas, incluyendo:
• AbbVie (U.S.)
•GlaxoSmithKline (Reino Unido)
• Sanofi (Francia)
• Pfizer (U.S.)
•Bristol-Myers Squibb (U.S.)
• Eli Lilly (U.S.)
• Novartis (Suiza)
• AstraZeneca (Reino Unido)
• Farmacéutica Regeneron (EE.UU.)
•Takeda Pharmaceutical (Japón)
• Farmacéutica Santen (Japón)
• Viatris (U.S.)
• Biogen (U.S.)
• Johnson & Johnson (Estados Unidos)
•Teva Pharmaceutical Industries (Israel)
• Otsuka Pharmaceutical (Japón)
• Mitsubishi Tanabe Pharma (Japón)
• Chugai Pharmaceutical (Japón)
• Shionogi ' Co. (Japón)
¿Cuáles son los últimos desarrollos en Sicca Syndrome (Sjogren) Market
- En enero de 2024, el informe de DelveInsights del mercado del síndrome de Sjogren destacó que el mercado mundial del síndrome de Sicca (Sjogren) se estaba fortaleciendo debido a nuevas terapias de oleoductos como Dazodalibep (VIB4920), Nipocalimab, VAY736, y otros en desarrollo por grandes empresas como Novartis, Amgen y Johnson & Johnson
- En junio de 2024, los datos clínicos del estudio DAHLIAS de la Fase 2 de Johnson & Johnson revelaron que nipocalimab demostró una mejora estadísticamente significativa y clínicamente significativa en los síntomas de la enfermedad de Sjögren en 24 semanas en comparación con placebo, indicando potencial para la terapia de modificación de enfermedades en una condición con opciones de tratamiento limitadas
- En julio de 2025, ResearchAndMarkets.com publicó su Síndrome de Sicca (Sjogren) Informe de Paisaje de Mercados de Ensayos Clínicos, capturando el panorama mundial del ensayo clínico, incluyendo estudios continuos y próximos de Fase 2/3 de nuevas biologicas e inmunoterapias por empresas como ICON, AbbVie, Amgen, IQVIA, y Parexel en la enfermedad de Sjögren
- En octubre de 2025, los datos de los ensayos de Fase 3 NEPTUNUS‐1 y NEPTUNUS‐2 para el ianalumab de Novartis mostraron reducciones clínicamente significativas en la actividad de enfermedad de Sjögren, con planes de presentar estos resultados a los reguladores a nivel mundial, posicionando ianalumab como una de las primeras terapias sistémicas orientadas para la enfermedad
- En octubre de 2025, los resultados de un estudio clínico de fase 3 de telitacicept (RemeGen/Vor Bio) en China mostraron que el telitacicept alcanzó su punto final primario para reducir la actividad de enfermedad en comparación con placebo en pacientes con síndrome de Sjögren primario, un hito clínico significativo en la búsqueda de tratamientos sistémicos eficaces
- En noviembre de 2025, se reportaron varias actividades de oleoducto de fase 3: Novartis inició un estudio clínico de ianalumab en el síndrome activo de Sjögren, Bristol-Myers Squibb inició un estudio de evaluación de la deucravacitinib en pacientes adultos, y Amgen inició un estudio de fase 3 de dazodalibep, reforzando aún más el oleoducto de última etapa para la enfermedad
- En noviembre de 2025, las previsiones de mercado mostraron que el Mercado Terapéutico del Síndrome de Sjögren se está expandiendo constantemente y se prevé que continuará creciendo hasta 2035, impulsado por el aumento de la prevalencia de enfermedades, la adopción de diagnósticos avanzados y la inversión en terapias biológicas y específicas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











