


Global Small Lymphocytic Lymphoma Market, By Symptoms (Painless Swelling in Neck, Armpit, or Groin, Fever, Fatigue, Night Sweats, Weight Loss, Loss of Appetite), Diagnosis (Physical Exam, Blood Tests, Imaging Studies, Immunophenotyping, Biopsy), Treatment (Chemotherapy, Targeted Therapy, Stem Cell Transplant, Monoclonal Antibody Therapy, Others), Dosage (Tablet, Capsule, Injections, Others), Route of Administration (Oral, Parenteral, Others), End-Users (Hospitals, Specialty Clinics, Homecare, Others), Distribution Channel (Hospital Pharmacy, Retail Pharmacy, Online Pharmacy, Others) – Industry Trends and Forecast to 2029.
¿Qué es el pequeño Lymphocytic mercado de tamaño y tasa de crecimiento
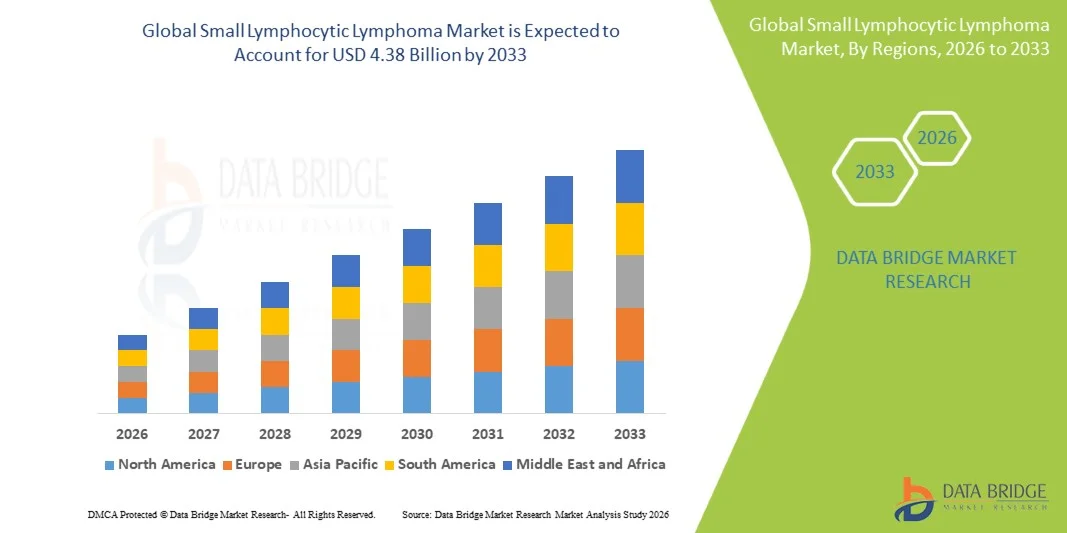
- Según Data Bridge Market Research Analysis El tamaño del mercado mundial de linfoma pequeño linfocítico se valoró enUSD 3.46 mil millones en 2025y se espera que alcanceUSD 4.38 mil millones en 2033, en unaCAGR of 3.00%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por la creciente incidencia de malignidades hematológicas, especialmente entre la población envejecida, junto con la mejora de las capacidades diagnósticas como la citometría de flujo y las pruebas moleculares,que conduce a una detección más precisa y temprana de casos de enfermedad
- Furthermore, the rising adoption of targeted therapies, includingBruton tyrosine kinase(BTK) inhibidores e inhibidores de BCL-2, junto con la ampliación del acceso a tratamientos avanzados de oncología y la investigación clínica en curso en medicina de precisión, está estableciendo enfoques de tratamiento más eficaces y personalizados. Estos factores convergentes están acelerando la captación de opciones terapéuticas innovadoras, lo que aumenta significativamente el crecimiento de la industria.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 3.46 billón
- Valor de mercado esperado (2033): USD 4,38 millones
- Predicción de CAGR (2026–2033): 3.00%
¿Cuáles son los principales Takeaways of Small Lymphocytic Lymphoma Market
- El linfoma linfocítico pequeño (SLL), un linfoma no Hodgkin de células B lento relacionado estrechamente con la leucemia linfocítica crónica, se administra cada vez más a través de terapias específicas, inmunoterapia y enfoques de oncología de precisión en todos los entornos hospitalarios y de atención especial debido a una mejor comprensión de la biología y las vías de tratamiento
- La creciente demanda de tratamiento SLL se debe principalmente a la creciente incidencia de malignidades hematológicas, la creciente población geriátrica a nivel mundial, y a la creciente adopción de nuevas terapias dirigidas como los inhibidores BTK y BCL-2 que están mejorando el control de enfermedades a largo plazo y los resultados de supervivencia de los pacientes
- América del Norte dominaba el pequeño mercado de linfoma linfático con la mayor proporción de ingresos del 42,6% en 2025, apoyado por infraestructura avanzada de oncología, tasas de diagnóstico tempranas, fuerte actividad de ensayo clínico y rápida adopción de terapias innovadoras, especialmente en los Estados Unidos, donde la medicina de precisión está ampliamente integrada en la práctica de hematología
- Se espera que Asia-Pacífico sea la región de crecimiento más rápido del pequeño mercado de linfoma linfático durante el período previsto debido a la mejora de la infraestructura sanitaria, el aumento de las tasas de detección y diagnóstico del cáncer, el aumento del gasto sanitario, la ampliación del acceso a tratamientos avanzados de oncología y la creciente inversión en atención al cáncer en las economías emergentes
- El segmento de terapia dirigida dominaba el pequeño mercado de linfoma linfático con la mayor proporción de 58,3% en 2025, impulsado por una eficacia superior en comparación con la quimioterapia tradicional, mejores perfiles de seguridad y tolerancia, y la creciente preferencia por los regímenes de tratamiento oral a largo plazo en la gestión crónica del linfoma
Report Scope and Small Lymphocytic Segmentation Market
|
Atributos |
Pequeño Lymphocytic Lymphoma Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
· La expansión de regímenes combinados que integran inhibidores BTK con inhibidores BCL-2 · Desarrollo creciente de terapias orales selectivas de próxima generación con menor resistencia |
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el pequeño mercado linfocítico de linfoma
“El aumento de la adopción de terapias orales dirigidas y la oncología de la precisión”
- Una tendencia significativa y aceleradora en el mercado mundial del linfoma linfático pequeño es el creciente cambio hacia terapias orales específicas y enfoques de oncología de precisión, incluyendo inhibidores BTK y BCL-2, que están transformando el tratamiento de los regímenes tradicionales basados en quimioterapia a estrategias de control de enfermedades más personalizadas y a largo plazo
- Por ejemplo, los inhibidores de BTK, como ibrutinib, se utilizan ampliamente en casos de SLL de primera línea y recaídas, mientras que las combinaciones basadas en venetoclax se adoptan cada vez más para mejorar la profundidad de los resultados de supervivencia sin remisión y progresión.
- La adopción de terapias específicas permite mejorar los resultados clínicos con menor toxicidad, ya que estos fármacos actúan específicamente en células B malignas, minimizando el daño a células sanas y apoyando una mejor tolerabilidad de los pacientes en ciclos de tratamiento largos
- La creciente integración de diagnósticos moleculares y perfiles genómicos permite además a los clínicos seleccionar vías de tratamiento más eficaces y individualizadas, mejorando las tasas de respuesta y reduciendo la resistencia al tratamiento en pacientes con SLL
- Esta tendencia hacia regímenes de tratamiento altamente personalizados, orales y optimizados continuamente es fundamentalmente la remodelación de las expectativas clínicas en el cuidado de la hematología, con empresas como AbbVie y AstraZeneca que avanzan los oleoductos de oncología dirigidos a la próxima generación.
- La demanda de estrategias avanzadas de tratamiento específico está creciendo rápidamente en todos los sistemas de salud desarrollados y emergentes, ya que los médicos priorizan cada vez más la eficacia, la seguridad y la gestión de enfermedades a largo plazo en la atención SLL
- La creciente expansión de los modelos de tratamiento de oncología oral basados en el hogar también está mejorando la comodidad de los pacientes y reduciendo la dependencia hospitalaria, apoyando la adhesión a largo plazo y mejorando la calidad de vida
Pequeñas dinámicas del mercado de linfoma linfocítica
Conductor
“Growing Burden of Hematological Malignancies and Expanding Treatment Access”
- La creciente carga mundial de malignidades hematológicas, junto con la creciente conciencia y las mejores capacidades diagnósticas, es un factor importante para la creciente demanda de tratamiento de linfoma linfático pequeño en los entornos hospitalarios y oncología especial
- Por ejemplo, en abril de 2025, varios programas de oncología ampliaron el acceso a los diagnósticos basados en secuencias de próxima generación, lo que permitió identificar previamente y con mayor precisión el SLL y los trastornos linfocativos relacionados
- A medida que aumenta la edad de las poblaciones pacientes y la incidencia del cáncer, aumenta la necesidad de terapias eficaces a largo plazo que puedan gestionar la progresión de las enfermedades y mejorar la calidad de vida en los casos de linfoma crónico
- Además, la ampliación de la disponibilidad de terapias específicas y la creciente inclusión de pacientes con SLL en ensayos clínicos están mejorando la accesibilidad al tratamiento y impulsando una mayor adopción de fármacos innovadores de oncología a nivel mundial
- La conveniencia de terapias orales orientadas, modelos de tratamiento ambulatorio y mejores resultados de supervivencia son factores clave que impulsan la adopción de opciones avanzadas de tratamiento de SLL en mercados de salud tanto desarrollados como emergentes
- La creciente inversión en investigación y desarrollo oncológico de las empresas farmacéuticas está acelerando la introducción de terapias de próxima generación con mejores perfiles de eficacia y seguridad
Restraint/Challenge
“High Treatment Costs and Limited Early Diagnosis in Emerging Regions”
- Las preocupaciones relativas al alto costo de las terapias dirigidas novedosas y el diagnóstico limitado en estadios tempranos en las regiones de ingresos bajos y medianos plantean un reto significativo para la penetración más amplia del mercado en el pequeño mercado del linfoma linfocítico
- Por ejemplo, los regímenes avanzados basados en inhibidores BTK y BCL-2 pueden ser costosos, limitando el acceso de los pacientes en sistemas sanitarios sensibles a los costos y restringiendo la adopción generalizada fuera de los principales centros de oncología
- Hacer frente a las barreras de asequibilidad mediante biosimilares, la expansión de la cobertura de seguros y los programas de oncología apoyados por el gobierno es crucial para mejorar la accesibilidad al tratamiento y los resultados de los pacientes
- Además, la insuficiencia diagnóstica o el diagnóstico retardado debido a la falta de infraestructura especializada de hematología en las regiones en desarrollo pueden dar lugar a la iniciación del tratamiento atrasada, reduciendo la eficacia general de la terapia
- Si bien las capacidades de sensibilización y diagnóstico están mejorando gradualmente, las disparidades en el acceso a la salud y los altos gastos de tratamiento siguen dificultando la adopción mundial uniforme de terapias avanzadas de SLL
- La disponibilidad limitada de hematólogos experimentados y laboratorios avanzados de diagnóstico en zonas rurales y semiurbanas retrasa aún más la identificación precisa de enfermedades y la iniciación del tratamiento
Pequeña colección de mercado de linfocítica
El mercado se segmenta sobre la base de síntomas, diagnóstico, tratamiento, dosis, vía de administración, usuarios finales y canal de distribución.
- Por los síntomas
Sobre la base de los síntomas, el mercado se segmenta en hinchazón indolora en el cuello, la axila o la ingle, fiebre, fatiga, sudoraciones nocturnas, pérdida de peso y pérdida de apetito. La hinchazón indolora en el cuello, la axila o el segmento de la ingle dominaron el mercado con la mayor proporción de 32,8% en 2025, ya que la ampliación de los ganglios linfáticos es uno de los primeros y más comúnmente observados signos clínicos de linfoma linfático pequeño. Los pacientes a menudo presentan durante exámenes físicos rutinarios o hallazgos de imágenes incidentales, haciendo de este síntoma el desencadenante primario para el diagnóstico. La alta visibilidad clínica de la inflamación de los ganglios linfáticos conduce a una detección anterior en comparación con los síntomas sistémicos. Además, está fuertemente asociada con el monitoreo de progresión de enfermedades, reforzando aún más su dominio en las vías de evaluación clínica.
Se espera que el segmento de fatiga sea testigo de la tasa de crecimiento más rápida del 19,6% de 2026 a 2033, impulsada por el reconocimiento creciente de los síntomas sistémicos no específicos en las neoplasias hematológicas en estadio temprano. La fatiga a menudo se está diagnosticando, pero ahora está cobrando atención por mejorar el seguimiento de los resultados reportados por los pacientes en la atención de oncología. El aumento de la conciencia entre los médicos acerca de la fatiga relacionada con el cáncer como indicador clave de diagnóstico está apoyando sospechas anteriores de SLL. Además, la creciente adopción de instrumentos de vigilancia de la salud digital y aplicaciones de seguimiento de los síntomas está mejorando la detección de patrones de fatiga sutiles relacionados con la enfermedad, contribuyendo a su rápido crecimiento.
- Diagnóstico
Sobre la base del diagnóstico, el mercado se segmenta en exámenes físicos, análisis de sangre, estudios de imagen, inmunofenotipado y biopsia. El segmento de análisis de sangre dominaba el mercado con la mayor proporción de 35,4% en 2025, ya que el recuento sanguíneo completo y el análisis de linfocitos son las herramientas de diagnóstico de primera línea utilizadas en casos sospechosos de SLL. Los análisis de sangre son ampliamente accesibles, rentables y rutinariamente realizados tanto en la atención primaria como en la especialidad, lo que permite la detección temprana de los recuentos de linfocitos anormales. A menudo son seguidos por procedimientos de diagnóstico confirmatorio, lo que los convierte en el método de detección inicial más utilizado con frecuencia. La creciente disponibilidad de analizadores automatizados de hematología ha fortalecido aún más su dominio en la identificación temprana de enfermedades.
Se espera que el segmento inmunophenotyping sea testigo de la tasa de crecimiento más rápida del 22,1% de 2026 a 2033, impulsada por su papel crítico en distinguir con precisión SLL de otros trastornos linfóproliferativos. Esta técnica permite la caracterización precisa de marcadores de células B, mejorando la precisión de diagnóstico y apoyando las decisiones de tratamiento personalizado. El aumento de la adopción de la citometría de flujo en los laboratorios de oncología y la ampliación del uso de plataformas avanzadas de diagnóstico molecular están acelerando aún más su captación. Además, el énfasis creciente en la medicina de precisión y la selección de terapia dirigida está haciendo inmunophenotyping un estándar de diagnóstico esencial en la práctica moderna de la hematología.
- Por tratamiento
Sobre la base del tratamiento, el mercado se segmenta en quimioterapia, terapia dirigida, trasplante de células madre, terapia anticuerpo monoclonal y otros. El segmento de terapia dirigida dominaba el mercado con la mayor proporción de 58,3% en 2025, impulsado por una fuerte eficacia clínica, mejores perfiles de seguridad, y la adopción generalizada de inhibidores de BTK y inhibidores de BCL-2 tanto en la primera línea como en el tratamiento de SLL recaída. Las terapias dirigidas son cada vez más preferidas sobre la quimioterapia debido a una mejor tolerabilidad y beneficios de control de enfermedades a largo plazo. Su administración oral y su idoneidad para la gestión ambulatoria aumentan aún más el cumplimiento de los pacientes. La creciente integración de la oncología de precisión ha establecido firmemente terapias orientadas como el estándar de atención en la gestión de SLL.
Se espera que el segmento de terapia anticuerpos monoclonal sea testigo de la tasa de crecimiento más rápida del 20,8% entre 2026 y 2033, alimentada por el aumento del uso de anticuerpos anti-CD20 en regímenes combinados. Estas terapias aumentan la destrucción de células cancerosas medianas inmunitarias y se utilizan ampliamente junto con agentes específicos para mejorar la respuesta al tratamiento. Ampliar evidencia clínica apoyando enfoques combinados de inmunoterapia está impulsando la adopción en casos recién diagnosticados y recaídos. Además, el desarrollo continuo de oleoductos y la aprobación creciente de terapias anticuerpos de próxima generación están contribuyendo a una rápida expansión del mercado.
- Por dosis
Sobre la base de la dosis, el mercado se segmenta en tabletas, cápsulas, inyecciones y otros. El segmento de tabletas dominaba el mercado con la mayor proporción de 46,3% en 2025, impulsado por el uso generalizado de terapias orales orientadas en el tratamiento SLL. Las tablas ofrecen comodidad, mejor adherencia y idoneidad para la gestión ambulatoria a largo plazo, que es crítico en la atención crónica del linfoma. Los pacientes prefieren formas de dosis orales debido a la reducción de las visitas hospitalarias y la administración más fácil. El creciente cambio hacia la terapia del cáncer en el hogar está fortaleciendo aún más el dominio de las formulaciones de tabletas.
Se espera que el segmento de inyecciones sea testigo de la tasa de crecimiento más rápida del 18,9% de 2026 a 2033, impulsada por el aumento del uso de anticuerpos monoclonales y terapias biológicas administradas intravenosamente o subcutáneamente. Las terapias inyectables son esenciales para los regímenes de tratamiento combinado y a menudo se utilizan en los entornos hospitalarios o de clínicas especializadas. El aumento de la adopción de inmunoterapias avanzadas que requieren la entrega parenteral está aumentando el crecimiento del segmento. Además, la expansión de los biologicos de oleoductos y las terapias de atención de apoyo contribuyen a aumentar la dependencia de las formulaciones inyectables.
- Por Ruta de Administración
Sobre la base de la vía de administración, el mercado se segmenta en oral, parenteral y otros. El segmento oral dominó el mercado con la mayor proporción de 61,5% en 2025, impulsado por la fuerte adopción de terapias orales orientadas como los inhibidores BTK y BCL-2. La administración oral permite un tratamiento ambulatorio a largo plazo, reduce las necesidades de hospitalización y mejora significativamente la calidad de vida de los pacientes. La conveniencia de la autoadministración y la creciente preferencia por la atención de oncología basada en el hogar apoyan aún más su dominio. Además, las terapias orales se alinean bien con estrategias crónicas de manejo de enfermedades en SLL.
Se espera que el segmento parenteral sea testigo de la tasa de crecimiento más rápida del 19,7% de 2026 a 2033, impulsada por el aumento del uso de anticuerpos monoclonales, infusiones de quimioterapia y regímenes combinados que requieren administración intravenosa. Las terapias de parenteral son esenciales para lograr un control rápido de enfermedades en casos agresivos o recaídos. El aumento de la infraestructura de oncología basada en los hospitales y la expansión del centro de infusión están apoyando aún más el crecimiento del segmento. Además, el desarrollo continuo de nuevas biológicas transmitidas mediante inyección está fortaleciendo la demanda de rutas de tratamiento parental.
- Por End-Users
Sobre la base de los usuarios finales, el mercado se segmenta en hospitales, clínicas especializadas, atención a domicilio y otros. El segmento de hospitales dominaba el mercado con la mayor proporción de 52.9% en 2025, impulsado por la disponibilidad de instalaciones avanzadas de diagnóstico, especialistas en oncología e infraestructura integral de tratamiento. Los hospitales sirven como punto primario para el diagnóstico de SLL, la iniciación del tratamiento y la administración de terapias complejas como quimioterapia e inmunoterapia. La presencia de equipos multidisciplinarios de oncología garantiza la atención integrada del paciente. Además, el aumento de la hospitalización para casos avanzados y recaídos refuerza el dominio hospitalario en el mercado.
Se espera que el segmento de atención en el hogar sea testigo de la tasa de crecimiento más rápida del 21,3% entre 2026 y 2033, impulsada por la creciente adopción de terapias orales orientadas y la preferencia del paciente por la gestión del tratamiento en el hogar. Los ajustes de cuidado de la casa soportan la adherencia a los medicamentos a largo plazo y reducen la carga de las frecuentes visitas hospitalarias. Los avances tecnológicos en la vigilancia remota y la teleoncología están permitiendo una atención segura ambulatoria. Además, el cambio hacia los modelos de atención médica centrados en el paciente está acelerando la expansión de los servicios de tratamiento de oncología basados en el hogar.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en farmacia hospitalaria, farmacia minorista, farmacia en línea y otros. El segmento de farmacia hospitalaria dominó el mercado con la mayor proporción de 48,6% en 2025, impulsado por el alto volumen de medicamentos oncológicos dispensando dentro de los entornos hospitalarios. La mayoría de las terapias específicas y tratamientos inyectables se inician y dispensan a través de farmacias hospitalarias bajo supervisión especializada. La necesidad de una distribución controlada de medicamentos oncológicos de alto costo refuerza aún más este segmento. Además, la integración con los servicios de oncología ambulatoria y ambulatoria garantiza un dominio constante.
Se espera que el segmento de farmacia en línea sea testigo de la tasa de crecimiento más rápida del 23,4% de 2026 a 2033, impulsada por el aumento de la digitalización de la atención médica y la creciente demanda de acceso conveniente a medicamentos. Los pacientes con terapias orales a largo plazo prefieren cada vez más los servicios de parto para la gestión crónica de enfermedades. La ampliación de las plataformas de farmacia y la integración de la telemedicina está impulsando aún más la adopción. Además, el aumento de la comodidad con los ecosistemas de salud digital y los modelos de suministro de drogas basados en la suscripción está acelerando el crecimiento del segmento.
Análisis regional del mercado del linfoma pequeño
- América del Norte dominaba el pequeño mercado de linfoma linfático con la mayor proporción de ingresos del 42,6% en 2025, apoyado por infraestructuras avanzadas de oncología, tasas de diagnóstico tempranas, fuerte actividad de ensayo clínico y rápida adopción de terapias innovadoras
- Los pacientes y proveedores de atención médica de la región se benefician en gran medida de las capacidades de diagnóstico temprana, la disponibilidad generalizada de los nuevos inhibidores BTK y BCL-2, y una fuerte actividad de ensayo clínico que apoye la innovación continua del tratamiento en la gestión de SLL
- Esta adopción generalizada cuenta con un alto gasto en salud, una fuerte presencia de las principales empresas farmacéuticas y marcos de reembolso bien establecidos, estableciendo América del Norte como el centro clave para el tratamiento e investigación del linfoma pequeño avanzado
U.S. Small Lymphocytic Lymphoma Market Insight
El pequeño mercado de linfoma linfático de EE.UU. capturó la mayor cuota de ingresos del 81% dentro de América del Norte en 2025, impulsado por la alta adopción de terapias oncológicas avanzadas, infraestructura de investigación clínica fuerte, e integración rápida de medicamentos de precisión en el cuidado de la hematología. Los pacientes del país se benefician del acceso temprano a los inhibidores de BTK, inhibidores de BCL-2 y regímenes combinados de inmunoterapia que mejoran el control de enfermedades a largo plazo. La fuerte presencia de empresas farmacéuticas líderes y empresas biotecnológicas centradas en la oncología acelera aún más la innovación y la disponibilidad de tratamiento. Además, la cobertura generalizada de seguros, el alto gasto sanitario y las robustas redes hospitalarias apoyan el diagnóstico temprano y la gestión continua de SLL, reforzando a los EE.UU. como el motor de crecimiento primario del mercado global.
Europa pequeño mercado de linfoma linfocítica
Se proyecta que el pequeño mercado de linfoma linfático de Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por sistemas de salud pública sólidos, aumento de la conciencia sobre el cáncer y programas de detección estructurados para malignidades hematológicas. La región se beneficia de la creciente adopción de oncología de precisión y el creciente acceso a terapias orientadas novedosas en las principales economías como Alemania, Francia y los pacientes europeos del Reino Unido también reciben apoyo de marcos favorables de reembolso, mejorando la asequibilidad de opciones avanzadas de tratamiento. Además, la ampliación de las colaboraciones de investigación clínica y las redes de oncología basadas en hospitales están acelerando la captación de terapias SLL innovadoras en poblaciones urbanas y semiurbanas.
U.K. Small Lymphocytic Lymphoma Market Insight
Se prevé que el pequeño mercado de linfoma linfocítico en el Reino Unido crecerá en un CAGR notable durante el período de pronóstico, impulsado por el creciente enfoque en el diagnóstico precoz del cáncer, el fuerte apoyo del Servicio Nacional de Salud (NHS) y la adopción creciente de terapias de oncología orientadas. Concerns regarding rising hematological cancer incidence are encouraging earlier screening and specialist referrals for SLL detection. La fuerte infraestructura de ensayo clínico del país y la participación en la investigación global de oncología aumentan aún más el acceso al tratamiento. Además, el creciente uso de soluciones de medicina de precisión y patología digital está mejorando la precisión diagnóstica y apoyando estrategias de tratamiento más personalizadas tanto en el hospital como en la especialidad.
Alemania pequeño mercado de linfoma linfocítico
Se espera que el pequeño mercado de linfoma linfático de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por una infraestructura sanitaria fuerte, una alta inversión en investigación oncológica y una creciente demanda de terapias biológicas avanzadas. El énfasis de Alemania en la innovación y la medicina de precisión está apoyando la adopción temprana de inhibidores de BTK y enfoques combinados de inmunoterapia. La red hospitalaria bien establecida del país garantiza un amplio acceso a servicios especializados de hematología y diagnóstico. Además, el aumento de la integración de los diagnósticos moleculares y el fuerte enfoque en las directrices de tratamiento basadas en evidencia están fortaleciendo la adopción de terapias avanzadas de SLL en entornos clínicos.
Asia-Pacífico Pequeño mercado de linfoma linfático
El mercado de linfoma linfático pequeño de Asia y el Pacífico está preparado para crecer en el CAGR más rápido del 23,7% durante el período de previsión de 2026 a 2033, impulsado por el aumento de la incidencia del cáncer, la mejora de la infraestructura de diagnóstico y el aumento del acceso a tratamientos avanzados de oncología en economías emergentes como China, Japón y India. La región está presenciando una rápida expansión de las instalaciones sanitarias y una creciente conciencia de los males hematológicos. Las iniciativas gubernamentales que apoyan la modernización de la atención del cáncer y el aumento del gasto sanitario están acelerando aún más el crecimiento del mercado. Además, el aumento de la disponibilidad de terapias específicas eficaces en función de los costos está ampliando el acceso al tratamiento en una base de población más amplia de pacientes.
Japón pequeño mercado de linfoma linfocítica
El pequeño mercado de linfoma linfático de Japón está cobrando impulso debido a su sistema de salud avanzado, un fuerte enfoque en la medicina de precisión y una alta adopción de terapias oncológicas innovadoras. La población envejecida del país está contribuyendo significativamente al aumento de la incidencia de linfoma, aumentando la demanda de opciones efectivas de tratamiento a largo plazo. La integración de los diagnósticos moleculares y las herramientas de patología basadas en IA está mejorando la detección temprana y la clasificación de enfermedades. Además, las sólidas capacidades farmacéuticas y la participación en ensayos clínicos mundiales están mejorando el acceso a terapias orientadas a la próxima generación, lo que contribuye a mejorar los resultados de los pacientes en los entornos hospitalarios y de atención especial.
India Small Lymphocytic Lymphoma Market Insight
El pequeño mercado de linfoma linfático de la India representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2025, atribuida a la rápida urbanización, la ampliación de la infraestructura sanitaria y el aumento de la conciencia de los cánceres de sangre. El país está siendo testigo de la creciente adopción de servicios de diagnóstico como inmunofenotipado e imagen avanzada, mejorando las tasas de detección temprana de SLL. Aumentar la disponibilidad de medicamentos de oncología genéricos y biosimilares es mejorar la accesibilidad al tratamiento. Además, las iniciativas gubernamentales centradas en la expansión de la atención del cáncer y el crecimiento de las redes privadas de oncología están apoyando significativamente el desarrollo del mercado en las regiones urbanas y semiurbanas.
Pequeño mercado de linfoma linfocítico Compartir
La pequeña industria linfocítica del linfoma está dirigida principalmente por empresas bien establecidas, incluyendo:
- AbbVie Inc. (Estados Unidos)
- Bristol-Myers Squibb Company (Estados Unidos)
- Pfizer Inc. (U.S.)
- Merck & Co., Inc. (U.S.)
- Amgen Inc. (U.S.)
- Gilead Sciences, Inc. (U.S.)
- Eli Lilly and Company (U.S.)
- Regeneron Pharmaceuticals, Inc. (U.S.)
- Incyte Corporation (Estados Unidos)
- AstraZeneca PLC (U.K.)
- Novartis AG (Suiza)
- Sanofi (Francia)
- Bayer AG (Alemania)
- Takeda Pharmaceutical Company Limited (Japón)
- Daiichi Sankyo Company, Limited (Japón)
- Teva Pharmaceutical Industries Ltd. (Israel)
- GSK plc (U.K.)
- BeiGene, Ltd. (China)
¿Cuáles son los desarrollos recientes en el mercado mundial de linfocítica pequeña
- En febrero de 2026, la FDA de EE.UU. aprobó la combinación de acalabrutinib (Calcuencia) con venetoclax para el tratamiento de pacientes adultos con leucemia linfocítica crónica o linfoma linfocítico pequeño (CLL/SLL), marcando un cambio importante hacia la terapia de combinación de duración fija y total oral en la configuración de tratamiento de primera línea
- En diciembre de 2025, Eli Lilly anunció la aprobación completa de la FDA de Jaypirca (pirtobrutinib) para pacientes recaídos o refractarios de CLL/SLL tratados previamente con inhibidores de BTK, tras resultados fuertes del ensayo de Fase III BRUIN que muestran una mayor supervivencia sin progreso y tasas de respuesta duraderas
- En marzo de 2024, la FDA de EE.UU. amplió la aprobación de la terapia CAR-T de Bristol Myers Squibb Breyanzi para leucemia linfocítica crónica recaída o refractaria y linfoma linfocítico pequeño después de múltiples terapias anteriores. Esta expansión introdujo una opción de inmunoterapia basada en células para casos avanzados de SLL
- En diciembre de 2023, la FDA concedió la aprobación acelerada a pirtobrutinib para pacientes SLL recaídos o refractarios que habían recibido al menos dos líneas previas de terapia, incluyendo inhibidores BTK y BCL-2. Esto introdujo el primer inhibidor no covalente de BTK en el paisaje de tratamiento SLL
- En enero de 2023, la FDA de EE.UU. aprobó zanubrutinib (Brukinsa) para el tratamiento de la leucemia linfocítica crónica y linfoma linfocítico pequeño, ampliando las opciones de inhibidor de BTK en configuraciones de primera línea y recaídas. Esta aprobación fortaleció la competencia en la clase inhibidora de BTK
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











