



Segmentación del mercado global de centros de datos definidos por software, por componente (hardware, software y servicios), tipo (computación definida por software (SDC), almacenamiento definido por software (SDS), redes de centros de datos definidas por software (SDDCN) y automatización y orquestación), tamaño de la organización (grandes empresas y pequeñas y medianas empresas (PYME)), sector vertical (servicios financieros, TI y telecomunicaciones, gobierno y defensa, salud, educación, comercio minorista, manufactura y otros): tendencias y pronósticos de la industria hasta 2033.
¿Qué es el tamaño y tasa de crecimiento del mercado del centro de datos definido por software
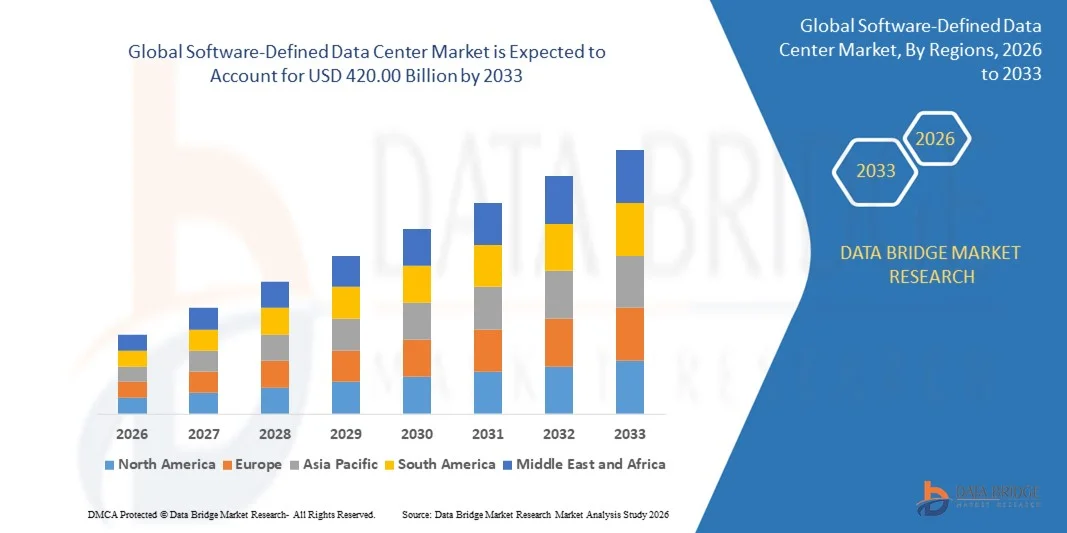
- Según Data Bridge Market Research Analysis El tamaño del mercado del centro de datos definido por software mundial se valoró enUSD 88.43 billion in 2025y se espera que alcanceUSD 420.00 billion by 2033, aCAGR of 21.50%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente adopción de infraestructuras de informática, virtualización e informática híbrida en las empresas, lo que conduce a una mayor demanda de operaciones flexibles, escalables y automatizadas de centros de datos
- Además, el aumento de las necesidades institucionales para la gestión centralizada, la mejora de la utilización de los recursos y la mejora de la seguridad están estableciendo soluciones de centros de datos definidas por software como opción preferida para la infraestructura moderna de TI. Estos factores convergentes están acelerando el despliegue de tecnologías SDDC, lo que aumenta significativamente el crecimiento del mercado.
Tamaño del mercado
- Valor mundial del mercado (2025): 88,43 dólares
- Valor de mercado esperado (2033): USD 420.00 billón
- Predicción de CAGR (2026–2033): 21.50%
¿Cuáles son los principales Takeaways of Software-Defined Data Center Market
- Los centros de datos definidos por software, que ofrecen recursos virtualizados de computación, almacenamiento y redes gestionados mediante orquestación basada en software, se están convirtiendo en esenciales para las empresas modernas para optimizar el rendimiento, reducir costos y mejorar la agilidad operacional
- La creciente demanda de soluciones SDDC se debe principalmente a la necesidad de automatización, movilidad de la carga de trabajo, integración híbrida de la nube y análisis avanzados, ya que las empresas buscan una infraestructura informática eficiente y escalable para apoyar iniciativas de transformación digital
- América del Norte dominaba el mercado del centro de datos definido por software con una parte de40.7% en 2025, debido a la creciente adopción de virtualización, computación en la nube e infraestructura híbrida de TI en las empresas
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de centros de datos definidos por software durante el período previsto debido a la rápida digitalización, el aumento de las inversiones institucionales en tecnología de la información y el aumento de las estrategias de cloud en países como China, Japón e India
- El segmento de software dominó el mercado con una cuota de mercado del 75,36% en 2025, debido al papel crítico de virtualización, gestión y software de orquestación en optimizar las operaciones del centro de datos. Las empresas dependen cada vez más de soluciones de software para la automatización de la carga de trabajo, la asignación de recursos y la gestión centralizada en entornos híbridos
Segmentación del mercado del centro de datos definido por software
|
Atributos |
Centro de datos definido por software |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado del centro de datos definido por software
Adopción de arquitecturas híbridas y multiclube
- Una tendencia significativa en el mercado de centros de datos definidos por software es la creciente adopción de arquitecturas híbridas y multicloud, impulsada por la creciente necesidad de infraestructuras de TI flexibles, escalables y resistentes en todas las empresas. Esta adopción permite a las organizaciones equilibrar las cargas de trabajo entre locales y entornos de nube pública al tiempo que optimiza el costo, el rendimiento y la seguridad
- Por ejemplo, VMware ofrece soluciones VMware Cloud Foundation que permiten a las empresas integrar perfectamente las nubes privadas y públicas, ofreciendo una gestión coherente de infraestructura y movilidad de carga de trabajo. Estas ofertas aceleran las iniciativas de transformación digital y mejoran la agilidad operacional en entornos multicloud
- Las empresas están implementando cada vez más SDDCs para lograr una gestión centralizada de los recursos virtualizados de computación, almacenamiento y red, reduciendo la dependencia del hardware físico y las operaciones manuales. Este cambio aumenta la eficiencia y permite una asignación dinámica de recursos para satisfacer las cambiantes demandas empresariales
- La demanda de suministro y orquestación automatizadas de los recursos de TI está creciendo a medida que las organizaciones buscan mejorar la eficiencia operacional, minimizar el tiempo de inactividad y reducir el error humano. Las plataformas SDDC proporcionan paneles unificados y herramientas de automatización que simplifican la gestión de los ecosistemas informáticos complejos
- Las consideraciones relativas a la seguridad y el cumplimiento influyen en la adopción de los PMA, ya que los despliegues híbridos y multicloud requieren una capacidad integrada de vigilancia, ejecución de políticas y detección de amenazas. Estas capacidades ayudan a mantener la integridad de los datos y el cumplimiento reglamentario, al tiempo que apoyan el despliegue rápido de aplicaciones
- El mercado está presenciando un mayor interés en la integración de la computación de bordes dentro de los marcos de SDDC para apoyar cargas de trabajo sensibles a latencia y análisis en tiempo real. Esta tendencia refuerza el papel de la infraestructura definida por software como base para arquitecturas ágiles, escalables y seguras de TI empresarial
Dinámicas del mercado del centro de datos definidas por software
Conductor
Demanda creciente para la gestión automatizada del centro de datos
- La creciente complejidad de los entornos de TI empresarial está impulsando la demanda de soluciones automatizadas y centralizadas de gestión de centros de datos que proporcionan visibilidad, control y orquestación en infraestructuras virtualizadas e híbridas. Estas soluciones reducen los costos operacionales y mejoran la prestación de servicios en la carga de trabajo distribuida
- Por ejemplo, Nutanix ofrece plataformas de nube empresarial que permiten la gestión automatizada de infraestructura, la optimización de recursos y la vigilancia unificada en despliegues multicloud. Las organizaciones que aprovechan las plataformas Nutanix experimentan una reducción de la sobrecarga administrativa y una mayor rapidez de tiempo a servicio para aplicaciones críticas
- El cambio hacia la creación de redes y almacenamiento definidos por software está mejorando la capacidad de los centros de datos para asignar dinámicamente recursos basados en los requisitos de volumen de trabajo, apoyando la eficiencia operacional y la agilidad empresarial
- Las aplicaciones nativas de la nube y las cargas de trabajo con contenedores aumentan la necesidad de plataformas de orquestación centralizadas que puedan proporcionar recursos de forma automática y aplicar políticas consistentes en diversos entornos
- La creciente adopción de AI y machine learning en las operaciones de TI está impulsando el despliegue de herramientas de gestión definidas por software que proporcionan análisis predictivos, detección de anomalías y optimización inteligente para el rendimiento del centro de datos
Restraint/Challenge
Complejidad de integración con sistemas de Legacy
- El mercado del centro de datos definido por software se enfrenta a desafíos debido a la dificultad de integrar las plataformas SDDC con los sistemas heredados existentes, que a menudo implican hardware heterogéneo, protocolos propietarios y marcos de gestión anticuados. Esta complejidad puede retrasar la adopción y aumentar los costos de aplicación
- Por ejemplo, las organizaciones que migran desde centros de datos tradicionales a soluciones de HPE GreenLake SDDC a menudo enfrentan desafíos de integración con sistemas de almacenamiento heredados e infraestructura de red. Estos desafíos requieren planificación, pruebas y personalización adicionales para asegurar una operación sin costuras
- Asegurar la compatibilidad con las aplicaciones y flujos de trabajo existentes requiere una orquestación cuidadosa y puede requerir la re-arquitectación de ciertos servicios, el aumento del tiempo de despliegue y las necesidades de recursos
- Los sistemas de Legacy pueden carecer de API o capacidades de automatización, limitando la capacidad de las plataformas SDDC para proporcionar una gestión totalmente automatizada y centralizada en todos los recursos
- El mercado sigue navegando por limitaciones relacionadas con el equilibrio de la modernización con la continuidad operacional, ya que las organizaciones tienen por objeto adoptar soluciones avanzadas definidas por software, manteniendo al mismo tiempo la disponibilidad de servicios y minimizando la perturbación de las operaciones de TI existentes
Software-Defined Data Center Market Scope
El mercado se segmenta sobre la base de componente, tipo, tamaño de organización y vertical.
- Por componente
Sobre la base del componente, el mercado SDDC se segmenta en hardware, software y servicios. El segmento de software dominaba el mercado con la mayor cuota de ingresos del 75,36% en 2025, impulsada por el papel crítico del software de virtualización, gestión y orquestación en optimizar las operaciones del centro de datos. Las empresas dependen cada vez más de soluciones de software para la automatización de la carga de trabajo, la asignación de recursos y la gestión centralizada en entornos híbridos. Las ofertas de software suelen proporcionar integración con plataformas de nube y análisis avanzados, mejorar la eficiencia operacional y reducir el costo total de la propiedad. La fuerte demanda de soluciones de software está respaldada por su capacidad para permitir operaciones escalables, flexibles y seguras de centros de datos.
Se espera que el segmento de servicios sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por el aumento de la demanda de despliegue, consultoría y servicios gestionados. Por ejemplo, empresas como IBM ofrecen servicios profesionales que ayudan a las organizaciones a aplicar soluciones de SDDC, garantizando al mismo tiempo una perturbación mínima. Los servicios también proporcionan vigilancia, apoyo y optimización permanentes, lo que los hace atractivos para las empresas que requieren orientación de expertos en la gestión de entornos complejos definidos por software. El cambio cada vez mayor hacia la gestión externa de la tecnología de la información y la integración en la nube acelera aún más la adopción de servicios.
- Por tipo
Sobre la base del tipo, el mercado SDDC se segmenta en Computación definida por software (SDC), Almacenamiento definido por software (SDS), Redes de Centros de Datos definidos por software (SDDCN) y Automatización y Orquestación. El segmento de computación definida por software dominó el mercado en 2025, impulsado por la adopción generalizada de recursos informáticos virtualizados y la necesidad de una gestión eficiente del volumen de trabajo. Las organizaciones priorizan las soluciones SDC para su capacidad de optimizar la utilización del servidor, mejorar la escalabilidad y reducir la dependencia del hardware. El SDC también apoya el suministro y la integración dinámicos con otros componentes del SDDC, el aumento de la flexibilidad operacional y el rendimiento. Su presencia establecida en la infraestructura de TI empresarial contribuye a su cuota de mercado dominante.
Se prevé que el segmento de Automatización y Orquestación sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por la creciente demanda de flujos de trabajo automatizados y operaciones de TI de autoservicio. Por ejemplo, VMware vRealize suite permite a las empresas automatizar la provisión, monitoreo y gestión en entornos de nube híbrida. La automatización reduce la intervención manual, acelera el despliegue y garantiza la coherencia en las operaciones, lo que lo hace muy atractivo para las organizaciones que están experimentando transformación digital. La creciente adopción de herramientas de orquestación impulsadas por AI fortalece aún más el crecimiento del mercado en este segmento.
- Por tamaño de organización
Sobre la base del tamaño de la organización, el mercado de los PMA se divide en grandes empresas y pequeñas y medianas empresas. Las grandes empresas dominaron el mercado en 2025, impulsado por su extensa infraestructura informática y la necesidad de optimizar la eficiencia operacional en múltiples centros de datos. Las empresas implementan soluciones SDDC para reducir la complejidad, mejorar la escalabilidad y apoyar estrategias de nube híbrida. Las grandes organizaciones a menudo invierten en soluciones integrales de virtualización y orquestación que proporcionan control centralizado y seguridad mejorada. Sus presupuestos establecidos de tecnología de la información y su enfoque en la innovación permiten la pronta adopción de tecnologías avanzadas de desarrollo sostenible.
Se espera que el segmento de las PYME sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por el aumento de la conciencia sobre los beneficios de la infraestructura definida por software y la disponibilidad de soluciones rentables y escalables. Por ejemplo, Nutanix ofrece plataformas simplificadas de SDDC adaptadas a las PYMES, lo que permite una flexibilidad similar a la nube y reduce la carga de gestión de TI. Las PYMES aprovechan cada vez más el SDDC para lograr la agilidad, apoyar las operaciones remotas y mejorar la competitividad sin gastos de capital pesado. El enfoque creciente en la transformación digital y la adopción híbrida de TI impulsa la adopción entre organizaciones más pequeñas.
- Por Vertical
Sobre la base de la verticalidad, el mercado SDDC se segmenta en BFSI, IT y Telecom, Gobierno y Defensa, Salud, Educación, Retail, Manufacturing y Otros. El IT y Telecom dominaron el mercado en 2025, impulsado por la necesidad de infraestructuras escalables, ágiles y de centros de datos altamente disponibles para apoyar servicios en la nube, operaciones de telecomunicaciones y servicios gestionados. Las organizaciones en esta vertical priorizan las soluciones de SDDC para el despliegue rápido, el apoyo a múltiples contenedores y la gestión centralizada de los recursos de computación, almacenamiento y redes. El alto grado de digitalización, adopción en la nube y automatización de servicios en este sector refuerza su cuota de mercado dominante.
Se espera que la vertical de Healthcare sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por la creciente necesidad de soluciones seguras, escalables y acordes para el centro de datos para gestionar registros de pacientes y servicios de salud digital. Por ejemplo, Philips Healthcare implementa infraestructura definida por software para mejorar la accesibilidad de datos, mejorar la utilización de recursos y apoyar plataformas de telemedicina. La adopción de SDDC en salud asegura una seguridad robusta, recuperación en casos de desastre e integración con herramientas de análisis basadas en la nube, impulsando el despliegue rápido en hospitales e instituciones de investigación médica.
Análisis regional del mercado del centro de datos definido por software
- América del Norte dominaba el mercado de centros de datos definidos por software con la mayor cuota de ingresos del 40.7% en 2025, impulsado por la creciente adopción de virtualización, computación en la nube e infraestructura híbrida de TI en empresas
- Las organizaciones de la región valoran altamente la flexibilidad, escalabilidad y gestión centralizada que ofrecen las soluciones de centros de datos definidas por software, lo que permite una integración perfecta de los recursos de computación, almacenamiento y redes
- Esta adopción generalizada está respaldada por altos presupuestos de TI, una fuerza de trabajo tecnológicamente avanzada, y la creciente demanda de operaciones automatizadas de centros de datos impulsadas por software, estableciendo un centro de datos definido por software como una solución preferida para las empresas a gran escala
U.S. Software-Defined Data Center Market Insight
El mercado del centro de datos definido por software estadounidense captó la mayor cuota de ingresos en América del Norte en 2025, alimentada por la adopción rápida de la nube y la creciente necesidad de infraestructura informática ágil y gestionada por software. Las empresas están priorizando soluciones de centros de datos definidas por software para optimizar el rendimiento de los centros de datos, reducir los costos operativos y mejorar la seguridad. El creciente énfasis en las estrategias de nube híbrida, además de la integración de herramientas de monitoreo y orquestación impulsadas por AI, impulsa aún más el crecimiento del mercado. Además, la creciente adopción de la arquitectura de contenedores y microservicios apoya la ampliación del centro de datos definido por software en múltiples industrias.
Europe Software-Defined Data Center Market Insight
Se prevé que el mercado de centros de datos definidos por software en Europa crecerá en un CAGR sustancial durante todo el período previsto, impulsado principalmente por iniciativas de transformación digital y requisitos de cumplimiento regulatorio estrictos. El aumento de las implementaciones de cloud empresarial, junto con la necesidad de centros de datos de alto rendimiento y eficiencia energética, está fomentando la adopción de un centro de datos definido por software. Las organizaciones europeas también están invirtiendo en soluciones de almacenamiento y redes definidas por software para aumentar la flexibilidad operacional. La región está presenciando un crecimiento considerable en los sectores de BFSI, TI, salud y gobierno, con soluciones de centros de datos definidas por software integradas en proyectos de infraestructura nuevos y existentes.
U.K. Software-Defined Data Center Market Insight
Se prevé que el mercado de centros de datos definidos por software en el Reino Unido crecerá en un CAGR notable durante el período de previsión, impulsado por el aumento de la adopción de la nube empresarial y la necesidad de una infraestructura informática segura y escalable. Las organizaciones están aprovechando soluciones de centros de datos definidas por software para mejorar la utilización de recursos y simplificar la gestión de centros de datos. Se espera que el fuerte ecosistema de servicios de TI del Reino Unido y el énfasis en la innovación digital sigan estimulando el crecimiento del mercado. Las iniciativas dirigidas por el Gobierno que apoyan la transformación digital y la adopción de infraestructuras inteligentes también contribuyen a aumentar la demanda de soluciones de centros de datos definidas por software.
Alemania Software-Defined Data Center Market Insight
Se espera que el mercado de centros de datos definidos por software de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por la creciente conciencia de la infraestructura definida por software y el enfoque en centros de datos eficientes y sostenibles en materia de energía. Las empresas están adoptando cada vez más soluciones de centros de datos definidas por software para mejorar la automatización, la gestión del volumen de trabajo y reducir la complejidad operacional. La robusta infraestructura de TI de Alemania, además de su énfasis en la innovación y la ciberseguridad, fomenta la integración del centro de datos definido por software en todas las industrias. La preferencia por soluciones que se ajusten a las normas locales de cumplimiento y los objetivos de sostenibilidad impulsa el crecimiento del mercado tanto en segmentos comerciales como gubernamentales.
Mercado de Centros de Datos definidos por el Software de Asia y el Pacífico
El mercado de centros de datos definidos por software de Asia y el Pacífico está preparado para crecer en el CAGR más rápido durante el período de previsión de 2026 a 2033, impulsado por la digitalización rápida, el aumento de las inversiones institucionales en tecnología de la información y el aumento de las estrategias cloud-first en países como China, Japón e India. El enfoque creciente de la región en iniciativas inteligentes de ciudades, infraestructura tecnológica y transformación digital en empresas está impulsando la adopción de centros de datos definidos por software. Además, a medida que el APAC emerge como un centro para el desarrollo de infraestructuras de centros de datos y soluciones de software, la asequibilidad y accesibilidad de plataformas de centros de datos definidas por software se están expandiendo a través de múltiples verticales industriales.
Japón Centro de datos definido por software Insight
El mercado del centro de datos definido por el software de Japón está cobrando impulso debido al avanzado ecosistema de TI del país, las altas tasas de adopción en la nube y la creciente demanda de una gestión eficiente y automatizada del centro de datos. Las empresas están invirtiendo en soluciones de centros de datos definidas por software para mejorar el rendimiento, la escalabilidad y la agilidad operacional. La integración de redes definidas por software, almacenamiento y recursos informáticos con analítica impulsa la adopción. El envejecimiento de la fuerza de trabajo y el enfoque en la eficiencia operacional fomentan aún más el uso de centros de datos automatizados y gestionados por software en todas las industrias.
China Software-Defined Data Center Market Insight
El mercado de centros de datos definidos por software de China representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida a la rápida transformación digital, la creciente adopción en la nube y las inversiones de infraestructura de TI empresarial a gran escala. China está experimentando una fuerte demanda de soluciones de informática, almacenamiento y redes definidas por software en los sectores de BFSI, TI y manufactura. Las iniciativas gubernamentales que promueven ciudades inteligentes, junto con la presencia de proveedores nacionales de soluciones de centros de datos definidos por software, están acelerando la adopción. La disponibilidad de soluciones rentables y escalables fortalece aún más el mercado, lo que permite un despliegue generalizado tanto en segmentos empresariales como gubernamentales.
Mercado de Centros de Datos definidos por software
La industria del centro de datos definida por software está dirigida principalmente por empresas bien establecidas, incluyendo:
- Dell Technologies (Estados Unidos)
- Hewlett Packard Enterprise Development LP (Estados Unidos)
- VMware, Inc. (U.S.)
- Huawei Technologies Co., Ltd. (China)
- Microsoft Corporation (Estados Unidos)
- Nokia Corporation (Finland)
- Oracle Corporation (Estados Unidos)
- ARYAKA NETWORKS, INC.
- Citrix Systems, Inc. (U.S.)
- Extreme Networks, Inc. (U.S.)
- Infovista (Francia)
- NEC Corporation (Japón)
- Nutanix, Inc. (U.S.)
- Pluribus Networks, Inc. (U.S.)
- Red Hat, Inc. (U.S.)
- SUSE (Alemania)
- Adaptiv Networks, Inc. (U.S.)
- Arista Networks, Inc. (U.S.)
- Bigleaf Networks, Inc. (U.S.)
Novedades en el mercado mundial de centros de datos definidos por software
- En mayo de 2025, Hewlett-Packard Enterprise Development LP expandió su cartera de red HPE Aruba mediante la introducción de los conmutadores de servicios distribuidos en Aruba CX 10K. Con DPUs AMD Pensando integrados, estos desactivan las tareas de red y seguridad de las CPUs del servidor, liberando así recursos informáticos para AI y otras cargas de trabajo intensivas. Se espera que este desarrollo aumente significativamente la eficiencia operacional y la escalabilidad en los entornos modernos de centros de datos, fortaleciendo la posición de HPE en el SDDC y el mercado de redes empresariales. Al permitir la gestión de redes de alto rendimiento junto con la infraestructura de inteligencia artificial, HPE está abordando la creciente demanda de centros de datos ágiles y basados en software
- En abril de 2025, Dell Inc., a través de una colaboración estratégica, lanzó su solución de almacenamiento definida por software PowerFlex integrada con la Nutanix Cloud Platform (NCP) y Nutanix Cloud Infrastructure (NCI). La solución conjunta es compatible con el hipervisor nativo de Nutanix, AHV, dentro de una arquitectura escalable y de dos niveles, mejorando la flexibilidad, el rendimiento y la optimización de recursos para las implementaciones de nubes híbridas. Este lanzamiento refuerza el papel de Dell en el mercado de SDDC al proporcionar a las empresas una solución de almacenamiento y gestión de nubes unificada y de alto rendimiento, lo que permite una integración sin obstáculos en los locales y los entornos en la nube al mismo tiempo que aborda la creciente demanda de infraestructuras escalables y automatizadas
- En abril de 2025, Last Energy anunció planes para construir 30 microreactores en Texas, dirigidos a una capacidad de generación de aproximadamente 600 megavatios dedicados a centros de datos. Esta iniciativa aborda las crecientes demandas energéticas de ampliar las operaciones de centros de datos, permitiendo entornos de computación de alta densidad sin sobrecargar la red eléctrica existente. Mediante el suministro de una fuente de energía estable y localizada, se espera que este desarrollo repercute positivamente en los mercados de computadoras SDDC y de alto rendimiento, apoyando el crecimiento sostenible y fiable de los centros de datos a la vez que atrae a las empresas centradas en la eficiencia energética y la resiliencia operacional
- En marzo de 2025, Rackspace Technology lanzó su servicio Rackspace SDDC Flex en asociación con VMware y Dell, ofreciendo una solución en la nube que combina las capacidades públicas y privadas de la nube con infraestructura flexible, opciones de autoservicio y despliegue automatizado. Diseñado en un modelo de precios basado en el consumo, el servicio mejora la agilidad operacional para las empresas, reduciendo los tiempos de despliegue y simplificando la gestión híbrida de la nube. Este movimiento fortalece la posición de mercado de Rackspace abordando la creciente demanda de soluciones escalables de centros de datos definidas por software que integran la automatización, la flexibilidad y la rápida provisión en entornos híbridos de TI
- En enero de 2025, TerraPower y Sabey firmaron un memorando de entendimiento para explorar el despliegue de microreactores en los centros de datos definidos por software de Sabey. La iniciativa tiene por objeto aumentar la eficiencia energética, la sostenibilidad y la resiliencia en las operaciones de los centros de datos al tiempo que se abordan las limitaciones de poder en los mercados críticos. Al integrar soluciones energéticas avanzadas y bajas en carbono en las infraestructuras SDDC, este desarrollo apoya la adopción de computadoras de alta densidad y posiciona a ambas compañías como líderes en la intersección emergente de la innovación energética y tecnologías de centros de datos definidas por software
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











