



Global Telecom Cloud Billing Market Segmentation, By Type of Billing (Convergent, Prepaid, Post-paid, Interconnect, Roaming, Embedded, and Others), Application (Revenue Management, Account Management, Customer Management, Traffic Management, Billing and Provisioning, and Others), Cloud Platform (Business Continuity as a Service (BCaaS), Software as a Service (SaaS), Platform-as-a-Service (PaaS), Infrastructure as a service (IaaS), and Others), Deployment (Public, Private, and Hybrid), Rate of Charging Mode (Subscription-Based and Usage-Based), Service (Professional and Managed), User Type (Individuals and Enterprises), End User (Transportation, Government, Media and Entertainment, Healthcare, BFSI, Retail, and Other) - Industry Trends and Forecast to 2032
¿Cuál es la tasa de tamaño y crecimiento de la facturación en la nube de Telecom
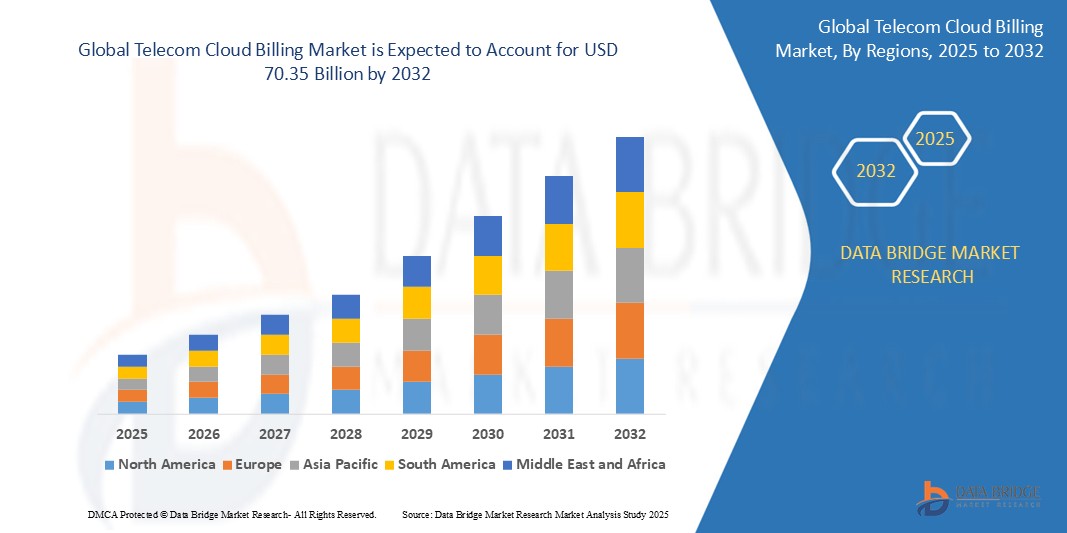
- Según Data Bridge Market Research Analysis global de facturación de la nube de telecomunicaciones tamaño del mercado fue valoradoUSD 12.61 mil millones en 2024y se espera que alcanceUSD 70.35 billion by 2032, aCAGR of 23.96 %durante el período previsto
- Este crecimiento está impulsado por factores como la creciente adopción de soluciones basadas en la nube, la creciente demanda deTransformtio digitaln en servicios de telecomunicaciones, y la creciente necesidad de sistemas eficientes de facturación y gestión de ingresos.
Tamaño del mercado
- Valor mundial del mercado (2024):USD 12.61 mil millones
- Valor de mercado esperado (2032):USD 70.35 billion
- CAGR prefabricado (2024–2032):23.96 %
¿Cuáles son los principales Takeaways de Telecom Cloud Billing
- El mercado de facturación de la nube de telecomunicaciones está experimentando un crecimiento significativo debido al creciente cambio de operadores de telecomunicaciones hacia soluciones basadas en la nube para mejorar la escalabilidad y flexibilidad en las operaciones de facturación. Se están adoptando sistemas de facturación en la nube para mejorar la eficiencia y reducir los costos de las empresas de telecomunicaciones
- Las soluciones de facturación de nubes de telecomunicaciones están ganando popularidad ya que soportan características avanzadas como facturación en tiempo real, automatización y análisis de datos. Esta tendencia creciente contribuye a la demanda de plataformas de facturación más sofisticadas y basadas en la nube en todo el sector de las telecomunicaciones
- Se espera que América del Norte domine el mercado de facturación de Telecom Cloud debido a su infraestructura tecnológica avanzada, la presencia de los principales operadores de telecomunicaciones y la rápida adopción de redes 5G.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de facturación de Telecom Cloud durante el período previsto debido a la rápida expansión de las redes de telecomunicaciones, el aumento de la penetración de teléfonos inteligentes e Internet y la creciente demanda de servicios digitales.
- Se espera que el software como segmento de servicio domine el mercado de facturación de la nube de telecomunicaciones con la mayor parte de 56.2% en 2025 Debido a su escalabilidad, rentabilidad y facilidad de despliegue, lo que permite a los operadores de telecomunicaciones lanzar y gestionar rápidamente operaciones complejas de facturación sin inversiones de infraestructura pesada.
Informe Scope and Telecom Cloud Billing Market Segmentation
|
Atributos |
Telecom Cloud Billing Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en la facturación de Telecom Cloud
“Modelos de facturación basados en la suscripción y basados en el uso”
- Los proveedores de Telecom están pasando de modelos de facturación basados en valores planos a basados en el uso, permitiendo a los usuarios pagar por lo que consumen
- Por ejemplo, AT plagat ofrece planes de datos con tapas de uso, y T-Mobile proporciona facturación flexible basada en el uso real de datos
- La facturación basada en la suscripción está ganando tracción ya que ayuda a las compañías de telecomunicaciones a asegurar ingresos constantes
- Por ejemplo, los planes Red de Vodafone y los paquetes de servicio mensuales de Verizon ilustran cómo los pagos recurrentes soportan la previsibilidad financiera
- Las plataformas de facturación en la nube permiten a estos modelos realizar invocaciones automáticas y rastreo en tiempo real, facilitando la gestión de sistemas de facturación complejos, como se ve en la solución de facturación en la nube de Amdocs y las herramientas de monetización basadas en la nube de Netcracker
- Los telecomunicaciones líderes como ATT y Vodafone utilizan enfoques de facturación híbrida para crear ofertas personalizadas que se adapten al comportamiento y preferencias del cliente
- Esta tendencia aumenta la satisfacción del cliente al dar a los usuarios más control sobre el gasto y aumentar la transparencia de facturación, como los planes móviles personalizables de Verizon y las alertas de uso en tiempo real de T-Mobile
Telecom Cloud Billing Market Dynamics
Conductor
“Growing Demand for Real-Time Billing and Customer Transparency”
- La facturación en tiempo real es cada vez más importante a medida que los servicios de telecomunicaciones se expanden para incluiralmacenamiento en la nube, streaming de contenidos y ofertas basadas en IoT
- Los clientes esperan actualizaciones inmediatas sobre el uso y los cargos de servicio, que los sistemas tradicionales de facturación no pueden proporcionar eficientemente
- La facturación basada en la nube permite a los usuarios supervisar el consumo y los costos en tiempo real, mejorando el control y la transparencia
- Por ejemplo, el rastreador de uso de datos en tiempo real de Verizon y las notificaciones de facturación de T-Mobile ayudan a los usuarios a mantenerse informados
- Los proveedores de Telecom se benefician de una monetización más rápida de nuevos servicios y menos disputas de facturación debido a información precisa y actualizada
- Este enfoque aumenta la satisfacción y la confianza del cliente, contribuyendo a una mejor retención de servicios, como se ve en las herramientas de facturación de autoservicio de AT plagaT y las alertas de facturación personalizadas de Vodafone
Oportunidad
“Expansion into Emerging Digital Services and 5G Monetization”
- La puesta en marcha de redes 5G crea demanda de sistemas de facturación flexibles para apoyar servicios tales como juegos de latencia ultra-bajo y vehículos conectados
- Los sistemas tradicionales de facturación carecen de la agilidad para gestionar los precios personalizados y las microtransacciones necesarias para servicios digitales avanzados
- Las plataformas de facturación de la nube ofrecen escalabilidad y procesamiento en tiempo real, esenciales para manejar grandes volúmenes de datos y precios dinámicos
- Por ejemplo, Amdocs admite facturación en tiempo real para despliegues inteligentes de ciudades, y Netcracker permite facturar para automatización industrial 5G
- Aumentar los servicios digitales como el contenido de OTT y el almacenamiento en la nube aumentan la necesidad de modelos de facturación adaptables que pueden evolucionar con las tendencias de uso
- Las compañías de Telecom pueden aprovechar la facturación de nubes para crear nuevas corrientes de ingresos y alianzas estratégicas con proveedores de servicios externos, como se ve con la asociación de Verizon con Amazon Web Services y la integración de Vodafone con Microsoft Azure
Restraint/Challenge
“Data Security and Compliance Concerns”
- Las preocupaciones en materia de seguridad y cumplimiento siguen siendo un reto importante, ya que la facturación de telecomunicaciones implica datos confidenciales, como detalles de pago y comportamiento del usuario
- Moving this information to the cloud raises risks of data breaches and unauthorized access, especially without proper safeguards in place
- Regulaciones estrictas como el GDPR requieren proveedores de telecomunicaciones para asegurar que sus socios de facturación cumplan altos estándares de protección de datos
- Por ejemplo, los operadores europeos deben mantener el cumplimiento del RGPD, y los telecomunicaciones indios deben ajustarse al proyecto de ley de protección de datos personales
- El incumplimiento puede dar lugar a sanciones legales, daños a la reputación y pérdida de confianza de los clientes, haciendo de la seguridad una preocupación crítica
- Las leyes de residencia de datos complican aún más la adopción de la facturación de la nube restringiendo dónde se pueden almacenar o procesar datos de los clientes, como se observa con las regulaciones de la LGPD y la PIPEDA de Brasil
¿Cómo se aumenta la facturación de la nube de Telecom
El mercado se segmenta sobre la base del tipo de facturación, aplicación, plataforma en la nube, despliegue, tasa de carga, servicio, tipo de usuario y usuario final.
|
Segmentation |
Subsegmentation |
|
Por tipo de facturación |
|
|
By Application |
|
|
By Cloud Platform |
|
|
Despliegue |
|
|
Por tasa de modo de carga |
|
|
Por Servicio |
|
|
Por tipo de usuario |
|
|
Por Usuario final |
|
En 2025, se proyecta que el software como servicio (SaaS) dominará el mercado con una mayor participación en el segmento de plataformas en la nube
Se espera que el software como segmento de servicio domine el mercado de facturación de la nube de telecomunicaciones con la mayor parte de 56.2% en 2025 Debido a su escalabilidad, rentabilidad y facilidad de despliegue, lo que permite a los operadores de telecomunicaciones lanzar y gestionar rápidamente operaciones complejas de facturación sin inversiones de infraestructura pesada.
Se espera que la serie de sesiones privadas represente la mayor parte durante el período previsto en el mercado del despliegue
En 2025, se espera que el segmento privado domine el mercado con la mayor cuota de mercado del 56,9% debido a su mayor seguridad, un mejor control sobre los datos y las capacidades de cumplimiento, lo que lo convierte en la opción preferida para las empresas de telecomunicaciones que manejan información confidencial de los clientes y se adhieren a normas reglamentarias estrictas.
Hich Region mantiene la mayor parte de cómo se aumenta la facturación de la nube de telecomunicaciones
“América del Norte mantiene la mayor participación en el mercado de facturación de Telecom Cloud”
- América del Norte domina el mercado de facturación de nubes de telecomunicaciones, manteniendo una cuota de mercado del 35%
- La robusta industria de telecomunicaciones de Norteamérica y la adopción generalizada de tecnología de la nube lo posicionan como un jugador dominante en el mercado de facturación de la nube de telecomunicaciones
- La demanda de soluciones de facturación avanzadas está impulsada por el rápido despliegue de redes 5G y la necesidad de modelos de facturación flexibles e integrados que puedan apoyar servicios convergentes
- La región se beneficia de la presencia de proveedores líderes de facturación de nubes como Amdocs, Oracle y Nutcracker, ofreciendo soluciones innovadoras adaptadas a operadores de telecomunicaciones
- El entorno regulatorio maduro en América del Norte asegura que los operadores de telecomunicaciones cumplan con los requisitos de privacidad y seguridad de los datos, aumentando la confianza en las soluciones de facturación de la nube
- La alta tasa de innovación tecnológica y la pronta adopción de iniciativas de transformación digital entre las empresas de telecomunicaciones en América del Norte apoyan el crecimiento constante del mercado
“Asia-Pacífico está proyectado para registrar la CAGR más alta en el mercado de facturación de Telecom Cloud”
- Se proyecta que la región de Asia y el Pacífico sea el mercado de más rápido crecimiento para la facturación de la nube de telecomunicaciones, impulsado por la rápida expansión de las redes de telecomunicaciones y la gran población tecnológica de la región
- El aumento del uso de teléfonos inteligentes, la alta penetración en Internet y la creciente demanda de servicios digitales en países como China e India crean una necesidad significativa de soluciones de facturación flexibles y escalables basadas en la nube
- La adopción de redes 5G y la integración de tecnologías inteligentes en la región abren nuevas oportunidades para los proveedores de telecomunicaciones para implementar soluciones de facturación avanzadas
- Iniciativas gubernamentales que apoyan la transformación digital y el impulso para la modernización del sector de las telecomunicaciones aceleran la adopción de tecnologías de facturación de nubes en toda la región
- Los mercados emergentes de la región de Asia y el Pacífico presentan un gran potencial de crecimiento, ya que los operadores de telecomunicaciones tienen como objetivo ofrecer servicios de facturación más personalizados y eficientes a su creciente base de clientes
¿Cuáles son las mejores empresas de Telecom Cloud Billing
El mercado competitivo paisaje proporciona detalles por competidor. Los detalles incluidos son la visión general de las empresas, las finanzas de las empresas, los ingresos generados, el potencial de mercado, la inversión en investigación y desarrollo, las nuevas iniciativas de mercado, la presencia mundial, los sitios e instalaciones de producción, las capacidades de producción, las fortalezas y debilidades de las empresas, el lanzamiento de productos, la anchura y amplitud de los productos, el dominio de las aplicaciones. Los puntos de datos arriba proporcionados sólo están relacionados con el enfoque de las empresas relacionados con el mercado.
Los principales líderes del mercado que operan en el mercado son:
- Amdocs (Estados Unidos)
- Oracle (U.S.)
- CGI Inc. (Canadá)
- Telefonaktiebolaget LM Ericsson (Suecia)
- Netcracker (Estados Unidos)
- Cerillion Technologies Limited (U.K.)
- AsiaInfo Technologies Limited (China)
- Optiva, Inc. (Canadá)
- Huawei Technologies Co., Ltd. (China)
- Mahindra adultMahindra Ltd. (India)
- DXC Technology Company (Estados Unidos)
- Vodafone Group (U.K.)
- Verizon (Estados Unidos)
- NTT Communications Corporation (Japón)
- Deutsche Telekom AG (Alemania)
- CenturyLink (Estados Unidos)
- BT (Reino Unido)
- AT lT Propiedad Intelectual (U.S.)
- SAP (Alemania)
¿Cuáles son los últimos desarrollos en Telecom Cloud Billing
- En septiembre de 2023, Optiva lanzó sus Centros MVNO en Google Cloud, ofreciendo BSS (sistema de soporte de negocios) como servicio. Este desarrollo tiene como objetivo proporcionar a los Operadores de Red Virtual Móvil (MVNOs) una plataforma nativa y escalable para facturación, gestión de clientes y prestación de servicios. Aprovechando la infraestructura de Google Cloud, Optiva permite que los MVNO desplieguen soluciones más rápidas, reduzcan los costos operativos y mejoren las experiencias de los clientes con datos y análisis en tiempo real. Se espera que este lanzamiento agilice las operaciones de MVNO y impulse el crecimiento del mercado ofreciendo modelos de servicio más eficientes y flexibles en la industria de las telecomunicaciones
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











