


Mercado mundial de dispositivos para el tratamiento de la litiasis urinaria, por tipo de tratamiento (litotricia extracorpórea por ondas de choque (ESWL), litotricia intracorpórea, nefrolitotomía percutánea, otros), tipo de producto (litotriptores, ureteroscopios), usuario final (hospitales y clínicas, centros quirúrgicos ambulatorios): tendencias de la industria y pronóstico hasta 2029.
¿Cuál es la tasa de tamaño y crecimiento de los dispositivos de gestión de Urolithiasis
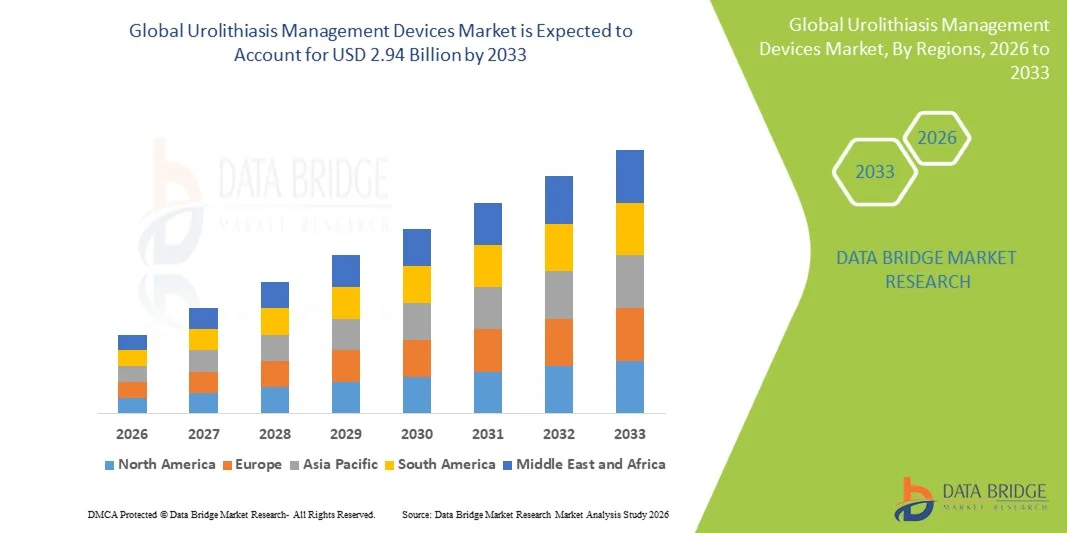
- De acuerdo con Data Bridge Market Research Analysis, los dispositivos globales de gestión de la urolithiasis tamaño del mercado se valoraron enUSD 1,86 mil millones en 2025y se espera que alcanceUSD 2.94 billion en 2033, en unaCAGR of 5.90%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por la creciente prevalencia de cálculos renales, el aumento de los estilos de vida sedentarios, los trastornos relacionados con la deshidratación y la creciente población geriátrica, junto con los avances continuos en tecnologías de eliminación de piedras mínimamente invasivas y no invasivas en todos los sistemas sanitarios
- Además, aumentar la preferencia de los pacientes por procedimientos de recuperación más rápidos, mejorar los resultados clínicos, y la adopción generalizada de litotripsia láser, ureteroscopia y litotripsia de onda de choque extracorpórea está estableciendo dispositivos avanzados de gestión de la urolitiasis como enfoque de tratamiento preferido, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
Valor mundial del mercado (2025):USD 1,86 mil millones
Valor de mercado esperado (2033):USD 2.94 billion
CAGR prefabricado (2026–2033):5.90%
¿Cuáles son los principales Takeaways of Urolithiasis Management Devices Market
- Los dispositivos de gestión de la urolitiasis, utilizados para romper, eliminar y tratar cálculos renales, son cada vez más importantes en la urología moderna debido a su capacidad de soportar procedimientos mínimamente invasivos, reducir las complicaciones quirúrgicas y mejorar los resultados de recuperación de pacientes en hospitales y clínicas especializadas
- La creciente demanda de estos dispositivos se debe principalmente a la creciente incidencia global de cálculos renales debido a cambios dietéticos, obesidad, deshidratación y trastornos metabólicos, junto con la creciente preferencia por opciones de tratamiento mínimamente invasivas y altamente eficaces.
- América del Norte dominaba el mercado de dispositivos de gestión de la urolithiasis con la mayor cuota de ingresos del 38,6% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, altas tasas de adopción procesal y fuerte presencia de las principales empresas de dispositivos médicos, y Estados Unidos muestra una significativa captación de tecnologías avanzadas de litotripsia y gestión de piedra endoscópica
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de dispositivos de gestión de la urolithiasis durante el período previsto debido al aumento de la carga del paciente, la mejora de la infraestructura sanitaria, el aumento de la conciencia del tratamiento de piedra renal y la ampliación del acceso a procedimientos de urología mínimamente invasivos
- Extracorporeal Shock Wave Lithotripsy (ESWL) segmento dominaba el mercado de dispositivos de gestión de la urolithiasis con una proporción significativa de 44.1% en 2025, impulsado por su naturaleza no invasiva, alta aceptación del paciente y eficacia en la fragmentación de cálculos renales sin intervención quirúrgica
Report Scope and Urolithiasis Management Devices Market Segmentation
|
Atributos |
Urolithiasis Management Devices Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
· Aumento de la oportunidad en los sistemas de litotripsia asistidos por AI y guiados por imágenes · Ampliación de centros quirúrgicos ambulatorios |
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de dispositivos de gestión de Urolithiasis
“Advancement Toward Minimally Invasive and Laser-Based Stone Treatment”
- Una tendencia significativa y aceleradora en el mercado global de dispositivos de gestión de la ureolithiasis es el cambio hacia tecnologías mínimamente invasivas y basadas en láser, como la litotripsia intracorpórea y procedimientos avanzados de ureteroscópico, mejorando la eficiencia de la fragmentación de piedra y los resultados de recuperación de pacientes en entornos hospitalarios y ambulatorios
- Por ejemplo, Holmium:YAG y los sistemas de láser de fibra de Thulium más nuevos se utilizan cada vez más en procedimientos de litotripsia intracorpórea, lo que permite el polvo preciso y la fragmentación con tasas de complicación reducidas en comparación con los enfoques quirúrgicos convencionales
- Los avances tecnológicos en los dispositivos de urología permiten la integración de imágenes en tiempo real, una mayor flexibilidad de alcance y una mayor eficiencia energética en los sistemas de litotripsia, mejorando así la precisión procesal y reduciendo el tiempo operativo y la duración de la estancia hospitalaria
- Además, la integración de sistemas de imágenes digitales con ureteroscopios y litotripters permite a los urólogos realizar una localización y fragmentación de piedra más precisas a través de plataformas de visualización unificadas a través de flujos de trabajo de tratamiento
- Esta tendencia hacia sistemas de gestión de piedra altamente eficientes, guiados por imágenes y mínimamente invasivos está remodelando las expectativas clínicas, con empresas como Boston Scientific y Olympus desarrollando lithotripsy láser de próxima generación y plataformas avanzadas de ureteroscopia
- La demanda de soluciones de gestión de la ureolithiasis mínimamente invasivas está creciendo rápidamente a través de hospitales y centros quirúrgicos ambulatorios, ya que los proveedores de atención médica priorizan cada vez más la recuperación más rápida, la reducción de las complicaciones y la mejora del rendimiento de los pacientes
- Además, la aparición de endourología asistida por robot está mejorando la precisión en los procedimientos de recuperación de piedra, apoyando mejores resultados clínicos y reducción de la fatiga del cirujano
Urolithiasis Management Devices Market Dynamics
Conductor
“Rising Prevalence of Kidney Stones and Increasing Preference for Non-Invasive Treatments”
- La creciente prevalencia de la enfermedad renal de piedra a nivel mundial, junto con cambios de estilo de vida como la deshidratación, dietas de alto nivel y tasas de obesidad crecientes, es un factor importante para la creciente demanda de dispositivos de gestión de la urolitiasis en todos los sistemas de salud
- Por ejemplo, en abril de 2025, varios centros de urología ampliaron la adopción de sistemas avanzados de litotripsia de ESWL y láser para gestionar la creciente entrada de pacientes, lo que refleja una creciente dependencia de las tecnologías de tratamiento de piedra mínimamente invasiva
- A medida que los pacientes y proveedores de atención médica priorizan cada vez más las opciones de tratamiento no invasivos y de bajo riesgo, dispositivos como los sistemas ESWL y los ureteroscopios flexibles se están volviendo ampliamente preferidos para una gestión eficaz de piedra con menor tiempo de recuperación
- Además, el aumento de la conciencia del diagnóstico y tratamiento tempranos de cálculos renales está impulsando volúmenes de procedimiento más altos en hospitales, clínicas de urología especializada y centros quirúrgicos ambulatorios a nivel mundial
- La comodidad de los procedimientos ambulatorios, los períodos de hospitalización más cortos y los resultados clínicos mejorados son factores clave para acelerar la adopción de dispositivos avanzados de gestión de la urolitiasis en el mercado de salud tanto desarrollado como emergente
- Además, la ampliación de la cobertura del seguro médico para los procedimientos de eliminación de piedras endoscópicas y basados en láser está apoyando aún más la accesibilidad y las tasas de adopción de tratamientos más elevadas
- Además, la creciente inversión en los departamentos de urología hospitalaria y las mejoras de infraestructura quirúrgica permite un mayor despliegue de sistemas avanzados de litotripsia
Restraint/Challenge
“High Procedure Costs and Limited Access to Advanced Urology Infrastructure”
- Las preocupaciones relativas al alto costo de los dispositivos y procedimientos avanzados de tratamiento de la ureterosis, incluidos los sistemas de litotripsia láser y los ureteroscopios flexibles, plantean un reto importante para la adopción más amplia del mercado, en particular en las regiones sanitarias sensibles a los costos
- Por ejemplo, muchas instalaciones sanitarias de las regiones en desarrollo todavía dependen de métodos quirúrgicos convencionales debido a la limitada asequibilidad y disponibilidad de sistemas avanzados de litotripsia intracorporea
- El requisito de infraestructura especializada, urólogos cualificados y altos costos de mantenimiento para dispositivos avanzados restringe aún más la adopción, especialmente en hospitales más pequeños y entornos rurales de salud
- Además, las limitaciones de reembolso y la cobertura incoherente del seguro para los procedimientos avanzados de piedra renal pueden reducir la accesibilidad del paciente a las opciones modernas de tratamiento en ciertas regiones
- Si bien los avances tecnológicos están mejorando gradualmente la eficiencia de los dispositivos y la eficacia en función de los costos, la inversión inicial relativamente alta sigue dificultando la penetración rápida de soluciones avanzadas de gestión de la urolitiasis en los mercados emergentes
- Además, la distribución desigual de especialistas en urología capacitados limita la utilización efectiva de tecnologías avanzadas de litotripsia y ureteroscopia en sistemas de salud de bajos recursos
- Además, las limitaciones de la cadena de suministro y la dependencia de los dispositivos importados de alta gama pueden retrasar los plazos de adopción y aumentar los costos generales de procedimiento en varias regiones
¿Cómo se aumenta el mercado de dispositivos de gestión de Urolithiasis
El mercado se segmenta sobre la base del tipo de tratamiento, tipo de producto y usuario final.
- Por tipo de tratamiento
Sobre la base del tipo de tratamiento, el mercado de dispositivos de gestión de la ureolithiasis se segmenta en la litotripsia extracorpórea Shock Wave (ESWL), litotripsia intracorpórea, nefrolittomía percutánea y otros. Extracorporeal Shock Wave Lithotripsy (ESWL) dominó el mercado con la mayor cuota de ingresos de 44.1% en 2025, impulsada por su naturaleza no invasiva y capacidad de fragmentar cálculos renales sin intervención quirúrgica. ESWL es ampliamente preferido tanto en entornos hospitalarios como ambulatorios debido a la reducción del tiempo de recuperación y complicaciones mínimas. Es particularmente eficaz para piedras renales pequeñas y medianas, lo que lo convierte en una opción de tratamiento de primera línea en muchas pautas clínicas. El procedimiento también requiere una hospitalización comparativamente menor, lo que apoya su fuerte adopción en sistemas de atención de la salud sensibles a los costos. Además, las mejoras continuas en el enfoque de ondas de choque y la orientación de imágenes han mejorado su eficiencia clínica. Su presencia establecida y su amplia disponibilidad refuerzan aún más su dominio en todas las instalaciones sanitarias mundiales.
Se espera que la litotripsia intracorpórea sea testigo de la tasa de crecimiento más rápida del 8,9% entre 2026 y 2033, impulsada por la adopción creciente de tecnologías basadas en láser y procedimientos endoscópicos mínimamente invasivos. Este método permite la visualización directa y la fragmentación de piedras, lo que da lugar a una mayor precisión y mejores tasas libres de piedras. El creciente uso de los láseres de fibra de Holmium y Thulium ha mejorado significativamente la eficiencia del tratamiento y ha reducido el tiempo operativo. Se prefiere cada vez más para piedras complejas y difíciles de tratar ubicadas en el uréter y el riñón. El aumento de la demanda de procedimientos ambulatorios y estancias hospitalarias más cortas está apoyando aún más su expansión. Además, los avances tecnológicos en los ureteroscopios flexibles están mejorando las tasas de éxito procesal, acelerando su adopción a nivel mundial.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado se segmenta en litotripters y ureteroscopios. Lithotripters dominaba el mercado con la mayor cuota de ingresos del 57,6% en 2025, apoyada por su amplio uso en los procedimientos de fragmentación de piedra intracorpórea y ESWL. Los litotripters son ampliamente adoptados en los hospitales debido a su eficacia en romper cálculos renales de forma no invasiva o mínimamente invasiva. La disponibilidad de litros láser avanzados y electromagnéticos ha mejorado significativamente los resultados del tratamiento y la precisión procesal. Estos dispositivos son preferidos por su capacidad para manejar una amplia gama de tamaños de piedra y composiciones. Aumentar las inversiones hospitalarias en equipos avanzados de urología apoya aún más el dominio del segmento. Además, el aumento de los volúmenes de procedimiento a nivel mundial sigue impulsando una fuerte demanda de sistemas de litotriptros.
Se espera que los Ureteroscopios sean testigos de la tasa de crecimiento más rápida del 9,4% entre 2026 y 2033, impulsada por el aumento de la preferencia por procedimientos de eliminación de piedra endoscópica mínimamente invasivos. Los ureteroscopios flexibles se utilizan cada vez más para la visualización precisa y la extracción directa de piedra del tracto urinario. Los avances continuos en la tecnología digital de imagen y ureteroscopio desechables están mejorando la seguridad procesal y la eficiencia. Su capacidad para reducir los riesgos de infección y la contaminación cruzada aumenta aún más la adopción en centros quirúrgicos de alto volumen. La creciente demanda de procedimientos urológicos ambulatorios también está acelerando su uso. Además, la ergonomía mejorada y la maniobrabilidad mejorada están haciendo los ureteroscopios más eficientes para casos complejos de piedra.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en hospitales y clínicas, y centros quirúrgicos ambulatorios. Hospitales y Clínicas dominaron el mercado con la mayor cuota de ingresos del 66,8% en 2025, impulsada por la disponibilidad de infraestructura quirúrgica avanzada y urólogos calificados. Los hospitales manejan un alto volumen de casos complejos de piedra renal que requieren ESWL, litotripsia y procedimientos percutáneos. La presencia de instalaciones de diagnóstico y cirugía integral permite una mayor adopción de dispositivos avanzados de urolitiasis. Estos ajustes también se benefician de mejores marcos de reembolso y confianza de los pacientes en atención especializada. El aumento de las inversiones en los departamentos de urología hospitalarios fortalece aún más el liderazgo de los segmentos. Además, el aumento de la entrada de pacientes para tratamientos de piedra de emergencia contribuye significativamente al dominio hospitalario.
Se espera que los Centros Quirúrgicos Ambulatorios (ASC) sean testigos de la tasa de crecimiento más rápida del 10,2% entre 2026 y 2033, impulsada por el creciente cambio hacia los procedimientos quirúrgicos ambulatorios y del mismo día. Los ASC ofrecen opciones de tratamiento rentables con una estancia hospitalaria reducida y tiempos de recuperación más rápidos. La creciente adopción de procedimientos de litotripsia mínimamente invasivos y de ureteroscopia está bien alineada con las capacidades de la ASC. Estos centros están cada vez más equipados con sistemas avanzados de láser y endoscópicos para el manejo de piedra renal. La preferencia del paciente por un tratamiento rápido y conveniente está acelerando aún más la utilización de la ASC. Además, el aumento de las presiones de costos de atención de la salud fomenta la migración desde la atención hospitalaria a los entornos ambulatorios.
¿Qué región tiene la mayor parte del mercado de dispositivos de gestión de Urolithiasis
- América del Norte dominaba el mercado de dispositivos de gestión de la urolithiasis con la mayor cuota de ingresos del 38,6% en 2025, apoyado por infraestructura sanitaria avanzada, altas tasas de adopción procesal y fuerte presencia de las principales empresas de dispositivos médicos
- Los pacientes y proveedores de atención médica de la región valoran altamente la disponibilidad de opciones de tratamiento avanzadas como ESWL, litotripsia láser y ureteroscopia flexible, que ofrecen mayores tasas de éxito y una recuperación más rápida en comparación con los métodos quirúrgicos tradicionales.
- Esta fuerte adopción de mercado cuenta además con un alto gasto en salud, la adopción temprana de tecnologías médicas innovadoras y la presencia de las principales empresas de dispositivos médicos, estableciendo dispositivos de urolithiasis como estándar de atención tanto en el hospital como en el ambulatorio.
U.S. Urolithiasis Management Devices Market Insight
El mercado de dispositivos de gestión de la urolithiasis estadounidense capturó la mayor parte de ingresos del 79% en América del Norte en 2025, alimentada por la alta prevalencia de la enfermedad renal de piedra y la fuerte adopción de procedimientos avanzados de tratamiento mínimamente invasivos. Los pacientes y proveedores de atención médica están priorizando cada vez más la gestión eficaz de piedra a través de ESWL, lithotripsy láser y sistemas de ureteroscopia debido a su mayor precisión y resultados de recuperación más rápidos. El enfoque creciente en los procedimientos ambulatorios, combinado con una infraestructura sanitaria robusta y volúmenes de procedimiento elevados, impulsa aún más el mercado. Además, los avances tecnológicos continuos en sistemas láser y dispositivos endoscópicos contribuyen significativamente a la expansión del mercado.
Europe Urolithiasis Management Devices Market Insight
Se proyecta que el mercado de los dispositivos de gestión de la urolithiasis en Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por el aumento de la incidencia de los cálculos renales y la creciente preferencia por procedimientos urológicos mínimamente invasivos. La región se beneficia de sistemas sanitarios sólidos, de estructuras de reembolso establecidas y de la creciente adopción de litotripsias avanzadas y tecnologías endoscópicas en los hospitales. Además, el aumento de la conciencia sobre el diagnóstico precoz y el tratamiento eficaz de piedra está fomentando una mayor captación procesal tanto en los centros de salud públicos como privados.
Reino Unido Urolithiasis Management Devices Market Insight
Se prevé que el mercado de dispositivos de gestión de la urolithiasis en el Reino Unido crezca en un CAGR notable durante el período de previsión, impulsado por el aumento de los casos de piedra renal y la creciente demanda de opciones de tratamiento mínimamente invasivas y ambulatorias. La creciente presión sobre el Servicio Nacional de Salud (NHS) para mejorar la eficiencia es fomentar la adopción de sistemas avanzados de ESWL y ureteroscopia. Además, el aumento de la preferencia por la recuperación más rápida y la reducción de la estancia hospitalaria está apoyando aún más el crecimiento del mercado en hospitales y centros especializados de urología.
Alemania Urolithiasis Management Devices Market Insight
Se espera que el mercado de los dispositivos de gestión de la urolithiasis de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por una infraestructura sanitaria sólida, una adopción tecnológica elevada y un uso creciente de sistemas de litotripsia basados en láser. El énfasis del país en la medicina de precisión y la cirugía mínimamente invasiva está impulsando la adopción de soluciones avanzadas de litotripsia intracorpórea y ureteroscopia digital. Además, las instalaciones hospitalarias bien desarrolladas y un fuerte enfoque en la eficiencia clínica están apoyando una mayor integración de dispositivos modernos de urología.
Asia-Pacific Urolithiasis Management Devices Market Insight
El mercado de dispositivos de gestión de la urolitiasis en Asia-Pacífico está preparado para crecer en la CAGR más rápida del 9,6% durante el período de previsión de 2026 a 2033, impulsado por la creciente prevalencia de piedra renal, la urbanización rápida y el mejoramiento del acceso a la salud. Aumentar la adopción de procedimientos modernos de urología en países como China, India y Japón está aumentando significativamente la demanda de ESWL, litotripsia y dispositivos de ureteroscopia. Además, la ampliación de la infraestructura hospitalaria, el aumento del turismo médico y el aumento de la asequibilidad de tratamientos mínimamente invasivos están acelerando el crecimiento del mercado en toda la región.
Japan Urolithiasis Management Devices Market Insight
El mercado de dispositivos de gestión de la urolithiasis de Japón está cobrando impulso debido a la infraestructura sanitaria avanzada, la adopción tecnológica y la fuerte preferencia por procedimientos quirúrgicos mínimamente invasivos. Aumentar la integración de los sistemas de imagen digital y litotripsia basados en láser está mejorando la exactitud procesal y los resultados del tratamiento. Además, la población envejecida del país está impulsando la demanda de opciones de tratamiento de piedra renal más seguras, de bajo riesgo y de recuperación más rápida en hospitales y clínicas especializadas.
India Urolithiasis Management Devices Market Insight
El mercado de dispositivos de gestión de la urolithiasis de la India representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida al aumento de la prevalencia de la piedra renal, la urbanización rápida y la ampliación del acceso a los servicios de salud. Aumentar la conciencia de las opciones de tratamiento mínimamente invasivas y aumentar la disponibilidad de dispositivos de litotripsia y ureteroscopia eficaces en función de los costos están apoyando un fuerte crecimiento del mercado. Además, las iniciativas gubernamentales que promueven el desarrollo de la infraestructura sanitaria y la rápida expansión de los hospitales privados y centros de diagnóstico están impulsando significativamente la adopción de dispositivos de urología avanzados en todo el país.
¿Cuáles son las mejores empresas del mercado de dispositivos de gestión de Urolithiasis
La industria de dispositivos de gestión de Urolithiasis está dirigida principalmente por empresas bien establecidas, incluyendo:
- Medtronic(Irlanda)
- Siemens Healthineers AG(Alemania)
- Boston Scientific Corporation(U.S.)
- Olympus Corporation(Japón)
- Cook (U.S.)
- Karl Storz SE " Co. KG (Alemania)
- Richard Wolf GmbH (Alemania)
- Dornier MedTech GmbH (Alemania)
- EDAP TMS S.A. (Francia)
- EMS Electro Medical Systems SA (Suiza)
- Storz Medical AG (Suiza)
- Coloplast A/S (Dinamarca)
- Allengers Medical Systems Limited (India)
- DirexGroup SA (Alemania)
- Elmed Medical Systems Ltd. (Turkey)
- Lumenis Ltd. (Israel)
- C. R. Bard Inc. (U.S.)
- Stryker (Estados Unidos)
- Medispec Ltd. (Israel)
- Allium Medical Solutions Ltd. (Israel)
¿Cuáles son los desarrollos recientes en el mercado mundial de dispositivos de gestión de Urolithiasis
- En marzo de 2026, Boston Scientific recibió la autorización de la FDA 510(k) para su sistema de gestión de fluidos Asurys, diseñado para mejorar el control de riego y el monitoreo de presión intrarrenal durante los procedimientos de piedra renal basados en la ureteroscopia. El sistema mejora la seguridad y la eficiencia procesal cuando se utiliza junto con los ureteroscopios LithoVue Elite, fortaleciendo los flujos de trabajo de gestión de piedra mínimamente invasivos integrados. Este desarrollo pone de relieve el creciente enfoque en la supervisión de precisión y tiempo real en la endourología
- En febrero de 2024, Olympus recibió autorización de la FDA para su ureteroscopio flexible de uso único RenaFlex, desarrollado para el diagnóstico y tratamiento de piedra renal mediante procedimientos de ureteroscopia mínimamente invasivos. El dispositivo ofrece imágenes de alta definición y elimina los riesgos de contaminación cruzada asociados con los alcances reutilizables. Este lanzamiento refleja el creciente cambio hacia dispositivos endoscópicos desechables en la práctica de la urología
- En enero de 2024, Medtronic anunció la aprobación reglamentaria para su avanzado sistema de litotripsia basado en ESWL diseñado para la fragmentación de piedra renal no invasiva. El sistema mejora la precisión de las ondas de choque y la eficiencia del tratamiento, apoyando una adopción más amplia de litotripsia de onda de choque extracorpórea en los hospitales. Este desarrollo fortalece la posición de Medtronic en soluciones de tratamiento de urología basadas en energía
- En junio de 2023, Boston Scientific amplió su cartera de gestión de piedra renal mediante iniciativas de colaboración centradas en tecnologías de ureteroscopia de próxima generación con capacidades de imagen y navegación mejoradas. El esfuerzo tiene como objetivo mejorar la visualización y el acceso en complejos casos de piedra del tracto urinario. Esto refleja el creciente enfoque de la industria en soluciones endoscópicas digitales integradas para la urología
- En mayo de 2022, Dornier MedTech recibió autorización regulatoria para su ureteroscopio AXIS II URS SLIM, diseñado para mejorar la maniobrabilidad y precisión en procedimientos de eliminación de piedra renal mínimamente invasivos. El dispositivo mejora el acceso a regiones anatómicas difíciles y soporta la visualización de alta definición durante la cirugía. Este desarrollo apoya el cambio continuo hacia sistemas endoscópicos avanzados y compactos en el cuidado de la urología
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











