


Segmentación del mercado global de venta al por mayor y distribución de automóviles, por tipo de pieza de repuesto (neumáticos, baterías, piezas de freno, filtros, piezas de carrocería, iluminación y componentes electrónicos, ruedas, componentes de escape y otros), certificación (piezas originales, piezas certificadas y piezas no certificadas), canal de distribución (minoristas, mayoristas y distribuidores) y canal de servicio (bricolaje, instalación y mantenimiento, y fabricantes de equipos originales): tendencias y pronósticos del sector hasta 2033.
¿Cuál es el tamaño y la descripción del mercado automotriz al por mayor y distribución
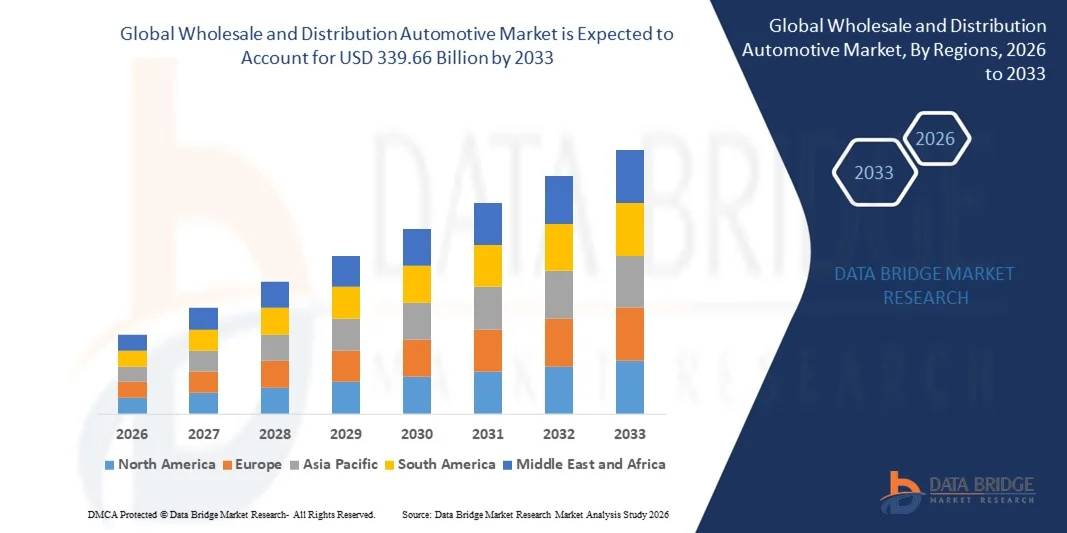
- Según el análisis de investigación del mercado de datos El mayorista global y el tamaño del mercado automotriz de distribución se valoraron enUSD 221.32 billion in 2025y se espera que alcanceUSD 339.66 billion by 2033, aCAGR of 5.50%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente demanda de piezas automotrices del mercado posterior, la expansión de las plataformas de comercio electrónico para la distribución automotriz y el creciente parc de vehículos en las economías emergentes
- In addition, rising adoption ofvehículos eléctricosy la necesidad de componentes especializados y partes están impulsando el crecimiento del mercado
Tamaño del mercado
- Valor mundial del mercado (2025): USD221.32 mil millones
- Valor de mercado esperado (2033): USD339.66 millones
- CAGR prefabricado (2026–2033):5.50%
¿Cuáles son los principales Takeaways of Wholesale and Distribution Automotive Market
- El mercado es testigo de la transformación debido a la integración de canales de distribución digital, optimización de la cadena de suministro y soluciones avanzadas de gestión de inventarios
- Aumentar las colaboraciones entre fabricantes, distribuidores y minoristas están mejorando la disponibilidad y eficiencia de la entrega de piezas automotrices, fortaleciendo el panorama general del mercado
- América del Norte dominaba el mercado automotriz al por mayor y la distribución con la mayor cuota de ingresos del 25,3% en 2025, impulsado por una industria automotriz bien establecida, fuerte demanda del mercado postventa y alta adopción de canales de distribución digital
- Se espera que la región de Asia y el Pacífico sea testigo de la tasa de crecimiento más alta del mundomayorista y distribución automotrizmercado, impulsado por el aumento del número de vehículos, el aumento de los ingresos desechables, la creciente adopción de servicios de posventa y la ampliación de redes logísticas y de distribución eficientes en las economías emergentes
- El segmento de neumáticos mantuvo la mayor cuota de ingresos del mercado en 2025, impulsada por alta frecuencia de reemplazo, uso generalizado de vehículos, y demanda creciente de neumáticos duraderos y orientados al rendimiento. Los neumáticos son esenciales para la seguridad y eficiencia del vehículo, convirtiéndolos en un enfoque clave para distribuidores y minoristas.
Report Scope and Wholesale and Distribution Automotive Market Segmentation
Atributos |
Venta al por mayor y distribución Automotive Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado automotriz al por mayor y distribución
Demanda creciente de canales de distribución eficientes y de comercio electrónico
- El creciente enfoque en las plataformas de ventas digitales y las cadenas de suministro simplificadas está dando forma significativa al mercado mayorista y de distribución automotriz, ya que las empresas prefieren cada vez más canales que ofrecen una mayor rapidez de entrega, una mayor selección de productos y una gestión fiable de inventarios. Las soluciones de distribución en línea y omnicanal están ganando fuerza debido a su capacidad para reducir los costos operativos, mejorar la eficiencia de los servicios y mejorar la satisfacción del cliente, alentando a los distribuidores a adoptar herramientas logísticas y digitales innovadoras
- El aumento de la conciencia sobre el mantenimiento de vehículos, la disponibilidad de piezas de postventa y las opciones de pedidos convenientes han acelerado la adopción de servicios de automoción al por mayor y distribución en vehículos de pasajeros, vehículos comerciales y segmentos especializados. Los consumidores y operadores de flotas están buscando activamente canales más rápidos y accesibles para repuestos y accesorios, lo que impulsa a las empresas a fortalecer las asociaciones con distribuidores y plataformas de comercio electrónico
- Los avances tecnológicos, como la gestión de inventarios basados en IA, la analítica predictiva y el almacenamiento automatizado, están influyendo en las decisiones de compra, con los distribuidores haciendo hincapié en tiempos de rotación más rápidos, cadenas de suministro transparentes y seguimiento en tiempo real. Estos factores ayudan a las empresas automotriz a diferenciarse en un mercado competitivo, mejorando la eficiencia operativa y la satisfacción del cliente
- Por ejemplo, en 2024, AutoZone en la U.S. y LKQ Corporation ampliaron sus redes de distribución digital y sus plataformas de comercio electrónico integradas para repuestos y accesorios. Estas iniciativas se introdujeron en respuesta a la creciente demanda de entrega de piezas más rápidas y más convenientes y disponibilidad de productos más amplia, con distribución en tiendas minoristas, mercados en línea y canales de servicio de flotas
- Si bien la demanda de canales de distribución y distribución eficientes está creciendo, la expansión sostenida del mercado depende de la inversión continua en infraestructura logística, plataformas digitales y fiabilidad de la cadena de suministro. Las empresas también se centran en optimizar la gestión de inventarios, las redes de entrega y el cumplimiento del orden para equilibrar el costo, la velocidad y la calidad de servicio para una adopción más amplia
Dinámicas del mercado automotriz al por mayor y distribución
Conductor
Ampliación de la adopción del comercio electrónico y la distribución omnicanal
- El aumento de la demanda de soluciones de pedidos y entrega más rápidas y convenientes es un importante conductor para el mercado de automoción al por mayor y distribución. Los distribuidores están integrando cada vez más las plataformas en línea con las redes minoristas tradicionales para satisfacer las expectativas de los consumidores, mejorar la disponibilidad de productos y ampliar el alcance del mercado
- La expansión del mercado automotriz, la gestión de flotas y segmentos de repuestos están influenciando el crecimiento del mercado. Los canales de distribución eficientes ayudan a asegurar la entrega oportuna, reducir el tiempo de inactividad y mantener el rendimiento de los vehículos, satisfaciendo la creciente demanda de piezas y servicios de alta calidad
- Los fabricantes y distribuidores automáticos están promoviendo activamente las ventas digitales y racionalizando las cadenas de suministro mediante asociaciones, adopción de tecnología y mejora de la logística. Estos esfuerzos están respaldados por la creciente propiedad de vehículos, la urbanización y el cambio hacia vehículos conectados y eléctricos, que requieren soluciones de distribución especializada
- Por ejemplo, en 2023, Advance Auto Parts in the U.S. and Brembo in Italy report enhanced distribution efficiency by integrating digital order tracking and warehouse automation. Esta expansión siguió una mayor demanda de entrega oportuna de piezas y accesorios automotrices, fortaleciendo la satisfacción del cliente y la lealtad
- Aunque el aumento del comercio electrónico y el crecimiento de la adopción omnicanal, la mayor penetración del mercado depende de la optimización logística, la gestión de costos e inversiones tecnológicas. Las inversiones en la automatización de almacenes, el seguimiento de inventarios habilitados para la inteligencia artificial y las redes de entrega robustas serán fundamentales para satisfacer la demanda mundial y mantener una ventaja competitiva
Restraint/Challenge
Altos costos operacionales y gestión de la cadena de suministro complejo
- El costo operacional relativamente alto de mantener extensas redes de distribución, almacenamiento y entrega de última millas sigue siendo un reto clave, limitando la rentabilidad de algunos distribuidores. Aumento de los costos de combustible, los gastos de mano de obra y las inversiones tecnológicas contribuyen a costos de funcionamiento elevados
- La conciencia de los mercados y la adopción digital siguen siendo desiguales, en particular en las economías emergentes, donde la distribución en línea y omnicanal sigue en desarrollo. La comprensión limitada del comercio electrónico y la eficiencia logística restringe el crecimiento del mercado en ciertas regiones
- Las complejidades de la cadena de suministro también impactan la expansión del mercado, ya que la distribución de piezas automotrices requiere coordinación entre fabricantes, mayoristas, minoristas y proveedores de servicios. Los retrasos, la mala gestión de los inventarios y las deficiencias logísticas pueden afectar la calidad de los servicios y la satisfacción del cliente
- Por ejemplo, en 2024, los distribuidores de India y Asia sudoriental que suministran piezas de postventa a proveedores de servicios automotrices informaron de un crecimiento más lento debido a los altos costos operacionales y la adopción digital limitada. Las limitaciones de infraestructura y las redes de suministro fragmentadas eran obstáculos adicionales que afectaban a la entrega oportuna y al alcance del mercado
- Para superar estos desafíos será necesario invertir en logística eficiente en función de los costos, plataformas de cadena de suministro digital y educación para distribuidores y minoristas. La colaboración con fabricantes, plataformas de comercio electrónico y operadores de flotas puede ayudar a desbloquear el potencial de crecimiento a largo plazo del mercado mundial mayorista y de distribución automotriz. Además, la optimización de las redes de entrega y la gestión de inventarios será esencial para la adopción generalizada
Alcance de mercado automotriz al por mayor y distribución
El mercado se segmenta sobre la base de la parte de reemplazo, certificación, canal de distribución y canal de servicio.
- Por repuesto
Sobre la base de la parte de reemplazo, el mercado automotriz mayorista y de distribución se segmenta en neumáticos, baterías, piezas de freno, filtros, partes del cuerpo, piezas de iluminación y componentes electrónicos, ruedas, componentes de escape y otros. El segmento de neumáticos mantuvo la mayor cuota de ingresos del mercado en 2025, impulsada por alta frecuencia de reemplazo, uso generalizado de vehículos, y demanda creciente de neumáticos duraderos y orientados al rendimiento. Los neumáticos son esenciales para la seguridad y eficiencia del vehículo, convirtiéndolos en un enfoque clave para distribuidores y minoristas.
Se espera que el segmento de baterías sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la creciente adopción de vehículos eléctricos y vehículos híbridos, que requieren frecuentes tecnologías de sustitución y batería avanzada. La demanda de sustitución de baterías se alimenta aún más por la preferencia del consumidor por las baterías de mayor capacidad y el creciente uso de sistemas de gestión de baterías en vehículos modernos.
- Por certificación
Sobre la base de la certificación, el mercado se segmenta en partes auténticas, partes certificadas y partes no certificadas. El segmento de piezas genuinas mantuvo la mayor cuota de ingresos del mercado en 2025, alimentada por la preferencia del consumidor por la calidad, fiabilidad y garantía del fabricante original del equipo. Las piezas genuinas son ampliamente solicitadas por los propietarios de vehículos y centros de servicio para mantener el rendimiento del vehículo y los estándares de seguridad.
Se espera que el segmento de partes certificadas sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por requisitos de cumplimiento reglamentarios, una mayor conciencia de las normas de seguridad y la creciente disponibilidad de componentes certificados del mercado posterior. Las piezas certificadas ofrecen calidad y rendimiento verificados mientras que a menudo son más rentables que las piezas OEM.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en minoristas, mayoristas y distribuidores. El segmento de minoristas mantuvo la mayor cuota de ingresos en 2025, impulsada por la accesibilidad de partes automotrices a consumidores finales, la expansión de las redes minoristas y los crecientes canales de ventas online. Los minoristas a menudo combinan tiendas físicas y plataformas de comercio electrónico para proporcionar opciones de compra convenientes.
Se espera que el segmento de distribuidores sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la creciente demanda de suministro a granel, servicios de gestión de flotas y asociaciones con fabricantes de automóviles. Los distribuidores proporcionan soluciones eficientes de cadena de suministro y permiten una mayor penetración del mercado para las piezas de repuesto.
- Por Canal de Servicio
Sobre la base del canal de servicio, el mercado se segmenta en DIY, DIFM (Do It For Me), y OEM. El segmento DIFM celebró la mayor cuota de ingresos del mercado en 2025, impulsada por la preferencia de los propietarios de vehículos para la instalación profesional, comodidad y garantía de un ajuste y rendimiento adecuados. Los servicios DIFM son ofrecidos comúnmente por centros de servicio, talleres y concesionarios.
Se espera que el segmento de DIY sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la tendencia creciente de los propietarios de vehículos que realizan reparaciones y reemplazos menores, apoyados por tutoriales en línea, contenido de instrucción y disponibilidad de piezas fáciles de instalar.
Análisis regional del mercado automotriz al por mayor y distribución
- América del Norte dominaba el mercado automotriz al por mayor y la distribución con la mayor cuota de ingresos del 25,3% en 2025, impulsado por una industria automotriz bien establecida, fuerte demanda del mercado postventa y alta adopción de canales de distribución digital
- Empresas de la región muy eficiente en la gestión de la cadena de suministro, disponibilidad de inventarios fiables y servicios de entrega rápida ofrecidos por mayoristas y distribuidores, garantizando el acceso oportuno a piezas de repuesto y componentes de automóviles
- Esta adopción generalizada está respaldada por una infraestructura sólida, redes logísticas avanzadas y un fuerte enfoque en la gestión de flotas y la calidad de los servicios, estableciendo canales de distribución y distribución como solución preferida para las partes automotrices en segmentos comerciales y minoristas.
U.S. Venta al por mayor y distribución Automotriz Market Insight
El mercado automotriz mayorista y de distribución estadounidense capturó la mayor cuota de ingresos en 2025 dentro de América del Norte, alimentada por el aumento del parc de vehículos, la creciente demanda de piezas de postventa, y la creciente tendencia de las ventas de automóviles en línea. Las empresas están priorizando un acceso más rápido y fiable a los componentes de sustitución mediante redes integradas de distribución. La expansión de las plataformas de comercio electrónico, junto con sistemas avanzados de gestión de inventarios y soluciones de servicio de flotas, impulsa aún más el mercado. Además, las asociaciones entre distribuidores, minoristas y fabricantes aumentan la disponibilidad y eficiencia operacional, contribuyendo significativamente al crecimiento del mercado.
Europa Venta al por mayor y distribución Mercado automotriz
Se espera que el mercado automotriz de distribución y venta mayorista de Europa sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsado principalmente por requisitos reglamentarios de calidad y seguridad, aumento de la propiedad de los vehículos y demanda de entrega oportuna de piezas de repuesto. La urbanización, junto con el crecimiento de tecnologías de vehículos conectados, está fomentando la adopción de soluciones de distribución avanzadas. Las empresas europeas también están invirtiendo en plataformas de cadena de suministro digital para garantizar la adquisición y distribución sin inconvenientes en segmentos comerciales y minoristas.
U.K. Venta al por mayor y distribución Automotriz Market Insight
Se espera que el mercado automotriz mayorista y de distribución de los Estados Unidos sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de la demanda de piezas de posventa, servicios de gestión de flotas y distribución basada en el comercio electrónico. Las preocupaciones sobre el tiempo de inactividad de vehículos y la necesidad de un mantenimiento rápido son alentar a las empresas y los consumidores individuales a depender de distribuidores profesionales y mayoristas. Se espera que la infraestructura logística y minorista bien desarrollada del país, junto con el aumento de la penetración de las ventas en línea, continúe apoyando el crecimiento del mercado.
Alemania Venta al por mayor y distribución Automotive Market Insight
Se espera que el mercado mayorista y automotriz de distribución de Alemania sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la gran base de fabricación automotriz del país, estándares de alta calidad y redes logísticas avanzadas. Las empresas de Alemania están adoptando cada vez más soluciones integradas de gestión de inventarios, almacenamiento automatizado y pedidos digitales para aumentar la eficiencia de la distribución. El énfasis en la entrega oportuna, la sostenibilidad en la logística y la optimización operacional apoya la adopción del mercado en segmentos comerciales y minoristas.
Venta al por mayor y distribución de Asia-Pacífico Automotive Market Insight
Se espera que el mercado mayorista de Asia-Pacífico y automotriz de distribución sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la rápida industrialización, el aumento de las ventas de vehículos y la expansión de la infraestructura automotriz en países como China, Japón y la India. La creciente urbanización, el aumento de los ingresos desechables y los avances tecnológicos en las plataformas logísticas y de comercio electrónico están impulsando la adopción de soluciones de distribución eficientes. Además, el surgimiento de APAC como centro de fabricación de componentes automotrices aumenta la accesibilidad y asequibilidad de piezas de repuesto en toda la región.
Japón Venta al por mayor y distribución del mercado automotriz
Se espera que el mercado mayorista y automotriz de distribución Japón sea testigo de la tasa de crecimiento más rápida de 2026 a 2033 debido a la alta propiedad del vehículo, la demanda de una gestión eficiente de la flota y la adopción de soluciones de cadena de suministro digital. Las empresas japonesas dependen cada vez más de los distribuidores y mayoristas para el acceso oportuno a las piezas de repuesto, garantizando un mínimo tiempo de inactividad y eficiencia operacional. La integración de la gestión automatizada de inventarios, el orden predictivo y los canales de comercio electrónico está impulsando el crecimiento, mientras que el envejecimiento de las tendencias demográficas también aumenta la demanda de servicios de automoción fáciles de alcanzar.
China Venta al por mayor y distribución Automotive Market Insight
El mercado automotriz de distribución y venta al por mayor de China representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida a la creciente industria automotriz del país, el rápido crecimiento del parc de vehículos y la creciente demanda de servicios de postventa. China es uno de los mayores mercados para repuestos y componentes automotrices, con mayoristas y distribuidores que juegan un papel crítico en garantizar la disponibilidad en segmentos minoristas, comerciales y de flota. Las iniciativas gubernamentales que promueven la digitalización, la expansión de los canales de comercio electrónico y la capacidad de fabricación local son factores clave para impulsar el crecimiento del mercado.
Mercado de automoción al por mayor y distribución
La industria automotriz al por mayor y de distribución está dirigida principalmente por empresas bien establecidas, incluyendo:
- 3M (Estados Unidos)
- Continental AG(Alemania)
- BorgWarner Inc.(U.S.)
- DENSO CORPORATION(Japón)
- Tenneco Inc. (Estados Unidos)
- Marelli Holdings Co., Ltd.
- Robert Bosch GmbH (Alemania)
- The Goodyear Tire and Rubber Company (Estados Unidos)
- ZF Friedrichshafen AG (Alemania)
- Cooper Tire y Rubber Company (Estados Unidos)
- LEMANS CORPORATION (U.S.)
- Motorsport Aftermarket Group (Estados Unidos)
- Textron Inc. (U.S.)
- Western Power Sports, Inc. (Estados Unidos)
- Polaris Inc. (U.S.)
- AISIN SEIKI Co., Ltd.
- Deere and Company (U.S.)
- BRP (Canadá)
Novedades en el mercado mundial al por mayor y distribución automotriz
- En julio de 2023, General Motors Co. completó la adquisición de software de batería basado en Israel ALGOLiON Ltd. Este movimiento estratégico, gestionado por el equipo GM de Aceleración y Comercialización de Tecnologías (TAC), tiene como objetivo mejorar las capacidades de desarrollo de baterías de GM a través de soluciones de software avanzadas. La adquisición refuerza la posición de GM en la tecnología de vehículos eléctricos y apoya una innovación más rápida en el rendimiento de baterías, eficiencia y gestión de energía, impactando positivamente el mercado EV
- En junio de 2023, Continental AG introdujo el UltraContact NXT, su neumático más ecológico hasta la fecha. Fabricado con hasta un 65% de materiales reciclados, renovables y certificados de equilibrio de masas, el neumático ofrece seguridad y rendimiento de primer nivel al reducir el impacto ambiental. Este lanzamiento refuerza la estrategia de sostenibilidad de Continental y atiende a consumidores eco-conscientes, impulsando su competitividad de mercado en soluciones de movilidad verde
- En mayo de 2023, Stellantis NV se asoció con Petromin en Arabia Saudita para lanzar la línea Eurorepar de piezas automotrices y suministros de mantenimiento. Esta colaboración mejora la accesibilidad al mantenimiento de los vehículos y apoya las iniciativas de seguridad vial. Al ofrecer una gama confiable de partes, Stellantis fortalece su presencia postmercado y amplía el alcance del mercado en la región del Medio Oriente
- En febrero de 2023, Continental AG lanzó el neumático de verano CrossContact H/T, diseñado para la versatilidad en caminos pavimentados y sin pavimentar. Adecuado para vehículos convencionales y eléctricos, el neumático combina durabilidad robusta con comodidad y seguridad, incluyendo una calificación M+S para un uso suave fuera de la carretera. El lanzamiento amplía la cartera de productos de Continental y aborda la demanda de consumidores para neumáticos multifuncionales y de alto rendimiento
- En marzo de 2023, BorgWarner Inc. presentó discos de freno bimetálicos que son más ligeros, más silenciosos y más eficientes que los discos tradicionales de hierro fundido. El diseño de aleación de dos partes reduce el peso en un 15%, mejorando la economía de combustible y reduciendo las emisiones, minimizando la vibración y el ruido para un viaje más suave. Esta innovación mejora el rendimiento y la sostenibilidad del vehículo, fortaleciendo la posición competitiva de BorgWarner en el mercado de componentes de freno
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











